Оценка, анализ и диагностика финансового состояния предприятия на примере ЗАО "Челяб-МАЗ сервис и К"
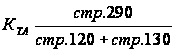
Коэффициент
соотношения
текущих активов
и недвижимого
имущества
показывает,
сколько копеек
оборотных
средств приходится
на 1 рубль
недвижимого
имущества.
Оценка состояния оборотного имущества предприятия осуществляется по четырем показателями и представлена в таблице 5 [24, с. 179].
Таблица 5
Оценка состояния оборотного имущества
|
Наименование показателя |
Способ расчета | Сущность | |
| 1 | 2 | 3 | |
|
Уровень чистого оборотного капитала |
|
|
Уровень чистого оборотного капитала показывает, какой процент оборотного имущества предприятия финансируется за счет собственного капитала |
| Коэффициент маневренности |
|
|
Коэффициент маневренности собственного капитала показывает, какая часть собственного капитала идет на формирование внеоборотных активов |
|
Коэффициент устойчивости структуры оборотных активов |
|
|
Коэффициент устойчивости структуры оборотных активов - это доля средств в структуре текущих активов, финансируемых за счет собственного капитала предприятия |
|
Коэффициент обеспеченности запасов собственными оборотными средствами |
|
|
Коэффициент обеспеченности запасов собственными средствами показывает какая доля производственных запасов сформирована за счет собственных оборотных средств |

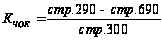

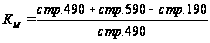

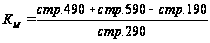

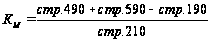
Оценка рыночной устойчивости предприятия (состояния пассивов) проведена в таблицах 6, 7 [24, с. 180].
Таблица 6
Оценка структуры активов (капитала)
|
Наименование показателя |
Способ расчета | Сущность | |
| 1 | 2 | 3 | 4 |
| Доля основных средств в имуществе предприятия |
|
|
Показывает, какую долю составляют основные средства в валюте баланса |
| Доля оборотных средств в активах предприятия |
|
|
Показывает, какую долю составляют оборотные средства в валюте баланса |
|
Уровень перманентного капитала |
|
|
Уровень
перманентного
капитала
предприятия
показывает
долю |
| Уровень капитала, отвлечённого из оборота предприятия |
|
|
Уровень капитала, отвлеченного из оборота предприятия показывает какая часть капитала инвестирована в долгосрочные и краткосрочные финансовые вложения. |

 ,

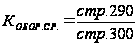 ,

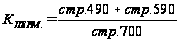 ,

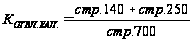 ,
Таблица 7
Оценка рыночной устойчивости (состояние пассивов)
|
Наименование показателя |
Способ расчета | Сущность | |
| 1 | 2 | 4 | |
| Коэффициент авто-номии (коэффициент финансирования) |
|
|
Коэффициент
автономии
показывает
долю капитала
и резервов
в |
|
Финансовый рычаг предприятия (коэффициент финансовой зависимости) |
|
|
Финансовый рычаг является обратным коэффициентом коэффициенту автономии и показывает, сколько рублей капитала привлечено на 1 рубль собственного капитала |
|
Коэффициент долговой нагрузки ("плечо финансового рычага") |
|
|
Коэффициент
финансовой
напряженности
(долговой
нагрузки) |
|
Коэффициент соотношения "длинных" и "коротких" заимствований |
|
|
Показывает соотношение краткосрочных и долгосрочных займов |
 ,
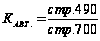 ,
 ,
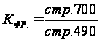 ,
 ,
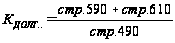 ,
 ,
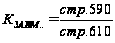 ,
В таблице 8 представлена оценка платежеспособности предприятия.
Таблица 8
Оценка платежеспособности
|
Наименование показателя |
Способ расчета | Сущность | |
| 1 | 2 | 3 | 4 |
|
Коэффициент абсолютной ликвидности |
|
|
Коэффициент абсолютной ликвидности показывает сколько наличных средств и их эквивалентов имеется на каждый рубль краткосрочных обязательств |
|
Коэффициент быстрой ликвидности |
|
|
Коэффициент быстрой ликвидности (финансового покрытия) характеризует способность предприятия покрывать краткосрочные обязательства при условии своевременного расчета дебиторов |
|
Коэффициент текущей ликвидности |
|
|
Коэффициент
текущей ликвидности
показывает,
какую часть
краткосрочных
обязательств
предприятие
может погасить
за счет вовремя
поступившей
дебиторской
задолженности,
а также при
условии |
| Коэффициент критической оценки |
|
|
Коэффициент "критической" оценки показывает способность предприятия погасить краткосрочные обязательства при условии продажи всех оборотных активов, но сохранении при этом способности к производственной деятельности, то есть предприятие продает все оборотные активы кроме производственных запасов |

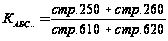 ,

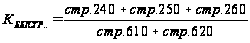 ,

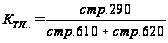 ,

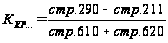 ,
Диагностика деловой активности предприятия приведена в таблице 9.
Таблица 9
Оценка оборачиваемости капитала
(диагностика деловой активности предприятия)
|
Наименование показателя |
Способ расчета | Сущность | |
| 1 | 2 | 3 | 4 |
|
Коэффициент оборачиваемости капитала (деловая активность предприятия) |
|
|
Коэффициент оборачиваемости капитала (деловая активность предприятия) показывает, какая часть инвестирован-ного капитала формирует в выручке от реализации продукции |
|
Коэффициент оборачиваемости основного капитала (фондоотдача) |
|
|
Показывает, сколько рублей выручки приходится на 1 рубль основного капи-тала |
| Коэффициент оборачиваемости оборотного капитала |
|
|
Показывает, сколько рублей выручки прихо-дится на 1 рубль оборотного капитала |
|
Коэффициент оборачиваемости перманентного капитала |
|
|
Показывает, сколько рублей выручки приходится на 1 рубль перманентного капитала |

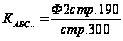 ,

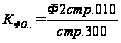 ,

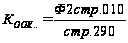 ,

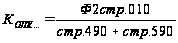 ,
Оценка общей рентабельности хозяйственной деятельности, оценка рентабельности использования капитала и, оценка коммерческой эффективности предприятия проведена в таблицах 10, 11 [24, с. 194].
Таблица 10
Оценка рентабельности хозяйственной деятельности
|
Наименование показателя |
Способ расчета | Сущность | |
| 1 | 2 | 3 | 4 |
|
Общая рентабельность отчётного периода |
|
|
Показывает, сколько приносит прибыли до налогообложения 1 рубль выручки |
|
Рентабельность основной деятельности (рентабельность издержек) |
|
|
Показывает, сколько приносит валовой прибыли 1 рубль, который мы затра-чиваем на производство и реализацию продукции |
|
Рентабельность оборота (продаж) |
|
|
Показывает, сколько приносит прибыли от продаж 1 рубль выручки |
|
Норма прибыли (коммерческая маржа) |
|
|
Норма прибыли (коммерческая маржа) показывает какова доля чистой прибыли в выручке от продаж |

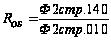 ,

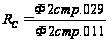

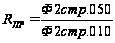

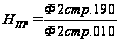
Таблица 11
Оценка рентабельности использования капитала
|
Наименование показателя |
Способ расчета | Сущность | |
| Экономическая рентабельность |
|
|
Показывает, сколько средств формируется в прибыли от продаж с каждого инвестированного рубля |
| Финансовая рентабельность |
|
|
Показывает, сколько чистой прибыли предприятие получает на 1 рубль собственного капитала, инвестированного в деятельность предприятия |
| Фондорентабельность |
|
|
Фондорентабельность показывает сколько прибыли зарабатывается на вложенный капитал |
|
Рентабельность перманентного капитала |
|
|
Рентабельность перманентного капитала отражает те же тенденции, что и фондорентабельность |

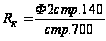

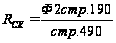

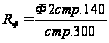

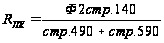
В 90-е годы прошлого столетия исследователи баланса активно использовали относительные показатели в финансовом анализе. В настоящее время система относительных показателей лишена полноценной упорядоченности.
Часто исследователи предлагают избыточное количество показателей. Для обобщенной и точной характеристики финансового состояния организации и тенденций его изменения достаточно сравнительно небольшого количества относительных показателей. Важно лишь, чтобы каждый из этих показателей отражал наиболее существенные стороны финансового состояния, раскрывал эффективность деятельности организации.
Изменения в бухгалтерском учете и отчетности, связанные с процессом реформирования бухгалтерского учета в России, носят как количественный, так и качественный характер. Новая целевая направленность российских стандартов бухгалтерского учета и отчетности должна привести к серьезным изменениям в понимании целей, задач и требований к составлению бухгалтерской отчетности, следовательно, и к новой роли ее анализа. Одной из причин изменения информационной базы анализа является расширение круга пользователей, осознавших себя в качестве субъектов анализа. В рыночной экономике с развитием корпоративных форм собственности не только государственные органы заинтересованы в получении четких и достоверных отчетных данных о финансовом состоянии и результатах деятельности хозяйствующих субъектов за определенный период
Такими заинтересованными пользователями отчетности стали, кроме внутренних пользователей, акционеры организаций, кредитующие банки и инвестиционные фонды, поставщики комплектующих материалов и сырья, покупатели готовой продукции, страховые компании и др. Таким образом, в зависимости от целей субъектов должны изменяться задачи финансового анализа. Можно сказать, что все нормативные документы и вся методология бухгалтерского учета и финансового анализа связаны с тем, чьи интересы принимаются во внимание. Поэтому важной задачей является оценка влияния методологии составления баланса на интерпретацию данных анализа финансового положения организации.
Это означает, что баланс может трактоваться либо со статической, либо с динамической точки зрения. Следовательно, в зависимости от того, какой концепции отдается предпочтение, будет меняться финансовое положение организации, представленное в бухгалтерском балансе.
В настоящее время предписываемая нормативными документами методика составления баланса основана на синтезе этих двух концепций. В теории это недопустимо. Отсюда несовершенство и ограниченность, которые присущи балансу. В связи с этим можно выделить два подхода к анализу финансового положения: прямой и косвенный. В первом случае — что характерно для современной практики — анализируются данные, однако методология их получения при этом игнорируется (традиционный подход). Этот подход предполагает, что сама методология принимается как данное. При этом формирование показателей бухгалтерской отчетности позволяет применять типовые алгоритмы расчета финансовых показателей. Но нельзя забывать, что ключевая для финансового анализа информация бухгалтерского учета и отчетности может быть использована только при условии полного понимания тех принципов и правил, на основе которых она была сформирована, а также условностей и допущений, которыми сопровождается измерение ресурсов, источников их образования, доходов и расходов организации.
Косвенный подход исходит из того, что в методологическом плане данные, представленные в бухгалтерской отчетности, условны, и все заинтересованные группы лиц, принимая решения в условиях большой неопределенности и сомнительности данных, подвергают свои действия риску. Сложности проистекают из-за того, что интересы пользователей, как правило, противоречивы, и это нарушает логическое развитие исходных принципов и постулатов. В качестве одного из путей снижения этого риска рассматривается обоснование методологических приемов составления баланса, обеспечивающих определенной группе лиц максимальные преимущества.
По критерию заинтересованности в результатах анализа всех пользователей можно условно разделить на две группы — внешних и внутренних. К внешним пользователям относятся кредиторы и кредитующие банки, потенциальные и действительные акционеры, а также поставщики и подрядчики. Они используют информацию, чтобы определить, будут ли своевременно и в надлежащем объеме осуществляться выплаты, включая проценты по кредитам и ссудам. Предметом анализа этой группы являются финансовое (имущественное) положение, ликвидность активов, платежеспособность.
Внутренние пользователи — это администрация организации и собственники. Они анализируют движение капитала, которое должно приносить прибыль, успешность работы организации, ее финансовые результаты. Основными являются показатели рентабельности вложенного капитала.
ГЛАВА II. АНАЛИЗ ФИНАНСОВО-ЭКОНОМИЧЕСКОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ
2.1 Краткая характеристика предприятия ЗАО «Челяб-МАЗ сервис и К»
Автотранспортная промышленность является, на данный момент, одной из самых наукоемких отраслей инфраструктуры общества. Эксплуатация и развитие автомобилей невозможны без применения самых современных технологий.
ЗАО «ЧелябМАЗсервис и К» на сегодняшний день входит в тройку ведущих фирм, торгующих запасными частями к грузовым автомобилям по Уральскому региону.
Техническая и технологическая политика развития ЗАО «ЧелябМАЗсервис и К» направлена на создание мощной инфраструктуры, способной удовлетворять потребности всех потенциальных клиентов не только в обеспечении запасными частями к грузовым автомобилям, но и в предоставлении сервисного обслуживания автомобилей.
ЗАО «ЧелябМАЗсервис и К» имеет программы развития компании в Уральском регионе на среднесрочную и долгосрочную перспективу. Приоритетными направлениями деятельности компании являются:
- развитие сервисного обслуживания автомобилей КАМАЗ;
- совершенствование сервисного обслуживание автомобилей МАЗ;
- совершенствование программы по уборке городских улиц;
- расширение рынка сбыта запасных частей.
Закрытое Акционерное Общество (ЗАО) «ЧелябМАЗсервис и К» было основано в 2001 году. На сегодняшний день входит в тройку ведущих фирм торгующих запасными частями к грузовым автомобилям по Уральскому региону, эффективная система управления, высокие стандарты обслуживания, методика подготовки и обучения кадров позволяют максимально удовлетворять потребности клиентов. Транспортно - складская логистика дает возможность производить отгрузку и своевременную доставку заказчикам запасных частей в любой комплектации и в самые короткие сроки.
ЗАО «ЧелябМАЗсервис и К» входит в холдинг компаний «ЧелябМАЗсервис».
Товарооборот Белоруссии и Челябинской области растет ежегодно, чему в значительной степени способствует совместная работа государственных органов и деловой элиты. Серьезной составляющей белорусского экспорта являются грузовые автомобили, тракторы, комплектующие и узлы крупнейших производителей республики - Минского моторного завода (ММК), Минского завода колесных тягачей (МЗКТ), Минского тракторного завода (МТЗ) и легендарного Минского автомобильного завода (МАЗ). Поставку минских машин осуществляет совместное российско-белорусское предприятие (СП) «ЧелябМАЗсервис».
СП «ЧелябМАЗсервис» уже двенадцать лет продолжает лучшие традиции взаимовыгодных внешнеэкономических обменов между дружественными республиками. Закрепленная территория ответственности совместного предприятия - Челябинская, Оренбургская, Курганская области. Но рынок Челябинского дилера практически необъятен: напряженный трафик федеральной трассы, близость Казахстана позволили открыть на транспортных магистралях три магазина и производственные базы, создать филиалы в Магнитогорске и Екатеринбурге. Для оперативного реагирования и возможности комбинаторных поставок все филиалы объединены системой компьютерной связи. Работа в режиме он-лайн делает возможной незамедлительную доставку заказчику необходимого оборудования, запчастей, техники. Строя долгосрочные отношения с минскими партнерами, СП «ЧелябМАЗсервис» значительные средства вкладывают в оборудование, оснастку, обучение персонала. Кроме того,— СП «ЧелябМАЗсервис» способно решать задачи любого уровня, работая с лизинговыми компаниями, банками, государственными структурами.
ЗАО «ЧелябМАЗсервис и К» является официальным дилером Ярославского Дизельного Завода. Среди постоянных поставщиков ЗАО «ЧелябМАЗсервис и К» - Уфимский Завод Металлокомпенсаторов, Минский Завод Колесных Тягочей, Тюменский Машиностроительный Завод, Борский Завод Автостекла, ООО «Автоцентр ОСВАР» г. Калуга, ООО «ВЕЛИКАН-КОМПЛЕКТ», г. Москва, ООО «Компания Уралкам» г. Екатеринбург, ООО ТК «Ярославский дизель» г. Ярославль, ООО «ЭФЕС» г. Москва, ООО «АЛТЕКС» г. Москва, ООО «Альянс-Авто» г. Москва.
Среди постоянных покупателей - Челябинский компрессорный завод, Уфалейский Никельный Завод, Магнитогорский Механоремонтный Комплекс, Открытое Акционерное Общество (ОАО) «Ханымансийск-геофизика», ОАО «Святогор», ОАО «Суэк», ОАО «Южуралзолото», ЗАО «Южуралавтобан», Общество с ограниченной ответственностью (ООО) «ЮГРА-АВТОСЕРВИС», Южноуральский механический завод, ОАО «РЖД», Снежинский завод железо-бетонных изделий, ЗАО ТД «Руда Урала», ЗАО «Строительный комплекс», ООО «Ремдорстрой», Саткинское дорожно-ремонтное строительное управление, ОАО «Прокатмонтаж», ООО «НЬЮКО ВЕЛЛ СЕВИС», ООО «НТМ-АВТО», ЗАО «Мостотряд-16».
Компания реализует широкий ассортимент запасных частей к грузовым автомобилям Минского Автомобильного Завода (МАЗ), Камского Автомобильного Завода (КАМАЗ), Завода имени Ленина (ЗИЛ), Горьковского Автомобильного Завода (ГАЗ), Ульяновского Автомобильного Завода (УАЗ), Уральского Автомобильного Завода (УРАЛ), Беларусского Автомобильного Завода (БЕЛАЗ), Криминчугского Автомобильного Завода (КрАЗ). Для реализации своей основной деятельности компания имеет сеть торговых магазинов в разных районах Челябинска, две торговые точки в городе Магнитогорске. На предприятии постоянно увеличивается ассортимент продукции, поэтому возникла необходимость открытии комплекса, в котором был бы представлен весь ассортимент продукции, поэтому в июле 2004 году такой комплекс был открыт на автодороге Меридиан в Ленинском районе, который стал визитной карточкой предприятия.
2.2 Анализ статей баланса ЗАО «Челяб-МАЗ сервис и К»
В основе оценки финансового состояния предприятия всегда выступает официальная бухгалтерская отчетность. Однако финансисты преобразуют официальную отчетность в более удобные, более информативные формы: агрегированные балансы, матричные балансы, аналитические балансы. Аналитический баланс представлен в таблице Приложения 1, и отличается от формы № 1, сжатостью, он более укрупнен, показаны только те строки, которые необходимы для расчета финансовых коэффициентов.
Баланс отражает состояния имущества и капитала на определенный момент времени. Это моментальный снимок финансового положения предприятия (на начало или конец периода). Валюта баланса по активу всегда равна валюте баланса по пассиву. Бухгалтерский баланс