Оценка, анализ и диагностика финансового состояния предприятия на примере ЗАО "Челяб-МАЗ сервис и К"
Продолжение таблицы 33
| 2. | Запас прочности | ||||
| 2.1. | Запас безопасности | усл.ед. | ЗПQ = Q - QK | 441,6 | 224,3 |
| 2.2.1. | Запас финансовой прочности | млн.руб. | ЗПQЦ = QЦ-QкЦк | 56,742 | 34,932 |
| 2.2.2. | Запас финансовой прочности | проценты | ЗФП = (QЦ-Qк)/QЦ*100 | 50,8 | 20,4 |
| 3. | Операционный рычаг | ||||
| 3.1. | - | Валовая маржа/прибыль | 0,008 | 0,045 |
Процесс формирования финансовых результатов предприятия за 2006 год показан на рисунке 11.
Процесс формирования финансовых результатов предприятия за 2008 год показан на рисунке 12.
1) Прямая выручка от реализации строится с помощью точки А:
Выручка = Цена реализации х Объем реализации = 171,3 млн. руб. (13)
2) Прямая постоянных
затрат представляет
собой горизонталь
на
уровне 32,6 млн.
руб.
3) Прямая суммарных затрат строится с помощью точки Б:
Суммарные затраты = Переменные затраты + Постоянные затраты =
= 130,4 млн. руб. + 32,6 млн. руб. = 163,0 млн. руб. (14)
4) Порогу рентабельности соответствует объем 79,6% и выручка от реализации 136,4 млн. руб. Именно при таком объеме реализации выручка в точности покрывает суммарные затраты и прибыль равна нулю.
5) Нижний левый
треугольник
соответствует
зоне убытков
предприятия
до достижения
порога рентабельности,
верхний правый
треугольник
— зоне прибылей.
Анализ показал, что в 2008 году финансовые показатели снижаются: порог рентабельности увеличивается до 136,4 млн. руб., что означает снижение сроков окупаемости затрат, то есть точка безубыточности сдвигается вправо – надо реализовать большее количество услуг, чтобы получить нулевую прибыль. В 2008 году точка безубыточности находится на уровне 79,6% от произведенных услуг, а в 2006 году была на уровне 49,2%.
Увеличение порога рентабельности происходит за счет того, что затраты в 2008 году растут быстрее, чем выручка.
Результаты проведённого исследования показали, что на ЗАО «ЧелябМАЗсервис и К» существуют проблемы в области управления финансами.
3.3 Управление текущими активами и текущими пассивами предприятия
Текущие финансовые потребности (ТФП) – это:
- разница между текущими активами (без денежных средств) и кредиторской задолженностью, или, что то же:
- разница между средствами, иммобилизированными в запасах сырья, готовой продукции, а так же в дебиторской задолженности, и суммой кредиторской задолженности, или, что то же:
- не покрытая ни собственными средствами, ни долгосрочными кредитами, ни кредиторской задолженностью часть чистых оборотных активов, или, что то же:
- недостаток собственных оборотных средств, или, что то же:
- прореха в бюджете прдприятия, или, что то же:
- потребность в краткосрочном кредите.
Управление текущими потребностями предприятия
Таблица 34
| ТФП = 0 | ТФП (-) < 0 | ТФП (+) > 0 |
| Кредиторские задолженности полностью покрывают неденежные оборотные активы, что соответствует их функциональному назначению, т.е. предприятию не придется прибегать к краткосрочным банковским заимствованиям для финансирования запасов и дебиторов | Кредиторские задолженности перекрывают стоимость запасов и дебиторские задолженности, т.е. они генерируют избыточные денежные средства, которые могут быть использованы предприятием по своему усмотрению | Кредиторские задолженности не покрывают неденежные оборотные средства, т.е. предприятию придется покрывать дефицит финансирования привлечением в свой оборот краткосрочных займов, что негативно скажется на его платежеспособности |
Собственные оборотные средства – часть текущих активов предприятия, покрытая за счет перманентного капитала (разница между накопленными предприятием оборотными средствами и его краткосрочнми обязательствами)
Собственные оборотные средства (СОС) = Текущие активы – текущие пассивы = оборотные средства – краткосрочные обязательства (15)
Собственные оборотные средства: формирование и функциональное назначение
Таблица 35
| СОС = 0 | СОС (+) > 0 | СОС (-) < 0 |
| Постоянные «долгоиграющие» пассивы полностью покрывают внеоборотные (постоянные) активы, сто соответствует их функциональному назначению. Оборотные средства полностью будут профинансированы за счет краткосрочных пассивов, включая долговое и спонтанное финансирование | Предприятие генерирует постоянных пассивов больше, чем это необходимо для финансирования внеоборотных активов, поэтому часть перманентного капитала будет использована для формирования оборотных средств (финансирования текущих активов) | Предприятию не хватает постоянных пассивов для финансирования внеоборотных активов, что потребует привлечения в оборот краткосрочных заимсивований (банковских кредитов и займов); это равноценно их «замораживанию» в неликвидных основных средствах |
| Потребность | Ресурс |
| ТФП (+) | СОС (+) |
| 63278 | 25045 |
| 100,00% | 39,58% |
| ДС (-) | |
| -38233 | |
| 60,42% |
Рис. 13. взаимосвязи трех категорий: собственные оборотные средства (СОС), текущие финансовые потребности (ТФП) и денежные средства (ДС) (2008г.)
СОС = 25045 тыс.руб., СОС > 0 - это ресурсы, превышающие потребности в финансировании основных активов;
ТФП = 63278 тыс.руб., ТФП > - это потребности покрытия неденежных оборотных активов (дефицит);
ДС = -38233 тыс.руб., это дефицит денежных средств.
Предприятие имеет положительное значение величины СОС: постоянные ресурсы покрывают часть иммобилизированных активов, но позволяют профинансировать лишь 39% ТФП. Таким образом, ресурсы предприятия недостаточны для покрытия его текущих потребностей, что и порождает дефицит наличности и побуждает прибегать к банковскому кредиту. Вообще, в обращении к банковскому кредиту нет ничего предосудительного для предприятия, если, конечно, не нарушается разумное соотношение между заемными и собственными средствами и не преступается допустимый уровень финансового риска. У большинства вполне удовлетворительно работающих промышленных предприятий именно этот тип равновесия. На Западе ситуация считается угрожающей, когда удельный вес самого краткосрочного кредита (овердрафта) в пассивах превышает 30%.
На исследуемом предприятии наблюдается дефицит финансирования, необходимо провести минимизацию текущих финансовых потребностей за счет: а) Сокращения запасов через режим экономии без ущерба для производства;
б) Уменьшения дебиторских задолженностей без ущерба для доходов предприятия;
в) Удержания в обороте кредиторской задолженности без ущерба для имиджа предприятия.
Рассмотрим первые два варианта.
3.3.1. Сокращение запасов
Как видно из баланса, индекс роста запасов растет все три года, что не обосновано, т.к. темпы роста финансовых результатов должны превосходить темпы роста капитала (активов).
|
«Золотое правило бизнеса» JQП>JQЦ> JK >1,0 |
2008 | 0,196 < 0,437 < 1,533 < 1,641 > 1,0 |
«Золотое правило бизнеса» не выполняется, не обеспечивается приоритет в темпах роста конечного финансового результата по сравнению с ростом выручки от продаж. Динамика эффективности предприятия не соблюдается. Коэффициент устойчивости экономического развития снизился на 0,223, что отрицательно.
Проведем классификацию запасов и проведем снижение запасов в проектном периоде. Расчеты приведены в таблице 34 снижение запасоов в проектном периоде.
Снижение запасов в проектном периоде
Таблица 34
| № п/п | Производственные запасы | 2008 год |
Экономия по накопленным запасам тыс. руб |
Проектный период | |
Структура % |
Состав тыс.руб |
Запасы Тыс.руб. |
|||
| 1 | 2 | 3 | 4 | 5 | 6 = (4-5) |
| 1 | Сырье…. | 21,5 | 14244 | 1307 | 12937 |
| 2 | Основные и вспомогательные материалы | 18,6 | 12324 | 1215 | 11109 |
| 3 | Полуфабрикаты покупные | 2,7 | 1789 | 220 | 1569 |
| 4 | Комплектующие изделия | 10,6 | 7022 | 590 | 6432 |
| 5 | Топливо и энергия со стороны | 13,2 | 8745 | _____ | 8745 |
| 6 | Запасные части для ремонтов | 5,9 | 3909 | _____ | 3909 |
| 7 | Тара и тарные материалы | 4,8 | 3186 | 370 | 2816 |
| 8 | Малоценные предметы | 3,2 | 2122 | 298 | 1824 |
| 9 | Готовая продукция на складе | 17,9 | 11863 | 979 | 10884 |
Продолжение таблицы 34
| 1 | 2 | 3 | 4 | 5 | 6 |
| 10 |
Итого запасы (А210) |
98,4 | 65206 | 4979 | 60225 |
| 11 |
НДС по запасам (А220) |
1,6 | 1045 | 321 | 724 |
|
Всего по предприятию (А210+А220) |
100% | 66249 | 5300 | 60949 | |
Как видно из таблицы, запасы удалось сократить на 5300 рублей. В результате текущая финансовая потребность снизится на ту сумму и составит:
63278 – 5300 = 57978 руб.
3.3.2. Классификация (состав) дебиторкой задолженности 2008г.
Таблица 35
|
Наименование основных дебиторов |
Доля продаж в кредит 60% |
Доля просроченной дебитор. задолженности |
Класс надежности |
| ОАО «Суэк» | 17868 | 31% | 5 |
| ОАО «Южуралзолото» | 21379 | 1% | 1 |
| ЗАО «Строительный комплекс» | 33256 | 1% | 2 |
| Челябинский компрессорный завод | 15781 | 10% | 3 |
| ОАО «Святогор» | 14520 | 25% | 4 |
| Итого: | 102804 |
Примечание:
первый класс – высоко надежные дебиторы (отлично);
второй класс – надежные дебиторы (хорошо);
третий класс – «средний» (удовлетворительно);
четвертый класс – «слабый2 (неудовлетворительно);
пятый класс – «плохой» (продажи только за наличный расчет).
Исходя из класса надежности дебиторов, наиболее надежным дебиторам (1-й, 2-й класс) можно предоставить скидку на приобретаемые товары и услуги, для наиболее быстрого возврата дебиторской задолженности.
Расчет финансового результата от использования скидки (на каждую тысячу рублей), руб.
Параметры модели предоставления скидки (в общем виде)
Оплата за продукцию = 1000 – Процент скидки х 1000 (15)
Расходы по выплате процентов = Оплата продукции х Ставка по кредиту х Число дней отсрочки платежа / 360 (16)
Предельно допустимый уровень скидки = Ставка по кредиту х Число дней отсрочки платежа / 360 (17)
Вывод: Предприятие может предоставить покупателям скидку – 2%.
Таблица 36
| Показатель | Скидка, % | ||||||
| 0 | 1 | 2 | 3 | 4 | 5 | Предельная скидка | |
| 1. Оплата за продукцию | 1000 | 990 | 980 | 970 | 960 | 950 | 2 |
| 2. Расходы по выплате процентов | 20 | 19,8 | 19,6 | 19,4 | 19,2 | 19 | 0,02 |
| 3. Итого затрат | 1020 | 1009,8 | 999,6 | 989,4 | 979,2 | 969 | 10,2 |
3.4 Увеличение чистой прибыли за счет снижения расходов ЗАО «ЧелябМАЗсервис и К»
Проведем классификацию и снижение расходов, на 20% на предприятии в проектном периоде.
Таблица 37
№ п/п |
Наименование | 2008 год | Экономия Расходов 20% |
Проектный период |
|
|
Структура % |
Состав Тыс.руб. |
Расходы Тыс.руб. |
|||
| 1 | 2 | 3 | 4 | 5 | 6 = (4 - 5) |
| 1 | расходы на почтовые, телефонные, телеграфные и другие подобные услуги | 19 | 1200 | 240 | 960 |
| 2 | расходы на рекламу производимых (приобретенных) и (или) реализуемых товаров (работ, услуг) | 13,5 | 845 | 169 | 676 |
Продолжение таблицы 37
| 1 | 2 | 3 | 4 | 5 | 6 |
| 3 | платежи за регистрацию прав на недвижимое имущество и землю, сделок с указанными объектами | 31,3 | 2000 | 400 | 1600 |
| 4 | расходы на текущее изучение (исследование) конъюнктуры рынка, сбор информации | 11,9 | 750 | 150 | 600 |
| 5 | расходы на аудиторские услуги | 7,9 | 500 | 100 | 400 |
| 6 | Прочие | 16 | 1008 | 201 | 807 |
| Итого: | 100% | 6303 | 1260 | 5043 | |
Как видно из таблицы 37, расходы удалось уменьшить на 20%, тем самым мы добились снижения ТФП. Составим прогнозный отчет на 2009 год.
Таблица 38
Отчёт о прибылях и убытках ЗАО «Челяб-МАЗ сервис и К»
в 2008-2009 гг.
| Код | Абсолютные значения, тыс. руб. | Индекс | ||
| Наименование | стр. | 2008г. | 2009г. | роста |
| 1 | 2 | 3 | 4 | 6 |
|
ВЫРУЧКА (нетто) от продажи товаров (продукции, работ, услуг) |
010 | 171340 | 205608 | 1,2 |
|
СЕБЕСТОИМОСТЬ проданных товаров (продукции, работ, услуг) |
020 | 162992 | 195591 | 1,2 |
| ВАЛОВАЯ ПРИБЫЛЬ | 029 | 8348 | 10017 | 1,2 |
| ПРИБЫЛЬ ОТ ПРОДАЖ | 050 | 8348 | 10017 | 1,2 |
| ПРОЧИЕ ОПЕРАЦИОННЫЕ РАСХОДЫ | 100 | 6303 | 5043 | 0,8 |
|
ПРИБЫЛЬ (УБЫТОК) ДО НАЛОГООБЛОЖЕНИЯ |
140 |
2045 |
4974 |
2,432 |
| НАЛОГ НА ПРИБЫЛЬ и иные аналогичные обязательные платежи |
150 |
1131 |
1194 |
1,056 |
| ЧИСТАЯ ПРИБЫЛЬ | 190 | 914 | 3780 | 4,135 |
После проведения мероприятий по сокращению запасов на предприятии, по уменьшению расходов и др. мы добились следующих результатов:
Показатель "Выручка от продажи товаров" увеличивается в 2009 году в 1,2 раза к 2008 году. Это происходит за счет увеличения объема выпускаемой продукции, который обеспечен привлечением капитала (рост валюты баланса).
Анализируя «себестоимость проданных товаров», мы наблюдаем рост себестоимости в 2009 году в 1,2 раза. Рост себестоимости - явление отрицательное, более того себестоимость растет быстрее, чем выручка. Но этот рост оправдан ростом объемов продаж.
Темп роста «валовой прибыли» в 2009г. составил 1,2 по сравнению с 2008 годом. В соответствии с «золотым правилом бизнеса» темп роста валовой прибыли должен быть выше темпа роста выручки. На данном предприятии этого не происходит.
Темп роста «чистой прибыли» в 2009г. увеличивается в 4,135 раз по сравнению с 2008 годом. Что является очень хорошим показателем
3.5 Снижение порога рентабельности за счет снижения себестоимости услуг
Одной из основных задач анализа соотношения «затраты - объем - прибыль» является подбор наиболее прибыльных соотношений между переменными затратами и постоянными затратами, продажными ценами и объемами продаж. Величина маржинального дохода (как валовая, так и удельная) и значение коэффициента маржинального дохода являются ключевыми в принятии решений, связанных с затратами и доходами компаний; причем выработка таких решений не требует составления нового отчета о прибылях и убытках, поскольку может основываться на анализе прироста тех показателей, которые могут быть изменены.
В ходе анализа необходимо четко представлять себе следующее.
1) изменение постоянных затрат меняет положение точки безубыточности, но не меняет размер маржинального дохода;
2)изменение переменных затрат на единицу продукции изменяет показатель маржинального дохода и местоположение точки безубыточности;
3) одновременное изменение постоянных и переменных затрат в одном и том же направлении вызывает сильное смещение точки безубыточности;
4) изменение в цене продаж меняет маржинальный доход и место-положение точки безубыточности.
Одновременное изменение переменных затрат, постоянных затрат и объемов продаж (третий вариант) является важным аспектом политики предприятия, поэтому организации необходимо четко представлять себе структуру затрат и ее связь с объемами производства.
В дипломной работе разделение затрат на постоянные и переменные проведено достаточно условно.
В целях снижения затрат предлагается на всех объектах установить многотарифные счетчики. Суть заключается в том, что цена за электроэнергию устанавливается в зависимости от времени суток.
Расчет платежей за электроэнергию по одному объекту показан в таблице 39.
Таблица 39
Расчет платежей за электроэнергию по многотарифному счетчику
| Вид тарифа | Показатели счетчика: текущие (А) и при предыдущем замере (Б) | Расчет суммы платежа по каждому тарифу |
| Т1 | А 67262,34 | 168144,86 |
| Б 11400,26 | ||
| Т2 | А 191632,76 | 134874,41 |
| Б 11800,22 | ||
| Т3 | А 155071,29 | 364162,80 |
| Б 11700,11 | ||
| Итого | 667182,06 |
где Т1 - утро, Т1 = 3,01 руб./квт.ч;
Т2 - ночь, Т2 = 0,75 руб./квт.ч;
Т3 - день,Т3 = 2,54 руб./квт.ч.
Сумма платежа за электроэнергию рассчитывается по формуле:
ЗЭЭ = (А - Б)*Т (18)
В настоящее время плата за электроэнергию производится по тарифу 3,01 руб./квт.ч. Сумма платежей за месяц составляет:
ЗЭЭут.= (67262,34 -11400,26 +191632,76 -11800,22 +155071,29 -11700,11)*3,01 =
= 1140988,06 руб.
Таким образом, экономия составит:
ΔЗЭ = 1140988,06 - 667182,06 = 473806,00 руб. (19)
Экономия за месяц только по одному объекту составит 473806,00 рублей. За один год экономия трех объектов составит:
ΔЗЭ = 473806,00 * 3 * 12 = 17057015,82 руб.
Исходные данные для реализации методики CVP за 2008 год после реализации мероприятия покажем в таблице 40.
Таблица 40
Исходные данные для реализации методики CVP
"Издержки-Оборот-Прибыль" после реализации мероприятия
| Абсолютные значения | |||||
| № | Наименование | Обознач. | Ед.изм. | 2006г. | 2008г. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. | Годовая выручка от | ||||
| Продаж | QЦ | млн.руб. | 111,801 | 171,3 | |
| 2. | Себестоимость продан- | ||||
| ных товаров - всего за | |||||
| Год | QС | млн.руб. | 92,695 | 145,9 | |
| 2.1. | Переменные затраты в | ||||
| себестоимости выпуска | |||||
| (80 процентов) | QСпрм | млн.руб. | 74,156 | 116,7 | |
| 2.2. | Постоянные затраты в | ||||
| себестоимости выпуска | |||||
| ( 20 процентов) | Qпост | млн.руб. | 18,539 | 29,2 | |
| 3. | Валовая прибыль | QП | млн.руб. | 19,106 | 25,4 |
| 4. | Маржинальный доход | ||||
| (Валовая маржа) | МД | млн.руб. | 37,645 | 54,6 | |
| 5. | Маржинальный доход | ||||
| на единицу продукции | мд | руб. | 0,04 | 0,05 | |
| 6. | Коэффициент вклада на | ||||
| Покрытие | (1-В) | - | 0,337 | 0,319 | |
В таблице 41 показаны расчёты реализации методики «Издержки — Объем — Прибыль»
Таблица 41
Реализация методики CVP "Издержки-Оборот-Прибыль"
после внедрения мероприятия
| Абсолютные значения | |||||
| № | Наименование | Ед.изм. | Формулы | 2006г. | 2008г. |
| 1. | Критические объёмы | усл. | QК = Спост/мд | ||
| ед. | 428,4 | 588,1 | |||
| 1.1. | Точка безубыточности | Qк/Q*100% = | |||
| % | 49,2 | 53,5 | |||
| 1.2. | Порог рентабельности | млн.руб. | QкЦк = Спост/(1-В) | 55,059 | 91,6 |
| 2. | Запас прочности | ||||
| 2.1. | Запас безопасности | усл.ед. | ЗПQ = Q - QK | 441,6 | 511,9 |
| 2.2.1. | Запас финансовой прочности | млн.руб. | ЗПQЦ = QЦ-QкЦк | 56,742 | 79,7 |
| 2.2.2. | Запас финансовой прочности | проценты | ЗФП = (QЦ-Qк)/QЦ*100 | 50,8 | 46,5 |
| 3. | Операционный рычаг | ||||
| 3.1. | - | Валовая маржа/прибыль | 0,008 | 0,060 | |
Процесс формирования финансовых результатов предприятия за 2008 год после реализации мероприятия по снижению затрат показан на рисунке 13.
Анализ внедрения мероприятия показывает, что финансовые результаты предприятия за 2008 год после внедрения мероприятия резко улучшаются: за счет снижения себестоимости выросла валовая прибыль до 25,4 млн.руб.; порог рентабельности снизился до 91,6 млн.руб.; точка безубыточности находится на уровне 53,5 % от общего объема оказываемых услуг.
3.6 Рекомендации по управлению кредиторской задолженностью в ЗАО «ЧелябМАЗсервис и К»
В настоящее время в условиях развития рыночных отношений у предприятий значительно возросло количество контрагентов – дебиторов и кредиторов, из-за ряда объективных и субъективных факторов усложнились порядок учета и отражения в отчетности дебиторской и кредиторской задолженности. Более сложным стало налогообложение операций, связанных с учетом дебиторской задолженности.
Дебиторская и кредиторская задолженность естественное явление для существующей в России системы расчетов между предприятиями.
Кредиторская задолженности – это долги самого предприятия перед поставщиками, заказчиками, налоговыми органами и т.д.
Политика управления дебиторской и кредиторской задолженностью представляет собой часть общей политики управления оборотными активами и маркетинговой политики предприятия, направленной на расширение объема реализации продукции и заключающейся в оптимизации общего размера этой задолженности и обеспечении своевременной ее инкассации.
Кредиторская задолженность в определенной мере полезна для предприятия, т.к. позволяет получить во временное пользование денежные средства принадлежащие другим организациям.
Состояние дебиторской и кредиторской задолженности, их размеры и качество оказывают сильное влияние на финансовое состояние организации.
На финансовое состояние предприятия оказывают влияние как размеры балансовых остатков дебиторской и кредиторской задолженности, так и период оборачиваемости каждой из них.
Под кредиторской понимают задолженность данной организации другим организациям, работникам и лицам, которые в свою очередь называются кредиторами. Если задолженность перед кредиторами возникла в связи с покупкой у них материальных ценностей, таких кредиторов называют поставщиками.
Задолженность по начисленной заработной плате работникам организации, по суммам начисленных платежей в бюджет, внебюджетные фонды, в фонды социального назначения называют обязательными по распределению. Кредиторы, задолженность которым возникла по другим операциям, называют прочими кредиторами.
Границей между долгосрочной и краткосрочной задолженностью является срок погашения через 1 год. Ниже этого порога задолженность считается краткосрочной, выше - долгосрочной. В бухгалтерском балансе задолженность со сроками погашения до 12 месяцев и свыше 12 месяцев отражается отдельно.
В общей сумме кредиторской задолженности, как правило, занимают долговые обязательства перед поставщиками за полученные товарно-материальные ценности и услуги.
К поставщикам и подрядчикам относятся организации, поставляющие сырье и другие товарно-материальные ценности, а также выполняющие разные работы (капитальный, текущий ремонт основных средств и др.) и оказывающие различные виды услуг.
Дебиторская и кредиторская задолженность являются естественными составляющими бухгалтерского баланса предприятия. Они возникают в результате несовпадения даты появления обязательств с датой платежей по ним. На финансовое состояние предприятия оказывают влияние как размеры балансовых остатков дебиторской и кредиторской задолженности, так и период оборачиваемости каждой из них.
Оценка влияния балансовых остатков дебиторской и кредиторской задолженности на финансовое состояние предприятия должна осуществляться с учетом уровня платежеспособности (коэффициента общей ликвидности) и соответствия периодичности превращения дебиторской задолженности в денежные средства периодичности погашения кредиторской задолженности.
Одновременно это может свидетельствовать о более быстрой оборачиваемости кредиторской задолженности по сравнению с оборачиваемостью дебиторской
Чтобы провести анализ дебиторской и кредиторской задолженности предприятия используется бухгалтерский баланс.
Превышение кредиторской задолженности над дебиторской дает предприятию возможность использовать эти средства как привлеченные источники (например, полученные авансы израсходованы; полученное сырье пущено в переработку и т.д.).
Хотя кредиторская задолженность экономически и выгодна предприятию, однако в некоторых случаях она ведет к штрафным санкциям и снижению рейтинга предприятия среди конкурентов. Поэтому с данным видом задолженности так же надо бороться.
Хотя кредиторская задолженность экономически и выгодна предприятию, однако в некоторых случаях она ведет к штрафным санкциям и снижению рейтинга предприятия среди конкурентов. Поэтому с данным видом задолженности так же надо бороться.
На анализируемом предприятии – ЗАО «ЧелябМАЗсервис и К» кредиторская задолженность занимает большую часть в составе пассивов, то есть она является основным источником финансирования на предприятии.
Коэффициент оборачиваемости кредиторской задолженности увеличился. Для предприятия это является отрицательным фактором, так как это означает уменьшение сроков между выплатами кредиторам. В 2006 году этот коэффициент составил 3,5 в 2008 году – 4,5. «Дни кредиторов» уменьшились с 103,8 дней до 81,3 дней.
«Дни кредиторов» в 2006 году составили 103,8 день – это цикл использования в обороте предприятия средств кредиторов и коммерческих банков. В 2008 году произошло уменьшение «дней кредиторов», их число составляет 81 день, что является отрицательным моментом для предприятия.
На данном предприятии наблюдается превышение кредиторской задолженности над дебиторской задолженностью. Это означает что для погашения кредиторской задолженности не хватит средств, полученных от дебиторов, следовательно, нужно будет привлекать дополнительные источники финансирования.
С одной стороны увеличение кредиторской задолженности говорит о том, что предприятие находится в зависимости от внешних источников финансирования, что говорит о финансовой зависимости предприятия, нерациональном распределении собственных средств, подрывает репутацию предприятия. С другой стороны, у предприятия есть бесплатный источник финансирования.
На рассматриваемом предприятии происходит рост уровня дебиторской задолженности: с 30397 тыс. руб. в 2006 году до 35207 тыс. руб. в 2008 году. Этот рост оказал влияние на коэффициент оборачиваемости дебиторской задолженности, который имеет тенденцию к увеличению. В общей сумме активов за 2008 год произошли следующие изменения: возросла величина заемных средств, причем долгосрочных, которые пойдут на реконструкцию производства, так же увеличились краткосрочные заемные средства, которые направлены на осуществления текущей деятельности предприятия (задолженность по расчетам с поставщиками, работниками по оплате труда, с бюджетом).
Доля дебиторской задолженности в общем объеме оборотных активов составляет:
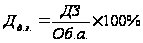 ,
(20)
где: Дд.з. – доля дебиторской задолженности в общем объеме оборотных активов;
 –
дебиторская
задолженность;
 –
оборотные
активы.
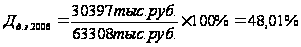
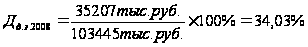
Проанализировав показатели кредиторской задолженности (темп роста, оборачиваемость в оборотах и днях) в главе 2 данной дипломной работы, можно сделать вывод о том, что по итогам этого сравнения прогнозируются перспективы организации, ее финансового положения, платежеспособности, а также можно сделать следующие рекомендации:
Необходимо следить за соотношением дебиторской и кредиторской задолженности (2006 год это соотношение составляет 30397/31786; 2008 год – 35207/38180). Превышение кредиторской задолженности над дебиторской угрожает финансовой устойчивости предприятия, делает необходимым для погашения кредиторской задолженности привлечение дополнительных источников финансирования.
Контролировать состояние расчетов по просроченным задолженностям.
Расширить систему авансовых платежей. В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально теряет часть стоимости продукции, выполненных работ, оказанных услуг.
Необходимо сокращать срок дебиторской задолженности и увеличивать срок оборачиваемости кредиторской задолженности.
ЗАКЛЮЧЕНИЕ
В ходе выполнения дипломной работы, мною достигнута цель – проведена оценка и диагностика финансового состояния предприятия.
В рамках данной цели решены следующие задачи:
1. Проведен комплексный анализ финансовой отчётности по данным бухгалтерского баланса ЗАО «Челяб-МАЗ сервис и К».
2. Дана оценка финансовой устойчивости предприятия, интенсивности использования капитала (активов).
3. Выявлены доминирующие тенденции, характеризующие ретроспективу деловых финансов предприятия.
4. Проведено исследование эффективности хозяйственной деятельности ЗАО «Челяб-МАЗ сервис и К».
5. Предложены мероприятия по улучшению финансового состояния ЗАО «Челяб-МАЗ сервис и К», что позволит предприятию привлечь дополнительные денежные средства, которые позволят сократить денежный недостаток.
В первой главе работы мною освещены теоретические аспекты финансового состояния предприятия, в которой освещены вопросы информационного обеспечения, описана система финансовых показателей.
Дана содержательная характеристика категории «Финансовое состояние предприятия» в терминах деловых финансов предприятия.
Во второй главе проведен анализ ЗАО «Челяб-МАЗ сервис и К» за период 2006 - 2008 годы. С использованием официальной финансовой отчетности (три периода) выполнен комплексный анализ финансово-хозяйственной деятельности предприятия. Представлены расчетные финансовые коэффициенты, позволяющие оценивать финансовую устойчивость предприятия, интенсивность использования капитала (активов), а в конечном счете - финансовое состояние предприятия.
В третьей главе предложены мероприятия, реализация которых поможет улучшить исследуемому субъекту хозяйственной деятельности использование финансовых средств.
В ходе анализа финансового состояния выяснено:
На предприятии просматриваются финансовые трудности на протяжении трех лет. Данное заключение было сделано при проведении анализа финансового состояния по данным баланса. Но предприятие работает без убытков на протяжении трех лет (2006-2008г.г.). Это положительная тенденция.
Негативным фактором деятельности предприятия является то, что предприятие имеет дефицит денежных средств в объёме 38233 тыс. руб.
Негативным обстоятельством является и недостаточная ликвидность баланса, т. е. в ближайшее время ЗАО «Челяб-МАЗ сервис и К» не сможет выполнить в полном объеме свои обязательства перед кредиторами. Анализ платежеспособности предприятия показал, что данное предприятие принадлежит к категории предприятий, находящихся хотя и не в сложном финансовом состоянии, но определённые трудности испытывает. Это подтверждает коэффициент текущей ликвидности, необходимое значение, которого в прогнозном году 1,316, что ниже нормативного значения.
Расчет коэффициентов рыночной устойчивости показал, что финансовая стабильность предприятия низкая. Положительным фактом являются значения коэффициента финансовой независимости, коэффициент автономии.
Внедрение мероприятия по внедрению многотарифных счетчиков электроэнергии позволит предприятию сократить дефицит денежных средств на 17057 тыс. руб.
Подводя итоги проведения финансово-экономического анализа деятельности предприятия, оценив финансовую устойчивость функционирования и перспективы дальнейшего развития этого предприятия, необходимо сказать о целесообразности проведения такого анализа на постоянной основе. Он необходим не только при решении внутрихозяйственных задач, но и для защиты интересов партнеров, кредиторов, инвесторов и т. д. Финансово устойчивое предприятие имеет преимущества в привлечении инвестиций, получении кредитов, выборе поставщиков и потребителей, а также оно более независимо от неожиданного изменения рыночной конъюнктуры, следовательно, тем меньше риск у него стать неплатежеспособным и оказаться на краю банкротства.
Финансовая деятельность хозяйствующих субъектов постоянно находится под влиянием многочисленных внешних и внутренних факторов.
Для оценки финансовой устойчивости организации требуется проведение анализа на основе совокупности показателей, которые должны рассчитываться по данным бухгалтерской отчетности. Показатели оценки устойчивости должны быть представлены системой и отражать действительное положение организации: платежеспособность; структуру капитала; состояние основных и оборотных средств; оборачиваемость и рентабельность. Кроме этого, целесообразно проводить детерминированную комплексную оценку финансовой устойчивости предприятия на основе данных бухгалтерской отчетности по таким показателям, как коэффициенты текущей ликвидности, автономии, финансовой устойчивости, обеспеченности собственными оборотными средствами, реальной стоимости имущества, оборачиваемости активов и рентабельности активов.
Эффективность проведения финансового анализа в значительной мере зависит от качества формируемой и используемой информации, способов оценки ее аналитических возможностей, которые должны отвечать целям экономического анализа, в частности, в обосновании и принятии управленческих решений.
Описанная в дипломной работе система методических подходов в процессе оценки финансовой устойчивости хозяйствующих субъектов даёт возможность исходя из целей и задач анализа выбрать, подготовить и оценить имеющуюся информационную базу; обосновать методические подходы к проведению анализа; раскрыть расчетно-аналитические процедуры анализа и подвести его итоги; сформулировать выводы и разработать рекомендации; провести прогнозирование показателей финансовой устойчивости организации, что в конечном итоге способствует рациональному построению функциональной схемы взаимосвязей по проведению анализа, повышению его качества и эффективности.
Эта методика оценки финансовой устойчивости позволяет выполнить как экспресс-анализ, так и глубокий детализированный анализ. Она приспособлена к требованиям как внутреннего, так и внешнего пользователя, дает возможность проводить комплексный анализ и оценивать деятельность компаний в динамике и в сравнении с другими компаниями отрасли; позволяет адаптировать методику оценки финансовой устойчивости для предприятий различных организационно-правовых форм собственности.
В третьем разделе дипломной работы я предложила использовать методику анализ соотношения «затраты - объем - прибыль», который представляет собой ценный инструмент для планирования и принятия краткосрочных управленческих решений. Полученная в ходе анализа информация позволяет направлять деятельность компании в более прибыльное русло. Тем не менее, анализ соотношения «затраты - объем - прибыль» не является простой механической заменой такому сложному делу, как управление предприятием. Анализ является средством, способствующим достижению конечной цели, но сам как таковой не является.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Конституция Российской Федерации от 12 декабря 1993 года.
2. Гражданский кодекс Российской Федерации от 30 декабря 2001 года № 197 – ФЗ (в ред. от 30.06.2006 года с изм. от 11.07.2006 года).
3. О бухгалтерском учёте: Федеральный закон от 20.11.96г. № 129-ФЗ (в ред. Федерального закона от 03.11.2006 N 183-ФЗ).
4. Об акционерных обществах: Федеральный закон от 26.12.95г. № 208-ФЗ (в ред.