Оценка, анализ и диагностика финансового состояния предприятия на примере ЗАО "Челяб-МАЗ сервис и К"
Пассив баланса показывает, во-первых, какая величина средств (капитала) вложена в хозяйственную деятельность предприятия и, во-вторых, кто и в какой форме участвовал в создании имущественной массы. Все обязательства предприятия делятся между собственниками и третьими лицами. Обязательства перед собственниками состоят из капитала, который предприятие получает от акционеров и пайщиков при учреждении или в виде дополнительных взносов, и из капитала, который предприятие генерирует в процессе своей деятельности, реинвестируя прибыль. Внешние обязательства бывают долгосрочными или краткосрочными и представляют собой юридические права инвесторов или кредиторов на имущество предприятия. Статьи пассива группируются по степени срочности погашения (возврата) обязательств. В отличие от прежней трактовки пассива как "источника образования и размещения средств предприятия" в рыночной экономике он в большей мере определяется как обязательства за полученные ценности (услуги) или требования (обязательства) на полученные организацией ресурсы (активы). Анализ баланса - это сопоставление статей бухгалтерского баланса предприятия для получения финансовых (балансовых) коэффициентов, характеризующих финансовое состояние хозяйствующего субъекта и выраженное в базовых финансовых терминах - ликвидность, платежеспособность, деловая активность, рентабельность и других.
В первую очередь необходимо обратить внимание на динамику изменения валюты баланса. В 2007г. произошел прирост валюты баланса на 33,1%, в 2008 году на 23,5%. Это ускоряет развитие реальных активов предприятия, позволяет наращивать объемы хозяйственной деятельности, наращивать производственную мощность, активизирует в целом деятельность предприятия. Основная часть имущественного комплекса предприятия принадлежит оборотным активам: в 2006 году - 98,6%, в 2007 - 97,6%; в 2008 - 98,2%). Основной капитал представлен преимущественно основными средствами (соответственно 1,4%; 1,6%; 1,8%) в составе внеоборотных активов.
Структура активов за 2006-2008 гг. представлена на рисунке 5.
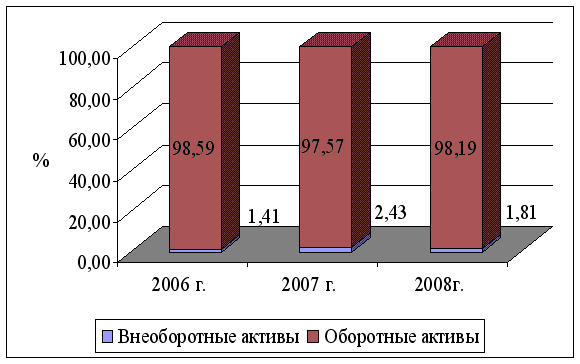
Рис. 5. Структура активов за 2006-2008 гг.
В структуре пассива велика доля краткосрочного заемного капитала (соответственно 90,2%; 65,0%; 74,5%). Причем в его структуре основную долю занимают кредиторская задолженность и займы и кредиты. В составе оборотных активов большую часть занимают запасы (соответственно 32,33%; 28,23%; 30,50%) к общей сумме оборотных активов. Структура пассивов за 2006-2008 гг. представлена на рис. 6.
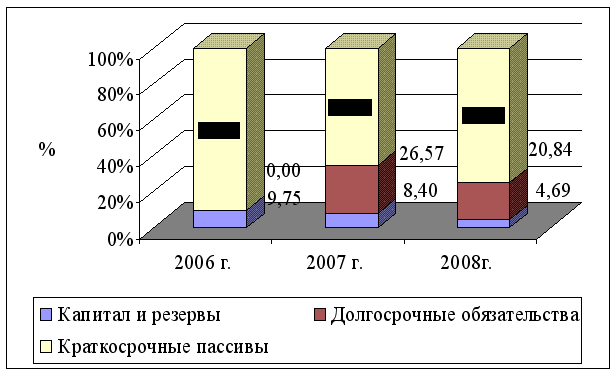
Рис. 6. Структура пассивов за 2006-2008 гг.
Результаты расчета индексов роста балансовых показателей представлены в таблице 12.
Таблица 12
Темпы роста абсолютных стоимостных показателей
ЗАО «Челяб-МАЗ сервис и К»
|
№ п.п. |
Наименование |
Код строки |
Индексы роста | ||
| 2006г. | 2007г. | 2008г. | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1 |
Основное имущество | А120 | 1,000 | 1,512 | 2,113 |
| Оборотное имущество | А290 | 1,000 | 1,318 | 1,634 | |
|
2 |
Собственный капитал | П490 | 1,000 | 1,146 | 0,791 |
| Заёмный капитал | П590+П690 | 1,000 | 1,351 | 1,736 | |
| 3 | Производственные запасы | А210 | 1,000 | 1,471 | 2,201 |
|
Денежные средства и эквиваленты |
А250+А260 |
1,000 |
1,394 |
1,728 |
|
|
4 |
Долгосрочные финансовые вложения |
А140 |
1,000 |
179,000 |
0,000 |
|
Краткосрочные финансовые вложения |
А250 |
1,000 |
0,000 |
0,000 |
|
|
5 |
Дебиторские задолженности | А230+А240 | 1,000 | 1,220 | 1,158 |
| Кредиторские задолженности | П620 | 1,000 | 0,687 | 1,201 | |
|
6 |
Долгосрочные заимствования | П590 | 1,000 | 11356,500 | 11000,000 |
| Краткосрочные обязательства | П690 | 1,000 | 0,960 | 1,356 | |
| 7 | Займы и кредиты | П610 | 1,000 | 1,291 | 1,545 |
| 8 | Валюта баланса | А300,П700 | 1,000 | 1,331 | 1,641 |
Приоритет в темпах роста в структуре активов принадлежит внеоборотным активам: долгосрочные финансовые вложения за последние три года возрастают в 2,113 раз по сравнению с 2006 годом. Данная положительная тенденция связана с привлечением инвесторов и вложением средств в развитие предприятия.
В темпах роста капитала приоритет принадлежит заемному капиталу.
Правила формирования активов подразумевают, что:
1) основные активы должны быть профинансированы за счет собственного капитала;
2) оборотные активы - преимущественно - за счет краткосрочного заемного капитала;
3) часть собственного капитала, оставшаяся после финансирования внеоборотных активов должна сформировать предприятию собственные оборотные средства.
Также основным документом финансовой отчетности является «Отчет о прибылях и убытках». Этот документ описывает доходы, расходы, налоги и прибыли предприятия в рамках определенного периода времени.
В таблице 13 приведена аналитическая форма «Отчета о прибылях и убытках».
Таблица 13
Отчёт о прибылях и убытках ЗАО «Челяб-МАЗ сервис и К» в 2006-2008 гг.
| Код | Абсолютные значения, тыс. руб. | Индекс | |||
| Наименование | стр. | 2006г. | 2007г. | 2008г. | роста |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
ВЫРУЧКА (нетто) от продажи товаров (продукции, работ, услуг) |
010 | 111801 | 142703 | 171340 | 1,533 |
|
СЕБЕСТОИМОСТЬ проданных товаров (продукции, работ, услуг) |
020 | 92695 | 135862 | 162992 | 1,758 |
| ВАЛОВАЯ ПРИБЫЛЬ | 029 | 19106 | 6841 | 8348 | 0,437 |
| ПРИБЫЛЬ ОТ ПРОДАЖ | 050 | 6887 | 6841 | 8348 | 1,213 |
| ПРОЧИЕ ОПЕРАЦИОННЫЕ ДОХОДЫ | 90 | 0 | 0 | 0 | - |
| ПРОЧИЕ ОПЕРАЦИОННЫЕ РАСХОДЫ | 100 | 2095 | 5260 | 6303 | 3,01 |
|
ПРИБЫЛЬ (УБЫТОК) ДО НАЛОГООБЛОЖЕНИЯ |
140 |
4792 |
1581 |
2045 |
0,427 |
| НАЛОГ НА ПРИБЫЛЬ и иные аналогичные обязательные платежи |
150 |
139 |
565 |
1131 |
8,137 |
| ЧИСТАЯ ПРИБЫЛЬ | 190 | 4653 | 1016 | 914 | 0,196 |
Показатель "Выручка от продажи товаров" увеличивается в 2008 году в 1,533 раза к 2006 году. Это происходит за счет увеличения объема выпускаемой продукции, который обеспечен привлечением капитала (рост валюты баланса). Анализируя «себестоимость проданных товаров», мы наблюдаем рост себестоимости в 2008 году в 1,758 раза. Рост себестоимости - явление отрицательное, более того себестоимость растет быстрее, чем выручка. Но этот рост оправдан ростом объемов продаж.
Темп роста «валовой прибыли» в 2008г. составил 43,7 % по сравнению с 2006 годом. В соответствии с «золотым правилом бизнеса» темп роста валовой прибыли должен быть выше темпа роста выручки. На данном предприятии этого не происходит.
Темп роста «чистой прибыли» в 2008г. по сравнению с 2008 годом снижается и составляет всего 19,6% по сравнению с 2006 годом.
Динамику хозяйственной деятельности ЗАО «Челяб-МАЗ сервис и К» покажем на диаграмме рисунке 7.
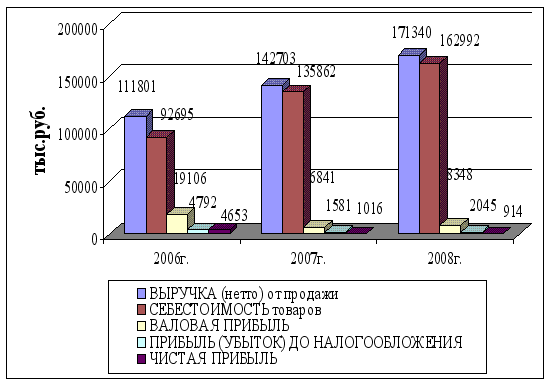
Рис. 7. Динамика хозяйственной деятельности ЗАО «Челяб-МАЗ сервис и К» в 2006-2008 гг.
Показатели прибыли являются важнейшими в системе оценки результативности и деловых качеств предприятия, степени его надежности и финансового благополучия как партнера.
Прибыль является также важнейшим источником формирования доходов бюджетов различных уровней. А также погашения долговых обязательств организации перед банками, другими кредиторами и инвесторами.
2.3 Оценка ликвидности активов (баланса) ЗАО «ЧелябМАЗсервис и К»
Задача анализа ликвидности баланса возникает в связи с необходимостью дать оценку кредитоспособности предприятия, т. е. его способности своевременно и полностью рассчитаться по своим долгам. Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы.
A1. Наиболее ликвидные активы — к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения (ценные бумаги). Данная группа рассчитывается следующим образом:
A1 = стр. 250 +стр. 260 (2)
А2. Быстро реализуемые активы — дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
А2 = стр. 240 (3)
А3. Медленно реализуемые активы — статьи раздела 2 актива баланса, включающие запасы, налог на добавленную стоимость, дебиторскую задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) и прочие оборотные активы.
А3= стр. 210 + стр. 220 + стр. 230 + стр. 270 (4)
А4. Трудно реализуемые активы — статьи раздела 1 актива баланса —
внеоборотные активы.
А4= стр. 190 (5)
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболее срочные обязательства — к ним относится кредиторская задолженность.
Пl = стр. 620 (6)
П2. Краткосрочные пассивы — это краткосрочные заемные средства и прочие краткосрочные пассивы.
П2 = стр. 610 + стр. 670 (7)
П3. Долгосрочные пассивы — это статьи баланса, относящиеся к 5 и 6 разделам, т.е. долгосрочные кредиты и заемные средства, а также доходы будущих периодов, фонды потребления, резервы предстоящих расходов и платежей.
П3 = стр. 590 + стр. 630 + стр. 640 + стр. 650 + стр. 660 (8)
П4. Постоянные пассивы или устойчивые — это статьи 4 раздела баланса «Капитал и резервы». Если у организации есть убытки, то они вычитаются.
П4 = стр. 490 [-стр. 390], (9)
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву.
Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А1>=П1; А2>=П2; А3>=П3; А4<=П4. (10)
Таблица 14
Группировка активов (критерий - степень ликвидности имущества)
| Наименование | 2006г. | 2007г. | 2008г. | |||
|
состав, тыс. руб. |
структура % |
состав, тыс. руб. |
структура % |
состав, тыс. руб. |
структура % |
|
| 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1 | ||||||
| Наиболее ликвидные активы | 1150 | 1,79 | 1603 | 1,87 | 1987 | 1,89 |
| (А250+А260) | ||||||
| А2 | ||||||
| Быстро реализуемые активы | 30397 | 47,34 | 37089 | 43,38 | 35207 | 33,42 |
| (А240) | ||||||
| А3 | ||||||
| Медленно реализуемые активы | 31761 | 49,46 | 44724 | 52,31 | 66251 | 62,88 |
| (А210+А220+А230+А270) | ||||||
| А4 | ||||||
| Трудно реализуемые активы | 907 | 1,41 | 2081 | 2,43 | 1908 | 1,81 |
| (А190) | ||||||
| БАЛАНС (А300) | 64215 | 100,00 | 85497 | 100,00 | 105353 | 100,00 |
Таблица 15
Группировка пассивов (критерий - срочность выполнения обязательств)
| 2006г. | 2007г. | 2008г. | ||||
| Наименование | состав, | структура | состав, | структура | состав, | структура |
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| П1 | ||||||
| Наиболее срочные | 31786 | 49,50 | 21840 | 25,54 | 38180 | 36,17 |
| обязательства (П620) | ||||||
Продолжение таблицы 15
| П2 | ||||||
| Краткосрочные обязательства | 26166 | 40,75 | 33766 | 39,49 | 40412 | 38,29 |
| (П610+П660) | ||||||
| П3 | ||||||
| Долгосрочные обязательства | 2 | 0,00 | 22713 | 26,57 | 22000 | 20,84 |
| (П590+П630+П640+П650) | ||||||
| П4 | ||||||
| Постоянные (устойчивые) | 6261 | 9,75 | 7178 | 8,40 | 4953 | 4,69 |
| пассивы (П490) | ||||||
| БАЛАНС (П300) | 64215 | 100,00 | 85497 | 100,00 | 105545 | 100,00 |
В нашей системе не выполняются первое неравенство во всех трех периодах:
2006г. 1150 < 31786
2007г. 1603 < 21840
2008г. 1987 < 38180
Вследствие, чего возникает платежный недостаток
2008г. A1-П1 = 1987 - 38180 = - 36193 или -1987 / 38180 = 5,2% от наиболее срочных обязательств 2008 года.
Предприятие не выполняет условие A1 >= П1 но в целом долги и активы сбалансированы.
Выполнение четвертого неравенства свидетельствует о соблюдении одного из оборотных средств.
|
А1 >= П1 Не выполняется |
А2 >= П2 выполняется |
А3 >= П3 выполняется |
|
|
(А1+А2) >= (П1+П2) Не выполняется |
A1,2,3 >= П1,2,3 Не выполняется |
||
Рис. 8. Оценка ликвидности
В случае, когда одно или несколько неравенств системы имеют противоположный знак от зафиксированного в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе в стоимостной оценке, в реальной же ситуации менее ликвидные активы не могут заместить более ликвидные.
Таблица 16
Локальная и комплексная оценка ликвидности активов
| Абсолютные значения | Индексы роста | ||||||
| Наименование | 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| локальная ликвидность группы активов | |||||||
| К1=А1/П1 | 0,036 | 0,073 | 0,052 | 1,000 | 2,029 | 1,438 | |
| К2=А2/П2 | 1,162 | 1,098 | 0,871 | 1,000 | 0,946 | 0,750 | |
| К3=А3/П3 | 15880,500 | 1,969 | 3,011 | 1,000 | 0,000 | 0,000 | |
Продолжение таблицы 16
| Ликвидность предприятия | (А1+0,9А2+0,7А3) | ||||||
| Ксов =--------------------------- | 0,876 | 0,846 | 0,796 | 1,000 | 0,967 | 0,909 | |
| (П1+П2+П3) | |||||||
| (А1+0,5А2+0,3А3) | |||||||
| Кобщ =------------------------- | 0,577 | 0,737 | 0,607 | 1,000 | 1,278 | 1,053 | |
| (П1+0,5П2+0,3П3) |
К1 - характеризует возможность покрытия своих срочных обязательств за счет денежных средств и их эквивалентов. Согласно данному коэффициенту наиболее срочные обязательства могут быть покрыты за счет денежных средств на 3,6% в 2006 году, на 7,3% в 2007 году и на 5,2% в 2007 году, что свидетельствует о недостаточных объемах денежных средств на расчетном счете предприятия. Причем данный показатель в динамике остается достаточно низким.
К2 - показывает способность предприятия расплачиваться по прочей краткосрочной задолженности за счет краткосрочной дебиторской задолженности. Однако сумма прочих краткосрочных обязательств (П2) у предприятия невелика и покрывается дебиторской задолженностью (А2) 1,162 раз в 2006 году, 1,098 раз в 2007 году, 0,871 раз в 2008 году.
КЗ - показывает способность предприятия расплачиваться по долгосрочным заемным средствам за счет реализации запасов и прочих оборотных средств. В 2006 году сумма запасов во много раз превышает сумму долгосрочного займа, коэффициент показывает достаточный уровень ликвидности по данной группе активов. В 2007 и 2008 годах сумма запасов так же превышает сумму долгосрочного займа, ликвидность по данной группе активов достаточна.
К комплексным показателям относятся Ксов, Кобщ.
Ксов - характеризует ликвидность предприятия с учетом фактора реальности поступления денежных средств. Так, 1 руб. всех своих заемных средств предприятие может погасить на 87,6 коп. в 2006 году, 84,6 коп. в 2007 году и 79,6 коп. в 2008 году (с учетом реальности поступления средств) за счет реализации текущих активов, то есть ликвидность предприятия медленно снижается.
Кобщ - также содержит ранговые коэффициенты, учитывающие вклад и значимость отдельных статей актива и пассива. С учетом реальности поступления денежных средств, предприятие рассчитывается по своим скорректированным обязательствам на 57,7% в 2006 году; 73,7% в 2007 году, 60,7% в 2008 году. В 2007 году происходит более быстрый рост активов, которые использовались в качестве источника погашения пассивов. В 2008 году рост активов замедляется. Это свидетельствует о снижении способности предприятия рассчитываться по своим обязательствам.
На рисунке 9 показана динамика ликвидности активов.
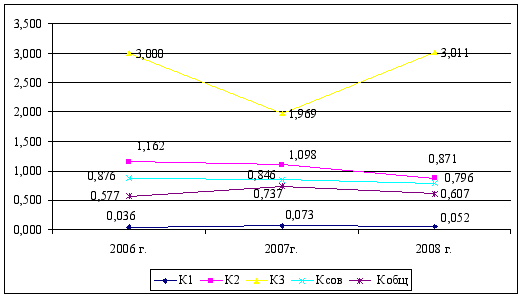
Рис. 9. Динамика изменения коэффициентов ликвидности ЗАО «ЧелябМАЗсервис и К» в 2006-2008 гг.
Анализ ликвидности баланса позволяет сделать следующие выводы: предприятие свои долговые обязательства стремится выполнить за счет денежных средств, которые поступают на расчетный счет за ранее отгруженную продукцию, однако любые перебои, связанные с ухудшением качества денежного потока заставят предприятие распродать часть своих активов, поэтому информация об их ликвидности становится вполне актуальной. В целом на предприятии долги и активы сбалансированы.
2.4. Абсолютные и относительные показатели финансовой устойчивости предприятия ЗАО «ЧелябМАЗсервис и К»
В процессе работы предприятия формируется его финансовое состояние. Оценка финансового состояния предприятия осуществляется с использованием коэффициентов финансовой устойчивости предприятия.
Финансовая устойчивость - это такое состояние финансовых ресурсов предприятия, которое обеспечивает развитие предприятия на основе роста финансовых результатов и капитала при сохранении уровня платежеспособности и кредитоспособности в условиях допустимого уровня риска заимствований.
Используя отдельные коэффициенты финансовой устойчивости предприятия изучается состав активов и пассивов и их структура.
В таблице 8 представлена оценка состояния основного имущества предприятия. Одним из первых показателей рассчитанных в этой таблице - это индекс постоянного актива. Экономический смысл этого показателя заключается в том какая доля собственного капитала, потрачена на формирование основных активов.
Таблица 17
Оценка состояния основного имущества предприятия
| Наименование | Алгоритм расчёта |
Абсолютное значение финансовых коэффициентов |
||||||||
|
числитель, тыс. руб. |
знаменатель, тыс.руб. | |||||||||
| 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Индекс постоянного актива |
Внеоборотные активы А190 |
Капитал и резервы П490 |
0,145 | 0,290 | 0,385 | |||||
| 907 | 2081 | 1908 | 6261 | 7178 | 4953 | |||||
| Коэффициент инвестирования |
Собственный капитал П490 |
Внеоборотные активы А190 |
6,903 | 3,449 | 2,596 | |||||
| 6261 | 7178 | 4953 | 907 | 2081 | 1908 | |||||
|
Коэффициент иммобилизации активов |
Внеоборотные активы А190 |
Оборотные активы А290 |
0,014 | 0,025 | 0,018 | |||||
| 907 | 2081 | 1908 | 63308 | 83416 | 103445 | |||||
|
Коэффициент соотношения текущих активов и недвижимого имущества |
Оборотные средства А290 |
Стоимость недвижимости (А120+А130) |
70,109 | 61,111 | 54,216 | |||||
| 63308 | 83416 | 103445 | 903 | 1365 | 1908 | |||||
Предприятие с каждого рубля собственного капитала сформировало в 2007г. 29, а в 2008г. 38,5 копеек внеоборотных активов. По данному показателю можно судить о наличии собственных оборотных средств. На данном предприятии сформирован профицит собственных оборотных средств, так как индекс постоянного актива в 2007 и 2008 гг. меньше 1.
Коэффициент инвестирования показывает, сколько собственного капитала сформировало предприятие с одного рубля вложенного во внеоборотные активы. Предприятие с одного рубля основного капитала сформировало в 2006 году 6 рублей 90 копеек собственных средств, в 2007 году - 3,45 рублей собственных средств, а в 2008 году - 2 рублей 60 копеек собственных средств.
Коэффициент иммобилизации активов показывает соотношение внеоборотных и оборотных активов, или сколько рублей внеоборотных активов сформировано на рубль оборотных. На предприятии один рубль оборотных средств сформировало в 2006 году 1,4копеек внеоборотных, в 2007 году 2,5 копеек и 2008 году – 1,8 копейки. Данные цифры свидетельствуют о том, что предприятие нерационально развивает оборотные активы.
Коэффициент соотношения текущей активов и недвижимого имущества показывает, сколько рублей оборотных средств приходится на один рубль стоимости недвижимости предприятия. За 2006 год предприятие на один рубль стоимости недвижимого имущества привлекло 70 рублей 11 копеек оборотных средств, в 2007 - 61 рубля 11 копеек, в 2008 - 54,22 рублей.
Оценка состояния оборотного имущества предприятия
Наряду с оценкой состояния основного имущества предприятия необходимо также провести оценку состояния оборотного имущества.
Таблица 18
Оценка состояния оборотного имущества предприятия
| Наименование | Алгоритм расчёта |
Абсолютное значение финансовых коэффициентов |
|||||||
|
числитель, тыс. руб. |
знаменатель, тыс.руб. |
||||||||
| 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
Уровень чистого оборотного капитала |
Чистый оборотный капитал (А290-П690) |
Имущество (Активы) А300 |
0,083 | 0,325 | 0,236 | ||||
| 5356 | 27810 | 24853 | 64215 | 85497 | 105353 | ||||
| Коэффициент маневренности |
Собственные оборотные средства(П490+П590-А190) |
Капитал и резервы П490 |
0,855 | 3,874 | 5,057 | ||||||
| 5356 | 27810 | 25045 | 6261 | 7178 | 4953 | ||||||
|
Коэффициент устойчивости структуры оборотных активов |
Собственные оборотные средства(П490+П590-А190) |
Текущие активы предприятия (А290) | 0,085 | 0,333 | 0,242 | ||||||
| 5356 | 27810 | 25045 | 63308 | 83416 | 103445 | ||||||
|
Коэффициент обеспеченности запасов собственными оборотными средствами |
Собственные оборотные средства(П490+П590-А190) |
Запасы товарно-материальных ценностей (А210) | 0,181 | 0,638 | 0,384 | ||||||
| 5356 | 27810 | 25045 | 29628 | 43568 | 65206 | ||||||
Одним из показателей состояния оборотного имущества является уровень чистого оборотного капитала. Данный показатель показывает долю собственного капитала, направленного на финансирование текущих активов. Предприятие, судя по положительным значениям данного показателя (2007 и 2008гг.) способно сформировать текущие активы за счет собственных средств, несмотря на то, что в динамике наблюдается снижение значения данного показателя, а именно уровень чистого оборотного капитала составлял 32,5 копейки в 2007 году и 23,6 копеек в 2008 году. Вследствие расчета показателя уровня чистого оборотного капитала можно просчитать коэффициент маневренности собственного капитала, который показывает, сколько копеек собственного капитала идет на формирование оборотных средств. Значение данного показателя в 2007 и 2008 гг. возрастает: 3 рубля 87 копеек в 2007 году, 5 рублей 6 копеек в 2008 году.
На предприятии неустойчива структура оборотных активов, так как в оборотных средствах отсутствует доля собственных оборотных средств.
Значение коэффициента устойчивости структуры оборотных активов в 2006 году составило 8,5 копеек, в 2007 – 33,3 копейки, в 2008 – 24,2 копеек. В связи недостатком у предприятия собственных оборотных средств как 2007 году, так и в 2008году, запасы товарно-материальных ценностей не могли быть профинансированы собственными источниками. Значение коэффициента обеспеченности запасов собственными оборотными средствами составило в 2006г. - 18,1 копеек, в 2007г. – 63,8 копеек, в 2008г. – 38,4 копеек.
К обобщающим показателям оценки структуры активов (капитала) предприятия можно отнести следующие показатели: доля основных средств в имуществе предприятия, доля оборотных средств в активах предприятия, уровень перманентного капитала, уровень капитала, отвлеченного из оборота предприятия.
Таблица 19
Оценка структуры активов (капитала) предприятия
| Наименование | Алгоритм расчёта |
Абсолютное значение финансовых коэффициентов |
||||||||
| числитель, тыс. руб. | знаменатель,тыс.руб. | |||||||||
| 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
|
Доля основных средств в имуществе предприятия |
Основные средства | Имущество (активы) | ||||||||
| А120 | А300 | |||||||||
| 903 | 1365 | 1908 | 64215 | 85497 | 105353 | 0,014 | 0,016 | 0,018 | ||
|
Доля оборотных средств в активах предприятия |
Оборотные активы | Активы (имущество) | ||||||||
| А290 | А300 | |||||||||
| 63308 | 83416 | 103445 | 64215 | 85497 | 105353 | 0,986 | 0,976 | 0,982 | ||
|
Уровень перманентного капитала |
Перманентный капитал | Валюта баланса | ||||||||
| (П490+П590) | П700 | |||||||||
| 6263 | 29891 | 26953 | 64215 | 85497 | 105545 | 0,098 | 0,350 | 0,255 | ||
| Уровень капитала, отвлечённого из оборота предприятия | Долго- и краткосрочн. фин. вложения | Валюта баланса | ||||||||
| (А140+А250) | А300 | |||||||||
| 29 | 716 | 0 | 64215 | 85497 | 105353 | 0,000 | 0,008 | 0,000 | ||
На предприятии доля основных средств в имуществе предприятия составляет в 2006 году 1,4%, в 2007 - 1,6%, в 2008 - 1,8%. Доля же оборотных средств в активах предприятия в 2008 году составила 98,6%, в 2007 - 97,6%, в 2008 - 98,2%. Доля показателя должна приблизительно равняться 50%. Можно сказать, что это уровень достигнут.
Уровень перманентного капитала показывает долю собственного и долгосрочного заемного капитала, вложенного в активы предприятия, или сколько в одном рубле активов собственных и приравненным к ним средств. В 2006 году уровень перманентного капитала в активах составлял 9,8 %, в 2007 – 35,0%, в 2008 - 25,5%. Повышение данного показателя говорит об увеличении финансовой устойчивости, финансовой независимости. Увеличение показателя произошло главным образов в связи с увеличением доли у предприятия нераспределенной прибыли в валюте баланса.
К обобщающим показателям оценки состояния пассивов предприятия относятся следующие показатели рыночной устойчивости предприятия: коэффициент автономии, коэффициент финансовой зависимости, коэффициент долговой нагрузки, коэффициент соотношения «длинных» и «коротких» заимствований.
Коэффициент автономии (коэффициент финансирования) характеризует, сколько собственных средств в составе инвестированного капитала. На предприятии в составе инвестированного капитала собственные средства составляют в 2006 году 9,8%, в 2007 происходит снижение до 8,4%, в 2008 году снижение до 4,7 %. При нормальном значении данного коэффициента в 0,5, или 50%, данное предприятие испытывает недостаток в собственных средствах в составе инвестированного капитала.
Коэффициент финансовой зависимости характеризует, сколько на один рубль собственных средств привлекается всего собственных и заемных средств. Предприятие на один рубль собственного капитала привлекает в 2006 году 10 рублей 26 копеек, в 2007 - 11 рублей 91 копейки, в 2008 - 21 рубль 31 копейки. При нормальном значении данного показателя не больше 2 о данном предприятии можно сказать, что оно зависимо от внешних финансовых заимствований.
Таблица 20
Оценка рыночной устойчивости предприятия (состояние пассивов)
| Наименование | Алгоритм расчёта |
Абсолютное значение финансовых коэффициентов |
|||||||||
|
Числитель, тыс. руб. |
знаменатель, тыс.руб. | ||||||||||
| 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
|
Коэффициент автономии (коэффициент финансирования) (K>0,5) |
Капитал и резервы | Финансовый капитал | |||||||||
| П490 | П700 | ||||||||||
| 6261 | 7178 | 4953 | 64215 | 85497 | 105545 | 0,098 | 0,084 | 0,047 | |||
|
Финансовый рычаг предприятия (коэффициент финансовой зависимости) (K<0,2) |
Денежный капитал | Собственный капитал | |||||||||
| П700 | П490 | ||||||||||
| 64215 | 85497 | 105545 | 6261 | 7178 | 4953 | 10,256 | 11,911 | 21,309 | |||
| Коэффициент долговой нагрузки ("плечо финансового рычага") |
Долговые обязательства (П590+П610) |
Капитал и резервы П490 |
|||||||||
| 26164 | 56479 | 62412 | 6261 | 7178 | 4953 | 4,1789 | 7,868 | 12,601 | |||
|
Коэффициент соотношения "длинных" и "коротких" заимствований |
Долгосрочные заимствования П590 |
Краткосрочные заимствования П610 |
|||||||||
| 2 | 22713 | 22000 | 26162 | 33766 | 40412 | 0,000 | 0,673 | 0,544 | |||
Таблица 21
Расширяющийся финансовый источник
| 2007г. | |||
| Наименование | Формула | прогноз, | |
| тыс. руб. | |||
| Производственные запасы, тыс. руб. | А210 | 65206 | |
|
финансовые источники |
Собственные источники | (П490-А190) | 3045 |
| Собственные оборотные ср-ва (СОС) | [(П490+П590)-А190)] | 25045 | |
| Нормальные источники финансирования (НИС) | (СОС-П610) | 65457 | |
| Дефицит (-), избыток (+) финансовых источников, | |||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||