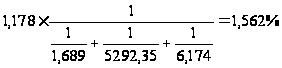Комплексный анализ итогов деятельности и состояния предприятия
За отчетный период степень износа основных фондов увеличилась незначительно (на 0,5%) увеличилась и составила 47,2%. Соответственно степень годность основных фондов уменьшилась на 0,5%. Эти показатели говорят о довольно высокой изношенности основных фондов.
Коэффициент обновления основных фондов:
Прошлый год Отчетный год
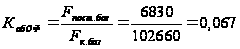
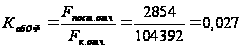
Коэффициент выбытия основных фондов
Прошлый год Отчетный год
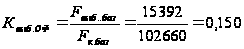
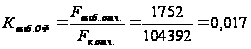
Fпост - стоимость поступивших (в базисном, отчетном периоде) основных фондов;
Fвыб. - стоимость выбывших (в базисном, отчетном периоде) основных фондов,
Fк - стоимость основных фондов на конец периода (базисного, отчетного).
Коэффициент обновления основных фондов снизился в отчетном году на 4%, что говорит об уменьшении обновления основных фондов на предприятии. Этот вывод подтверждается и значительным снижением (на 13,3%) коэффициента выбытия основных фондов.
В отчетном году коэффициент ввода (2,7%) опережает коэффициент выбытия (1,7%), Это свидетельствует о том, что обновление основных фондов на предприятии осуществляется в большей степени за счет ввода новых объектов основных средств, а не замены старых, изношенных фондов, что приводит к накоплению устаревших внеоборотных активов и сдерживает рост экономической эффективности основных фондов.
Таблица 8
Анализ эффективности использования нематериальных активов хозяйствующего субъекта
| №п/п | Показатели | Прошлый год | Отчетный год | Изменение,(+,-) |
| 1 | Выручка, тыс.руб. | 137601 | 140211 | 2610 |
| 2 | Среднегодовая стоимость нематериальных активов, гыс.руб. | 26 | 26 | 0 |
| 3 | Фондоотдача нематериальных активов, руб. | 5292 | 5393 | 100 |
| 4 | Фондоемкость нематериальных активов, руб. | 0,00019 | 0,00019 | 0 |
Фондоотдача нематериальных активов (НМА).
Прошлый год Отчетный год
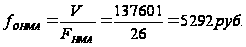
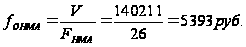
Фондоотдача НМА, показывающая объем реализованной продукции, приходящейся на 1 руб. нематериальны активов увеличилась в отчетном году по сравнению с базисным только за счет роста выручки от реализации продукции.
Фондоемкость НМА.
Прошлый год Отчетный год
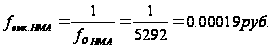
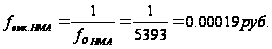
Из-за небольшого размера стоимости нематериальных активов их фондоемкость, т.е. стоимость НМА, приходящихся на единицу стоимости реализованной продукции практически равна нулю.
Проведем анализ эффективности использования трудовых ресурсов предприятия и установим какие произошли изменения.
Таблица 9
Анализ структуры и динамики численности персонала за 2007-2008гг.
|
№ п/п |
Показатели | Прошлый год | Отчетный год | Отклонение | |||
| Числ-ть | Уд. вес | Числ-ть | Уд. вес | Числ-сть | Уд. вес | ||
| 1 | Среднесписочная численность персонала-всего, чел., в том числе: | 557 | 100 | 529 | 100 | -28 | 0 |
| Основные рабочие | 390 | 70,02 | 360 | 68,05 | -30 | -1,97 | |
| Вспомогательные рабочие | 23 | 4,13 | 23 | 4,35 | 0 | 0,22 | |
| Руководители | 74 | 13,29 | 71 | 13,42 | -3 | 0,14 | |
| Специалисты | 26 | 4,67 | 29 | 5,48 | 3 | 0,81 | |
| Прочие категории | 44 | 7,90 | 46 | 8,70 | 2 | 0,80 | |
Таблица 9а
Анализ соотношения темпов роста производительности труда и средней заработной платы и его влияния на себестоимость
| №п/п | Показатели | Прошлый год | Отчетный год | Изменение (+,-) | Темп роста. % |
| 1 | Среднегодовая выработка продукции на одного работающего, тыс. руб. | 247,039 | 265,049 | 18,010 | 107,29 |
| 2 | Среднегодовая заработная плата одного работающего, тыс. руб. | 14,853 | 18,637 | 3,784 | 125,48 |
| 3 | Коэффициент опережения (отношения темпов роста производительности труда к росту заработной платы) | х | 0,855 | x | x |
| 4 | Удельный вес заработной платы в себестоимости реализованной продукции, %(d) | 6,24 | 7,22 | x | x |
| 5 | Размер увеличения себестоимости за счет соотношений между темпами роста производительности труда и средней заработной платы (Jзп / Jпт - l) х d | x | x | 0,011 | 1,058 |
1) Среднегодовая заработная плата, приходящаяся на одного работающего.
Прошлый год Отчетный год
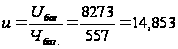 тыс.
руб.
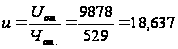 тыс.
руб.
где Uот. – фонд оплаты труда
2) Индекс производительности труда и заработной платы
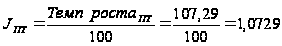
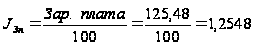
3) Коэффициент опережения (отношения темпов роста производительности труда к росту заработной платы.
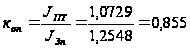
4) Удельный вес заработной платы в себестоимости реализованной продукции.
Прошлый год Отчетный год
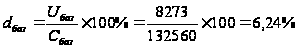
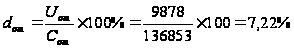
5) Размер увеличения себестоимости за счет соотношения между темпами роста производительности труда и средней заработной платы.
Размер
увеличения
=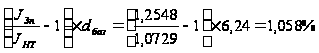
Таким образом, на рост себестоимости в отчетом периоде по сравнению с базисным:
темпы роста заработной платы опережали темпы роста производительности труда, в результате чего произошло незначительное увеличение себестоимости продукции по сравнению с базисным годом (на 1,058%);
произошло увеличение удельного веса заработной платы в структуре себестоимости продукции.
Таблица 10
Анализ динамики затрат на 1 руб. реализованной продукции
| Показатели | Прошлый год | Отчетный год | Изменение(+,-) | Темп роста, % |
| Выручка от реализации, тыс. руб. | 137 601 | 140 211 | 2 610 | 101,09 |
| Полная себестоимость реализованной продукции, тыс. руб. | 132 560 | 136 853 | 4 293 | 103,24 |
| Затраты на 1 руб. продаж, коп. | 96,3 | 97,6 | 1,3 | 101,35 |
Оценим влияние факторов на динамику затрат методом цепных подстановок.
Таблица 10а
| Подстановки | Себестоимость, тыс. руб. | Выручка. тыс. руб. | Затраты на 1 руб. реализованной продукции, коп. | Результат влияния, коп. |
| 132 560 | 137 601 | 96.3 | ||
| I | 136 853 | 137 601 | 99.5 | 3,1 |
| II | 136 853 | 140 211 | 97,6 | -1,9 |
|
Итого |
1,3 |
Итак, на рост фактических затрат, приходящихся на 1 рубль реализованной продукции (произошедший в отчетном году по сравнению с базисным годом) в значительной степени повлиял рост себестоимости продукции.
Увеличение объема выручки от реализации продукции в отчетном году примерно на 60% снизило влияние фактора роста себестоимости.
Таблица 11
Анализ себестоимости по элементам затрат за 2007-2008гг.
| Элементы затрат | Прошлый год | Отчетный год | Изменение | |||
| тыс. руб. | уд. вес. % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес. % | |
| Материальные затраты, | 106 718 | 80,51 | 107 006 | 78,19 | 288 | -2.31 |
| Амортизация основных средств | 2 266 | 1,71 | 2 660 | 1,94 | 394 | 0,23 |
| Затраты на оплату труда | 8 273 | 6,24 | 9 878 | 7,22 | 1 605 | 0,98 |
| Отчисления на социальные нужды | 3 185 | 2,40 | 3 981 | 2,91 | 796 | 0,51 |
| Прочие затраты | 12 118 | 9,14 | 13 328 | 9.74 | 1 210 | 0,60 |
| Итого по элементам затрат | 132560 | 100,00 | 136 853 | 100,00 | 4293 | - |
Фактические затраты предприятия в отчетном году выросли по сравнению с базисным годом на 4 293 тыс. руб. Рост произошел по всем элементам затрат. Изменилась несколько структура затрат: снизился удельный вес материальных затрат (на 2,3 1%) и соответственно выросла доля остальных элементов затрат в структуре себестоимости: произошло незначительное увеличение доли амортизационных отчислений, чуть больше вырос удельный вес и прочих затрат и больше всего увеличилась доля заработной платы и отчислений на социальные нужды.
Далее в таблице 12 проведем расчет операционного рычага.
Таблица 12
Расчет операционного рычага
| № | Показатели | 2007г. | 2008г. | Изменение |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Выручка от продаж, тыс. руб. | 137 601 | 140 211 | 2 610 |
| 2. | Полная себестоимость реализованной товарной продукции, тыс. руб., в том числе: | 132 560 | 136 853 | 4 293 |
| Сумма переменных затрат, тыс. руб. | 103 397 | 106 745 | 3349 | |
| Сумма постоянных затрат, тыс. руб. | 29 163 | 30 108 | 944 | |
| 3. | Прибыль от продаж, тыс. руб. | 5041 | 3358 | -1683 |
| 4. | Маржинальная прибыль, тыс. руб. | 34201 | 33466 | -735 |
| 5. | Уровень операционного рычага | 6,79 | 9,97 | 3,18 |
Операционный
рычаг =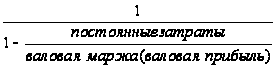
Запас финансовой прочности тем выше, чем ниже сила операционного рычага. В отчетном периоде сила операционного рычага увеличилась, значит снизился запас финансовой прочности.
Далее проведем анализ динамики и структуры финансовых результатов в таблице 13.
Таблица 13
Анализ динамики и структуры финансовых результатов
| № п/п | Показатели | Прошлый год | Отчетный год | Изменение | ||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | темп роста, % | ||
| 1 | Прибыль (убыток) от продаж. | 5 041 | 155.97 | 3358 | 115.08 | -1 683 | -40.89 | 66,61 |
| 2 | Проценты к получению. | - | - | - | - | - | - | - |
| 3 | Проценты к уплате | - | - | - | - | - | - | - |
| 4 | Доходы от участия в других организациях | - | - | - | - | - | - | - |
| 5 | Прочие доходы | 905 | 28,0 | 1722 | 59,01 | 817 | 31,01 | 190,28 |
| 6 | Прочие расходы | 2714 | 83,97 | 2162 | 74,09 | -552 | -9,88 | 79,66 |
| 7 | Итого прибыль (убыток) до налогообложения | 3232 | 100,00 | 2918 | 100,00 | -314 | X | 90,28 |
| 8 | Налог на прибыль и иные аналогичные обязательные платежи | 1 536 | 47.52 | 1 266 | 43,39 | -270 | -4,14 | 82,42 |
| 9 | Чистая прибыль | 1 696 | 52,48 | 1 652 | 56,61 | -44 | 4,14 | 97,41 |
Как видно из таблицы 13, наиболее значительную долю в налогооблагаемой прибыли предприятия составляет прибыль, полученная от основной деятельности. В тоже время ее удельный вес снизился в отчетном году по сравнению с базисным на 40,89%.
В отчетном году значительно выросла (на 31,01%) доля прочих доходов предприятия. Всего удельный вес прочих доходов составил в отчетном году 59,01%. В тоже время, доля прочих расходов, понесенных при получении прочих доходов, даже незначительно снизилась по сравнению с базисным периодом (на 552 тыс. руб.). Хотя динамика изменения операционных доходов и расходов является положительной, сальдо операционных доходов и расходов является величиной отрицательной и предприятию необходимо и в дальнейшем вести работу в направлении увеличения доходности по операциям от прочей деятельности.
В отчетном году по сравнению с базисным, незначительно снизился удельный вес суммы платежей в бюджет по налогу на прибыль иных отвлеченных средств и, соответственно вырос удельный вес чистой прибыли, остающейся в распоряжении предприятия.
Таблица 14
Факторный анализ чистой прибыли
| № п/п | Показатели | Прошлый период | Отчетный период | Отклонение | |
| абсолют. | % | ||||
| 1 | Выручка от реализации, без НДС тыс. руб. | 137 601 | 140 211 | 2 610 | 1.90 |
| 2 | Себестоимость продукции, тыс. руб. | 132 560 | 136 853 | 4 293 | 3,24 |
| 3 | Себестоимость продукции в % к выручке (доходность производства продукции) | 96,34 | 97,61 | 1,27 | 1.32 |
| 4 | Прибыль от реализации продукции, тыс. руб. | 5041 | 3 358 | -1 683 | -33,39 |
| 5 | Уровень рентабельности, % | 3.80 | 2.45 | -1,35 | -35,48 |
| 6 | Прибыль от реализации продукции в % к выручке | 3,66 | 2,39 | -1,27 | -34,63 |
| 7 | Прочие доходы, тыс. руб. | 905 | 1722 | 817 | 190,28 |
| 8 | Прочие расходы, тыс. руб. | 2714 | 2162 | -552 | 79,66 |
| 9 | Прибыль до налогообложения, тыс. руб. | 3 232 | 2 918 | -314 | -9.72 |
| 10 | Налог на прибыль, тыс. руб. | 1 536 | 1 266 | -270 | -17,58 |
| 11 | Чистая прибыль, тыс. руб. | 1 696 | 1 652 | -44 | -2,59 |
Определим влияние изменения факторов: выручки, себестоимости, операционных доходов и расходов, внереализационных доходов и расходов, налога на прибыль на величину чистой прибыли.
Расчет произведем методом цепных подстановок.
ПЧ = V – C + Прдох – Пррас –НалПр
Таблица 14а
| Подстановки | Выручка от реализации. без НДС тыс. руб. | Себестоимость продукции. тыс. руб. | Прочие доходы, тыс. руб. | Прочие расходы, тыс. руб. | Налог на прибыль. тыс. руб. | Чистая прибыль. тыс. руб. | Результат влияния. тыс.руб. |
| 137 601 | 132 560 | 905 | 2714 | 1 536 | 1 696 | ||
| 1 | 140 211 | 132 560 | 905 | 2714 | 1 536 | 4 306 | 2 610 |
| II | 140 211 | 136 853 | 1722 | 2714 | 1 536 | 703 | -3 603 |
| III | 140 211 | 136 853 | 1722 | 2162 | 1 536 | 970 | 267 |
| IV | 140 211 | 136 853 | 1722 | 2162 | 1 536 | 1 097 | 127 |
| V | 140 211 | 136 853 | 1722 | 2162 | 1 536 | 1 382 | 285 |
| VI | 140 211 | 136 853 | 1722 | 2162 | 1 266 | 1 652 | 270 |
| Итого | -44 |
Существенное влияние на изменение величины чистой прибыли оказали факторы: выручка от реализации продукции и себестоимость продукции.
В результате увеличения выручки в отчетном году по сравнению с базисным, величина чистой прибыли выросла на 2 610 тыс. руб.
В результате увеличения себестоимости в отчетном году, величина чистой прибыли уменьшилась на 3 606 тыс. руб.
В результате изменения факторов прочих доходов и расходов, налога на прибыль величина чистой прибыли выросла в общей сложности на 682 тыс. руб.
Для определения влияния на прибыль факторов: доходности производства продукции, уровня рентабельности, величины прибыльности преобразуем формулу определения чистой прибыли:
V – C = Ппрод.
Опдох - Опрас + Вндох - ВнРас. - НалПр = Прочдох и рас.,
Тогда
ПЧ = Ппрод ± Прочдох и рас.,
где Ппрод - прибыль от реализации продукции.
Величина прочих доходов и расходов базисного периода равна
Прочдоз и рас., = 905 - 2714 - 1536 = - 3345 тыс. руб.
Тогда формула примет следующий вид
ПЧ = Ппрод - 3345
Определим влияние изменения величины доходности производства продукции (Д).
Д ,
Тогда
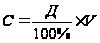
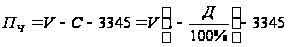
Влияние изменения величины себестоимости в % к выручке составит:
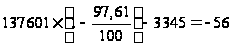 тыс.
руб.
Таким образом, в результате увеличения процентного содержания себестоимости в составе выручки на 1,32% произошло снижение чистой прибыли на 56 тыс. руб.
Определим влияние изменения уровня рентабельности продукции.
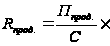 100%,
тогда
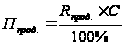
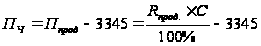
Влияние изменения уровня рентабельности составит
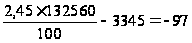 тыс.
руб.
Таким образом, в результате уменьшения уровня рентабельности продукции на 35,48% в отчетном году по сравнению с базисным произошло снижение чистой прибыли на 97 тыс. руб.
Определим влияние изменения уровня рентабельности продаж (прибыльности продукции).
100%,
тогда
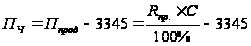
Влияние изменения уровня прибыльности составит
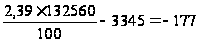 тыс.
руб.
Таким образом, в результате уменьшения прибыльности продукции (уровня рентабельности продаж) на 34,63% в отчетном году по сравнению с базисным произошло снижение чистой прибыли на 177 тыс. руб.
Таблица 15
Показатели рентабельности предприятия (%)
| № п/п | Показатели | Прошлый год | Отчетный год | Изменение (+,-) |
| 1 | Рентабельность капитала | 1,634 | 1,545 | -0,089 |
| 2 | Рентабельность собственного капитала | 2.157 | 2,101 | -0,056 |
| 3 | Рентабельность продаж (реализации) | 3,633 | 2,395 | -1,238 |
| 4 | Рентабельность продукции | 3,803 | 2,454 | -1,349 |
| 5 | Рентабельность производственных фондов | 3,229 | 3,085 | -0.144 |
| 6 | Рентабельность текущих активов | 7,609 | 5,592 | -2,017 |
| 7 | Рентабельность основных фондов | 2,871 | 2,139 | -0,732 |
| 8 | Рентабельность финансовых вложений | 1 679,21 | 1 635,64 | -43,57 |
I) Для расчета показателей рентабельности необходимо рассчитать:
- средний размер капитала `К ;
- средний размер собственного капитала`Ксоб.;
- средний размер производственных фондов `Fпр;
- средний размер текущих активов `Е;
- средний размер основных фондов `Fпр;
- средний размер финансовых вложений `Ф .
Для определения среднего размера производственных фондов необходимо остаточную стоимость основных фондов (строка 120 бухгалтерского баланса), используемую для расчета, уменьшить на стоимость основных средств непроизводственного назначения (строка 372 формы № 5) (Амортизация по ним не начисляется).
Прошлый год Отчетный год
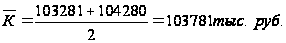
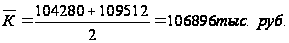
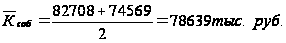
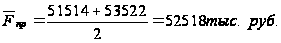
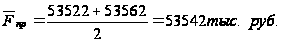
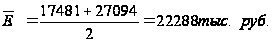
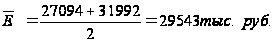
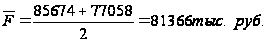
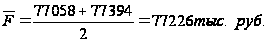
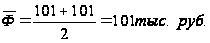
2) Расчет показателей рентабельности
- Рентабельность капитала
Прошлый год Отчетный год
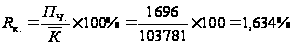
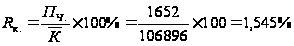
Рентабельность собственного капитала
Прошлый год
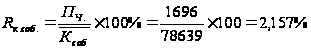
Отчетный год
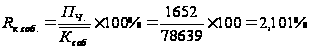
Рентабельность продаж
Прошлый год
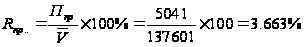
Отчетный год
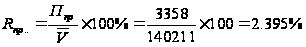
- Рентабельность продукции
Прошлый год
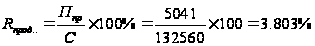
Отчетный год
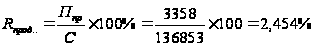
Рентабельность производственных фондов
Прошлый год
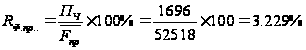
Отчетный год
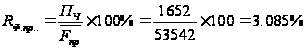
Рентабельность текущих активов
Прошлый год
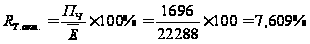
Отчетный год
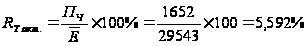
Рентабельность основных фондов
Прошлый год Отчетный год
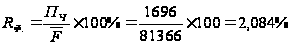
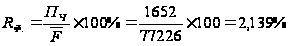
Рентабельность финансовых вложений
Прошлый год
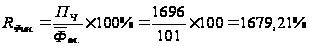
Отчетный год
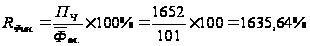
В отчетном году по сравнению с базисным произошло снижение всех показателей рентабельности, причем показатели рентабельности продукции, продаж, использования текущих активов снизились значительно. Это произошло в результате увеличения себестоимости продукции и среднегодовой величины оборотных активов. Предприятию необходимо разработать меры по снижению себестоимости продукции производственных запасов.
Таблица 16
Анализ влияния факторов на изменение рентабельности капитала
| № п/п | Показатели | Прошлый год | Отчетный год | Изменение |
| 1 | Прибыль, тыс. руб. | 1 696 | 1 652 | -44 |
| 2 | Выручка от реализации, тыс. руб. | 137 601 | 140 211 | 2 610 |
| 3 | Прибыль в % к выручке. | 1.233 | 1,178 | -0.054 |
| 4 | Средний остаток оборотных средств, тыс. руб. | 22 288 | 29 543 | 7 255 |
| 5 | Среднегодовая стоимость основных фондов, тыс. руб. | 81 467 | 77 327 | -4010 |
| 6 | Среднегодовая стоимость нематериальных активов. тыс. руб. | 26 | 26 | 0 |
| 7 | Среднегодовая стоимость капитала, тыс. руб. | 103 781 | 106 896 | 3 115 |
| 8 | Рентабельность капитала, % | 1,634 | 1,545 | -0,089 |
| 9 | Коэффициент оборачиваемости оборотных средств, обороты. | 6,174 | 4,746 | -1,428 |
| 10 | Фондоотдача основных фондов и прочих внеоборотных активов, руб. | 1.689 | 1,813 | 0,124 |
| 11 | Фондоотдача нематериальных активов, руб. | 5 292,35 | 5 392,73 | 100.38 |
| 12 | Влияние на изменение рентабельности капитала изменения: | |||
| а) прибыли в % к выручке | x | x | -0,072 | |
| б) коэффициента оборачиваемости оборотных средств | x | x | -0.106 | |
| в) фондоотдачи основных средств | x | x | 0,089 | |
| г) фондоотдачи нематериальных активов | x | x | 0.0 |
Средний размер капитала (`К), используемый в расчете рентабельности определяется по формуле:
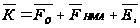
где `FO - среднегодовая стоимость основных фондов и где прочих внеоборотных активов (незавершенного строительства и финансовых вложений);
`FHMA - среднегодовая стоимость НМА;
`E - среднегодовая стоимость оборотных средств.
- Рентабельность капитала
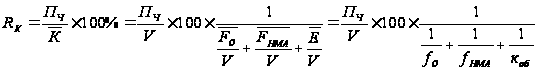
Определим влияние факторов: прибыльности продукции, фондоотдачи ОС, фондоотдачи НМА. коэффициента оборачиваемости оборотных средств на изменение уровня рентабельности методом цепных подстановок.
- Рентабельность капитала в базовом периоде равна:
финансовый себестоимость реализация факторный
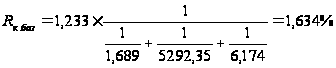
1-я подстановка
Определим влияние изменения прибыли на 1 руб. выручки (рентабельности продаж):