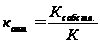Комплексный анализ итогов деятельности и состояния предприятия
1.562 – 1.634 = -0,072%
В результате снижения прибыльности продукции (уменьшения прибыли на 1 руб. выручки) произошло уменьшение рентабельности на 0,072%.
2-я подстановка
Определим влияние изменения фондоотдачи основных фондов.
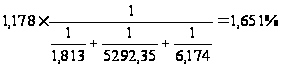
1.651 – 1.562 = 0,089%
В результате увеличения фондоотдачи основных фондов на 0,124 руб. рентабельность капитала повысилась на 0,089%.
3-я подстановка
Определим влияние изменения фондоотдачи НМА.
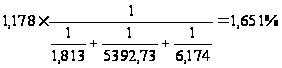
1.651 – 1.651= 0.0%
В результате увеличения фондоотдачи НМА на 100,38 руб. рентабельность капитала практически не изменилась.
4-я подстановка
Определим влияние изменения оборачиваемости оборотных средств.
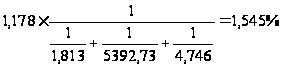
1.545 – 1.651 = 0.106%
В результате уменьшения коэффициента оборачиваемости оборотных средств на 1,428 оборота рентабельность капитала снизилась в отчетном году на 0,106%. Таким образом, наиболее значительную роль в снижении рентабельности капитала сыграло уменьшение оборачиваемости оборотных средств в отчетном году по сравнению с базисным. Увеличение фондоотдачи основных средств снизило негативное влияние снижения показателей прибыльности продукции и оборачиваемости оборотных средств.
Таблица 17
Определение точки безубыточности деятельности и запаса финансовой прочности
| №п/п | Показатели | Сумма, тыс. руб. |
| 1 | Выручка от реализации продукции | 140 211 |
| 2 | Полная себестоимость – всего, в том числе: | 136 853 |
| условно-постоянные затраты | 25 318 | |
| переменные затраты | 111 535 | |
| 3 | Критическая точка объема реализации, обеспечивающая покрытие всех затрат (точка нулевой рентабельности) | 123792 |
| 4 | Среднемесячная реализация, ниже которой предприятие будет работать с убытком | 10 316 |
| 5 | Запас финансовой прочности, в тыс. руб.в % | 16 41911,71% |
1) Критическая точка объема реализации
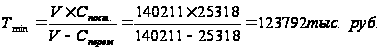
2) Среднемесячная реализация, ниже которой предприятие будет работать с убытком:
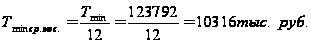
3) Запас финансовой прочности предприятия
Запас прочности = V - Тmin = 140 211 – 123 792 = 16 419 тыс. руб.
4) Запас финансовой прочности в процентах к выручке
Запас
прочности =
 100%
= 11,71 %
На основании проведенного анализа можно сделать вывод о том, что у предприятия имеется сравнительно небольшой запас финансовой прочности.
При снижении объемов продаж более чем на 12% предприятие начнет нести убытки.
Для увеличения запаса финансовой прочности предприятию необходимо разработать комплекс мер по снижению условно-переменных затрат, соответственно, увеличению маржинальной прибыли.
Таблица 18
Анализ оборачиваемости оборотных средств предприятия
| № п/п | Показатели | Прошлый год | Отчетный год | Изменение |
| 1 | Выручка от реализации, тыс. руб. | 137601 | 140211 | 2610 |
| 2 | Средний остаток оборотных средств, тыс. руб. | 22288 | 29 543 | 7255 |
| 3 | Средний остаток по вичам оборотных средств: | |||
| запасов | 14851 | 19003 | 4152 | |
| готовой продукции | 3 110 | 3 404 | 294 | |
| дебиторской задолженности | Г) 578 | 9770 | 3 192 | |
| 4 | Средняя продолжительность одного оборота, дни: | |||
| всех оборотных средств | 58,31 | 75,85 | 17.54 | |
| запасов | 38,85 | 48.79 | 9.94 | |
| готовой продукции | 8.14 | 8,74 | 0.60 | |
| дебиторской задолженности | 17,21 | 25.08 | 7.88 | |
| 5 | Коэффициент оборачиваемости, обороты: | |||
| всех оборотных средств | 6,17 | 4,75 | -1,43 | |
| запасов | 9,27 | 7.38 | -1,89 | |
| готовой продукции | 44.24 | 41,20 | -3,05 | |
| дебиторской задолжснности | 20,92 | 14.35 | -6,57 | |
| 6 | Коэффициент нагружи оборотных средств в обороте, руб. | 0,16 | 0,21 | 0.05 |
1) Определим средние остатки по визам оборотных средств:
Прошлый год Отчетный год
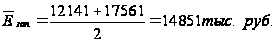
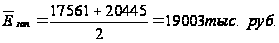
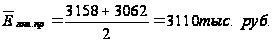
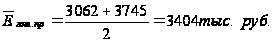
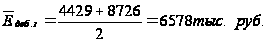
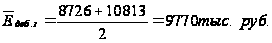
2)
Средняя продолжительность
одного оборота
(LE) определяется
по формуле:
 где Т - продолжительность
анализируемого
периода в днях.
Продолжительность
базисного и
отчетного
периодов принимается
равной 360 дням.
Прошлый год Отчетный год
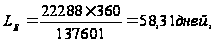
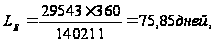
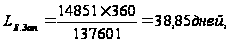
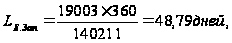
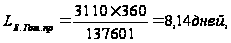
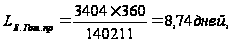
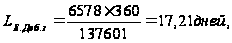
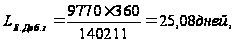
3) Коэффициент оборачиваемости
Прошлый год Отчетный год
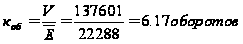
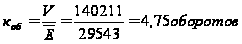
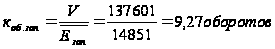
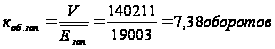
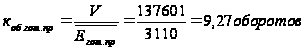
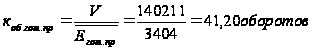
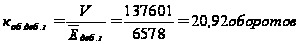
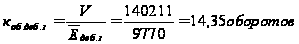
4) Коэффициент загрузки оборотных средств в обороте
Прошлый год Отчетный год
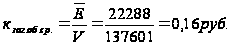
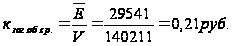
В отчетном периоде по сравнению с базисным произошел рост оборотных средств, как в целом, так и по статьям их учета. Это привело к увеличению продолжительности одного оборота и, соответственно, к снижению коэффициента оборачиваемости оборотных средств, а значит увеличению коэффициента загрузки оборотных средств в обороте. В результате снижение коэффициента оборачиваемости происходит снижение прибыли предприятия
Таблица 19
Анализ влияния факторов на коэффициенты оборачиваемости
№ п/п |
Коэффициент оборачиваемости | Прошлый год | Отчетный год | Изменение | ||
| всего | в т. ч. за счет изменений | |||||
| Объема реализации | Средних остатков средств | |||||
| 1 | Всех активов | |||||
| 2 | Текущих активов | 6,17 | 4,75 | -1,43 | 0,12 | -1,54 |
| 3 | Запасов и затрат | 9,27 | 7,38 | -1,89 | 0,18 | -2,06 |
| 4 | Готовой продукции | 44,24 | 41,20 | -3,05 | 0,84 | -3,89 |
| 5 | Дебиторской задолженности | 20,92 | 14,35 | -6,57 | 0,40 | -6,96 |
Для анализа влияния факторов: объема реализации продукции и среднегодовой стоимости оборотных активов на коэффициенты оборачиваемости оборотных средств воспользуемся методом цепных подстановок.
1) Коэффициент оборачиваемости текущих активов.
| Подстановки | Объем реализации.тыс. руб | Стоимость текущих активов, тыс. руб. | Коэффициент оборачиваемости текущих активов, обороты. | Результат влияния, обороты |
| 137 601 | 22 288 | 6,17 | ||
| I | 140 211 | 22 288 | 6,29 | 0,12 |
| II | 140 211 | 29 543 | 4,75 | -1,54 |
|
Итого |
-1,42 |
Увеличение объема реализации привело к увеличению коэффициента оборачиваемости на 0,12 оборота.
Увеличение стоимости текущих активов привело к уменьшению коэффициента оборачиваемости на 1,54 оборота.
2) Коэффициент оборачиваемости запасов.
| Подстановки | Объем реализации.тыс. руб. | Стоимость запасов тыс. руб. | Коэффициент оборачиваемости запасов, обороты. | Результат влияния, обороты |
| 137 601 | 14 851 | 9,27 | ||
| I | 140 211 | 14 851 | 9,44 | 0,18 |
| II | 140 211 | 19 003 | 7,38 | -2,06 |
|
Итого |
-1,89 |
Увеличение объема реализации привело к увеличению коэффициента оборачиваемости на 0,18 оборота.
Увеличение стоимости запасов привело к уменьшению коэффициента оборачиваемости на 1,89 оборота.
3) Коэффициент оборачиваемости готовой продукции
| Подстановки | Объем реализации.тыс. руб. | Стоимость готововой продукции, тыс. руб. | Коэффициент оборачиваемости готововой продукции, обороты. | Результат влияния, обороты |
| 137 601 | 3 110 | 44,24 | ||
| I | 140 211 | 3 110 | 45,08 | 0,84 |
| II | 140 211 | 3 404 | 41,20 | -3,89 |
|
Итого |
-3,05 |
Увеличение объема реализации привело к увеличению коэффициента оборачиваемости на 0,84 оборота.
Увеличение стоимости готовой продукции привело к уменьшению коэффициента оборачиваемости на 3,89 оборота.
4) Коэффициент оборачиваемости дебиторской задолженности
| Подстановки | Объем реализации.тыс. руб. | Стоимость дебитор. задолжен-ности, тыс. руб. | Коэффициент оборачиваемости дебитор. задолжен-ности, обороты. | Результат влияния, обороты |
| 137 601 | 6 578 | 20,92 | ||
| I | 140 211 | 6 578 | 21,32 | 0,40 |
| II | 140 211 | 9 770 | 14,35 | -6,96 |
|
Итого |
-6,57 |
Увеличение объема реализации привело к увеличению коэффициента оборачиваемости на 0,40 оборота.
Увеличение стоимости дебиторской задолженности привело к уменьшению коэффициента оборачиваемости на 6,96 оборота.
Увеличение выручки от реализации продукции в незначительной мере повлияло на скорость оборачиваемости оборотных средств предприятия (от 0,12 до 0,84 оборота). Увеличение стоимости оборотных средств значительно снизило их оборачиваемость. Наибольшее влияние на снижение оборачиваемости оказало увеличение дебиторской задолженности предприятия.
Таблица 20
Расчет влияния оборачиваемости на размер текущих активов
|
№ п/п |
Оборотные активы | Оборачиваемость в днях | Влияние на размер оборотных средств, тыс. руб. | |||
| Прошлый год | Отчетный год | Изменения, (+,-) | высвобождение средства | Дополнительное привлечение средств | ||
| 1 | Текущие активы | 58,31 | 75,85 | 17,54 | - | 6 832 |
| 2 | Запасы | 38,85 | 48,79 | 9,94 | - | 3 870 |
| 3 | Готовая продукция | 8,14 | 8,74 | 0,60 | - | 235 |
| 4 | Дебиторская задолженность | 17,21 | 25,08 | 7,88 | - | 3 067 |
В отчетном периоде произошло увеличение времени оборачиваемости оборотных активов, что привело к дополнительному привлечению оборотных средств. В результате произошло ухудшение финансового состояния предприятия (снизилась маржинальная прибыль предприятия). В таблице 21 проводится анализ денежных средств осуществляется по видам деятельности (текущей, инвестиционной, финансовой) и исследуется структура притока и оттока денежных средств по предприятию в целом.
Информационным источником для проведения анализа стала ф.№4 «отчет о движении денежных средств» за 2008 год.
Таблица 21
Анализ движения денежных потоков за 2008 год
| № п/п | Показатели | За отчетный год | Уд. вес, % |
| 1 | Остаток денежных средств на начало года | 152 | X |
| 2 | Поступление денежных средств от текущей деятельности: | ||
| от покупателей и заказчиков | 137656 | 100,00% | |
| авансы | 0 | ||
| прочие поступления | 0 | ||
| Итого поступило от текущей деятельности | 137656 | 100,00% | |
| 3 | Расход денежных средств на текущую деятельность: | ||
| Оплата товаров, работ, услуг, сырья и проч. | 118701 | 86,31% | |
| Оплата труда | 11912 | 8,66% | |
| Выплата дивидендов, процентов | |||
| Расчеты по налогам и сборам | 2968 | 2,16% | |
| Командировочные расходы | |||
| Прочие расходы | 3943 | 2,87% | |
| Итого расход на текущую деятельность | 137524 | 100,00% | |
| 4 | Чистые денежные средства от текущей деятельности | 132 | |
| 5 | Поступление денежных средств от инвестиционной деятельности: | ||
| Выручка от продажи основных средств и прочих внеоборотных активов | |||
| Выручка от продажи ценных бумаг и прочих финансовых вложений | |||
| Полученные дивиденды | |||
| Полученные проценты | |||
| Поступления от погашения займов, предоставленных другим организациям | |||
| Итого поступило от инвестиционной деятельности | 100 | ||
| 6 | Расход денежных средств на инвестиционную деятельность | ||
| Приобретение дочерних организаций | |||
| Приобретение основных средств и прочих внеоборотных активов | |||
| Приобретение ценных бумаг и иных финансовых вложений | |||
| Предоставление займов другим организациям | |||
| Итого расход на инвестиционную деятельность | 100 | ||
| 7 | Чистые денежные средства от инвестиционной деятельности | ||
| 8 | Поступление денежных средств от финансовой деятельности: | ||
| Поступление от эмиссии акций и иных долевых бумаг | |||
| Поступления от займов и кредитов, предоставленных другими организациями | |||
| Выручка от реализации краткосрочных ценных бумаг | |||
| Итого поступило от финансовой деятельности | 100 | ||
| 9 | Расход денежных средств на финансовую деятельность: | ||
| - погашение займов и кредитов (без процентов) | |||
| - погашение обязательств по финансовой аренде | |||
| - приобретение краткосрочных ценных бумаг | |||
| - итого расход на финансовую деятельность | 100 | ||
| 10 | Чистые денежные средства от финансовой деятельности | ||
| 11 | Поступило всего денежных средств, в том числе: | 137656 | 100,00% |
| От текущей деятельности | 137656 | 100,00% | |
| От инвестиционной деятельности | |||
| От финансовой деятельности | |||
| 12 | Расход денежных средств всего, в том числе: | 137524 | 100,00% |
| на текущую деятельность | 137524 | 100,00% | |
| на инвестиционную деятельность | |||
| на финансовую деятельность | |||
| 13 | Чистое увеличение (уменьшение) денежных средств | 132 | X |
| 14 | Остаток денежных средств на конец отчетного года | 284 | X |
Из таблицы 21 следует, что остаток денежных средств вырос в 2008г. на 132 тыс. руб. На это повлиял приток денежных средств от текущей деятельности в сумме 132 тыс.руб. Инвестиционная и финансовая деятельности в отчетный период не осуществлялась.
Таблица 22
Анализ динамики и структуры активов за 2008 год
| Актив | Абсолютная сумма, тыс. руб. | Удельный вес, % | Изменения (-, +) | |||||
| На начало года | На конец года | На начало года | На конец года | Тыс. руб. | Удельный вес, % | Темп роста, % | ||
| 1 | Внеоборотные активы, всего | 77186 | 77520 | 74,02 | 70,79 | 334 | - 3,23 | 100,43 |
| в том числе: | ||||||||
| основные средства | 55 005 | 55 112 | 52,75 | 50,33 | 107 | -2,42 | 100,19 | |
| незавершенное производство | 22 053 | 22282 | 21,15 | 20,35 | 229 | -0,80 | 101,04 | |
| 2 | Оборотные активы, всего | 27 094 | 31992 | 25.98 | 29,21 | 4898 | 3,23 | 118,08 |
| в том числе: | ||||||||
| запасы | 17561 | 20 445 | 16.84 | 18,67 | 2884 | 1,83 | 116.42 | |
| дебиторская задолженность | 8726 | 10813 | 8,37 | 9,87 | 2087 | 1,51 | 123,92 | |
| краткосрочные финансовые вложения | - | - | - | - | - | - | - | |
| денежные средства | 110 | 152 | 0,11 | 0,14 | 42 | 0,03 | 138,18 | |
| 3 | Всего активы | 104 280 | 109512 | X | X | 5232 | X | 105,02 |
В отчетном году по сравнению с базисным произошло незначительное изменение структуры активов предприятия. Удельный вес внеоборотных активов понизился на 3,23%, а оборотных активов - соответственно вырос на ту же величину. Это произошло в результате увеличения в отчетном году величины оборотных активов. Темп прироста по ним составил 18,08%, в то время, как стоимость внеоборотных активов практически не изменилась (темп прироста составил 0,43%).
В составе внеоборотных активов наибольшая часть представлена основными производственными фондами и незавершенным строительством, причем по обоим показателям наблюдается незначительный рост (темп прироста составил 0,19% и 1,04% соответственно). Это говорит о том, что предприятие ориентировано на создание материальных условий расширения основной деятельности предприятия.
В отчетном периоде произошло значительное увеличение величины оборотных активов предприятия. В целом их размер увеличился на 118,08% по сравнению с базисным годом.
Это произошло в основном из-за увеличения запасов и дебиторской задолженности предприятия (темп прироста составил 16,42% и 23,92% соответственно). В тоже время (по данным предыдущих расчетов) темп прироста выручки составил 1,90%, а размер прибыли от реализации продукции снизился по сравнению с базисным годом. Таким образом, наблюдается превышение темпов прироста активов над темпами прироста финансовых результатов (выручки и прибыли), что говорит о снижении эффективности деятельности предприятия.
Таблица 23
Анализ состава и динамики дебиторской задолженности
| №п/п | Показатели | На начало периода | На конец периода | Изменение | ||||
| тыс. руб. | уд. вес. % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес. % | темп роста. % | ||
| 1 | Дебиторская задолженность (до 12 месяцев) | - | - | - | - | - | - | - |
| 2 | Дебиторская задолженность (в течение 12 месяцев), всего | 8726 | 100.00 | 10813 | 100,00 | 2087 | 0,00 | 123,92 |
| в том числе: | ||||||||
| покупатели и заказчики. | 8685 | 99.53 | 10733 | 99,26 | 2048 | -0,27 | 123,58 | |
| векселя к получению | - | — | - | - | - | - | - | |
| задолженность дочерних и зависимых обществ | - | - | - | - | - | - | - | |
| авансы выданные | - | - | - | - | - | - | - | |
| прочие дебиторы | 41 | 0,47 | 40 | 0.37 | -1 | -0,10 | 97,56 | |
| 3 | Просроченная дебиторская задолженность, всего | 2935 | 33,64 | 1 557 | 14,40 | -1 378 | -19,24 | 53.05 |
| в том числе: | ||||||||
| - длительностью свыше 3-х месяцев. | 878 | 10,06 | 698 | 6,46 | -180 | -3,61 | 79,50 |
В отчетном периоде произошло значительное увеличение дебиторской задолженности предприятия. Тем прироста составил 23,92%. Это свидетельствует о неосмотрительной кредитной политике предприятия по отношению к покупателям.
В отчетном периоде произошло существенное снижение просроченной дебиторской задолженности. Ее удельный вес понизился на 19,24% и составил на конец отчетного периода 14,4%. Таким образом, уменьшились ранее замороженные в дебиторской задолженности оборотные средства, а значит, увеличилась оборачиваемость капитала.
Уменьшился размер просроченной дебиторской задолженности длительностью свыше 3- месяцев.
Таблица 24
Анализ динамики и структуры пассивов
| № п/п |
Пассив |
Абсолютная сумма, тыс. руб. | Удельный вес. % | Изменения (-,+) | ||||
| на начало года | на конец года | на начало года | на конец года | тыс. руб. | удельный вес, % | темп роста. % | ||
| 1 | Капитал и резервы, всего | 74 569 | 75 673 | 71,51 | 69,10 | 1 104 | -2,41 | 101,48 |
| в том числе: | ||||||||
| уставный капитал | 470 | 470 | 0,45 | 0,43 | 0 | -0,02 | 100.00 | |
| добавочный капитал | 76 037 | 77 126 | 72,92 | 70,43 | 1 089 | -2,49 | 101,43 | |
| резервный капитал | - | - | - | - | - | - | - | |
| нераспределенная прибыль | - | - | - | - | - | - | - | |
| непокрытый убыток | 3579 | 4376 | 3,43 | 4,00 | 797 | 0,56 | 122,27 | |
| 2 | Долгосрочный обязательства | - | - | - | - | - | - | - |
| 3 | Краткосрочные обязательства, всего | 29711 | 33 839 | 28.49 | 30,90 | 4 128 | 2,41 | 113,89 |
| в том числе: | ||||||||
| займы и кредиты | 1 127 | 6 465 | 1,08 | 5,90 | 5338 | 4,82 | 573,65 | |
| кредиторская задолженность | 28584 | 27374 | 27,41 | 25,00 | -1 210 | -2,41 | 95,77 | |
| 4 | Всего пассивы | 104 280 | 109512 | X | X | 5232 | X | 105,02 |
В отчетном году по сравнению с базисным произошло незначительное изменение структуры пассивов предприятия. Удельный вес собственного капитала понизился на 2,41%, а заемного капитала - соответственно вырос на ту же величину. Это произошло в результате увеличения в отчетном году величины краткосрочных обязательств. Темп прироста по ним составил 13,89%, в то время, как стоимость собственного капитала изменилась незначительно (темп прироста составил 1,48%).
Основную часть собственного капитала составляет добавочный капитал предприятия.
Предприятие не имеет долгосрочных заемных средств, что отрицательно сказывается на его финансовой устойчивости,
Величина краткосрочных заемных средств выросла по сравнению с базисным периодом на 113,89%. Это произошло за счет резкого увеличения заемных средств (прирост по ним составил 474%). Не смотря на значительный рост величина заемных средств составляет незначительную величину в структуре капитала. Их удельный вес на конец отчетного периода - 5,9%,
Основную часть заемных средств составляет кредиторская задолженность предприятия. В отчетном периоде ее величина ненамного снизилась:
- величина кредиторской задолженности уменьшилась на 1 210 тыс. руб.;
- удельный вес в структуре капитала уменьшился на 2,41%.
Эти факты характеризуют положительные тенденции, наметившиеся в изменении структуры заемного капитала предприятия.
Таблица 25
Анализ состояния займов и кредиторской задолженности
| № п/п | Показатели | На начало периода | На конец периода | Изменение | ||||
| тыс. руб. | уд. вес. % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | темп роста. % | ||
| 1 | Долгосрочные кредиты и займы. | - | - | - | - | - | - | - |
| 2 | Краткосрочные кредиты и займы. | 1 127 | 6 465 | 5338 | 573,65 | |||
| 3 | Кредиторская задолженность, всего | 28 584 | 100.00 | 27374 | 100,00 | -1 210 | 0,00 | 95,77 |
| в том числе: | ||||||||
| поставщики и подрядчики | 14 107 | 49,35 | 15330 | 56,00 | 1 223 | 6,65 | 108,67 | |
| векселя к уплате | - | - | - | - | - | - | - | |
| задолженность перед дочерними обществами | - | - | - | - | - | - | - | |
| по оплате труда | 1 719 | 6,01 | 1 428 | 5,22 | -291 | -0.80 | 83.07 | |
| во внебюджетные фонды | 3 245 | 11,35 | 3 915 | 14,30 | 670 | 2,95 | 120,65 | |
| перед бюджетом | 4 135 | 14,47 | 4498 | 16,43 | 363 | 1,97 | 108,78 | |
| авансы полученные | ||||||||
| прочие кредиторы | 5378 | 18,81 | 2203 | 8,05 | -3 175 | -10,77 | 40,96 | |
| 4 | Просроченные кредиты и займы. | - | - | - | - | - | - | - |
| в том числе: | ||||||||
| - свыше 3-х месяцев | - | - | - | - | - | - | - | |
| 5 | Просроченная кредиторская задолженность | 22867 | 80,00 | 21 027 | 76,81 | -1 840 | -3,19 | 91,95 |
| в том числе: | ||||||||
| - с выше 3-х месяцев | 14949 | 52,30 | 13 343 | 48,74 | -1 606 | -3,56 | 89,26 | |
В отчетном году значительно выросла величина заемных средств (прирост по ним составил 474%). Таким образом выросла доля средств, привлекаемых на дорогостоящей основе.
Наибольший удельный вес в составе краткосрочных обязательств предприятия составляет кредиторская задолженность предприятия перед поставщиками и подрядчиками. Причем ее удельный вес вырос в отчетном периоде по сравнению с базисным на 6,65% и составил 56%. Также произошел рост удельного веса задолженности перед бюджетом и внебюджетными фондами, Темпы прироста по ним составили 8,78% и 20,65%. Увеличение этих показателей говорит о том, что в отчетном году произошло ухудшение финансового состояния предприятия.
Значительную долю в структуре кредиторской задолженности (до 80%) составляет просроченная задолженность. Это негативно сказывается на финансовом состоянии предприятия, так как по такой задолженности кроме выплаты основной суммы долга предприятие выплачивает пени и неустойки. В отчетном году произошло незначительное снижение размера просроченной задолженности. Удельный вес ее снизился с 80,0% до 76,81%.
Современная компания, действующая в рыночных условиях, исповедует философию сопоставления результатов и затрат при превышении первого над вторым в качестве важнейшего условия собственного существования. Другой формой проявления основного философского постулата деятельности компаниии является повышение эффективности (производства, коммерческой, финансовой деятельности). Следовательно, компания заинтересована и в росте экономической рентабельности активов и рентабельности собственных средств (РСС). Последнее представляет собой отношение прибыли к собственным активам.
РСС — это эффективность использования фирмой собственных средств.
Замечено, что фирма, которая рационально использует заемные средства, несмотря на их платность, имеет более высокую рентабельность собственных средств. Этому можно дать объяснение, исходя из финансового механизма функционирования фирмы.
Необходимо отметить, что при расчете ЭР и РСС обязательно учитываются выплаты налога на прибыль (24 %). При этом значения ЭР и РСС уменьшатся, а ЭФР откорректируется на величину налога на прибыль.
Компания регулярно прибегает к банковским кредитам, причем норма процента, которую она платит, колеблется от одной кредитной сделки к другой. Следовательно, мы должны вести речь не о ставке процента как таковой, а о средней расчетной ставке процента (СРСП):
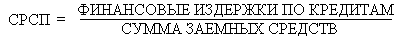 =9000/33839=27%
Теперь необходимо трансформировать формулу, определяющую эффект финансового рычага:
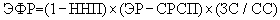 ,
где ЗС — заемные средства,
СС — собственные средства,
ННП — налог на прибыль.
Или в другом виде:
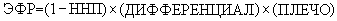
Принципиально важно представить эффект финансового рычага в виде произведения двух множителей, так как при этом мы сможем определить, за счет чего можно увеличить ЭФР (за счет разницы между ЭР и СРСП или за счет соотношения заемных и собственных средств).
ЭФР = (1-0,24)*(1,545- 27 %)*(33839/75673) =
= (1-0,24)* (-25,5 %)*0,447 = - 8,67 .
Таблица 26
Расчет эффекта финансового рычага
| № п/п | Показатели | Значение |
| 1 |
Совокупный капитал всего, тыс. руб. В том числе: |
109512 |
| собственный | 75673 | |
| заемный | 33839 | |
| 2 | Прибыль до налогообложения, тыс. руб. | 2918 |
| 3 | Общая рентабельность капитала, % | 1,545 |
| 4 | Сумма процентов за кредит, тыс. руб. | 9000 |
| 5 | Налогооблагаемая прибыль, тыс. руб. | 2918 |
| 6 | Налог на прибыль, тыс. руб. | 652 |
| 7 | Чистая прибыль, тыс. руб. | 6695 |
| 8 | Рентабельность собственного капитала (по чистой прибыли),% | 2,101 |
| 9 | Эффект финансового рычага, % | -8,67 |
Величина дифференциала дает очень важную информацию продавцу заемных средств — банкиру. Если величина дифференциала близка к нулю или отрицательна, то банкир воздерживается от новых кредитов или резко повышает их цену, что сказывается на величине СРСП.
Эффект финансового рычага позволяет определять и возможности привлечения заемных средств для повышения рентабельности собственных средств, и связанный с этим финансовый риск (для предпринимателя и банкира).
Таблица 27
Анализ наличия и движения собственных оборотных средств
| № п/п | Показатели | на начало отчетного периода | на конец отчетного периода | изменение |
| 1 | Уставный капитал | 470 | 470 | 0 |
| 2 | Добавочный капитал | 76037 | 77 126 | 1089 |
| 3 | Резервный капитал | |||
| 4 | Фонд социальной сферы | 801 | 801 | 0 |
| 5 | Фонд накопления | 840 | 0 | -840 |
| 6 | Фонд потребления | |||
| 7 | Целевое финансирование | 78 148 | 78397 | 249 |
| 8 | Нераспределенная прибыль | X | 1652 | |
| 9 | Непокрытый убыток | 3579 | 4376 | 797 |
| 10 | Итого источники собственных средств | 74569 | 75673 | 1 104 |
| Исключаются: | ||||
| 11 | Нематериальные активы | 27 | 25 | -2 |
| 12 | Основные средства | 55005 | 55 112 | 107 |
| 13 | Незавершенное строительство | 22053 | 22282 | 229 |
| 14 | Доходные вложения | - | - | - |
| 15 | Долгосрочные финансовые вложения | 101 | 101 | 0 |
| 16 | Прочие необоротные активы | - | - | - |
| 17 | Итого внеоборотных активов | 77186 | 77520 | 334 |
| 18 | Собственные оборотные средства (стр.10 - стр.17) | -2617 | -1847 | 770 |
| 19 | Долгосрочные обязательства | 0 | 0 | 0 |
| 20 | Долгосрочные источники формирования запасов (стр. 18 + стр. 19) | -2617 | -1847 | 770 |
| 21 | Краткосрочные заемные средства | 1 127 | 6465 | 5338 |
| 22 | Общая величина основных источников формирования запасов (стр.20 + стр.21) | -1490 | 4618 | 6 108 |
Для анализа обеспеченности запасов источниками их формирования рассчитаем еще два показателя:
• Долгосрочные источники формирования запасов = Собственные оборотные средства + сумма долгосрочных пассивов (итог раздела IV "Долгосрочные обязательства" баланса).
• Общая величина основных источников формирования запасов = Долгосрочные источники формирования запасов + сумма краткосрочных заемных средств (стр.610 раздела V "Краткосрочные обязательства" баланса).
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
• излишек (+) или недостаток (-) собственных оборотных средств, равный разнице величины собственных оборотных средств и величины запасов;
• излишек (+) или недостаток (-) долгосрочных источников формирования запасов, равный разнице величины долгосрочных источников формирования запасов и величины запасов;
• излишек (+) или недостаток (-) общей величины основных источников формирования запасов, равный разнице величины основных источников формирования запасов и величины запасов.
Общая величина запасов предприятия равна сумме величин по статьям 210 - 220 раздела II "Оборотные активы" баланса (включая налог на добавленную стоимость по приобретенным ценностям, поскольку до принятия его к возмещению по расчетам с бюджетом он должен финансироваться за счет источников формирования запасов).
Общая величина запасов на начало года = 17 561 + 694 = 18 255 тыс. руб.
Общая величина запасов на конец года = 20 445 + 537 = 20 982 тыс. руб.
Проведем анализ чистых активов предприятия по данным таблицы 28, и установим, какие произошли изменения.
Таблица 28
Анализ чистых активов предприятия за 2008 год, тыс. руб.
| № п/п | Показатели | На начало отчетного периода | На конец отчетного периода | Изменение (+,-) |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Активы | |||
| 1 | Внеоборотные активы | 77186 | 77520 | 334 |
| 2 | Оборотные активы | 27094 | 31992 | 4898 |
| 3 | Итого активы, принимаемые к расчету | 104 280 | 109512 | 5232 |
| 2 | Пассивы | |||
| 4 | Долгосрочные обязательства | 0 | 0 | 0 |
| 5 | Краткосрочные обязательства по займам и кредитам | 1127 | 6465 | 5338 |
| 6 | Кредиторская задолженность | 28584 | 27374 | -1210 |
| 7 | Прочие краткосрочные обязательства | 0 | 0 | 0 |
| 8 | Итого пассивы, принимаемые к расчету | 29711 | 33839 | 4128 |
| 9 | Стоимость чистых активов общества (итого активы, принимаемые к расчету) (3-8) | 74 569 | 75 673 | 1104 |
| 10 | Уставный капитал | 470 | 470 | 0 |
| 11 | Чистые активы - уставный капитал | 74 099 | 75 203 | 1104 |
| 12 | Чистые активы в % к уставному капиталу. | 15865,74% | 16100,64% | 234,89% |
На анализируемом предприятии (таблица 28) за отчетный год увеличились активы на 5232 тыс.руб., а пассивы увеличились на 4128 тыс.руб., следовательно чистые активы на конец года составили 75673 тыс.руб., что по сравнению с прошлым годом больше на 1104 тыс.руб.
Таким образом, чистые активы в процентном соотношении к уставному капиталу на конец года составили 16100,64%, что на 234,89% больше по сравнению с прошлым годом.
Таблица 29
Показатели финансовой устойчивости предприятия
| № п/п | Показатели | на начало года | на конец года | Изменения | |
| по сумме | темп роста, % | ||||
| 1 | Коэффициент автономности (финансовой независимости) | 0,72 | 0,69 | -0,03 | 95,83 |
| 2 | Коэффициент финансовой устойчивости (удельный вес собственного капитала и долгосрочных займов в валюте баланса) | 0,72 | 0,69 | -0,03 | 95,83 |
| 3 | Коэффициент отношения заемных и привлеченных средств к собственным | 0,40 | 0,45 | 0,05 | 112,50 |
| 4 | Коэффициент маневренности. | - | - | - | - |
| 5 | Коэффициент обеспеченности запасов и затрат собственными оборотными средствами. | - | - | - | - |
| 6 | Коэффициент обеспеченности оборотных средств активов собственными средствами. | - | - | - | - |
а) расчет показателей
1) Коэффициент автономности