Повышение финансовой устойчивости предприятия
Рисунок 2.1 – Поставки продукции ОАО «КАТЭК»
Результаты многолетней эксплуатации оборудования показывают, что оно по многим параметрам не уступает мировым аналогам, а по отдельным характеристикам превосходит их и является конкурентоспособным в странах СНГ.
Рынки сбыта стран СНГ, например, Украины, Казахстана и других нефтегазоперекачивающих регионов продолжают быть в сфере пристального внимания руководства предприятия.
Основными потребителями на сегодняшний день являются предприятия нефтегазового и металлургического комплекса, среди которых Сибнефть, Роснефть, Транснефть, ОМК и другие (рисунок 2.2). Растет и география поставок (рисунок 2.3). Изделия работают на Чукотке, в Западной Сибири, портах С. Петербурга и Мурманска, средней полосе России.
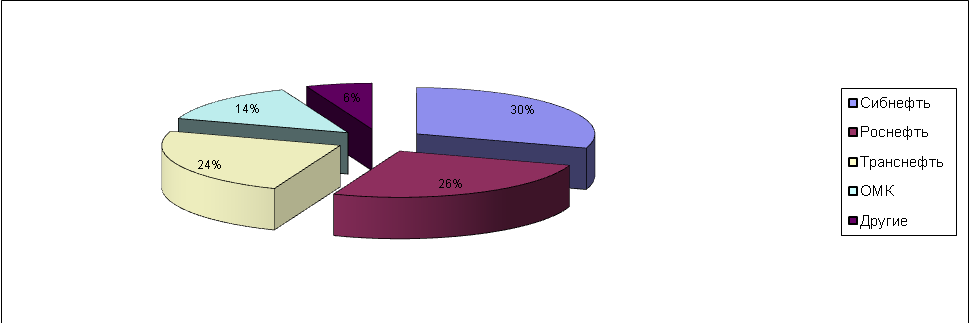
Рисунок 2.2 – Основные потребители ОАО «КАТЭК»
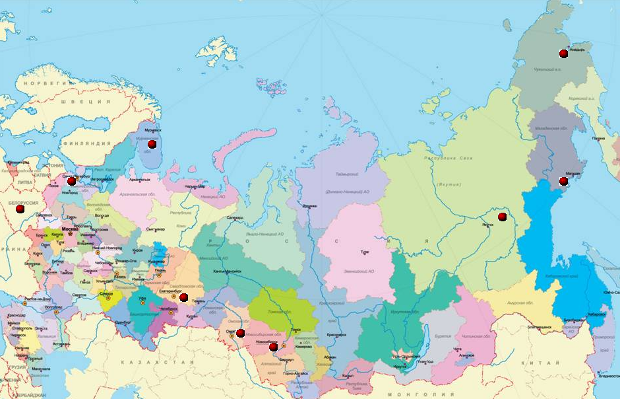
Рисунок 2.3 – География поставок продукции
В будущем ОАО «КАТЭК» планирует стать предприятием полного цикла, которое сочетает собственное производство, проектирование и возможность осуществлять весь комплекс работ по подстанциям и распределительным устройствам на классы напряжения 10, 35, 110, 220 кВ.
Предприятие ведет последовательную работу по расширению и закреплению своего присутствия на бизнес территории Российской Федерации. В ближайшее время планируется начать поставки в Республику Казахстан. В дальнейшем имеются планы освоения бизнес территорий Центральной Азии, Африки и Латинской Америки.
2.2 Анализ технико-экономических показателей ОАО «КАТЭК» за 2006–2008 гг.
Источниками для анализа являются: бухгалтерский баланс, отчет о прибылях и убытках, отчет о движении источников собственных средств, отчет о движении денежных средств, приложение к бухгалтерскому балансу и отчет о целевом использовании полученных средств, заполненные в соответствии с постановлением Министерства финансов Республики Беларусь от 17 февраля 2004 г. №16 «О бухгалтерской отчетности организаций».
Динамика технико-экономических показателей представлена в таблице 2.1.
Таблица 2.1 – Динамика технико-экономических показателей ОАО «КАТЭК» за 2006–2008 гг.
|
Единицы измерения |
2006 г. | 2007 г. | 2008 г. | Динамика 2007/2006 | Динамика 2008/2007 | |||
| абсолютное отклонение | относительное отклонение | абсолютное отклонение | относительное отклонение | |||||
| Объем производства |
млн. р. |
1 841,400 | 5 720,300 | 10 482,600 | 3 878,900 | 3,110 | 4 762,300 | 1,830 |
| Объем реализации |
млн. р. |
1 841,400 | 5 720,300 | 10 482,600 | 3 878,900 | 3,110 | 4 762,300 | 1,830 |
| Выручка | млн. р. | 2 373,000 | 9 021,000 | 11 806,000 | 6 648,000 | 3,800 | 2 785,000 | 1,310 |
| Себестоимость | млн. р. | 1 967,000 | 7 971,000 | 9 272,000 | 6 004,000 | 4,050 | 1 301,000 | 1,160 |
|
Прибыль от реализации |
млн. р. |
161,000 | 62,000 | 902,000 | – 99,000 | 0,390 | 840,000 | 14,550 |
| Рентабельность продаж | млн. р. | 6,785 | 0,687 | 7,640 | -6,100 | 0,100 | 7,000 | 11,120 |
| НДС | млн. р. | 228,000 | 918,000 | 1 300,000 | 690,000 | 4,030 | 382,000 | 1,420 |
| Среднесписочная численность, | чел. | 50 | 77 | 89 | 27 | 1,540 | 12,000 | 1,160 |
| Дебиторская задолженность | млн. р. | 601,000 | 767,000 | 1 565,000 | 166,000 | 1,280 | 798,000 | 2,040 |
| Кредиторская задолженность |
млн. р. |
433,000 | 921,000 | 1 553,000 | 488,000 | 2,130 | 632,000 | 1,690 |
| Внеоборотные активы | млн. р. | 1 260,000 | 3 380,000 | 4 590,000 | 63,000 | 1,410 | 104,000 | 1,480 |
| Оборотные активы | млн. р. | 767,000 | 1 974,000 | 4 396,000 | 1 207,000 | 2,570 | 2 422,000 | 2,230 |
| Основные средства | млн. р. | 154,000 | 217,000 | 321,000 | 63,000 | 1,410 | 104,000 | 1,480 |
За 2006–2008 гг. происходит рост денежных средств – средств предприятия, обладающих абсолютной ликвидностью. С одной стороны рост денежных средств является положительной тенденцией, с другой стороны – для повышения эффективности работы предприятия необходимы вложения временно свободных денежных средств в расширение производства, в разработку новой продукции, в рекламу предприятия. Рост себестоимости происходит на предприятии быстрыми темпами, следовательно, в перспективе предприятию необходимо уделить повышенное внимание мероприятиям по снижению себестоимости (выбору более дешевых поставщиков, сокращению транспортных затрат, оптимизации форм оплаты труда). Рост выручки от реализации опережает рост затрат, что свидетельствует об эффективной работе предприятия. В 2007 г. рентабельность снизилась (по сравнению с 2006 и 2008 гг.), что связано с тем, что, во-первых, уменьшилось число заказов, а, во-вторых, расчеты с покупателями осуществлялись на довальческих условиях, т.е. в сумму заказа включалась не вся сумма устройства, а только услуги, которые оказывало ОАО «КАТЭК». Однако это никак не отразилось на выручке от реализации.
Рост налога на добавленную стоимость говорит о том, что анализируемое предприятие не использует упрощенную систему налогообложения, а придерживается стандартного ведения бухгалтерского учета (с использованием плана счетов бухгалтерского учета).
ОАО «КАТЭК» постоянно развивается, но численность работающих растет незначительно благодаря постоянному совершенствованию технологий и производственных процессов. А это в свою очередь вызовет увеличение затрат.
Как видно из таблицы 2.1, на предприятии произошло увеличение основных средств, что связано с ежегодной покупкой новых машин и оборудования. Увеличение количества основных средств расценивается как положительная тенденция, поскольку происходит расширенное воспроизводство основных фондов предприятия, что в свою очередь должно положительно отразиться на эффективности деятельности ОАО «КАТЭК».
Поскольку постоянно увеличивается количество оборотных средств предприятия, что свидетельствует о наращивании производственного потенциала предприятия, стремление за счет вложений в производственные запасы защитить денежные активы предприятия от обесценивания.
На предприятии отсутствует долгосрочная задолженность, что можно расценивать как положительную тенденцию, т. к. отсутствуют дебиторы, оказывающие большую финансовую нагрузку для других подобных предприятий отрасли. Однако, очевиден рост краткосрочной дебиторской задолженности (с 601,0 млн. р. в 2006 г. до 1 565,0 млн. р. в 2008 г.), следовательно необходимо проводить реструктуризацию дебиторской задолженности и осуществлять более качественный подход к реализации продукции с целью предотвращения появления новых дебиторов предприятия. Сравнивая уровень роста дебиторской задолженности и уровень роста кредиторской задолженности видно, что предприятие выполняет свои обязательства перед кредиторами, что положительно характеризует выбранную политику взаимодействия предприятия со сторонними организациями.
2.2.1 Анализ объема производства продукции
Анализируемое предприятие ОАО «КАТЭК» изготавливает свою продукцию в зависимости от заказов, которые осуществляют другие предприятия различной формы собственности. Следовательно, объем производства и объем реализации будут равны, что и видно из наших данных, так как эти показатели напрямую зависят друг от друга.
Для более детального анализа объема производства и объема реализации продукции посмотрим их динамику. Так как эти показатели равны, то в дальнейшем будем анализировать объем произведенной продукции (рисунок 2.4).
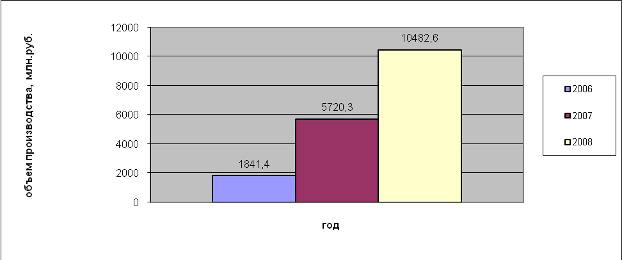
Рисунок 2.4 – Динамика товарной продукции за 2006–2008 гг.
Анализ объема производства начинается с изучения динамики продукции, расчета базисных и цепных темпов роста и прироста (таблица 2.2).
Таблица 2.2 – Динамика товарной продукции
| Год |
Товарная продукция, млн. р. |
Темпы роста, % | |
| Базисные | Цепные | ||
| 2006 | 1841,4 | 100,0 | 100,0 |
| 2007 | 5720,3 | 310,6 | 310,6 |
| 2008 | 10482,6 | 569,3 | 183,3 |
Среднегодовой темп роста (прироста) можно рассчитать по среднегеометрической или среднеарифметической взвешенной.
Исчислим его по среднегеометрической:
|
|
(2.1) |
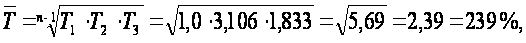
|
|
(2.2) |
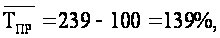
где  -
среднегодовой
темп роста
(прироста), %;
 -
темп роста;
n-количество лет, г.;
 -
среднегодовой
темп прироста,
%.
Очевидно, что объем производства постоянно увеличивается. Ежегодно предприятие старается расширять ассортимент выпускаемой продукции. Это является следствием увеличения заказов на электрические машины и электрооборудование.
По итогам работы за 2008 г. объем производства продукции возрос в 1,8 раз по сравнению с 2007 г. (с 5 720,3 млн. р. до 10 482,0 млн. р). данный рост обусловлен совершенствованием материально-технического обеспечения, использованием новых технологий в производстве, что позволило привлечь новых клиентов.
2.2.2 Анализ себестоимости продукции
Важным показателем, характеризующим работу промышленного предприятия, является себестоимость продукции. От значения данного показателя зависят финансовые результаты деятельности предприятия, темпы расширенного воспроизводства, финансовое состояние хозяйствующих субъектов. Это обуславливает важное значение анализа себестоимости продукции, работ, услуг. В свою очередь он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Взаимосвязь объема производства и себестоимости продукции должна учитываться при анализе себестоимости как всего выпуска, так и единицы продукции.
Затраты на производство продукции на ОАО «КАТЭК» приведены в таблице 2.3.
Таблица 2.3 – Затраты на производство продукции
|
Элемент затрат |
2006 г. | 2007 г. | 2008 г. | |||
| Сумма, млн. р. | Структура затрат, % |
Сумма, млн. р. |
Структура затрат, % |
Сумма, млн. р. |
Структура затрат, % | |
|
Материальные затраты Затраты на оплату труда Отчисления на соц. нужды Амортизация основных средств Прочие затраты |
1 293,0 141,0 51,0 11,0 340,0 |
65,7 7,2 2,6 0,6 17,3 |
3 534,0 214,0 75,0 14,0 453,0 |
44,3 2,7 0,9 0,2 5,7 |
4 090,0 306,0 126,0 19,0 620,0 |
44,1 3,1 1,4 0,2 6,7 |
| Итого производственных затрат | 1 836,0 | 93,4 | 4 290,0 | 53,8 | 5 161,0 | 55,5 |
| Коммерческие расходы | 131,0 | 6,6 | 3 681,0 | 46,2 | 411,0 | 44,5 |
|
Полная себестоимость В том числе: Переменные расходы Постоянные расходы |
1 967,0 1 514,0 453,0 |
100,0 77,0 23,0 |
7 971,0 7 450,0 631,0 |
100,0 93,5 6,5 |
9 272,0 8 383,0 889,0 |
100,0 90,4 9,6 |
Как видно из таблицы, фактические затраты предприятия за 2006–2008 гг. выше плановых (в 2006 г. на 120 млн. р. или на шесть процентов; в 2007 г. на 555 млн. р. или на семь процентов; в 2008 г. на 532 млн. р. или на шесть процентов). Перерасход произошел по всем видам и особенно по материальным затратам. Увеличилась сумма как переменных, так и постоянных расходов. Увеличилась несколько и структура затрат: увеличилась доля материальных затрат и амортизация основных средств в 2006 г., а в 2007–2008 гг. уменьшилась.
Таким образом, общая сумма затрат изменилась из-за объема выпуска продукции, ее структуры, уровня переменных затрат на единицу продукции и суммы постоянных расходов.
Более наглядное представление о динамике изменения состава затрат по экономическим элементам можно получить, рассмотрев рисунок 2.5.
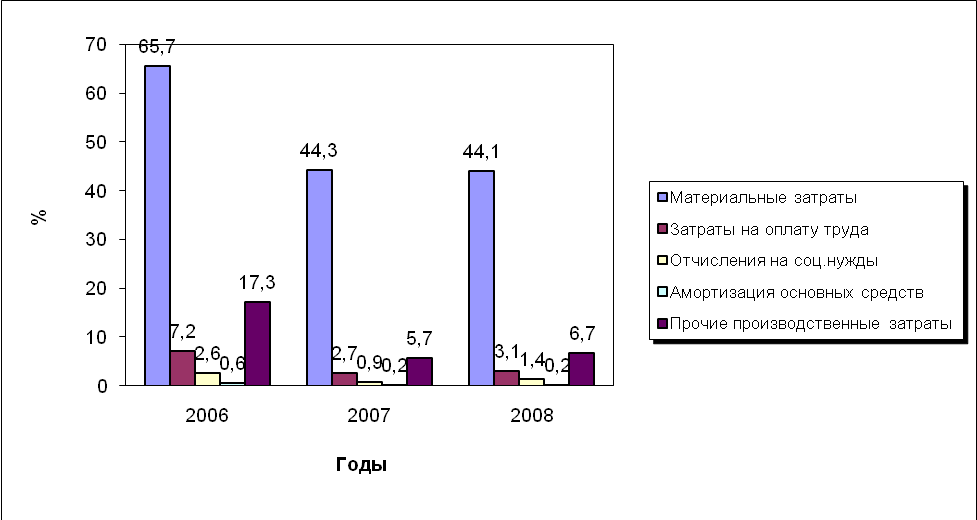
Рисунок 2.5 – Динамика изменения состава затрат
Наибольший объем расходов в структуре затрат себестоимости составляют: фонд оплаты труда, сырье и материалы, покупные комплектующие изделия. Резерв по снижению себестоимости и цены продукции заложен именно в этих затратах.
Снижение уровня оплаты труда является почти нереальным условием при установленном объеме производства, однако возможным при переходе на более совершенные процессы производства (автоматизация, роботизация).
Так, основными источниками снижения затрат являются материал и комплектующие. Это возможно при замене дорогостоящих материалов на более дешевые, соискании поставщиков комплектующих с более выгодными условиями и ценами.
На 2009 г. за счет повышения технического уровня производства планируется снизить себестоимость товарной продукции на 300 млн. р., в том числе за счет:
– внедрения новой, прогрессивной технологии, механизации и автоматизации производственных процессов – 150 млн. р.;
– совершенствования применяемой техники и технологии – 90 млн. р.;
– прочих мероприятий, повышающих технический уровень производства – 56 млн. р.
За счет улучшения организации производства и труда, в том числе за счет:
– совершенствования организации и управления производством – 34 млн. р.;
– сокращения административно-управленческого персонала – 120 млн. р.;
– улучшения материально-технического снабжения и использования материальных ресурсов – 190 млн. р.;
– прочих мероприятий, повышающих уровень организации производства – два млн. р.
Снижение затрат на 2009 г. за счет изменения условно-постоянных расходов можно рассчитать по формуле
|
|
(2.3) |
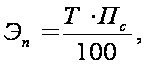
где  –
экономия
условно-постоянных
расходов;
 – сумма
условно-постоянных
расходов;
Т – темп прироста товарной продукции в планируемом году по сравнению с базисным годом – 39%.
При сумме условно-постоянных расходов в 2008 г. – 889,0 млн. р., полной себестоимости в 2008 г. – 9 272 млн. р. и процента условно-постоянных расходов в общей структуре затрат на производство продукции в 2008 г. в размере 9,6 экономия составит 347,14 млн. р.
|
|
(2.4) |
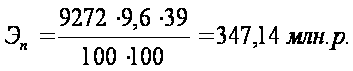
Данные о снижении затрат за счет изменения амортизационных отчислений представлены в таблице 2.4.
Таблица 2.4 – Снижение затрат за счет амортизационных отчислений
| Показатели | Единица измерения | 2007 г. | 2008 г. |
| Объем товарной продукции в фактических ценах | млн. р. | 5 190,400 | 10 620,700 |
| Амортизационные отчисления, относимые на себестоимость | млн. р. | 14,000 | 19,000 |
| Удельный вес амортизационных отчислений в товарной продукции | коэф. | 0,003 | 0,002 |
2.2.3 Анализ прибыли и рентабельности
Главной целью любого предприятия является получение прибыли. Рассмотрим динамику изменения прибыли от реализации продукции, товаров, работ, услуг и нераспределенной прибыли за анализируемый период (рисунок 2.5).
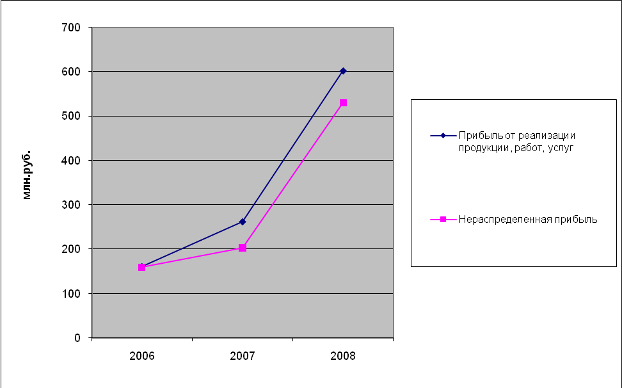
Рисунок 2.5 – Динамика изменения прибыли от реализации и нераспределенной прибыли
Как видно из рисунка прибыль большими темпами возрастает. Это свидетельствует об эффективной работе предприятия. Значительное влияние на рост прибыли оказало увеличение объема производства и реализации продукции.
Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их применяют для оценки деятельности предприятия.
Рассмотрим изменение уровня рентабельности реализованной продукции за 2006–2008 гг. (рисунок 2.6).
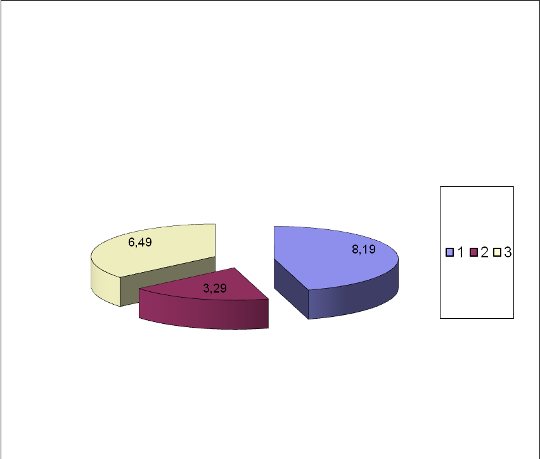
Рис. 2.4 Изменение уровня рентабельности реализованной продукции
Как видно из рисунка в 2006 г. уровень рентабельности был выше, чем в 2007 и 2008 году. Это связано прежде всего с тем, что предприятие в 2007 году работало на давальческих условиях, а в конце 2008 года уровень рентабельности снизился по причине уменьшения заказов, которые произошли по вине мирового финансового кризиса.
При анализе рентабельности реализованных услуг будем использовать способ цепных подстановок. Примем 2007 г. за базовый, а 2008 г. – за фактический. На изменение анализируемого показателя влияют следующие факторы:
– объем реализованной продукции;
– структура реализованной продукции;
– себестоимость реализованной продукции.
Исходные данные представлены в таблице 2.4:
Таблица 2.4 Исходные данные для анализа рентабельности реализованных услуг
| Показатели |
По плану, млн. руб. 2007 г. |
По отчету, млн. руб. 2008 г. |
Изменение против плана +/-, млн. руб. |
Выполнение плана, % |
| 1. Рентабельность продукции (%) | 3,29 | 6,49 | – | – |
| 2. Прибыль от реализации услуг | 262,0 | 602,0 | + 340 | 229,8 |
| 3. Себестоимость реализованной продукции | 7 974,0 | 9 272,0 | +1 298 | 116,3 |
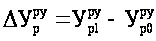 = 6,49 – 3,29= 3,2
где
 – рентабельность
реализованных
услуг по плану
и фактическая,
%;
 -
общее изменение
уровня рентабельности
реализованных
услуг за отчётной
период, %.
Рассмотрим изменение рентабельности реализованных услуг всего за счет:
Изменения объема реализации:
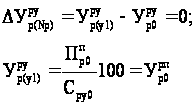
где
 первый
условный показатель
рентабельности
продукции
предприятия;
 – прибыль
от реализации
продукции
предприятия
по плану, млн.
руб.;
 – себестоимость
реализации
продукции по
плану, млн. руб.
Исходя из расчетов, изменение объема реализации продукции не оказывает влияние на изменение рентабельности реализованной продукции предприятия.
Изменение структуры реализованной продукции:
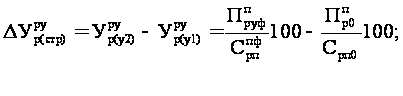
где
 – прибыль от
реализации
продукции по
плану, пересчитанному
на фактический
объем реализации,
млн. руб.;
 – себестоимость
реализованной
продукции по
плану, пересчитанному
на фактический
объем реализации;
 – второй
условный показатель
рентабельности
реализованной
продукции
предприятия.
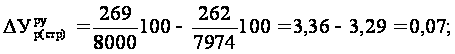
Изменение средних цен реализации услуг:
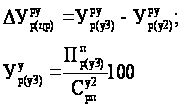
где
 – третий условный
показатель
прибыли от
реализации
услуг;
 – второй
условный показатель
себестоимости
реализованных
услуг.
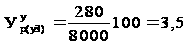
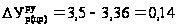
Изменение себестоимости реализованных услуг:
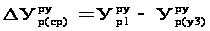
 = 6,49 – 3,5= 2,99
Проверка:
=
+
 +
 = 0,07+0,14+2,99 = 3,2.
За анализируемый период рентабельность оказываемых услуг увеличилась на 3,2%. На это изменение положительное влияние оказали увеличение структуры реализованной продукции на 0,07, средних цен реализуемой продукции на 0,14, себестоимости реализованной продукции на 2,99. Можно сделать вывод, что резервом увеличения уровня рентабельности реализованной продукции является снижение себестоимости, увеличение структуры реализованной продукции. Для анализируемого предприятия решающим условием снижения себестоимости услуг служит внедрение новой прогрессивной технологии. Снижение себестоимости обеспечивается также за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда, уменьшается удельный вес заработной платы в структуре себестоимости.
2.2.4 Анализ состава и структуры имущества ОАО «КАТЭК»
Для осуществления эффективной финансово-хозяйственной деятельности руководители промышленного предприятия должны иметь четкое представление о том, за счет каких источников данная деятельность будет осуществляться. Определяющим моментом для любого вида деятельности является обеспечение его финансовыми ресурсами.
Сведения о размещении капитала, имеющегося в распоряжении предприятия, содержатся в активе баланса ОАО «КАТЭК». Каждому виду размещенного капитала соответствует определенная статья баланса. По этим данным можно установить, какие изменения произошли в активах предприятия, какую их часть составляет недвижимость предприятия, а какую – оборотные средства, в том числе в сфере производства и сфере обращения.
Статьи актива баланса группируются по степени их ликвидности, иными словами по скорости превращения их в денежные средства.
По этому признаку активы баланса подразделяются на долгосрочные (основной капитал) – I раздел баланса и оборотные активы – II раздел.
Капитал предприятия может функционировать в денежной или материальной форме. В зависимости от степени подверженности инфляции все статьи баланса классифицируются на монетарные и немонетарные активы. Монетарные активы – статьи баланса, отражающие средства и обязательства в текущей денежной оценке (денежные средства, депозиты, краткосрочные финансовые вложения, средства в расчетах). Немонетарные активы – основные средства, незаконченное капитальное строительство, производственные запасы, незавершенное производство, готовая продукция, товары для продажи. Реальная стоимость этих активов изменяется с течением времени и изменением цен, поэтому требует переоценки.
Таким образом, размещение средств предприятия имеет большое значение для финансовой деятельности и повышения ее эффективности. От того, какие инвестиции вложены в оборотные и внеоборотные активы, сколько их находится в сфере производства и обращения, насколько оптимально их соотношение, зависят результаты финансово-хозяйственной деятельности, а, следовательно, финансовая устойчивость предприятия.
Если созданные производственные мощности предприятия используются недостаточно полно из-за отсутствия материальных ресурсов, то это отрицательно сказывается на его финансовых результатах и финансовом положении. То же происходит, если созданы излишние производственные запасы, которые не могут быть быстро переработаны на имеющихся производственных мощностях. В итоге замораживается капитал, замедляется его оборачиваемость и, как следствие, ухудшается финансовое состояние. Даже при хороших финансовых результатах, высоком уровне рентабельности предприятия может испытывать финансовые трудности, если оно нерационально использует свои финансовые ресурсы, вложив их в сверхнормативные производственные запасы или допустив большую дебиторскую задолженность.
В процессе анализа активов ОАО «КАТЭК» в первую очередь следует изучить динамику активов, изменения в их составе и структуре (табл. 2.2) и дать им оценку.
Таблица 2.2. Оценка динамики и структуры актива баланса ОАО «КАТЭК» за 2006–2008 гг., млн руб.
| Актив баланса | 2006 г. | 2007 г. | 2008 г. |
Отклонение (+,–) 2007/2006 |
Отклонение (+,–) 2008/2007 |
|||||
| млн руб. | % к итогу | млн руб. | % к итогу | млн руб. | % к итогу | млн руб. | % | млн руб. | % | |
| 1. Внеоборотные активы (ст. 190) | 1 260 | 41,14 | 3 380 | 42,10 | 4 590 | 42,84 | 2 120 | 42,69 | 1 210 | 45,07 |
| 2. Оборотные активы (стр. 290) | 1 803 | 58,86 | 4 649 | 57,90 | 6 124 | 57,16 | 2 846 | 57,31 | 1 475 | 54,93 |
| Всего имущества (стр. 390) | 3 063 | 100 | 8 029 | 100 | 10 714 | 100 | 4 966 | 100 | 2 685 | 100 |
Прежде всего, следует отметить, что в 2007 г. произошло увеличение валюты баланса на 4 966 млн. руб. в 2008 г. на 2 685 млн. руб., что может свидетельствовать о расширении хозяйственной деятельности ОАО «КАТЭК». Структура активов предприятия в 2007 г. значительно изменилась: доля внеоборотных активов выросла на 42,69% в 2007 году, в 2008 году – на 45,07%. В абсолютном выражении объем внеоборотных активов за рассматриваемый период увеличился на 2 120 млн. руб. в 2007 году, на 1 210 млн. руб. в 2008 году.
Внеоборотные активы, или основной капитал, – это вложения средств с долговременными целями в недвижимость, основные средства, в совместные предприятия, нематериальные активы. Его наличие – один из важнейших показателей, используемых для анализа финансового состояния предприятия.
Особое внимание необходимо уделить изменению состава и динамики оборотных активов как наиболее мобильной части капитала. От состояния оборотных активов значительной степени зависит финансовое состояние предприятия. При этом следует иметь в виду, что стабильность структуры оборотного капитала свидетельствует об устойчивом, хорошо отлаженном процессе производства и сбыта продукции и, наоборот, существенные структурные изменения – признак нестабильной работы предприятия.
Таблица 2.3. Анализ динамики и состава оборотных активов ОАО «КАТЭК» в 2006–2008 гг.
| Вид средств | Наличие средств, млн руб. | Структура средств, % | |||||||||
| 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) 07/08 | Отклонение (+,–) 08/07 | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) 07/06 | Отклонение (+,–) 08/07 | ||
| Запасы | 767 | 1974 | 4396 | 1 207 | 2 422 | 42,54 | 43,24 | 72,17 | 0,70 | 28,93 | |
| В том числе: | 767 | 1974 |
2230 |
1207 |
256 |
42,54 |
43,24 |
36,61 |
0,70 |
-6,63 |
|
| сырье и материалы | |||||||||||
| Налоги по приобретенным ценностям | 47 | 194 | 56 | 147 | -138 | 2,61 | 4,25 | 0,92 | 1,64 | -3,33 | |
| Готовая продукция | 61 | 961 | 98 | 900 | -863 | 3,38 | 21,05 | 1,61 | 17,67 | -19,44 | |
| Товары отгруженные | 110 | 379 | 2035 | 269 | 1656 | 6,10 | 8,30 | 33,41 | 2,20 | 25,11 | |
| Дебиторская задолженность | 712 | 968 | 1565 | 256 | 597 | 39,49 | 21,20 | 25,69 | -18,28 | 4,49 | |
| Финансовые вложения | 89 | 89 | 0 | 0 | -89 | 4,94 | 1,95 | 0,00 | -2,99 | -1,95 | |
| Денежные средства |
17 |
0 |
107 |
-17 0,00 |
107 0,00 |
0,94 | 0,00 | 1,76 |
-0,94 0,00 |
1,76 0,00 |
|
| Итого | 1803 | 4565 | 6091 | 2762 | 1526 | 100100,00 | 100100,00 | 100100,00 | – | – | |
Прежде всего следует отметить, что в 2007 г. оборотные активы увеличились на 2 762 млн. руб., а в 2008 г. – на 1 526 млн. руб. По отдельным составляющим оборотных активов можно сказать следующее:
доля запасов увеличилась на 0,7% в 2007 г., а в 2008 г. на 28,93%, в том числе сырья и материалов – на 0,7% увеличилась в 2007 г. и сократилась на 6,63% в 2008 г.;
доля готовой продукции увеличилась на 17,67% в 2007 году, сократилась на 19,44% в 2008 году;
доля товаров отгруженных увеличилась на 2,2% в 2007 г. и на 25,11% в 2008 г.;
доля дебиторской задолженности сократилась на 18,28% в 2007 г., увеличилась на 4,49% в 2008 г.;
доля денежных средств сократилась на 0,94% в 2007 г., увеличилась на 1,76% в 2008 г.
Таким образом, на основании анализа структуры и динамики активов баланса ОАО «КАТЭК» можно сделать следующие выводы:
за 2006–2008 гг. произошел рост как объема основного капитала, т.е. внеоборотных активов, так и объема оборотных активов;
за анализируемый период изменилась структура актива баланса ОАО «КАТЭК» (увеличилась доля внеоборотных активов);
в составе оборотного капитала возросла доля запасов, увеличилась доля товаров отгруженных и доля дебиторской задолженности (на 4,49% в 2008 г. по сравнению с 2007 г.), а в 2007 г. по сравнению с 2006 г. сократилась на 18,28%, что может свидетельствовать либо о сокращении основной деятельности предприятия, либо об улучшении работы с покупателями;
доля свободных денежных средств сократилась в 2007 г., а в 2008 г. наоборот увеличилась.
В целом, анализ состава, структуры и динамики активов баланса ОАО «КАТЭК» позволяет сделать предположение об незначительном ухудшении в 2008 г. по отношению к 2007 г. финансового состояния предприятия, что и предстоит уточнить в ходе дальнейшего исследовании.
2.2.5 Анализ источников формирования имущества ОАО «КАТЭК»
Для осуществления эффективной финансово-хозяйственной деятельности руководители предприятия должны иметь четкое представление о том, за счет каких источников данная деятельность будет осуществляться. Определяющим моментом для любого вида деятельности является обеспечение его финансовыми ресурсами.
Поэтому анализ источников формирования и размещения капитала имеет большое значение. В процессе анализа источников средств ОАО «КАТЭК» в рамках настоящего исследования будут изучены:
состав, структура, динамика источников формирования капитала предприятия;
состав и динамика собственного и заемного капитала;
уровень финансового риска (соотношение заемного и собственного капитала);
изменения в пассиве баланса с точки зрения повышения уровня финансовой устойчивости.
Перед проведением анализа капитала ОАО «КАТЭК» раскроем сущность основных понятий, применяемых в аналитическом процессе.
Капитал – это средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли. Он формируется за счет собственных и заемных источников.
Собственный капитал формируется за счет:
уставного капитала – сумм средств учредителей для обеспечения уставной деятельности. Уставный капитал формируется в процессе первоначального инвестирования средств. Вкладом учредителей могут быть денежные средства, имущественные права. Нематериальные активы, величина уставного капитала объявляется при регистрации;
накопленный капитал – это капитал, сформированный в процессе финансово-хозяйственной деятельности за счет прибыли, остающейся в распоряжении предприятия, целевого финансирования, безвозмездно полученных от юридических или физических лиц ценностей, а также безвозвратных и возвратных бюджетных ассигнований.
Основным источником пополнения собственного капитала предприятия является нераспределенная прибыль. Если предприятие убыточное, то собственный капитал уменьшается на сумму полученных убытков.
Заемный капитал – это кредиты банков, финансовых компаний, кредиторская задолженность, лизинг и другие виды заемных средств. Заемный капитал подразделяется на краткосрочный (менее года) и долгосрочный (более года).
По форме привлечения заемные средства подразделяются:
на средства, привлекаемые для воспроизводства основных фондов;
средства, привлекаемые для пополнения оборотных активов;
средства, привлекаемые для удовлетворения социальных нужд.
По форме привлечения заемные средства могут быть в денежной, товарной форме или в форме оборудовании; по источникам привлечении заемные средства делятся на внешние и внутренние; по форме обеспечения – обеспеченные залогом, закладом, поручительство, гарантией или необеспеченные.
При формировании структуры капитала необходимо учитывать особенности каждой его составляющей, а также следить за оптимальным соотношением собственных и заемных средств.
Рассмотрим структуру и динамику структуры источников капитала на анализируемом предприятии (табл. 2.2.5).
Таблица 2.2.5. Анализ динамики и структуры источников капитала ОАО «КАТЭК»
| Источник капитала | Наличие средств, млн руб. | Структура средств, % | |||||||||
| 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) 07/06 | Отклонение (+,–) 08/07 | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) 07/06 | Отклонение (+,–) 08/07 | ||
| Собственный капитал | 437 | 510 | 1 162 | 73 | 652 | 22,33 | 10,48 | 17,97 | -11,85 | 7,49 | |
| Заемный капитал | 1 520 | 4 356 | 5 303 | 2 836 | 947 | 77,67 | 89,52 | 82,03 | 11,85 | -7,49 | |
| Итого | 1 957 | 4 866 | 6 465 | 2 909 | 1 599 | 100 | 100 | 100 | – | – | |
Следует отметить, что в структуре источников капитала в 2007 году значительно превалирует заемный капитал. Причем за 2007 г. его величина увеличилась на 2 836 млн. руб., а собственный капитал увеличился на 73 млн руб. В 2008 г. произошло незначительное увеличение как собственного капитала, так и заемного. В целом в 2007 г. объем капитала увеличился на 2 909 млн.руб., в 2008 г. на 1 599 млн. руб. Такое соотношение собственного и заемного капитала говорит о не очень