Повышение финансовой устойчивости предприятия
Данные таблицы показывают, что в ОАО «КАТЭК» увеличение собственного капитала предприятия произошло в основном вследствие роста добавочного фонда (на 25 млн. руб. в 2007 г., на 17 млн. руб. в 2008 г.), т.е. за счет увеличения стоимости внеоборотных активов после переоценки. Сумма нераспределенной прибыли увеличилась на 5 млн. руб. в 2007 г., на 3 млн руб. в 2008 г. Иными словами, прирост собственного капитала на ОАО «КАТЭК» происходит за счет экстенсивных факторов.
Таблица 2.5.6. «Динамика собственного капитала ОАО «КАТЭК»
| Источник капитала | Наличие средств, млн руб. | Структура средств, % | ||||||||
| 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) 07/06 | Отклонение (+,–) 08/07 | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) 07/06 | Отклонение (+,–) 08/07 | |
| Уставный капитал | 150 | 150 | 152 | 0 | 0 | 31,45 | 29,59 | 28,46 | -1,86 | -1,12 |
| Добавочный фонд | 32 | 57 | 74 | 25 | 17 | 6,71 | 11,24 | 14,04 | 4,53 | 2,80 |
| Нераспределенная прибыль (непокрытый убыток) | 295 | 300 | 303 | 5 | 3 | 61,84 | 59,17 | 57,50 | -2,67 | -1,68 |
| Итого | 477 | 507 | 527 | 30 | 20 | 100 | 100 | 100 | – | – |
Большое влияние на финансовое состояние предприятия оказывают состав и структура заемных средств, т.е. соотношение долгосрочных, среднесрочных и краткосрочных финансовых обязательств. В табл. 2.5.7 проанализируем изменения заемного капитала, произошедшее на предприятии в 2006–2008 гг.
Таблица 2.5.7 Динамика заемного капитала ОАО «КАТЭК»
| Источник капитала | Сумма, млн руб. | Структура капитала % | ||||||||
| 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) 07/06 | Отклонение (+,–) 08/07 | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) 07/06 | Отклонение (+,–) 08/07 | |
| Долгосрочные обязательства | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Краткосрочные обязательства | 581 | 1 646 | 0 | 1 065 | -1 646 | 23,63 | 23,29 | 41,43 | -0,33 | 18,14 |
| Кредиторская задолженность | 939 | 2 710 | 1 553 | 1 771 | -1 157 | 38,19 | 38,35 | 33,72 | 0,17 | -4,63 |
| В том числе: | 488 |
111 |
17,61 |
13,03 |
22,41 |
-4,57 | 9,38 | |||
| перед поставщиками и подрядчиками | 433 | 921 | 1032 | |||||||
| по оплате труда | 12 | 26 | 72 | 14 | 46 | 0,49 | 0,37 | 1,56 | -0,12 | 1,20 |
| расчеты по социальному страхованию | 5 | 10 | 30 | 5 | 20 | 0,20 | 0,14 | 0,65 | -0,06 | 0,51 |
| расчеты по налогам и сборам | 6 | 8 | 10 | 2 | 2 | 0,24 | 0,11 | 0,22 | -0,13 | 0,10 |
| прочим кредиторам | 483 | 1745 | 0 | 1 262 | -1 745 | 19,64 | 24,70 | 0 | 5,05 | -24,70 |
| Итого | 2 459 | 7 066 | 4 605 | 4 607 | -2 461 | 100 | 100 | 100 | – | – |
Заемные средства ОАО «КАТЭК» складываются из двух основных элементов: долгосрочных обязательств и кредиторской задолженности (38,19% в 2006 г., 38,35% в 2007 г. и 33,72% в 2008 г.). Доля краткосрочных обязательств за 2007 г. уменьшилась 0,33%, за 2008 г. возросла на 18,14%. За 2007 г. доля кредиторской задолженности в общем объеме заемного капитала увеличилась на 0,17%, в 2008 г. сократилась на 4,63%.
Рассчитаем покрытие внеоборотных активов ОАО «КАТЭК»:
1 степень (значение должно быть больше 100%):
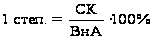 ,
(2.1)
где СК – собственный капитал;
ВнА – внеоборотные активы.
2006 г.:
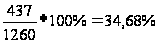 ;
2007 г.:
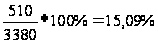 ;
2008 г.:
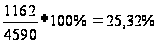
следовательно, степень покрытия недостаточна;
2 степень (значение должно быть больше 100%):
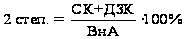 ,
(2.2)
где ДЗК – долгосрочный заемный капитал.
2006 г.:
;
2007 г.:
;
2008 г.:
Исходя из проведенных расчетов можно сделать вывод, что за исследуемый период степень покрытия внеоборотных активов не соответствует нормативным, что свидетельствует об ухудшении финансового состояния предприятия.
2.2.6 Анализ платежеспособности ОАО «КАТЭК»
В качестве критериев для оценки удовлетворительности структуры бухгалтерского баланса предприятия используем следующие показатели:
– коэффициент текущей ликвидности;
– коэффициент обеспеченности собственными оборотными средствами.
– коэффициент обеспеченности финансовых обязательств активами
Полученные расчеты (таблица 2.4) выявляют его устойчивое положение с точки зрения его платежеспособности.
Таблица 2.2.6 Анализ платежеспособности ОАО «КАТЭК»
| Наименование показателей |
2006 год |
2007 год |
2008 год |
Норматив коэффициента |
| Коэффициент текущей ликвидности: | 1,2 | 1,1 | 1,5 | Не менее чем 1,1 |
| Коэффициент обеспеченности собственными оборотными средствами: | 0,2 | 0,1 | 0,2 | Не менее чем 0,1 |
| Коэффициент обеспеченности финансовых обязательств активами: | 0,19 | 0,21 | 0,18 | Не более чем 0,85 |
Коэффициент текущей ликвидности, характеризует достаточность оборотного капитала и стабильность финансового положения компании. Рассчитывается как отношение текущих (оборотных) активов к текущим обязательствам компании. Значение коэффициента за 2006–2008 гг. превышало установленную норму, то есть предприятие становилось более ликвидным, а значит способным быстро превращать свои активы в денежные средства. Стабильно положительная динамика роста коэффициента текущей ликвидности указывает на рост у предприятия обеспеченности расчетов оборотными активами.
Коэффициент обеспеченности собственными оборотными средствами характеризует наличие у предприятия собственных оборотных средств, необходимых для ее финансовой устойчивости.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов, определяется отношением всех (долгосрочных и краткосрочных) обязательств организации к общей стоимости имущества (активов).
Как видно из таблицы все коэффициенты нашего предприятия находятся в границах нормативов, поэтому можно говорить о признании структуры бухгалтерского баланса удовлетворительным.
2.2.7 Анализ финансовой устойчивости
Анализ устойчивости финансового состояния на ту или иную дату позволяет выяснить, насколько правильно предприятие управляло финансовыми ресурсами в течение периода, предшествующего этой дате. Важно, чтобы состояние финансовых ресурсов соответствовало требованиям рынка и отвечало потребностям развития предприятия, поскольку недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия и отсутствию у него средств для развития производства, а избыточная – препятствовать развитию, отягощая затраты предприятия излишними запасами и резервами. Таким образом, сущность финансовой устойчивости определяется эффективным формированием, распределением и использованием финансовых ресурсов.
По данным финансовой отчетности ОАО «КАТЭК» определяем тип его финансовой устойчивости по обеспеченности источниками процесса формирования запасов и затрат за отчетный период, все показатели сводим в таблицу 2.2.7.
Таблица 2.2.7 Показатели финансовой устойчивости ОАО «КАТЭК» за 2006–2008 гг.
| Наименование | Сокращенное название | Годы | 2007/2006 | 2008/2007 | ||||
| 2006 год | 2007 год | 2008 год | абсол. откл | относ. откл | абсол. откл | относ. откл | ||
| Собств.оборотные ср-ва | СОС | 697,0 | 1 402,0 | 2 930,0 | 705,0 | 201,15 | 1 528,0 | 208,99 |
| Ист-ки собств. ср-в | СС | 1 957,0 | 4 782,0 | 7 520,0 | 2 825,0 | 244,35 | 2 738,0 | 157,26 |
| Внеобор.активы | ВА | 1 260,0 | 3 380,0 | 4 590,0 | 2 120,0 | 268,25 | 1 210,0 | 135,80 |
| Запасы | З | 767,0 | 1 974,0 | 4 396,0 | 1 207,0 | 257,37 | 2 422,0 | 222,70 |
| НДС | НДС | 47,0 | 194,0 | 56,0 | 147,0 | 412,77 | -138,0 | 28,87 |
| Перманентный капитал | ПК | 697,0 | 1 402,0 | 2 930,0 | 705,0 | 201,15 | 1 528,0 | 208,99 |
| Долгосрочные заемные ср-ва | ДЗС | 0,0 | 0,0 | 0,0 | 0,0 | 0,00 | 0,0 | 0,00 |
| Все источники | ВИ | 1 278,0 | 3 048,0 | 4 838,0 | 1 770,0 | 238,50 | 1 790,0 | 158,73 |
| Кракоср.ЗС | КЗС | 581,0 | 1 646,0 | 1 908,0 | 1 065,0 | 283,30 | 262,0 | 115,92 |
| Излишек/недостаток СОС | Фсос | -117,0 | -766,0 | -1 522,0 | -649,0 | 654,70 | -756,0 | 198,69 |
| Излишек/недостаток ПК | Фпк | -117,0 | -766,0 | -1 522,0 | -649,0 | 654,70 | -756,0 | 198,69 |
| Излишек/недостаток ВИ | Фви | 464,0 | 880,0 | 386,0 | 416,0 | 189,66 | -494,0 | 43,86 |
| Трехмерный показатель | S(Ф) | 0; 0; 1 | 0; 0; 1 | 0; 0; 1 | ||||
Анализ финансовой устойчивости ОАО «КАТЭК» за 2006–2008 гг. показал, что у предприятия неустойчивое финансовое состояние, при котором нарушен платежный баланс, но сохраняется возможность восстановления равновесия платежных средств и платежных обязательств за счет привлечения временно свободных источников средств (резервного фонда, фонда накопления), кредитов банка и др.
При этом финансовая неустойчивость считается допустимой, так как:
производственные запасы плюс готовая продукция превышают сумму краткосрочных кредитов и заемных средств, участвующих в формировании запасов;
незавершенное производство плюс расходы будущих периодов меньше суммы собственного оборотного капитала
Руководству предприятия необходимо пересмотреть свои решения и нарастить реальный собственный капитал путём увеличения нераспределенной прибыли и резервов, увеличения Уставного капитала, снижения дивидендов, подъема рентабельности с помощью контроля затрат, а также за счет распределения прибыли после налогообложения в фонды накопления при условии роста части этих фондов, не вложенной во внеоборотные активы.
В международной практике и в настоящее время в практике прогрессивных белорусских фирм проводят относительную оценку финансовой устойчивости организации с помощью финансовых коэффициентов (табл. 2.2.8):
Таблица 2.2.8 Оценка финансовой устойчивости ОАО «КАТЭК» за 2006–2008 гг.
| Показатели | Год | Отклонение (+,–) 07/06 | Отклонение (+,–) 08/07 | Нормативный коэффициент | ||
| 2006 | 2007 | 2008 | ||||
| Коэффициент собственности (автономии) | 0,16 | 0,06 | 0,05 | -0,10 | -0,01 | 0,6 |
| Коэффициент заемных средств | 0,80 | 0,88 | 0,43 | 0,08 | -0,45 | – |
| Коэффициент соотношения заемных и собственных средств | 3,48 | 8,54 | 4,56 | 5,06 | -3,98 | Не более 0,6 |
| Коэффициент мобильности | 1,59 | 2,75 | 2,52 | 1,16 | -0,23 | 0,2–0,5 |
| Коэффициент обеспеченности оборотных средств собственными оборотными средствами | 0,39 | 0,31 | 0,48 | -0,08 | 0,17 | 0,1–0,5 |
| Коэффициент соотношения внеоборотных и собственных средств | 2,88 | 6,63 | 3,95 | 3,75 | -2,68 | 0,5–0,8 |
| Коэффициент соотношения производственных активов и стоимости имущества | 0,25 | 0,25 | 0,41 | 0 | 0,16 | 0,5 |
| Коэффициент устойчивости экономического роста | 0,09 | 0,07 | 0,03 | -0,02 | -0,04 |
– |
На основании полученных данных можно сделать следующие выводы:
коэффициент собственности за рассматриваемый период был ниже нормативного значения и при этом он сокращается; коэффициент заемных средств одновременно с этим увеличился в 2007 г., а в 2008 г. уменьшился. Увеличение данного коэффициента свидетельствует о достаточно высокой доле заемных средств в общем объеме средств ОАО «КАТЭК» и о тенденции к ее дальнейшему увеличению, что может ухудшить финансовую устойчивость предприятия;
коэффициент соотношения заемных и собственных средств за рассматриваемый период превышает нормативное значение. Это позволяет поставить под сомнение финансовую устойчивость предприятия;
коэффициент обеспеченности оборотных средств собственными оборотными средствами не превышает нормативного, что свидетельствует о хорошем финансовом состоянии предприятия, его возможности проводить независимую финансовую политику;
коэффициент соотношения внеоборотных и собственных средств за рассматриваемый период значительно превышает нормативное значение. Это может свидетельствовать о неудовлетворительной структуре баланса предприятия и нерациональном распределении и использовании средств;
исходя из изменения коэффициента устойчивости экономического роста за рассматриваемый период следует, что размер прибыли, которая может быть направлена на развитие и создание резервов предприятия, сокращается. Это также может свидетельствовать об ухудшении состояния предприятия.
3. Основные мероприятия по повышению финансовой устойчивости предприятия
3.1 Государственный механизм обеспечения финансовой устойчивости ОАО «КАТЭК»
Финансовая устойчивость субъектов хозяйствования играет важную роль в обеспечении устойчивого развития Республики Беларусь. С целью его повышения государство осуществляет макроэкономическое регулирование путем реализации бюджетно-налоговой, кредитно-финансовой, ценовой политики и др.
В Республике Беларусь согласно Указу Президента Республики Беларусь от 28 марта 2006 г. №182 «О совершенствовании правового регулирования порядка оказания государственной поддержки юридическим лицам и индивидуальным предпринимателям» государство оказывает поддержку субъектам хозяйствования.
В виду того, что ОАО «КАТЭК» находится в свободной экономической зоне «Минск» предприятию предоставляются следующие преференции:
статус резидента СЭЗ позволяет предприятиям значительно снизить себестоимость продукции; при этом допустимый уровень амортизации оборудования составляет 5 лет;
СЭЗ обладают развитой транспортной инфраструктурой, благодаря которой можно оперативно организовывать отправку продукции в любом направлении автомобильным или железнодорожным транспортом;
существующие в СЭЗ Республики Беларусь режимы таможенного и налогового регулирования весьма привлекательны для притока иностранного капитала. По сравнению с обычными предприятиями различных форм собственности налогообложение резидентов СЭЗ значительно проще;
прибыль собственного производства освобождается от налогообложения сроком на 5 лет с момента ее появления, включая первый прибыльный год.
Таким образом, ежегодно ОАО «КАТЭК» выплачивает в бюджет государства на 40% меньше налоговых платежей, чем обычные предприятия Республики Беларусь.
Государство стимулирует создание СЭЗ, т. к. это помогает увеличить приток иностранных инвестиций, улучшить инвестиционный климат и привлечь стратегических инвесторов; обеспечить благоприятные условия для привлечения новых высоких технологий и передового зарубежного опыта; стимулировать экспорт и развивать импортозамещающие производства; создавать новые рабочие места.
Влияние государственной политики на финансовую устойчивость субъектов хозяйствования заключается в сокращении и (или) увеличении их финансовых ресурсов в связи с реализацией фискальной и стимулирующей функций данной политики. Оказываемое влияние носит прямой или косвенный характер и может проявляться как в краткосрочном периоде, таг и через определенный временной период.
Установленные зависимости между финансовой устойчивостью субъектов хозяйствования и государственной поддержкой позволяют определить направления совершенствования последней. Повышению финансовой устойчивости будут способствовать:
снижение уровня налоговой нагрузки;
упрощение методик расчета налогов и отчислений;
предоставление налоговых льгот с целью стимулирования инвестиционной и инновационной деятельности организаций и т.д.
Реализация первых двух направлений позволит увеличить объем финансовых ресурсов, остающихся в распоряжении предприятия. Соблюдение последнего направления будет способствовать обеспечению финансовой устойчивости в долгосрочной перспективе.
3.2 Выпуск новой продукции как один из факторов повышения финансовой устойчивости предприятия
3.2.1 Определение целевого рынка
Продукция предприятия нацелена на сектор высоковольтного оборудования 6,10 и 35, 110 кВ. Основными потребителями являются предприятия энергосистемы РБ.
В виду специфики продукции использовать массовый маркетинг не целесообразно.
Для нашего предприятия оптимальным является дифференцированный маркетинг, когда предприятие ориентируется на группу покупателей и адаптирует свой товар под требования группы. Эту модель поведения целесообразно использовать на насыщенных рынках, на которых отсутствует явный дефицит, в условиях высокой конкуренции. Для использования этой модели предприятию необходимо обладать гибкой организационной и производственной структурой. Основное достоинство данного варианта-то, что, ориентируясь на группу потребителей, можно минимизировать риски, следовательно, предприятие будет обладать высокой рыночной устойчивостью. Среди недостатков можно отметить высокие затраты на маркетинг и производство, невозможность экономии на масштабе на начальном этапе.
На сегодняшний день сложилось несколько категорий участников данного рынка.
К первой относятся заводы, работающие со времен доперестроечной экономики. Они характеризуются сохранившейся почти без изменений организационно-штатной структурой, не приспособленной к рыночным условиям, консервативностью, недоверием и, как следствие, относительным пренебрежением к законам классического маркетинга, низкой производительностью труда. К достоинствам этой категории участников можно отнести огромный опыт, ответственное и скрупулезное отношение ко всем аспектам производственной деятельности, таким как нормативно-техническое сопровождение изделий и документооборот, надежность в долгосрочных договорных отношениях, надежный сервис. К этой группе можно отнести такие предприятия как ОАО «ЭЛКО» (г. Минусинск) и Нижнетуринский электроаппаратный завод.
Вторую категорию составляют молодые производственные структуры, созданные, как правило, бывшими специалистами институтов, министерств и крупных производственных объединений либо учрежденные западными компаниями. Эта категория отличается более гибкой технической и экономической политикой, высоким интеллектуальным потенциалом, высокой производительностью труда, сжатыми сроками поставок. Недостатки этой группы зачастую объясняются отсутствием достоинств первой группы, а именно: пока еще недостаточный опыт четкой организации всех этапов производственной деятельности, неразвитая в должной мере инфраструктура сервиса, неполная и некачественная научно-техническая документация. (Таврида Электрик).
В третью категорию входят торгующие компании, не имеющие собственного производства, холдинги, объединения, выступающие как дилеры, представители, посредники и т.д. Основным видом деятельности этих компаний является маркетинг продукции заводов. Являясь своеобразным буфером между потребителями и производством, эта группа берет на себя в основном задачи согласования технических и экономических вопросов, обеспечивает комплексность поставок. Основным достоинством большинства компаний этой категории является возможность предоставления заводам оборотных средств, т.е. обеспечения 100%-ной предоплаты. Недостатком является относительно невысокий уровень технической подготовки менеджеров. К этой категории можно отнести такие фирмы, как ЗАО «Энергосеть», «Партнёр-94» и другие.
В четвертую категорию входят крупные транснациональные компании, заводы которых расположены на территории нескольких стран. Эти компании зачастую одновременно являются и импортерами, и производителями, т.е. имеют свое производство в России. Техническое превосходство этих компаний над российскими сегодня бесспорно. Недостатком является неполное представление об особенностях российской промышленной и экономической инфраструктуры, а также технического менталитета эксплуатирующего персонала. В эту категорию входят АBB, Schneider Electric, Siemens, General Electric, Alstom Power, Moeller.
К пятой группе относятся предприятия, находящиеся на территории стран СНГ и производящие вакуумные выключатели по договору лицензии. К плюсам таких организаций можно отнести большой опыт компаний лицензиаров, их техническая помощь и постоянный контроль качества. Главным минусом является жесткость соглашения, по которому пользователь лицензии ограничен в правах на производства аналогичного оборудования, порой более совершенного, использовать комплектующие других производителей, изменять ценовую политику без согласия лицензиара. В эту группу входит «Иносат».
Для наибольшей наглядности представим позиционирование «КАТЭК» при помощи многомерного шкалирования (цена-качество).
В настоящее время на рынке стран СНГ можно выделить двух производителей, занимающих лидирующее положение на данном рынке: «Таврида-электик» и «Контакт». Именно эти две фирмы и будут являться основными конкурентами для «КАТЭК».
На рынке Республики Беларусь основным конкурентом окажется всё-таки «Иносат».
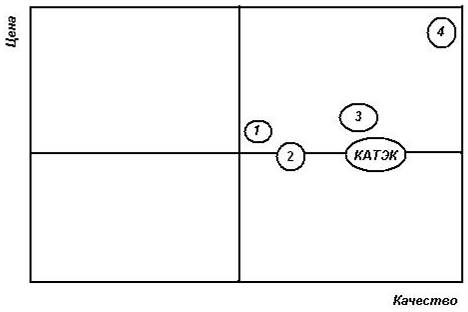
Рис. 3.2.1 Позиционирование «КАТЭК» относительно конкурентов
где,
1 – постсоветское производство
2 – молодые компании
3 – компании, работающие по договору лицензии
4 – транснациональные компании
Данное положение выгодно тем, что «КАТЭК» сможет конкурировать по качеству с транснациональными компаниями, а по цене с российскими производителями.
3.2.2 Коммуникационная политика
На первом этапе продвижения продукции предполагается информировать потенциальных потребителей о продукции производимой «КАТЭК». Это предлагается осуществить с помощью прямой почтовой рассылки и телемаркетинга, двумя наиболее дешевыми и эффективными способами. Основной упор будет сделан на то, чтобы у потребителя сформировалось мнение о вакуумных выключателях «КАТЭК» как о высококачественной продукции по средней цене, производимой национальной фирмой.
На этапе роста предлагается размещение рекламы в отраслевых журналах, специализированных каталогах и базах данных. Тип рекламы увещевательный. целью данного этапа является достичь предпочтения марки «КАТЭК».
На этапе зрелости планируется использовать напоминающую рекламу. Целесообразно использовать «пульсирующий график» – неравномерное размещение рекламы в рамках временного периода.
На всех этапах жизненного цикла товара будет осуществляться личная продажа. Это обусловлено спецификой продукции, и применяется, когда товар имеет высокую цену и покупателем зачастую является юридическое лицо. Для успешного осуществления личных продаж будет осуществлён отбор менеджеров по продажам, обладающих нужными знаниями в данной области и определёнными качествами способствующими успешным продажам.
Пропаганда. Для закрепления позиционирования будут использоваться такие методы как PR-статьи в различного рода отраслевых изданиях, рассказывающие о преимуществах вакуумных выключателей и разъединителях, о новшествах используемых в продукции.
Реклама в Интернет. Размещение информации о производстве вакуумных выключателей и разъединителей на сайте компании, размещение информации в онлайновых каталогах, базах данных и досках объявлений. Осуществление прямой почтовой рассылки через сеть Интернет потенциальным клиентам.
3.2.3 Ценовая, товарная политика и политика распределения
На сегодняшний день цена по-прежнему является основополагающим фактором при выборе продукции. Поэтому использование стратегии проникновения на рынок на этапе выхода на рынок и роста будет наиболее рациональным. Стратегия предполагает установление цены на уровне рыночной или несколько ниже, для создания стимула для совершения первой пробной покупки. Потом для удержания доли рынка цена будет продолжать оставаться более низкой. Цена не будет увеличиваться и на стадии роста, благодаря эффекту масштаба и эффекту опыта.
Таблица 3.2.3. Прогнозная цена реализации продукции
| N | Потребность рынка (шт.) | Прогнозная цена по годам | |||||
| Цена реализации единицы продукции: | 2009 | 2010 | 2011 | 2012 | 2013 | ||
| 1 | |||||||
| внутренний рынок | 1000 | 2500 | 2500 | 2500 | 2500 | 2500 | |
| внешний рынок | 6000 | 2500 | 2500 | 2500 | 2500 | 2500 | |
| 2 | |||||||
| внутренний рынок | 15 | 15000 | 15000 | 15000 | 15000 | 15000 | |
| внешний рынок | 100 | 15000 | 15000 | 15000 | 15000 | 15000 | |
| 3 | |||||||
| внутренний рынок | 50 | 1000 | 1000 | 1000 | 1000 | 1000 | |
| внешний рынок | 300 | 1000 | 1000 | 1000 | 1000 | 1000 | |
| 4 | |||||||
| внутренний рынок | 250 | 2000 | 2000 | 2000 | 2000 | 2000 | |
| внешний рынок | 1500 | 2000 | 2000 | 2000 | 2000 | 2000 | |
Планируется выпуск основной номенклатуры вакуумных выключателей (6, 10 и 35 кВ) и разъединителей (35, 110 кВ), что позволит удовлетворить весь спрос и занять нишу отечественного производителя недорогих качественных выключателей.
Высокое качество продукции будет достигаться за счёт высокой профессиональной подготовки рабочего персонала и современного качественного оборудования, а также за счёт использования только качественных комплектующих. Продукция будет проходить три уровня контроля качества:
входной контроль (контроль комплектующих)
внутренний контроль (контроль во время производства)
выходной контроль (контроль перед упаковкой продукции)
все эти мероприятия несомненно, обеспечат только высокое качество производимой продукции.
Как отмечалось выше, продукция предприятия отличается рядом особенностей принадлежащих в целом всем товарам промышленного назначения, поэтому целесообразен выбор прямых каналов распределения.
Основными участниками канала распределения для продукции являются предприятие-производитель и конечный потребитель. Для товаров производственного назначения такая схема является наиболее оптимальной.
При выходе на рынок России и Казахстана распределение будет осуществляться через посредников. Существует несколько вариантов выхода на эти рынки:
Создание собственной сети посредников.
Использование уже существующей сети.
Создание собственной сети, очень дорого, хотя и имеет ряд очевидных преимуществ. Целесообразней будет использование уже существующей сети. Это будет минимально по расходам и затраченному времени.
3.2.4 Прогнозирование финансово-хозяйственной деятельности
Рыночная экономика существенно изменила методологию финансового планирования, место и роль финансов в хозяйственном механизме предприятия. Усилилась их стимулирующая роль в повышении эффективности производственно-хозяйственной деятельности. Эффективность использования финансовых ресурсов стала главным критерием при выработки стратегии и тактики ведения хозяйственной деятельности. Основная цель финансового прогнозирования состоит в том, чтобы сбалансировать намечаемые расходы предприятия с финансовыми возможностями.
В процессе планирования были рассчитаны ожидаемые финансовые результаты проекта, потоки денежных средств, показатели финансово-хозяйственной деятельности, а также осуществимость финансового плана предприятия.
План предприятия основан на следующих допущениях.
Расчеты для финансового плана проведены по методу постоянных цен, в денежных единицах с постоянной покупательной способностью, в качестве которой выбрана млн руб. Рост цен на продукцию и материалы принят равным 1% в год (сопоставимые цены).
Расчеты по настоящему проекту выполнены на основании информации, актуальной по состоянию на 1 мая 2009 г.
Горизонт расчетов принят равным 5 годам (2010–2015 гг.).
Все расчетные данные по данному разделу сведены в табличные формы. В качестве базового периода (БП) принят 2009 г.
Таблица 3.2.4. Расчет чистой прибыли от реализации продукции
| N | Виды поступлений и издержек | По годам (периодам) | ||||
| п/п | реализации проекта | |||||
| 1 | Выручка (валовой доход) от реализации продукции, работ, услуг | 356000 | 712000 | 1424000 | 1708800 | 2050560 |
| 2 | Налоги и отчисления из выручки | 34100 | 68200 | 136400 | 163680 | 196416 |
| 3 | Переменные издержки | 233813 | 467626 | 935252 | 1122302 | 1346763 |
| 4 | Переменная прибыль | 88087 | 176174 | 352348 | 422818 | 507381 |
| 5 | Постоянные издержки | 63310 | 64312 | 65334 | 66377 | 67441 |
| 6 | Прибыль от реализации продукции | 24777 | 111862 | 287014 | 356440 | 439940 |
| 7 | Прибыль балансовая | 24777 | 111862 | 287014 | 356440 | 439940 |
| 8 | Налогооблагаемая прибыль | 24777 | 111862 | 287014 | 356440 | 439940 |
| 9 | Налоги из прибыли | 6511 | 29397 | 75427 | 93673 | 115616 |
| 10 | Чистая прибыль – всего | 18266 | 82465 | 211586 | 262768 | 324324 |
Источниками доходов и поступлений средств ОАО «КАТЭК» являются:
1) выручка от реализации
2) авансы, получаемые от заказчиков. В 2010 году предприятие также планирует получать авансы от заказчиков на изготовление продукции.
В расходной части финансового плана предприятия предусматриваются следующие статьи расходов:
1) расходы на оплату труда;
2) расходы на приобретение сырья (материалов), оплату работ, услуг;
3) отчисления на социальные нужды;
4) платежи в бюджет и во внебюджетные фонды.
Таблица 3.2.5. Расчет денежных потоков на период реализации проекта
| N п/п | Виды поступлений и издержек | По годам (периодам) реализации проекта | ||||
| 1 | ПРИТОК ДЕНЕЖНЫХ СРЕДСТВ | |||||
| 1 1 | Выручка от реализации продукции (работ, услуг) | 356000 | 712000 | 1424000 | 1708800 | 2050560 |
| 1 2 | Кредиты, займы – всего | 66000 | 0 | 0 | 0 | 0 |
| В том числе: | ||||||
| 1 2 1 | краткосрочные | 66000 | ||||
| 1 3 | Централизованные источники | 0 | 0 | 0 | 0 | 0 |
| финансирования | ||||||
| 1 4 | Увеличение кредиторской | 8253 | 6523 | 13018 | 5225 | 6265 |
| задолженности | ||||||
| 1 5 | Полный приток денежных средств | 430253 | 718523 | 1437018 | 1714025 | 2056825 |
| 2 | ОТТОК ДЕНЕЖНЫХ СРЕДСТВ | |||||
| 2 1 | Затраты на приобретение | 66000 | ||||
| основных фондов | ||||||
| 2 2 | Прирост текущих активов | 31576 | 31104 | 62125 | 24890 | 29906 |
| 2 3 | Затраты на производство и сбыт | 283923 | 518738 | 987386 | 1175480 | 1401004 |
| продукции (за вычетом | ||||||
| амортизации) | ||||||
| 2 4 | Налоги и неналоговые платежи | 34100 | 68200 | 136400 | 163680 | 196416 |
| из выручки | ||||||
| 2 5 | Налоги из прибыли | 6511 | 29397 | 75427 | 93673 | 115616 |
| 2 6 | Погашение основного долга по | 66000 | ||||
| кредитам (по проекту) | ||||||
| 2 7 | Полный отток денежных средств | 499990 | 647439 | 1261339 | 1457722 | 1742942 |
| 2 8 |
Излишек (дефицит) денежных средств |
-69737 | 71083 | 175679 | 256302 | 313882 |
| 2 9 | Накопительный остаток | -69737 | 1347 | 177026 | 433328 | 747210 |
В качестве притоков денежных средств рассматриваются выручка от реализации, а также возможности получения ОАО «КАТЭК» долгосрочного и краткосрочных кредитов.
В оттоки денежных средств включены следующие выплаты: расчеты с поставщиками за сырье и материалы, выплата основного долга и процентов по нему, затраты на производство и сбыт продукции, издержки обращения, прирост оборотных активов, налоги и неналоговые платежи.
По годам реализации проекта накопительный остаток денежных средств в каждом периоде, за исключением первого года, остается положительным, что говорит о финансовой осуществимости проекта.
Простой срок окупаемости составит 1 год, дисконтированный –2 года при ставке дисконтирования 15%. Величина этой ставки была выбрана как ставка альтернативного вложения капитала с учетом фактора риска.
Чистый дисконтированный доход (NPV) составит 476 487 млн руб.
Таблица 3.2.6. Расчет чистого потока наличности
| N | Виды поступлений и издержек | По годам (периодам) | ||||
| п/п | реализации проекта | |||||
| 1 | ПРИТОК НАЛИЧНОСТИ | |||||
| 1 1 | Выручка от реализации продукции (работ, услуг) | 356000 | 712000 | 1424000 | 1708800 | 2050560 |
| 1 2 | Прочие доходы, связанные с реализацией проекта | |||||
| 2 | Полный приток (стр. 1.1+стр. 1.2) | 356000 | 712000 | 1424000 | 1708800 | 2050560 |
| 3 | ОТТОК НАЛИЧНОСТИ | |||||
| 3 1 | Затраты на приобретение основных фондов (инвестиции в основной капитал) | 66000 | ||||
| 3 2 | Прирост чистого оборотного капитала | -4178 | 52081 | 49107 | 19666 | 23642 |
| 3 3 | Затраты на производство и сбыт продукции | 283923 | 518738 | 987386 | 1175480 | 1401004 |
| (без амортизации) | ||||||
| 3 4 | Налоги и неналоговые платежи из выручки | 34100 | 68200 | 136400 | 163680 | 196416 |
| 3 5 | Налоги из прибыли | 6511 | 29397 | 75427 | 93673 | 115616 |
| 3 6 | Погашение процентов по кредитам | 11880 | 0 | 0 | 0 | |
| 4 | Полный отток (сумма строк с 3.1 по 3.6) | 398237 | 668417 | 1248321 | 1452498 | 1736678 |
| 5 | Сальдо потока (чистый поток наличности – ЧПН) | -42237 | 43583 | 175679 | 256302 | 313882 |
| 6 | То же нарастающим итогом (по стр. 5) | -42237 | 1347 | 177026 | 433328 | 747210 |
| Приведение будущей стоимости денег к их текущей стоимости | ||||||
| Коэффициент дисконтирования (при ставке 15%) | 1 | 0.8696 | 0.7561 | 0.6575 | 0.5718 | |
| 7 | Дисконтированный приток (по стр. 2) | 356000 | 619130 | 1076749 | 1123564 | 1172414 |
| 8 | Дисконтированный отток (по стр. 4) | 398237 | 581232 | 943910 | 955041 | 992951 |
| 9 | Дисконтированный ЧПН (стр. 7 – стр. 8) | -42237 | 37899 | 132839 | 168523 | 179463 |
| 10 | То же нарастающим итогом (по стр. 9) (чистый дисконтированный доход – ЧДД) | -42237 | -4338 | 128501 | 297024 | 476487 |
В нижеприведенной таблице сгруппированы показатели по проекту на период его реализации.
Таблица 3.2.7. Сводные показатели по проекту
| N | Наименование показателей | В целом по проекту | По годам (периодам) | ||||
| п/п | реализации проекта | ||||||
| 1 | Потребность в инвестициях | 206318 | 61822 | 52081 | 49107 | 19666 | 23642 |
| 2 | Источники финансирования проекта: | ||||||
| 2 1 | собственные средства | 401908 | 0 | 47903 | 97011 | 116676 | 140318 |
| 2 2 | заемные и привлеченные средства | 66000 | 66000 | 0 | 0 | 0 | 0 |
| 3 | Выручка от реализации продукции – всего | 6251360 | 356000 | 712000 | 1424000 | 1708800 | 2050560 |
| 4 | Показатели эффективности | ||||||
| проекта: | |||||||
| 4 1 | динамический срок окупаемости проекта (с учетом издержек по финансированию проекта), лет | 2 | |||||
| 6 4 | чистый дисконтированный доход | 476487 | |||||
| 6 5 | уровень безубыточности % | 72 | 37 | 19 | 16 | 13 | |
| 6 6 | рентабельность продаж, % | 5 | 12 | 15 | 15 | 16 | |
| 6 7 | рентабельность продукции, % | 6 | 16 | 22 | 23 | 23 | |
Финансовое состояние предприятия зависит от результатов его производственной, коммерческой и финансовой деятельности. Если производственный и финансовый планы успешно выполняются, то это положительно влияет на финансовое положение предприятия.
В нашем случае к финансовому и производственному плану относится реализация инвестиционного проекта. При выполнении данного плана предприятие ОАО «КАТЭК» сможет улучшить не только свое финансовое положение, но и снизит затратную часть производства.
С помощью реализации проекта предприятие сможет достичь улучшений в области качества и объема предоставлений услуг, снижая риск остановки производства и увеличивая производительность.
3.3 Внедрение системы таргет-костинга в работу ОАО «КАТЭК»
Конкурентоспособность продукции в настоящее время является важным вопросом для предприятия, чья деятельность направлена на получение прибыли за счет реализации производимой продукции потребителям. Для этого необходимо учитывать их потребности, желания и возможности, бороться за конкурентоспособность своей продукции. Сами предприятия Республики Беларусь стараются закрепиться на рынках близлежащих стран: России, Украины и Казахстана. Но там уровень конкуренции еще более высок. В такой ситуации именно рынок посредством конкурентной борьбы предопределяет направления развития отраслей, совершенствования производства, разработки новых идей, изделий, снижение затрат, а с ними, соответственно, и цен. Попытки игнорирования требований рынка заканчиваются вполне предсказуемо: отсутствие интереса потребителей – затоваривание производства – связывание оборотных средств в нереализуемой готовой продукции – недополучение планируемой выручки – «поглощение» запаса финансовой прочности – убытки – банкротство.
Именно поэтому в практику управления экономикой и финансами отечественных предприятий повсеместно следует внедрять не только оперативные инструменты стратегического планирования, но и заранее дающие надежные конкурентные преимущества и возможности реализации долгосрочной стратегии предприятия. При помощи стратегии определяются и совершенствуются ключевые факторы успеха – специфические для компании области деятельности, позволяющие ей успешно противостоять конкурентам и добиваться успехов. Безусловно, здесь важен комплекс мероприятий, который включает в себя ориентацию в первую очередь опять же на маркетинг.
Еще в 80-е гг. прошлого века экономика обратилась к исследованиям маркетинговой стратегической составляющей. В 1990–1992 гг. появилась система сбалансированных показателей Нортона и Каплана (ССП), которая объединила финансовые и нефинансовые показатели стратегического развития предприятия, ориентировав управление, в том числе финансовыми показателями на скоординированное, сбалансированное достижение целевых критериев реализации стратегии компании. В ССП блоку финансовых показателей уделяется повышенное внимание, но особенность данной системы управления эффективностью заключается в том, что блоки показателей или в терминологии ССП перспективы («Финансы», «Маркетинг», «Бизнес-процессы», «Потенциал») логически упорядочены путем организации тесных причинно-следственных взаимосвязей. Так, выполнение заложенных в финансовый блок показателей, например, достижение заданного уровня прибыльности и чистых денежных потоков, обеспечивается блоками маркетинга и бизнес-процессов. Перспектива «Маркетинг» ориентирует менеджмент на рост доли рынка, клиентской базы, степени удовлетворения покупателей. А перспектива «Бизнес-процессы» в свою очередь задает динамику инноваций, оптимизации производства, снижение издержек и количества брака, повышения качества продукции. Безусловно, за всем этим стоят повышение квалификации и мотивации персонала, развитая инфраструктура и автоматизация предприятия.
Кроме упомянутой интегральной концепции управления эффективностью – ССП (система сбалансированных показателей) к стратегическому планированию причисляют частные инструменты, например, систему целевого (стратегического) управления затратами. Для организаций таковой системы на затраты следует перенести (транспонировать) упомянутые выше причинно-следственные взаимосвязи ССП. Особую актуальность изучению данной системы (целевого управления затратами или таргет-костинг, от англ. target-costing) придает тот факт, что она совершенно не освещена в русскоязычной литературе по стратегическому маркетингу и управленческому учету, практически отсутствуют статьи о таргет-костинге. Это обусловлено в первую очередь тем, что европейская концепция таргет-костинга разрабатывается с первой половины 90-х гг. прошлого века и только недавно стала внедряться на предприятиях Евросоюза. Система таргет-костинг стремительно набирает популярность. В целом же, концепция таргет-костинга является весьма универсальной и предназначена для высоко конкурентных отраслей и производств.
Целевое управление затратами (таргет-костинг) – это инструмент стратегического маркетинга и управления, поддерживающий стратегию целенаправленного снижения затрат, обеспечивающего реализацию функций:
– планирования производства новых продуктов;
– превентивного контроля издержек;
– калькулирования целевой себестоимости в соответствии с рыночными реалиями.
Суть таргет-костинга заключается в том, что вместо стандартного вопроса: «Во сколько обходится производство продукции?» (производственно-ориентированная система управления затратами) контроллеры (или иные ответственные специалисты финансовых (экономических) служб предприятия) должны поставить другой вопрос: «Сколько допустимо стоить продукции?» (рыночно-ориентированная система управления затратами). Система таргет-костинга всецело ориентирует предприятие на условия конкурентной борьбы за рынок и покупателей. При этом выполняется ее основная задача: определение такой себестоимости продукции, которая при цене, жестко заданной рынком, позволит предприятию получить прибыль. При этом разрабатываемые продукты должны соответствовать требованиям потребителей по всем качественным характеристикам.
Таким образом, допустимый размер себестоимости по таргет-костингу определяется следующим образом:
Цена – Прибыль = Себестоимость.
При вычислении целевых затрат традиционные сметные калькуляции «Затраты + Прибыль», которые определяют цену продукта, исходя из требуемых затрат и ожидаемой прибыли, должны быть заменены на следующую расчетную схему.
Определение потенциальной рыночной цены (целевой цены). Целевая цена – это такая цена, которую клиенты готовы заплатить за продукт. Таким образом, она определяется ценовой предрасположенностью клиентов, которую можно определить с помощью различных методов поиска цены на новый продукт. Целевая цена по методике таргет-костинга обязательно должна быть определена рынком, т.е. либо через маркетинговое исследование (например, через опрос или анкетирование потенциальных покупателей и дилеров предприятия), либо путем сопоставления с ценами и условиями конкурентов (бенчмаркинг).
Определение целевой прибыли. Достижимая целевая цена, определенная руководством предприятия, уменьшается на величину целевой прибыли. Прибыль – это заранее планируемый предприятием показатель. В идеале, величина целевой прибыли (план) должна покрывать потребности предприятия на его развитие и удовлетворение запросов собственников).
Определение допустимых затрат. Разница между целевой ценой и целевой прибылью дает допустимые затраты, т.е. такие затраты, которые теоретически нельзя превышать при производстве продукции, с тем чтобы гарантировать рыночный успех продукта в долгосрочной перспективе.
Столь узко заданные допустимые затраты, как правило, достижимы лишь с большим усилием и на практике обычно превышают целевые.
Определение прогнозируемых нормативных затрат. Из разницы между допустимыми и нормативными затратами (реальными затратами предприятия) образуется цель по сокращению затрат, которую нужно достигать поэтапно, за счет своевременного использования специальных инструментов.
Установление вторичных целевых затрат. В зависимости от конкурентоспособности и экономической стратегии предприятия целевые затраты, к которым оно стремится, будут находиться между допустимыми затратами и нормативными затратами. Это отражено на рисунке 3.3.
В прикладном аспекте к таргет-костингу можно отнести большое количество различных расчетных методик, связанных с исчислением и анализом цедевых затрат. Однако, мировая практика развития таргет-костинга свидетельствует, что в большинстве случаев система целевого управления затратами в обязательном порядке агрегируется с элементами функционально-стоимостного анализа, что продиктовано ориентацией таргет-костинга на конкретные запросы потребителя.
Центральным пунктом функционально-производственного метода таргет-костинга является выделение функций продукта и определение их значимости.
Основная идея, заложенная в этом методе, состоит в том, что каждый продукт или каждая услуга наполнена функциями, несущими потребительскую пользу. Так, нужно определить многочисленные функции, которые оцениваются в соответствии в их значением для потребителей. Затем следует определить, какая часть полезности продукта приходится на каждую функцию.
Значимость или важность функций – это исходный пункт для декомпозиции суммарных целевых затрат. Доля затрат, приходящаяся на каждую функцию, должна соответствовать ее значимости. Для тех функций, чьи затратные части лежат выше уровня из значимости, нужно изыскивать возможности сокращения затрат. Если же уровень значимости окажется выше уровня затрат, то речь уже пойдет о хорошо реализованной функции, которая получает меньший приоритет в процессе снижения затрат.
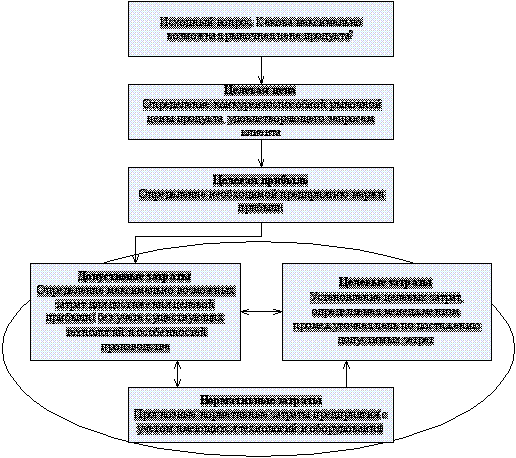
Рисунок 3.3 – Балансировка затрат и определение потребности в их снижении при использовании таргет-костинга
1 шаг: Определение функциональной структуры. Предъявляемые рынком требования необходимо редуцировать на функции продукции. При этом следует учитывать кроме технических и рабочих критериев также субъективно-эмоциональные требования к продукту со стороны клиентов. В результате данного шага функциональная структура изделия должна принять такой вид, каким ее представляют потребители.
2 шаг: Определение важности функций продукта. Желаемые клиентами функции продукта оцениваются по их значению. Результатом должна стать некая шкала оценок потребителей.
3 шаг: Выяснение общего