Повышение финансовой устойчивости предприятия
4 шаг: Определение значимости каждого компонента. Для этого важность (вес) каждой функции умножается на соответственно действующую степень реализации ее компонента в функции.
На данном шаге определяется значимость каждого компонента в изделии. Для чего значение каждой функции перемножается с вкладом, который вносит каждый компонент в выполнение функции. Суммы по строкам показывают значимость компонентов изделия (в процентах). Иными словами, мы получаем ответ на вопрос: насколько важен данный компонент исходя из предпочтений потребителей.
5 шаг: Определение удельной затратоемкости компонентов продукта. На данном этапе рассчитывается лишь процентная доля каждого компонента в определенных ранее затратах.
6 шаг: Вычисление индексов целевых затрат. Основным инструментом контроля за затратами в системе таргет-костинга будет являться индекс целевых затрат (ИЦЗ), который следует рассчитывать, как частное от деления доли каждого компонента в себестоимости (затратности компонента) на показатель его значимости.
Процентное значение полезности каждого компонента противопоставляется фактической доле затрат, приходящейся на компонент при производстве продукции. Деление доли полезности компонента на его долю затрат дает индекс целевых затрат, необходимый для сопоставления функциональных характеристик, образуемых по рыночным запросам потребителей, с учетом вызываемых ими издержек производства. Процесс декомпозиции целевых затрат по компонентам и исчисления индекса целевых затрат дает возможность предприятию взглянуть на затраты с точки зрения конечных потребителей выпускаемой продукции. Следовательно, данный индекс позволяет указать пути превентивного снижения себестоимости за счет корректировки свойств продукта, которым потребители не уделяют особого внимания при выборе товара.
7 шаг: Построение диаграммы целевых затрат. После расчета индекса целевых затрат можно начинать анализ продукции в рамках концепции таргет-костинга. Однако, для того, чтобы облегчить этот процесс и сделать его более наглядным следует использовать специальный инструмент – диаграмму целевых затрат, которая в единой координатной плоскости противопоставляет полезность и затратность компонентов (рисунок 3.4).
Исходя из рисунка, индекс целевых затрат будет равен yi / xi. В идеальном случае индекс целевых затрат должен быть равен 1, что означало бы полное соответствие понесенных на компонент затрат его функциональной полезности, признанной рынком (потребителями). Но на практике, очевидно, это трудно выполнимо для всех компонентов. Так как идеальный случай определяется слишком узким стандартом, то имеет смысл устанавливать зону целевых затрат (границы терпимости), в которую должны входить отдельные компоненты.
Зона целевых затрат задается двумя кривыми, которые ограничивают возможность отклонения индекса целевых затрат каждого компонента от идеального случая (ИЦЗ = 1). Ширина отклонений на диаграмме зачастую выбирается так, чтобы зона целевых затрат становилась уже при росте полезности компонента, т. к. в этом случае наблюдается и рост затратности компонента, и, соответственно, рост ее влияния на себестоимость.
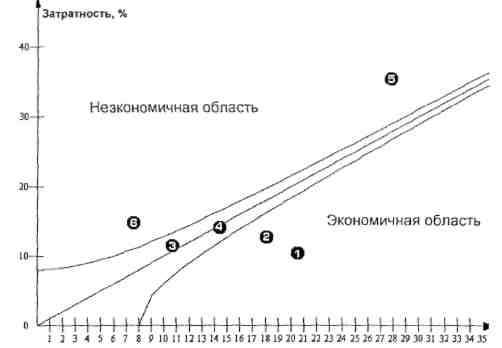
Уi – доля компонента в себестоимости всего продукта, в %, хi – доля полезности компонента, в % (к общей оценке покупателей), i – индекс компонентов, i=l, 2,…, n, q – параметр для определения зоны целевых затрат (границ терпимости)
Рисунок 3.4 – Графический анализ компонентов на основе диаграммы целевых затрат
Как один из вариантов решения этой задачи границы зоны целевых затрат следует определять по двум следующим математическим функциям:
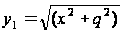 и
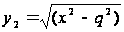 ,
(3.2)
где
 – верхняя граница
зоны целевых
затрат;
 – нижняя
граница зоны
целевых затрат;
х – полезность компонента;
у – доля затрат, приходящаяся на компонент;
q – изменяемый параметр (критерий «терпимости») для определения зоны целевых затрат, задается руководством компании.
Зона целевых затрат показывает допустимый предел отклонений компонентов продукта от идеальной линии. Параметр q, предопределяющий ширину зоны целевых затрат, будет зависеть от следующих условий:
1. Чем больше ориентация целевых затрат всего продукта на рыночно допустимые, тем более узкой должна быть зона целевых затрат, а следовательно, величина параметра q должна быть меньше.
2. При накоплении на предприятии положительного опыта по достижению целевых затрат их допустимая зона на диаграмме может принудительно сужаться, а соответственно, параметр q может быть уменьшен.
3. Если компонент изделия находится выше идеальной линии (зоны целевых затрат), то он переоценен, его затраты необходимо сокращать (потенциал для снижения себестоимости). Делать это нужно до тех пор, пока соответствующий индекс целевых затрат не приблизится к единице. Если же компонент оказался ниже идеальной линии, то следует проверить, на должном ли уровне реализована его функциональная часть, т. к. такой компонент покажется потребителю слишком простым (необходимость совершенствования компонента).
Таким образом, преимущества таргет-костинга состоят в систематизации мероприятий по снижению затрат при максимальной ориентации на удовлетворение запросов клиентов. Посредством деления целевых затрат устанавливаются точные нормы затрат, которые повышают внимание менеджеров к контролю за затратами предприятия. Основываясь на вышесказанном, хочу отметить, что таргет-костинг, по сути, представляет собой наиболее перспективный стратегический инструмент прямого превентивного управления затратами в современной концепции контроллинга.
За достижение конкурентоспособности продукции, как одного из направлений деятельности предприятия в поисках завоевания новых рынков, расширения на уже занятых при одновременном сохранении необходимого уровня прибыльности, отвечает стратегический инструмент контроллинга – таргет-костинг, или целевое управление затратами. Для построения эффективной маркетинговой и финансовой стратегии компании крайне желательно внедрение и использование таргет-костинга.
Таргет-костинг направлен на подстройку затрат по производству продукции или оказанию услуг под требования рынка в первую очередь для того, чтобы предприятие сохраняло конкурентоспособность. Исходным пунктом данной концепции (в зачаточной форме известной еще в классических методиках калькулирования затрат) является растущая проблема определения принимаемых рынком цен на продукцию. Вместо того чтобы формировать обычным путем затратную часть продукции на предприятии и к ней же, по сути, «требовать» прибыль у своего клиента, предприятию следует во главу угла ставить только готовность потребителей платить за предлагаемый товар. А она (готовность) в свою очередь зависит от их личной оценки продукта и уровня конкурентных цен.
Существует предложение, что у большинства новых продуктов можно выявить определенную сопоставимость с каким-либо предыдущим продуктом (или аналогичным продуктом у конкурентов). Для выполнения указанного неравенства необходимо активное целевое управление затратами, которое состоит из рыночно ориентированного планирования (определения) целевых затрат, мероприятий по как можно более раннему влиянию на затраты с целью их снижения, а также ориентированная на затраты координация всех участников процесса создания продукта. Схема работы процесса представлена на рисунке 3.5:
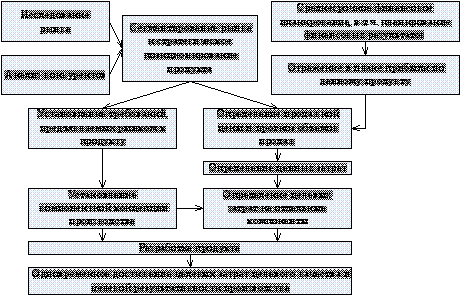
Рисунок 3.5 – Принципиальная схема реализации методики таргет-костинг на предприятии
В дальнейшем, путем организации мониторинга, учета и выявления возможных отклонений, необходимо отслеживать выполнение установленных новых норм, и, как следствие, достижение предприятием целевого уровня по затратам. При этом важно прогнозировать отношения с поставщиками, а возможно оказывать им помощь в снижении их затрат или вводить специальные системы мотивации и стимулирования, для того чтобы они могли поставлять сырье, материалы, энергию по более дешевым ценам.
В процессе практической реализации системы таргет-костинг (рисунок 3.6) задействованы различные службы предприятия: финансовая, маркетинговая, снабженческая, планово-экономическая, технологическая, производственная и бухгалтерская. Схема реализации системы таргет-костинг представлена на рисунке 3.5.
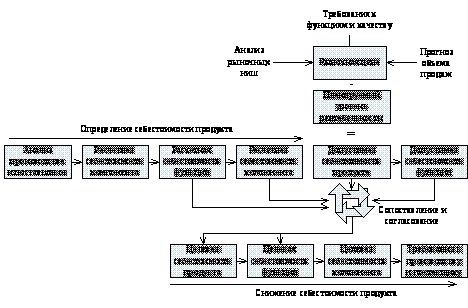
Рисунок 3.6 – Последовательность действий в процессе практической реализации системы таргет-костинг
Целесообразно также использовать командный принцип путем объединения в одну проектную команду представителей (сотрудников) различных задействованных в таргет-костинге функциональных служб предприятия. В обобщенном виде задачи и ответственность подразделений предприятия в процессе целевого управления затратами представлены в таблице 3.1.
Таблица 3.1 – Задачи и ответственность подразделений предприятия в процессе целевого управления затратами
| Функция | Предмет | Ответственность |
| Финансы | Координация процесса планирования целевой себестоимости продукции. Расчет ценовой прибыли. Мониторинг достигнутых целевых затрат. Отчетность. | Исполнительный директор, зам. директора по производству и финансовым вопросам, главный бухгалтер, сотрудники бухгалтерии |
| Снабжение | Закупки сырья и материалов. Отбор поставщиков. Стоимостной анализ поставщиков | Руководитель отдела снабжения |
|
Технология |
Проектирование. Конструирование стоимости. Спецификации |
Главный технолог |
| Производство | Конструирование стоимости. Калькулирование для непрерывного совершенствования | Зам. директора по производству. Руководители цехов |
| Продажи | Определение целевой цены. Функциональная композиция изделия с учетом запросов потребителей | Руководитель службы маркетинга |
Таким образом, система таргет-костинг обеспечивает организацию производства и планирование его деятельности, учитывая все факторы процесса установления цены на выпускаемую продукцию, ориентирует продукцию на рынок и покупателей, гарантируя получение поставленных целей и задач в соответствии со стратегией деятельности предприятия.
Система таргет-костинг позволят учесть и оценить особенности рынка, его потребности, конкурентов, законодательные аспекты и добиться положительных результатов в деятельности предприятия. Эффектом от внедрения данного предложения будет является ориентация на покупателя и как результат этой деятельности – сокращение времени пролеживания продукции на складах предприятия, сокращение накладных расходов, связанных с хранением продукции, ее страхованием, полная реализация произведенной продукции.
Организация управления внешнеэкономической деятельностью предприятия
Внешнеэкономическая деятельность представляет собой процесс реализации внешнеэкономических связей. Понятие внешнеэкономической деятельности в настоящее время наиболее приемлемо к внешнеэкономической деятельности субъектов хозяйствования.
ВЭД осуществляется в основном на уровне производственных структур (фирм, организаций, предприятий и т.д.) с полной самостоятельностью в выборе иностранного партнера, номенклатуры товара для экспортно-импортной сделки, в определении цены и стоимости контракта, объемов и сроков поставок.
Предприятием является хозяйствующий субъект, который на основе использования экономических ресурсов производит и реализует товары, выполняет работы, оказывает услуги. Внешнеэкономическая деятельность предприятия – это сфера хозяйственной деятельности, связанная с международной производственной интеграцией и кооперацией, экспортом и импортом товаров и услуг, выходом на внешний рынок. На уровне предприятия внешнеэкономическая деятельность направлена на заключение и исполнение контрактов с иностранными партнерами. Внешнеэкономическая деятельность является составной частью всей работы большинства предприятий Республики Беларусь. Развитие внешнеэкономической деятельности дает предприятию новые возможности, такие как использование преимуществ международной кооперации производства и свобода в принятии решений для осуществления своих производственных задач. Для белорусских предприятий это такие задачи, как:
свободный выбор производственных ресурсов с опорой на возможности мирового рынка;
свобода выбора направлений и форм реализации произведенной продукции с максимальной прибыльностью;
свобода выбора производственного партнера по кооперации, в наибольшей степени отвечающего экономическим интересам предприятия;
свобода выбора путей и возможностей повышения технического уровня производства и конкурентоспособности производимой продукции, укрепления экспортного потенциала;
включаясь в международную кооперацию производства, предприятие становится участником международного воспроизводственного процесса как единого целого, отдельные элементы которого взаимосвязаны и взаимозависимы. Это создает основу для экономической стабильности отдельных его звеньев.
Основным направлением внешнеэкономической деятельности ОАО «КАТЭК» является внешнеторговая деятельность – обмен произведенной продукции, работ, услуг между участниками внешнеэкономической деятельности путем проведения различного рода международных коммерческих (внешнеторговых) операций. Завершением данных операций являются коммерческие внешнеторговые сделки. Для ОАО «КАТЭК» это:
экспорт – это продажа и вывоз за границу продукции, товаров, иного имущества, работ, услуг иностранным покупателям (контрагентам);
импорт – это покупка и ввоз иностранных товаров (работ, услуг) у иностранных поставщиков для потребления предприятием – импортером;
Основными методами регулирования внешнеэкономических связей являются финансовое, валютное, кредитное, таможенно – тарифное и нетарифное регулирование; обеспечение экспортного контроля; определение политики в области сертификации товаров в связи с их ввозом и вывозом; административные средства регулирования. Но в последнее время правительство почти полностью отказалось от административных методов (кроме специфических видов торговли), а также от квотирования экспорта. Отменены также и экспортные пошлины.
Внешнеэкономическая политика ОАО «КАТЭК» направлена на развитие экспорта и на импортозамещения, процесс которого решает целый комплекс социально-экономических задач, таких как возрождение промышленного комплекса, сокращение безработицы, укрепление экономической безопасности страны.
Весьма важным исходным пунктом для выработки внешнеэкономической стратегии предприятий является анализ рынков сбыта. Поэтому предприятие весьма целесообразно проводит маркетинговые исследования для повышения эффективности от выхода на внешние рынки. Проводится анализ географии, емкости, специфических особенностей и требований рынков сбыта, возможных изменений в величине и характере спроса. То есть определению экспортной политики предприятия предшествует выявление перспектив реализации конкретной продукции на определенных рынках.
Также, следует сказать, что дальнейшее развитие внешнеэкономической деятельности ОАО «КАТЭК» и его интеграция в мировое хозяйство невозможно без наличия кооперационных связей с иностранными партнерами. В этом случае все преимущества у предприятия есть: месторасположение его в СЭЗ «Минск». Кооперирование производства позволяет предприятию осваивать новые технологии, методы организации и управления в производстве. Кооперация производства дает предприятию возможность беспрепятственного выхода на внешние рынки, а также успешно реализовывать кооперированную продукцию на внутренних рынках.
ОАО «КАТЭК» как и многим другим предприятиям Республики Беларусь требуется обновление основных производственных фондов, по причине их физического и морального устаревания, а также обновление технологического уклада и структуры производства. Все это требует существенного объема инвестиций. А так как в стране наблюдается дефицит собственных инвестиционных ресурсов, то возникает необходимость в привлечении иностранных. Для этого необходимо заинтересовать иностранного инвестора рациональным инвестиционным проектом, который, к сожалению, отсутствует у большинства предприятий. На ближайшие пять лет ОАО «КАТЭК» выиграло тендер на поставку своей продукции в Россию, что позволит ему привлечь российские инвестиции. Это – мощный толчок для становления собственного конкурентоспособного производства.
Оценка эффективности использования заемного капиталаЧасть средств, которые предприятие использует в процессе своей деятельности, являются заемными. К ним относятся кредиты банков и финансовых компаний, займы, кредиторская задолженность и др. Возникает вопрос: насколько эффективно на предприятии используются заемные ресурсы и имеет ли смысл их привлекать?
Одним из показателей, применяемых для оценки эффективности использования заемного капитала, является эффект финансового рычага (ЭФР):
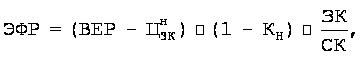
где BEP – общая рентабельность совокупных активов (отношение общей суммы прибыли отчетного периода до выплаты процентов и налогов к среднегодовой сумме активов предприятия), %;
– номинальная цена заемных ресурсов (отношение начисленных процентов и других финансовых расходов, связанных с привлечением заемных средств, к средней сумме заемных ресурсов в отчетном периоде), %;
КН – уровень налогового изъятия из прибыли (отношение налогов из прибыли к сумме прибыли после уплаты процентов за кредиты);
ЗК – средняя сумма заемного капитала;
СК – средняя сумма собственного капитала.
Эффект финансового рычага показывает, на сколько процентов увеличивается сумма собственного капитала за счет привлечения заемных средств в оборот предприятия. Положительный ЭФР возникает в тех случаях, когда рентабельность совокупного капитала выше средневзвешенной цены заемных ресурсов, то есть если BEP > ЦЗК. Например, рентабельность совокупных активов после уплаты налога составляет 15%, в то время как цена заемных ресурсов равна 10%. Разность между стоимостью заемных средств и доходностью совокупного капитала позволит увеличить рентабельность собственного капитала. При таких условиях выгодно увеличивать плечо финансового рычага (отношение заемных средств к собственному капиталу). Если BEP < ЦЗК, создается отрицательный ЭФР (эффект «дубинки»), в результате чего происходит «проедание» собственного капитала, и это может стать причиной банкротства предприятия. Следовательно, заемные средства могут способствовать как накоплению капитала, так и разорению предприятия.
Чтобы определить, как изменится ЭФР за счет каждого фактора вышеприведенной модели, можно воспользоваться способом цепной подстановки, последовательно заменяя базовый уровень каждого фактора на фактический в отчетном периоде и сравнивая ЭФР до и после изменения соответствующего фактора.
Таблица 3.5. Исходные данные для расчета эффекта финансового рычага млн руб
| Показатель | Прошлый период | Отчетный период | Изменение |
| 1. Общая сумма прибыли отчетного периода до выплаты процентов и налогов | 2202,0 | 2900,0 | 698,0 |
| 2. Проценты к уплате | 204,0 | 290,0 | 86,0 |
| 3. Прибыль после уплаты процентов до выплаты налогов | 1998,0 | 2610,0 | 612,0 |
| 4. Налоги из прибыли | 264,2 | 348,0 | 83,8 |
| 5. Уровень налогообложения, коэффициент | 0,1322 | 0,1333 | 0,0011 |
| 6. Чистая прибыль | 1733,8 | 2262,0 | 528,2 |
| 7. Средняя сумма совокупных активов | 6465,0 | 7280,0 | 815,0 |
| 8. Средняя сумма собственного капитала | 1162,0 | 1260,0 | 98,0 |
| 9. Средняя сумма заемного капитал | 5303,0 | 6020,0 | 717,0 |
| 10. Плечо финансового рычага | 4,5637 | 4,7778 | 0,2141 |
| 11. Рентабельность совокупных активов, % | 34,06 | 39,84 | 5,77 |
| 12. Номинальная цена заемных ресурсов, % | 3,85 | 4,82 | 0,97 |
| 13. Эффект финансового рычага, % | 119,65 | 145,00 | 25,35 |
Определим изменение величины ЭФР за счет каждой составляющей данного показателя, последовательно заменяя базовый их уровень на фактический отчетного периода:
ЭФР0 = (34,06–3,85)*(1–0,1322)*5303/1162=119,51%
ЭФР усл1 = (39,84–3,85)*(1–0,1322)*5303/1162=142,42%
ЭФР усл2 = (39,84–4,82)* (1–0,1322)*5303/1162=138,58%
ЭФР усл3 = (39,84–4,82)* (1–0,1333)*5303/1162=138,40%
ЭФР1 = (39,84–4,82)* (1–0,1333)*6020/1260=145,01%
Сумма собственного капитала предприятия за счет привлечения заемного капитала увеличилась на 182 712,6 млн. руб. (1260*19,0%).
Следовательно, в сложившихся условиях выгодно использовать заемные средства в обороте предприятия, так как в результате этого повышается размер собственного капитала.
Таким образом, привлекая заемные ресурсы, предприятие может увеличить собственный капитал, если рентабельность инвестированного капитала окажется выше цены привлеченных ресурсов. Эффект зависит также от соотношения заемного и собственного капитала.
Заключение
В данной работе была проведена оценка финансовой устойчивости ОАО «КАТЭК» за 2006–2008 годы. Цель данной оценки заключалась в том, чтобы на основе документов бухгалтерской отчетности рассмотреть финансовое состояние акционерного общества в аспекте финансовой независимости его от внешних источников.
За анализируемый период предприятие имеет абсолютную финансовую устойчивость. Однако в условиях кризиса все может существенно измениться. В связи с этим, в работе предложены мероприятия по повышению финансовой устойчивости.
В ходе своей деятельности предприятие использует все свои источники финансовых ресурсов и полностью покрывает запасы и затраты, а это главное. Так как запас источников собственных средств – это запас финансовой устойчивости предприятия при том условии, что его собственные средства превышают заемные.
Коэффициенты финансовой устойчивости позволяют не только оценить один из аспектов финансового состояния предприятия. При правильном пользовании ими можно активно воздействовать на уровень финансовой устойчивости, повышать его до минимально необходимого, а если он фактически превышает минимально необходимый уровень, – использовать эту ситуацию для улучшения структуры активов и пассивов.
Таким образом, полученные данные позволяют заключить, что ОАО «КАТЭК» за 2006–2008 годы имеет нормальную финансовую устойчивость, оно устойчиво во времени, и оно может сохраняться под воздействием внутренних и внешних факторов. Следовательно, ОАО «КАТЭК» имеет преимущество перед другими предприятиями того же профиля для привлечений инвестиций, в получение кредитов, в выборе поставщиков. Наконец, данное предприятие не вступает в конфликт с государством, так как выплачивает своевременно налоги в бюджет, взносы в социальные фонды, заработную плату – рабочим и служащим и дивиденды – акционерам.
Литература
Абрютин М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия. М.: Дело и Сервис, 1998. 180 с.
Астахов В.П. Анализ финансовой устойчивости и процедуры, связанные с банкротством. М.: Ось – 89, 1995. 80 с.
Балабанов И.Т. Основы финансового менеджмента. М.: Финансы и статистика, 1997. 384 с.
Бланк И.Б. Финансовый менеджмент. Киев: Ника – Центр – Эльга, 1999. 306 с.
Павлов Л.Н. Финансовый менеджмент. Управление денежным оборотом предприятия, М.: Финансы и статистика, 1998. 103 с.
Финансовое управление фирмой / Под ред. В.И. Терехина. М.: Экономика, 1998. 98 с.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. М.: Инфра-М, 1999. 512 с.
Методические рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) на промышленных предприятиях Министерства Промышленности (Под ред. Л.Г. Сивчик). – Мн.: ГИПП «Промпечать», 1998. – 408 с.
101