Аналіз фінансового стану підприємства
Надзвичайні
Витрати
Чистий
Прибуток
Факторний аналіз являє собою методику комплексного системного вивчення і виміру впливу факторів на величину результативних показників.
Одним з прийомів проведення факторного аналізу є прийом елімінування.
Елімінувати означає усунути, виключити вплив всіх факторів на величину результативного показника, крім одного.
Використовуючи цей прийом, на базі даних таблиці 5.2 визначимо вплив кожного фактора на прибуток від реалізації.
Таблиця 5.2 – Факторний аналіз прибутку
| Показники | Код строки | Попередній (базовий) рік (Хо) | Звітний рік (Х1) |
Зміна (∆Х) |
| 1 | 2 | 3 | 4 | 5 |
| 1. Виручка від реалізації продукції без урахування ПДВ, акцизного збору і інших відрахувань з доходів (В) | 035 | 11462,4 | 17010,6 | 5548,2 |
| 2 Собівартість реалізованої продукції (С) | 040 | 9596,6 | 15330,8 | 5734,2 |
| 3. Адміністративні витрати (АВ) | 070 | 890,2 | 635,8 | -254,4 |
| 4. Витрати на збут (ЗВ) | 080 | 132,4 | - | -132,4 |
| 5. Інші оперативні витрати (ІОВ) | 090 | 337,3 | 1012,2 | 674,9 |
| 6. Фінансові доходи (ФД) | 130 | 31,3 | - | -31,3 |
| 7. Фінансові витрати (ФД) | 140 | 472,8 | 469,2 | -3,6 |
| 8. Податок на прибуток (ПНП) | 180 | - | - | - |
| 9.Чистий прибуток (ЧП) | 220 | 1404,4 | 1989,0 | 584,6 |
Вплив факторних показників можна надати у вигляді адаптивної моделі:
ЧП = В-С-АВ-ЗВ-ІОВ+ФД-ФВ-ПНП (5.1)
Розмір виручки від реалізації залежить від ряду факторів (від ціни реалізованої продукції, питомої ваги кожного виду продукції в загальному обсязі реалізації, кількості реалізованої продукції):
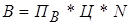 (5.2)
Пв – показник структури реалізованої продукції;
N – обсяг реалізації продукції;
Ц – ціна продукції.
Факторну модель собівартості можна надати у вигляді:
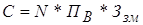 (5.3)
де
N – обсяг виробництва продукції;
Пв – показник структури виробленої продукції;
Ззм – змінні витрати на виробництво одиниці продукції (собівартість одиниці).
Вплив на розмір чистого прибутку змін цін, обсягу реалізованої продукції і обсягу виготовленої продукції можна визначити і з допомогою індексу цін (Іц).
Визначимо вплив факторів на зміну виручки від реалізації. Загальна зміна виручки від реалізації:
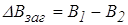 (5.4)
Зміна виручки є результатом впливу двох факторів: ціни реалізації і обсягу реалізованої продукції (з урахуванням структури).
Розрахунок впливу цих факторів можна провести таким чином:
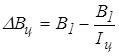 (5.5)
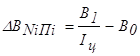 (5.6)
Аналогічно можна розрахувати вплив факторів на зміну собівартості реалізованої продукції:
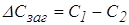 (5.7)
Якщо собівартість одиниці продукції змінилась тільки лише за рахунок зовнішніх факторів (а саме за рахунок загальної зміни цін), то:
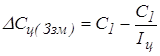 (5.8)
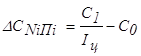 (5.9)
Вплив зміни цін на розмір чистого прибутку можна визначити:
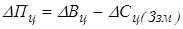 (5.10)
Дослідимо вплив зміни розмірів адміністративних витрат на збут і інших операційних витрат на величину чистого прибутку. Зауважимо, що це фактор зворотного впливу по відношенню до прибутку. В зв’язку з цим у формулу розрахунку додається знак “–“.
Зміна чистого прибутку за рахунок зміни величини адміністративних витрат:
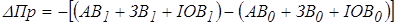 (5.11)
Вплив зміни величини фінансових доходів можна визначити:
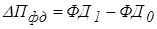 (5.12)
Вплив зміни величини фінансових витрат визначається:
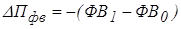 (5.13)
Вплив величини сплаченого податку на прибуток:
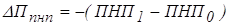 (5.14)
6. Факторний аналіз рентабельності підприємства
Рентабельність – це показник, що характеризує економічну ефективність.
Існує багато коефіцієнтів рентабельності, які використовуються в залежності від характеру оцінки ефективності фінансово-господарської