width="152" height="37" /> (3.10)
Ø надлишок (+)
або нестача (–) загальної величини основних джерел:
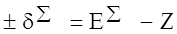 (3.11)
За допомогою цих показників
визначимо трьохкомпонентний тип фінансової стійкості підприємства :
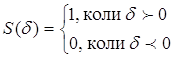 (3.12)
Результати занесемо в таблицю 3.2
Таблиця 3.2 – Визначення типу фінансової стійкості підприємства
| Показники |
2005 р |
2006 р |
| 1. Загальна величина запасів і витрат (Z) |
2947,6 |
4307,1 |
|
2. Наявність власних обігових коштів (Ec)
|
-172,5 |
1739,4 |
|
3. Розмір функціонуючого капіталу (ET)
|
2601,1 |
4418,4 |
|
4. Загальна величина основних джерел фінансування запасів і
витрат (E∑)
|
3691,3 |
5706,4 |
|
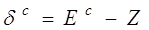 5.
|
-3120,1 |
-2567,7 |
|
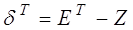 6.
|
-346,5 |
111,3 |
|
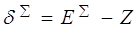 7.
|
743,7 |
1399,3 |
|
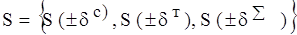 8. Трьох компонентний показник
фінансової стійкості:
|
{0,0,1} |
{0,1,1} |
Виходячи із результатів таблиці 3.2,
можемо зробити висновок, що визначений трьохкомпонентний показник фінансової
стійкості в 2005 році відповідає нестійкому фінансовому стану підприємства (S={0,0,1}), тобто підприємство характеризується
недостатністю у підприємства “нормальних” джерел для фінансування запасів. В
цій ситуації ще існує можливість відновлення рівноваги за рахунок поповнення
джерел власних коштів, скорочення дебіторської заборгованості, прискорення
обіговості запасів. А вже в 2006 році для підприємства характерна нормальна
фінансова стійкість (S={0,1,1}). В
цій ситуації підприємство використовує для покриття запасів крім власних
оборотних коштів довгострокові залучені кошти. Цей тип фінансової стійкості є
бажаним для підприємства з точки зору фінансового менеджменту.
4. Оцінка ліквідності підприємства
Фінансовий стан підприємства в
короткостроковій перспективі оцінюється показниками ліквідності та
платоспроможності, які характеризують можливість своєчасних та повних
розрахунків по короткостроковим зобов’язанням перед контрагентами.
Для характеристики ліквідності ЗАТ «Полісся»
необхідно провести аналіз ліквідності балансу шляхом групування активів та
пасивів по ступеню їх ліквідності (таблиця 4.1).
Таблиця 4.1 – Аналіз ліквідності
балансу ЗАТ «Полісся»
| Актив |
2005 р |
2006 р |
Пасив |
2005 р |
2006 р |
Платіжні засоби |
| 2005 р |
2005 р |
| Л 1 |
105,1 |
121,7 |
П 1 |
1932,1 |
1756,5 |
-1827,0 |
-1827,0 |
| Л 2 |
4121,1 |
6279,9 |
П 2 |
1732,3 |
1934,4 |
2388,8 |
2388,8 |
| Л 3 |
2038,4 |
1704,1 |
П 3 |
2773,6 |
2675,4 |
-735,2 |
-735,2 |
| Л 4 |
5673,4 |
5750,6 |
П 4 |
5500,9 |
7490,0 |
172,5 |
172,5 |
| Баланс |
11938,9 |
13856,3 |
Баланс |
11938,9 |
13856,9 |
0 |
0 |
Результати розрахунків показують, що
на підприємстві співставлення підсумків груп по активам та пасивам має
наступний вигляд:
2005 рік Л1<П1, Л2>П2, Л3<П3,
Л4>П4
2006 рік Л1<П1, Л2>П2, Л3<П3,
Л4<П4
Як бачимо, протягом розглянутих
періодів підприємство має недостачу найбільш ліквідних активів для покриття
найбільш термінових зобов’язань. Така нестача коштів складала у 2005 р. 1827
тис. грн. Дефіцит коштів має тенденцію до спадання, так вже у 2006 році він
склав 1634,8 тис. грн. Щодо швидкореалізуємих активів, то ситуація значно
краща, адже немає нестачі коштів, а також спостерігається зростання, з 2388,8
тис. грн. у 2005 р. до 4345,5 тис. грн. у 2006 р. Активів, які повільно
реалізуються, у підприємства не вистачає і спостерігається тенденція зростання.
Щодо активів, які важко реалізуються, то в 2005 р. вони складали 172,5 тис.
грн., а вже в 2006 р. спостерігається їх нестача. Таким чином ЗАТ «Полісся» має
певні проблеми та нестачу коштів, що призводить до суттєвого погіршення
фінансового стану підприємства.
Розрахуємо показники ліквідності і
результат занесемо до таблиці 4.2.
Ø Коефіцієнт абсолютної ліквідності:
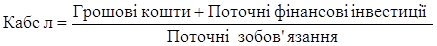 (4.1)
2005 р. Кабс.л =
105,1 / 3664,4 = 0,029
2006 р. Кабс.л =
121,7 /3690,9 = 0,033
Ø Коефіцієнт швидкої ліквідності:
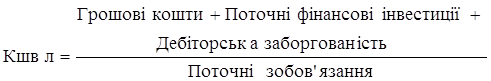 (4.2)
2005 р. Кшв.л =
4226,2 / 3664,4 = 0,80
2006 р. Кшв.л =
6401,6 / 3690,9 = 1,15
Ø Коефіцієнт загальної ліквідності:
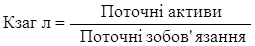 (4.3)
2005 р. Кпок = 6264,6
/ 3664,4 = 1,71
2006 р. Кпок = 8105,7
/ 3690,9 = 2,20
Таблиця 4.2 – Розрахунок
коефіцієнтів ліквідності
| Показники |
Роки |
Норма |
Зміни |
| 2005 |
2006 |
| Коефіцієнт абсолютної ліквідності |
0,029 |
0,033 |
0,2 - 0,35 |
0,004 |
| Коефіцієнт швидкої ліквідності |
0,80 |
1,15 |
0,7 - 0,8 |
0,58 |
| Коефіцієнт загальної ліквідності |
1,71 |
2,20 |
1 - 2 |
0,49 |
Як видно із наведеного розрахунку
коефіцієнт загальної ліквідності склав у 2005 році 1,71. Спостерігаємо
тенденцію до його росту і на кінець аналізуємого періоду він досяг значення
2,20. Дане значення є високим, що є позитивним. Тобто у підприємства вистачає
оборотних коштів для погашення короткострокових зобов’язань, що водночас
свідчить про нормальну структуру капіталу. Щодо коефіцієнту швидкої ліквідності
, то у 2005 році він склав 0,80 а у 2006 році збільшився на 0,35 пунктів і
становить 1,15. Бачимо, що він відповідає нормальному рівню, навіть вище. Отже,
ЗАТ «Полісся» має можливість погасити короткострокові зобов’язання за рахунок
поточних активів за відрахування запасів лише на 115 % при необхідній
мінімальній нормі 70 %. Це є доказом раціонального використання фінансових
ресурсів. Коефіцієнт абсолютної ліквідності у 2005 році майже у 10 разів нижче
рекомендованого оптимального значення, хоч на кінець 2006 року він виріс до
0,033; він значно менший рекомендованої норми, це свідчить про те, що на
початок періоду підприємство лише на 2,9 % могло погасити всі свої борги, а на
кінець року його платоспроможність збільшилась до 3,3 %. Графічне відображення
показників ліквідності – рисунок 4.1.
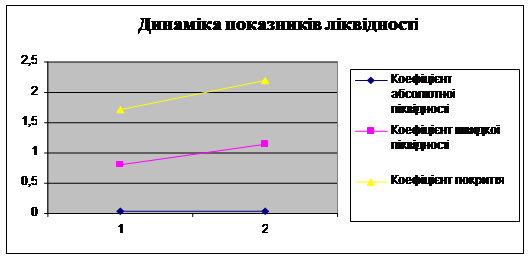
Рисунок 4.1 – Графічне відображення
показників ліквідності
Таким чином, бачимо, що ЗАТ «Полісся»
має задовільну платоспроможність майже з усіх позицій її аналізу. За проведеним
аналізом бачимо що підприємство може лише на 30% погасити свої борги. Так як
коефіцієнт абсолютної ліквідності менше норми (0,2). Коефіцієнт швидкої
ліквідності відповідає нормальному значенню, крім того у ЗАТ нормальна
структура балансу, структура капіталу, спостерігається досить раціональне та ефективне
використання своїх ресурсів. Можемо говорити про те, що ЗАТ має нормальну платоспроможність.
5. Аналіз прибутку підприємства
Важливим узагальнюючим показником,
який характеризує кінцевий результат діяльності підприємства є прибуток. Саме
від розміру прибутку, отриманого підприємством, залежить формування оборотних
коштів, виконання зобов’язань перед бюджетом, платоспроможність підприємства,
доходи акціонерів тощо.
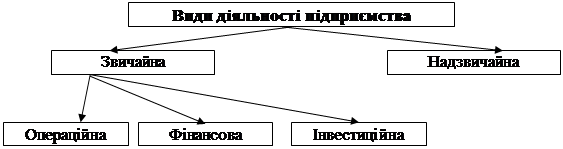
Показники діяльності підприємства
групуються в розрізі видів діяльності (рисунок 5.1 )
Рисунок 5.1 – Види діяльності
підприємства
Аналіз прибутку проводиться методом
порівняння фактичних даних за звітний період з фактичними даними за попередній
період. Для цього заповнюється таблиця 5.1 і розраховуються показники питомої
ваги та змін, що відбулися.
Таблиця 5.1 – Звіт про фінансові
результати
| Показники |
Код
рядка
|
2005 рік |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13
Похожие рефераты:
-
Особливості аналізу та ефективності використання основних засобів підприємства
Ефективність використання основних засобів сільськогосподарських підприємств, фінансовий аналіз: склад, структура, рентабельність оборотних активів та їх груп; чинники впливу на показники ефективності; резерви зростання; управління оборотними активами.
-
Аналіз показників ліквідності та платоспроможності ВАТ "Південний ГЗК"
Характеристика ВАТ "ПiвдГЗК", ринки його збуту. Аналіз основних економічних та фінансових показників діяльності досліджуваного підприємства. Виявлення основних проблем та недоліків, проведення необхідних розрахунків та формування відповідних висновків.
-
Аналіз фінансової ситуації на підприємстві
Визначення точки беззбитковості. Аналіз фінансових коефіцієнтів: коефіцієнт забезпеченості запасів і затрат власними джерелами, коефіцієнт абсолютної ліквідності, реальна вартість майна виробничого призначення. Аналіз фінансової стійкості підприємства.
-
Основні техніко-економічні показники діяльності підприємства
Аналіз основних техніко-економічних показників діяльності підприємства ТОВ "Заря". Дослідження діяльності усіх структурних підрозділів підприємства. Аналіз фінансового стану, ліквідності та платоспроможності підприємства. Аналіз можливого банкрутства.
-
Аналіз руху грошових потоків підприємства
Надходження грошових коштів, що забезпечує покриття поточних зобов’язань підприємства, – основна умова стабільного фінансового стану підприємства. Сутність грошових потоків підприємства. Система показників, що характеризують рух грошових коштів.
-
Фінансовий аналіз ВАТ "Стахановський вагонобудівний завод"
Аналіз динаміки і структури статей бухгалтерського балансу підприємства. Визначення та аналіз показників фінансової стійкості. Структура та характеристика джерел фінансових ресурсів. Обіг оборотних активів, визначення та оцінка необхідних коефіцієнтів.
-
Оцінка фінансового стану підприємства для можливості надання кредиту
Основні фінансові показники та коефіцієнти, що відображають загальний стан підприємства, методика їх розрахунків. Порядок оцінки кредитоспроможності, платіжоспроможності та ліквідності даного підприємства, визначення його рейтингу та місця на ринку.
-
Управління ризиком неплатоспроможності підприємства
Постановка проблеми якісного та кількісного обґрунтування управлінських фінансових рішень. Аналіз коефіцієнтів ліквідності, фінансової стійкості, ділової активності, майнового стану та рентабельності. Особливості прогнозування ймовірності банкрутства.
-
Розробка фінансового плану будівельного підприємства на основі аналізу його фінансового стану
Завершальним етапом бухгалтерського обліку є складання фінансової звітності, тобто бухгалтерської звітності, що містить інформацію про фінансовий стан підприємства. Фінансовий план будівельного підприємства. Розрахунок планової суми прибутку підприємства.
-
Рейтингова оцінка підприємства
Визначення показника відповідності фактичних фінансових коефіцієнтів еталонному рівню для кількох підприємств. Виконання рейтингової оцінки підприємств на підставі рівня показників їхнього фінансового стану. Приклад рейтингової оцінки методом суми місць.
-
Финансовый анализ
Інформаційна база фінансового менеджера. Аналіз фінансово-господарської діяльності підприємства (організації) - порівняння показників діяльності підприємства звітного року з попереднім роком. Методи та інструментарій проведення фінансового аналізу.
-
Фінансова санація та банкрутство підприємства
Оцінка санаційної спроможності підприємства. Система показників аналізу фінансового стану підприємства з метою визначення його санаційної спроможності. Основні напрямки прогнозування ймовірності банкрутства підприємства. Оцінка ймовірності банкрутства.
-
Характеристика фінансових ризиків на та заходи щодо їх мінімізації
Фінансовий ризик як імовірність виникнення фінансових наслідків у формі втрати доходу або капіталу. Класифікація фінансових ризиків за видами. Аналіз фінансових ризиків ЗАТ "Рівне-Борошна" та заходи щодо їх мінімізації. Оцінка фінансового рівня безпеки.
-
Аналіз фінансового стану підприємства та фінансових результатів його діяльності
Характеристика показників, що потрібні для проведення фінансового аналізу. Класифікація активів підприємства по рівню ліквідності. Аналіз руху коштів ВАТ "Стахановський вагонобудівний завод" за 2009 й 2010 р. висновки щодо фінансового стану підприємства.
-
Аналіз фінансового стану підприємства на прикладі ВАТ "Галактон"
Характеристика підприємства ВАТ "Галактон", історія створення та розвитку, напрямки діяльності та особливості організаційної структури. Структурно-динамічний аналіз коштів підприємства за ступенем ліквідності, їх джерел, показників платоспроможності.
-
Основи фінансового аналізу
Складання порівняльного аналітичного балансу. Аналіз складу, структури, динаміки активів підприємства та джерел їх формування. Розрахунок показників оборотності поточних активів. Аналіз показників ліквідності балансу. Розрахунок рентабельності виробу.
-
Банкрутство і санація
Контрольні питання по віддзеркаленню вмісту і структури процесу банкрутства і санації підприємства. Процедури арбітражного суду, чинники стратегічної кризи підприємства, менеджмент санації, санаційний аудит, фінансова незалежність і реструктуризація.
-
Проектування економічної діяльності підприємства, аналіз цього фінансового стану та розробки шляхів поліпшення фінансових результатів його діяльності
Складання початкового балансу підприємства. Результати прогнозування балансів підприємства № 62 та звітів про результати його фінансової діяльності за 12 місяців 2006 року. Аналіз спроектованих показників фінансової діяльності підприємства № 62.
-
Аналіз фінансового стану підприємства
Показники майнового стану підприємства. Показники ділової активності (ресурсовіддачі, оборотності капіталу, трансформація активів). Розрахунок показників рентабельності капіталу (активів) за чистим прибутком на початок і кінець звітного періоду.
-
Нормативно-критеріальна база оцінки фінансового стану підприємства
Ефективність функціонування підприємств різних видів економічної діяльності, показники оцінки їх фінансового стану та його окремих складових. Недоліки нормативно-критеріального забезпечення, обґрунтування переліку найбільш репрезентативних індикаторів.