Аналіз фінансового стану підприємства
· валовий прибуток (стр. 050. ф.№2);
· операційний прибуток (стр.100 ф.№2);
· прибуток до оподаткування (стр.170. ф.№2);
· чистий прибуток (стр.220 ф.№2).
В залежності від того, з чим порівнюється обраний показник прибутку, розрізняють дві групи коефіцієнтів рентабельності:
1) рентабельність капіталу;
2) рентабельність продаж.
До першої групи відносять:
1. Рентабельність активів (Ra) – характеризує, наскільки ефективно підприємство використовує свої активи для отримання прибутку.
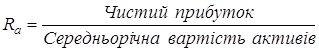 (6.1)
Цей показник важливий насамперед для інвесторів.
2. Рентабельність власного капіталу (RE) – характеризує, наскільки ефективно підприємство використовує власний капітал.
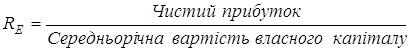 (6.2)
Цей показник важливий насамперед для власників.
До другої групи входять:
1. Валова рентабельність реалізованої продукції (RG) – характеризує ефективність виробничої діяльності, а також ефективність політики ціноутворення.
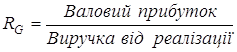 (6.3)
2. Операційна рентабельність реалізованої продукції (Rо) – показує рентабельність підприємства після відрахування витрат на виробництво та збут товарів, тобто затрат, які не відносяться до операційної діяльності.
Якщо, наприклад, валова рентабельність не змінюється, а операційна в динаміці – зменшується, то це може свідчити про збільшення адміністративних та збутових видатків.
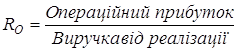 (6.4)
3. Чиста рентабельність реалізованої продукції (RN) – характеризує повний вплив структури капіталу і фінансування підприємства на його рентабельність.
Якщо операційна рентабельність не змінюється, а чиста рентабельність зменшується, це може свідчити про збільшення фінансових видатків, отримання збитків від участі в капіталі інших підприємств або про підвищення суми податкових платежів, що сплачує підприємство.
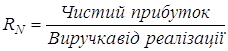 (6.5)
Для оцінки рентабельності не існує абсолютних загальноприйнятих значень тому, що ці показники різко коливаються за галузями. Але ріст показників рентабельності в динаміці є позитивною тенденцією.
Розрахунок показників рентабельності наведено в таблиці 6.1.
Таблиця 6.1 – Аналіз показників рентабельності
| № п/п | Назва показника | 2005 рік | 2006 рік |
| 1 | Рентабельність активів,% | 0,11 | 0,15 |
| 2 | Рентабельність власного капіталу,% | 0,22 | 0,31 |
| 3 | Валова рентабельність реалізованої продукції ,% | 0,14 | 0,08 |
| 4 | Операційна рентабельність реалізованої продукції,% | 0,14 | 0,15 |
| 5 | Чиста рентабельність реалізованої продукції ,% | 0,10 | 0,11 |
Відповідно до результатів таблиці 6.1 можемо зробити наступні висновки: підприємство є досить рентабельним, тобто порівняно ефективно працює та використовує свої ресурси. Всі показники рентабельності позитивні, що є дуже добре. Спостерігається незначна тенденція їх покращення. Збільшення показника операційної рентабельності свідчить про збільшення доходів від операційної діяльності. Ріст показника валової рентабельності свідчить про покращення ефективності виробничої діяльності, а також про ефективність політики ціноутворення в 2005 році. Чиста рентабельність продажу є задовільною, тобто товариство отримує прибуток від продажу. Рентабельність власного капіталу зростає, тобто дохід від кожної інвестованої власниками капіталу гривні зростає.
При аналізі коефіцієнтів рентабельності найбільше поширення набула факторна модель фірми «DuPont» (рисунок 6.1), основною задачею якої було визначити фактори, які впливають на ефективність роботи підприємства і оцінити цей вплив.
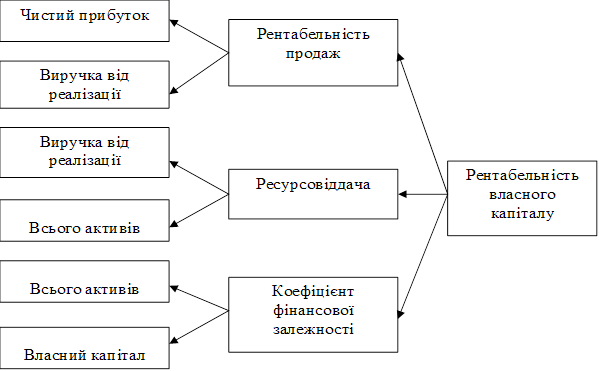
Рисунок 6.1 – Схема факторного аналізу фірми “DuPont”
В основу наданої схеми аналізу лягла наступна модель:
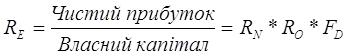 (6.6)
де RN – чиста рентабельність реалізованої продукції;
RO – ресурсовіддача;
FD – коефіцієнт фінансової залежності.
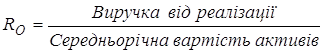 (6.7)
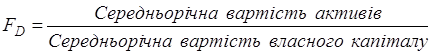 (6.8)
 =
0,11*1,57*1,85 = 0,29
 =
0,10*1,06*2,17 = 0,23
Загальну зміну рентабельності власного капіталу можна визначити за формулою:
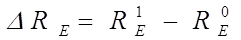 (6.9)
 = 0,29 – 0,23 =
0,06
Вплив на зміну коефіцієнта рентабельності власного капіталу зміни показника чистої рентабельності продаж:
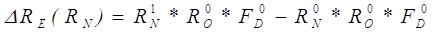 (6.10)
 = 0,11*1,06*2,17 – 0,10*1,06*2,17 = 0,12
Зміну коефіцієнта рентабельності власного капіталу за рахунок зміни показника ресурсовіддачі:
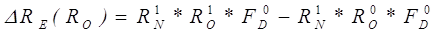 (6.11)
 = 0,11*1,57*2,17 – 0,11*1,06*2,17 = 0,11
Зміну коефіцієнта рентабельності власного капіталу за рахунок зміни коефіцієнта фінансової залежності:
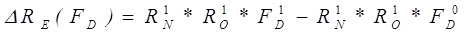 (6.12)
 = 0,11*0,15*1,85 – 0,11*0,15*2,17 = -0,004
Таким чином, загальна зміна рентабельності власного капіталу за рахунок факторів:
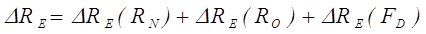 (6.13)
 = 0,12 + 0,11 + (-0,004) = 0,226.
За рахунок збільшення чистої рентабельності реалізованої продукції, показників ресурсовіддачі та фінансової залежності відбулося підвищення рентабельності власного капіталу на 0,06 пункти. Таким чином, ми бачимо, що протягом аналізуємого періоду відбулася позитивна зміна рентабельності власного капіталу – збільшення на 0,226 пункти.
7. Оцінка ділової активності ЗАТ «Полісся»
В широкому розумінні ділова активність означає всю сукупність зусиль, спрямованих на просування підприємства на ринках продукції, праці та капіталу. Ділова активність проявляється в досягненні поставлених цілей, ефективному використанні економічного потенціалу, розширенні ринків збуту.
Для оцінки рівня ділової активності використовують різні показники оборотності. Ці показники мають важливе значення для оцінки фінансового положення підприємства, оскільки швидкість обігу засобів спричиняє безпосередній вплив на платоспроможність фірми, а також може відображати підвищення виробничо-технічного потенціалу фірми.
1. Ресурсовіддача або коефіцієнт обіговості активів:
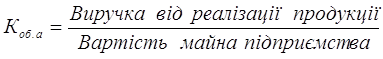 (7.1)
2005 р. К об. а = 1404,4 / 6265,5 = 0,22
2006 р. К об. а = 1989,0 / 8105,7 = 0,25
2. Коефіцієнт оборотності дебіторської заборгованості:
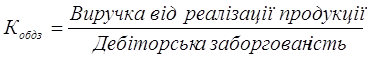 (7.2)
2005 р. К об дз = 11462,4 / 178,63 = 57,72
2006 р. К об дз = 17010,6 / 198,65 = 85,63
3. Коефіцієнт оборотності кредиторської заборгованості:
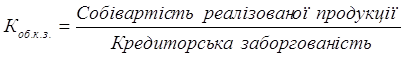 (7.3)
2005 р. К об кз = 9596,6 / 1736,8 = 5,21
2006 р. К об кз = 15330,8 / 1844,3 = 8,31
4. Коефіцієнт оборотності запасів:
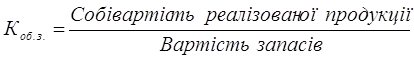 (7.4)
2005 р. К об з = 9596,6 / 36 47,41 = 2,68
2006 р. К об з = 1533,08 / 3667,35 = 4,25
5. Коефіцієнт оборотності основних засобів або фондовіддача6
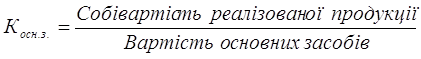 (7.5)
2005 р. К осн з = 9596,6 / 2476,8 = 3,87
2006 р. К осн з = 15330,8 / 2587,9 = 5,92
Доцільно також провести розрахунки тривалості обороту дебіторської та кредиторської заборгованості, активів та запасів, що дасть можливість більш повно розкрити стан ділової активності підприємства. Розраховуються ці показники шляхом відношення кількості днів в періоді (360 днів) до відповідного коефіцієнта оборотності.
Розраховані показники ділової активності ЗАТ «Полісся» зведені в таблиці 7.1.
Таблиця 7.1 - Оцінка ділової активності підприємства
| Показники | Роки | Зміни | Темп росту, % | |
| 2005 | 2006 | |||
| Коефіцієнт оборотності активів | 0,22 | 0,25 | 0,03 | 1,13 |
| Коефіцієнт оборотності дебіторської заборгованості | 57,72 | 85,63 | 27,91 | 1,48 |
| Коефіцієнт оборотності кредиторської заборгованості | 5,21 | 8,31 | 3,10 | 1,59 |
| Коефіцієнт оборотності запасів | 2,68 | 4,25 | 1,57 | 1,58 |
| Фондовіддача | 3,87 | 5,92 | 2,05 | 1,52 |
| Період обороту дебіторської заборгованості | 6,23 | 4,20 | -2,03 | 0,67 |
| Період обороту активів | 1636,36 | 1440,0 | -196,4 | 0,88 |
| Період обороту кредиторської заборгованості | 69,23 | 43,32 | -25,91 | 0,62 |
| Період обороту запасів | 135,34 | 84,71 | -50,63 | 0,62 |
За результатами розрахунків бачимо, що кожна грошова одиниця активів принесла 0,22 грн. реалізованих послуг у 2005 р. при тривалості обороту активів 1636,36 днів, та 0,25 грн. у 2006 р. при тривалості обороту 1440,0 днів, що є дуже позитивним значеннями. Позитивним моментом є зростання оборотності активів та відповідне зменшення періоду обороту на 196,4 дні. Настільки низьке значення коефіцієнту оборотності активів пояснюється важкою структурою активів.
Коефіцієнт оборотності дебіторської заборгованості на початок періоду склав 57,72 і до кінця періоду зріс на 1,48%, коефіцієнт оборотності кредиторської заборгованості має тенденцію зростання. Він склав у 2005 році 5,21 та 8,31 у 2006 році. Темп росту склав 159 %. Слід відмітити, що кредиторська заборгованість обертається дещо повільніше за дебіторську заборгованість. Збереження такої тенденції є негативним.
Запаси підприємства за 84 дні перетворюються в реалізовану продукцію Коефіцієнт оборотності запасів складав 2,68 у 2005 році, і до кінця 2006 року збільшився до 4,25. В цілому ділову активність ЗАТ можна охарактеризувати як задовільну, і таку, що позитивно впливає на платоспроможність підприємства.
8. Аналіз власного капіталу підприємства
Під час аналізу необхідно прослідкувати за рахунок яких джерел сформувався кожен елемент власного капіталу, і в якому напрямку був використаний.
Показниками руху власного капіталу є :
1) Коефіцієнт нагромадження:
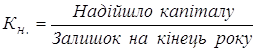 (8.1)
2) Коефіцієнт вибуття:
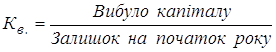 (8.2)
Якщо Кн.>Кв., то на підприємстві відбувається накопичення власного капіталу і якщо Кн.<Кв. – процес витрачання.