Фінансовий стан підприємства
Введення
У сучасних умовах кожне підприємство повинно чітко орієнтуватись у складному лабіринті ринкових відносин, правильно оцінювати виробничий та економічний потенціал, стратегію подальшого розвитку, фінансовий стан як свого підприємства, так і підприємств-партнерів.
Під фінансовим станом підприємства розуміють ступінь забезпеченості підприємства необхідними фінансовими ресурсами для здійснення ефективної господарської діяльності та своєчасного проведення господарської діяльності та своєчасного проведення грошових розрахунків за своїми зобов'язаннями.
Фінансовий стан підприємств залежить від результатів його виробничої, комерційної та фінансово-господарської діяльності. Тому на нього впливають усі ці види діяльності підприємства. Передовсім на фінансовому стані підприємства позитивно позначаються безперебійний випуск і реалізація високоякісної продукції.
Аналіз фінансового стану — це частина загального аналізу господарської діяльності підприємства, який складається з двох взаємозв'язаних розділів: фінансового та управлінського аналізу.
Розподіл аналізу на фінансовий та управлінський зумовлений розподілом системи бухгалтерського обліку, яка склалася на практиці, на фінансовий та управлінський облік. Це ж породжує поділ аналізу на зовнішній та внутрішній. Такий поділ аналізу для самого підприємства є декілька умовним, тому що внутрішній аналіз може розглядатися як продовження зовнішнього аналізу і навпаки. В інтересах справи обидва види аналізу доповнюють один одного основною інформацією.
Головною метою аналізу фінансового стану є своєчасне виявлення та усунення недоліків у фінансовій діяльності підприємства і пошук резервів зміцнення фінансового стану підприємства та його платоспроможності.
Одна з найважливіших характеристик фінансового стану підприємства – забезпечення стабільності його діяльності в майбутньому. Вона пов‘язана із загальною фінансовою структурою підприємства, його залежністю від кредиторів та інвесторів.
Фінансову стійкость підприємства тісно пов‘язано із перспективною його платоспроможністю. Її аналіз дає змогу визначити фінансову можливість підприємства на відповідну перспективу.
Оцінка фінансової стійкості підприємства має на меті об‘єктивний аналіз величини та структури активів і пасивів підприємства і визначення на цій основі міри його фінансової стабільності й незалежності, а токож відповідальності фінансово-господарської діяльності.
Стійкий фінансовий стан підприємства формується в процесі всієї його господарської діяльності. Тому оцінку фінансового стану можна об‘єктивно здійснити не через один, навіть найважливіший, показник, а тільки за допомогою комплексу, системи показників, що детально й усебічно характеризують господарське становище підприємства.
Показники оцінки фінансового стану підприємства мають бути такими, щоб усі ті, хто пов‘язаний із підприємництвом економічними відносинами, могли одержати відповідь на запитання, наскільки надійне підприємство як партнер у фінансовому відношенні, а отже, прийняти рішення про економічну доцільність продовження або встановлення таких відносин з підприємством. У кожного з партнерів підприємства – акціонерів, банків, податкових адміністрацій – свій критерій економічної діяльності. Тому й показники оцінки фінансового стану мають бути такими, щоб кожний партнер зміг зробити вибір, виходячи з власних інтересів.[20]
Ясна річ, що в доброму фінансовому стані заінтересоване передовсім саме підприємство. Однак добрий фінансовий стан будь-якого підприємства формується в процесі його взаємовідносин із постачальниками, покупцями, акціонерами,банками та іншими юридичними і фізичними особами. З іншого боку, безпосередньо від підприємства залежить міра його економічної привабливості для всіх цих юридичних осіб, що завжди мають можливість вибору між багатьма підприємства, спроможними задовольнити той самий економічний інтерес.
Відтак необхідно систематично, детально і в динаміці аналізувати фінанси підприємства, оскільки від поліпшення фінансового стану підприємства залежить його економічна перспектива. Тому актуальність обраної теми не викликає сумніву.
Метою даної дипломної роботи є проведення деталізованого аналізу фінансового стану підприємства, на прикладі ТОВ „Андор”.
Для досягнення поставленої мети були вирішені слідуючи задачі: аналіз всіх його показників, тобто аналіз динаміки і структури майна підприємства, аналіз рентабельності, ліквідності, фінансової стійкості та ділової активності підприємства, який дав змогу виявити проблеми у діяльності ТОВ „Андор”.
Предметом виступає саме підприємство, яке має забезпечити такий стан своїх фінансових ресурсів, за яких воно стабільно зберегло б здатність безперебійно функціонувати у ринковій економіці, як суб’єкт підприємницької діяльності.
Об’єктом роботи є фінансові ресурси та фінансові процеси підприємства. Робота складається з чотирьох розділів та додатків.
1. РОЛЬ АНАЛІЗУ ФІНАНСОВОГО СТАНУ ТА ЙОГО ВПЛИВ НА ЕФЕКТИВНУ ДІЯЛЬНІСТЬ ПІДПРИЄМСТВА
У сучасних умовах кожне підприємство повинно чітко орієнтуватись у складному лабіринті ринкових відносин, правильно оцінювати виробничий та економічний потенціал, стратегію подальшого розвитку, фінансовий стан як свого підприємства, так і підприємств-партнерів.
Під фінансовим станом підприємства розуміють ступінь забезпеченості підприємства необхідними фінансовими ресурсами для здійснення ефективної господарської діяльності та своєчасного проведення господарської діяльності та своєчасного проведення грошових розрахунків за своїми зобов'язаннями [34, с. 302].
Фінансовий стан підприємств залежить від результатів його виробничої, комерційної та фінансово-господарської діяльності. Тому на нього впливають усі ці види діяльності підприємства. Передовсім на фінансовому стані підприємства позитивно позначаються безперебійний випуск і реалізація високоякісної продукції.
Як правило, що вищі показники обсягу виробництва і реалізації продукції, робіт, послуг і нижча їх собівартість, то вища прибутковість підприємства, що позитивно впливає на його фінансовий стан.
Неритмічність виробничих процесів, погіршання якості продукції, труднощі з її реалізацією призводять до зменшення надходження коштів на рахунки підприємства, в результаті чого погіршується його платоспроможність.
Існує і зворотний зв'язок, оскільки брак коштів може призвести до перебоїв у забезпеченні матеріальними ресурсами, а отже у виробничому процесі.
Фінансова діяльність підприємства має бути спрямована на забезпечення систематичного надходження й ефективного використання фінансових ресурсів, дотримання розрахункової і кредитної дисципліни, досягнення раціонального співвідношення власних і залучених коштів, фінансової стійкості з метою ефективного функціонування підприємства.
Саме цим зумовлюється необхідність і практична значущість систематичної оцінки фінансового стану підприємства, якій належить суттєва роль у забезпеченні його стабільного фінансового стану.
Фінансовий аналіз (від грецьк. розклад, розчленування) – це метод оцінювання і прогнозування фінансового стану підприємства [23, с. 3]. Як метод дослідження аналіз полягає в розчленуванні цілого на складові. Протилежне поняття – синтез (від грецьк. з’єднання, складання) – це метод вивчення предмета в цілісності, єдності та взаємозв’язку його частин. Зв’язок “аналіз-синтез” притаманний будь-якому науковому дослідженню. Особливе значення він має в економічних дослідженнях як на макро-, так і на мікрорівні.
Мета фінансового аналізу – інформаційне забезпечування прийняття рішень, на які істотно впливають фактичні або прогнозні дані про фінансовий стан підприємства. Ідеться про отримання відносно невеликої кількості ключових, найінформативніших параметрів, що об’єктивно, всебічно характеризують фінансовий стан підприємства (платоспроможність, фінансову стійкість, незалежність, рентабельність діяльності, імовірність банкрутства тощо).
Оцінювання фінансового стану підприємства становить інтерес для широкого кола суб’єктів ринку :
підприємства, яке хоче знати неупереджену думку про свою діяльність і розробити заходи щодо її поліпшення ;
акціонерів, що вклали свої кошти у власний капітал підприємства, цікавить стабільність його фінансового стану і прогнози стабільності на майбутнє. Окрім того, їх цікавить рентабельність підприємницької діяльності та політика керівництва щодо виплати дивідендів ;
інвесторів, зацікавлених в ефективності та прийнятній ризикованості інвестування своїх коштів ;
кредиторів і постачальників, які бажають впевнитись у платоспроможності підприємства ;
партнерів по бізнесу, які прагнуть встановити з підприємством стабільні і надійні ділові відносини (постачальники, споживачі, транспортувальники, страхові компанії та ін.);
сторонніх щодо підприємства структур (так, Державна податкова адміністрація бажає впевнитись у спроможності підприємства сплачувати податки, профспілки – у стабільності зайнятості працівників і здатності своєчасно виплачувати заробітну плату, благодійні організації – у потенційній спроможності підприємства допомагати ) [23, с. 3] .
Таким чином, перелік перерахованих груп користувачів фінансового аналізу показує, що він потрібний всім учасникам економічного процесу.
1.1 Види, завдання та інформаційна база аналізу фінансового стану підприємства
Аналіз фінансового стану — це частина загального аналізу господарської діяльності підприємства, який складається з двох взаємозв'язаних розділів: фінансового та управлінського аналізу.
Розподіл аналізу на фінансовий та управлінський зумовлений розподілом системи бухгалтерського обліку, яка склалася на практиці, на фінансовий та управлінський облік. Це ж породжує поділ аналізу на зовнішній та внутрішній. Такий поділ аналізу для самого підприємства є декілька умовним, тому що внутрішній аналіз може розглядатися як продовження зовнішнього аналізу і навпаки. В інтересах справи обидва види аналізу доповнюють один одного основною інформацією.
Фінансовий аналіз, який основується на даних лише бухгалтерської звітності, придбаває характер зовнішнього аналізу, тобто аналізу, який проводиться за межами підприємства зацікавленими контрагентами, власниками або державними органами. Аналіз на основі лише звітних даних містить доволі обмежену частину інформації про діяльність підприємства і не дозволяє розкрити всіх секретів фірми. Обидва види аналізу взаємозв'язані, мають спільну інформаційну базу (риc. 1.1) [35, с. 284].
|
|


| Фінансовий аналіз | Управлінський аналіз |



|
Зовнішній фінансовий аналіз за даними публічної фінансової (бухгалтерської) звітності |
Внутрішньо- господарський аналіз за даними бухгалтерсь- кого обліку та звітності |
Внутрішньо- господарський аналіз за даними управлінського обліку |
Особливостями зовнішнього фінансового аналізу є:
—орієнтація аналізу на публічну, зовнішню звітність підприємства;
— множинність об'єктів-користувачів;
—різноманітність цілей і інтересів суб'єктів аналізу;
—максимальна відкритість результатів аналізу для користувачів.
Основним змістом зовнішнього фінансового аналізу, який здійснюється партнерами підприємства, контролюючими органами на основі даних публічної фінансової звітності, є:
— аналіз абсолютних показників прибутку;
— аналіз показників рентабельності,
—аналіз фінансового стану, фінансової стійкості, стабільності підприємства, його платоспроможності та ліквідності балансу;
— аналіз ефективності використання залученого капіталу;
—економічна діагностика фінансового стану підприємства.
На відміну від внутрішнього, відповідні складові зовнішнього аналізу більш формалізовані та менш деталізовані.
Внутрішньогосподарський аналіз виконується для керівників підприємства, а також їхніх функціональних та лінійних підрозділів.
Результати цього аналізу використовуються для планування, контролю та прогнозування фінансового стану підприємства. Його мета – встановлювати планомірне надходження грошових коштів і розмістити власні та позичені кошти таким чином, щоб забезпечити нормальне функціонування підприємства, одержання максимального прибутку і запобігти банкрутству.
Успішна діяльність підприємства в умовах ринку значною мірою залежить від того, наскільки точно і безпомилково воно обиратиме собі ділових партнерів.
Основним змістом внутрішнього (традиційного) аналізу фінансового стану підприємства є:
— аналіз майна (капіталу) підприємства;
— аналіз фінансової стійкості та стабільності підприємства;
— оцінка ділової активності підприємства;
аналіз динаміки прибутку та рентабельності підприємства факторів, що на них впливають;
— аналіз кредитоспроможності підприємства;
— оцінка використання майна та вкладеного капіталу;
— аналіз власних фінансових ресурсів;
— аналіз ліквідності та платоспроможності підприємства;
— аналіз самоокупності підприємства.
Основні відмінності між зовнішнім та внутрішнім аналізами ілюструє таблиця 1.1 [23, с. 5].
Таблиця 1.1
Ознака видів фінансового аналізу
| Ознака | Фінансовий аналіз |
| Зовнішній | Внутрішній |
| Інформаційна база аналізу | Фінансова звітність (публічна) | Бухгалтерський управлінський облік та звітність |
| Рівень регламентації правил | Держава | Підприємство |
| Суб’єкти аналізу (користувачі) | Підприємство і його прямі та непрямі ділові партнери | Підприємство |
| Відкритість результатів аналізу | Відкриті | Комерційна таємниця |
Головною метою аналізу фінансового стану є своєчасне виявлення та усунення недоліків у фінансовій діяльності підприємства і пошук резервів зміцнення фінансового стану підприємства та його платоспроможності.
При цьому першочерговими завданнями аналізу є:
• загальна оцінка фінансового стану та чинників, що його зумовлюють;
• вивчення відповідності між коштами та джерелами, раціональності їх розміщення та ефективності використання;
• визначення причинно-наслідкових зв'язків між різними показниками виробничої, комерційної та фінансової діяльності і на основі цього оцінка виконання плану щодо надходження фінансових ресурсів та їх використання з позицій зміцнення фінансового стану підприємства;
• дотримання фінансової, розрахункової та кредитної дисципліни;
• визначення ліквідності та фінансової стабільності підприємства;
• аналіз ділової активності підприємства та його становища на ринку цінних паперів;
• прогнозування можливих фінансових результатів, економічної рентабельності, виходячи з реальних умов господарської діяльності й наявності власних і залучених коштів, розробка моделей фінансового стану при різних варіантах використання ресурсів;
• розробка конкретних заходів, спрямованих на більш ефективне використання фінансових ресурсів і зміцнення фінансового стану підприємства [33, с.280].
За результатами аналізу розробляються заходи поліпшення фінансового стану підприємства.
Залежно від змісту і завдань аналізу використовують такі основні інформаційні джерела: фінансову звітність; статистичну звітність; дані внутрішньогосподарського (управлінського) бухгалтерського обліку; дані з облікової документації (вибіркові дані); експертні оцінки.
Інформаційною базою для оцінювання фінансового стану підприємства є дані:
1) балансу (форма № 1);
2) звіту про фінансові результати (форма № 2);
3) звіту про рух грошових коштів (форма № 3);
4) звіту про власний капітал (форма № 4);
5) дані статистичної звітності та оперативні дані.
Інформацію, яка використовується для аналізу фінансового стану підприємств, за доступністю можна поділити на відкриту та закриту (таємну). Інформація, яка міститься в бухгалтерській статистичній звітності, виходить за межі підприємства, а отже є відкритою.
Кожне підприємство розробляє свої планові та прогнозні показники, норми, нормативи, тарифи ти ліміти, систему їх оцінки та регулювання фінансової діяльності. Ця інформація становить комерційну таємницю, а іноді й “ноу-хау”. Відповідно до чинного законодавства України підприємство має право тримати таку інформацію в секреті. Перелік її визначає керівник підприємства.
Мета складання фінансової звітності – надати користувачам повну, правдиву, та неупереджену інформацію про фінансовий стан, результати діяльності та рух коштів підприємства для прийняття рішень.
Фінансова звітність забезпечує такі інформаційні потреби користувачів:
щодо придбання, продажу цінних паперів та володіння ними;
участі в капіталі підприємства;
оцінювання якості управління;
оцінювання здатності підприємства своєчасно виконувати свої зобов’язання;
забезпеченості зобов’язань підприємства;
визначення суми дивідендів, що підлягають розподілу;
регулювання діяльності підприємства;
прийняття інших рішень.
Загальні вимоги до фінансової звітності викладено в положенні (стандарті) бухгалтерського обліку 1 (П(С)БО 1), затвердженому наказом Міністерства фінансів України від 31.03.99 №87 [13]. Дане положення визначає:
1) мету фінансових звітів;
їх склад;
звітний період;
4)якісні характеристики та принципи, якими слід керуватися під час складання фінансових звітів;
5) вимоги до розкриття інформації у фінансових звітах.
П(С)БО 1 треба застосовувати за підготовки й надання фінансових звітів підприємствами, організаціями, установами та іншими юридичними особами усіх форм власності (крім банків і бюджетних установ).
Бухгалтерський баланс – це звіт про фінансовий стан, який складається з активу та пасиву і свідчить про те, як на певний час розподілено активи та пасиви і як саме здійснюється фінансування активів за допомогою власного та залученого капіталу [14].
Звіт про фінансові результати відображає ефективність (неефективність) діяльності підприємства за певний період. Якщо баланс відображає фінансовий стан підприємства на конкретну дату, то звіт про прибутки та доходи дає картину фінансових результатів за відповідний період (квартал, півріччя, 9 місяців, рік) [15].
У звіті про фінансові результати наводяться дані про дохід (виручку) від реалізації продукції (товарів, робіт, послуг); інші операційні доходи; фінансові результати від операційної діяльності (прибуток чи збиток); дохід від участі в капіталі; інші доходи та фінансові доходи; фінансові результати від звичайної діяльності до оподаткування (прибуток чи збиток); фінансові результати від звичайної діяльності (прибуток чи збиток); надзвичайні доходи чи витрати; чисті прибуток чи збиток.
Звіт про рух грошових коштів відображає надходження та витрачання коштів у звітному періоді за операційним, інвестиційним і фінансовим напрямками діяльності підприємства [16].
У звіті про власний капітал відбиваються зміни у складі власного капіталу протягом звітного періоду [17].
Примітки до звітів – сукупність показників і пояснень, які забезпечують деталізацію та обґрунтованість статей фінансових звітів, розкривають іншу інформацію.
Фінансова звітність підприємств містить також іншу інформацію щодо стану фінансів підприємств. На основі аналізу звітних даних визначаються основні тенденції формування й використання фінансових ресурсів підприємства, причини змін, що сталися, сильні та слабкі сторони підприємства та резерви поліпшення фінансового стану підприємства у перспективі.
Фінансова звітність має задовольняти потреби користувачів, які не можуть вимагати звітів, складених з урахуванням їх конкретних інформаційних потреб.
За даними фінансової звітності розраховують сукупність аналітичних показників і на їх основі – узагальнюючі показники фінансового стану підприємств.
Дані зі стандартних обов’язкових форм державної статистичної звітності, що затверджуються Держкомстатом України, можна використовувати для аналізу фінансового стану підприємств народного господарства, дослідження кількісних залежностей фінансових аналітичних показників на макрорівні.
Так, форма №1 “Підприємництво”, яка має назву “Звіт про основні показники діяльності підприємства за рік” містить такі необхідні для фінансового аналізу дані: обсяг виробленої і реалізованої продукції в поточних цінах; витрати на виробництво продукції; структура запасів; валові інвестиції в основний капітал та у невироблені активи, здійснені у звітному році; витрати підприємства на інновації та інформатизацію.
До аналізу майнового стану підприємства залучаються дані з форми №11-ОЗ статистичної звітності “Звіт про наявність та рух основних засобів, амортизацію (знос)”.
Дані внутрішньогосподарського (управлінського) бухгалтерського обліку надаються керівництву підприємства для прийняття відповідних рішень щодо витрат: за видами виробів (послуг, робіт); за місцями виникнення (виробничі підрозділи); за класифікаційними ознаками (постійні та змінні); за калькуляційними статтями; за економічними елементами; за періодами тощо.
1.2 Методика проведення аналізу фінансових показників діяльності підприємства
1.2.1 Методика аналізу майна підприємства та джерел його формування
Бухгалтерський баланс підприємства можна уявити як матрицю, де по горизонталі розташовані статті активу (майно), а по вертикалі - статті пасиву (джерела засобів). Розмірність матриці бухгалтерського балансу може відповідати кількості статей по активі і пасиву балансу 42х35, але для практичних цілей цілком достатньо розмірності 10х10 по скороченій формі балансу.У матриці балансу необхідно виділити чотирьох квадранта по такій схемі (таблиця 1.2)
Таблиця 1.2
Квадранти матриці балансу
| Актив | Пасив |
| Внеоборотные засоби | Власний капітал |
| Оборотні кошти | Зобов'язання |
При упорядкуванні скороченої форми балансу варто не тільки згрупувати його статті, але і виключити із сум статутного і додаткового капіталу статті активу балансу "Розрахунки з фундаторами" і "Збитки минулого років і звітного року". Знадобляться також дані зі звіту про фінансові результати і їхнє використання.
На основі вище перерахованих звітних даних, треба скласти чотирьох аналітичні таблиці:
Матричний баланс на початок року.
Матричний баланс на кінець року.
Різницевий (динамічний) матричний баланс за рік.
Баланс грошових надходжень і витрат підприємства.
Матричний баланси підприємства складаються по єдиній методиці. Перші два баланси носять статичний характер і показують стан засобів підприємства на початок і кінець року. Третій баланс відбиває динаміку - зміна засобів підприємства за рік (найбільше придатний для аналітичних і прогнозних розрахунків).
Правила упорядкування матричної моделі для перших трьох балансів не складні.
Вибирається розмір матриці, статті активу відбиваються по горизонталі матриці, статті пасиву - по вертикалі.
Заповнюється балансовий рядок і графа матриці в точній відповідності з даними бухгалтерського балансу.
Послідовно, починаючи з першого рядка активу балансу, підбираються джерела засобів, що знаходяться в розпорядженні підприємства (дивися таблицю 1.2).
Проверяются всі балансові результати по горизонталі і вертикалі матриці (таблиця 1.3).
Найбільше відповідальним є третій етап упорядкування матриці - добір джерел засобів, що знаходяться в розпорядженні підприємства. Тут варто виходити з кола фінансових прав і повноважень наданих підприємству, економічного природи внеоборотных і оборотних, власних і позикових засобів, господарської доцільності.
Можна запропонувати такий варіант добору засобів (таблиця 1.4).
Добір джерел засобів проводиться в названій послідовності й у межах залишку засобів.
Матричні баланси істотно розширюють інформаційну базу для фінансового аналізу. З їхньою поміччю можна: визначити ув'язування статей активу (майна підприємства) і статей пасиву балансу (джерела засобів); розрахувати структуру і визначити якість активів по балансі підприємства і достатність джерел їхній фінансування; розрахувати весь набір показників і коефіцієнтів, необхідних для оцінки фінансової усталеності, платоспроможності, використання ресурсів підприємства; об'єктивно оцінити фінансовий стан підприємства, з'ясувати причини його зміни за звітний період; установити параметри, що характеризують наближення підприємства до порога неплатоспроможності (банкрутству).
Баланс грошових надходжень і витрат підприємства погоджує бухгалтерський баланс із фінансовими результатами роботи, наявністю коштів на рахунках, що палять оборотам коштів. Він дозволяє реально оцінити, скільки коштів і на якому етапі потрібно підприємству, а також дає наочне уявлення про склад і структуру грошових прибутків і витрат, чинниках, що вплинули на зміну грошових залишків на рахунках.
Таблиця 1.3
Джерела засобів
| Статті активу балансу | Джерела засобів (статті пасиву) |
| Внеоборотные засоби. | |
| 1. Основні засоби і нематеріальні активи. |
Статутний і додатковий капітал. Довгострокові кредити і позики Фонди накопичення і нерозподіленого прибутку |
| 2. Капітальні вкладення. |
Довгострокові кредити і позики Статутний і додатковий капітал Фонди накопичення і нерозподіленого прибутку |
| 3. Довгострокові фінансові вкладення. |
1. Статутний і додатковий капітал 2.Фонди накопичення і нерозподіленого прибутку |
| Оборотні кошти. | |
| 1. Запаси і витрати. |
Статутний і додатковий капітал (залишок) Резервний капітал Фонди накопичення і нерозподіленого прибутку (залишок) Короткострокові кредити і позики. Кредитори Фонди споживання і резерви |
| 2. Дебітори. |
Кредитори Короткострокові кредити і позики. |
| 3. Короткострокові фінансові вкладення. |
Резервний капітал Кредитори Фонди споживання і резерви |
| 4. Кошти. |
1.Резервний капітал 2.Фонди накопичення і нерозподіленого прибутку Кредити і позики Фонди споживання і резерви |
Таблиця 1.4
Матричний баланс підприємства
|
Актив Пасив |
УК і додатковий капітал | Резервний капітал | Фонди накопичення і прибули | Разом власний капітал | Довгострокові кредити | Кредитори | Фонди споживання і резерви | Разом зобов'язань | БАЛАНС |
| ОС і НМА | х | х | х | ||||||
|
Кап. вкладення |
х | х | х | х | х | х | |||
| Довгострокові фін. вкладення. | х | х | х | ||||||
| Разом внеоборотні активи | х | х | х | х | х | х | |||
| Запаси і витрати | х | х | х | х | х | х | х | ||
| Дебітори | х | х | х | ||||||
| Короткострокові фін. вкладення | х | х | х | ||||||
| Кошти | х | х | х | х | |||||
| Разом оборотні активи | х | х | х | х | х | х | х | х | |
| БАЛАНС | х | х | х | х | х | х | х | х | х |
При необхідності інформація про прибутки і витрати може бути розширена і деталізована по кожній статті.
Всі перераховані вище методики мають свої гідності і хиби. Виходячи з поставлених цілей, у даній роботі використовується методика аналізу фінансової діяльності, запропонована В.В. Ковальовим. .
Існують різноманітні класифікації методів фінансового аналізу. Практика фінансового аналізу виробила основні правила читання (методику аналізу) фінансових звітів. Серед можна виділити основні:
Горизонтальний аналіз (тимчасовий) - порівняння кожної позиції звітності з попереднім періодом.
Вертикальний аналіз (структурний) - визначення структури підсумкових фінансових показників, із виявленням впливу кожної позиції звітності на результат у цілому.
Традиційна практика аналізу фінансового стану підприємства опрацювала певні прийоми й методи його здійснення.
Можна виділити шість основних прийомів аналізу: горизонтальний (часовий) аналіз, вертикальний (структурний) аналіз, трендовий, аналіз відносних показників (коефіцієнтів), порівняльний та факторний аналіз.
В основі вертикального аналізу лежить інше уявлення бухгалтерської звітності – у вигляді відносних величин, які характеризують структуру загальних підсумкових показників. Обов’язковим елементом аналізу є динамічні ряди цих величин, що дозволяє досліджувати й прогнозувати структурні зміни у складі господарських засобів та джерел їх утворення.
Горизонтальний аналіз дозволяє виявити тенденції змін окремих статей чи груп, що входять до складу звітності. В основі цього аналізу лежить розрахунок базових темпів росту балансових статей чи статей звіту про прибутки та збитки.
1.2.2 Методика оцінки платоспроможності та ліквідності підприємства
Одним з найважливіших критеріїв оцінки фінансового стану підприємства є його платоспроможність. В практиці фінансового аналізу розрізняють довгострокову й поточну платоспроможність. Під довгостроковою розуміється здатність підприємства розраховуватися за своїми довгостроковими зобов’язаннями. Здатність підприємства платити за своїми короткостроковими зобов’язаннями прийнято називати ліквідністю (поточною платоспроможністю).
Інакше кажучи, підприємство є ліквідним, коли воно здатне виконати свої короткострокові зобов’язання, реалізувавши свої поточні активи. Основні засоби, якщо тільки вони не купуються з метою їх подальшого перепродажу, у більшості випадків не можуть бути джерелами погашення поточної заборгованості підприємства в силу, по-перше, своїй особливій функціональній ролі в процесі виробництва та, по-друге, важкості їх термінової реалізації. Таким чином, основні засоби не включаються до розрахунку показників ліквідності.
При оцінці ліквідності критерієм віднесення активів і зобов’язань до поточних і не поточних є можливість реалізації перших і погашення других у найближчому майбутньому (на протязі 1 року). Однак даний критерій не є єдиним при визначенні тих статей балансу, які повинні бути віднесені до оборотних.
Основним критерієм для класифікації активів і пасивів як поточних є умова їх використання чи оплати на протязі нормального виробничо-комерційного циклу підприємства. Під виробничо-комерційним циклом розуміється середній проміжок часу між моментом заготівлі матеріальних цінностей та моментом реалізації готової продукції покупцям й її оплати.
Для характеристики поточної платоспроможності використовуються поняття: поточна ліквідність, розрахункова, термінова.
До числа короткострокових (поточних) зобов’язань, як правило, відносяться вимоги, погашення яких очікується на протязі року від дня поточної дати. До них також слід віднести ті довгострокові зобов’язання, часткове погашення яких повинно відбутися у вказаний строк (найближчі 12 місяців від поточної дати).
Підприємства можуть бути ліквідні у більшій чи меншій мірі, оскільки до складу поточних активів входять різнорідні обігові засоби, серед яких є як легкореалізуємі так і важкореалізуємі для погашення зовнішньої заборгованості.
За ступенем ліквідності поточні активи умовно можна поділити на три групи: 1) ліквідні кошти, що знаходяться у терміновій готовності до реалізації (грошові кошти, високоліквідні цінні папери); 2) ліквідні кошти, що знаходяться у розпорядженні підприємства (зобов’язання покупців, запаси товарно-матеріальних цінностей); 3) неліквідні кошти (сумнівна дебіторська заборгованість, незавершене виробництво, витрати майбутніх періодів).
Пропорція, у якій ці групи повинні знаходитися по відношенню один до одного, визначається характером і сферою діяльності підприємства, швидкістю обертаємості оборотних коштів, співвідношенням поточних і довгострокових активів; сумою та терміновістю зобов’язань, на покриття яких необхідні статті активу.
Аналіз платоспроможності підприємства починається з аналізу ліквідності балансу. Для оцінки ліквідності балансу визначають ступінь покриття зобов’язань підприємства його активами, строк перетворення яких у грошові кошти відповідає строку погашення зобов’язань. Для цього необхідно згрупувати баланс наступним чином: в активах кошти групуються за ступенем ліквідності, а зобов’язання – за строком їх погашення.
Групи активів:
А1 – активи швидкої реалізації;
А2 – активи середньої реалізації;
А3 – активи довгострокової реалізації;
А4 – важкореалізуємі активи.
Групи пасивів:
П1 – негайні пасиви;
П2 – короткострокові пасиви;
П3 – довгострокові пасиви;
П4 – постійні пасиви.
Необхідно співставити підсумки розділів по активам і пасивам. Співставлення перших груп відображають відношення поточних платежів та надходжень. Зрівняння других груп показує тенденцію поточної ліквідності. Оцінка ліквідності балансу дає уявлення про фінансовий стан підприємства з точки зору можливості своєчасного проведення розрахунків.
Баланс буде відповідати вимогам ліквідності, якщо:
А1>П1 А2>П2 А3>П3 А4<П4
У фінансовому аналізі використовують систему показників ліквідності.
Коефіцієнт абсолютної ліквідності.
Даний коефіцієнт дорівнює відношенню величині найбільш ліквідних активів до найбільш термінових зобов’язань і короткострокових пасивів. Під найбільш ліквідними активами розуміються грошові кошти та короткострокові цінні папери. Короткострокові зобов’язання підприємства являють собою суму найбільш термінових зобов’язань і короткострокових пасивів, що включає: кредиторську заборгованість та інші пасиви; позички не погашені у строк, короткострокові кредити та позикові кошти. Коефіцієнт показує, яку частину короткострокових зобов’язань підприємство може погасити у найближчий час. Коефіцієнт характеризує платоспроможність підприємства на дату складання балансу.
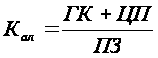 (1.1)
де Кал - коефіцієнт абсолютної ліквідності;
ГК – грошові кошти;
ЦП – цінні папери;
ПЗ – поточні зобов’язання.
Нормативне значення цього показника 0,2 – 0,25.
Коефіцієнт швидкої ліквідності
У склад ліквідних коштів у чисельнику відносного показника включаються дебіторська заборгованість та інші активи. Коефіцієнт відображає прогнозні платіжні можливості підприємства за умови своєчасного проведення розрахунків з дебіторами. Коефіцієнт характеризує очікувану платоспроможність підприємства на період, рівний середній тривалості обороту дебіторської заборгованості.
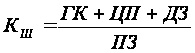 (1.2)
де Кш - коефіцієнт швидкої ліквідності;
ГК – грошові кошти;
ЦП – цінні папери;
ДЗ – сума дебіторської заборгованості;
ПЗ – поточні зобов’язання.
Коефіцієнт покриття
Коефіцієнт покриття являє собою відношення всіх поточних активів до короткострокових зобов’язань. Він дозволяє встановити у якій кратності поточні активи покривають короткострокові зобов’язання. Чим більше величина поточних активів по відношенню до поточних пасивів, тим більше впевненість, що існуючі зобов’язання будуть погашені за рахунок активів, якими володіє підприємство.
Коефіцієнт покриття вказує на платіжні можливості підприємства за умови не тільки своєчасного розрахунку з дебіторами й вдалої реалізації готової продукції, але й продажу у випадку необхідності інших елементів матеріальних оборотних коштів.
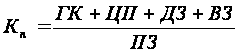 (1.3)
де Кп - коефіцієнт покриття;
ГК – грошові кошти;
ЦП – цінні папери;
ДЗ – сума дебіторської заборгованості;
ВЗ – виробничі запаси, готова продукція на складах;
ПЗ – поточні зобов’язання.
Розглядані коефіцієнти ліквідності мають певні недоліки, по-перше такі, як:
статичність – вказані показники розраховуються на основі балансових даних, що характеризують майновий стан підприємства на конкретну дату. Звідси необхідність аналізу їх динаміки за декілька періодів;
можливість завищення значення показника за рахунок включення у склад поточних активів так званих мертвих статей;
мала інформативність для прогнозу майбутніх платежів та грошових надходжень, а саме це є головною задачею аналізу поточної платоспроможності;
можливість завищення за рахунок неліквідної дебіторської заборгованості.
Одним з показників платоспроможності підприємства є коефіцієнт чистої виручки. У деякій мірі він допомагає оцінювати перспективну платоспроможність. Коефіцієнт чистої виручки – це результат від ділення нарахованого за період, що аналізується, зносу та чистого прибутку на виручку від реалізації продукції. Зміст коефіцієнта у тому, що він вимірює доля вільних грошових коштів у виручці від реалізації. Якщо розглядати виручку від реалізації як суму собівартості та прибутку, то вона складається з таких