Фінансовий стан підприємства
| 2002 | З > ВОК, | З > ВОК + Кд, | З < ВОК + Кд + Кк |
| 2003 | З > ВОК, | З > ВОК + Кд, | З < ВОК + Кд + Кк |
| 2004 | З > ВОК, | З > ВОК + Кд, | З < ВОК + Кд + Кк |
Але, якщо вести мову про нестійкий фінансовий стан, то це стосується нашого підприємства. Дійсно, як видно із розрахунків, у разі, якщо для забезпечення запасів підприємством крім власних обігових коштів, довгострокових кредитів та позик будуть додатково залучені короткострокові кредити та позики, то у цьому випадку платоспроможність підприємства може бути відновлена.
Отже, за результатами розрахунків абсолютних показників фінансової стійкості можна зробити висновок, що підприємство має нестійкий фінансовий стан.
Розглянемо аналітичні показники фінансової стійкості.
Коефіцієнт забезпечення оборотних активів власними коштами – характеризує абсолютну можливість перетворення активів у ліквідні кошти.
Позитивною є тенденція до збільшення цього показника. До того ж коефіцієнт забезпечення оборотних активів власними коштами як мінімум повинен бути більш 0.1.
| Цей показник розраховується за формулою (2.13). | |||
| Кзвк = | власні обігові кошти / оборотні активи | = | (2.13) |
| = |
|
||
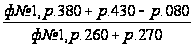
| 2002 | Кзвк | = | (1,5 - 17,4) / (232,6 +0,6) = -0,068 |
| 2003 | Кзвк | = | (- 0,5 - 16,6) / 238,4 = -0,072 |
| 2004 | Кзвк | = | (6 - 16,7) / 235,2 = -0,042 |
Коефіцієнт маневреності робочого капіталу – характеризує частку запасів, тобто матеріальних, виробничих активів у власних обігових коштах. Цей показник обмежує свободу маневру власними коштами.
Позитивною є тенденція до зменшення. Тому що збільшення запасів призводить до уповільнення оборотності обігових коштів, а в умовах інфляції - до залучення дорогих кредитів, що зменшує платоспроможність підприємства.
| Цей показник розраховується за формулою (2.14). | |||
| Мрк = | запаси / робочий капітал | = | (2.14) |
| = |
|
||
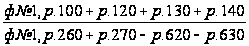
| 2002 | Мрк | = | (0,5 + 49,7) / (232,6 +0,6 –189,1) = 1,138 |
| 2003 | Мрк | = | (4,5 + 56,9) / (238,4 – 196,5) = 1,465 |
| 2004 | Мрк | = | (11,2 +108,5) / (235,2 –205,3) = 2,499 |
Коефіцієнт маневреності власних обігових коштів – характеризує частку абсолютно ліквідних активів у власних обігових коштах; За допомогою цього показника є можливість забезпечення свободи фінансового маневру.
Позитивною є тенденція до збільшення.
| Цей показник розраховується за формулою (2.15). | |||
| Мвок = | кошти / власні обігові кошти | = | (2.15) |
| = |
|
||
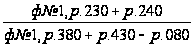
| 2002 | Мрк | = | 5,5/ (1,5 –17,4) = -0,346 |
| 2003 | Мрк | = | 6,6 / (-0,5 – 16,6) = -0,386 |
| 2004 | Мрк | = | 3,7 / (6 –16,7) = -0,347 |
Коефіцієнт забезпечення власними обіговими коштами запасів – характеризує наскільки запаси, що мають найменшу ліквідність у складі оборотних активів, забезпечені довгостроковими стабільними джерелами фінансування.
Позитивною є тенденція до збільшення.
| Цей показник розраховується за формулою (2.16). | |||
| Кзап = | власні обігові кошти / запаси | = | (2.16) |
| = |
|
||
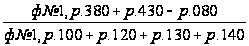
| 2002 | Кзап | = | (1,5 –17,4) / (0,5 + 49,7) = -0,317 |
| 2003 | Кзап | = | (-0,5 – 16,6) / (4,5 +56,9) = -0,279 |
| 2004 | Кзап | = | (6 –16,7) / (11,2 + 108,5) = -0,089 |
Коефіцієнт фінансової незалежності – характеризує можливість підприємства виконати зобов‘язання за рахунок власних активів; незалежність підприємства від позикових джерел.
Позитивною є тенденція до збільшення, має бути більшим, або дорівнювати 0,5.
| Цей показник розраховується за формулою (2.17). | |||
| Кавт = | власний капітал / пасиви | = | (2.17) |
| = |
|
||
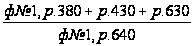
| 2002 | Кавт | = | 1,5 / 250,6 = 0,006 |
| 2003 | Кавт | = | -0,5 / 255 = -0,002 |
| 2004 | Кавт | = | 6 / 269,9 = 0,022 |
Коефіцієнт маневреності власного капіталу – характеризує частку власних обігових коштів у власному капіталі.
Позитивною є тенденція до збільшення, має бути більшим, або дорівнювати 0,1.
| Цей показник розраховується за формулою (2.18). | |||
| Км = | власні обігові кошти / власний капітал | = | (2.18) |
| = |
|
||
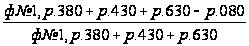
| 2002 | Км | = | (1,5-17,4) / 1,5 = -10,6 |
| 2003 | Км | = | (-0,5 – 16,6) / -0,5 = 34,2 |
| 2004 | Км | = | (6 – 16,7) / 6 = -1,783 |
Коефіцієнт концентрації позикового капіталу – характеризує скільки припадає позикового капіталу на одиницю сукупних джерел.
Позитивною є тенденція до зменшення, критичне значення - менше, або дорівнювати 0,5.
| Цей показник розраховується за формулою (2.20). | |||
| Кпк = | позиковий капітал / пасиви | = | (2.20) |
| = |
|
||
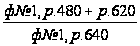
| 2002 | Кпк | = | (60 + 189,1) / 250 = 0,994 |
| 2003 | Кпк | = | (59 + 196,5) / 255 = 1,002 |
| 2004 | Кпк | = | (58,6 +205,3) / 269,6 = 0,978 |
Коефіцієнт фінансової стабільності (коефіцієнт фінансування) – характеризує забезпеченність заборгованості власними коштами. Перевищення власних коштів над позиковими свідчить про фінансову стійкість підприємства.
Позитивною є тенденція до збільшення. Значення цього показника повинне бути більшим за 1.
| Цей показник розраховується за формулою (2.21). | |||
| Кфс = | власні кошти / позикові кошти | = | (2.21) |
| = |
|
||
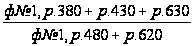
| 2002 | Кфс | = | 1,5 / (60+189,1) = 0,006 |
| 2003 | Кфс | = | -0,5 / (59 + 196,5) = -0,002 |
| 2004 | Кфс | = | 6 / (58,6 + 205,3) = 0,023 |
Показник фінансового лівериджу - характеризує залежність підприємства від довгострокових зобов’язань. Збільшення цього показника свідчить про підвищення фінансового ризику.
Позитивною є тенденція до зменшення, значення цього показника має бути меншим, або дорівнювати 0.25.
| Цей показник розраховується за формулою (2.22). | |||
| Фл = | довгострокові зобов’язання / власні кошти | = | (2.22) |
| = |
|
||
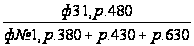
| 2002 | Фл | = | 60 / 1,5 = 40 |
| 2003 | Фл | = | 59 / -0,5 = -118 |
| 2004 | Фл | = | 58,6 / 6 = 9,67 |
Коефіцієнт фінансової стійкості – характеризує частку стабільних джерел фінансування у їх загальному обсязі.
Позитивною є тенденція до збільшення. Значення цього показника має бути 0,85...0,9.
| Цей показник розраховується за формулою (2.23). | |||
| Кф.стік = |
власний капітал + + довгострокові зобов’язання / пасиви |
= |
(2.23) |
| = |
|
||
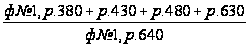
| 2002 | Кф.стік | = | (60 + 1,5) / 250,6 = 0,245 |
| 2003 | Кф.стік | = | (59 - 0,5) / 255 = 0,229 |
| 2004 | Кф.стік | = | (58,6 + 6) / 269,9 = 0,239 |
Результати розрахунків, наведені у таблиці 2.6.
Таблиця 2.6
Результати розрахунків показників фінансової стійкості
|
2002 |
2003 |
2004 |
||
| коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | -0,068 | -0,072 | -0,042 |
| меневреність робочого капіталу | Мрк | 1,138 | 1,465 | 2,499 |
| маневреність власних обігових коштів | Мвок | -0,346 | -0,386 | -0,346 |
| коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | -0,317 | -0,279 | -0,089 |
| коефіцієнт фінансової незалежності | Кавт | 0,006 | -0,002 | 0,022 |
| коефіцієнт маневреності власного капіталу | Км | -10,600 | 34,200 | -1,783 |
| коефіцієнт концентрації позикового капіталу | Кпк | 0,994 | 1,002 | 0,978 |
| коефіцієнт фінансової стабільності (коеф. фінансування) | Кфс | 0,006 | -0,002 | 0,023 |
| показник фінансового лівериджу | Фл | 40,000 | -118,000 | 9,767 |
| коефіцієнт фінансового стійкості | Кф.ст | 0,245 | 0,229 | 0,239 |
За результатами розрахунків абсолютних показників фінансової стійкості підприємства, можна зробити висновок, що загалом платоспроможність підприємства знаходиться на досить низькому рівні, але якщо для забезпечення запасів підприємством крім власних обігових коштів, довгострокових кредитів та позик будуть додатково залучені короткострокові кредити та позики, то у цьому випадку платоспроможність підприємства може бути відновлена.
Отже, за результатами розрахунків абсолютних показників фінансової стійкості можна зробити висновок, що підприємство має нестійкий фінансовий стан.
За результатами розрахунків відносних показників, можна зробити висновок, що підприємство майже не здатне забезпечувати оборотні активи власними коштами. На підприємстві достатньо обмежена маневреність робочого капіталу, і замість позитивної тенденції до зменшення цього показника, має місце його збільшення, що свідчить про збільшення запасів, що призводить до уповільнення оборотності обігових коштів. Підприємство майже не здатне виконати зобов‘язання за рахунок власних активів (здатність розрахуватися у 2003 троку становить 2%). Підприємство майже повністю залежить від позикових джерел фінансування. Коефіцієнт маневреності власного капіталу не задовольняє мімінальним “нормальним” умовам функціонування підприємства. Що стосується ступеня концентрації позикового капіталу, то тут замість позитивної тенденції до зменшення цього показника, має місце його збільшення, що свідчить про зростання залежності підприємства від зовнішніх джерел фінансування. Підприємство майже не здатне забезпечити заборгованість власними коштами, має місце перевищення позикових коштів над власними, що свідчить про фінансову нестійкість підприємства. Якщо звернути увагу на показник фінансового лівериджу, то видно, що хоча значення цього показника залишається на достатньо високому рівні, але має місце позитивна тенденція до його зменшення, що свідчить про незначне зменшення залежності підприємства від довгострокових зобов’язань. Частка стабільних джерел фінансування у їх загальному обсязі станом за 2003 рік становить лише 23,9%, тоді як значення цього показника повиненне бути 85-90%, що свідчить, як і інші показники про дуже низький рівень фінансової стійкості підприємства.
2.4 Аналіз рентабельності підприємства
У фінансовому аналізі використовують різні показники рентабельності. Усі вони відносні й показують, скільки одиниць прибутку (балансового, чистого, операційного, оподаткованого тощо) отримують на одиницю реалізованої продукції (активів, виробничих фондів, власного капіталу тощо).
Інакше кажучи, при визначенні показників рентабельності в чисельнику завжди буде прибуток. Сукупність показників рентабельності всебічно відбиває ефективність виробничої (операційної), інвестиційної та фінансової діяльності підприємства і відповідає інтересам учасників економічного процесу.
На рівень показників рентабельності, які по суті є узагальнюючими, впливає багато чинників, що відбивають різні аспекти діяльності підприємства. Певна річ, позитивні чинники сприяють підвищенню рентабельності. Завдання фінансового аналітики – кількісно оцінити вплив кожного чинника на рентабельність, тобто оцінити саме його внесок. Регулюючи розмір чинників з урахуванням їх взаємозв‘язку, можна досягти бажаного рівня рентабельності.
Мова вже йшла про те, що існує багато показників рентабельності, але в залежності від того, з чим порівнюється обраний показник прибутку, розрізняють дві групи коефіцієнтів рентабельності:
рентабельність капіталу;
рентабельність продаж.
Розглянемо показники першої групи.
Рентабельність капіталу за чистим прибутком – характеризує, скільки припадає чистого прибутку на одиницю інвестованих в активи коштів.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.24). | |||
| Rа = |
чистий прибуток / середньорічна вартість активів |
= |
(2.24) |
| = |
|
||
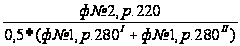
| 2002 | Rа | = | 5,3 / 0,5 * 505,6 = 0,008 |
| 2003 | Rа | = | -10,6 / 0,5 * 524,9 = -0,04 |
| 2004 | Rа | = | 2 / 0,5 * 539,8 = 0,02 |
Рентабельність власного капіталу – дає оцінку, скільки припадає чистого прибутку на одиницю власного капіталу.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.25). | |||
| Rвк = | чистий прибуток / середньорічна вартість власного капіталу | = |
(2.25) |
| = |
|
||
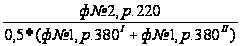
| 2002 | Rвк | = | 5,3 / 0,5 * 2 = 4 |
| 2003 | Rвк | = | -10,6 / 0,5 * 5,5 = -3,855 |
| 2004 | Rвк | = | 2 / 0,5 * 4,5 = 1,178 |
Рентабельність виробничих фондів – характеризує скільки припадає чистого прибутку на одиницю вартості виробничих фондів.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.26). | |||
| Rвф = | чистий прибуток / середньорічна вартість виробничих фондів | = |
(2.26) |
| = |
|
||
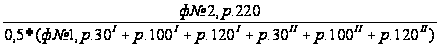
| 2002 | Rвф | = | 5,3 / 0,5 * 14 = 0,128 |
| 2003 | Rвф | = | -10,6 / 0,5 * 17,2 = -0,515 |
| 2004 | Rвф | = | 2 / 0,5 * 24 = 0,221 |
Розглянемо показники другої групи рентабельності.
Рентабельність реалізованої продукції за прибутком від реалізації – характеризує скільки припадає прибутку від реалізації на одиницю виручки.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.27). | |||
| Rq = | прибуток від реалізації / виручка | = | (2.27) |
| = |
|
||
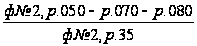
| 2002 | Rq | = | (91 – 89) / 449,8 = 0,004 |
| 2003 | Rq | = | (113,7 – 124,3) / 545,2 = -0,019 |
| 2004 | Rq | = | (67,8 – 62,5) / 343,1 = 0,015 |
Рентабельність реалізованої продукції за прибутком від операційної діяльності – характеризує скільки припадає прибутку від операційної діяльності на одиницю виручки.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.28) | |||
| Rq оп = | прибуток від операційної діяльності / виручка | = | (2.28) |
| = |
|
||

| 2002 | Rq оп | = | 2 / 449,8 = 0,004 |
| 2003 | Rq оп | = | -10,6 / 545,2 = -0,019 |
| 2004 | Rq оп | = | 5,3 / 343,1 = 0,015 |
Рентабельність реалізованої продукції за чистим прибутком – характеризує скільки припадає чистого прибутку на одиницю виручки.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.29) | |||
| Rq чист = | чистий прибуток / виручка | = | (2.29) |
| = |
|
||

| 2002 | Rq чист | = | 2 / 449,8 = 0,004 |
| 2003 | Rq чист | = | -10,6 / 545,2 = -0,019 |
| 2004 | Rq чист | = | 5,3 / 343,1 = 0,015 |
Період окупності капіталу – дає оцінку, за який період кошти, що інвестовані в активи, будуть компенсовані чистим прибутком.
Позитивною є тенденція до зменшення цього показника.
| Цей показник розраховується за формулою (2.30) | |||
| Тк = | активи / чистий прибуток | = | (2.30) |
| = |
|
||

| 2002 | Тк | = | 250,6 / 2 = 125,3 |
| 2003 | Тк | = | 255 / -10,6 = -24,05 |
| 2004 | Тк | = | 269,9 / 5,3 = 50,925 |
Період окупності власного капіталу – характеризує за який період власний капітал буде компенсований чистим прибутком.
Позитивною є тенденція до зменшення цього показника.
| Цей показник розраховується за формулою (2.31) | |||
| Твк = | власний капітал / чистий прибуток | = | (2.31) |
| = |
|
||

| 2002 | Твк | = | 1,5 / 2 = 0,750 |
| 2003 | Твк | = | -0,5 / -10,6 = 0,047 |
| 2004 | Твк | = | 6 / 5,3 = 1,132 |
Результати розрахунків показників рентабельності, наведені у таблиці 2.7.
За результатами розрахунків показників рентабельності можна зробити висновок, що загалом підприємство можна визнати рентабельним, хоча й показники рентабельності залишаються на досить низькому рівні.(рис.2.3)
Таблиця 2.7
Показники рентабельності
| 2002 | 2003 | 2004 | ||
| рентабельність капіталу за чистим прибутком | Rа | 0,008 | -0,040 | 0,020 |
| рентабельність власного капіталу | Rв.к. | 4,000 | -3,855 | 0,883 |
| рентабельність виробничих фондів | Rв.ф. | 0,128 | -0,515 | 0,221 |
| рентабельність реалізованої продукції за прибутком від реалізації | Rq | 0,004 | -0,019 | 0,015 |
| рентабельність реалізованої продукції за прибутком від операційної діяльності | Rq оп | 0,004 | -0,019 | 0,015 |
| рентабельність реалізованої продукції за чистим прибутком | Rq чист | 0,004 | -0,019 | 0,015 |
| період окупності капіталу | Тк | 125,300 | -24,057 | 50,925 |
| період окупності власного капіталу | Твк | 0,750 | 0,047 | 1,132 |
Найгірша ситуація спостерігалась за 2003 рік, коли всі без винятку показники були вкрай незадовільні, але вже у 2004 року ситуація дещо покращилась. Так, рентабельність капіталу за чистим прибутком становить вже 2 % на відміну від цього показника за 2002 рік – 0,8%. Це свідчить про те, що у 2004році на одиницю інвестованих в активи коштів припадає 2% чистого прибутку. Щодо рентабельності власного капіталу, то тут ситуація дещо гірша. У 2004році на одиницю інвестованих в активи коштів припадає 0,88 одиниць чистого прибутку на відміну від цього ж показника у 2002 році, який становив 4 одиниці. Рентабельність виробничих фондів також залишається достатньо низькою, але тут спостерігається позитивна тенденція до збільшення цього показника на 57,9% в порівнянні з 2002роком. Щодо рентабельності реалізованої продукції за прибутком від реалізації, то тут також має місце позитивне збільшення на 26% в порівнянні з 2002роком.
Оскільки для підприємства основним і єдиним видом діяльності є роздрібна торгівля лікарськими засобами, то показники рентабельності реалізованої продукції за прибутком від операційної діяльності, рентабельності реалізованої продукції за чистим прибутком не відрізняються від показника рентабельність реалізованої продукції за прибутком від реалізації. Якщо вести мову про період окупності власного капіталу, то тут спостерігається негативна тенденція до збільшення цього показника. Так, у 2004 році він вже становив 1,132 на відміну від цього ж показника у 2002 році, коли він дорівнював 0,75, це, безумовно, не в кращій бік характеризує діяльність підприємства.
2.5 Оцінка ділової активності підприємства
Ділова активність підприємства проявляється в динамічності його розвитку, досягненні поставлених цілей, ефективному використанні економічного потенціалу, розширенні ринків збуту.
Ділову активність можна оцінити на якісному і кількісному рівні.
Для оцінки рівня ефективності використання ресурсів підприємства, як правило, використовують різні показники обіговості. Ці показники мають важливе значення для оцінки фінансового положення підприємства, оскільки швидкість обігу засобів спричиняє безпосередній вплив на платоспроможність фірми, а також може відображати підвищення виробничо-технічного потенціалу фірми. Прискорення обороту коштів при інших рівних умовах відображає підвищення виробничо-технічного потенціалу підприємства.
Використовують такі показники ділової активності підприємства.
Коефіцієнт обіговості активів – показує скільки отримано чистої виручки від реалізації на одиницю коштів, інвестованих в активи.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.32) | |||
| Коа = | чиста виручка від реалізації продукції / активи | = | (2.32) |
| = |
|
||

| 2002 | Коа | = | 449,8 / 250,6 = 1,795 |
| 2003 | Коа | = | 545,2 / 255 = 2,138 |
| 2004 | Коа | = | 343,1 / 269,9 = 1,271 |
Фондовіддача – характеризує скільки виручки припадає на одиницю основних виробничих фондів.
Позитивною є тенденція до збільшення цього показника. Проте зберігається закономірність: чим вище фондовіддача, тим нижче витрати.
| Цей показник розраховується за формулою (2.33) | |||
| Фо.ф. = | чиста виручка від реалізації продукції / основні виробничі фонди | = |
(2.33) |
| = |
|
||

| 2002 | Фо.ф. | = | 449,8 / 13,5 = 34,336 |
| 2003 | Фо.ф. | = | 545,2 / 12,7 = 42,761 |
| 2004 | Фо.ф. | = | 343,1 / 12,8 = 26,805 |
Коефіцієнт оборотності запасів – характеризує кількість оборотів коштів інвестованих у запаси.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.34) | |||
| Ко.з. = |
собівартість реалізації / середньорічна вартість запасів |
= |
(2.34) |
| = |
|
||
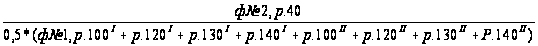
| 2002 | Ко.з. | = | 358,8 / 0,5 * 50,2 = 6,43 |
| 2003 | Ко.з. | = | 431,5 / 0,5 * 61,4 = 4,76 |
| 2004 | Ко.з. | = | 275,3 / 0,5 * 119,7 = 2,3 |
Період одного обороту запасів (дн.) – характеризує період, протягом якого запаси трансформуються в кошти.
Позитивною є тенденція до зменшення цього показника, якщо це не перешкоджає нормальному процесу діяльності підприємства, не загрожує дефіцитом матеріальних ресурсів.
| Цей показник розраховується за формулою (2.35) | |||
| Чз = | 360 / Ко.з. | (2.35) | |
| 2002 | Чз | = | 360 / 6,43 = 55,98 |
| 2003 | Чз | = | 360 / 4,76 = 75,546 |
| 2004 | Чз | = | 360 / 2,3 = 156,527 |
Коефіцієнт оборотності дебіторської заборгованості – характеризує у скільки разів виручка перевищує середню дебіторську заборгованість.
Позитивною є тенденція до збільшення цього показника.
| Цей показник розраховується за формулою (2.36) | |||
| Кд.з. = | чиста виручка від реалізації продукції / середньорічна вартість чистої дебіторської заборгованості | = | (2.36) |
| = |
|
||
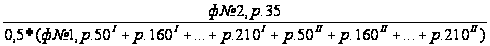
| 2002 | Кд.з. | = | 449,8 / 0,5 * 379,7 = 2,590 |
| 2003 | Кд.з. | = | 545,2 / 0,5 * 300,2 = 3,632 |
| 2004 | Кд.з. | = | 343,1 / 0,5 * 282 = 2,643 |
Період погашення дебіторської заборгованості (дн) – характеризує середній період інкасації дебіторської заборгованості, тобто період її погашення.
Позитивною є тенденція до зменшення цього показника, в період інфляції, і навпаки, збільшення, якщо додаткова вартість коштів компенсується додатковим прибутком від збільшення обсягів реалізації продукції.
| Цей показник розраховується за формулою (2.37) | |||
| Чд.з = | 360 / Чд.з | (2.37) | |
| 2002 | Чд.з | = | 360 / 2,59 = 138,9 |
| 2003 | Чд.з | = | 360 / 3,632 = 99,1 |
| 2004 | Чд.з | = | 360 / 2,643 = 136,1 |
Коефіцієнт оборотності кредиторської заборгованості – показує скільки оборотів потрібно підприємству для оплати наявної заборгованості.
Позитивною є тенденція до зменшення цього показника.
| Цей показник розраховується за формулою (2.38) | |||
| Кк.з. = | собівартість реалізації / середньорічна вартість чистої кредиторської заборгованості | = |
(2.38) |
| = |
|
||
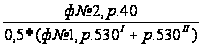
| 2002 | Кк.з. | = | 358,8 / 0,5 * 366,7 = 1,957 |
| 2003 | Кк.з. | = | 431,5 / 0,5 * 382,6 = 2,256 |
| 2004 | Кк.з. | = | 275,3 / 0,5 * 390,6 = 1,41 |
Тривалість операційного циклу – показує скільки в середньому днів необхідно для виробництва, продажу і оплати продукції підприємства, тобто на протязі якого періоду грошові кошти зв‘язані в запасах.
Позитивною є тенденція до зменшення цього показника.
| Цей показник розраховується за формулою (2.39) | |||
| Чо.ц. = | Чз + Чд.з | (2.39) | |
| 2002 | Чо.ц | = | 58,57 |
| 2003 | Чо.ц | = | 79,17 |
| 2004 | Чо.ц | = | 159,17 |
Результати розрахунків показників ділової активності наведені у таблиці 2.8.(рис. 2.3)
Таблиця 2.8.
Показники ділової активності
| 2002 | 2003 | 2004 | ||
| коефіцієнт обіговості активів | Коа | 1,795 | 2,138 | 1,271 |
| фондовіддача | Фо.ф. | 1,779 | 2,077 | 1,271 |
| коефіцієнт оборотності запасів | Ко.з. | 6,430 | 4,765 | 2,300 |
| період одного обороту запасів (дн.) | Чз | 55,987 | 75,546 | 156,527 |
| коефіцієнт оборотності дебіторської заборгованості | Кд.з. | 2,590 | 3,632 | 2,643 |
| коефіцієнт оборотності кредиторської заборгованості | Ккд | 1,957 | 2,256 | 1,410 |
| період погашення дебіторської заборгованості (дн) | Чд.з. | 138,9 | 99,1 | 136,1 |
| період операційного циклу | Чо.ц. | 58,577 | 79,178 | 159,171 |
За результатами розрахунків показників ділової активності можна зробити висновок, що загалом підприємство можна визнати таким, що має низький рівень ділової активності.
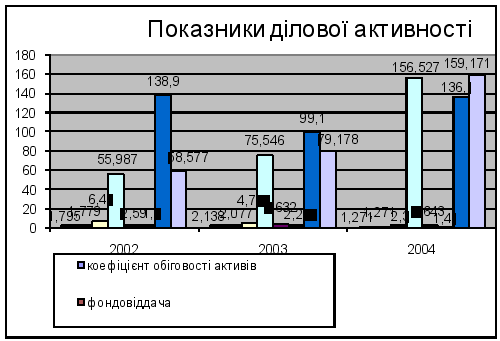
Рисунок 2.3 Показники ділової активності
Слід відмітити, що умовно кращою можна назвати діяльність підприємства у 2002 році, так як майже усі показники за це період кращі, ніж у попередній та наступний. Що стосується обіговості активів, то якщо за станом 2003 року можна було говорити про покращення результатів, то за станом 2004 року ситуація погіршилася. У порівнянні з попереднім періодом ситуація погіршилась майже на 40%, таким чином за станом 2004 року від 1 одиниці коштів, інвестованих у активи підприємство має 1,2 чистої виручки від реалізаціїї. Для порівняння на кінець 2003 року цей показник становив 2,1. Також має міяце негативне явище зниження фондовіддачі, майже на 37%. Оборотність запасів також знижується, що свідчить про недостатній рівень діяльності із запасами. Так період одного обороту запасів (дн.) за станом 2004 року становить 156 днів, на відміну від 75 днів за станом на кінець 2003 року. Як видно із форми №1, підприємство має досить велику дебіторську заборгованість за товари, але разом з тим за станом 2004 року виручка у 2,6 рази перевищує середню дебіторську заборгованість, доті як у 2003 року цей показника становив 3,6. це свідчить про те, що період інкасації дебіторської заборгованості за станом 2004 року становив 136 днів на відміну від 99 днів за станом на кінець 2003 року. Загалом має місце негативна тенденція щодо збільшення періоду операційного циклу на підприємстві. Так за станом 2004 року він становив 159 днів на відміну 58 днів за станом 2003