Фінансовий стан підприємства
Методика оцінки фінансової стійкості підприємства
Одна з найважливіших характеристик фінансового стану підприємства – забезпечення стабільності його діяльності в майбутньому. Вона пов‘язана із загальною фінансовою структурою підприємства, його залежністю від кредиторів та інвесторів.
Фінансову стійкость підприємства тісно пов‘язано із перспективною його платоспроможністю. Її аналіз дає змогу визначити фінансову можливість підприємства на відповідну перспективу.
Оцінка фінансової стійкості підприємства має на меті об‘єктивний аналіз величини та структури активів і пасивів підприємства і визначення на цій основі міри його фінансової стабільності й незалежності, а токож відповідальності фінансово-господарської діяльності.
Відповідно до показника забезпечення запасів і витрат власними та позиченими коштами можна назвати такі типи фінансової стійкості підприємства:
абсолютна фінансова стійкость (трапляється на практиці дуже рідко) – коли власні оборотні кошти забезпечують запаси й витрати;
нормально стійкий фінансовий стан – коли запаси й витрати забезпечуються сумою власних оборотних коштів та довгостроковими позиковими джерелами;
нестійкий фінансовий стан – коли запаси й витрати забезпечуються за рахунок власних оборотних коштів, довгострокових позичок та короткострокових кредитів і позик, тобто за рахунок усіх основних джерел формування запасів і витрат;
кризовий фінансовий стан – коли запаси й витрати не забезпечуються джерелами їх формування і підприємство перебуває на межі банкрутства.
Фінансово стійким можна вважати таке підприємство, яке за рахунок власних коштів спроможне забезпечити запаси й витрати, не допустити невиправданої кредиторської заборгованості, своєчасно розрахуватись за своїми обов‘язками.
Щодо визначення показників фінансової стійкості введемо умовні позначки:
ВК – власний капітал;
МП – майно підприємства;
ПК – позикові кошти;
ДК – довгострокові кредити;
ДП – довгострокові позики;
ПА – позаоборотні активи;
ВОЗ – вартість основних засобів;
СНА – сума накопіченої амортізації;
А – активи;
ЗК – залучений капітал;
ДЗ – довгострокові забов‘язання;
ЗА – заборгованість акціонерам.
Оцінку фінансової стійкості підприємства доцільно здійснювати поетапно, на підставі комплексі показників. (дивися таблицю 1.5.)
Таблиця 1.5
Показники фінансової стійкості
| Показники | Порядок розрахунку |
| Коефіцієнт незалежності |
|
| Коефіцієнт співвідношення позикових та власних коштів |
|
| Коефіцієнт довгострокового залучення капіталу |
|
| Коефіцієнт маневреності власних коштів |
|
| Коефіцієнт реальної вартості основних засобів у майні підприємства |
|
| Коефіцієнт концентрації власного капіталу |
|
| Коефіцієнт фінансової залежності |
|
| Коефіцієнт концентрації залученого капіталу |
|
| Коефіцієнт довгострокового залучення позикових коштів |
|
| Коефіцієнт структури залученого капіталу |
|
| Показник заборгованості акціонерам |
|


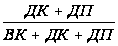
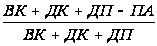


Методика оцінки ділової активності
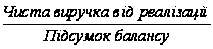
Основні показники ділової активності наведені у таблиці.1.6.
Таблиця 1.6
Показники ділової активності
| Показник | Порядок розрахунку |
| Загальне обертання капіталу |
|
| Обертання мобільних коштів |
|
| Обертання матеріальних оборотніх коштів |
|
| Обертання готової продукції |
|
| Обертання дебіторської заборгованості |
|
| Середній строк обороту дебіторської заборгованості |
|
| Обертання кредиторської заборгованості |
|
| Середній строк обороту кредиторської заборгованості |
|
| Фондовіддача необоротніх активів |
|
| Обертання власного капіталу |
|
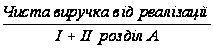
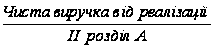
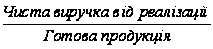
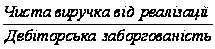
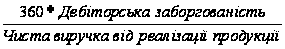
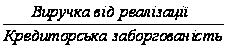
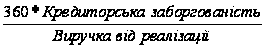
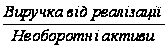
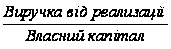
За допомогою вищенаведених методик проведемо аналіз фінансового стану підприємства.
2. ДОСЛІДЖЕННЯ ФІНАНСОВИХ ПОКАЗНИКІВ ДІЯЛЬНОСТІ ТОВ „АНДОР”
2.1 Аналіз динаміки і структури майна підприємства
Стійкий фінансовий стан підприємства формується в процесі всієї його господарської діяльності. Тому оцінку фінансового стану можна об‘єктивно здійснити не через один, навіть найважливіший, показник, а тільки за допомогою комплексу, системи показників, що детально й усебічно характеризують господарське становище підприємства.
Показники оцінки фінансового стану підприємства мають бути такими, щоб усі ті, хто пов‘язаний із підприємництвом економічними відносинами, могли одержати відповідь на запитання, наскільки надійне підприємство як партнер у фінансовому відношенні, а отже, прийняти рішення про економічну доцільність продовження або встановлення таких відносин з підприємством. У кожного з партнерів підприємства – акціонерів, банків, податкових адміністрацій – свій критерій економічної діяльності. Тому й показники оцінки фінансового стану мають бути такими, щоб кожний партнер зміг зробити вибір, виходячи з власних інтересів.[20]
Ясна річ, що в доброму фінансовому стані заінтересоване передовсім саме підприємство. Однак добрий фінансовий стан будь-якого підприємства формується в процесі його взаємовідносин із постачальниками, покупцями, акціонерами,банками та іншими юридичними і фізичними особами. З іншого боку, безпосередньо від підприємства залежить міра його економічної привабливості для всіх цих юридичних осіб, що завжди мають можливість вибору між багатьма підприємства, спроможними задовольнити той самий економічний інтерес.
Відтак необхідно систематично, детально і в динаміці аналізувати фінанси підприємства, оскільки від поліпшення фінансового стану підприємства залежить його економічна перспектива.
Фінансовий стан характеризується насамперед розміром та використанням коштів (активів) та джерелами їх формування (власне капіталу та зобов’язань, тобто пасивів).
Поряд з найбільш сигнальними показниками, в яких проявляється фінансове становище, виступає платоспроможність підприємства, під якою розуміється його здатність вчасно задовольняти платіжні вимоги постачальників техніки й матеріалів у відповідності з господарськими договорами, повертати кредити, здійснювати оплату праці персоналу, вносити платежі до бюджету. Усі ці відомості містяться у балансі підприємства. Але при цьому слід мати на увазі, що періодична бухгалтерська та фінансова звітність – це лише “сира інформація”, підготовлена в ході виконання на підприємстві облікових процедур. Необхідне аналітичне прочитання вихідних даних. Тому для загальної оцінки фінансового стану підприємства слід розглянути статі балансу в динаміці та визначити приріст та темпи росту цих статей, тобто скласти так званий порівняльний або агрегований баланс, представлений у вигляді таблиці. Отже, порівняльний аналітичний баланс чудовий тим, що він з’єднує і систематизує ті розрахунки та припущення, що звичайно, здійснює будь-який аналітик при первісному ознайомленні з балансом.[18]
Тому оцінку фінансового стану підприємства почнемо саме з читання балансу. Для цього перетворимо баланс підприємства у зручну для аналітики форму, одночасно відобразивши зміни в статтях та їх структуру, що представлена в таблиці 2.1.
Перш за все звернімо увагу на загальну суму коштів, що знаходяться у розпорядженні підприємства і складають валюту балансу. Загально прийнятою точкою зору є те, що зростання валюти балансу свідчить про зміцнення фінансового стану господарюючого суб’єкта, його розвиток. За 2002 рік ми спостерігаємо саме таку тенденцію. Приріст валюти балансу складає 5,84%. Але відбулося це насамперед за рахунок збільшення суми оборотних активів, а саме розміру позиченого капіталу на суму 14,8 тисяч гривень та оборотних коштів на 10,7 тисяч гривень, та внаслідок інфляційних процесів, що відволікають надмірні кошти до сфери розрахунків. Але взагалі, відбувається незначний.
За станом 2004 року, має місце незначне збільшення валюти балансу майже на 1%. Це скоріше відбулося перш за все за рахунок зменшення величини власних коштів в обороті. Деяке збільшення суми основних засобів підприємства відбулося за рахунок невиробничих фондів. Збільшено розмір позиченого капіталу на 6,4 тис.грн., що в загалі є негативним явищем.
Щодо структури пасивів, слід відмітити, що в ній постійно зберігається висока частка позиченого капіталу (на рівні 99%), що свідчить про майже абсолютну фінансову залежність підприємства від зовнішніх джерел фінансування. При цьому сума власних коштів зменшується на 4,02%. Що стосується залучених коштів, то довгострокові зобов’язання займають достатньо високу їх, частку, але за станом 2004 року вони зменшились до 97,7% за рахунок довгострокових кредитів банків. Оскільки підприємство “живе” за рахунок кредитів, що є негативним моментом.
Кредиторська заборгованість за товари, роботи, послуги має тенденцію до збільшення. За станом 2004 року ці показники збільшилися на 15,9 тис. грн., або 8%. Левова частка довгокострокових зобов’язань підприємства припадає на довгострокові кредити банків, що свідчить про прогресуючу неплатіжоспосібність підприємства.
Окрім цього особливу увагу слід звернути на наявність так званих “хворих статей” у звітності, до яких відносяться збитки, позички та займи не погашені в строк, прострочені кредиторська та дебіторська заборгованості, векселі, що видані (отримані) прострочені.
Зробимо розрахунок коефіцієнтів, що характеризують фінансовий стан та економічний потенціал підприємства.
Частка основних засобів в активах підприємства (Чо.з.) – характеризує частку коштів, інвестованих в основні засоби, у валюті балансу.
Позитивною є тенденція до зменшення за умов незмінних або зростаючих обсягів реалізації.
| Цей коецієнт розраховується за формулою (2.1) | ||
| Чо.з. = | залишкова вартість основних засобів / активи = | (2.1) |
|
=
|
||

| 2002 | Чо.з. = | 13,5 / 250,6 = 0,054 |
| 2003 | Чо.з. = | 12,7 / 255 = 0,05 |
| 2004: | Чо.з. = | 12,8 / 269 = 0,047 |
Коефіцієнт мобільності активів (Км.а.) – характеризує кількість обігових коштів, яка припадає на одиницю необігових коштів. Також характеризує потенційну можливість перетворення активів у ліквідні кошти.
Позитивною є тенденція до збільшення, але рекомендованим є значення близько 0.5.
| Цей коецієнт розраховується за формулою (2.2) | ||
| Км.а.= | мобільні активи / немобільні активи = | (2.2) |
|
=
|
||
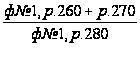
| 2002 | Км.а.= | (232,6 + 0,6) / 250,6 = 13,402 |
| 2003 | Км.а.= | 238,4 / 255 = 14,361 |
| 2004: | Км.а.= | 253,2 / 269 = 15,162 |
Коефіцієнт зносу основних засобів (Кзн.) – характеризує рівень моралного і фізичного зносу основних фондів.
Позитивною є тенденція до зменшення.
| Цей показник розраховується за формулою (2.3) | |||
| Кзн.= | знос основних засобів / первісна вартість основних засобів | = | (2.3) |
| = |
|
||

| 2002 | Кзн. | = | 3 / 16,5 = 0,182 |
| 2003 | Кзн. | = | 3,8 / 16,5 = 0,230 |
| 2004: | Кзн. | = | 7,7/ 20,5 = 0,376 |
Результати розрахунків наведені у таблиці 2.2 (рис. 2.1).
Таблиця 2.2
Результати розрахунків показників майнового стану
| 2002 | 2003 | 2004 | |
| Чо.з. | 0,054 | 0,050 | 0,047 |
| Км.а. | 13,402 | 14,361 | 15,162 |
| Кзн. | 0,182 | 0,230 | 0,376 |
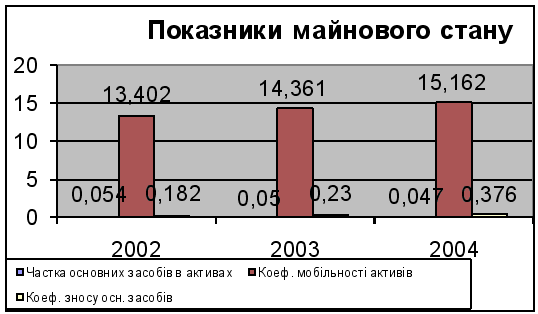
Рисунок 2.1 Майновий стан підприємства
За результатами розрахунків показників майнового стану можна зробити висновки, що питома вага основних засобів у загальних активах має тенденцію до зменшення, що є позитивною тенденцією. В порівнянні зі станом за 2002 рік цей показник дорівнював 5,4%, за 2003 рік ця частка складає вже 4,7%. Що стосується показника мобільності активів, то тут має місце позитивна тенденція до збільшення, що в загальному випадку позитивно характеризує діяльність підприємства. Якщо розглядати показники зносу основних засобів, то тут також спостерігається позитивна тенденція до зменшення частки основних засобів у загальному капіталі. За станом за 2004 рік цей показник зменшився майже у двічі.
2.2 Аналіз ліквідності підприємства
Ліквідність підприємства характеризується співвідношенням величини його високоліквідних активів (грошові кошти та їх еквіваленти, ринкові цінні папери, дебіторська заборгованість) і короткострокової заборгованості.
Аналізуючи ліквідність, доцільно оцінити не тільки поточні суми ліквідних активів, а й майбутні зміни ліквідності.
Про незадовільний стан ліквідності підприємства свідчитиме той факт, що потреба підприємства в коштах перевищує їх реальні надходження.
Щоб визначити, чи достатньо в підприємства грошей для погашення його зобов’язань, необхідно передовсім проаналізувати процес надходження коштів від господарської діяльності і формування залишку коштів після погашення зобов’язань перед бюджетом та позабюджетними фондами, а також виплати дивідендів.
Аналіз ліквідності потребує також ретельного аналізу структури кредиторської заборгованості підприємства. Необхідно визначити, чи є вона «стійкою» (наприклад, борг постачальнику, з яким існують довгострокові зв’язки), чи є простроченою, тобто такою, термін погашення якої минув.
Аналіз ліквідності здійснюється на підставі порівняння обсягу поточних зобов’язань із наявністю ліквідних коштів. Результати розраховуються як коефіцієнти ліквідності за інформацією з відповідної фінансової звітності.
Величина власного капіталу (функціонуючий капітал). Характеризує ту частину власного капіталу підприємства, яка є джерелом покриття поточних активів підприємства (тобто активів, які мають період обороту менше ніж один рік). Цей розрахунковий показник залежить як від структури активів, так і від структури джерел коштів. Показник має особливо важливе значення для підприємств. Зростання цього показника в динаміці – позитивна тенденція. Основним і постійним джерелом збільшення власних оборотних коштів є прибуток. Не можна ототожнювати поняття “оборотні кошти” та “власні оборотні кошти”. Перший показник характеризує активи підприємства (ІІ та ІІІ розділи активу балансу). Другий – джерела коштів, тобто частину власного капіталу підприємства, яка розглядається як джерело покриття поточних активів.
Маневреність грошових коштів. Зростання цього показника в динаміці – позитивна тенденція.
Коефіцієнт покриття загальний. Характеризує співвідношення оборотних активів і поточних зобов’язань. Для нормального функціонування підприємства цей показник має бути більшим за одиницю. Зростання його – позитивна тенденція. Орієнтовне значення показника підприємство встановлює самостійно. Воно залежатиме від щоденної потреби підприємства у вільних грошових ресурсах.
Коефіцієнт швидкої ліквідності. Аналогічний коефіцієнту покриття, але обчислюється за вужчим колом поточних активів (з розрахунку виключають найменш ліквідну їх частину – виробничі запаси).
Кошти, які можна отримати у разі вимушеної реалізації виробничих запасів, можуть бути суттєво меншими за витрати на їх придбання. За ринковою економіки типічною є ситуація, коли під час ліквідації підприємства отримують 40% і менше від облікової вартості запасів. В іноземній літературі трапляється орієнтовне (найнижче) значення цього показника – 1. Однак ця оцінка також досить умовна.
Коефіцієнт абсолютної ліквідності (платоспроможності). Він є найбільш жорстким критерієм ліквідності підприємства і показує, яку частину короткострокових зобов’язань можна за необхідності погасити негайно. Рекомендована нижня межа цього показника – 0,2.
Частина власних оборотних коштів у покритті запасів. Це вартість запасів, яка покривається власними оборотними коштами. Має велике значення для підприємств торгівлі. Рекомендована нижня межа цього показника – 50%.
Коефіцієнт покриття запасів. Розраховується як співвідношення величини стабільних джерел покриття запасів і суми запасів. Якщо значення цього показника є меншим за одиницю, то поточний фінансовий стан підприємства вважають недостатньо стійким.
Основне завдання аналізу ліквідності балансу – перевірити синхронність надходження і витрачання фінансових ресурсів, тобто здатність підприємства розраховуватися за зобов‘язаннями власним майном у визначені періоди часу. Ліквідність балансу визначається ступенем покриття зобов‘язань підприємства його активами, термін перетворення яких у кошти відповідає терміну погашення зобов‘язань. Що швидше той чи інший вид активу може набрати грошової форми, то вища його ліквідність. Абсолютну ліквідність мають грошові кошти.
Аналіз ліквідності балансу полягає у порівнянні статей активу, що згруповані за ознакою ліквідності та розміщенні в порядку спадання ліквідності, зі статтями пасиву, що згруповані за ознакою термінів погашення і розміщенні в порядку збільшення строковості зобов‘язань.
Якщо при такому порівняння активів вистачає, то баланс ліквідний і підприємство платоспроможне. У противному разі баланс неліквідний і підприємство вважається неплатоспроможним.
Ліквідність балансу визначається як ступінь покриття зобов'язань фірми її активами, термін перетворення яких у гроші відповідає терміну погашення зобов'язань.
Для визначення ліквідності балансу варто зіставити результати по кожній групі активів і пасивів. Для цього складемо баланс ліквідності, який наведений у таблиці 2.3
Таблиця 2.3
Аналіз ліквідності балансу
| Актив | Код рядка | 2002 | 2003 | 2004 | Пасив | Код рядка | 2002 | 2003 | 2004 |
| А1 | 230,240 | 5,5 | 6,6 | 3,7 | П1 | 540-610 | 9,7 | 9,2 | 10 |
| А2 |
150-180, 210,220 |
176,9 | 170,4 | 129,8 | П2 | 500-530 | 179,4 | 187,3 | 195,3 |
| А3 | 100, 120, 130, 140, 250, 270 | 50,8 | 61,4 | 119,7 | П3 | 480 | 60 | 59 | 58,6 |
| А4 | 080 | 17,4 | 16,6 | 16,7 | П4 | 380,430, 630 | 1,5 | -0,5 | 6 |
| Баланс | 280 | 250,6 | 255 | 269,9 | Баланс | 640 | 250,6 | 255 | 269,9 |
| А1 – найбільш ліквідні активи | П1 – негайні пасиви |
| А2 – активи, що швидко реалізуються | П2 – короткострокові пасиви |
| А3 – активи, що повільно реалізуються | П3 – довгострокові пасиви |
| А4 – активи, що важко реалізуються | П4 – постійні пасиви |
Баланс вважається абсолютно ліквідним, якщо виконуються умови:
| А1>П1; | |
| А2>П2; | (2.4) |
| А3>П3; | |
| А4<П4 |
Якщо виконуються перші три нерівності, тобто поточні активи перевищують зовнішні зобов'язання фірми, то обов'язково виконується остання нерівність, що має глибокий економічний зміст: наявність у фірми власних оборотних коштів; дотримується мінімальна умова фінансової усталеності.
Невиконання якоїсь із перших трьох нерівностей свідчить про те, що ліквідність балансу тої чи іншої міри відхиляється від абсолютної. При цьому нестача коштів по одній групі активів компенсується їх нестачею по іншій групі, хоча компенсація може бути лише по вартісній величині, оскільки в реальній платіжній ситуації менш ліквідні активи не можуть замінити більш ліквідні.
Зіставлення найбільш ліквідних коштів і швидкореалізованих активів з найбільш терміновими зобов'язаннями і короткостроковими пасивами дозволяє виявити поточну ліквідність і платоспроможність. Якщо ступінь ліквідності балансу настільки велика, що після погашення найбільш термінових зобов'язань залишаються зайві кошти, то можна прискорити терміни розрахунків із банком, постачальниками й іншими контрагентами.
За результатами складання балансу можна зроби висновок, що:
| 2002 | А1<П1, | А2<П2, | А3<П3, | А4>П4; |
| 2003 | А1<П1, | А2<П2, | А3>П3, | А4>П4, |
| 2004 | А1<П1, | А2<П2, | А3>П3, | А4>П4, |
тобто ліквідність підприємства є дуже низькою.
Більш детальний аналіз ліквідності підприємства проведемо на основі фінансових коефіцієнтів.
Коефіцієнт поточної ліквідності (покриття) – характеризує достатність обігових коштів для погашення боргів протягом року.
Позитивною є тенденція до збільшення цього показника, але критичним значенням є 1, якщо показник менше 1, то підприємство має неліквідний баланс, якщо значення у діапазоні 1..0,5, то підприємство своєчасно ліквідує борги.
| Цей показник розраховується за формулою (2.4) | |||
| Кл.п. = | поточні активи / поточні пасиви | = | (2.4) |
| = |
|
||

| 2002 | Кл.п. | = | 232,6 / 189,1 = 1,230 |
| 2003 | Кл.п. | = | 238,4 / 196,5 = 1,213 |
| 2004 | Кл.п. | = | 235,2 / 205,3 = 1,233 |
Коефіцієнт швидкої ліквідності (Кл.ш.) характеризує кількість одиниць найбільш ліквідних активів припадає на одиницю термінових боргів.
Позитивною є тенденція до збільшення, коефіцієнт швидкої ліквідності має бути більшим, або дорівнювати 1, але як правило значення цього показника знаходяться у діапазоні 0,7..0,8.
| Цей показник розраховується за формулою (2.5). | |||
| Кл.ш. = | (поточні активи – запаси) / поточні пасиви | = | (2.5) |
| = |
|
||
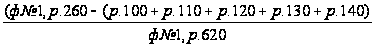
| 2002 | Кл.ш. | = | (232,6 - 0,5 – 49,7) / 189,1 = 0,965 |
| 2003 | Кл.ш. | = | (238,4 – 4,5 –56,9) / 196,5 = 0,901 |
| 2004 | Кл.ш. | = | (253,2 – 11,2 – 108,5) / 205,3 = 0,65 |
Коефіцієнт ліквідності абсолютної (Кл.а.) – характеризує готовність підприємства негайно ліквідувати короткострокову заборгованість.
Позитивною є тенденція до збільшення, але як правило значення цього показника знаходяться має бути 0,2...0,35.
| Цей показник розраховується за формулою (2.6). | |||
| Кл.а. = | кошти / поточні пасиви | = | (2.6) |
| = |
|
||
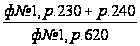
| 2002 | Кл.ш. | = | 5,5 / 189,1 = 0,029 |
| 2003 | Кл.ш. | = | 6,6 / 196,5 = 0,034 |
| 2004 | Кл.ш. | = | 3,7 / 05,3 = 0,018 |
Співвідношення короткострокової дебіторської та кредиторської заборгованості (Кдк) – характеризує здатність розрахуватися з кредиторами за рахунок дебіторів протягом одного року. Рекомендоване значення цього показника дорівнює 1.
| Цей показник розраховується за формулою (2.7). | |||
| Кд.к. = |
дебіторська заборгованість / кредиторська заборгованість |
= |
(2.7) |
| = |
|
||
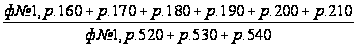
| 2002 | Кд.к | = | (168,6 + 3,6 + 4,7) / (179,4 + 0,4) = 0,984 |
| 2003 | Кд.к. | = | (166,8 + 3,6) / (187,3 + 1) = 0,905 |
| 2004 | Кд.к. | = | (122,3 + 7,5) / (195,3 + 0,8) = 0,662 |
Результати розрахунків, наведені у таблиці 2.4 (рисунок 2.2)
Таблиця 2.4
Результати розрахунків показників ліквідності
| 2002 | 2003 | 2004 | |
| Кл.ш. | 0,965 | 0,901 | 0,650 |
| Кл.а. | 0,029 | 0,034 | 0,018 |
| Кл.п | 1,230 | 1,213 | 1,233 |
| Кд.к. | 0,984 | 0,905 | 0,662 |
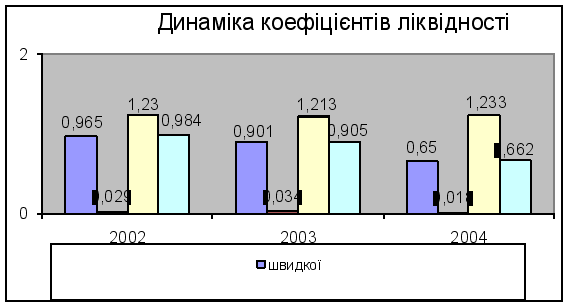
Рисунок 2.2 Показники ліквідності
За результатами розрахунків показників ліквідності можна зробити висновок, що підприємство здатне своєчасно ліквідувати поточні борги. Але у той же час має місце зменшення значення швидкої ліквідності, що є негативним явищем, і якщо у перші два періоди значення цього коефіцієнту було в межах допустимого, то на кінець 2004 року це значення досить низьке (на 1 грн. боргів приходиться лише 65 коп. найбільш ліквідних активів). Що стосується абсолютної ліквідності, то і у цьому випадку має місце зменшення значення абсолютної ліквідності, що є негативним явищем. І як у попередньому випадку, у перші два періоди значення цього коефіцієнту було в межах допустимого, то на кінець 2004 року це значення досить низьке, терміново підприємство здатне погасити лише 18% поточної заборгованості. Що стосується співвідношення короткострокової дебіторської та кредиторської заборгованості, то на кінець 2004 року підприємство здатне розрахуватися з кредиторами за рахунок дебіторів на 66,2% (в попередні періоди це значення було 98,4% та 90,5% відповідно).
2.3 Оцінка фінансової стійкості підприємства
Одна з найважливіших характеристик фінансового стану підприємства – забезпечення стабільності його діяльності в майбутньому. Вона пов‘язана із загальною фінансовою структурою підприємства, його залежністю від кредиторів та інвесторів.
Оцінка фінансової стійкості підприємства має на меті об‘єктивний аналіз величини та структури активів і пасивів підприємства і визначення на цій основі міри фінансової стабільності ё незалежності, а також відповідності фінансово-господарської діяльності підприємства цілям його статутної діяльності.
З цієї точки зору оцінити фінансовий стан підприємства можна за допомогою показників фінансової стійкості. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання. Цей ступінь незалежності можна оцінювати за різними критеріями:
рівнем покриття матеріальних обігових коштів (запасів) стабільними джерелами фінансування;
платоспроможністю підприємства (його потенційною спроможністю покрити термінові зобов‘язання мобільними активами);
часткою власних або стабільних джерел у сукупних джерелах фінансування.
Наведеним критеріям відповідає сукупність абсолютних і відносних показників фінансової стійкості, де враховано нормативні вимоги щодо характеристики фінансового стану підприємства в Україні.
Розглянемо абсолютні показники фінансової стійкості.
Вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування:
власні обігові кошти (ВОК);
власні обігові кошти і довгострокові кредити та позики (ВОК + Кд);
власні обігові кошти, довго- та короткострокові кредити та позики (ВОК + Кд + Кк).
Згідно з цим сума власних обігових коштів визначається як різниця між власним капіталом (ВК) та вартістю необоротних активів (НА), на покриття якої насамперед спрямовується власний капітал, розрахунок ведеться за формулою 2.8
ВОК = ВК – НА (2.8)
Наявність власних обігових коштів, тобто додатне значення ВОК – мінімально умова фінансової стійкості.
Загальноприйнятою формулою визначення власних обігових коштів є різниця між оборотними активами підприємства та його короткостроковими зобов‘язаннями, або різниця між сумою власного капіталу і довгострокових зобов‘язань та необоротними активами. Отже, власні обігові кошти є частиною обігових коштів, яка фінансується за рахунок власних коштів та довгострокових зобов‘язань. При цьому останні прирівнюються до власних коштів, хоча вони не є такими.
Для визначення типу фінансової стійкості розмір власних обігових коштів розраховують як різницю між власним капіталом і необоротними активами.
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості.
Абсолютна стійкість – для забезпечення запасів достатньо власних обігових коштів. У цьому випадку платоспроможність підприємства гарантована, це виражається за допомогою формули 2.9
З < ВОК (2.9)
Нормальна стійкість – для забезпечення запасів крім власних обігових коштів залучаються довгострокові кредити та позики. У цьому випадку, також, платоспроможність підприємства гарантована, це виражається за допомогою формули 2.10
З < ВОК + Кд (2.10)
Нестійкий фінансовий стан – для забезпечення запасів крім власних обігових коштів, довгострокових кредитів та позик залучаються короткострокові кредити та позики. У цьому випадку платоспроможність порушена, але є можливість її відновити це виражається за допомогою формули 2.11
З < ВОК + Кд + Кк (2.11)
Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел їх формування. У цьому випадку підприємству загрожує банкрутство, це виражається за допомогою формули 2.12
З > ВОК + Кд + Кк (2.12)
Для зручності розрахунків приведені вище значення зведемо в таблицю 2.5.
Таблиця 2.5
Таблиця розрахунку типу фінансового стану підприємства
| 2002 | 2003 | 2004 | |
| ВОК | -15,9 | -17,1 | -10,6 |
| Кд | 60 | 59 | 58,6 |
| Кк | 189,1 | 196,5 | 205,3 |
| ВОК + Кд | 44,1 | 41,9 | 48 |
| ВОК + Кд + Кк | 233,2 | 238,4 | 253,3 |
| З | 50,2 | 61,4 | 119,7 |
Як видно з наведених даних, на розглядаємому підприємстві не виконується мінімальне умова фінансової стійкості, тобто не вистачає власних обігових коштів (за всі періоди значення ВОК – від‘ємне). Але спостерігається незначне покращення ситуації – на кінець 2004 нестача власних обігових коштів на 5 тис. грн. менше, ніж за 2003 року.
У даному випадку досить важко вести мову про абсолютну стійкість підприємства, або про нормальну стійкість. Дійсно,