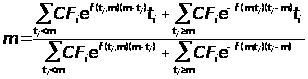Управление процентным риском портфеля ГКО-ОФЗ в посткризисный период
где
 –
цена бескупонной
облигации со
сроком до погашения
n-m,
которая, как
ожидается
рынком в начальный
момент времени,
установится
через период
времени m,
P(n)
– цена
бескупонной
облигации со
сроком до погашения
n
в начальный
момент времени.
2. Для любого срока вложений m ожидаемые доходности всех возможных стратегий последовательного реинвестирования денежных средств в краткосрочные бескупонные облигации равны соответствующей спот-ставке s(m):
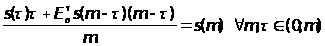 , (1.1.4)
где
 –
спот-ставка
для срока вложений
m-t,
которая, как
ожидается
рынком в начальный
момент времени,
установится
через период
времени t.
Выполнение равенств (1.1.3) и (1.1.4) обеспечивается в результате торговли между инвесторами, не учитывающими процентный риск при принятии решений. Как предполагается в рамках теории чистых ожиданий, участники рынка готовы к мгновенному перемещению денежных средств в финансовый инструмент с наибольшей ожидаемой доходностью для заданного срока вложений, вне зависимости от уровня процентного риска, связанного с этой операцией. В результате ожидаемые доходности всех возможных вариантов вложений на заданный срок уравниваются. При этом спот-ставки для различных сроков вложений могут принимать различные значения, но все расхождения между ними определяются исключительно рыночными ожиданиями будущих изменений краткосрочных процентных ставок.
Если операторы рынка придерживаются предположения, что текущий уровень краткосрочной процентной ставки сохранится и в будущем, временная структура имеет вид горизонтальной прямой. Если они полагают, что в дальнейшем краткосрочная ставка будет возрастать, временная структура приобретает положительный наклон. Предположение о формировании понижательного тренда краткосрочных процентных ставок, принятое большинством инвесторов, влечет превышение текущих краткосрочных процентных ставок над долгосрочными.
Теория чистых ожиданий позволяет объяснить сколь угодно сложную форму временной структуры. В частности, локальный максимум спот-ставок при сроке вложений m объясняется предположением инвесторов о росте краткосрочной ставки в течение периода m и последующем снижении ее уровня. Однако теория чистых ожиданий не может объяснить, почему большую часть времени долгосрочные процентные ставки выше краткосрочных, что, по мнению диссертанта, ставит под сомнение ее адекватность практике большинства финансовых рынков.
Если рынок корректно описывается теорией чистых ожиданий, то текущая временная структура процентных ставок позволяет определить рыночные ожидания уровней спот–ставок для различных будущих периодов времени. Оценки будущих спот-ставок, полученные в предположении выполнения условий теории чистых ожиданий, получили название форвардных процентных ставок (forward rates). Форвардная ставка, соответствующая будущему периоду (t,t+t), определяется по формуле
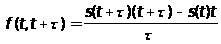 . (1.1.5)
Мгновенная форвардная ставка f(t) определяется в результате предельного перехода
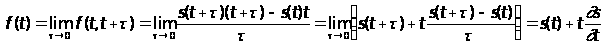 . (1.1.6)
Радикальной альтернативой теории чистых ожиданий выступает теория сегментации19, согласно которой определяющую роль на рынке играют не спекулянты, испытывающие нейтральное отношение к процентному риску и стремящиеся максимизировать прибыль, используя собственные прогнозы динамики процентных ставок, а хеджеры, стремящиеся минимизировать уровень процентного риска при помощи точной балансировки портфелей своих активов и обязательств. Как утверждают сторонники теории сегментации, форму временной структуры процентных ставок можно объяснить исходя из интересов крупных институциональных инвесторов, выступающих владельцами большей части облигаций. Коммерческие банки, ведущие расчетные счета и привлекающие средства на короткие сроки, предъявляют спрос главным образом на краткосрочные инструменты. Компании по страхованию ответственности и имущественных рисков заинтересованы прежде всего в среднесрочных объектах вложений, а пенсионные фонды и компании по страхованию жизни формируют основной спрос на долгосрочные облигации. Переток средств между сегментами рынка ограничен и может произойти лишь в случае существенной деформации временной структуры процентных ставок.
Поскольку эмитент облигаций заинтересован в увеличении сроков заимствования, а спектр интересов институциональных инвесторов смещен в сторону краткосрочных инструментов, в большинстве случаев равновесие на рынке устанавливается при превышении долгосрочных процентных ставок над краткосрочными. Усиление позиций долгосрочных инвесторов – страховых компаний и пенсионных фондов – способно деформировать временную структуру процентных ставок, существенно уменьшив тангенс угла ее наклона.
Таким образом, теория сегментации рынка объясняет форму временной структуры процентных ставок не характером прогнозов большинства инвесторов, а соотношением спроса и предложения долговых инструментов различной срочности, рынки которых независимы друг от друга. Поэтому она не позволяет вывести оценки будущих изменений рыночной конъюнктуры из текущей временной структуры процентных ставок.
По мнению диссертанта, теория чистых ожиданий и теория сегментации рынка основаны на весьма жестких и нереалистичных предпосылках, несовместимых между собой. Компромисс между утверждениями, выступающими фундаментом этих концепций, достигается в рамках теории временных предпочтений. Согласно теории временных предпочтений, инвесторам присуще стремление к устранению процентного риска, которое у большинства из них, впрочем, не носит абсолютного характера20. Принятие определенного уровня риска считается допустимым, если оно компенсируется адекватным приращением ожидаемой доходности вложений.
В результате равновесная временная структура процентных ставок определяется как рыночными ожиданиями, так и временными предпочтениями инвесторов. Эффект временных предпочтений находит выражение в феномене временной премии (term or liquidity premium), которая определяет расхождение между процентными ставками для различных сроков вложений, не обусловленное рыночными ожиданиями будущих изменений конъюнктуры, а также размер вознаграждения за риск, связанный с размещением средств в финансовые инструменты, сроки платежа по которым не совпадают со сроками вложений инвесторов.
Анализ реакции временной структуры процентных ставок на динамику экономической активности в рамках делового цикла, проведенный М.Ниемирой21, дает косвенное подтверждение адекватности теории временных предпочтений. В начале делового цикла временная структура характеризуется положительным наклоном. По мере того, как экономика отдаляется от нижней точки делового цикла, временная структура поднимается параллельно вверх, отражая рост спроса на кредитные ресурсы. Однако при переходе от фазы восстановления к фазе расширения форма временной структуры процентных ставок начинает изменяться.
Краткосрочные ставки продолжают расти, в то время как долгосрочные ставки несколько уменьшаются. Инвесторы понимают, что через какое-то время спрос на кредитные ресурсы перестанет расти, а пик краткосрочных ставок будет пройден. Это приводит к частичному инвертированию временной структуры, когда среднесрочные процентные ставки начинают превышать долгосрочные. Процесс продолжается вплоть до достижения пика делового цикла, когда вся временная структура процентных ставок на некоторое время приобретает отрицательный наклон. Здесь ожидания падения краткосрочных ставок чрезвычайно сильны, и они доминируют над временными предпочтениями инвесторов.
После прохождения пика долгосрочные процентные ставки поднимаются, а краткосрочные ставки практически не меняются, поэтому временная структура процентных ставок выравнивается. По мере распознавания симптомов спада происходит смягчение денежно-кредитной политики, и краткосрочные ставки резко падают. Долгосрочные ставки, в меньшей степени подверженные воздействию денежной политики, тоже снижаются, но на гораздо меньшую величину. Дело в том, что инвесторы предвосхищают наступление периода подъема следующего делового цикла, когда спрос на кредитные ресурсы и краткосрочные процентные ставки начнут подниматься. После прохождения нижней точки делового цикла процентные ставки достигают своего минимума, а временная структура вновь приобретает четко выраженный положительный наклон.
Поскольку большинство инвесторов осуществляют краткосрочные операции, их временные предпочтения смещены в сторону коротких инструментов. Поэтому на большинстве фаз делового цикла долгосрочные ставки превышают краткосрочные ставки.
По мнению диссертанта, теория временных предпочтений обладает двумя важными достоинствами, которые позволяют отдать ей предпочтение перед теориями чистых ожиданий и сегментации рынка. Во-первых, ее предсказания согласуются с практикой большинства финансовых рынков (что не выполняется для теории чистых ожиданий). Во-вторых, она позволяет получать оценки будущих изменений процентных ставок на основе информации о временной структуре (что не выполняется для теории сегментации рынка). Поэтому при решении теоретических и прикладных проблем управления процентным риском портфеля государственных облигаций целесообразно использовать теорию временных предпочтений, а не ее альтернативы.
Реакция цены22 облигации на сдвиг временной структуры процентных ставок во многом определяется собственными параметрами облигации. Как показал Б.Малкиел, изменчивость цены облигации зависит от ее срока до погашения, купонной ставки и частоты выплаты купонов23. Согласно теореме Хопвелла–Кауфмана24, изменчивость цены облигации прямо пропорциональна ее дюрации Маколея.
Показатель дюрации (duration) был предложен американским экономистом Ф.Маколеем25 для измерения эффективной срочности финансовых инструментов с фиксированным доходом. Дюрация рассчитывается как средний срок до получения денежных выплат инвестору, взвешенный по их приведенной стоимости. В качестве ставки дисконтирования Маколей использовал внутреннюю норму доходности финансового инструмента, или его доходность к погашению.
При непрерывном начислении процентов доходность к погашению yj определяется как решение уравнения
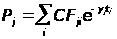 , (1.1.7)
где Pj – текущая рыночная цена финансового инструмента j, CFji – денежный платеж по финансовому инструменту j через период времени ti.
Тогда формула дюрации Маколея записывается как
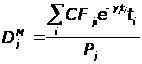 . (1.1.8)
Как свидетельствует уравнение (1.1.8), дюрация бескупонной облигации совпадает с ее сроком до погашения. Дюрация купонной облигации меньше ее срока до погашения, причем это расхождение возрастает по мере увеличения срочности облигации, а также размера выплачиваемых купонов.
Существенной особенностью дюрации Маколея является ее жесткая привязка к внутреннему параметру финансового инструмента – доходности к погашению – и относительная независимость от сложившейся рыночной конъюнктуры. Какой бы ни была форма временной структуры процентных ставок, все денежные поступления от одного финансового инструмента дисконтируются по одной и той же ставке, равной его доходности к погашению. В то же время одновременные денежные платежи по финансовым инструментам с одинаковым уровнем кредитного риска, но с различной доходностью к погашению, дисконтируются по различным ставкам. Сам Маколей осознавал этот недостаток предложенного показателя, но полагал, что практическое осуществление корректной процедуры дисконтирования невозможно в связи с непреодолимостью трудностей, связанных с построением временной структуры процентных ставок.
Продифференцировав цену облигации по ее доходности к погашению, М.Хопвелл и Г.Кауфман показали, что для заданного изменения доходности к погашению процентное изменение цены облигации прямо пропорционально ее дюрации:
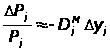 . (1.1.9)
Дюрация позволяет приближенно оценивать реакцию цены облигации на изменение доходности к погашению, используя простое линейное уравнение. Чем больше значение показателя дюрации, тем выше чувствительность цены облигации к изменению доходности к погашению и тем существеннее потери инвестора в случае неблагоприятного сдвига временной структуры процентных ставок.
Однако функциональная зависимость между ценой облигации и ее доходностью к погашению не является линейной: цена облигации более чувствительна к снижению доходности к погашению, нежели к ее увеличению, а облигации с одинаковой дюрацией по-разному реагируют на большие изменения доходности к погашению. C.Диллер и Р.Даттатрейа проиллюстрировали эти эффекты при помощи разложения в ряд Тейлора функции зависимости цены облигации от ее доходности к погашению26:
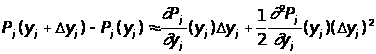 . (1.1.10)
Отсюда
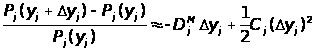 , (1.1.11)
где выпуклость (convexity) облигации Сj определяется из условия
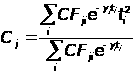 . (1.1.12)
Чем больше выпуклость облигации, тем меньше потери инвестора в случае роста процентных ставок и тем больше его выигрыш в случае падения процентных ставок. Облигации с большой выпуклостью обладают чертами опциона: они позволяют ограничить размер потерь при неблагоприятном изменении рыночной конъюнктуры, сохраняя при этом возможность получения прибыли при благоприятном сдвиге временной структуры.
Анализ зависимости цены облигации от ее доходности к погашению позволяет получить простые показатели, отражающие чувствительность ценных бумаг с фиксированным доходом к колебаниям процентных ставок – дюрацию Маколея и выпуклость. Однако, по мнению диссертанта, такой подход обладает двумя существенными недостатками. Во-первых, использование в формулах такого параметра облигации, как доходность к погашению, исключает возможность точного выражения характеристик портфеля через характеристики отдельных финансовых инструментов, входящих в его состав. Во-вторых, он не позволяет исследовать реакцию цен облигаций и рыночной стоимости портфеля на изменение формы временной структуры процентных ставок.
Возможный способ устранения этих недостатков, предлагаемый автором, заключается в использовании параметрической модели временной структуры процентных ставок, отражающей наиболее существенные особенности сложившейся зависимости между спот-ставкой и сроком вложений. В частности, временную структуру процентных ставок можно аппроксимировать уравнением вида
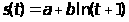 , (1.1.13)
где параметр a описывает уровень краткосрочной процентной ставки, а параметр b – наклон временной структуры процентных ставок.
Тогда рыночную стоимость портфеля облигаций можно представить как
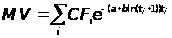 , (1.1.14)
где CFi – денежное поступление от портфеля через период времени ti.
Дифференцируя функцию MV(a,b) по параметрам временной структуры процентных ставок a и b, можно получить показатели чувствительности рыночной стоимости портфеля к параллельному сдвигу временной структуры процентных ставок, а также к изменению ее наклона:
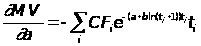 , (1.1.15)
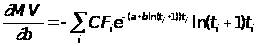 . (1.1.16)
По аналогии с дюрацией Маколея можно определить
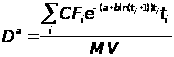 , (1.1.17)
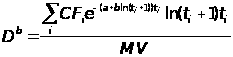 , (1.1.18)
где Da – дюрация по параметру уровня процентных ставок, Db – дюрация по параметру наклона временной структуры процентных ставок. Тогда
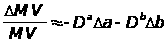 . (1.1.19)
Сравнение (1.1.17) и (1.1.18) показывает, что краткосрочные облигации более чувствительны к изменению уровня процентных ставок, а долгосрочные – к изменению наклона временной структуры процентных ставок. Поскольку факторы дисконтирования в формулах (1.1.17) и (1.1.18) используют характеристики временной структуры процентных ставок, а не доходности к погашению отдельных облигаций, дюрацию портфеля можно точно выразить через дюрации инструментов, входящих в его состав:
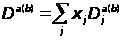 , (1.1.20)
где
Da(b)
– дюрация
портфеля по
параметру
временной
структуры
процентных
ставок a(b),
 – дюрация
облигации
выпуска j
по
параметру a(b),
xj
– доля
вложений в
облигации
выпуска j
в
рыночной стоимости
портфеля.
Использование логарифмической модели временной структуры процентных ставок, предложенной автором, позволяет получить показатели чувствительности, выражающие зависимость рыночной стоимости портфеля облигаций от общих факторов процентного риска, а также увеличить число анализируемых источников риска, включив в рассмотрение наклон временной структуры. Однако и этот подход не лишен недостатков. Дело в том, что правомерность его применения существенно зависит от соответствия параметрической формы (1.1.13) реальной временной структуре процентных ставок, сложившейся в данный момент на рынке.
Другое решение проблемы анализа чувствительности цен облигаций к сдвигам временной структуры процентных ставок было предложено Э.Элтоном, М.Грубером и Р.Микаэли27. Они предложили модифицировать уравнение Хопвелла–Кауфмана, включив в рассмотрение один или несколько общих факторов риска вместо доходности облигации к погашению:
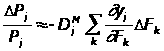 , (1.1.21)
где Fk – общие факторы процентного риска, некоррелированные между собой.
В качестве первого фактора Элтон, Грубер и Микаэли предложили использовать спот–ставку заданной срочности, отражающую общий уровень процентных ставок, а в качестве второго фактора – спред между долгосрочной и краткосрочной спот–ставками, отражающий наклон временной структуры.
Уравнение Элтона–Грубера–Микаэли выражает зависимость цены облигации от общих факторов, определяющих изменение временной структуры процентных ставок, и позволяет давать приближенные оценки выигрыша или потерь инвестора при изменении одного из параметров временной структуры. Однако, как считает диссертант, существенным недостатком такого подхода является невозможность точной оценки производных доходности к погашению по общим факторам процентного риска.
Метод, предложенный Элтоном, Грубером и Микаэли, состоит в расчете коэффициентов регрессии спот-ставки для срока вложений, равного дюрации облигации, по общим факторам процентного риска. Но спот–ставка для срока вложений, равного дюрации облигации, не является точным аналогом ее доходности к погашению. В самом деле, любое смещение временной структуры процентных ставок влечет изменения спот–ставки заданной срочности и доходности облигации к погашению, которые обычно не совпадают по абсолютной величине, а также изменение дюрации облигации. Поэтому мы считаем, что корректное решение проблемы анализа чувствительности рыночной стоимости портфеля облигаций к сдвигам временной структуры процентных ставок может быть получено только в случае отказа от использования доходности к погашению при дисконтировании денежных выплат по облигациям.
Колебания процентных ставок подвергают владельца портфеля государственных облигаций процентному риску. Основными факторами, определяющими изменения уровня процентных ставок, являются расширение денежной массы, динамика уровня цен, темп роста национального дохода, состояние государственного бюджета. Форма временной структуры процентных ставок реагирует на изменения ожиданий и временных предпочтений инвесторов. Амплитуда колебаний рыночной стоимости портфеля облигаций определяется дюрациями долговых обязательств, входящих в его состав, и степенью изменчивости общих факторов процентного риска.
§1.2. Классическая теория иммунизации процентного риска портфеля облигаций.
Классическая теория управления процентным риском вырабатывает конкретные рекомендации по формированию структуры портфеля для инвестора, характеризующегося абсолютным неприятием процентного риска и стремлением к полному его устранению. Такая постановка проблемы восходит к пионерным исследованиям середины XX века, в которых предлагалась и обосновывалась стратегия защиты рыночной стоимости капитала финансового института от колебаний общего уровня процентных ставок. Наиболее значимыми среди них были исследования лауреата Нобелевской премии по экономике П.Самуэльсона в области оценки и регулирования процентного риска коммерческого банка28 и английского актуария Ф.Редингтона в области иммунизации процентного риска страховой компании29. В 1971 г. Л.Фишер и Р.Вейл модифицировали эту методологию и адаптировали ее к проблеме управления процентным риском портфеля облигаций30.
Термин «иммунизация» (immunization), впервые введенный Редингтоном, используется для обозначения метода устранения процентного риска, основанного на точной балансировке ценового риска и риска реинвестирования. Модель иммунизации Самуэльсона–Редингтона позволяет обеспечить защиту от риска, которому параллельные сдвиги горизонтальной временной структуры процентных ставок подвергают рыночную стоимость капитала финансового института.
Пусть
финансовый
институт располагает
набором требований
на получение
денежных платежей
в размере
 через периоды
времени
 и набором
обязательств
по выплате
денежных средств
в размере
 через периоды
времени
 .
Пусть временная
структура
процентных
ставок горизонтальна,
то есть процентная
ставка постоянна
для всех сроков
размещения
денежных средств.
Тогда рыночная
стоимость
капитала финансового
института
определяется
как
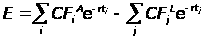 , (1.2.1)
где r – непрерывно начисляемая процентная ставка.
Финансовый институт иммунизирован от неблагоприятных изменений значения процентной ставки, если рыночная стоимость его капитала не может упасть ниже уровня, соответствующего начальной процентной ставке r0. Это означает, что глобальный минимум функции E(r) должен достигаться при r=r0. Для этого достаточно выполнения двух условий, которые получили название условий иммунизации первого и второго порядка:
1)
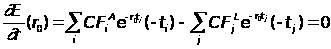 , (1.2.2)
2)
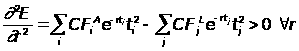 . (1.2.3)
Первое условие иммунизации, предложенное Самуэльсоном, обеспечивает равенство средних сроков размещения активов и привлечения заемных средств, взвешенных по приведенной стоимости каждого актива и обязательства. Если это условие не выполняется, финансовый институт испытывает подверженность процентному риску. Как показал Самуэльсон, повышение процентных ставок увеличивает прибыль финансового института, средний срок привлечения заемных средств у которого больше среднего срока размещения ресурсов в активные операции, и влечет убытки у финансового института, средний срок привлечения заемных средств у которого меньше среднего срока размещения ресурсов в активные операции. Понижение процентных ставок увеличивает прибыль финансового института, средний срок привлечения заемных средств у которого меньше среднего срока размещения ресурсов в активные операции, и влечет убытки у финансового института, средний срок привлечения заемных средств у которого больше среднего срока размещения ресурсов в активные операции.
Второе условие иммунизации, введенное Редингтоном, обеспечивает превышение дисперсии активов над дисперсией обязательств финансового института. Если это условие выполнено, финансовый институт полностью защищен от возможных убытков, но сохраняет шансы на получение дополнительной прибыли при существенном изменении уровня процентных ставок. Для иммунизированного финансового института наименее благоприятный сценарий развития событий заключается в сохранении значения процентной ставки на прежнем уровне – в этом случае рыночная стоимость капитала останется неизменной. Любое изменение процентной ставки принесет дополнительную прибыль, размер которой будет тем больше, чем шире распределены денежные поступления от портфеля активов, чем больше сконцентрированы денежные платежи по портфелю обязательств и чем существеннее изменится значение процентной ставки.
В 1957 г. Д.Дюранд показал31, что если рыночная стоимость капитала равна нулю, то есть если активы финансируются исключительно путем использования заемных средств, условия иммунизации можно записать как
1)
 , (1.2.4)
2)
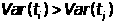 , (1.2.5)
где
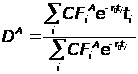 – дюрация портфеля
активов финансового
института,
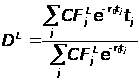 – дюрация
портфеля обязательств
финансового
института,
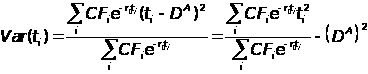 – дисперсия
сроков поступлений
по портфелю
активов,
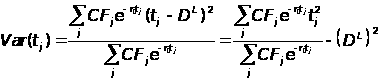 – дисперсия
сроков платежей
по портфелю
обязательств.
Таким образом, первое условие иммунизации рыночной стоимости капитала финансового института требует согласования дюрации активов и дюрации обязательств. Условие иммунизации второго порядка требует превышения дисперсии сроков поступлений от портфеля активов над дисперсией сроков платежей по портфелю обязательств.
Концептуальный подход, разработанный П.Самуэльсоном и Ф.Редингтоном при решении задачи иммунизации рыночной стоимости капитала финансового института, оказался применимым и при решении задачи иммунизации портфеля облигаций, которое впервые было предложено Л.Фишером и Р.Вейлом. Однако специфика рынка облигаций потребовала переформулировки проблемы, а также использования новых допущений.
Фишер и Вейл предположили, что проблема инвестора состоит в поиске структуры портфеля, доходность которого за заданный период времени не может упасть ниже соответствующей спот-ставки. При этом они отказались от допущения, что временная структура процентных ставок горизонтальна.
Когда временная структура процентных ставок горизонтальна, все ставки реинвестирования и дисконтирования равны единой рыночной процентной ставке. Отказ от предположения о горизонтальной форме временной структуры процентных ставок порождает необходимость введения допущений о том, какие ставки будут использоваться при реинвестировании поступлений от портфеля, полученных в течение периода вложений, и о том, какие ставки будут использоваться на дату окончания периода вложений при дисконтировании неполученных денежных платежей. Для того, чтобы получить возможность оперировать с будущими ставками реинвестирования и дисконтирования, Фишер и Вейл предположили, что рынок адекватно описывается теорией чистых ожиданий.
На рынке, удовлетворяющем условиям теории чистых ожиданий, ожидаемая доходность любого сформированного портфеля за период m равна текущей спот-ставке s(m). Стоимость портфеля через период m можно выразить через текущую временную структуру форвардных ставок при помощи формулы
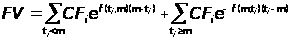 , (1.2.6)
где
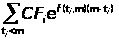 –
наращенная
стоимость
полученных
и реинвестированных
денежных платежей
через период
m,
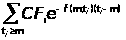 – дисконтированная
стоимость
неполученных
денежных платежей
через период
m.
Стоимость портфеля на конец периода вложений, а значит, и его доходность, могут изменяться в результате сдвига форвардных ставок. В случае падения форвардных ставок происходит сокращение доходов инвестора по операциям реинвестирования денежных платежей, полученных в течение периода вложений, но возрастает дисконтированная стоимость неполученных платежей. В случае роста форвардных ставок возрастают доходы инвестора по реинвестиционным операциям, но падает дисконтированная стоимость неполученных платежей. Процентный риск можно устранить точной балансировкой ценового риска и риска реинвестирования.
Модель иммунизации Фишера–Вейла, отказываясь от допущения о горизонтальной форме временной структуры процентных ставок, сохраняет ограничение класса ее допустимых перемещений параллельными сдвигами. Как следует из определения форвардной ставки, параллельный сдвиг временной структуры спот-ставок вызывает параллельный сдвиг временной структуры форвардных ставок. Действительно, пусть сдвиг временной структуры спот-ставок описывается уравнением
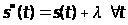 . (1.2.7)
Тогда сдвиг временной структуры форвардных ставок можно представить в виде
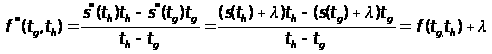 . (1.2.8)
Портфель считается иммунизированным для срока вложений m, если его доходность за этот период не может понизиться в результате сдвига временной структуры процентных ставок в начальный момент времени. Поэтому стоимость иммунизированного портфеля через период m не может упасть ниже уровня FV(0), который будет достигнут при сохранении начальных значений форвардных ставок на неизменном уровне. Отсюда для любого иммунизированного портфеля должно выполняться неравенство
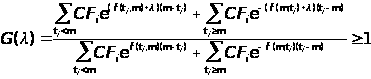 .
(1.2.9)
При l=0 это неравенство выполняется для любого сформированного портфеля, т.к. G(0)=1. Поэтому оно выполняется и на всей области определения функции G(l), если в точке l=0 достигается глобальный минимум данной функции. Для этого достаточно выполнения условий иммунизации первого и второго порядка
1)
 , (1.2.10)
2)
 . (1.2.11)
Дифференцируя функцию G(l), имеем
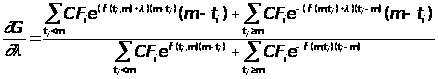 , (1.2.12)
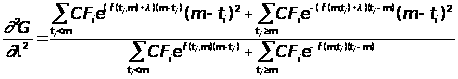 . (1.2.13)
Поскольку и числитель, и знаменатель формулы (1.2.13) не содержат отрицательных членов, условие иммунизации второго порядка выполняется для любого портфеля. Условие иммунизации первого порядка выполняется лишь для подмножества портфелей, структура которых удовлетворяет ограничению вида
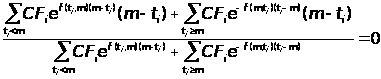 . (1.2.14)
Отсюда