Управление процентным риском портфеля ГКО-ОФЗ в посткризисный период
Поскольку
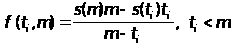 , (1.2.16)
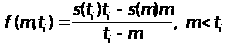 , (1.2.17)
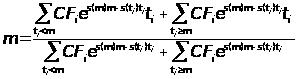 , (1.2.18)
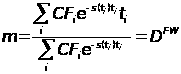 , (1.2.19)
где
 – дюрация
Фишера-Вейла,
которая, в отличие
от дюрации
Маколея, использует
различные
ставки для
дисконтирования
денежных платежей
с различными
сроками выплаты.
В рамках теории
иммунизации
дюрация рассматривается
как такой период
вложений, для
которого доходность
портфеля облигаций
не может упасть
вследствие
неблагоприятного
сдвига временной
структуры
процентных
ставок в начальный
момент времени.
Условие иммунизации первого порядка, обеспечивающее равенство дюрации портфеля и срока вложений инвестора, является лишь одним из двух уравнений, задающих множество допустимых иммунизированных портфелей. Второе уравнение носит характер бюджетного ограничения. Оно определяет невозможность открытия позиций, выходящих за рамки финансовых ресурсов инвестора, выделенных на формирование портфеля. Поэтому система уравнений, задающих множество решений задачи иммунизации, имеет вид
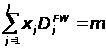 , (1.2.20)
 , (1.2.21)
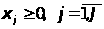 , (1.2.22)
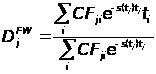 , (1.2.23)
где
J
–
число выпусков
облигаций,
обращающихся
на рынке, j
– порядковый
номер выпуска,
xj
–
доля вложений
в облигации
выпуска j
в рыночной
стоимости
портфеля,
CFji
– размер
денежных поступлений
по облигации
выпуска j
в
момент времени
ti,
 –
дюрация
Фишера–Вейла
облигации
выпуска j.
Дюрация
портфеля равна
скалярному
произведению
векторов долей
вложений в
облигации
различных
выпусков xj
и
их дюраций
,
поскольку
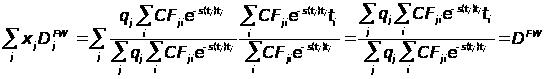 , (1.2.24)
где qj – число облигаций выпуска j, включенных в состав портфеля.
Так как структура допустимых решений задачи иммунизации определяется двумя уравнениями, в невырожденном случае, когда на рынке не обращается бескупонная облигация со сроком до погашения, совпадающим с периодом вложений инвестора, осуществление иммунизации предполагает включение в портфель как минимум двух различных выпусков. При этом дюрация одного из выпусков должна быть меньше, а другого – больше срока вложений инвестора.
Если дюрации всех облигаций, обращающихся на рынке, превышают срок вложений инвестора, то условие иммунизации первого порядка не может быть выполнено. В самом деле, тогда при любой структуре портфеля выполняется неравенство
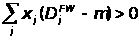 , (1.2.25)
что исключает возможность выполнения равенства (1.2.20). Условие иммунизации первого порядка не может быть выполнено и тогда, когда дюрации всех финансовых инструментов меньше срока вложений инвестора. Таким образом, возможность осуществления иммунизации определяется спектром финансовых инструментов, из которых может формироваться портфель инвестора.
В модели Фишера–Вейла зависимость доходности вложений от сдвига временной структуры процентных ставок определяется дюрацией портфеля, сроком вложений и характером распределения денежных поступлений от портфеля вокруг даты окончания периода вложений. Для исследования этих эффектов автор предлагает воспользоваться разложением будущей стоимости портфеля FV(l) в ряд Маклорена:
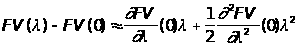 . (1.2.26)
Поскольку
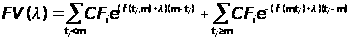 , (1.2.27)
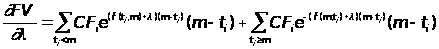 , (1.2.28)
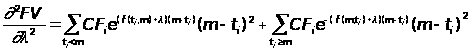 . (1.2.29)
Подставляя (1.2.16), (1.2.17) и l=0 в (1.2.27), (1.2.28) и (1.2.29), имеем
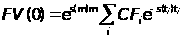 , (1.2.30)
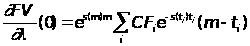 , (1.2.31)
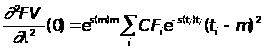 . (1.2.32)
Отсюда деление членов уравнения (1.2.26) на FV(0) дает
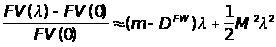 , (1.2.33)
где
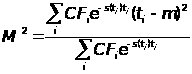 . (1.2.34)
Регулируя структуру портфеля, инвестор не может изменить ожидаемую доходность вложений s(m) и ожидаемую стоимость портфеля через период m FV(0). Но, как показывает уравнение (1.2.33), полученное автором, инвестор может изменить зависимость доходности вложений от размера сдвига форвардных ставок l, или скорректировать профиль риска портфеля, управляя значениями показателей DFW и М2.
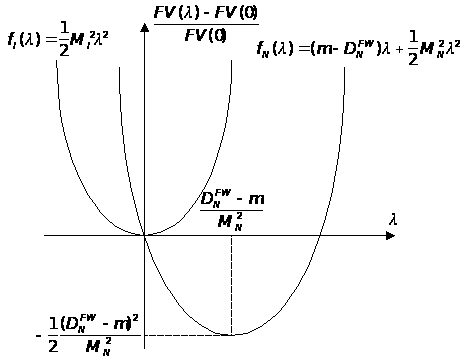
Рис.1.2.1. Профили риска иммунизированного и неиммунизированного портфелей.
Рис.1.2.1 демонстрирует различие профилей риска иммунизированного и неиммунизированного портфелей. Иммунизированный портфель полностью защищен от процентного риска: его доходность не может опуститься ниже уровня s(m). Любой допустимый сдвиг временной структуры форвардных ставок вызывает рост доходности вложений, причем этот эффект проявляется тем сильнее, чем больше значение параметра портфеля М2. Поэтому среди всех иммунизированных портфелей наиболее эффективным является портфель с наибольшим значением показателя М2.
Неиммунизированный портфель характеризуется процентным риском, однако величина возможных потерь по нему ограничена. Чтобы дать ее количественную оценку, представим выражение (1.2.33) в виде
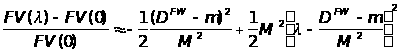 . (1.2.35)
Поэтому
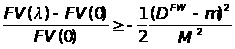 . (1.2.36)
Неравенство (1.2.36), выведенное диссертантом, свидетельствует, что размер максимальных потерь по неиммунизированному портфелю тем больше, чем больше расхождение между дюрацией портфеля и сроком вложений инвестора и чем меньше рассеяние денежных поступлений по портфелю вокруг даты окончания периода вложений.
Хотя неиммунизированный портфель не обеспечивает защиты от процентного риска, он может выглядеть привлекательным в глазах такого инвестора, чья оценка будущих изменений конъюнктуры существенно отлична от среднерыночной. Дело в том, что при l<0 неиммунизированные портфели с DFW>m обеспечивают большую доходность вложений по сравнению с иммунизированными, а при l>0 наиболее эффективными оказываются неиммунизированные портфели с DFW<m.
Несмотря на свое весомое теоретическое значение, модель иммунизации Фишера–Вейла крайне редко используется на практике и описывается в учебной литературе. Гораздо более широкое признание завоевала эвристическая модель иммунизации, совершенно неудовлетворительная с точки зрения своей теоретической обоснованности. Данная модель исходит из предположения, что правило согласования срока вложений с дюрацией Маколея формируемого портфеля обеспечивает иммунизацию доходности вложений в самых различных рыночных условиях, то есть при различных начальных состояниях временной структуры процентных ставок и при различных формах и траекториях ее последующих сдвигов.
Согласно концепции Маколея, расчет дюрации портфеля должен основываться на предварительном расчете его внутренней ставки доходности и последующем дисконтировании по этой ставке всех денежных требований, обеспечиваемых портфелем. Поскольку дюрации Маколея различных финансовых инструментов используют различные ставки дисконтирования, дюрация портфеля не может быть выражена аналитически через дюрации облигаций, входящих в его состав. Однако по общепринятому соглашению принимается иное определение дюрации портфеля, неадекватное концепции Маколея, но удобное с точки зрения простоты осуществляемых расчетов:
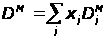 . (1.2.37)
Тогда система уравнений, определяющих множество допустимых иммунизированных портфелей, приобретает следующий вид:
 , (1.2.38)
, (1.2.39)
. (1.2.40)
В случае, когда временная структура процентных ставок является горизонтальной, эвристическая модель иммунизации эквивалентна модели Фишера–Вейла, а значит, приведение дюрации Маколея портфеля в соответствие со сроком вложений инвестора обеспечивает корректное решение задачи иммунизации. Однако при нарушении условия горизонтальности временной структуры процентных ставок способность эвристической модели к устранению процентного риска перестает быть теоретически обоснованной.
По мнению Р.Даттатрейа и Ф.Фабоззи32, использование дюрации Маколея приводит к неадекватным представлениям о закономерностях рынка облигаций. Результатом является открытие ошибочно специфицированных позиций по процентному риску и непредвиденное снижение доходности вложений в случае неблагоприятных перемещений временной структуры процентных ставок. Для обоснования своей позиции они приводят целый ряд примеров, доказывающих, что при определенной форме временной структуры процентных ставок эвристическая модель не обеспечивает решение задачи иммунизации.
Сторонники противоположной точки зрения обращаются к эмпирическим тестам, используемым для измерения изменчивости дохода при использовании эвристической модели иммунизации. Как показывают работы Платта и Тоевса33, Галтекина и Рогальски34, Бальбаса и Ибанеза35, эвристическая модель иммунизации обеспечивала вполне надежную защиту инвестора от неблагоприятных сдвигов процентных ставок на рынке обязательств Казначейства США в различные периоды времени. Результаты этих тестов привели к признанию «парадокса дюрации» (duration paradox), согласно которому модель, недостаточно обоснованная теоретически, на практике обеспечивает вполне приемлемое уменьшение уровня процентного риска.
Мы полагаем, что секрет успеха эвристической модели заключается в том, что она позволяет решить главную задачу – сформировать портфель, для которого ценовой риск и риск реинвестирования являются сопоставимыми по величине и отрицательно коррелированными друг с другом. Поэтому возможности дальнейшего уменьшения уровня процентного риска за счет использования более точных моделей крайне ограничены. Однако их разработка позволяет дать более глубокое представление о механизме воздействия перемещений временной структуры процентных ставок на доходность портфелей облигаций, выделить факторы, определяющие уровень процентного риска, и оценить меру адекватности эвристической модели сложившимся рыночным условиям.
Эффективность метода устранения процентного риска, вытекающего из модели Фишера–Вейла, во многом определяется степенью соответствия между допущением о параллельном характере перемещений временной структуры и реальными сдвигами процентных ставок на рынке облигаций. Дж.Кокс, Дж.Ингерсолл и С.Росс привели весомый теоретический аргумент в пользу утверждения о некорректности ограничения класса допустимых перемещений временной структуры параллельными сдвигами36. Они показали, что рынок, на котором допустимыми являются только параллельные сдвиги временной структуры процентных ставок, не предоставляет инвесторам возможности систематического осуществления безрискового арбитража лишь при условии, что временная структура процентных ставок описывается квадратичной функцией вида
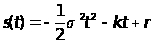 , (1.2.41)
где
r
– мгновенная
процентная
ставка,
 – волатильность
фактора параллельного
сдвига временной
структуры
процентных
ставок l.
Подавляющее большинство рынков облигаций характеризуются как невозможностью систематического осуществления арбитражных операций, так и невозможностью аппроксимации временной структуры процентных ставок функцией вида (1.2.41) с высокой степенью точности. Поэтому ограничение класса допустимых перемещений временной структуры параллельными сдвигами ведет к противоречию, которое можно разрешить, лишь допустив возможность непараллельных сдвигов. Следовательно, можно заключить, что на большинстве рынков облигаций использование метода иммунизации Фишера–Вейла не позволяет обеспечить полное устранение процентного риска.
Если модель параллельного сдвига является хорошим приближением при описании реального процесса изменений временной структуры процентных ставок, то размер возможных потерь минимален. Напротив, если наблюдаемые перемещения временной структуры существенно отличны от параллельных сдвигов, то размер возможных потерь недопустимо велик.
При сдвигах временной структуры форвардных ставок, отличных от параллельного, доходность портфеля, иммунизированного по методу Фишера-Вейла, может оказаться ниже спот-ставки для срока вложений m s(m) на момент формирования портфеля. По мнению автора, особую опасность представляют такие сдвиги процентных ставок, при которых наклон временной структуры увеличивается, то есть когда краткосрочные ставки снижаются, а долгосрочные – возрастают. В этом случае падают как доходы по операциям реинвестирования денежных платежей, полученных в течение периода вложений, так и дисконтированная стоимость неполученных денежных платежей на дату окончания периода вложений, что означает одновременную реализацию ценового риска и риска реинвестирования. В результате стоимость портфеля на конец периода вложений оказывается существенно ниже ожидаемой. Размер потерь особенно велик, если денежные выплаты инвестору, обеспечиваемые портфелем, сильно распределены во времени. Напротив, доходность портфелей, поступления по которым сконцентрированы в окрестности даты окончания периода вложений, не может претерпеть существенных изменений.
Количественная оценка величины максимального падения стоимости иммунизированного портфеля на дату окончания периода вложений в результате непараллельного перемещения временной структуры процентных ставок в начальный момент времени дается неравенством Фонга-Васичека37. Если для любого возможного сдвига временной структуры мгновенных форвардных ставок Df(t) выполняется условие
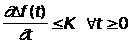 , (1.2.42)
то стоимость иммунизированного портфеля на дату окончания периода вложений удовлетворяет неравенству
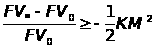 , (1.2.43)
где FV0 – стоимость иммунизированного портфеля на дату окончания периода вложений при сохранении начальной временной структуры форвардных ставок, FV* – стоимость иммунизированного портфеля на дату окончания периода вложений после перемещения временной структуры форвардных ставок в начальный момент времени.
Если
допущение о
параллельном
характере
перемещений
временной
структуры
процентных
ставок является
корректным,
Df(t)=l
"t
при
любом сдвиге.
Тогда
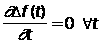 ,
а
доходность
иммунизированного
портфеля не
может упасть
ниже уровня
s(m).
Если же допущение
о параллельном
характере
перемещений
временной
структуры
процентных
ставок оказывается
некорректным,
Df(tg)<>Df(th),
 ,
а
доходность
иммунизированного
портфеля может
упасть ниже
уровня s(m).
Показатель
M2
определяет
размер возможных
потерь, которые
инвестор может
понести в результате
непараллельного
сдвига временной
структуры
процентных
ставок, не
принимаемого
во внимание
при выводе
условия иммунизации
Фишера–Вейла.
Как следует из модели Фишера–Вейла, наиболее эффективным среди всех иммунизированных портфелей является портфель с наибольшим значением показателя M2, поскольку он обеспечивает наибольшее приращение доходности вложений при параллельных сдвигах временной структуры процентных ставок. Как следует из неравенства Фонга–Васичека, наиболее эффективным среди всех иммунизированных портфелей является портфель с наименьшим значением показателя M2, поскольку он в наибольшей степени защищен от непараллельных сдвигов временной структуры процентных ставок. Таким образом, критерии оптимизации структуры иммунизированного портфеля, вытекающие из модели Фишера–Вейла и из неравенства Фонга–Васичека, являются прямо противоположными.
Диссертант считает, что поскольку неравенство Фонга–Васичека дает более глубокое и точное представление о характере процентного риска иммунизированного портфеля, инвестор, стремящийся к максимально полному устранению процентного риска, должен минимизировать значение показателя M2. Однако отказ от стратегии максимизации показателя M2 влечет за собой определенные издержки, которые выражаются в ослаблении эффекта приращения доходности вложений в результате параллельного сдвига форвардных ставок.
§1.3. Современные подходы к управлению процентным риском портфеля облигаций.
В последней четверти XX века произошли радикальные перемены, которые дали толчок развитию новых подходов к управлению процентным риском портфеля государственных облигаций. Во-первых, во многих странах мира были организованы рынки производных финансовых инструментов, в том числе и процентных фьючерсов. Появление срочных контрактов открыло перед инвесторами новые возможности по регулированию процентного риска портфелей государственных облигаций, а также поставило перед финансовой наукой проблему разработки оптимальных моделей хеджирования. Во-вторых, в математический аппарат исследователей финансовых рынков вошли новые средства моделирования: модели авторегрессионной38 и обобщенной авторегрессионной39 условной гетероскедастичности, нечеткие множества40, многослойные самообучающиеся нейронные сети41. Использование новых математических методов позволило уточнить и улучшить решения старых научных проблем, а также открыть принципиально новые направления исследования.
До появления рынка срочных контрактов владельцы портфелей государственных облигаций могли регулировать свою подверженность процентному риску только одним способом. Он заключается в продаже части облигаций, входящих в состав портфеля, и приобретении облигаций других выпусков. После организации рынка процентных фьючерсов у инвесторов появилась вторая возможность. Открывая новые позиции на рынке фьючерсов и не меняя структуру портфеля облигаций, инвестор может существенно изменить свою подверженность процентному риску. Высокая эффективность этого метода управления процентным риском обусловлена меньшим уровнем трансакционных издержек на рынке фьючерсов по сравнению с трансакционными издержками на рынке облигаций.
Возможность создания смешанных позиций, включающих государственные облигации и процентные фьючерсные контракты, поставила перед финансовой наукой две теоретические проблемы. Первая заключается в поиске оптимальной структуры портфеля, включающего один выпуск государственных облигаций и один вид процентных фьючерсных контрактов. Вторая состоит в выработке оптимальной стратегии хеджирования, позволяющей обеспечить устранение процентного риска диверсифицированного портфеля государственных облигаций при помощи совершения операций на фьючерсном рынке.
Как показал Л.Эдерингтон42, формирование портфеля из государственных облигаций и фьючерсных контрактов позволяет добиваться существенного снижения уровня риска. Ожидаемая прибыль по портфелю и ее дисперсия определяются условиями
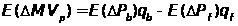 , (1.3.1)
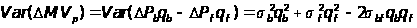 , (1.3.2)
где DMVp – изменение рыночной стоимости портфеля, DPb – изменение цены облигации, DPf – изменение цены фьючерса, qb – число облигаций, включенных в состав портфеля, qf – число открытых фьючерсных контрактов (положительное в случае продажи фьючерсов и отрицательное в случае покупки фьючерсов), sb – среднеквадратическое отклонение изменения цены облигации, sf – среднеквадратическое отклонение изменения цены фьючерса, sbf – ковариация изменений цен облигации и фьючерса.
Определим
коэффициент
хеджирования
как
 ,
то есть как
часть портфеля
государственных
облигаций,
которая хеджируется
на фьючерсном
рынке. Тогда
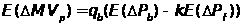 , (1.3.3)
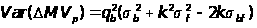 . (1.3.4)
Корректируя размер коэффициента хеджирования, инвестор может изменять важнейшие характеристики своего портфеля: размер ожидаемой прибыли и ее дисперсию. Предположим, что полезность, обеспечиваемая портфелем инвестору, моделируется при помощи функции
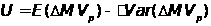 , (1.3.5)
где f>0 – параметр, отражающий склонность инвестора к устранению риска.
График функции U(k) представляет собой квадратную параболу, ветви которой направлены вниз. Максимальный уровень полезности достигается при коэффициенте хеджирования
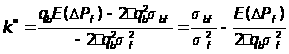 . (1.3.6)
Если абсолютное значение математического ожидания изменения цены фьючерса мало по сравнению с его дисперсией, а стремление инвестора к устранению риска достаточно велико, при расчете оптимального коэффициента хеджирования можно использовать формулу
 . (1.3.7)
Тогда основные характеристики распределения прибыли портфеля принимают вид
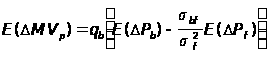 , (1.3.8)
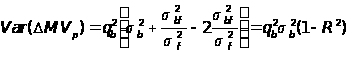 , (1.3.9)
где R2 – коэффициент детерминации для изменений цен облигации и фьючерсного контракта.
Как свидетельствует уравнение (1.3.9), хеджирование вложений в облигации при помощи фьючерсных контрактов позволяет осуществить трансформацию процентного риска в так называемый базисный риск (basis risk), который обусловлен различием реакции цен облигации и фьючерсного контракта на сдвиги временной структуры процентных ставок. Эффективность защиты от риска прямо пропорциональна коэффициенту корреляции между ценами облигации и фьючерсного контракта. В случае, когда коэффициент корреляции равен единице, хеджирование позволяет добиваться полного устранения риска вложений в облигации.
Для определения оптимального значения коэффициента хеджирования k* в конкретных рыночных условиях Эдерингтон предложил оценивать параметры линейного уравнения регрессии
Pb = a +b Pf + e (1.3.10)
или
DPb = b DPf + e. (1.3.11)
Полученное
значение коэффициента
регрессии b
дает
оценку оптимального
коэффициента
хеджирования
.
При этом используется
предположение,
что среднеквадратические
отклонения
изменений цен
облигации и
фьючерса постоянны
по времени, как
и коэффициент
корреляции
между ними.
Это допущение выглядело вполне оправданным в конце 1970-х годов, когда исследователи финансовых рынков не располагали инструментами для моделирования многомерных временных рядов с изменяющимися статистическими характеристиками. Однако в 1995 г. Р.Энгл и К.Кронер разработали модель многофакторной одновременной обобщенной условной гетероскедастичности (MGARCH–BEKK)43, которая предоставила возможность исследования многомерных временных рядов, характеризующихся изменяющимися ковариациями между их элементами. Д.Ватт предложил использовать эту модель для оценки коэффициента хеджирования при формировании портфеля из облигаций и процентных фьючерсов44.
В двухфакторной MGARCH–BEKK условные дисперсии и ковариация моделируются уравнениями вида
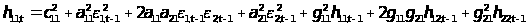 (1.3.12)
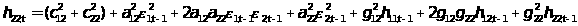 (1.3.13)
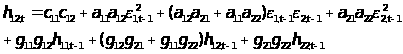 (1.3.14)
где h11,t – условная дисперсия первой случайной переменной в момент времени t, h11,t-1 – условная дисперсия первой случайной переменной в момент времени t-1, h22,t – условная дисперсия второй случайной переменной в момент времени t, h22,t-1 – условная дисперсия второй случайной переменной в момент времени t-1, h12,t – условная ковариация первой и второй случайных переменных в момент времени t, h12,t-1 – условная ковариация первой и второй случайных переменных в момент времени t-1, e1,t–1 – ошибка предсказания значения первой случайной переменной в момент времени t-1, e2,t-1 – ошибка предсказания значения второй случайной переменной в момент времени t-1, с11, с12, с22, a11, a12, a21, a22, g11, g12, g21, g22 – параметры модели.
Используя оценки условной ковариации между изменениями цен облигации и фьючерса h12,t и условной дисперсии изменения цены фьючерса h22,t, полученные при помощи модели MGARCH–BEKK, Д.Ватт предложил рассчитывать коэффициент хеджирования по формуле
 . (1.3.15)
Результаты тестирования двух различных подходов к определению оптимального коэффициента хеджирования по данным торгов на Монреальской бирже показали, что модели, использующие предположение о постоянстве дисперсий изменений цен облигации и фьючерса, а также коэффициента корреляции между ними, в среднем обеспечивают приемлемый уровень эффективности, но не справляются с задачей обеспечения защиты от процентного риска в периоды повышенной нестабильности финансового рынка. Когда конъюнктура финансового рынка приобретает неустойчивый характер, корреляция между изменениями цен облигаций и фьючерсов возрастает, а эффективность модели хеджирования Эдерингтона падает. Напротив, использование модели MGARCH–BEKK при определении коэффициента хеджирования позволяет обеспечить надежную защиту от процентного риска при любом состоянии рыночной конъюнктуры.
Другая теоретическая проблема, вставшая в связи с возникновением и развитием рынков производных финансовых инструментов, заключается в разработке модели иммунизации диверсифицированного портфеля государственных облигаций, включающего долговые обязательства с различными сроками до погашения и купонными характеристиками, при помощи процентных фьючерсных контрактов. Ее решение, предложенное Р.Колбом и Г.Гэем45, потребовало распространения аппарата дюрационного анализа на рынок производных финансовых инструментов.
Пусть инвестор располагает портфелем облигаций, обеспечивающим денежные поступления в размере CFi через периоды времени ti, который он намерен продать по истечении периода m. Дюрация данного портфеля не совпадает со сроком вложений инвестора, поэтому он испытывает подверженность процентному риску. Этот риск можно хеджировать, воспользовавшись фьючерсным контрактом на облигацию. Пусть срок исполнения фьючерсного контракта наступает через период времени d, а денежные платежи по поставляемой облигации в размере CFj выплачиваются через периоды времени tj. Проблема инвестора заключается в определении числа фьючерсных контрактов k, которые нужно продать для устранения своей подверженности процентному риску.
Параллельный сдвиг временной структуры процентных ставок на l процентных пунктов вверх вызовет падение рыночной стоимости портфеля облигаций и понижение цены фьючерсного контракта. Размер выигрыша инвестора по короткой позиции, открытой на срочном рынке, составит
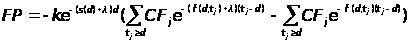 , (1.3.16)
где f(d,tj) – форвардная ставка для периода времени (d,tj).
Реинвестировав полученную вариационную маржу до момента окончания периода вложений по установившейся спот-ставке s(m)+l, инвестор получит прибыль в размере
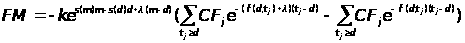 . (1.3.17)
После сдвига временной структуры процентных ставок стоимость портфеля облигаций на конец периода вложений окажется равной
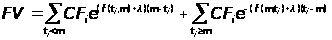 . (1.3.18)
Инвестор защищен он неблагоприятных сдвигов временной структуры процентных ставок, если прибыль (убытки) по срочным позициям точно компенсирует убытки (прибыль) по наличным позициям на рынке государственных облигаций. Для этого необходимо выполнение условия
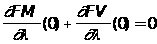 . (1.3.19)
Дифференцируя прибыль от открытия фьючерсных контрактов и рыночную стоимость портфеля облигаций на конец периода вложений по параметру сдвига временной структуры процентных ставок l, имеем
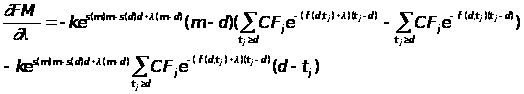 , (1.3.20)
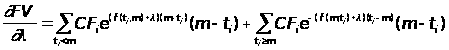 . (1.3.21)
Поскольку
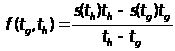 , (1.3.22)
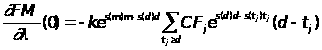 , (1.3.23)
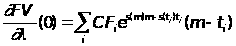 . (1.3.24)
Тогда условие защищенности от процентного риска (1.3.19) можно записать как
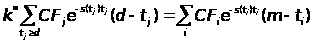 . (1.3.25)
Деление обеих частей уравнения (1.3.25)