Управление процентным риском портфеля ГКО-ОФЗ в посткризисный период
 и
 позволяет
получить
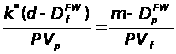 , (1.3.26)
где
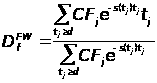 ,
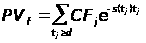 ,
 – дюрация
портфеля облигаций,
PVp
– рыночная
стоимость
портфеля облигаций.
Отсюда число коротких фьючерсных позиций k*, позволяющее обеспечить иммунизацию процентного риска портфеля государственных облигаций, определяется по формуле
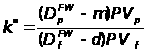 . (1.3.27)
Появление рынков процентных фьючерсов и развитие финансовой теории предоставили в распоряжение портфельных менеджеров новые способы управления процентным риском. Однако, как считает диссертант, возможность их эффективного применения зависит от целого ряда условий: степени ликвидности рынка производных финансовых инструментов, характера интеграции наличного и срочного сегментов финансового рынка, уровня надежности систем управления рисками организаторов торговли, параметров налогообложения прибыли по срочным контрактам. Поэтому только участники наиболее развитых финансовых рынков могут в полной мере реализовывать потенциал методов хеджирования при управлении процентным риском портфеля государственных облигаций.
Другая важнейшая проблема, стоящая перед теорией управления процентным риском на современном этапе, заключается в разработке модели оптимизации рискового портфеля государственных облигаций. Классическая теория формирования рискового портфеля, разработанная Г.Марковицем для случая рынка акций46, оказалась неприменимой на рынке облигаций в силу его специфических особенностей.
Как отмечают Г.Бьервэг, Г.Кауфман и А.Тоевс47, а также Н.Галтекин и Р.Рогальски48, параметры совместного распределения доходностей облигаций претерпевают существенные изменения по мере сокращения срока до погашения. Поскольку течение времени оказывает различное влияние на доходности различных облигаций, ковариации между ними нестабильны, и их практически невозможно оценить по данным исторических наблюдений. Поэтому стандартный метод оптимизации рискового портфеля, основанный на использовании вектора математических ожиданий и дисперсионно–ковариационной матрицы доходностей активов, на рынке облигаций использован быть не может.
Принципиально иной подход к решению проблемы предлагает С.Рамасвами49, рассматривающий формирование структуры портфеля облигаций как задачу многоцелевой оптимизации значений функций полезности, определенных для каждого из рассматриваемых сценариев перемещения временной структуры процентных ставок и заданных в форме нечетких множеств. Этот подход подразумевает, что в ходе управления процентным риском инвестор определяет контрольные цифры, которым должна соответствовать доходность портфеля при реализации различных сценариев будущих изменений рыночной конъюнктуры. Для сценариев сдвига процентных ставок, в реализации которых инвестор испытывает наибольшую степень уверенности, устанавливаются наиболее высокие тактические цели. Маловероятным сценариям сдвига процентных ставок ставятся в соответствие относительно низкие целевые уровни доходности вложений. Корректировка тактических целей, соответствующих различным возможным состояниям рыночной конъюнктуры, позволяет регулировать структуру портфеля в зависимости от изменений прогнозов инвестора и его отношения к процентному риску.
Как считает С.Рамасвами, предположения инвесторов подвержены частым и существенным изменениям. Вместе с ними меняются и функции полезности, отражающие степень удовлетворенности доходностью сформированного портфеля при реализации каждого из сценариев перемещения временной структуры процентных ставок. Уровень полезности, обеспечиваемый портфелем, зависит от степени достижения тактических целей, поставленных при его формировании. Инвестор заинтересован в достижении «высокого» уровня доходности при реализации прогнозируемых сценариев изменения рыночной конъюнктуры и «приемлемого» уровня доходности при прямо противоположном развитии событий. Сложности при определении «высокого» и «приемлемого» уровня доходности вызывают необходимость обращения к аппарату теории нечетких множеств (fuzzy sets).
Пусть
инвестор осуществляет
выбор из
множества
допустимых
портфелей P
на
основе анализа
S
возможных
сценариев
перемещения
временной
структуры
процентных
ставок.
Для
каждого сценария
с
порядковым
номером s
степень
достижения
тактической
цели в случае
выбора каждого
варианта формирования
портфеля
 задается
при помощи
нечеткого
множества
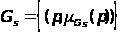 , (1.3.28)
где – функция
принадлежности
портфеля p
к
нечеткому
множеству
портфелей,
обеспечивающих
достижение
данной тактической
цели,
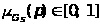 .
Тогда
степень достижения
всех тактических
целей инвестора
выражается
нечетким
множеством
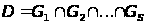 (1.3.29)
с функцией принадлежности
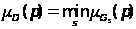 . (1.3.30)
Отсюда
оптимальный
вариант формирования
портфеля
 ,
позволяющий
обеспечить
максимальную
степень достижения
тактических
целей инвестора,
определяется
условием
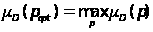 . (1.3.31)
Общую схему выбора структуры портфеля, обеспечивающего наилучшее достижение тактических целей, можно проиллюстрировать при помощи простого количественного примера. Пусть инвестор выбирает из пяти вариантов формирования портфеля на основе рассмотрения трех возможных сценариев перемещения временной структуры процентных ставок. Зададим условные значения функций принадлежности, отражающих степень достижения тактических целей, при помощи таблицы 1.3.1, в строках которой представлены различные сценарии перемещения временной структуры процентных ставок, а в столбцах – различные варианты формирования портфеля.
Таблица 1.3.1.
Функции принадлежности нечетких множеств
степени достижения тактических целей инвестора.
| Сценарий | Портф1 | Портф2 | Портф3 | Портф4 | Портф5 |
| 1.Рост ставок | 0.8 | 0.5 | 0.1 | 0.7 | 0.3 |
| 2.Стабильность ставок | 0.5 | 0.9 | 0.3 | 0.8 | 0.6 |
| 3.Падение ставок | 0.2 | 0.6 | 0.7 | 0.6 | 0.9 |
В данном условном примере степень достижения тактических целей в случае выбора каждого из пяти различных портфелей рассчитывается по формулам
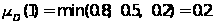
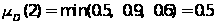
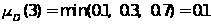
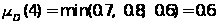
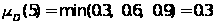
Оптимальным
вариантом
формирования
портфеля является
четвертая
альтернатива,
поскольку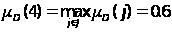 .
Приведенный простой количественный пример не только дает наглядную иллюстрацию общей схемы решения задачи многоцелевой оптимизации структуры портфеля облигаций на базе теории нечетких множеств, но и позволяет выявить ключевые проблемы, которые необходимо решить для переложения теоретической концепции на практические рельсы. Во-первых, следует разработать методику построения сценариев перемещения временной структуры процентных ставок. Во-вторых, необходимо предложить схему задания нечеткого множества, отражающего степень достижения тактической цели при реализации каждого сценария изменения конъюнктуры. В-третьих, необходимо сформулировать математическую модель, позволяющую оптимизировать структуру портфеля на основе информации о сценариях сдвига процентных ставок, функциях полезности инвестора и параметрах облигаций, обращающихся на рынке.
Рамасвами предлагает рассматривать три группы сценариев перемещения временной структуры. Сценарии «бычьей» (bullish) группы строятся исходя из предположения о снижении уровня процентных ставок, сценарии «нейтральной» (neutral) группы – исходя из предположения о сохранении текущего уровня процентных ставок, сценарии «медвежьей» (bearish) группы – исходя из предположения об увеличении уровня процентных ставок. Экстремальные сценарии, определяющие предельные размеры сдвига временной структуры в обоих направлениях, формируются на основе минимальных и максимальных значений абсолютных приростов спот-ставок различной срочности за период времени, соответствующий сроку вложений инвестора. Для этого используется статистическая выборка временных структур за два года, предшествующих моменту формирования портфеля. Группа нейтральных сценариев включает сценарий сохранения текущего положения временной структуры процентных ставок, а также ее параллельного перемещения на несколько базисных пунктов вверх и вниз. Неэкстремальные «бычьи» и «медвежьи» сценарии располагаются в рамках интервала между сценарием сохранения положения временной структуры на прежнем уровне и двумя экстремальными сценариями. Различные «бычьи» и «медвежьи» сценарии характеризуются различным наклоном временной структуры процентных ставок.
По мнению диссертанта, методика построения сценариев перемещения временной структуры процентных ставок С.Рамасвами обладает рядом недостатков. Во-первых, она не исключает возможности формирования сценариев с отрицательными процентными ставками. Это может произойти, если текущий уровень ставок низок, а используемая статистическая выборка включает периоды бурного роста рынка. Во–вторых, она не опирается на формальную статистическую модель процесса сдвига временной структуры, что понижает степень адекватности формируемых сценариев распределению будущих состояний рыночной конъюнктуры. В-третьих, она не позволяет учитывать купонные платежи, полученные в течение периода вложений.
В модели Рамасвами степень достижения тактической цели Gs (нечеткая полезность инвестора) описывается при помощи кусочно-заданной функции принадлежности
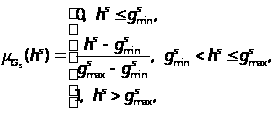 , (1.3.32)
где
hs
- доходность
портфеля при
реализации
сценария перемещения
временной
структуры
процентных
ставок s,
 - задача-минимум
для доходности
портфеля при
реализации
сценария s,
 - задача-максимум
для доходности
портфеля при
реализации
сценария s.
На
участке между
и
график функции
нечеткой полезности
является прямой
линией с положительным
тангенсом угла
наклона. Это
означает, что
на данном промежутке
инвестор нейтрален
к процентному
риску: снижение
уровня доходности
на малую величину
Dhs
ведет к такому
же изменению
уровня полезности,
что и ее увеличение
на ту же самую
величину Dhs.
В областях
 и
 уровень полезности
вообще не зависит
от доходности
портфеля.
Однако проблема управления процентным риском возникает в связи с тем, что большинство инвесторов стремятся к его устранению. Поэтому функции полезности большинства инвесторов строго вогнуты книзу (выпуклы вверх), а функции предельной полезности монотонно убывают с увеличением размера доходности вложений. Отсюда диссертант заключает, что функция нечеткой полезности С.Рамасвами не вполне адекватно описывает отношение к риску большинства участников рынка облигаций.
Максимизация степени достижения тактических целей управления процентным риском предполагает решение задачи многоцелевой оптимизации, поскольку каждому сценарию соответствует своя функция полезности. Стратегия выбора, предлагаемая Рамасвами, является максиминной: из всех допустимых портфелей оптимальным признается портфель, обеспечивающий наивысшую степень достижения тактической цели для наименее благоприятного сценария перемещения временной структуры процентных ставок. С учетом бюджетного ограничения математическая модель определения структуры оптимального портфеля С.Рамасвами записывается как
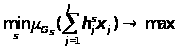 , (1.3.33)
 , (1.3.34)
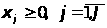 , (1.3.35)
где
 – доходность
облигации
выпуска j
при
реализации
сценария перемещения
временной
структуры
процентных
ставок s,
xj
– доля
вложений в
облигации
выпуска j
в
рыночной стоимости
портфеля, J
– число
выпусков облигаций,
обращающихся
на рынке.

При использовании функции нечеткой полезности (1.3.32) и введении вспомогательной переменной l, отражающей степень достижения тактических целей инвестора, модель оптимизации структуры портфеля (1.3.33)–(1.3.35) сводится к задаче линейного программирования
 , (1.3.36)
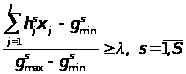 , (1.3.37)
, (1.3.38)
. (1.3.39)
Несмотря на недостатки, отмеченные диссертантом, решение проблемы формирования рискового портфеля государственных облигаций, предложенное С.Рамасвами, открыло новую область исследований. Оно показало, что ключевыми факторами выбора структуры рискового портфеля государственных облигаций являются сценарии перемещения временной структуры процентных ставок, собственные предположения инвестора и его отношение к процентному риску. Поэтому наиболее важные задачи теории и практики управления процентным риском портфеля государственных облигаций включают разработку генератора сценариев перемещения временной структуры процентных ставок, отвечающего специфике конкретного рынка, построение модели прогнозирования, позволяющей определять направление изменения процентных ставок, а также совершенствование методов моделирования отношения инвесторов к процентному риску.
§1.4. Развитие рынка ГКО–ОФЗ в посткризисный период.
В 1992 г. Банк России при содействии рабочей группы «Российско-американского банковского форума» (в состав которой с американской стороны вошли представители высшего управляющего состава коммерческих и инвестиционных банков, а также Федеральной резервной системы) разработал проект организации рынка государственных краткосрочных бескупонных облигаций (ГКО), который предусматривал введение нового для российской экономики финансового инструмента, по своим характеристикам схожего с американским казначейским векселем. В 1993 г. на ММВБ состоялись первые аукционы по размещению ГКО и начались вторичные торги этими облигациями. За короткий срок рынок ГКО превратился в важнейшую составную часть российского финансового рынка. Уже через год после своего основания оборот рынка ГКО составлял более 90% совокупного оборота фондовых бирж страны.50
Бурное развитие рынка ГКО было вызвано тем, что он предоставил инвесторам целый ряд уникальных возможностей. На ММВБ был создан ряд электронных систем, обеспечивающих полный технологический цикл эмиссии, хранения, обращения и погашения облигаций и гарантирующих операторам полноту и своевременность расчетов по сделкам. Министерство финансов, стремясь расширить объем заимствуемых средств, соглашалось на уплату процентных ставок, превышающих процентные ставки по межбанковским кредитам на аналогичные сроки, что создавало возможность осуществления арбитражных операций и обеспечивало высокий уровень доходности по среднесрочным инвестициям. В связи с тем, что при организации ряда аукционов спрос существенно превышал предложение, неоднократно создавались возможности по осуществлению спекулятивных операций, заключающихся в приобретении облигаций на аукционе и их последующей продаже на вторичном рынке и приносящих доходность до 2000–3000% годовых.
Некоторая стабилизация финансового рынка в 1995 г. позволила увеличить сроки заимствования за счет выпуска в обращение новых государственных ценных бумаг – облигаций федерального займа с переменным купоном (ОФЗ–ПК), размер купонного дохода по которым рассчитывался отдельно для каждого периода на основе доходности по ГКО. В связи с присоединением Российской Федерации к VIII статье Устава МВФ в 1996–1997 гг. были сняты ограничения на операции инвесторов-нерезидентов с ГКО и ОФЗ (первоначально объем участия нерезидентов не мог превышать квоты в 10% от общего объема рынка, а минимальный срок вложений и размер доходности операций подлежали административной регламентации). Приток иностранного капитала позволил в 1997 г. ввести в обращение новый долгосрочный инструмент – облигации федерального займа с постоянным купонным доходом (ОФЗ–ПД).
Расширение круга инвесторов в ГКО–ОФЗ, привлеченных высокой доходностью операций, позволило Министерству финансов увеличивать объем рынка темпами, существенно превышающими уровень инфляции. В результате рынок ГКО–ОФЗ превратился в финансовую пирамиду на государственном уровне, а у многих крупных инвесторов стали возникать сомнения в способности Российской Федерации обеспечить точное и своевременное исполнение обязательств по облигациям.
На фоне резкого ухудшения мировой финансовой и экономической конъюнктуры, падения цен на сырьевые ресурсы и свертывания операций иностранных инвесторов на развивающихся рынках в 1998 г. произошло резкое обострение ситуации как на российском рынке государственных ценных бумаг, так и в отечественной экономике в целом. Доходы бюджета снизились до катастрофически низкого уровня. Если в 1997 г. в бюджет поступало в среднем 26.9 млрд. руб. в месяц, то в первые месяцы 1998 г. – 20.2 млрд. руб.51
Расходы по обслуживанию государственного долга стали самой крупной расходной статьей государственного бюджета. За первые 9 месяцев 1998 г. они составили 85.1 млрд. руб. (34.1% расходов федерального бюджета и 4.5% ВВП), в то время как за первые 9 месяцев 1997 г. они составили 28.7 млрд. руб. (10.5% расходов федерального бюджета и 1.5% ВВП).52 Заимствования Министерства финансов РФ по предлагавшимся рынком процентным ставкам стали неэффективными – поступления в бюджет с рынка не покрывали расходов бюджета по обслуживанию государственного долга.
В условиях резкого падения спроса на государственные ценные бумаги Министерство финансов РФ было вынуждено пойти на отмену ряда аукционов по размещению новых выпусков, а погашение облигаций производить исключительно за счет средств бюджета. В результате впервые за всю историю рынка государственных ценных бумаг объем облигаций, находящихся в обращении, достигнув в июне максимума в 437 млрд. руб., начал устойчиво сокращаться.
В августе неопределенность рыночных перспектив вызвала практически полное отсутствие спроса на государственные облигации по любым ценам. Резко увеличившаяся доходность перестала отражать реальную стоимость государственного долга, поскольку по ней совершались лишь единичные сделки. В этих условиях Правительство РФ и Банк России приняли решение о реструктуризации обязательств государства перед инвесторами по ГКО и ОФЗ со сроками погашения до 31 декабря 1999 г.53 Вторичные торги на рынке ГКО–ОФЗ были приостановлены.
По мнению автора, политическое решение о реструктуризации задолженности государства по ГКО и ОФЗ не было оптимальным выходом из создавшегося положения. Мы полагаем, что достаточными мерами явились бы переход к эмиссионному финансированию бюджетного дефицита, девальвация рубля и временное прекращение размещения новых выпусков облигаций. Инфляционный рост доходов бюджета вследствие реализации этих мер позволяет резко снизить относительные издержки по обслуживанию внутреннего государственного долга и тем самым создать условия для полного и своевременного исполнения обязательств государства перед владельцами ГКО и ОФЗ.
Безусловно, и при реализации этого сценария операторы рынка ГКО–ОФЗ понесли бы существенные потери. Однако они стали бы следствием реализации экономических рисков (валютного и инфляционного), а не одностороннего нарушения фундаментальных положений гражданского законодательства54 со стороны государства. В этой ситуации восстановление доверия инвесторов к Российской Федерации происходило бы более быстрыми темпами.
Процедура реструктуризации задолженности государства по ГКО и ОФЗ, предусмотренная Постановлением Правительства РФ от 25 августа 1998 г. №1007 «О погашении государственных краткосрочных бескупонных облигаций и облигаций федеральных займов с постоянным и переменным купонным доходом со сроками погашения до 31 декабря 1999 г. и выпущенных в обращение до 17 августа 1998 г.», вызвала крайне негативную реакцию инвесторов, которым удалось добиться согласия органов государственной власти на проведение переговоров. В течение осени 1998 г. возможные варианты схемы реструктуризации внутреннего долга Российской Федерации обсуждалась представителями Министерства финансов, Банка России и Московского клуба кредиторов. В конечном итоге основные условия реструктуризации были определены Распоряжением Правительства РФ от 12 декабря 1998 г. «О новации по государственным ценным бумагам», а также Положением Минфина РФ и Банка России от 21 декабря 1998 г. №№ 258, 375-Т «О порядке осуществления новации по государственным краткосрочным бескупонным облигациям и облигациям федеральных займов с постоянным и переменным купонным доходом со сроками погашения до 31 декабря 1999 г. и выпущенных в обращение до Заявления Правительства Российской Федерации и Центрального банка Российской Федерации от 17 августа 1998 г. путем замены по согласованию с их владельцами на новые обязательства и частичной выплатой денежных средств».
Сумма новых обязательств государства определялась путем дисконтирования номинальной стоимости облигаций со сроками погашения до 31 декабря 1999 г. исходя из доходности 50% годовых в период с 19 августа 1998 г. до даты погашения, ранее объявленной в условиях выпуска. При этом по облигациям федеральных займов с постоянным и переменным купонным доходом в состав дисконтируемых платежей включались суммы невыплаченных купонов. По необъявленным купонам ставка принималась равной 50% годовых. Облигации со сроками погашения, наступающими после 31 декабря 1999 г., в новации не участвовали и подлежали обслуживанию и погашению в соответствии с условиями выпуска.
Кредитные организации, профессиональные участники рынка ценных бумаг, а также органы государственной власти и местного самоуправления получили право обмена реструктурируемых облигаций на следующие инструменты:
облигации федерального займа с фиксированным купонным доходом (ОФЗ–ФД) по номиналу в размере 70% от расчетной суммы требований;
облигации федерального займа с нулевым купоном по номиналу в размере 20% от расчетной суммы требований;
денежные средства в размере 10% от расчетной суммы требований, выплачиваемые тремя равными частями. Первый платеж производился в момент осуществления новации, а вторая и третья части оформлялись бескупонными облигациями с датами погашения 24 марта и 16 июня 1999 г. и доходностью 30% годовых.
Для владельцев ГКО и ОФЗ, которые в соответствии с действующим законодательством были обязаны выполнять норматив вложения средств в государственные ценные бумаги, а также инвесторов-резидентов, не являющихся профессиональными участниками рынка ценных бумаг, был предусмотрен льготный механизм реструктуризации. Доля денежных средств, выплачиваемых им в ходе новации, увеличивалась до 30% от расчетной суммы требований (при этом доля ОФЗ–ФД уменьшалась до 50%). Наконец, обязательства государства по ГКО и ОФЗ перед физическими лицами и некоторыми льготными группами инвесторов55 подлежали исполнению в полном объеме и в сроки, установленные первоначальными условиями выпуска.
В ходе реструктуризации внутреннего государственного долга была осуществлена эмиссия 12 выпусков ОФЗ-ФД со сроками обращения от 4 до 5 лет, одного выпуска ОФЗ-ПД со сроком обращения 3 года и двух выпусков ГКО со сроками обращения 3 и 6 месяцев. Купонный доход по ОФЗ-ФД начисляется, начиная с 19 августа 1998 г., в размере 30% годовых в первый год обращения, 25% годовых во второй год обращения, 20% годовых в третий год обращения, 15% годовых в четвертый год обращения и 10% годовых в пятый год обращения. Начиная со второго купона выплаты купонных доходов производятся каждые три месяца. По новому выпуску ОФЗ–ПД 25030 был установлен нулевой купонный доход, однако его владельцы получили право на его использование для погашения просроченной задолженности по налогам в федеральный бюджет, образовавшейся по состоянию на 1 июля 1998 г., а также для оплаты участия в уставном капитале кредитных организаций.
15 января 1999 г. на рынке ГКО–ОФЗ были возобновлены вторичные торги. Первые заявки на участие в новации были удовлетворены 26 января 1999 г., и уже с 28 января в Торговой системе ММВБ стало возможным проведение операций с новыми выпусками ГКО и ОФЗ, размещенными в ходе новации. С момента возобновления вторичных торгов государственными облигациями Банк России ограничил максимальную доходность по ним уровнем 120% годовых. По мнению автора, это решение Банка России было вполне оправданным. В противном случае возможности рынка ГКО–ОФЗ могли бы быть использованы недобросовестными операторами, которые понесли наиболее существенные потери по итогам финансового кризиса, для перевода активов в другие структуры.
В первые месяцы 1999 г. нерезиденты не подавали заявок на участие в процедуре новации, что было вызвано отсутствием нормативных актов, регламентирующих порядок использования ими облигаций и денежных средств, полученных в результате реструктуризации. Лишь 23 марта 1999 г. этот порядок был определен Банком России.
Согласно принятым нормативным актам, покупка иностранной валюты нерезидентом за счет поступлений от продажи российских ценных бумаг, учитываемых на инвестиционном счете типа «С» (используемом нерезидентами при совершении операций с ГКО и ОФЗ), могла быть осуществлена только после предварительного депонирования денежных средств на транзитном счете в течение 365 дней.56 Вместе с тем нерезиденты получили возможность диверсифицировать свои активы, хранящиеся на инвестиционном счете, за счет приобретения акций и облигаций российских компаний, котируемых на ММВБ.57 Кроме того, было предусмотрено проведение Банком России периодических специальных аукционов по продаже иностранной валюты нерезидентам. Участие в данных аукционах позволяло репатриировать поступления от реструктурируемых портфелей без предварительного депонирования денежных средств на транзитном счете.58
По мнению автора, дискриминационный подход органов государственной власти Российской Федерации по отношению к иностранным инвесторам повлек за собой неоднозначные последствия. С одной стороны, введение жестких ограничений порядка вывода средств с рынка иностранными участниками повысило его инвестиционную привлекательность для российских операторов, поскольку оно позволило создать достаточно эффективный механизм защиты рынка от неблагоприятных воздействий мировых финансовых кризисов. С другой стороны, это решение нанесло дополнительный ущерб имиджу Российской Федерации как участника системы мировых финансовых рынков, что в будущем может отразиться на перспективах привлечения средств иностранных инвесторов при помощи рублевых инструментов.
30 апреля 1999 г. основной этап новации требований инвесторов к Российской Федерации по ГКО и ОФЗ был завершен. По его итогам российские инвесторы обменяли 95% совокупного портфеля активов, подлежащих реструктуризации, а иностранные инвесторы – 88.5%.59 Реструктуризация привела к сокращению объема рынка ГКО–ОФЗ с 380 до 250 млрд. руб. по номиналу60. В результате новации рынок ГКО–ОФЗ утратил доминирующее положение в системе российских финансовых рынков и прекратил свое существование в форме непрерывно расширяющейся пирамиды, вытесняющей все альтернативные инструменты инвестиций.
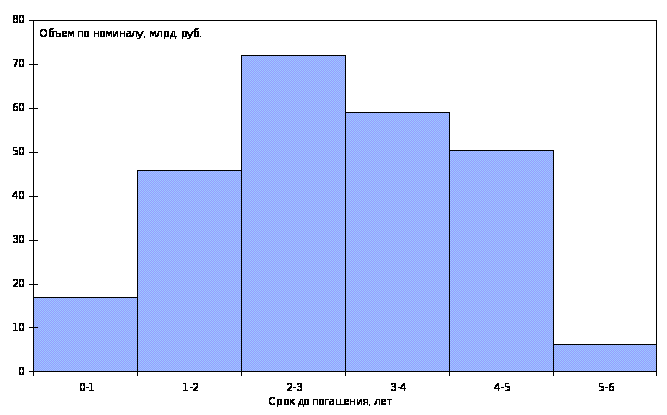
Рис.1.4.1. Распределение инструментов рынка ГКО–ОФЗ по сроку до погашения по состоянию на 07.05.1999.
Источник: расчеты автора по данным Банка России.
Новация вызвала качественное изменение структуры рынка государственных облигаций. По состоянию на 07.05.1999 средний срок до погашения инструментов рынка ГКО–ОФЗ, взвешенный по их объему в обращении, составил 2.9 года. При этом сектор краткосрочных инструментов, включающий облигации со сроком до погашения менее девяти месяцев, был представлен лишь одним выпуском ГКО 21133 со сроком обращения 40 дней, составляющим 2.96% от общего объема рынка.
По мнению диссертанта, структура рынка ГКО–ОФЗ, сложившаяся в результате новации, не отвечала потребностям инвесторов и тем самым тормозила темпы его восстановления. Мы считаем, что в ходе новации следовало бы выпустить в обращение больше краткосрочных инструментов с датами погашения в