Совершенствование управления инвестиционной привлекательностью предприятия на примере ОАО "Нижнекамскшина"
широта рынков сбыта;
наличие продукции, поставляемой на экспорт;
репутация предприятии, выражающаяся, в частности, в известности клиентов, пользующихся услугами предприятии.
Что же касается количественной оценки анализа деловой активности предприятия, то здесь могут быть рассмотрены:
степень выполнения плана по основным показателям, обеспечение заданных темпов их роста;
уровень эффективности использования ресурсов предприятия.
Основным оценочным показателем является объем реализации и прибыль. При этом наиболее эффективным является соотношение, когда темпы изменения балансовой прибыли выше темпов изменения выручки от реализации, а последнее выше темпов изменения основного капитала, то есть
ТР(ПБ) > ТР(V) > ТР(ОК) > 100%;
Эта зависимость означает, что:
экономический потенциал предприятия возрастает;
объём реализации возрастает более высокими темпами;
прибыль возрастает опережающими темпами.
Для реализации второго направления могут быть рассчитаны: выработка, фондоотдача, оборачиваемость производственных запасов, продолжительность операционного цикла, оборачиваемость авансированного капитала. [12, с.139]
К обобщающим показателям относятся показатель ресурсоотдачи и коэффициент устойчивости экономического роста.
Ресурсоотдача (коэффициент оборачиваемости основного капитала) – характеризует объём реализованной продукции на рубль средств, вложенных в деятельность предприятия. Рост этого показателя в динамике рассматривается как благоприятная тенденция.
Коэффициент устойчивости экономического роста – показывает, какими, в среднем, темпами может развиваться предприятие в дальнейшем (этот показатель – для характеристики акционерных компаний). [13, с.330]
Рентабельность – это относительный показатель, определяющий уровень доходности бизнеса. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.). Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или потребленными ресурсами. Эти показатели используют для оценки деятельности предприятия и как инструмент в инвестиционной политике.
Показатели рентабельности как основная характеристика доходности деятельности предприятия являются наиболее важными для инвесторов, так как характеризуют эффективность деятельности компании, а, следовательно, косвенно и доходность осуществленных инвестиций. Хотя для инвестора, безусловно, приоритетное значение имеют относительные показатели рентабельности, сам факт наличия у предприятия прибыли уже немаловажен.
Показатели рентабельности можно объединить в несколько групп:
показатели, характеризующие окупаемость издержек производства и инвестиционных проектов;
показатели, характеризующие рентабельность продаж;
показатели, характеризующие доходность капитала и его частей.
Рентабельность продукции (коэффициент окупаемости затрат) исчисляется путем отношения прибыли от реализации до выплаты процентов и налогов к сумме затрат по реализованной продукции.
Показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться по отдельным видам продукции и в целом по предприятию. При определении его уровня в целом по предприятию целесообразно учитывать не только реализационные, но и внереализационные доходы и расходы, относящиеся к основной деятельности.
Аналогичным образом определяется доходность инвестиционных проектов: полученная или ожидаемая сумма прибыли от инвестиционной деятельности относится к сумме инвестиционных затрат.
Рентабельность продаж (оборота) рассчитывается делением прибыли от реализации продукции, работ, услуг до выплаты процентов и налогов на сумму полученной выручки. Характеризует эффективность производственной и коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж. Этот показатель рассчитывается в целом по предприятию и отдельным видам продукции.
Рентабельность совокупного капитала исчисляется отношением брутто-прибыли до выплаты процентов и налогов к среднегодовой стоимости всего совокупного капитала.
Рентабельность (доходность) операционного капитала исчисляется отношением прибыли от операционной деятельности до выплаты процентов и налогов к среднегодовой сумме операционного капитала. Он характеризует доходность капитала, задействованного в операционном процессе. [14, с. 89]
В процессе анализа рентабельности предприятия следует изучить динамику перечисленных показателей рентабельности, выполнение плана по их уровню и провести межхозяйственные сравнения с предприятиями-конкурентами.
Согласно существующей методике, критерием оценки инвестиционной привлекательности заемщика является присвоенный на основании расчетов «класс заемщика», который в зависимости от номинальной величины характеризуется следующими оценками:
I класс - организации, чьи кредиты и обязательства подкреплены информацией, позволяющей быть уверенными в возврате кредитов и выполнении других обязательств в соответствии с договорами, с хорошим запасом на возможную ошибку;
II класс - организации, демонстрирующие некоторый уровень риска по задолженности и обязательствам и обнаруживающие определенную слабость финансовых показателей и кредитоспособности. Эти организации еще не рассматриваются как рискованные;
III класс - это
проблемные
организации.
Вряд ли существует
угроза
потери средств,
но полное получение
процентов,
выполнение
обязательств
представляется
сомнительным;
IV класс - это
организации
особого внимания,
т.к. имеется
риск
при взаимоотношениях
с ними. Организации,
которые могут
потерять
средства и
проценты даже
после мер к
оздоровлению
бизнеса;
V класс - организации высочайшего риска, практически неплатежеспособные.
Таким образом, все слагаемые анализа инвестиционной привлекательности предприятия можно разделить на три группы:
в первую очередь инвестора, обычно, интересует, что производится на предприятии, где оно расположено и насколько предприимчивы его руководители и персонал. Поэтому, исходными слагаемыми инвестиционной привлекательности являются продуктовое, кадровое и территориальное планирование;
финансовый анализ выделен как главное слагаемое анализа инвестиционной привлекательности предприятия, потому что, именно, в финансах предприятия, как в зеркале, отражаются главные результаты его деятельности (прибыльность, рентабельность), деловой активности (фондоотдача, оборачиваемость оборотных средств) и финансовой состоятельности (показатели ликвидности, обеспеченности собственными средствами);
инновационная, конверсионная и социальная привлекательность предприятия рассматриваются в качестве оценок перспективности его развития для инвесторов. Поэтому они выделены в отдельную группу. К этой же группе слагаемых можно отнести и приватизационную привлекательность, хотя по своей значимости и приоритетности она может быть отнесена и к первой группе. Итоговая рейтинговая оценка учитывает все важнейшие параметры (показатели) финансово-хозяйственной и производственной деятельности предприятия, т.е. хозяйственной активности в целом. При ее построении используются данные о производственном потенциале предприятия, рентабельности его продукции, эффективности использования производственных и финансовых ресурсов, состоянии и размещении средств, их источниках и другие показатели [7, с.28]. Количественная оценка инвестиционной привлекательности предприятия приведена в таблице 1.
Таблица 1 - Параметры инвестиционной привлекательности предприятия
| Параметр | Оценка уровня |
Балльная оценка |
Весовой коэффициент |
Итоговая балльная оценка |
| 1.Привлекательность продукции для потребителя | ||||
| 2.Кадровая привлекательность | ||||
| 3.Территориальная привлекательность | ||||
| 4.Финансовая привлекательность | ||||
| 5.Инновационная привлекательность | ||||
| 6.Социальная привлекательность | ||||
| Сумма баллов |
Каждый из критериев, приведенных в таблице 1, как-то: привлекательность продукции для потребителя, кадровая, территориальная, финансовая привлекательность и прочее оценены с помощью уровня привлекательности (А – высокий, В – средний, С – низкий). Каждому значению показателя присваивается определенная балльная оценка. Наибольший балл должен соответствовать самому благоприятному значению, наименьший балл - самому критическому. Шкала значений будет выглядеть следующим образом:
коэффициенты уровня А – 10 баллов;
коэффициенты уровня В – 6 баллов;
коэффициенты уровня С – 2 балла.
Максимальное значение шкалы - 60 баллов (10*6), где 10 - максимальный балл по рассчитанным коэффициентам каждой группы показателей; 6 - количество показателей, характеризующих инвестиционную привлекательность.
Минимальное значение шкалы - 12 баллов (2*6), где 2 - минимальный балл по рассчитанным коэффициентам каждой структурной группы; 6 - количество показателей, характеризующих инвестиционную привлекательность.
На основе данных рассуждений были определены пороговые значения бальной шкалы:
Уровень А – 49 – 60 баллов;
Уровень В – 28 – 49 балла;
Уровень С – 12 – 28 баллов.
В целях определения итогового уровня привлекательности хозяйствующего субъекта, каждой составляющей в зависимости от значимости присваиваются весовые коэффициенты.
Предлагаемая система показателей базируется на данных публичной отчетности предприятий. Это требование делает оценку массовой, позволяет контролировать изменения в финансовом состоянии предприятия всеми участниками экономического процесса.
1.3 Подходы к оценке инвестиционной привлекательности предприятия
Подход, основанный на оценке инвестиционной привлекательности предприятия, базируется на изучении количественных и качественных факторов, характеризующих инвестиционную привлекательность отдельных сегментов инвестиционного рынка.
В настоящее время в отечественной научной литературе наиболее полно разработаны вопросы оценки инвестиционной привлекательности регионов РФ и отраслей промышленности, привлекательности (эффективности) отдельных инвестиционных проектов и формирования инвестиционных ресурсов предприятия за счет различных внешних источников финансирования.
В тоже время ряд важнейших теоретических аспектов инвестиционной привлекательности предприятия нуждаются в дальнейшей разработке и практической реализации. В частности, не определены роль и место инвестиционной привлекательности предприятия как одного из элементов инвестиционного рынка страны, нет общепризнанного определения термина «инвестиционная привлекательность предприятия», отсутствует научно-обоснованная классификация инвестиционной привлекательности предприятия по различным признакам. Недостаточно освещены проблемы сближения взаимных интересов всех участников инвестиционного процесса с позиций их экономических предпочтений.
В открытой зарубежной литературе по инвестиционному менеджменту содержатся лишь теоретические аспекты организации инвестирования и технологий предприятий.
Практические же методики расчета инвестиционной привлекательности предприятий ведущих западных консультационных фирм и инвестиционных компаний считаются коммерческой тайной, широкому кругу отечественной научной общественности не доступны и не адаптированы к российским экономическим условиям.
Исключением является методика определения инвестиционной привлекательности предприятий, предложенная американской консалтинговой компанией McQuisney [27.С.85]. Методика заключается в следующем.
Для того чтобы получить надежную информацию для разработки инвестиционной политики, необходим системный подход к изучению конъюнктуры инвестиционного рынка, начиная с макроуровня (от инвестиционного климата государства) и заканчивая микроуровнем (оценкой инвестиционной привлекательности отдельного инвестиционного проекта).
Данная последовательность позволяет инвесторам решить проблему выбора именно таких предприятий, которые имеют лучшие перспективы развития в случае реализации предлагаемого инвестиционного проекта и могут обеспечить инвестору планируемую прибыль на вложенный капитал с учетом имеющихся рисков.
Сущность статистического подхода заключается в том, что на основе данных финансовой отчетности предприятия рассчитываются минимальный набор основных финансовых коэффициентов:
коэффициент соотношения заемных и собственных средств К1:
К1 = ЗК /СК, (1.4)
где ЗК – величина заемных средств;
СК – величина собственного капитала.
коэффициент текущей ликвидности К2 :
К2 = ОА/ КП, (1.5)
где ОА – величина оборотных активов;
КП – величина краткосрочных пассивов.
коэффициент оборачиваемости активов К3 :
К3 = В/ А сг., (1.6)
где В – выручка от продаж;
А сг. – среднегодовая балансовая величина активов.
рентабельность продаж по чистой прибыли Rпр :
Rпр. = Ппр. / В Ч 100%, (1.7)
где Ппр. – прибыль от продаж.
рентабельность собственного капитала по чистой прибыли Rск.:
Rск = Пч / СК. Ч 100%, (1.8)
где Пч – чистая прибыль предприятия;
Затем, с помощью метода экспертных оценок, выявляют общие важнейшие факторы инвестиционной привлекательности, характеризующие рыночное окружение и корпоративное управление.
Данная модель может быть использована как стратегическими, так и портфельными и финансовыми инвесторами.
Совокупность количественных и качественных факторов инвестиционной привлекательности предприятия представлена в таблице 2.
Таблица 2 - Факторы инвестиционной привлекательности предприятия
|
Финансовое состояние |
Рыночное окружение |
Корпоративное управление |
| 1 | 2 | 3 |
|
Коэффициент соотношения заемных и собственных средств |
Инвестиционный климат региона, вкотором находится предприятие |
Доля голосов, неподконтрольных менеджменту в уставном капитале общества |
|
Коэффициент текущей ликвидности |
Инвестиционная привлекательность отрасли, к которой принадлежит предприятие |
Доля государственной собственности в уставном капитале общества |
|
Коэффициент оборачиваемости активов |
Географический рынок сбыта продукции |
Доля акций в свободном обращении на вторичном рынке |
|
Стадия жизненного цикла основного вида продукции |
Размер вознаграждения членам совета директоров |
|
| Рентабельность собственного капитала по чистой прибыли |
Степень конкуренции на товарном рынке |
Финансовая прозрачность и раскрытие информации |
|
Рентабельность продаж по чистой прибыли |
Экологическая нагрузка на природную среду |
Соблюдение прав мелких акционеров по управлению предприятием |
|
Развитие транспорт ной инфраструктуры |
Дивидендные выплаты за последний финансовый год |
Затем каждому фактору, независимо от того является он количественным или качественным, присваивается соответствующая балловая оценка.
Абсолютные значения и балловая оценка факторов инвестиционной привлекательности предприятия приведена в таблице 3.
Таблица 3 - Балловая оценка факторов инвестиционной привлекательности
предприятия
| Фактор инвестиционной привлекательности | Абсолютное значение фактора |
Балловая оценка |
|
Коэффициент соотношения заемных и собственных средств |
от 0,2 до0,5 меньше 0,2 больше 0,5 |
3 2 1 |
| Коэффициент текущей ликвидности |
больше 1,7 от 1.2 до 1,7 меньше 1,2 |
3 2 1 |
|
Коэффициент оборачиваемости активов |
больше 0,6 от 0,4 до 0,6 меньше 0,4 |
3 2 1 |
|
Рентабельность собственного капитала по чистой прибыли |
больше 8 от 3 до 8 меньше 3 |
3 2 1 |
|
Рентабельность продаж по чистой прибыли |
больше 16 от 8 до 16 меньше 8 |
3 2 1 |
| Инвестиционный климат региона, в котором находится предприятие |
благоприятный неблагоприятный крайне неблагоприятный |
3 2 1 |
| Инвестиционная привлекательность отрасли, к которой принадлежит предприятие |
высокая (нефтедобывающая, нефтеперерабатывающая и др.) средняя (черная, цветная металлургия, химическая и др.) низкая (легкая, лесная и др.) |
3 2 1 |
| Стадия жизненного цикла основного вида продукции |
рост зрелость старение |
3 2 1 |
| Степень конкуренции на товарном рынке |
низкая средняя высокая |
3 2 1 |
|
Экологическая нагрузка на природную среду |
незначительная высокая разрушительная |
3 2 1 |
| Финансовая прозрачность и раскрытие информации |
раскрытие отчетности в СМИ и в Интернет информация раскрывается частично и не регулярно трудности в раскрытии информации |
3 2 |
| Соблюдение прав мелких акционеров по управлению предприятием |
Рассылка по почте уведомлений и документов для голосования на собрании акционеров Рассылка по почте уведомлений о собрании акционеров, но устав общества не допускает заочное голосование |
3 2 1 |
Далее рассчитывается интегральный коэффициент инвестиционной привлекательности предприятия (КИП) по следующей формуле:
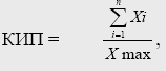
(1.9)
где i = 1, 2, 3 ... n - количество факторов (n = 19);
Хi - балловая оценка i-го фактора;
Хmax - максимальное возможное суммарное количество баллов.
В соответствии с критерием инвестиционной привлекательности возможна следующая классификация предприятий, предложенная консалтинговой компанией McQuisney [27.С.85], (см. рисунок 1).
По вертикали: ожидания инвесторами краткосрочного роста прибыли компании относительно конкурентов (наверху - высокие ожидания, внизу - низкие), по горизонтали: ожидания инвесторами долгосрочного роста прибыли компании относительно конкурентов (справа - высокие ожидания, слева - низкие).
| Спринтеры | Чемпионы мира |
| Бегуны не в форме | Марафонцы |
Рисунок 1 - Классификация предприятий по критерию
инвестиционной привлекательности
Согласно данной классификации, в «спринтеры» попадают компании, у которых инвесторы ожидают высокого темпа роста прибыли в краткосрочном плане. В «чемпионы мира»- компании, у которых ожидается высокий темп роста как в краткосрочном, так и в долгосрочном плане. В «марафонцы» - те, у кого ожидается высокий темп роста в долгосрочном плане. «Бегуны не в форме» - это те, у которых не ожидается высокий темп роста ни краткосрочном, ни в долгосрочном планах.
Соответственно, согласно рекомендациям компании McQuisney, менеджеры «чемпионов мира» должны прилагать максимум усилий, чтобы оправдать высокие ожидания инвесторов в краткосрочном и долгосрочном планах, т.е. поддерживать высокий темп роста в краткосрочном и долгосрочном планах. Менеджеры «спринтеров» должны прилагать максимум усилий, осуществляя инвестиции в долгосрочном плане, так как таким образом они могут повысить стоимость своих акций. Менеджеры «марафонцев» должны прилагать максимум усилий, чтобы убедить инвесторов, что они и в краткосрочном плане достойны внимания. В этот разряд попадают компании, которые в текущий момент, как правило, убыточны, зато могут стать прибыльными и захватить крупную долю рынка в будущем. Менеджеры таких компаний должны сосредоточиться не на инвестиционной политике в будущем, а на увеличении рентабельности и выходе на точку безубыточности в настоящем. Менеджеры «бегунов не в форме» должны реструктурировать свой бизнес, чтобы достичь краткосрочного роста и заложить основы для долгосрочного роста.
В процессе выбора инвестиционной политики, необходимо, прежде всего, использовать традиционные критерии оценки инвестиционных проектов. В случае если проект им удовлетворяет, необходимо проверить, как влияет реализация данного проекта на темпы роста прибыли предприятия. В случае если реализация данного проекта снижает темпы роста, проект должен быть отвергнут [17.С.45].
Итак, инвестирование представляет собой один из наиболее важных аспектов деятельности любого динамично развивающегося предприятия.
В инвестиционной деятельности используются общепринятые, единые для всех участников инвестиционного процесса термины и понятия. Сущность инвестиционной политики различные экономисты трактует его по-разному, но главная идея одна: инвестиционная политика необходима для повышения производственного потенциала.
Основной целью инвестиционной политики предприятия является создание оптимальных условий для вложения собственных и заемных финансовых и иных ресурсов, обеспечивающих возрастание доходов на вложенный капитал, для расширения экономической деятельности предприятия, создания лучших условий для победы в конкурентной борьбе.
В формировании инвестиционной политики предприятия можно выделить три этапа: на первом этапе определяют необходимость развития предприятия и экономически выгодные направления этого развития; на втором этапе осуществляется разработка инвестиционных проектов для реализации выбранных направлений развития предприятия; на третьем этапе происходит окончательный выбор экономически выгодного инвестиционного проекта, планируемого к реализации [10.С.33-34].
Принципы разработки инвестиционной политики:
правовой принцип (правовая защита инвестиций); принцип независимости и самостоятельности (свобода выбора инвестиционного проекта, его разработки и осуществления);
принцип системного подхода и принцип эффективности (выбор такого инвестиционного проекта, который обеспечивает наибольшую результативность).
Учет этих и других принципов позволяет избежать многих ошибок и просчетов при разработке инвестиционной политики предприятия.
На инвестиционную деятельность предприятия влияют внешние факторы: (темпы инфляции, наличие условий для привлечения иностранного капитала, уровень системного риска вложения инвестиций, нормативно-правовое обеспечение) и внутренние факторы (размеры предприятия, финансовое состояние, способы начисления амортизации).
Анализ инвестиционной политики предприятия будет проведен в следующей главе.
2 Оценка инвестиционной привлекательности предприятия на примере ОАО «Нижнекамскшина»
2.1 Общая характеристика ОАО «Нижнекамскшина»
Открытое акционерное общество ОАО «Нижнекамскшина»- это крупнейшее российское предприятие шинной промышленности. Практически каждая третья шина, выпущенная в России, изготовлена в Нижнекамске. Предприятие было создано в 1971 году как базовое производство шин для гигантов отечественной автомобильной индустрии - ВАЗа и КАМАЗа, а также для удовлетворения потребностей вторичного рынка в шинах легкового, грузового и сельскохозяйственного ассортиментов.
Предприятие способно выпускать более 120 типоразмеров шин для любых условий эксплуатации. В акционерном обществе не прекращается техническое перевооружение производства шин, что позволяет расширить ассортимент и повысить качество выпускаемой продукции с высокими потребительскими свойствами. Одними из перспективных направлений деятельности заводов акционерного общества ОАО «Нижнекамскшина» являются освоение и развитие производства цельнометаллокордных шин.
Признание ОАО «Нижнекамскшина» отечественными и зарубежными потребителями подтверждается российскими и международными наградами за качество продукции. Так, по итогам седьмого Всероссийского конкурса «1000 лучших предприятий и организаций России-2006» ОАО «Нижнекамскшина» удостоено медали «За эффективную деятельность, высокие достижения и стабильную работу».
Действенность системы контроля качества подтверждена сертификатом соответствия системы качества Международному стандарту ИСО 9001:2000.
Получен сертификат соответствия СЭМ применительно к проектированию и производству шин для различных видов транспорта и сельскохозяйственной техники требованиям международного стандарта ИСО 14001:2004. Сертификат является признанием огромной работы, которую ОАО «Нижнекамскшина» проводит в области охраны окружающей среды и обеспечения экологической безопасности.
Открытое акционерное общество «Нижнекамскшина» – крупнейшее предприятие в шинной отрасли России и СНГ. В рейтинге мировых шинных компаний «Нижнекамскшина» занимает 20-е место среди 98 компаний.
ОАО «Нижнекамскшина» интегрировано в состав нефтехимического бизнес-направления ОАО «Татнефть» – ООО «Управляющая компания «Татнефть-Нефтехим», структура корпорации представлена в Приложении А.
ОАО "Татнефть" вошло в шинный бизнес 10 лет назад - в 2000 году, когда компания приобрела акции предприятия у Правительства Татарстана. Общий объем инвестиций ОАО «Татнефти» в развитие ОАО "Нижнекамскшина" составил около 30 млрд. рублей. Первым значимым проектом в этой программе стало производство высокоэффективных радиальных легковых шин под новым брендом "KАМА-EURO".
К началу 2008 года объем производства на ОАО "Нижнекамскшина" по сравнению с 1999 годом вырос в полтора раза до 12,5 млн. шин в год. Несмотря на мировой кризис, доля продукции камского завода в общем объеме выпуска шин отечественными производителями выросла до 41%. Это произошло благодаря увеличению доли инновационной продукции на ОАО "Нижнекамскшина" в 2009 году до 36% в общем объеме производства.
Новым этапом инвестирования стал пуск в эксплуатацию в декабре 2009 года завода цельнометаллокордных шин. Этот проект можно назвать инновационным прорывом в рамках всей страны, так как подобное производство на территории России в полном объеме не реализовано ни одним из отечественных производителей автошин.
Проектная мощность завода, строительство которого началось в 2007 году – 1,2 млн. ЦМК-шин в год. Новое производство позволит создать почти 900 новых рабочих мест и 1 700 в смежных отраслях. Производительность труда здесь в 1,4 раза выше существующего производства на Заводе Грузовых Шин. Достигнуто это за счет высокой автоматизации основных этапов производства. В частности, процессы развески ингредиентов и резиносмешения полностью автоматизированы, на каждом этапе ее производства специальные аппараты проводят контроль качества. Шины проходят несколько этапов контроля качества – визуальный, рентген-контроль, проверка силовой неоднородности и геометрии шин. Таким образом, весь комплекс мер по внутризаводскому контролю качества позволяет вывести в продажу надежную и проверенную продукцию.
Завод ЦМК-шин - это первое производство в России, полностью соответствующее мировым стандартам, являясь примером эффективного международного сотрудничества в области передовых технологий, которое вывело Нижнекамский завод в лидеры шинной отрасли страны. В результате в Татарстане появляется уникальное производство мощностью до 1,2 млн. штук шин в год, выпускающее продукцию 11 типоразмеров по технологиям Continental. Выход на проектную мощность предполагается в 2011 году.
Один из стратегических партнеров нефтехимического холдинга "Татнефти" - ОАО "КАМАЗ" проявил большую заинтересованность в нижнекамском цельнометаллокорде. Причем в 2010 году автогигант планирует полностью перевести свои большегрузы на ЦМК-шины, и для первичной комплектации ему необходимо более 300 тыс. штук в год.
Финансовая деятельность исследуемого предприятия ОАО «Нижнекамскшина» направлена на расширение рынка сбыта продукции и получения выручки и прибыли, для обеспечения стабильного финансового состояния предприятия. Использование финансовых результатов основывается на расчете финансовых потребностей на планируемый год.
Финансовый анализ является существенным элементом финансового менеджмента и аудита в ОАО «Нижнекамскшина». Практически все пользователи финансовых отчетов предприятий используют методы финансового анализа для принятия решений по оптимизации своих интересов.
Собственники анализируют финансовые отчеты для повышения доходности капитала, обеспечения стабильности повышения фирмы. Кредиторы и инвесторы анализируют финансовые отчеты, чтобы минимизировать свои риски по займам и вкладам.
Методика финансового анализа нужна для обоснованного выбора