Совершенствование управления инвестиционной привлекательностью предприятия на примере ОАО "Нижнекамскшина"
Источники финансирования инвестиционного проекта по производству ЦКМ-шин в ОАО «Нижнекамскшина» указаны в таблице 12.
Таблица 12 - Источники финансирования инвестиционного проекта по производству ЦКМ-шин в ОАО «Нижнекамскшина», млн.руб.
| Наименование показателей | Всего | 2007 год | 2008 год | 2009год |
| Собственные средства | 3500,0 | 1400,0 | 1100,0 | 1000,0 |
| Возвратные, платные средства ,в т.ч. : | 13500,0 | 5400,0 | 4580,0 | 3520,0 |
| Кредит из бюджета развития РФ | 3000,0 | 1200,0 | 1040,0 | 760,0 |
| Кредит из бюджета развития РТ | 3000,0 | 1200,0 | 1040,0 | 760,0 |
| Инвестиционный кредит ОАО «Татнефть» | 7500,0 | 3000,0 | 2500,0 | 2000,0 |
| Всего финансовых средств на проект | 17000,0 | 6800,0 | 5680,0 | 4520,0 |
Начало выплаты процентов с погашением долга – четвертый год реализации проекта. Срок погашения задолженности по кредитам – 4 года. Общий срок кредитования – 6 лет. Методика расчета показателей экономической эффективности инвестиционного проекта, основанных на дисконтировании была рассмотрена в теоретической части дипломной работы (раздел 1.3).
Здесь рассчитаем эти показатели для инвестиционного проекта по производству ЦМК-шин в ОАО «Нижнекамскшина», исходя из того, что ожидаемые денежные поступления от проекта составляют 2000млн руб. в год.; прирост прибыли ожидается в размере 850 млн.руб.
Рассчитаем показатель чистой текущей стоимости проекта (NPV) по годам до того момента пока значение показателя не станет положительным, т.е. до года, когда проект начнет окупаться:
Расчёт производим при r = 10 %.
NPV2007 = – 6109,0 млн.руб.; NPV2008 = –1108,7 млн.руб.;
NPV2009 = –15210,0 млн.руб.; NPV2010 = –14667,0 млн.руб.;
NPV2011 = –12183,0 млн.руб.; NPV2012 = –9480,6 млн.руб.;
NPV2013 = –6707,1млн.руб.; NPV2014= –3398,7 млн.руб.;
NPV2015 = 156,8 млн.руб.
Таким образом, проект начнёт окупаться только через девять лет.
Рассчитаем простой срок окупаемости проекта РI по формуле (2.1):
РI=IC/CF, (2.1)
где IC–первоначальные инвестиции, млн.руб.,
CF–среднегодовая сумма денежных поступлений от реализации инвестиционного проекта.
РI=17000/ 2000=8,5 (лет),
т.е. простой срок окупаемости проекта составляет 8,5 лет.
Далее определим бухгалтерскую рентабельность инвестиций (индекс доходности) ROI по формуле (2.2):
ROI= П/ IC , (2.2)
где П – предполагаемая среднегодовая величина прибыли.
ROI=850/17000=0,15;
т.е. рентабельность инвестирования в данный проект составит 15%.
Необходимо учесть, что рентабельность инвестиций не может отразить реальной доходности инвестирования, т.к. данный проект носит долгосрочный характер, поэтому прогнозы доходов и затрат являются очень приблизительными, особенно в условиях нестабильной экономики. Полученные данные сводим в таблицу 13.
Таблица 13 - Характеристика инвестиционного проекта по производству
ЦМК- шин в ОАО «Нижнекамскшина», млн. руб.
| Наименова-ние показателей | 2007 год | 2008 год | 2009 год | 2010 год | 2011 год | 2012 год | 2013 год | 2014 год | 2015 год | 2016 год |
| Объем инвестиций | 2,0 | 6,0 | 4,0 | 3,4 | 2,1 | 1,6 | – | – | – | – |
|
Чистая текущая стоимость проекта(NPV),при r =0,1 |
-6109,0 | -1087 | -1521 | -1466,7 | -1350 | -1218 | -948,1 | 2156 | 3399 | 6700 |
|
Срок окупаемости простой |
8 лет 5 меся-цев | |||||||||
|
Срок окупаемости с учетом дисконтирова ния |
9 лет | |||||||||
|
Внутренняя норма рентабельности |
0,12 | |||||||||
|
Рентабельность инвестиций |
1,5 |
Проведенные показатели выступают в роли необходимых критериев, на основе которых участники проекта могут оценить инвестиционную привлекательность вложений в производство ЦМК-шин в ОАО «Нижнекамскшина». На рисунке 6 в графическом виде показаны основные характеристики проекта.
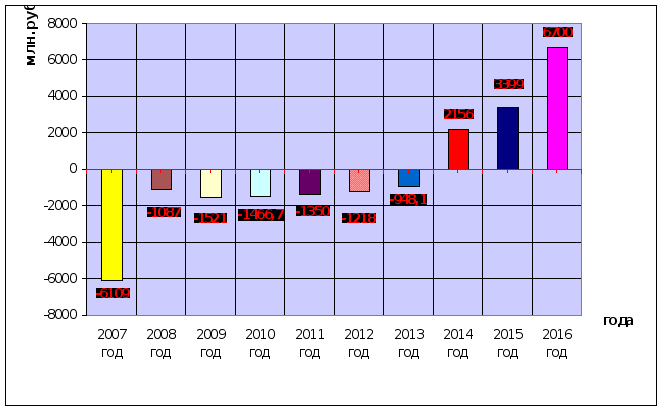
Рисунок 6 - Финансовый профиль инвестиционного проекта по производству ЦМК-шин в ОАО «Нижнекамскшина»
Таким образом, проект соответствует, во-первых, стратегии развития компании, во-вторых – ее технической политике, требованиям в области промышленной безопасности и экологии, и, в-третьих, проект соответствует главным требованиям к показателям инвестиционной привлекательности: NPV > 0, IRR – не меньше 12%, рассчитанных по ставке дисконтирования 10%. Исходя из этих показателей Совет директоров УК «Татнефть-Нефтехим» принял решение об экономической целесообразности размещения нового завода по производству цельнометаллокордных шин (ЦМК-шин) мощностью 1,2 миллиона штук в год на территории ОАО «Нижнекамскшина».3 Совершенствование управления инвестиционной привлекательностью предприятия на примере ОАО «Нижнекамскшина»
3.1 Пути повышения инвестиционной привлекательности предприятия
Отрицательная динамика основных макроэкономических показателей, низкие темпы научно-технического прогресса, частые колебания конъюнктуры инвестиционного рынка, непостоянство государственной инвестиционной политики и форм регулирования инвестиционной деятельности не позволяют сегодня эффективно управлять инвестициями на отечественных предприятиях на основе лишь ранее накопленного опыта и традиционных методов [41.С.12].
Многие проблемы формирования инвестиционного процесса обусловлены отсутствием четко разработанной системы принципов инвестиционной политики, которая бы способствовала формированию благоприятного инвестиционного климата в России. Такая система призвана обеспечивать единство инвестиционного пространства на всей территории России, то есть обеспечивать свободное перемещение финансового капитала, инвестиционных товаров и строительных услуг. Она должна создавать единство условий экономического и правового регулирования инвестиционной деятельности, ее информационного обеспечения.
Сегодня эффективность инвестиционной деятельности промышленного предприятия в значительной степени зависит от организации управления инвестиционной деятельностью в компании. Принятие решений об инвестициях является наиболее сложной и важной задачей управления, в связи с чем возникает необходимость интеграции деятельности всех участников процесса управления инвестиционной деятельностью компании, которую возможно реализовать только через единую структуру управления инвестициями в рамках существующей организационной структуры управления [48.С.127].
Повышение инвестиционной деятельности компании возможно через повышение эффективности реальных инвестиций, которая формируется на двух основных стадиях - обоснования или разработки инвестиционного проекта, и реализации проекта, но реально проявляется эффективность инвестиций только на стадии функционирования будущего проекта компании.
Повышение эффективности инвестиционной деятельности на стадии разработки инвестиционного проекта может быть достигнуто, по нашему мнению, за счет сокращения срока проектирования; включение в проект прогрессивных форм реализации проекта; широкого применения там, где это возможно и целесообразно, таких типовых проектов, которые уже оправдали себя на практике, что позволит в значительной мере снизить затраты на проектирование, а также резко уменьшить риски; применение в проектах самых передовых технологий с учетом отечественных и зарубежных достижений; оснащения проектного отдела компании системами автоматизированного проектирования; повышения общего технического уровня проектирования.
В ОАО «Нижнекамскшина», как одной из крупнейших компаний шинной отрасли, давно назрела необходимость в построении качественной системы управления инвестиционной деятельностью. Структурировать и оптимизировать процесс управления позволяет система бюджетирования. При этом основной акцент, как мы считаем, необходимо сделать на том, что система бюджетирования должна строиться по проектному принципу, т. е управление инвестиционной деятельностью ОАО «Нижнекамскшина», должно быть построено на четком регламенте и корпоративном документообороте, только при этом может быть обеспечена эффективность управления.
Для проведения данных процедур на предприятии создан Инвестиционный комитет совместно c Управлением инвестициями УК ОАО «Татнефть». Управление инвестиционными проектами основывается на обеспечении стандарта процедур рассмотрения, экспертизы, системы оценки рисков и принятия решений.
На основе выдвинутых предложений нами разработано следующее возможное построение службы управления инвестиционной деятельностью в ОАО «Нижнекамскшина» (рисунок 7).
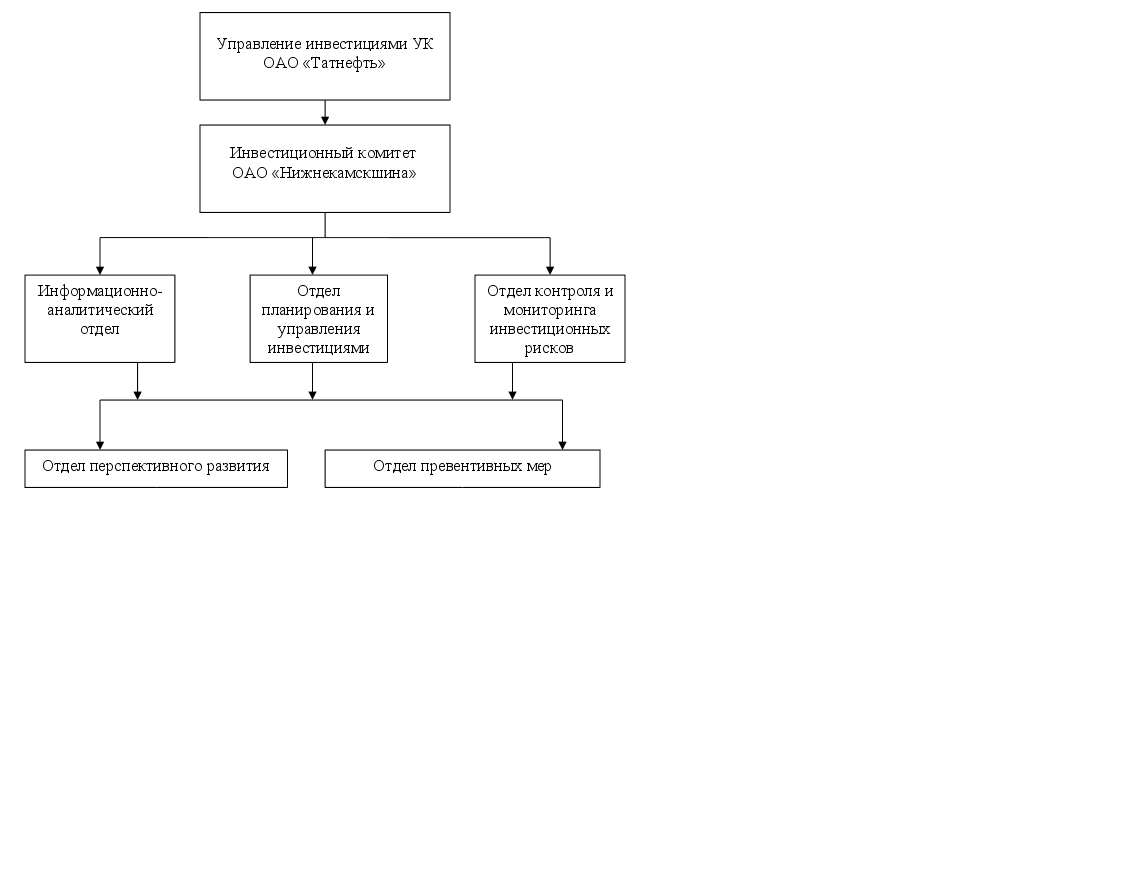
Рисунок 7 - Предлагаемая структура службы управления инвестиционной деятельностью в ОАО «Нижнекамскшина»
Каждый инвестиционный проект должен проходить индивидуальную процедуру технического, геологического, экономического обоснования с экспертным заключением специалистов компании о производственной целесообразности и инвестиционной привлекательности.
В рамках процесса совершенствования инвестиционной политики регламент взаимодействия участников инвестиционного процесса должен формироваться на принципах сквозного планирования инвестиционных проектов.
Ключевыми моментами такого подхода являются следующие:
инвестиционная программа определяется как набор инвестиционных проектов, принятых к реализации. Инвестиционные проекты принимаются к реализации в составе инвестиционной программы один раз вне зависимости от их длительности;
процесс постановки инвестиционной задачи должен быть отделен от процесса выбора ее оптимального решения, это позволит снизить инвестиционные риски и повысить эффективность инвестиционной деятельности;
мероприятия, которые невозможно или нецелесообразно выделять в отдельный инвестиционный проект необходимо объединять в интервальные инвестиционные проекты со сроком реализации на планируемый период.
Планирование и контроль как затрат, так и объемов финансирования по инвестиционной программе мы предлагаем осуществлять в рамках бюджетного процесса и финансового плана УК ОАО «Татнефть».
Использование принципов сквозного планирования при формировании и реализации инвестиционных проектов позволит, как мы считаем, повысить эффективность инвестиционной политики ОАО «Нижнекамскшина» и обеспечить системную взаимосвязь инвестиционной программы со стратегической программой УК ОАО «Татнефть», а так же прозрачный контроль за степенью достижения целевых инвестиционных задач.
Также, по нашему мнению, необходимо разработать и использовать метод постинвестиционного мониторинга эффектов по инвестиционным проектам, внедрить современные информационные технологии проектного управления, провести обучение и сертификацию персонала финансово-инвестиционных служб ОАО «Нижнекамскшина» по международным стандартам управления проектами.
Четкая регламентация и информационная поддержка процесса принятия решений при распределении инвестиционных ресурсов позволит усилить целевой характер вложений и обеспечить эффективное финансирование тех проектов, которые направлены на достижение стратегических целей компании.
Для повышения качества работы по управлению инвестиционной политикой необходимо автоматизировать процессы инвестиционной деятельности. Внедрение автоматизации способно решить ряд проблем, связанных с упрощением системы управления финансово-хозяйственной деятельностью предприятия в целом, а также с упрощением процесса управления инвестиционной деятельностью в частности.
Уже сегодня в ОАО «Нижнекамскшина» при формировании инвестиционного портфеля активно используются информационные технологии и программные продукты от мировых лидеров в вопросах управления инвестиционными проектами.
Система управления инвестициями на базе mySAP ERP 2005 обеспечивает интегрированный контроль всех этапов планирования инвестиционной программы: от заявки структурным подразделением до инвестирования по основным направлениям инвестиционной деятельности. Это позволяет оперативно получать информацию по плановым и фактическим показателям каждого проекта и исполнению инвестиционной программы в целом, быстро реагировать на изменения в проектах в процессе их реализации.
Начата работа по внедрению программного обеспечения компании «Шлюмберже», позволяющая перейти на комплексный подход к оценке эффективности проектов, проводить оценку не только предстоящих капитальных вложений, но и инвестиционной стратегии в целом с оценкой рисков и анализом чувствительности проектов при построении дерева решений.
В целях контроля и минимизации инвестиционных рисков, по нашему мнению, по каждому проекту должна разрабатываться карта рисков с описанием возможных геологических, производственных, финансово-экономических, правовых, земельно-имущественных и других факторов, способных негативно повлиять на эффективность инвестиционных вложений.
Мониторинг реализуемых проектов необходимо осуществлять на всех этапах инвестиционного и эксплуатационного периодов до завершения срока их окупаемости.
Осуществление намеченных мероприятий должно привести, как мы считаем, к улучшению инвестиционной политики на анализируемом предприятии.
Но, заместитель директора УК ОАО «Татнефть» по развитию производств Закир Файрузов в интервью еженедельнику «где Деньги?» от 10.11.2009 г. заявил, что «…реализации инвестпрограмм, осуществляемых отечественными шинниками, может помешать активная экспансия на внутренний рынок зарубежных производителей шин. Прогнозы аналитиков оценивают потери российских производителей за год в объеме свыше 10 млн. шин на общую сумму $400 млн. Причем речь идет, в первую очередь, не об известных брендах, а о сегменте дешевых импортных шин и продукции, бывшей в употреблении.
Так, по данным Discovery Research, в результате кризиса и иностранной экспансии производство совокупного выпуска шин в России за первое полугодие 2009 года по сравнению с тем же периодом 2008 года сократилось практически в два раза - до немногим более 12 млн. штук» [32.С.43].
Поэтому важнейшим условием и гарантом осуществления эффективной инвестиционной политики шинного комплекса «Татнефти», является выдвижение на правительственный уровень предложений по урегулированию сложившейся ситуации.
К ним относятся меры по таможенному регулированию импорта шин в РФ, сохранению производственно-промышленного персонала на существующих заводах, создание условий для окупаемости вложений в крупные инвестпроекты и т.д.
По подсчетам шинников, повышение импортных пошлин до 25% (по сравнению с существующими 15%) будет лишь стимулировать локализацию иностранных производителей на территории России. Таким образом, уже в течение 3-5 лет эта мера смогла бы привести к заметному сокращению импорта грузовых шин в Россию. А это сыграло бы положительную роль в развитии экономики, экологии страны, а также в безопасности дорожного движения.
При этом компания добивается изменения условий госзакупок шин, чтобы исключить возможность заключения госконтрактов, предполагающих поставки из-за рубежа продукции, имеющей отечественные аналоги. С предложением о введении подобных мер УК ОАО «Татнефть» обратилась в Госдуму.
Казалось бы, преимущества новой продукции, которая уже в 2010г. начнет выпускать ОАО «Нижнекамскшина», позволяют не беспокоиться за ее будущее. Однако организаторы проекта уверены: без господдержки в шинной отрасли даже самый продвинутый и инновационный продукт не завоюет рынок, наводненный товаром, продаваемым по демпинговым ценам. При этом эксперты УК ОАО «Татнефть» сходятся во мнении, что иностранцы демпингуют временно. Задушив же отечественного производителя, они, скорее всего, существенно поднимут цены.
Таким образом, совершенствование инвестиционной политики отечественных предприятий, в том числе ОАО «Нижнекамскшина» является многофакторной проблемой и должна решаться по многим направлениям одновременно.
3.2 Совершенствование механизмов отбора инвестиционных проектов на предприятии
Оценка и выбор высокоэффективных инвестиционных проектов является главным условием осуществления современной инвестиционной политики. В конечном счете, эффективность инвестиционной политики и темпы роста экономики в значительной мере определяются совершенством системы отбора инвестиционных проектов к реализации, адаптацией ее к существующим и сменяющимся во времени условиям функционирования экономики
В системе управления реальными инвестициями отбор эффективных инвестиционных проектов представляет собой один из наиболее ответственных этапов. От того, насколько качественно проведён этот отбор, зависят сроки возврата вложенного капитала, варианты альтернативного его использования, дополнительно генерируемый поток прибыли предприятия в предстоящем периоде.
Применение традиционных методов экономической оценки связано с рядом допущений. Например, метод NPV предполагает, что структура и стоимость капитала фирмы не изменяются в течение всего жизненного цикла инвестиционного проекта. Однако на практике это предложение часто не выполняется.
Сильные ограничения, связанные с использованием для оценки учетных показателей (бухгалтерской прибыли, рентабельности и др.), также обуславливают необходимость их совершенствования для оценки эффективности инвестиций.
Компаниям рекомендуется учитывать влияние так называемого налогового щита, как одно из направлений совершенствования отбора инвестиционных проектов. Он представляет собой уменьшение размера налоговых обязательств компании, вызванное увеличением затрат, подлежащих вычету из облагаемого дохода. Эффект налогового щита возникает при финансировании за счет привлеченных кредитов. В современном экономическом анализе этот метод известен как «метод APV». Он был предложен С. Майерсом.
Основная идея этого метода заключается в разделении денежного потока проекта на две составляющие: реальный денежный поток, т. е. непосредственно связанный с операционной деятельностью проекта, и «сторонние эффекты», или денежный поток, связанный с финансовой политикой фирмы. Основным сторонним эффектом и является налоговый щит (tax shield). Поскольку процентные платежи не подлежат налогообложению, использование заемного капитала снижает налоговые издержки и таким образом увеличивает свободные денежные потоки от проекта.
Определим эффект налогового щита для инвестиционного проекта по производству ЦМК-шины ОАО «Нижнекамскшина».
Ранее в данной дипломной работе (см. главу 2) была рассчитана величина чистой дисконтированной стоимости инвестиционного проекта: она составила 156,8 млн. руб. Финансирование проекта осуществляется из собственных средств предприятия в размере 3500,0 млн.руб., и за счет заемных (возвратных) ресурсов в размере 13500 млн.руб. под 10% годовых (таблица 7).
Начало выплаты процентов с погашением долга – четвертый год реализации проекта. Срок погашения задолженности по кредитам – 4 года. Общий срок кредитования – 6 лет. Стоимость собственного капитала была принята равной 10% (с учетом прогнозируемой инфляции на уровне 8,0%).
Обслуживание кредита обходится предприятию в 1350 млн. руб. (13500*0,01), за весь срок кредитования это составит 8100 млн.руб. (1359*6), но т.к. по условию договора ОАО «Нижнекамскшина» будет погашать кредиты в течении 4 лет, то ежегодные платежи составят 2025млн.руб. (8100/4). Поскольку проценты по кредитам подлежат вычету из налогооблагаемого дохода, то при ставке налога на прибыль 24% предприятие сэкономит на налоговых выплатах 1944млн.руб. (8100*0,24). $720 в год (24% от $3 тыс.). Это и есть налоговый щит.
Рассчитаем его приведенная стоимость PV:
PV=1944/1,1+1944/1,12+1944/1,13+1944/1,14=6042,98(млн.руб.).
Соответственно, величина NPV инвестиционного проекта производства ЦМК-шин для проекта ОАО «Нижнекамскшина» с учетом эффекта налогового щита составляет 6199,78млн.руб. (156,8+6042,98).
Таким образом, использование метода APV для отбора инвестиционных проектов позволяет предприятиям разделить денежные потоки инвестиционного проекта и провести их оценку раздельным дисконтированием с использованием соответствующих ставок. Появляется также возможность проанализировать различные источники создания стоимости проекта.
Другие направления совершенствования механизма отбора инвестиционных проектов, предложенные нами:
Установить определенную очередность анализа проектов. Первоначально необходимо оценивать проект на предмет соответствия стратегии развития компании, технической политике, требованиям в области промышленной безопасности и экологии.
Затем рассматривать показатели экономической эффективности проекта. Требования к доходности должен устанавливать собственник компании и пересмотреть их можно, лишь, если изменятся макроэкономические условия, либо если в течение длительного времени подавляющее большинство проектов не соответствуют заданной «планке».
Рассматривать лишь те проекты, которые обеспечивают определенный уровень доходности, исключением могут быть статусные или социальные объекты.
Если проект небольшой (сумма проекта составляет до $1 млн.), а объединить с другими проектами его невозможно, то не принимать его, даже если проект соответствует уровню доходности. Ведь менеджменту пришлось бы тратить время на его обслуживание вне связи с другими проектами, что нерационально.
С целью создания единого алгоритма отбора инвестиционных проектов и повышения эффективности инвестиционных программ, необходимо разработать регламентирующие деятельность документы (регламенты взаимоотношений между подразделениями предприятия и комплекса по вопросам управления инвестициями и другие инструкции, положения, регламент).
Разработать и применять «Карту рисков проекта», в которой оценивать риски проектов по балловой системе. Проекты, не прошедшие экспертизу по карте рисков, исключать из проекта инвестиционной программы.
Назначать кураторов инвестиционных проектов, которые получают возможность выносить вопросы, связанные с исполнением инвестиционных проекта на рассмотрение Инвестиционного комитета ОАО «Нижнекамскшина».
По каждому инвестиционному проекту необходимо проводить индивидуальную процедуру технического, технологического и финансово-экономического обоснования с экспертным заключением специалистов УК ОАО «Татнефть» об инвестиционной привлекательности (целесообразности) и доходности проекта. По инвестиционным проектам стоимостью более 1 млрд. руб., а также по проектам с участием источников, привлекаемых у ОАО «Татнефть», проводить дополнительную экспертизу в Управлении инвестиций ОАО «Татнефть».
Подрядчиков и поставщиков по инвестиционным проектам необходимо определять на основании тендерного отбора. Финансирование проектов осуществлять в пределах выделенных лимитов.
Мониторинг реализуемых проектов необходимо вести по основным показателям на всех этапах инвестиционного и постинвестиционного периодов.
Предлагаемый нами алгоритм отбора инвестиционных проектов для ОАО «Нижнекамскшина» представлен на рисунке в Приложении Б.
Четкая реализация предложенного алгоритма отбора инвестиционных проектов позволит обеспечить прозрачность каждой этапа управления инвестициями, определит и закрепит четкую субъектную структуру полномочий и ответственности за эффективность планирования и реализации проектов предприятия.
В условиях кризисной экономики управление инвестиционной деятельностью в ОАО «Нижнекамскшина» должно вестись в условиях повышения требований к успешности и эффективности инвестиционных проектов.
Таким образом, подводя итог рассмотрению проблемы совершенствования управления инвестиционной политикой, можно отметить, что в системе управления реальными инвестициями отбор эффективных инвестиционных проектов представляет собой один из наиболее ответственных этапов.
Решения о выборе проектов и структуре распределения средств принимаются на основании приоритетов, установленных инвестиционной политикой на текущий период.
Применение действующих методов оценки эффективности инвестиционных проектов (простых и дисконтированных) всегда связано с рядом допущений, однако на практике эти предположения часто не выполняются. В связи с этим необходим поиск альтернативных методов, позволяющих в той или иной степени решать выявленные проблемы.
Любое предприятие самостоятельно формирует систему критериев для отбора привлекательных инвестиционных проектов, руководствуясь приоритетами корпоративной инвестиционной политики, получении конкурентных преимуществ.
Исходя из этого, нами были разработаны предложения по совершенствованию механизма отбора инвестиционных проектов для внедрения в ОАО «Нижнекамскшина». Использования предложенного алгоритма позволит обеспечить отбор эффективных инвестиционных проектов с учетом рисков и дать объективную оценку инвестиционного потенциала предприятия.
Заключение
Теоретические и методологические исследования в области инвестиционной привлекательности предприятия, а также их апробирование на примере конкретного предприятия ОАО «Нижнекамскшина», позволили сделать ряд следующих выводов.
Улучшение инвестиционного климата является приоритетной задачей, осуществить которую можно, лишь грамотно управляя процессом повышения инвестиционной привлекательности всех сегментов инвестиционного рынка и, прежде всего, предприятий.
Для всех предприятий, но особенно тех, что относительно благополучны и вполне успешно решают проблему развития собственного производства, весьма острой остается проблема дефицита собственных инвестиционных средств. Проблема нехватки ресурсов решается при помощи заемного финансирования: единовременного кредита, синдицированного кредита, облигационного займа, выпуска векселей.
Основной целью повышения инвестиционной привлекательности предприятия является создание оптимальных условий для вложения собственных и заемных финансовых и иных ресурсов, обеспечивающих возрастание доходов на вложенный капитал, для расширения экономической деятельности предприятия, создания лучших условий для победы в конкурентной борьбе.
В формировании инвестиционной привлекательности предприятия можно выделить три этапа: на первом этапе определяют необходимость развития предприятия и экономически выгодные направления этого развития; на втором этапе осуществляется разработка инвестиционных проектов для реализации выбранных направлений развития предприятия; на третьем этапе происходит окончательный выбор экономически выгодного инвестиционного проекта, планируемого к реализации
В работе была проанализирована инвестиционная привлекательность крупного российского предприятия шинной промышленности - Открытого акционерного общества «Нижнекамскшина».
К началу 2008 года объем производства на ОАО "Нижнекамскшина" по сравнению с 1999 годом вырос в полтора раза до 12,5 млн. шин в год. Несмотря на мировой кризис, доля продукции камского завода в общем объеме выпуска шин отечественными производителями выросла до 41%. Это произошло благодаря увеличению доли инновационной продукции на ОАО "Нижнекамскшина" в 2009 году до 36% в общем объеме производства.
Новым этапом инвестирования стал пуск в эксплуатацию в декабре 2009 года завода цельнометаллокордных шин. Этот проект можно назвать инновационным прорывом в рамках всей страны, так как подобное производство на территории России в полном объеме не реализовано ни одним из отечественных производителей автошин.
Планы завода на дальнейшее поступательное развитие во многом связаны с тем, что в 2000 году госпакет акций предприятия (более контрольного) был передан в распоряжение УК ОАО «Татнефть». Таким образом, ОАО «Нижнекамскшина» обеспечена финансовой поддержкой и сырьем в составе единого республиканского нефтехимического комплекса. Более половины продукции поставляется автомобильным заводам — АвтоВАЗу, КамАЗу, УАЗу и другим. Для внедрения высокотехнологичных и прогрессивных технологий производства ОАО «Нижнекамскшина» ежегодно наращивает объемы капитальных вложений и стремится к построению эффективной системы управления инвестиционной политикой.
Инвестиционная деятельность ОАО «Нижнекамскшина» направлена на улучшение действующего производства и освоение новых производств конкурентоспособных шин с целью обеспечения потребности существующих на территории Российской Федерации и Республики Татарстан автосборочных производств и вторичного рынка шин.
Инвестиционная политика ОАО «Нижнекамскшина» включает набор объектов инвестирования, связанных с последовательным и комплексным развитием предприятия в соответствии с выбранной стратегией.
Однако анализ существующей системы управления инвестициями позволил вывить, возникающие в ходе ее функционирования основные проблемы: дефицит денежных средств предприятия и, как следствие, остаточный принцип формирования источников финансирования капитальных вложений; предприятия, лимитированных, как правило, величиной амортизационных отчислений. Это приводит к необходимости корректировки программ модернизации и недостаточно эффективному вложению средств.
В дипломной работе, на основе рассмотренной методики, разработана балловая оценка инвестиционной привлекательности предприятия на примере ОАО «Нижнекамскшина» по трем направлениям: оценка финансового состояния предприятия; оценка рыночного окружения предприятия и оценка корпоративного управления предприятием. Анализ этих составляющих позволил выявить «слабые места» предприятия и направить усилия на разработку мероприятий для повышения его инвестиционной привлекательности.
Для ОАО «Нижнекамскшина», как и для многих других российских компаний, современный финансовый кризис оказался серьезным испытанием, но одновременно выявил недостатки в финансово-хозяйственной деятельности и заставил мобилизовать усилия для их решения. В настоящее время для расширения масштабов деятельности в ОАО «Нижнекамскшина» осуществляется инвестиционный проект по производству цельнометаллокордных шин.
Общая стоимость проекта – 17 млрд. руб., затраты на приобретение оборудование составят 7млрд. руб. К концу 2009года на предприятии уже освоены капитальные вложения в размере 12 млрд. рублей. Организация производства цельнометаллокордных шин планируется на свободных площадях завода грузовых шин ОАО «Нижнекамскшина».
Проведенный в дипломной работе анализ экономической эффективности инвестиционного проекта по производству ЦМК-шин показал, что проект соответствует, во-первых, стратегии развития компании, во-вторых – ее технической политике, требованиям в области промышленной безопасности и экологии, и, в-третьих, проект отвечает главным требованиям к экономической эффективности. Исходя из этих показателей Совет директоров УК «Татнефть-Нефтехим» принял решение об экономической целесообразности размещения нового завода по производству цельнометаллокордных шин (ЦМК-шин) мощностью 1,2 миллиона штук в год на территории ОАО «Нижнекамскшина».В ОАО «Нижнекамскшина», как одной из крупнейших компаний шинной отрасли, давно назрела необходимость в построении качественной системы управления инвестиционной деятельностью. Проведенное в дипломной работе исследование показало, что совершенствование инвестиционной политики отечественных предприятий, в том числе ОАО «Нижнекамскшина» является многофакторной проблемой и должна решаться по многим направлениям одновременно.
Исходя из этого, были разработаны предложения по повышению инвестиционной привлекательности и совершенствованию механизма отбора инвестиционных проектов для внедрения в ОАО «Нижнекамскшина». Использование предложенного алгоритма позволит обеспечить отбор эффективных инвестиционных проектов с учетом рисков и дать объективную оценку инвестиционного потенциала предприятия.
Любое предприятие самостоятельно формирует систему критериев для отбора привлекательных инвестиционных проектов, руководствуясь приоритетами корпоративной инвестиционной политики и стремлением к получению конкурентных преимуществ, возможно разработанные в данной дипломной работе предложения позволят поднять на новый качественный уровень управление инвестиционной политикой и улучшить организацию управления денежными потоками в ОАО «Нижнекамскшина».
Список использованных источников и литературы
Гражданский кодекс РФ. Часть первая / Федеральный закон РФ от 30 ноября 1994 г. №51 – ФЗ (с последними изменениями и дополнениями) // Собрание законодательства Российской Федерации. – 1994. - №31. – Ст.3301.
Налоговый кодекс РФ. Часть вторая / Федеральный закон РФ от 5 августа 2000 г. №117 – ФЗ (с последними изменениями и дополнениями) // Собрание законодательства Российской Федерации. – 2000. – № 32. – Ст.3340.
Федеральный закон «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» от 25.02.1999 № 39-ФЗ // Собрание законодательства Российской Федерации. - 1999. - №9. - Ст. 1096.
Федеральный закон «Об иностранных инвестициях в Российской Федерации» от 09.07.1999 № 160-ФЗ // Собрание законодательства Российской Федерации». - 1999. - №28. - Ст. 3493.
Положение об оценке эффективности инвестиционных проектов, утвержденным Постановлением Правительства РФ от 22.11.1997 г. № 1470 // Собрание законодательства Российской Федерации». - 1997. - №35.
Аллопонов, А. В. Примеры использования реальных опционов в малом бизнесе.// Финансовый менеджмент.-2008.-№1.-С.18-25.
Аскинадзи, В.М., Максимова В.Ф., Петров В.С. Инвестиционное дело: Учебник. – М.: Маркет ДС, 2007. – 560с.
Берзон, Н.И. Фондовый рынок: Учебное пособие / Н.И. Берзон, А.Ю. Аршавский. – М.: ВИТА-ПРЕСС, 2009. – 624с.
Бланк, И.А. Управление денежными потоками. – 2-е изд., перераб. и доп. – К.: Ника-Центр, 2007. – 752 с.
Борисова, Н.В. Пути повышения инвестиционной привлекательности организации. //Инновации и инвестиции. - 2009. - №1. – С.44-51.
Борисова Н.В. Теоретические аспекты формирования конкурентной среды на рынке инноваций //Инновации и инвестиции. –