Финансовый анализ предприятия (на примере ЧПТУП "В.П. Бутковский")
Коэффициент оборачиваемости материальных оборотных средств отражает число оборотов запасов и затрат предприятия. Чем выше этот показатель, тем меньше затоваривание и тем быстрее можно погашать долги. Рассчитывается по следующей формуле:
 (2.6)
где ВР - выручка от реализации;
ЗЗ – запасы и затраты.
На начало
2008 года: 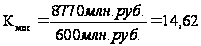
На конец 2008
года:
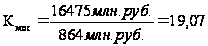
Таким образом, за отчетный период произошло уменьшение товаров на складах в соответствии со спросом на продукцию.
Коэффициент оборачиваемости готовой продукции показывает скорость оборота готовой продукции:
 (2.7)
где ВР - выручка от реализации;
ГП – объем готовой продукции.
ЧПТУП «В.П. Бутковский» не занимается производством, таким образом, у предприятия нет готовой продукции.
Коэффициент оборачиваемости дебиторской задолженности показывает расширение (рост коэффициента) или снижение (уменьшение) коммерческого кредита, предоставляемого предприятием:
 (2.8)
где ВР - выручка от реализации;
ДЗ - дебиторская задолженность.
На начало
2008 года: 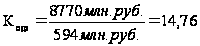
На конец 2008
года: 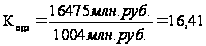
Таким образом, коэффициент увеличился в связи с несвоевременными расчётами потребителями за реализованный товар и увеличением объёма реализации.
Средний срок оборота дебиторской задолженности характеризует средний срок погашения дебиторской задолженности:
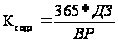 (2.9)
где ВР - выручка от реализации;
ДЗ - дебиторская задолженность.
На начало
2008 года: 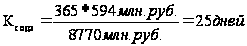
На конец 2008
года: 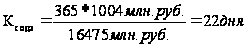
Таким образом, срок погашения дебиторской задолженности снизился. По отношению к объёмам реализации и согласно условиям договоров с поставщиками срок погашения дебиторской задолженности потребителями очень велик.
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятию:
 (2.10)
где ВР - выручка от реализации;
КЗ - кредиторская задолженность.
На начало
2008 года:
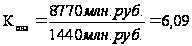
На конец 2008
года:
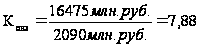
Значение показателя по сравнению с прошлым периодом увеличилось, это значит, что предприятие начало быстрее производить расчет с кредиторами.
Средний срок оборота кредиторской задолженности отражает средний срок возврата коммерческого кредита предприятием:
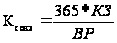 (2.11)
где ВР - выручка от реализации;
КЗ - кредиторская задолженность.
На начало
2008 года:
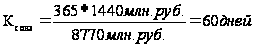
На конец 2008
года:
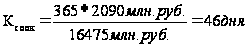
Срок возврата кредиторской задолженности предприятием значительно уменьшился, что оценивается положительно.
Фондоотдача основных средств и прочих внеоборотных активов характеризует эффективность использования данных активов, измеряемую величиной продаж, приходящихся на единицу стоимости внеоборотных активов:
 (2.12)
где ВР - выручка от реализации;
АВО – внеоборотные активы.
На начало
2008 года:
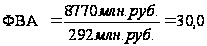
На конец 2008
года:
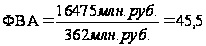
За отчётный период значение показателя увеличилось. Внеоборотные активы используются эффективно.
Фондоотдача основных средств предприятия, рассчитывается по формуле:
 , (2.13)
где ВР- выручка от реализации;
СОСс - средняя стоимость основных средств.
На начало
2008 года: 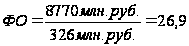
На конец 2008
года: 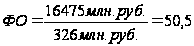
Таким образом, основные средства предприятия используются эффективно.
Эффективность использования финансовых ресурсов рассматривается в рамках управления оборотными активами. Рассчитываются оборачиваемость производственных запасов и средств, продолжительность операционного и финансового циклов и другие показатели.
Показатель ресурсоотдачи (коэффициент оборачиваемости средств в активах) отражает скорость оборота всех средств организации или эффективность использования всех имеющихся ресурсов независимо от их источников. Он рассчитывается по формуле:
 (2.14)
где ВР - выручка от реализации;
АС – средняя стоимость активов.
На начало
2008 года: 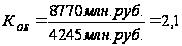
На конец 2008
года: 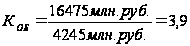
Данные свидетельствуют о том, что за изучаемый период времени этот показатель увеличился. Значит, в организации быстрее совершается полный цикл обращения средств.
2.5 Анализ финансовых результатов деятельности предприятия
Рентабельность — это степень доходности, выгодности, прибыльности бизнеса. Она измеряется с помощью целой системы относительных показателей, характеризующих эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.), выгодность производства отдельных видов продукции и услуг. Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования. Их используют для оценки эффективности деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции:
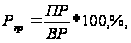 (2.15)
где ВР - выручка от реализации, данной продукции;
ПР – прибыль от реализации продукции.
За 2007 год: 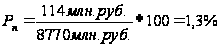
За 2008 год: 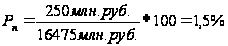
Рентабельность продаж:
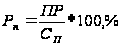 (2.16)
где Сп - полная себестоимость продукции;
ПР – прибыль от реализации продукции.
Так как ЧПТУП «В.П. Бутковский» занимается оптовой торговлей, то полная себестоимость продукции в торговых организациях определяется как сумма покупной стоимости товара (Форма № 2 «Отчёт о прибылях и убытках» строка 030) и расходов на реализацию (Форма № 2 «Отчёт о прибылях и убытках» строка 060).
За 2007 год: 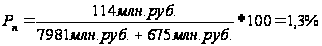
За 2008 год: 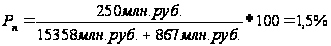
Процент прибыли в единице реализованной продукции в отчетном периоде увеличился на 0,2% по сравнению с аналогичным периодом прошлого года и составил 1,5%, что для торгового предприятия является положительным.
Рентабельность всего капитала предприятия показывает эффективность использования всего имущества предприятия:
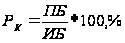 (2.17)
где ИБ – итог баланса;
ПБ – прибыль общая.
За 2007 год: 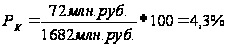
За 2008 год:
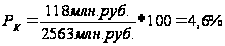
Показатель увеличился на 0,3%, что говорит о повышении спроса на продукцию.
Рентабельность основных средств и прочих внеоборотных активов отражает эффективность использования основных средств и прочих внеоборотных активов:
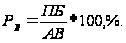 (2.18)
где ПБ – прибыль общая;
АВ – активы внеоборотные.
На начало
2008 года: 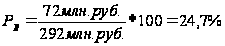
На конец 2008
года: 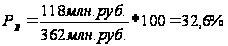
Таким образом, внеоборотные активы предприятия эффективно используются, значение показателя увеличилось на 7,9%.
Рентабельность собственного капитала показывает эффективность использования собственного капитала:
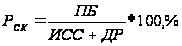 (2.19)
где ПБ – прибыль общая;
ИСС - источники собственных средств;
ДР – доходы и расходы.
На начало
2008 года:
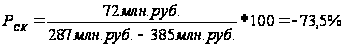
На конец 2008
года: 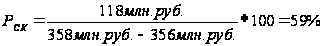
Можно сделать вывод, что собственный капитал не использовался в связи с его отсутствием, а на конец 2008 года показатель улучшился.
Рентабельность перманентного капитала отражает эффективность использования капитала вложенного в деятельность предприятия (как собственного, так и заемного):
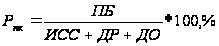 (2.20)
где ПБ – прибыль общая;
ИСС - источники собственных средств;
ДР – доходы и расходы;
ДО – долгосрочные обязательства.
Так как у предприятия отсутствуют долгосрочные обязательства:
Рпк = Рск.
2.6 Анализ структуры капитала
Долю собственности владельцев предприятия в общей сумме средств, авансированных в его деятельность характеризует коэффициент концентрации собственного капитала (Ккск):
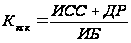 (2.21)
где ИСС - источники собственных средств;
ДР – доходы и расходы;
ИБ - итог баланса.
На начало
2008 года: 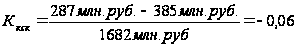
На конец 2008
года: 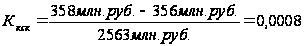 .
Таким образом, на начало отчётного периода у предприятия доля собственности владельцев предприятия в общей сумме средств, авансированных в его деятельность, отсутствовала, а на конец 2008 года увеличилась на 6,08%. На увеличение коэффициента повлияла переоценка основных средств на конец отчётного периода и списание на финансовые результаты в 2008 году курсовых разниц.
Дополнением к этому показателю является коэффициент концентрации привлеченных средств (коэффициент обеспеченности финансовых обязательств активами).
Согласно установленных нормативных значений коэффициентов платёжеспособности, дифференцированных по отраслям народного хозяйства (Постановление Министерства финансов Республики Беларусь, Министерства экономики Республики Беларусь и Министерства статистики и анализа Республики Беларусь от 08.05.2008 г. №79/99/150 «О внесении изменений и дополнений в Инструкцию по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельность») для ЧПТУП «В.П. Бутковский» установлен норматив не более 0,85.
Он характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов.
 (2.22)
где Р - расчеты;
ИБ – итог баланса.
На начало
2008 года: 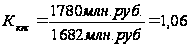
На конец 2008
года: 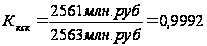
Таким образом, за отчётный период коэффициент уменьшился, однако организация всё ещё остаётся зависимой от условий, выдвигаемых кредиторами.
Сумма коэффициентов (Ккск) и (Кшс) равна единице (или 100%).
Коэффициент финансовой зависимости (Кфз) является обратным коэффициенту концентрации собственного капитала:
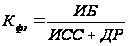 (2.23)
где ИСС - источники собственных средств;
ДР – доходы и расходы;
ИБ - итог баланса.
Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия. Снижение его до единицы означает, что владельцы полностью финансируют свое предприятие. Интерпретация показателя наглядна: его значение, равное 1,25, означает, что в каждом 1,25 руб., вложенном в активы предприятия, 25 коп. - заемные. На первый взгляд, коэффициент выглядит достаточно неуклюже: целое относится к части, тем не менее весьма широко используется на практике вследствие удобства его применения в детерминированном факторном анализе.
На начало
2008 года: 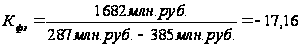
На конец 2008
года:
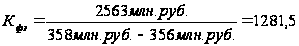
Таким образом, доля заемных средств в финансировании предприятия увеличилась в связи с ростом объёма реализации, следовательно, увеличилась и кредиторская задолженность, а также с необходимостью своевременных расчётов с поставщиками предприятие увеличило кредитную линию.
Коэффициент маневренности собственного капитала показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована:
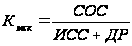 (2.24)
где ИСС - источники собственных средств;
ДР – доходы и расходы;
СОС – собственные оборотные средства (рассчитано выше).
Значение этого показателя может ощутимо изменяться в зависимости от структуры капитала и отраслевой принадлежности предприятия. Величина этого показателя и тенденции его изменения определяются спецификой отрасли или данного предприятия.
На начало
2008 года: 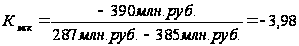
На конец 2008
года: 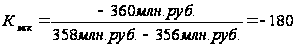
Таким образом, из-за отсутствия собственных оборотных средств у предприятия нет собственного капитала для финансирования текущей деятельности.
Коэффициент структуры покрытия долгосрочных вложений. Расчёт этого показателя основан на предположении, что долгосрочные ссуды и займы используются для финансирования основных средств и других капитальных вложений.
Коэффициент показывает, какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами, т.е., в некотором смысле, принадлежит им, а не владельцам предприятия:
 (2.25)
где ДО - долгосрочные обязательства;
АВО - активы внеоборотные.
У предприятия отсутствуют долгосрочные обязательства, значит, коэффициент покрытия долгосрочных вложений равен нулю. Таким образом, основные средства и прочие внеоборотные активы являются собственностью ЧПТУП «В.П. Бутковский».
К коэффициентам структуры долгосрочных источников финансирования относятся два взаимодополняющих показателя:
- коэффициент долгосрочного привлечения заемных средств (Кпзс);
- коэффициент финансовой независимости капитализированных источников (Кнки) исчисляемые по формулам:
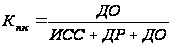 (2.26)
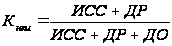 (2.27)
где ДО – долгосрочные обязательства;
ИСС - источники собственных средств;
ДР – доходы и расходы.
Сумма этих показателей равна единице.
Рост коэффициента Кпзс в динамике является, в определенном смысле, негативной тенденцией, означая, что с позиции долгосрочной перспективы предприятие все сильнее и сильнее зависит от внешних инвесторов.
В предприятие с высокой долей собственного капитала кредиторы вкладывают свои средства более охотно, поскольку оно характеризуется существенной финансовой независимостью и, следовательно, с большей вероятностью может погасить долги за счет собственных средств.
Так как у предприятия отсутствуют долгосрочные обязательства, то
Кпзс = 0, а Кнки = 1.
Таким образом, предприятие не зависит от внешних инвесторов, так как не имеет долгосрочных источников финансирования.
Для характеристики доли краткосрочной задолженности в общей сумме средств, привлеченных предприятием со стороны предназначен коэффициент структуры краткосрочных привлеченных средств:
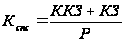 (2.28)
где Р – расчеты;
ККЗ – кредиты и займы;
КЗ – кредиторская задолженность.
На начало
2008 года: 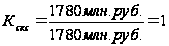
На конец 2008
года: 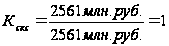
Этот показатель может значительно колебаться в зависимости от состояния кредиторской задолженности, порядка кредитования текущей производственной деятельности, финансовой политики предприятия и т.п.
Можно сделать вывод, что вся краткосрочная задолженность привлечена предприятием со стороны.
Коэффициент соотношения собственных привлеченных средств рассчитывается по формуле:
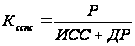 (2.29)
где ИСС - источники собственных средств;
ДР – доходы и расходы.
Р – расчеты.
Как и некоторые из вышеприведенных показателей, Ксспс дает наиболее общую оценку финансовой устойчивости предприятия. Его рост в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о некотором снижении финансовой устойчивости, и наоборот. Этот показатель особенно широко применяется при оценке финансового риска, ассоциируемого с данным предприятием.
На начало
2008 года:
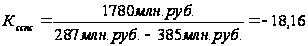 .
На конец 2008
года:
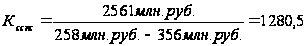 .
Предприятие является финансово неустойчивым, так как не имеет в достаточном количестве собственных средств и зависит от краткосрочных обязательств.
Доля дебиторской задолженности в активе баланса показывает ее удельный вес в активе баланса:
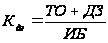 (2.30)
где ТО – товары отгруженные;
ДЗ – дебиторская задолженность;
ИБ – итог баланса.
На начало
2008 года:
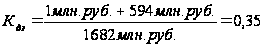
На конец 2008
года:
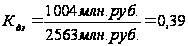
Таким образом, доля дебиторской задолженности в активе баланса увеличилась на конец отчётного периода на 4%, в связи с ростом объёма реализации в 2008 году.
Коэффициент соотношения кредиторской и дебиторской задолженности. Финансовая устойчивость организации в значительной степени зависит от данного коэффициента, так, если он больше 2, то финансовая устойчивость в критическом состоянии.
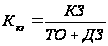 (2.31)
где ТО – товары отгруженные;
ДЗ – дебиторская задолженность;
КЗ – кредиторская задолженность.
На начало
2008 года:
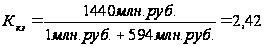
На конец 2008
года:
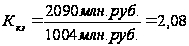
За отчётный период соотношение кредиторской и дебиторской задолженности снизилось на 34%, но всё равно наблюдается невыполнение норматива, а это значит, что финансовая устойчивость предприятия пока в критическом состоянии.
Уровень финансового левериджа представляет собой модификацию коэффициента соотношения собственных и привлеченных средств, когда в числителе предыдущей формулы учитываются либо привлеченные источники средств финансового характера, либо долгосрочные пассивы.
Так как ЧПТУП «В.П. Бутковский» не имеет привлеченных источников средств финансового характера и долгосрочных пассивов, уровень финансового левериджа на предприятии не рассчитать не возможно.
Коэффициенты капитализации, характеризующие структуру долгосрочных пассивов, дополняются коэффициентами покрытия. Они позволяют оценить, в состоянии ли предприятие поддерживать сложившуюся структуру источников средств.
Привлечение заемных средств связано с постоянными финансовыми расходами, которые должны покрываться текущим доходом.
К постоянным финансовым расходам принято относить расходы по уплате процентов за пользование ссудами и займами, а также расходы по финансовой аренде.
Коэффициент обеспеченности процентов к уплате (Копу) равен частному от деления прибыли до вычета процентов и налогов на проценты к уплате:
 (2.32)
где ПБ - прибыль балансовая;
ПУ - проценты к уплате.
Значение Копу должно быть больше единицы, в противном случае предприятие не сможет в полном объеме рассчитаться с внешними инвесторами по текущим обязательствам. ЧПТУП «В.П. Бутковский» не имеет долгосрочных кредитов и займов, таким образом, выплата процентов не производится.
Коэффициент покрытия постоянных финансовых расходов (Кпфр) равен частному от деления прибыли до вычета процентов и налогов на проценты к уплате плюс расходы по финансовой аренде:
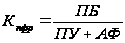 (2.33)
где ПБ - прибыль общач;
ПУ - проценты к уплате;
АФ