Финансовый анализ предприятия (на примере ЧПТУП "В.П. Бутковский")
Так как предприятие не имеет долгосрочных кредитов и займов, а также расходов по финансовой аренде данный коэффициент равен нулю.
Стоимость чистых активов организации определяется путём вычитания из суммы активов организации, принимаемых к расчёту, суммы её пассивов, принимаемых к расчёту по следующей форме (таблица 2.5). Источник информации – приложение 4.
Таблица 2.5 - Расчет стоимости чистых активов, млн.руб.
|
№ п/п |
Наименование показателя |
Код строки баланса |
На начало 2008 года |
На конец 2008 года |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Активы | |||
| 1.1 | внеоборотные активы - всего, в т.ч.: | 292 | 362 | |
| 1.1.1 | основные средства | 110 | 291 | 361 |
| 1.1.2 | нематериальные активы | 120 | 1 | 1 |
| 1.1.3 | доходные вложения в материальные ценности | 130 | 0 | 0 |
| 1.1.4 | вложения во внеоборотные активы | 140 | 0 | 0 |
| прочие внеоборотные активы | 150 | 0 | 0 | |
| 1.2 | оборотные активы - всего, в т.ч.: | 1390 | 2201 |
| 1 | 2 | 3 | 4 | 5 |
| 1.2.1 | запасы и затраты | 210 | 574 | 841 |
| 1.2.2. | налоги по приобретенным активам | 220 | 27 | 23 |
| 1.2.3 | дебиторская задолженность | 230+240 | 594 | 1004 |
| 1.2.4 | расчеты с учредителями | 250 | 0 | 0 |
| 1.2.4.1 | из них задолженность участников по вкладам в уставный фонд | из 250 | 0 | 0 |
| 1.2.5 | денежные средства | 260270 | 35 | 104 |
| 1.2.6 | финансовые вложения | 280 | 7 | 7 |
| 1.2.7 | прочие оборотные активы | 270 | 153 | 222 |
|
2 |
Активы, принимаемые к расчету (стр.1.1 + стр.1.2 - стр.1.2.4.1) |
1 682 |
2 563 |
|
| 3 | Пассивы | |||
| 3.1 | целевое финансирование | 460 | 0 | 0 |
| 3.2 | доходы будущих периодов | 470 | 2 | 9 |
| 3.3 | долгосрочные кредиты и займы | 510 | ||
| 3.4 | прочие долгострочные обязательства | 520 | ||
| 3.5 | краткосрочные кредиты и займы | 610 | 340 | 471 |
| 3.6 | кредиторская задолженность | 620 | 1440 | 2090 |
| 3.7 | задолженность перед частниками (учредителями) | 630 | 0 | 0 |
| 3.7.1 | из нее авансовые поступления в счет вкладов в устаный фонд | из 630 | 0 | 0 |
| 3.8 | резервы предстоящих расходов | 640 | -472 | -427 |
| 3.9 | прочие краткосрочные обязательства | 650 | 87 | 71 |
|
4 |
Пассивы, принимаемые к расчету (сумма строк с 3.1 по 3.9 минус стр. 3.7.1) |
1 397 |
2 214 |
|
| 5 | Стоимость активов, полученных организацией в доверительное управление | 0 | 0 | |
| 6 | Стоимость имущества, переданного организации по договору безвозмездного пользования | 0 | 0 | |
|
7 |
Стоимость чистых активов (стр. 2 - стр. 4 - стр. 5 - сттр. 6) |
285 |
349 |
|
| 8 | Уставный фонд | 410 | 2,2 | 2,2 |
Ориентировочно величина чистых активов может быть найдена как разность между собственным капиталом предприятия и суммой накопленных убытков (по балансу). На самом деле это понятие условно, поскольку расчет чистых активов выполняется по данным текущего баланса, тогда как в случае вынужденной ликвидации предприятия расчет производится по ликвидационному балансу, т.е. балансу, составленному с использованием текущих рыночных оценок.
Таким образом, чистые активы предприятия за отчетный период увеличились, это говорит о том, что после расчетов со всеми кредиторами у предприятия останутся средства в случае ликвидации.
Для обобщения информации, полученной в результате оценки финансового положения ЧПТУП «В.П. Бутковский» рассчитаем сводный коэффициент стабильности и определим рейтинг исследуемого предприятия.
Исходные данные для расчета приведены в таблице 2.6.
Таблица 2.6 - Исходные данные для расчета сводного коэффициента стабильности ЧПТУП «В.П. Бутковский»
|
Показатели |
2007 год |
2008 год |
Изменение |
| 1 | 2 | 3 | 4 |
| Коэффициент промежуточной ликвидности | 0,316 | 0,670 | +0,3540 |
| Коэффициент финансовой напряженности | 0,3082 | 0,2816 | -0,0465 |
| Оборачиваемость всех активов | 0,9013 | 1,6207 | +0,7194 |
| Рентабельность реализованной продукции | 0,3923 | 0,1523 | -0,2400 |
Составим матрицу расчетов:
| 0,3540 | 0,3540 | 0,3540 | 0,3540 | |||
| 0,316 | 0,3082 | 0,9013 | 0,3923 | |||
| -0,0465 | -0,0465 | -0,0465 | -0,0465 | |||
| 0,316 | 0,3082 | 0,9013 | 0,3923 | |||
| 0,7194 | 0,7194 | 0,7194 | 0,7194 | |||
| 0,316 | 0,3082 | 0,9013 | 0,3923 | |||
| -0,2400 | -0,2400 | -0,2400 | -0,2400 | |||
| 0,316 | 0,3082 | 0,9013 | 0,3923 |
| 1,1203 | 1,1482 | 0,3928 | 0,9024 | |||
| -0,1472 | -0,1509 | -0,5116 | -0,1185 | |||
| 2,2766 | 2,3180 | 0,7982 | 1,8338 | |||
| -0,7595 | -0,7787 | -0,2663 | -0,6118 |
Рассчитаем обобщающее значение коэффициента для каждого столбца:
| 1,1203+(-0,1472)+2,2766+(-0,7595) | |
| 4 | = 0,6226 |
| 1,1482+(-0,1509)+2,3180+(-0,7787) | |
| 4 | = 0,6274 |
| 0,3928+(-0,5116)+0,7982+(-0,2663) | |
| 4 | = 0,2183 |
| 0,9024+(-0,1185)+1,8338+(-0,6118) | |
| 4 | = 0,5015 |
Сводная оценка стабильности развития предприятия рассчитывается так:
Сt = 1/4 [(1+0,1203)/(1+0,6226) + (1+1,1482)/(1+0,6274) + (1+1,3928)/(1+0,2183) + (1+0,9024)/(1+0,5015)] = 1,2592
Как видно из приведенных расчетов, коэффициент стабильности больше 1, что свидетельствует об устойчивом финансовом состоянии исследуемого предприятия.
Для определения рейтинга предприятия составим таблицу 2.7.
Таблица 2.7 - Исходные данные для определения рейтинга ЧПТУП «В.П. Бутковский»
|
Показатель |
Значение |
|
|
Х норм |
Х факт |
|
| 1 | 2 | 3 |
| 1 | 1,7 | 2,1 |
| 2 | 0,3 | 0,4 |
| 3 | 4,0 | 0,3 |
| 4 | 1,2 | 0,9 |
Рейтинг предприятия определяется по следующей формуле:
R = [(1-х1)2 + (1- х2)2 + (1- х3)2 + (1- х4)2] Ѕ (2.34)
где х1 = х1факт / х1норм = 2,1/1,7 = 1,24;
х2 = х2факт / х2норм = 0,4/0,3 = 1,33;
х3 = х3факт / х3норм = 0,3/4,0 = 0,75;
х4 = х4факт / х4норм = 0,9/1,2 = 0,75;
R = [(1-1,24)2 + (1- 1,33)2 + (1- 0,75)2 + (1- 0,75)2] Ѕ = (0,0576 + 0,1089 + 0,0625 + 0,0625) Ѕ = (0,2915) Ѕ = 0,54.
Чем ниже значение R, чем выше рейтинг у предприятия.
Как видно из расчетов исследуемое предприятие ЧПТУП «В.П. Бутковский» имеет достаточно невысокий рейтинг.
Для определения типа финансовой устойчивости ЧПТУП «В.П. Бутковский» на конец 2008 года воспользуемся рейтинговой моделью, приведенной в таблице 2.8.
Данная рейтинговая модель позволяет распределить предприятия по классам.
Таблица 2.8 - Группировка предприятий по классам
|
Показатель |
Границы классов согласно критериям |
||||
|
I класс |
II класс |
III класс |
IV класс |
V класс |
|
| 1 | 2 | 3 | 4 |
5 |
6 |
| Рентабельность |
30% и выше 50 баллов |
От 29,9 до 20% От 49,9 до 35 баллов |
От 19,9 до 10% От 34,9 до 20 баллов |
От 9,9 до 1% От 19,9 до 5 баллов |
Менее 1% |
| совокупных | 0 баллов | ||||
| активов, % | |||||
| Коэффициент |
2,0 и выше 30 баллов |
От 1,99 до 1,70 От 29,9 до 20 баллов |
От 1,69 до 1,40 От 19,9 до 10 баллов |
От 1,39 до 1,10 От 9,9 до 1 балла |
1 и ниже |
| текущей |
0 баллов |
||||
| ликвидности | |||||
| Коэффициент |
0,7 и |
От 0,69 до 0,45 От 19,9 до 10 баллов |
От 0,44 до 0,3 От 9,9 до 5 баллов |
От 0,29 до 0,2 От 5 до 1 балла |
Менее 0,2 0 баллов |
| финансовой |
выше |
||||
| независимости |
20 баллов |
||||
| Границы классов | 100 | От 99 до | От 64 до | От 34 до | 0 баллов |
| баллов и | 65 баллов | 35 баллов | 6 баллов | ||
| выше | |||||
Сумма баллов = 9,9+0+40 = 49,9 балла
Класс предприятия – III.
I класс - предприятия с хорошим запасом финансовой устойчивости, позволяет быть уверенным в возврате имеющихся средств;
II класс - предприятия, демонстрирующие некоторую степень риска по задолженности, но еще не рассматриваются как рискованные;
III класс - проблемные предприятия; к данному классу относится исследуемое предприятие.
IV класс - предприятия с высоким риском даже после принятия мер по финансовому оздоровлению, кредиторы рискуют потерять свои средства и проценты;
V класс - предприятия высочайшего риска, практически несостоятельные.
По итогам проведенных исследований финансового состояния ЧПТУП «В.П. Бутковский» можно сделать вывод, исследуемое предприятие не обладает достаточной финансовой устойчивостью. Для стабилизации работы предприятия необходим комплекс мероприятий по упрочнению его финансового состояния.
Вывод: Анализ показателей ликвидности показал, что у предприятия финансовое положение неудовлетворительное. Собственные оборотные средства предприятия полностью не ликвидные, стоимость запасов не покрывается за счет собственных средств, коэффициент обеспеченности текущей деятельности собственными оборотными средствами отрицательный, так как у предприятия отсутствуют собственные оборотные средства. Это связано с наличием на конец 2008 года не обеспеченной оборотными активами просроченной кредиторской задолженности по импортным поставкам, срок платежа по которым наступил в 2006-2007 гг., наличием курсовой. Предприятие ощущает нехватку денежных средств для покрытия наиболее срочных платежей. Значение показателя R (рейтинга предприятия) составляет 0,54, что свидетельствует о достаточно низком финансовом рейтинге ЧПТУП «В.П. Бутковский». По типу финансовой устойчивости ЧПТУП «В.П. Бутковский» на конец 2008 года относится к III-му классу - классу проблемных предприятий.
По итогам проведенных исследований финансового состояния ЧПТУП «В.П. Бутковский» можно сделать вывод о том, что финансовое состояние ЧПТУП «В.П. Бутковский» является не устойчивым, конец отчётного периода структура бухгалтерского баланса является неудовлетворительной, а предприятие – неплатёжеспособное. ЧПТУП «В.П. Бутковский» является проблемным предприятие с достаточно низким финансовым рейтингом. Необходимо срочно принять меры по стабилизации экономической ситуации, в противном случае предприятие может оказаться на грани банкротства.
3. Технико-экономическое обоснование и мероприятия, направленные на повышение эффективности деятельности ЧПТУП «В.П. Бутковский»
3.1 Общая характеристика инвестиционного проекта
Как видно из расчетов, проведенных в главе 2, финансовое состояние ЧПТУП «В.П. Бутковский» является не устойчивым, конец отчётного периода структура бухгалтерского баланса является неудовлетворительной, а предприятие – неплатёжеспособное. ЧПТУП «В.П. Бутковский» является проблемным предприятие с достаточно низким финансовым рейтингом. Необходимо срочно принять меры по стабилизации экономической ситуации, в противном случае предприятие может оказаться на грани банкротства.
Для стабилизации работы ЧПТУП «В.П. Бутковский» и повышения его финансовой устойчивости предлагается создание на имеющихся у предприятия площадях собственного производства резинотехнических изделий и частей и принадлежностей автомобилей и их двигателей, которые пользуются повышенным спросом у клиентов предприятия. Ранее данные изделия закупались у поставщиков, причем при задержке поставок клиенты вынуждены были покупать данную продукцию у конкурентов. Дабы избежать такой ситуации в дальнейшем, предлагается организовать собственное производство.
В частности же, предлагается организовать производство комплектующих и запасных частей для автомобилей, а именно тормозного шланга и неармированного рукава.
Основной профиль – производство следующих изделий:
- рукав резиновый армированный фитингами;
- рукав резиновый не армированный фитингами;
- фитинги.
На начальном этапе реализации проекта среднемесячное производство в разрезе видов производимой продукции составит:
рукав резиновый армированный фитингами – 114,92 тыс. комплектов;
рукав резиновый не армированный фитингами – 2410 п/метров;
фитинги – 96,8 тыс.шт.
Программа производства продукции ЧПТУП «В.П. Бутковский» приведена в приложении 5.
Производство будет иметь замкнутый цикл, продукция будет сертифицирована Комитетом по стандартизации и метрологии Республики Беларусь. Сертификат соответствия будет зарегистрирован в Государственном реестре.
Качество продукции будет соответствовать международному уровню, что позволит продукции ЧПТУП «В.П. Бутковский» конкурировать на рынке поставок запасных частей к иностранным автомобилям. Планируемое производство будет характеризоваться высокой степенью механизации и автоматизации технологических процессов, и, как следствие, высоким качеством выпускаемой продукции.
Краткое описание предлагаемого инвестиционного проекта ЧПТУП «В.П. Бутковский» приведено в таблице 3.1.
Таблица 3.1
Описание инвестиционного проекта ЧПТУП «В.П. Бутковский»
|
Краткое описание проекта |
Производство тормозных шлангов |
| 1 | 2 |
| Дата старта проекта | май 2009 г. |
| Месяц начала реализации продукции | май 2009 г. |
| Длительность проекта (мес.) | 56 |
| Валюта проекта | EURO |
| Месячный процент дисконтирования | 0,21 |
| Внутренняя норма окупаемости (% за 1 месяц) | 3,56 |
| Период окупаемости инвестиций | 28 мес. |
| Чистый приведенный доход (EURO) | 741 528,71 |
| Уровень резерва прибыльности (%) | 51,14% |
| Месячный тем роста цен на продукцию (%) | 0,41% |
| Месячный темп роста цен на ресурсы (%) | 0,41% |
| Месячный темп роста цен на фиксированные издержки (%) | 0,41% |
| Месячный темп роста цен на заработную плату (%) | 0,33% |
| Инвестиции проекта (EURO) всего, в т.ч.: | 429 016 |
| интеллектуальные | 570 |
| здания и сооружения | 291 534 |
| оборудование | 136 912 |
| Потребность в оборотном капитале (EURO): | |
| минимальная | 31 974 |
| максимальная | 151 333 |
| Долгосрочный кредит, EURO | 50 000 |
| Месячный процент | 1,17 |
| Длительность (мес.) | 18 |
| Краткосрочный кредит, EURO | 10 000 |
| Месячный процент | 1,17 |
| Длительность (мес.) | 12 |
| Собственный капитал, EURO | 379 279 |
Реализация проекта будет осуществляться согласно следующих этапов:
- подготовка обоснования целесообразности увеличения основного и оборотного капитала (январь-февраль 2009г.);
- закупка, поставка и установка оборудования (май-август 2009г.);
- начало выпуска продукции (август 2009 г.);
- выход на проектную мощность (2010-2011 гг.).
Затраты на проект составляют около 1 млн. ЕВРО, в том числе 0,94 млн. ЕВРО собственные средства (здания и оборудование), 0,06 млн. ЕВРО требуется кредит для приобретения основных средств и формирования оборотного капитала.
Сильными сторонами реализации проекта являются:
1. изготовление элементов продукции собственными силами (резина, фитинги и т.д.);
2. новейшая технология производства;
3. гарантия обеспечения сырьем;
4. качество выпускаемой продукции;
5. отсутствие зависимости от внешних договоров (автономный режим работы);
6. приобретаемый парогенератор (котел) работает в автоматическом режиме, что даст положительный эффект как в материальном, так и в социальном плане.
С целью экономии средств и снижения энергозатрат предприятие интенсивно работает по переводу теплоносителей с жидкого топлива на природный газ (технические условия на газификацию предприятия получены).
Слабыми сторонами проекта являются:
1. сезонность потребления товара;
2. низкая платежеспособность населения;
3. высокая стоимость потребляемых энергоресурсов.
Основными покупателями продукции ЧПТУП «В.П. Бутковский» будут ремонтные предприятия. Исходя из проведенных маркетинговых исследований продукция ЧПТУП «В.П. Бутковский» будет пользоваться спросом не только на рынке РБ, но и на рынках стран СНГ, из-за соотношения «цена-качество».
Учитывая запросы ремонтных фирм и организаций (ООО «СанРейн», г.Москва, ООО «Ямкова», г.Нижний Новгород, ООО «СейтЛастинг» г.Минск, предприятие «ХантЗа», г.Санкт-Петербург, ремонтные организации г.Минска, частные предприниматели и торговые агенты) на рассматриваемую продукцию, в дальнейшем в рамках проекта планируется увеличение производства товарной продукции в два раза за счет иммобилизации возможностей производственных линий, для чего необходимо будет увеличить закупки исходного сырья.
Качество продукции будет обеспечиваться руководством технологических подразделений и специалистами, которые организуют входной контроль качества сырья, материалов, контроль по ходу технологического процесса и качества готовой продукции. На всех стадиях производственного процесса будет осуществляться контроль: органолептический, физико-химический и параметрический с учетом требований стандартов и соблюдением требований иных действующих нормативных документов. В рамках реализации проекта будет вестись интенсивная разработка международной системы качества ИСО-9000.
3.2 Основные технико-экономические характеристики предлагаемого проекта
Общая схема структуры управления и соподчиненности представляет собой следующий вид (рисунок 3.1).

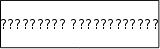



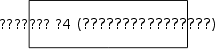
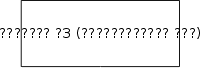

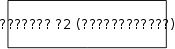
Рисунок 3.1 - Структура управления производственным подразделением ЧПТУП «В.П. Бутковский»
Общая потребность в персонале для организации производства - 122 человека.
Технологический процесс производства резиновой смеси, наконечника тормозного шланга, армированного рукава и сборка тормозного шланга осуществляется в соответствующих технологических цепочках (приложения 2, 3 и 4).
По техническому оснащению и организации производства ЧПТУП «В.П. Бутковский» будет относиться к числу лучших и современных средних предприятий машиностроительной промышленности стран СНГ.
Основным сырьем для производства выпускаемой продукции являются: резиновые смеси, металл, латунный пруток, нить. В период реализации проекта потребность в сырье будет постоянной и составит порядка: резиновые смеси – 44 тонны, металл – 600 тонн, латунный пруток – 0,8 тонн, нити – 34 тонны в год.
Таблица 3.2 - Количество единиц сырья, ресурсов (трудозатрат) на 1 единицу продукции
|
Наименование продукции |
Ресурс |
|||
|
Зарплата основная (EURO) |
Нити (кг.) |
Резиновые смеси (кг.) |
Металлический пруток (т) |
|
| 1 | 2 | 3 | 4 | 5 |
| Рукав резиновый армированный фитингами (тыс.шт.) | 103,415 | 20,600 | 28,080 | 0,312 |
| Рукав резиновый неармированный (км.) | 166,162 | 74,300 | 88,470 | х |
| Фитинги (тыс.шт.) | 13,059 | х | х | 0,156 |
Для ритмичного обеспечения производства сырьем ЧПТУП «В.П. Бутковский» необходимо заключить договора на поставку резины с ИП «Гам» ООО; металл можно будет получать с завода «Серп и молот» г. Москва, латунный пруток с ЗИО «МЕТ» (г.Кольчугино), нити – с ПО «Химволокно» (г. Могилев).
Цены на необходимые ресурсы представлены в таблице 3.3.
Таблица 3.3 - Цены на ресурсы (EURO)
|
Наименование ресурсов |
Май 2009 |
Август 2009 |
Январь 2010 |
| 1 | 2 | 3 | 4 |
| Нити (кг) | 0,16 | 0,17 | 0,18 |
| Резиновые смеси (кг) | 0,52 | 0,53 | 0,56 |
| Металлический пруток (сталь, латунь) (т) | 200,34 | 206,13 | 214,68 |
Промышленным производством аналогичной продукции в РБ занимается МП «Гелиос» (г. Могилев). При этом следует отметить, что данное предприятие работает на арендуемом оборудовании и арендуемых производственных площадях. По качественным показателям с ЧПТУП «В.П. Бутковский» смогут конкурировать немногие.
Объем поставки ресурсов (в натуральных единицах) на запланированную программу выпуска на период реализации проекта приведен в приложении 6.
При заключении договоров на поставку своей продукции ЧПТУП «В.П. Бутковский» будет предусматривать первоочередную оплату денежными средствами. Тесное сотрудничество планируется наладить со станциями техобслуживания в республике. Более 10% товарной продукции планируется поставлять в страны Балтии, где главным потребителем данной продукции выступает завод РАФ (г.Елгава). Основным рынком сбыта будет являться московский автомобильный рынок, куда планируется направлять около 85% продукции предприятия.
На предприятии планируется к созданию в рамках имеющейся маркетинговой службы специальное подразделение маркетинговой службы для работы по вопросам создаваемого производства в количестве 2 человек. В функции этой службы будет входить маркетинг сырья, готовой продукции и ее реализации.
Потребность в трудовых ресурсах и сумма заработной платы приведена в таблице 3.4.
Таблица 3.4 - Трудовые ресурсы ЧПТУП «В.П. Бутковский»
|
Категория работающих |
Трудозатраты (чел/мес) |
Май 2009 |
Август 2009 |
Январь 2010 |
| 1 | 2 | 3 | 4 | 5 |
| Руководство | 202 | 14 | 14 | 14 |
| Специалисты | 76 | 7 | 7 | 7 |
| Рабочие | 111 | 121 | 121 | 121 |
| МОП | 160 | 21 | 21 | 21 |
| ВСЕГО трудовых ресурсов, чел. | х | 163 | 163 | 163 |
| Фонд заработной платы (EURO), всего, в т.ч. | х | 40 750 | 42 790 | 44 930 |
| администрация и МОП | х | 13 440 | 14 120 | 14 830 |
| производственные рабочие | х | 27 310 | 28 670 | 30 100 |
Как видно из таблицы 3.4, в условиях реализации проекта потребуется привлечение дополнительных рабочих в количестве 122 человек.
Формирование цен на продукцию ЧПТУП «В.П. Бутковский» будет происходить в зависимости от себестоимости сырья, спроса, сезона, региона сбыта, объема выпускаемой продукции.Существующая система ценообразования дает право устанавливать свободные цены.
ЧПТУП «В.П. Бутковский» будет разрабатывать и утверждать только отпускную цену. Розничные цены будут устанавливать торгующие организации.
Таблица 3.5 - Цены на продукцию ЧПТУП «В.П. Бутковский» (EURO)
|
Наименование продукции |
Май 2009 |
Август 2009 |
Январь 2010 |
| 1 | 2 | 3 | 4 |
| Рукав резиновый армированный фитингами (тыс.шт.) | 504,4 | 529,6 | 542,7 |
| Рукав резиновый неармированный (км) | 830,8 | 872,1 | 893,9 |
| Фитинги (тыс.шт.) | 65,3 | 68,6 | 70,3 |
Финансовый план составлен на основании программы выпуска продукции. План охватывает период продолжительностью 5 лет с 2009 по 2014 годы. Выбор такого горизонта планирования объясняется тем, что этот период включает в себя все важнейшие этапы плана, а именно период полного освоения мощностей (2010-2011 гг.), период долгового обслуживания (2009-2010 гг.), период после погашения кредита (2011-2014гг..).
Начиная с 2010 года планируется стабилизация выпуска продукции на уровне 2009 года, и при необходимости наращивание мощности для увеличения выпуска на 40%. В 2009 году коэффициент использования производственной мощности составит 60%. На протяжении последующих лет будет так же обеспечена стабильная и рентабельная работа предприятия (см. приложение 7).
Основные фонды ЧПТУП «В.П. Бутковский» на 01.01.2009 г. оцениваются в 0,429 млн. ЕВРО. Издержки на производство продукции ЧПТУП «В.П. Бутковский» приведены в таблице 3.6.
Таблица 3.6 - Фиксированные издержки (EURO)
|
Наименование статей |
Май 2009 |
Август 2009 |
Январь 2010 |
| 1 | 2 | 3 | 4 |
| 1. Зарплата | 6733 | 70002 | 7235 |
| 2. Топливо (ГСМ) | 1095 | 1150 | 1198 |
| 3. Аренда зданий | |||
| 4. Ремонтные работы | 1000 | 1050 | 1094 |
| 5. Электроэнергия | 1326 | 1392 | 1450 |
| 6. Реклама | 476 | 499 | 520 |
| 7. Услуги сторонних организаций | 190 | 200 | 208 |
| 8. Командировочные и транспортные расходы | 951 | 999 | 1040 |
| 9. Услуги связи | 285 | 300 | 312 |
| 10. Водоснабжение | 95 | 100 | 104 |
| 11. Страховые услуги | |||
| 12. Содержание зданий и сооружений | 48 | 50 | 52 |
| 13. Использование патентов | |||
| 14. Платежи за землю | 476 | 499 | 520 |
| 15. Прочие издержки | 476 | 499 | 520 |
Для расчета амортизации на вводимые основные средства в проекте использованы следующие нормы: для зданий – 2,56% (0,4% особо прочные), для технологического оборудования – 10%.
Минимальное количество дней обеспечения и ежегодная потребность в оборотном капитале за 2009-2013 гг. приведены в приложении 8. Потребность в оборотном капитале по проекту оценивается в 0,535 млн. ЕВРО в начальном периоде реализации проекта до 1 млн. ЕВРО в год.
Финансирование проекта предполагается осуществлять за счет собственных и привлеченных источников. Собственные источники в размере 0,85 млн. ЕВРО – это здания и оборудование. Общая сумма инвестиционных затрат за период 2009-2010 гг.. 0,06 млн. ЕВРО. Кредит предполагается взять в ЕВРО на 18 месяцев под 14% годовых. Предполагается, что кредитные ресурсы будут получены в мае 2009 года. Схема погашения займа представлена в расчетах (таблица 3.7-3.8).
Таблица 3.7 - Погашение краткосрочных займов (EURO)
|
Наименование показателя |
май 2009 |
июнь 2009 |
июль 2009 |
август 2009 |
сентябрь 2009 |
октябрь 2009 |
ноябрь 2009 |
декабрь 2009 |
1 кв. 2010 |
2 кв. 2010 |
Всего |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Сумма полученного кредита | 10000 | 10000 | |||||||||
| Задолженность на начало периода | 9167 | 8333 | 7500 | 6667 | 5833 | 5000 | 4167 | 3333 | 833 | ||
| Начислено процентов | 117 | 107 | 97 | 88 | 78 | 68 | 58 | 49 | 88 | 10 | 758 |
| Капитализация процентов | |||||||||||
| Выплата процентов | 117 | 107 | 97 | 88 | 78 | 68 | 58 | 49 | 88 | 10 | 758 |
| Погашение основного долга | 833 | 833 | 833 | 833 | 833 | 833 | 833 | 833 | 2500 | 833 | 10000 |
| Задолженность на конец периода | 9167 | 8333 | 7500 | 6667 | 5833 | 5000 | 4167 | 3333 | 833 | ||
| Общая стоимость обслуживания кредита | 950 | 940 | 931 | 921 | 911 | 901 | 892 | 882 | 2588 | 843 | 10758 |
Таблица 3.8 - Погашение долгосрочных займов (EURO)
|
Наименование показателя |
май 2009 |
июнь 2009 |
июль 2009 |
август 2009 |
сентябрь 2009 |
октябрь 2009 |
ноябрь 2009 |
декабрь 2009 |
1 кв. 2010 |
2 кв. 2010 |
3 кв. 2010 |
4 кв. 2010 |
Всего |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| Сумма полученного кредита | 50000 | 50000 | |||||||||||
| Задолженность на начало периода | 47222 | 44444 | 41667 | 38889 | 361111 | 33333 | 30556 | 27778 | 19444 | 11111 | 2778 | ||
| Начислено процентов | 583 | 551 | 519 | 486 | 454 | 421 | 389 | 356 | 875 | 583 | 292 | 32 | 5542 |
| Капитализация процентов | |||||||||||||
| Выплата процентов | 583 | 551 | 519 | 486 | 454 | 421 | 389 | 356 | 875 | 583 | 292 | 32 | 5542 |
| Погашение основного долга | 2778 | 2778 | 2778 | 2778 | 2778 | 2778 | 2778 | 2778 | 8333 | 8333 | 8333 | 2778 | 50000 |
| Задолженность на конец периода | 47222 | 44444 | 41667 | 38889 | 36111 | 33333 | 30556 | 27778 | 19444 | 11111 | 2778 | ||
| Общая стоимость обслуживания кредита | 3361 | 3329 | 3296 | 3264 | 3231 | 3199 | 3167 | 3134 | 9208 | 8917 | 8625 | 2810 | 55542 |
Расчет обслуживания рублевых и валютных кредитов приведено в приложениях 9 и 10. Прогноз прибыльности проекта весьма оптимистичен. Получение отрицательного значения сальдо в 2009 году связано с крупными финансовыми вложениями в производство, которые обеспечат отдачу и положительное сальдо уже в 2010 году.
Ведомость прибылей и убытков за 2009-2009 годы приведена в приложении 11. При наборе проектной мощности предприятие ежегодно будет получать прибыль в размере 0,1 млн. ЕВРО.
Анализ потока денежной наличности (см. приложение 13), свидетельствует о том, что только в 2009 году потребности в ресурсах превысят источники. Начиная с 2010 года предприятие будет получать устойчивую прибыль.
Сравнительный анализ финансовых показателей проекта при исходных данных, при уменьшении цен на продукцию на 10%, а так же при росте цен на ресурсы на 10% проведем в таблицах 3.9-3.11.
Таблица 3.9 - Финансовые показатели проекта (при исходных данных)
|
Наименование показателя |
2010 год |
2011 год |
2012 год |
Всего |
| 1 | 2 | 3 | 4 | 5 |
| ОСНОВНЫЕ ПОКАЗАТЕЛИ ПРОЕКТА | ||||
| Выручка | 865920,24 | 909216,25 | 954677,06 | 4160175,68 |
| Денежные средства | 453380,03 | 654772,58 | 869099,57 | 869099,57 |
| Всего активов | 921292,48 | 110770,.50 | 1307270,40 | 1307270,40 |
| ПОКАЗАТЕЛИ РЕНТАБЕЛЬНОСТИ | ||||
| Рентабельность активов (%) | 46,36 | 56,07 | 63,14 | 44,90 |
| Рентабельность собственного капитала (%) | 97,06 | 143,42 | 193,10 | 108,42 |
| Рентабельность долгосрочных инвестиций (%) | 97,06 | 143,42 | 193,10 | 107,83 |
| Рентабельность суммарного инвестиционного капитала. Рентабельность проекта (%) | 97,06 | 143,42 | 193,10 | 107,77 |
| Рентабельность прибыли производственной деятельности по отношению к выручке (%) | 26,46 | 26,93 | 27,40 | 24,10 |
| Рентабельность чистой прибыли по отношению к выручке. Рентабельность продаж (%) | 19,02 | 19,42 | 19,80 | 17,14 |