Оценка экономической эффективности инвестиционного проекта
Удельный вес заемного капитала на начало периода составлял 60,0% и повысился до 80,7% на конец отчетного периода.
Увеличение заемных средств произошло в результате увеличения: отложенных налоговых обязательств на 9 772 тыс. руб. или на 138,3 %, кредиторской задолженности на 311809 тыс. руб. или на 216,0%, как следствие существующей системы расчетов между партнерами в связи с увеличением задолженностей перед поставщиками на 10 941 тыс. руб. или на 28,7%, задолженностей по налогам и сборам 4 527 тыс. руб. или на 243,0%, по прочим кредитам на 303 741 тыс. руб. или на 318,2 %.
Вертикальный анализ показывает, что наибольшую долю в общей сумме финансовых ресурсов имеют заемные средства, удельный вес которых составил на начало года 60,0%, а к концу года увеличился до 80,7 %.
Структура заемных средств и динамика основных факторов их роста во многом определяется спецификой предприятия. Объём государственного заказа на 2009 год был увеличен более чем, на 25%, текущие же платежи по выполненным объемам работ систематически не покрывали производственных затрат. Отсюда имела место высокая и растущая кредиторская задолженность почти по всем её видам.
Коэффициент соотношения заемных и собственных средств на начало года равен 0,67, что значительно ниже рекомендуемого значения, к концу года его величина снижается до 0,24. Такая динамика является следствием того, что на начало года стоимость имущества была сформирована за счет заемных средств на 60,0% и к концу года на 80,7%. Это свидетельствует об общей финансовой неустойчивости предприятия. Однако при невысокой оборачиваемости материальных оборотных средств и дебиторской задолженности для унитарных предприятий критическое значение коэффициента допускается 0,7 – 0,8.
Коэффициент автономии Ка равен отношению собственного капитала к валюте баланса.
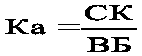 (5)
Ка
на начало года
=
 =
0,40; Ка на конец
года =
 = 0,19
Коэффициент автономии показывает, что имущество предприятия сформировано за счет собственных средств на начало года на 40%, а к концу года на 19%, т.е. предприятие не сможет полностью погасить все свои долги, реализовав имущество. Это также свидетельствует об уменьшении финансовой прочности предприятия, и зависимости его от внешних кредиторов (государства), снижает вероятность погашения предприятием своих обязательств и уменьшает возможность привлечения средств со стороны.
Поскольку основная доля формирования заемных источников финансирования принадлежит кредиторской задолженности необходимо изучить её состав и структуру. Анализ кредиторской задолженности представлен в таблице 5.
Таблица № 6 Анализ кредиторской задолженности предприятия за 2009 г.
| Источники средств | На начало периода | На конец периода | Изменения (+,-) | |||
| тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
тыс. руб. | % | |
| 1. Кредиторская задолженность в том числе: | 144 314 | 100 | 456 123 | 100 | 311 809 | 216,1 |
| 1.1.Поставщики и подрядчики | 38 153 | 26,4 | 49 094 | 10,8 | 10 941 | 28,7 |
| 1.2.Задолженность перед персоналом организации | 8 059 | 5,6 | 1 455 | 0,3 | -6 604 | -81,9 |
| 1.3.Задолженность перед государственными внебюджетными фондами | 796 | 0,5 | 0 | 0 | 796 | 0,5 |
| 1.4.Задолженность по налогам и сборам | 1 861 | 1,3 | 6 388 | 1,4 | 4 527 | 243,2 |
| 1.5.Прочие кредиторы | 95 445 | 66,1 | 399 186 | 87,5 | 303 741 | 318,2 |
| 2. Задолженность перед участниками (учредителями) по выплате доходов | 340 | 0,2 | 340 | 0,07 | - | |
| 3. Доходы будущих периодов | 439 | 0,3 | 321 | 0,07 | -118 | -26,9 |
Как свидетельствуют данные таблицы, на предприятии наблюдается тенденция увеличения кредиторской задолженности по всем видам расчетов, за исключением задолженности перед персоналом. Большую часть объема кредиторской задолженности на начало года 66,1% и на конец года 87,5% составляют прочие кредиторы. Это сторонние организации, подрядчики, которые выполняют для нас работу, т.е. контрагенты. Сумма долгов им возросла по сравнению с началом года на 303 741 тыс. руб. Также возросла задолженность перед поставщиками и подрядчиками на 10 941 тыс. руб. или 28,7 %. Задолженность перед персоналом уменьшилась на 6 064 тыс. руб. или на 81,9 %, а удельный вес имел тенденцию к снижению (на начало года 5,6 % и на конец года 0,3 %). Задолженность по налогам и сборам возросла на 4 527 тыс. руб. или 243,2 %. Уменьшились доходы будущих периодов и составили 118 тыс. руб. или 26,9 %. Предприятие не может вовремя расплачиваться по своим обязательствам. Однако предприятие находится на бюджетном финансировании и основная причина, высокой и растущей кредиторской задолженности в наличии государственного долга по финансированию государственных заказов.
Анализ обеспеченности предприятия собственными оборотными средствами
Необходимым условием успешной работы предприятия является наличие собственных оборотных средств, которые могут быть использованы для приобретения материально-производственных запасов, покрытия издержек производства или обращения, обеспечения непрерывной производственной и предпринимательской деятельности. Отсутствие таких средств вынуждает обращаться к заемным источникам.
Величина собственных оборотных средств (СОС) определяется как разность между суммой источников собственных средств (итог 3 раздела ПБ) и их величиной, которая была направлена на формирование иммобильного имущества (итог 1 раздела АБ).
Как правило, долгосрочные кредиты и займы (4 р.ПБ) используются для приобретения основных средств и прочих внеоборотных активов и в связи с этим приравниваются к источникам собственных средств.
Таблица № 7. Расчет собственных оборотных средств предприятия.
|
№ п/п |
Показатели |
На начало периода | На конец периода | Изменения (+,-) | |||
| тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
тыс. руб. | % | ||
| 1. | Собственные средства | 101 553 | 93,5 | 113 387 | 87,1 | 11 834 | 11,6 |
| 2. | Отложенные налоговые обязательства | 7 064 | 6,5 | 16 836 | 12,9 | 9 772 | 13,8 |
| 3. | Итого: | 108 617 | 100 | 130 223 | 100 | 22 006 | 20,3 |
| 4. | Внеоборотные активы | 41 509 | 16,4 | 58 599 | 9,9 | 17 090 | 41,2 |
| 5. | Собственные оборотные средства | 67 108 | 61,8 | 71 624 | 55,0 | 4 516 | 6,7 |
инвестиция экономический капитальный финансовый
По данным таблицы видно, что сумма собственных средств за отчетный период увеличилась на 11 834 тыс. руб. или на 11,6 %. Прирост был вызван увеличением нераспределенной прибыли предприятия. Долгосрочные отложенные налоговые обязательства по – существу являются кредитом государства, по уменьшению налоговых платежей. Они используются на приобретение основных средств, потому в таблице эти средства добавляются к источникам собственных средств. С учетом этого собственные оборотные средства (СОС) увеличились на 4 516 тыс. руб. или 6,7 %, это сопровождается интенсивным ростом выручки в 2009 году и относительно низкими темпами увеличения собственных оборотных средств. Погашение дефицита СОС при жесткой зависимости производства от структуры и финансирования государственного заказа практически возможно за счет увеличения бюджетных ассигнований.
Оценка финансовой устойчивости предприятия
В условиях рынка, когда хозяйственная деятельность предприятия и его развитие осуществляется за счет самофинансирования, а при недостаточности собственных финансовых ресурсов - за счет заемных средств, важную аналитическую характеристику приобретает финансовая независимость предприятия от внешних заемных источников. Запас источников собственных средств - это запас финансовой устойчивости предприятия при том условии, что его собственные средства превышают заемные
Коэффициент автономии характеризует общую финансовую независимость предприятия и определяется, как отношение собственных источников средств предприятия (итог III р ПБ) к сумме средств, вложенных в имущество предприятия (итог ПБ). Финансовое положение предприятия можно считать устойчивым, если значение коэффициента не менее 50 %, т.е. половина имущества предприятия должна быть сформирована за счет собственных средств предприятия.

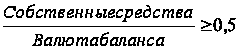 (6)
Коэффициент обеспеченности предприятия запасами и затратами за счет собственных оборотных средств определяется как отношение собственных оборотных средств запасам и затратам (из раздела II АБ).
Коэффициент финансовой независимости в части формирования всех оборотных активов определяется, как отношение собственных оборотных средств к сумме всех оборотных активов (итог II р АБ).
Если значение коэффициентов больше или равно 1, предприятие полностью обеспечено запасами и затратами, всеми оборотными активами за счет собственных источников средств и относится к классу с абсолютной финансовой устойчивостью. Чем меньше значение коэффициента, тем неустойчивее финансовое состояние предприятия. Предприятие достигает критического финансового состояния, когда коэффициент обеспеченности собственными средствами в части формирования всех оборотных активов имеет значение менее 0,1.
Коэффициент маневренности собственных средств – частное от деления собственных оборотных средств на всю сумму источников собственных средств (итог III р ПБ). Он указывает на степень гибкости (мобильности) использования собственных средств, показывает собственных оборотных средств предприятия, которая находится в наиболее подвижной форме. Высокое значение коэффициента маневренности положительно характеризует финансовое состояние. В качестве оптимального значения коэффициента рекомендуется 0,5.
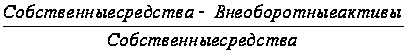 (7)
Таблица № 8. Расчет показателей, характеризующих финансовую устойчивость предприятия.
|
№ п/п |
Показатели | На начало периода | На конец периода |
Изменение (+,-) |
| 1. | Коэффициент автономии, Кавт., | 0,40 | 0,19 | -0,21 |
| 2. | Коэффициент фин. независимости в части формирования: | |||
| 2.1. | - запасов и затрат, Кзиз | 0,84 | 0,60 | -0,24 |
| 2.2. | - всех оборотных активов, Кта. | 0,32 | 0,14 | -0,18 |
| 3. | Коэффициент маневренности, Км | 0,66 | 0,64 | -0,2 |
Коэффициент
автономии
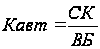 ;
(8)
где СК – собственный капитал;
ВБ – валюта баланса.
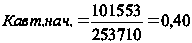 ;
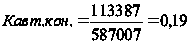
Коэффициент обеспеченности запасов и затрат собственным капиталом
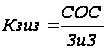 ;
(9)
где СОС – собственные оборотные средства;
ЗиЗ – запасы и затраты.
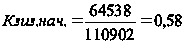 ;
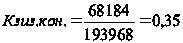
Коэффициент финансовой независимости в части формирования всех оборотных активов
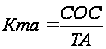 ;(10)
где ТА – текущие активы.
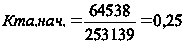 ;
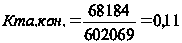
Коэффициент маневренности
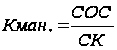 (11)
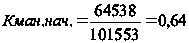 ;
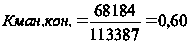
Все коэффициенты финансовой устойчивости имеют тенденцию снижения.
Коэффициент автономии ниже достаточного уровня, причиной снижения коэффициента автономии является менее интенсивный прирост СОС на 16,6 % по сравнению с темпами прироста оборотных активов на 137,8 %.
Коэффициент обеспеченности затрат и запасов показывает, что на начало года на 58 % запасы и затраты покрывались собственным капиталом, а на конец отчетного периода на 35 %.
Коэффициент финансовой независимости в части формирования оборотных активов составил на начало года 25 % и на конец года 11 %. Это подчеркивает низкий уровень финансовой независимости предприятия, что объясняет динамика капитала соотношения заемных и собственных источников.
Снижение коэффициента маневренности вызвано значительным уменьшением доли собственного капитала в пассивах предприятия. Таким образом, предприятие стало менее маневренным.
Это свидетельствует о высокой финансовой зависимости от внешних источников финансирования. Предприятию необходимо реализовать часть ненужных основных средств, увеличить долю собственных средств в оборотных активах, часть прибыли пускать на развитие деятельности.
Анализ эффективности использования оборотных средств
Устойчивость финансового положения предприятия зависит от эффективности использования оборотных средств, которая характеризуется их оборачиваемостью. Замедление оборачиваемости оборотных активов вызывает потребность в увеличении массы оборотных средств. Ускорение оборачиваемости позволяет либо при том же размере оборотных средств увеличить объем производства, либо при том же объеме производства высвободить из оборота часть оборотных активов. Задача анализа состоит в выявлении путей ускорения оборачиваемости оборотных активов.
Показатели оборачиваемости оборотных средств.
1. Продолжительность (скорость) одного оборота в днях (Тоб) показывает число дней, в течение которых оборотные средства совершают полный кругооборот, т.е. возврат в денежную форму средней суммы оборотных активов за отчетный период в результате реализации продукции.
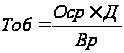 (12)
где О ср – средняя стоимость оборотных активов за анализируемый период, руб.
Д – число дней в анализируемом периоде, квартал – 90, год – 360 дней.
Вр – выручка от продажи товаров, продукции, работ, услуг, руб.
Выручка от продажи товаров, продукции определяется на основании формы № 2 бухгалтерской отчетности.
Средняя стоимость (остаток) оборотных активов рассчитывается по балансу как среднеарифметическая всех оборотных активов (итог II АБ), т.е. как сумма половины остатка оборотных средств на начало и конец анализируемого периода.
2. Коэффициент оборачиваемости (Коб) – среднее число оборотов, которое совершают оборотные средства за анализируемый период.
 (13)
Взаимосвязь между показателями оборачиваемости:
 (14)
Коэффициент закрепления оборотных средств (Кз) показывает, сколько оборотных средств приходится на единицу выручки от реализации товаров, продукции, работ, услуг за анализируемый период:
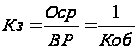 (15)
Сумма
средств, дополнительно
вовлеченных
в оборот (или
отвлеченных
из оборота)
( Оср),
определяется
по формуле:
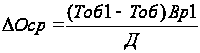 (16)
где: Тоб1, Тоб – оборачиваемость в днях отчетного или предыдущего периода соответственно;
 - однодневная
реализация
в отчетном
периоде (Вр1 –
выручка от
реализации
товаров, продукции
за отчетный
период), руб.
Таблица № 9. Анализ эффективности использования оборотных средств.
| Показатели |
Предыдущий период тыс. руб. |
Отчетный период тыс. руб. |
Изменение (+,-) |
| 1. Выручка от продажи товаров, работ, услуг (за минусом НДС, акцизов и пр. платежей), тыс. руб. | 186 163 | 294 599 | 108 436 |
| 2. Средняя стоимость оборотных активов | 187 780 | 370 304,5 | 182 524,5 |
| 3. Число дней в анализируемом периоде | 360 | 360 | |
| 4. Продолжительность одного оборота, дней | 363,1 | 452,5 | +89,4 |
| 5. Коэффициент оборачиваемости оборотных средств | 0,99 | 0,79 | -0,2 |
| 6. Коэффициент загрузки оборотных средств, % | 1,0 | 1,26 | +0,26 |
Из
таблицы видно,
что показатели
оборачиваемости
очень низкие
(Коб 1) – это следствие
специфики
предприятия
ВПК. Одна из
причин заключается
в высокой растущей
доле незавершенного
производства
и отсутствии
на предприятии
готовой продукции.
По факторный анализ изменения оборачиваемости оборотных средств по формуле:
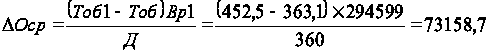 тыс.р.
за 1 оборот
за
год 73 158,7 0,79
= 57 795,4 тыс. руб.
1. Общее
изменение
продолжительности
одного оборота
(Тоб)
в отчетном
периоде (Тоб.1)
по сравнению
с предыдущим
(Тоб.0):
Тоб
= Тоб.1 – Тоб.0 = 452,5 –
363,1 = 89,4 (дней)
2. Продолжительность одного оборота в днях (Тоб) при средней стоимости оборотных средств предыдущего периода (Оср.о) к однодневной реализации отчетного периода (Вр1/Д) по формуле:

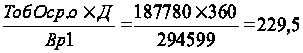 (дней)
3.Влияние изменения выручки от реализации продукции Тоб (Вр) по формуле:
Тоб
(Вр) = Т об
– Тоб.0 = 229,5 – 363,1 = -133,6 (дней)
4. Влияние изменения средней стоимости оборотных активов Тоб (Оср) по формуле:
Тоб
(Оср) = Тоб.1 - Тоб
= 452,5 – 229,5 = 223 (дней)
5. Сумма факторных отклонений дает общее изменение продолжительности одного оборота в днях за отчетный период.
Тоб
= Тоб (Вр) – Тоб
(Оср) = -133,6 + 223 = 89,4 (дней)
В отчетном году по сравнению с предыдущим периодом, продолжительность одного оборота текущих активов увеличилась на 89,4 дня. Это отразилось на дополнительном вовлечении хозяйственных средств в оборот 73 158,7 тыс. руб. за один оборот и 57 795,4 тыс. руб. за год.
Результаты факторного анализа показали, что вследствие, прироста выручки период оборота сократился на 133,6 дня, в связи с приростом активов период оборота увеличился на 223 дня. Таким образом, несмотря на высокий темп увеличения выручки (более 50%) пассивная структура оборотного капитала (высокая доля незавершенного производства и дебиторской задолженности) отрицательно сказались на длительности оборота и на необходимости привлечения дополнительных средств, для покрытия дополнительной потребности в оборотном капитале.
Расчет
показателей
платежеспособности
(ликвидности)
предприятия
Оценка платежеспособности предприятия производится по данным бухгалтерского баланса на основе характеристики ликвидности оборотных активов. Степень ликвидности оборотных активов зависит от скорости превращения последних в денежную наличность.
Платежность определяется отношением ликвидных средств предприятия к его текущим долговым обязательствам, которые включают: краткосрочные кредиты и займы, дебиторскую задолженность (из раздела 5 ПБ)
Различают три показателя ликвидности:
1. Коэффициент абсолютной ликвидности определяется как отношение быстрореализуемых активов к сумме краткосрочных долговых обязательств предприятия. В состав быстрореализуемых активов входят денежные средства и краткосрочные финансовые вложения в приобретенные предприятием ценные бумаги на срок не более одного года (из раздела 2 АБ). Значение коэффициента признается достаточным в размере 0,2-0,5
2. Коэффициент общей ликвидности рассчитывается как отношение быстро- и средне-реализуемых активов к сумме краткосрочных долговых обязательств предприятия. Этот показатель отличается от первого тем, что в числителе к ранее приведенной сумме денежных средств и краткосрочных финансовых вложений прибавляются суммы дебиторской задолженности и прочие оборотные активы (из 2 раздела АБ). Допустимые значения этого коэффициента лежат в диапазоне 0,7-0,8
3. Коэффициент покрытия баланса (текущей ликвидности) равен частному от деления всех ликвидных активов на сумму краткосрочных обязательств предприятия. Ликвидные активы рассчитываются как сумма быстро-, средне- и медленно-реализуемых активов. Последние состоят из запасов и затрат (из 2 раздела АБ). Рекомендуемая величина коэффициента – ниже 2. Расчет показателей платежеспособности (ликвидности) предприятия приводится в таблице №9.
Таблица №10. Расчет показателей платежеспособности (ликвидности) предприятия
|
№ п/п |
Показатели |
На начало периода тыс. руб. |
На конец периода тыс. руб. |
Изменения(+,-) | |
| тыс. руб. | % | ||||
| 1. | Быстрореализуемые активы |
72 964 |
232 439 | 159 475 | 218,6 |
| 2. | Среднереализуемые активы | 56 650 | 170 895 | 114 245 | 201,7 |
| 3. | Итого активы быстро- и среднереализуемые | 129 614 | 403 334 | 273 720 | 211,2 |
| 4. | Медленнореализуемые активы | 82 587 | 125 064 | 42 477 | 51,4 |
| 5. |
Итого ликвидных |
212 201 |
528 398 |
316 197 |
149 |
| 6. | Краткосрочные долговые обязательства | 152 157 | 473 620 | 321 463 | 211,3 |
| Относительные показатели % | |||||
| 7. | Коэффициент абсолютной ликвидности |
72 964/152 157 = 0,48 |
232 439/473 620 = 0,49 |
0,01 - |
|
| 8. | Коэффициент общей ликвидности |
129 614/152 157 = 0,85 |
403 334/473 620 = 0,85 |
- | |
| 9. | Коэффициент текущей ликвидности |
212 201/152 157 = 1,39 |
528 398/473 620 = 1,12 |
-0,27 | |
Из таблицы видно, что произошло незначительное улучшение финансового положения предприятия, коэффициент абсолютной ликвидности увеличился к концу отчетного периода на 0,01% , но он ниже рекомендуемого (0,2%). Предприятие может выполнять краткосрочные обязательства за счет свободных денежных средств. Коэффициент общей ликвидности характеризует потенциальную способность предприятия выполнять краткосрочные обязательства. В целом можно ожидать постепенного улучшения коэффициентов ликвидности.
В период осуществления масштабных заказов у предприятия наблюдается временное сокращение значений по основным финансовым показателям, при улучшении финансирования государственных заказов Министерством обороны РФ значения финансовых показателей постепенно восстанавливаются.
Оценка и анализ финансовых результатов деятельности предприятия
Необходимым элементом анализа является исследование результатов финансово-хозяйственной деятельности предприятия.
Конечный финансовый результат выражается величиной прибыли или убытка. Прибыль является стандартом успешной работы предприятия. Рост прибыли создает финансовую базу для экономического развития предприятия. Источником информации для оценки и анализа результатов финансовой деятельности является форма №2 бухгалтерской отчетности «Отчет о прибылях и убытках»
Налогооблагаемая прибыль предприятия (П) представляет собой сумму прибыли от продаж (Ппр), доходов от участия в других организациях (Д др), процентов к получению (Прпол), прочих доходов (Пр дох), уменьшенную на величину процентов к уплате (Пруп) и прочих расходов (Пр расх).
Пдо н/о = П пр + Д др + Пр пол +Пр дох – Пр уп – Пр расх (17)
Таблица №11. Анализ состава и динамики финансовых результатов.
|
№ п/п |
Показатели |
Предыдущий Период тыс.р. |
Отчетный Период тыс. р. |
Изменение (+,-) | |
| тыс. руб. | % | ||||
| 1. | Выручка нетто от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и других аналогичных платежей) | 186 163 |
294 599 |
108 436 |
58,2 |
| 2. | Себестоимость проданных товаров, продукции, работ, услуг | 171 963 |
271 842 |
99 879 |
58,1 |
| 3. |
Валовая прибыль |
14 200 |
22 757 |
8 557 |
60,3 |
| 4. | Коммерческие расходы | 46 | 453 | 407 | 884,8 |
| 5. |
Прибыль (убыток) от продаж |
14 154 |
22 304 |
8 150 |
57,6 |
| 6. | Проценты к получению | 897 | 502 | -395 | -44,0 |
| 7. | Процент к уплате | 356 | 567 | 211 | 59,3 |
| 8. | Прочие доходы | 110 220 | 376 923 | 266 703 | 242,0 |
| 9. | Прочие расходы | 103 318 | 365 080 | 261 762 | 253,4 |
| 10. |
Прибыль до налогообложения |
21 597 |
34 082 |
12 485 |
57,8 |
| 11. | Отложенные налоговые активы | 2 000 | 6 664 | 4 664 | 233,2 |
| 12. | Отложенные налоговые обязательства | 7 064 | 11 780 | 4 716 | 66,8 |
| 13. |
Текущий налог на прибыль |
1 822 |
6 899 |
5 077 |
278,6 |
| 14. |
Чистая прибыль |
14 711 |
22 067 |
7 356 |
50,0 |
П пр. год = 14 154 + 897 + 110 220 - 356 - 103 318 = 21597 тыс. руб.
П отч. г. = 22 304 + 502 + 376 923 - 567 - 365 080 = 34 082 тыс. руб.
По данным таблицы 10 видно, что по всем показателям, характеризующим финансовые результаты, произошли структурные изменения. Налогооблагаемая прибыль предприятия в отчетном году увеличилась по сравнению с предыдущим годом 12 485 тыс. руб. или на 57,8%. В основном увеличение налогооблагаемой прибыли связано с увеличением основного источника формирования прибыли – прибыль от продаж. В отчетном году прибыль от продаж увеличилась на 8150 тыс. руб. или на 57,6% по сравнению с предыдущим годом. Проценты к получению снизились на 395 тыс. руб. или на 44,0 %, прочие операционные доходы увеличились на 266 703 тыс. руб. или на 242,0 %. Все выше перечисленные изменения привели к увеличению прибыли от обычной деятельности и чистой прибыли на 7356 тыс. руб. или на 50,0%. Процент к уплате увеличился на 211 тыс. руб. или на 59,3%, прочие операционные расходы возросли на 261 762 тыс. руб. или на 253,4%, , коммерческие расходы на 407 тыс. руб. или 884,8%, отложенные налоговые обязательства на 4 716 тыс. руб. или на 66,8%, текущий налог на прибыль 5077 тыс. руб. или на 278,6%. Это отрицательно сказывается на величине прибыли.
Так как основным источником формирования прибыли предприятия является прибыль от продаж товаров, продукции, работ, услуг необходимо провести анализ динамики показателей и факторов, влияющих на ее изменение.
Таблица № 12. Анализ прибыли от продаж товаров, продукции, работ, услуг.
| № п/п | Показатели |
Предыдущий период тыс. руб. |
Отчетный период тыс. руб. |
Изменение (+,-) | |
| тыс. руб. | % | ||||
| 1. | Выручка от продажи товаров, продукции, работ, услуг | 186 163 | 294 599 | 108 436 | 58,2 |
| 2. | Себестоимость реализации | 171 963 | 271 842 | 99 879 | 58,1 |
| 3 | Коммерческие расходы | 46 | 453 | 407 | 884,8 |
| 4. | Управленческие расходы | 0,0 | 0,0 | 0,0 | 0,0 |
| 5. |
Прибыль от продажи (1п.-2п.-3п.-4п.) |
14 154 | 22 304 | 8 150 | 57,6 |
Как видно из таблицы, в отчетном году прибыль от продаж возросла на 8 150 тыс. руб. или на 57,6%. Эти изменения произошли в результате увеличения выручки от продажи продукции и привлечения дополнительных затрат на производство продукции.
Прибыль (убыток) от продажи определяется следующим расчетом:
Пр = Вр – Себ – Рк – Ру, (18)
где: Вр – выручка от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей), тыс. руб.;
Себ – себестоимость реализации товаров, продукции, работ, услуг, тыс. руб.;
Рк – расходы коммерческие, тыс. руб;
Ру – расходы управленческие, тыс. руб.
Пр пред.периода = 186 163 –171 963– 46 = 14 154 тыс.р.
Пр отч.периода = 294 599 – 271 842 – 453 = 22 304 тыс.р.
Установим влияние всех факторов на изменение прибыли.
Влияние изменения объема реализации на прибыль (D Пр.1);
D
Пр1 = Про
Jр – Про =
Про (Jр – 1)
(19)
где: Про – прибыль от