Оценка экономической эффективности инвестиционного проекта
Jр – индекс изменения объема реализации.
Jр = Вр1/Вро. (20)
Влияние изменения себестоимости на прибыль (D Пр2) рассчитывается по формуле:
D
Пр2 = Со
 Jр – С1 (21)
где: Со,С1 – себестоимость продукции (работ, услуг) предыдущего и отчетного периода соответственно, тыс. руб.;
Jр – индекс изменения объема реализации.
Влияние управленческих и коммерческих расходов на изменение прибыли устанавливают аналогично предыдущему расчету.
Сумма факторных отклонений дает общее изменение прибыли от продажи продукции за анализируемый период, что выражается формулой;
D Пр = D Пр1 + D Пр2 - D Пр3 - D Пр4 (22)
где: D Пр3, D Пр 4 – прирост прибыли за счет экономии коммерческих и управленческих расходов, тыс. руб.
D
Пр1 = 14 154
((1,5825)
– 1) = 8 241 тыс. руб.
D
Пр2 = (171963(1,5825)
– 271842) = 289 тыс. руб.
D
Пр4 = (-46(1,5825)
-453) = -380 тыс. руб.
Сводка факторов: D Пр = 8241 + 289 – 380 = 8 150 тыс. руб.
Результаты факторного анализа показали, что с ростом выручки от продаж продукции прибыль увеличилась на 8 150 тыс. руб. за счет увеличения того, что темп прироста выручки опережает темп роста себестоимости и это приводит к относительному снижению затрат. К негативным факторам снижения прибыли следует отнести возрастание коммерческих расходов. Следовательно, необходимо снижать коммерческие расходы.
Расчет и анализ показателей рентабельности
Для оценки результатов финансовой деятельности предприятия применяются показатели рентабельности.
Рентабельность продукции измеряется отношением прибыли к затратам или к объему реализованной продукции и характеризует эффективность производства и реализации вложенных в себестоимость продукции средств.
Рентабельность затрат (Rз) рассчитывается как отношение прибыли от продаж к сумме всех затрат, произведенных организацией, %:
Rз
=
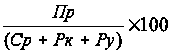 (23)
Рентабельность продаж измеряется отношением показателя прибыли к объему продаж. Объем продаж выражается показателем выручки от продажи за минусом НДС, акцизов и др. платежей.
В зависимости от показателя прибыли различают рентабельность продаж:
а) как отношение прибыли до налогообложения (П) к выручке от продажи (Rп), %:
Rп
=
 (24)
б) как отношение прибыли от продажи (Пр) к выручке от продажи (Rпр), %:
Rпр
=
 (25)
в) как отношение чистой прибыли (Пчп) к выручке от продажи, (Rчп), %:
Rчп
=
 (26)
Рентабельность всего имущества (Rф) – как отношение прибыли до налогообложения предприятия к среднегодовой стоимости имущества предприятия (Фср), %.
Rф
=
 (27)
Среднегодовая стоимость имущества определяется как среднеарифметическая величина на начало и конец анализируемого периода (I и II р.АБ).
Рентабельность собственного капитала (R с.к.) – как частное от деления чистой прибыли (Пч.п.) к средней стоимости капитала и резервов (Кс), %
Rс.к.
= (28)
Расчет и анализ показателей рентабельности затрат и продаж выполняется в таблице №12.
Таблица № 13. Расчет и анализ показателей рентабельности продукции
|
№ п/п |
Показатели |
Предыдущий период |
Отчетный период |
Изменение (+, -) |
| 1. | Выручка от продажи продукции (тыс. руб.) | 186163 | 294599 | 108436 |
| 2. | Себестоимость реализованной продукции (т. р.) | 171963 | 271824 | 99861 |
| 3. | Прибыль от продажи продукции (тыс. руб) | 14154 | 22304 | 8150 |
| 4. | Прибыль до налогообложения (тыс. руб.) | 21597 | 34082 | 12485 |
| 5. | Чистая прибыль (тыс. руб.) | 14711 | 22067 | 7356 |
| 6. | Рентабельность затрат, % | 8,2 | 8,1 | -0,1 |
| 7. | Рентабельность продаж (по прибыли до налогообложения), % | 11,6 | 11,5 | -0,1 |
| 8. | Рентабельность продаж (по прибыли от продажи продукции), % | 7,6 | 7,5 | -0,1 |
| 9. | Рентабельность продаж (по чистой прибыли), % | 7,9 | 7,4 | -0,5 |
| 10. | Рентабельность имущества, % | 9,3 | 8,1 | -1,2 |
| 11. | Рентабельность собственного капитала, % | 15,0 | 20,5 | 5,5 |
Полученные результаты показывают, что все показатели рентабельности в течение года мало изменились, при этом уровень рентабельности для продукции ВПК достаточно высокий, но не ритмичное финансирование несомненно отрицательно сказалось на финансовом результате и прежде всего на уровне производственных затрат.
Выводы: выполненный анализ выявил высокую финансовую зависимость ОАО «N» от внешних источников, что объяснимо для государственного предприятия. Кроме того, собственные оборотные средства покрывают менее 20 % стоимости оборотных активов. При этом структура последних характеризуется высокой долей запасов – 20,6 %, дебиторской задолженностью и денежными средствами – 19,5 %. В запасах большая часть приходится на незавершенное производство. Пассивность структуры оборотного капитала отрицательно сказывается на его оборачиваемости: общий коэффициент оборачиваемости за 2009 г. изменяется в пределах 0,99 – 0,79. Общая характеристика финансовой устойчивости предприятия достаточно условна, тем более, что все коэффициенты финансовой устойчивости имеют тенденцию снижения. Вместе с тем, динамика финансовых показателей прибыли и рентабельности указывает на эффективное использование производственных ресурсов: при росте выручки на 58,2 %, валовая прибыль увеличилась на 60,3 %, прибыль от продаж возросла на 57,6 %, чистая прибыль на 50 %. Показатели рентабельности не претерпели резких колебаний, а их средний уровень для государственных предприятий ВПК достаточно высокий.
Рентабельность собственного оборотного капитала в течение года возросла с 15% до 20,5 %.
Таким образом, если учесть, что неустойчивое финансовое положение предприятия связано с дефицитом бюджетного финансирования, а нерациональная структура оборотного капитала – со спецификой ТП (значительная доля НИОКР), то можно считать, что ОАО «N» имеет достаточные финансовые ресурсы для расширения производства при нормальном финансировании госзаказа.
2.4.2 Анализ производственного потенциала предприятия ОАО «N».
Структура института обеспечивает выполнение полностью завершенного цикла работ – от фундаментальных и прикладных исследований, проектно – конструкторских и технологических работ до изготовления, лабораторно – стендовых и натурных испытаний макетных, экспериментальных и опытных образцов и передачи их в серийное производство, авторского сопровождения и утилизации.
По статистическим данным среднесписочная численность работников составляет:
Таблица № 14. Численность и заработная плата работников
| Показатели | 2008 год | 2009 год | Отклонения (+,-) | |
| абсол. | Относ. % | |||
| 1. Среднесписочная численность работников всего (человек) в том числе: | 1 140 |
1 158 |
18 |
2 |
| 2. Основной вид деятельности, (человек) | 1 122 | 1 151 | 29 | 3 |
| 3. Не основной вид деятельности, (чел.) | 18 | 7 | -11 | -6 |
| 4.Среднегодовой фонд заработной платы, начисленной работникам списочного состава всего: (тыс. руб.) в том числе: | 90 493,3 |
119 117,8 |
28 624,5 |
31,6 |
| 5. Основной вид деятельности, (тыс. руб.) | 89 064,4 | 118 409,1 | 29 344,7 | 32,9 |
| 6. Не основной вид деятельности, (тыс. руб) | 1 428,9 | 708,7 | 720,2 | 50,4 |
Из общей численности видно, что 1151 человек заняты в основном производстве. Институт сумел сохранить квалифицированные кадры, в том числе научных работников и, благодаря реализации комплекса мероприятий, увеличил в 2009 г. численность молодых специалистов до 96 человек, а в 2008 г. их было 86 человек.
Средняя заработная плата за отчетный период по сравнению с прошлым годом возросла на 31, 6%. И составила 7 156,1 тыс. руб. в месяц.
Динамика численности спокойная, сокращение численности находится в пределах естественной текучести в (среднем 5%).
Основные фонды являются наиболее значимой составной частью имущества предприятия и его внеоборотных активов.
Характеристика основных средств, предприятия
Основные средства – это основные фонды, выраженные в стоимостном измерении; средства труда, которые неоднократно участвуют в производственном процессе, сохраняя при этом свою натуральную форму, а их стоимость переносится на производимую продукцию частями по мере снашивания.
Возрастная структура ОПФ характеризует их распределение по возрастным группам (до 5 лет; от 5 до 10 лет; от 10 до 15 лет; от 15 до 20 лет; свыше 20 лет). Средний возраст оборудования рассчитывается как средневзвешенная величина. Такой расчёт может быть осуществлён как в целом по предприятию, так и по отдельным группам машин и оборудования.
Основная задача на предприятии должна сводиться к тому, чтобы не допускать чрезмерного старения ОПФ (особенно активной части), так как от этого зависят уровень их физического и морального износа, а, следовательно, и результаты работы предприятия.
Оценка основных фондов – это денежное выражение их стоимости. Применяются три вида их оценки: первоначальная, восстановительная и остаточная стоимость основных средств.
Первоначальная стоимость основных средств – стоимость, слагающаяся из затрат по их возведению (сооружению) или приобретению, включая расходы по их доставке и установке, а также иные расходы, необходимые для доведения данного объекта до состояния готовности к эксплуатации по назначению.
Восстановительная стоимость основных средств – это стоимость их воспроизводства в современных условиях. Величина отклонения восстановительной стоимости основных фондов от их первоначальной стоимости зависят от темпов ускорения НТП, уровня инфляции.
Остаточная стоимость представляет собой разницу между первоначальной или восстановительной стоимостью и суммой износа, т.е. это та часть стоимости основных средств, которая ещё не перенесена на производимую продукцию. Оценка основных средств по их остаточной стоимости необходима, прежде всего, для того чтобы знать их качественное состояние, в частности определить коэффициенты годности и физического износа и составления бухгалтерского баланса. Стоимостная оценка основных фондов необходима для их учёта, анализа и планирования, а также для определения объёма, структуры капитальных вложений.
В таблицах 14, 15 приведены данные, оценивающие состояние и движение основных средств в стоимостном выражении.
Таблица № 15. Состояние и движение основных фондов 2008 г.
Показатели |
Наличие на начало отчётного периода тыс. руб. | Поступило тыс. руб. | Выбыло тыс. руб. |
Наличие на конец отчетного периода тыс. руб. |
Износ % |
||
| по первоначальной стоимости | по остаточной стоимости | тыс. руб. | % | ||||
| 1.Всего основных фондов в том числе: | 67 132 | 4 886 | 839 | 71 179 | 38 033 | 33 146 | 46,6 |
| 1.1.Здания и сооружения | 17 635 | 1 451 | 269 | 18 817 | 13 980 | 4 837 | 25,7 |
| 1.2.Машины и оборудование | 49 497 | 3 435 | 570 | 52 362 | 24 053 | 28 309 | 54,0 |
Таблица № 16. Состояние и движение основных фондов 2009 г.
Показатели |
Наличие на начало отчётного периода тыс. руб. |
Поступило тыс. руб. |
Выбыло тыс. руб. |
Наличие на конец отчетного периода тыс. руб. | Износ % |
||
| по первоначальной стоимости |
по остаточной стоимости |
тыс. руб. | % | ||||
| 1.Всего основных фондов в том числе: | 71 179 | 11 523 | 1802 | 80 900 | 47 058 | 33 842 | 41,8 |
| 1.1.Здания и сооружения | 18 817 | 578 | 495 | 18 900 | 9 990 | 8 910 | 47,1 |
| 1.2.Машины и оборудование | 52 362 | 10 945 | 1 307 | 62 000 | 37 068 | 24 932 | 40,0 |
Приведенные данные показывают тенденцию роста стоимости производственных основных фондов (ПОФ) в целом по основным фондам и по основным элементам их активной части. Для характеристики движения и выделенных видов ПОФ определены коэффициенты ввода, выбытия и обновления (Квв, Квыб, Кобн). Состояние ПОФ характеризуется величиной и коэффициентами износа. Перечисленные показатели рассчитаны по данным в приведенных таблиц 14, 15 и представлены в динамике в таблице 16.
Таблица № 17. Показатели состояния и динамики ПОФ
| № п/п | Показатели |
Всего основных фондов | Здания и сооружения | Машины и оборудование | |||
| 2008 г | 2009 г | 2008 г | 2009 г | 2008 г | 2009 г | ||
| 1 | Коэффициент ввода % | 6,9 | 14,2 | 7,7 | 5,8 | 6,6 | 17,6 |
| 2 |
Коэффициент выбытия % |
1,2 | 2,5 | 1,5 | 2,6 | 1,2 | 2,5 |
| 3 |
Коэффициент обновления % |
17,1 | 15,6 | 18,5 | 85,6 | 16,6 | 11,9 |
| 4 |
Сумма износа, тыс. руб. |
33 146 | 33 842 | 4 837 | 8 910 | 28 309 | 24 932 |
| 5 | Коэффициент износа % | 46,6 | 41,8 | 25,7 | 47,1 | 54,0 | 40,0 |
Коэффициент ввода основных средств (kввод.) – отношение стоимости введенным в данном периоде основных средств (Fнов.) к их стоимости в конце анализируемого периода (Fк.г.)
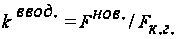 (29)
Коэффициент выбытия основных средств (kвыб.) – отношение стоимости выбывших за данный период (обычно год) основных средств (Fвыб.) к их стоимости на начало периода (Fн.г.)
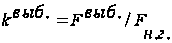 (30)
Коэффициент интенсивности обновления основных средств (kобн)
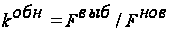 (31)
Полученные результаты показывают, что как для ПОФ в целом, так и для выделенных их элементов имеет место неравенство вида Кобн >> Квыб. это указывает на развитие производства и расширение воспроизводств основных фондов (ОФ). Это в свою очередь положительно сказывается на качественном состоянии основных фондов. Но вместе с тем достаточно высоки показатели износа.
3. Оценка экономической эффективности инвестиций.
3.1 Описание мероприятий по техническому перевооружению предприятия.
Таблица № 18. Состав мероприятий по техническому перевооружению лабораторно-производственной базы предприятия.
|
Наименование подразделений |
Назначение подразделений | Мероприятия по техническому перевооружению |
| Корпус № 131 | ||
| Опытно-мелкосерийный цех | ||
| Участок механической обработки малогабаритных деталей, заточный участок, слесарно-сборочный участок мелких изделий, участок сборки приборов | Механическая обработка деталей для изделий основного производства, заточка металлорежущего инструмента, сборка узлов и готовых изделий | Замена токарных, фрезерных, сверлильных, заточных станков на аналогичное современное оборудование, позволяющее увеличить номенклатуру механообрабатывающих работ, повысить точность изготовления деталей и качество обработки, производительность труда. |
| Участок поверхностного монтажа радиокомпонентов | Монтаж поверхностно – монтируемых радиокомпонентов на печатные платы | Организация участка с оснащением его устройством трафаретной печати, ручным манипулятором для установки радиокомпонентов на печатные платы, печью камерной конвекционного типа, системой визуального контроля, монтажными и рабочими столами. |
| Корпус № 132 | ||
| Опытно – мелкосерийный цех | ||
| Участок механической обработки крупных деталей, шлифовальный участок, слесарный участок крупногабаритных изделий, сварочный участок | Механическая обработка деталей для изделий основного производства, слесарная доработка и сборка узлов и готовых изделий, сварочные работы | Замена токарных, расточного фрезерного, шлифовальных, сверлильных, гибочных станков и сварочной установки на аналогичное современное оборудование, позволяющее увеличить номенклатуру выполняемых работ, повысить точность изготовления деталей и качество обработки, производительность труда |
| Отдел технологии РЭА | ||
| Участок изготовления фотошаблонов для печатных плат | Изготовление рабочих фотошаблонов для печатных плат | Дооснащение участка инструментом для изготовления рабочих фотошаблонов для печатных плат |
| Корпус 134 | ||
| Опытно-мелкосерийный цех | ||
| Медницкий участок | Механическая обработка деталей для изделий основного производства | Замена пресса гидравлического и гибочного станка, предназначенных для формовки, штамповки и гибки, на аналогичное оборудование |
| Участок нанесения полимерных покрытий с участком подготовки поверхности | Окрашивание металлических деталей порошковой краской |
На участке предусматривается установка двух камер окрашивания с установками рекуперации, печи отверждения, транспортной системы для передачи изделий после окрашивания в печь на полимеризацию покрытия и установки подготовки воздуха, подаваемого в устройства окрашивания. Покрытия, полученные методом порошковой окраски, отличаются повышенной прочностью и долговечностью, выполняют функции защиты от коррозии. |
| Участок подготовки поверхности | Обезжиривание изделий перед нанесением порошковой краски | Очистка осуществляется на рабочем столе путем протирки ветошью, смоченной Уайт- спиритом. |
| Отдел технологии изготовления изделий | ||
| Прессовый участок | Замена устаревшего оборудования с большим процентом износа – прессов гидравлических вулканизационных и червячной машины, предназначенных для изготовления резиновых изделий различной конфигурации | |
| Отдел технологии изготовления РЭА | ||
| Участок изготовления специальных элементов | Изготовление специальных элементов для подводных акустических систем | Замена физически изношенного и морально устаревшего оборудования – пресса гидравлического, двух электрических печей, плоско- шлифовального и кругло- шлифовального станков. |
| Корпус 128 | ||
| Лаборатория | Замена токарного и фрезерного станков на аналогичные | |
| Корпус 20 | ||
| Отдел технологии изготовления РЭА | ||
| Участок изготовления печатных плат | Изготовления печатных плат | Замена физически изношенного и морально устаревшего оборудования – сверлильного – фрезерного станка с ЧПУ, установок экспонирования, травления, проявления, химико-гальванической обработки. |
Таблица № 19. Состав технологического оборудования, принятого для технического перевооружения лабораторно-производственной базы предприятия.
| Наименование оборудования | Количество, шт. |
| Корпус 131 | |
| Станки металлорежущие | 25 |
| Оборудование для монтажа радиокомпонентов | 4 |
| Корпус 132 | |
| Станки металлорежущие | 15 |
| Оборудование для гибки металла | 3 |
| Оборудование для сварки | 1 |
| Оборудование для изготовления рабочих фотошаблонов | 1 |
| Корпус 134 | |
| Кузнечно-прессовое оборудование | 2 |
| Оборудование для порошковой окраски | 3 |
| Оборудование для обработки резины | 4 |
| Оборудование для изготовления специальных элементов | 5 |
| Корпус 128 | |
| Станки металлорежущие | 2 |
| Корпус 20 | |
| Оборудование для изготовления печатных плат | 7 |
3.2 Производственная программа
Предприятие в результате перевооружения, достигает уровня проектной мощности в 2013 году.
Таблица № 20. Состав производственной программы в ценах 2010 г.
| Наименование продукции | Трудоемкость, тыс. нормо / ч | Цена за единицу с НДС, млн.руб | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 |
| V производства, % от проектной мощности | ||||||||||||
| 1.Подводный буксируемый обследовательский комплекс | 23,9 | 7,5 | 0,5 | 0,6 | 0,7 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
| 2.Подводный самоходный обследовательский комплекс | 19,6 | 6,2 | 0,6 | 0,7 | 0,8 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
| 3.Головной отсек прибора | 67,5 | 28,5 | 10 | 11 | 12 | 15 | 15 | 15 | 15 | 15 | 15 | 15 |
| 4.Аппаратурный модуль для глубоководного комплекса | 34,2 | 14,8 | 0,45 | 1 | 2 | 9 | 9 | 9 | 9 | 9 | 9 | 9 |
| 5.Гидроакустическое устройство | 39,3 | 12,6 | 1,5 | 2 | 2,5 | 3 | 3 | 3 | 3 | 3 | 3 | 3 |
| 6.Стенд испытательный | 8,5 | 2,7 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
| 7.Двигатель для подводных аппаратов | 12,0 | 13,8 | 0,05 | 0,1 | 0,2 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
| 8.Стенд для связи | 14,1 | 4,6 | 0,3 | 0,5 | 1 | 3 | 3 | 3 | 3 | 3 | 3 | 3 |
| Итого | 219,1 | 90,7 | ||||||||||
Таблица № 21. Расчет выручки от реализации, млн.руб.
| Наименование продукции | Трудоемкость, тыс. нормо / ч | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | Всего |
| 1.Подводный буксируемый обследовательский комплекс | 23,9 | 3,8 | 4,5 | 5,3 | 7,5 | 7,5 | 7,5 | 7,5 | 7,5 | 7,5 | 7,5 | 66,2 |
| 2.Подводный самоходный обследовательский комплекс | 19,6 | 3,7 | 4,4 | 5,0 | 6,2 | 6,2 | 6,2 | 6,2 | 6,2 | 6,2 | 6,2 | 56,6 |
| 3.Головной отсек прибора | 67,5 | 19,1 | 21,0 | 22,9 | 28,6 | 28,6 | 28,6 | 28,6 | 28,6 | 28,6 | 28,6 | 263,1 |
| 4.Аппаратурный модуль для глубоководного комплекса | 34,2 | 0,5 | 1,2 | 2,4 | 10,8 | 10,8 | 10,8 | 10,8 | 10,8 | 10,8 | 10,8 | 80,0 |
| 5.Гидроакустическое устройство | 39,3 | 6,3 | 8,4 | 10,5 | 12,6 | 12,6 | 12,6 | 12,6 | 12,6 | 12,6 | 12,6 | 113,8 |
| 6.Стенд испытательный | 8,5 | 2,7 | 2,7 | 2,7 | 2,7 | 2,7 | 2,7 | 2,7 | 2,7 | 2,7 | 2,7 | 27,1 |
| 7.Двигатель для подводных аппаратов | 12,0 | 0,2 | 0,4 | 0,8 | 3,8 | 3,8 | 3,8 | 3,8 | 3,8 | 3,8 | 3,8 | 28,0 |
| 8.Стенд для связи | 14,1 | 0,5 | 0,8 | 1,5 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 | 34,3 |
| Итого | 219,1 | 36,8 | 43,3 | 51,0 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 | 669,1 |
| НДС к выручке | - | 6,6 | 7,8 | 9,2 | 13,8 | 13,8 | 13,8 | 13,8 | 13,8 | 13,8 | 13,8 | 120,2 |
| Выручка с НДС | 43,4 | 51,1 | 60,2 | 90,7 | 90,7 | 90,7 | 90,7 | 90,7 | 90,7 | 90,7 | 90,7 | |
| В % к полной мощности. | - | 48,0 | 56,0 | 66,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
Трудоемкость работ и численность работающих.
Трудоемкость годовой производственной программы по основным производственным участкам опытного производства с учетом коэффициента выполнения норм составляет 219,7 чел. – ч.
Таблица № 22. Сводные данные по составу работающих для выполнения заданной производственной программы.
| Показатели | Единицы измерения | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | Всего |
| 1.Производственные рабочие. | ||||||||||||
| 1.1.Численность. | чел. | 53 | 62 | 73 | 111 | 111 | 111 | 111 | 111 | 111 | 111 | |
| 1.2.Месячный оклад. | тыс.руб/.мес. | 14,9 | 14,9 | 14,9 | 14,9 | 14,9 | 14,9 | 14,9 | 14,9 | 14,9 | 14,9 | |
| 1.3.Расходы на заработную плату. | млн.руб. | 9,5 | 11,1 | 13,1 | 19,8 | 19,8 | 19,8 | 19,8 | 19,8 | 19,8 | 19,8 | 172,3 |
| 2.Вспомогательные рабочие. | ||||||||||||
| 2.1.Численность. | чел. | 4 | 5 | 5 | 8 | 8 | 8 | 8 | 8 | 8 | 8 | |
| 2.2.Месячный оклад. | тыс.руб/.мес. | 14,0 | 14,0 | 14,0 | 14,0 | 14,0 | 14,0 | 14,0 | 14,0 | 14,0 | 14,0 | |
| 2.3.Расходы на заработную плату. | млн.руб. | 0,7 | 0,8 | 0,8 | 1,3 | 1,3 | 1,3 | 1,3 | 1,3 | 1,3 | 1,3 | 11,4 |
| 3.Служащие. | ||||||||||||
| 3.1.Численность. | чел. | 17 | 20 | 23 | 35 | 35 | 35 | 35 | 35 | 35 | 35 | |
| 3.2.Месячный оклад. | тыс.руб/.мес. | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | |
| 3.3.Расходы на заработную плату. | млн.руб. | 2,9 | 3,5 | 4,0 | 6,0 | 6,0 | 6,0 | 6,0 | 6,0 | 6,0 | 6,0 | 52,4 |
| Итого численность | чел. | 74 | 87 | 101 | 154 | 154 | 154 | 154 | 154 | 154 | 154 | |
| Итого расходы на заработную плату | млн.руб. | 13,1 | 15,4 | 17,9 | 27,2 | 27,2 | 27,2 | 27,2 | 27,2 | 27,2 | 27,2 | 236,8 |
|
ЕСН 26 %6 |
млн.руб. | 3,4 | 4,0 | 4,7 | 7,1 | 7,1 | 7,1 | 7,1 | 7,1 | 7,1 | 7,1 | 61,8 |
3.3 Капитальные вложения в основные фонды
Таблица № 23. Основные фонды предприятия на 01.01.2010 г., млн.руб.
| Виды основных фондов | Полная восстановительная стоимость | Основные производственные фонды по новым капиталовложениям. | Всего основным фонды |
| 1. Здания и сооружения. | 18,9 | 9,0 | 27,9 |
| 2. Оборудование, инструмент и инвентарь. | 62,0 | 86,6 | 148,1 |
| Всего основные фонды. | 80,9 | 95,6 | 176,0 |
Таблица № 24. Технико-экономические показатели.
| Наименование | Единица измерения | Показатели 2013 г. |
| 1.Годовая производственная программа в ценах 2010 г.: | ||
| 1.1.С учетом НДС | млн.руб. | 90,7 |
| 1.2. Без учета НДС | млн.руб. | 76,9 |
| 2.Трудоемкость годовой производственной программы. | чел. - ч. | 219,1 |
| 3.Численность работающих. | чел. | 154 |
| 4.Капитальные вложения в ценах 2010 г. (с учетом НДС) – | млн.руб. | 112 ,8 |
| 4.1.Строительно-монтажные работы. | млн.руб. | 12,6 |
| 4.2.Государственные капитальные вложения | млн.руб. |
55,0 |
| 4.3. Собственные средства | млн.руб. | 57,8 |
| 5.Основные производственные фонды (с учетом существующих) | млн.руб. | 176,0 |
| 5.1. Активная часть ОПФ. | млн.руб. | 148,1 |
| 6.Производственные затраты. | млн.руб. | 69,0 |
| 7.Валовая прибыль. | млн.руб. | 7,9 |
| 8.Чистая прибыль. | млн.руб. | 4,4 |
| 9.Рентабельность производства | % | 11,4 |
| 10.Среднегодовая рентабельность капиталовложений. | % | 6,4 |
| 11.Срок окупаемости: | ||
| 11.1.Простой срок окупаемости | лет | 6,4 |
| 11.2. Дисконтированный срок окупаемости | лет | 7,2 |
| 12.Чистый дисконтированный доход. | млн.руб. | 36,8 |
| 13.Внутренняя норма доходности. | % | 15,0 |
| 14.Индекс доходности. | к - т | 1,11 |
| 15.Суммарный бюджетный доход. | млн.руб. | 72,7 |
| 16.Продолжительность строительства. | мес. | 6 |
Стоимость реконструкции и технического перевооружения предприятия.
Стоимость выполнения работ по реконструкции и технического перевооружения предприятия определена на основании данных по составу оборудования, транспорту, измерительной техники и устройств, принятых проектных решений по видам работ с использованием территориальных единичных расценок, сборников сметных цен на строительные и монтажные работы, укрупненных показателей стоимости строительства, смет – аналогов.
Таблица № 25. Распределение прямых затрат по видам работ и объектам строительства.
| № п/п | Наименование объектов | Сметная стоимость, млн.руб. | |||
| Строительно-монтажные работы | Оборудование | Прочие затраты | Всего | ||
| Основные объекты производственного назначения: | |||||
| 1 | Корпус 20 | 1,9 | 14,3 | - | 16,2 |
| 2 | Корпус 128 | 1,0 | 9,6 | - | 10,6 |
| 3 | Корпус 131 | 1,5 | 3,7 | - | 5,2 |
| 4 | Корпус 132 | 2,3 | 12,6 | - | 15,0 |
| 5 | Корпус 134 | 0,9 | 12,8 | - | 13,7 |
| 6 | Приобретение автотранспорта | - | 15,2 | - | 15,2 |
| 7 | Временные здания и сооружения | 0,9 | - | - | 0,9 |
| 8 | Прочие работы и затраты | 0,5 | - | 3,0 | 3,5 |
| 9 | Технический надзор | - | - | 0,4 | 0,4 |
| 10 | Проектно-изыскательские работы, экспертиза | - | - | 7,4 | 7,4 |
| 11 | Резерв на непредвиденные работы и затраты | 1,4 | 6,0 | 0,1 | 7,5 |
| 12 |
Итого по сводному сметному расчету в ценах 2010 г. |
10,7 | 74,2 | 10,9 |
95 ,6 |
| 13 | НДС | 1,9 | 12,6 | 2,7 | 17,2 |
| 14 |
Всего по сводному сметному расчету в ценах 2010 г. (с учетом НДС) |
12,6 | 86,6 | 13,6 |
112 ,8 |
| 14.1. | Государственных капвложений | - | - | - |
55,0 |
| 14.2. | Собственных средств | - | - | - |
57,8 |
3.4 Оценка экономической эффективности инвестиций
Таблица № 26. Сводная ведомость инвестиционных издержек.
| Статьи затрат | В том числе по годам | ||||||||||
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | Всего | |
| 1.Создание новых основных фондов | - | - | - | - | - | - | - | 95,6 | |||
| 1.1.Здания и сооружения, млн.руб. | 2,6 | 2,2 | 4,2 | - | - | - | - | - | - | - | 9 |
| 1.2.Оборудование, инструмент и инвентарь, млн.руб. | 25,1 | 20,8 | 40,7 | - | - | - | - | - | - | - | 86,6 |
| 2. Незавершенное строительство, млн.руб. | 38,9 | 4,9 | 8,8 | - | - | - | - | - | - | - | 52,6 |
| Итого | 66,6 | 27,9 | 53,7 | - | - | - | - | - | - | - | 148,0 |
Таблица № 27. Состав инвесторов и источники финансирования.
| Источники финансирования | Объем финансирования, млн.руб. | |||
| 2010 г. | 2011 г. | 2012 г. | Всего | |
| 1.Общая сумма финансовых средств, в том числе: | 56,9 | 15,9 | 39,0 | 112,8 |
| 1.1.Собственные финансовые средства и внутрихозяйственные резервы предприятия, в том числе: | 41,9 | 2,9 | 13,0 | 57,8 |
| 1.1.1.Существующие фонды и незавершенное строительство | 30,2 | - | - | 30,2 |
| 1.1.2.Увеличение учредительного капитала | 11,7 | 2,9 | 13,0 | 27,6 |
| 1.2. Денежные средства, выделенные из государственного бюджета | 16,0 | 13,0 | 26,0 | 55,0 |
Таблица № 28. Структура себестоимости (по экономическим элементам).
| Экономические элементы | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | Всего | ||||||||||
| млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | Удельный вес, % | млн.руб | |
| 1.Материальные затраты | 7,2 | 22,2 | 8,4 | 21,3 | 9,9 | 21,3 | 15,0 | 21,7 | 15,0 | 23,6 | 15,0 | 23,9 | 15,0 | 23,9 | 15,0 | 24,0 | 15,0 | 24,1 | 15,0 | 24,1 | 130,5 |
| 2.Затраты на оплату туда | 13,1 | 40,4 | 15,4 | 39,0 | 17,9 | 38,4 | 27,2 | 39,5 | 27,2 | 42,8 | 27,2 | 43,4 | 27,2 | 43,4 | 27,2 | 43,7 | 27,2 | 43,8 | 27,2 | 43,8 | 237,0 |
| 3.Отчисления на социальные нужды | 3,7 | 11,3 | 4,3 | 10,9 | 5,0 | 10,7 | 7,6 | 11,0 | 7,6 | 12,0 | 7,6 | 12,1 | 7,6 | 12,1 | 7,6 | 12,2 | 7,6 | 12,2 | 7,6 | 12,2 | 66,1 |
| 4.Амортизация основных фондов | 6,8 | 21,1 | 9,4 | 23,9 | 11,6 | 25,0 | 15,7 | 22,8 | 10,3 | 16,3 | 9,5 | 15,2 | 9,5 | 15,2 | 9,2 | 14,7 | 8,9 | 14,3 | 8,9 | 14,3 | 100,0 |
| 5.Прочие затраты | 1,6 | 4,9 | 1,9 | 4,8 | 2,2 | 4,7 | 3,4 | 4,9 | 3,4 | 5,3 | 3,4 | 5,4 | 3,4 | 5,4 | 3,4 | 5,4 | 3,4 | 5,5 | 3,4 | 5,5 | 29,5 |
| Всего текущие затраты | 32,4 | 100 | 39,4 | 100 | 46,6 | 100 | 69,0 | 100 | 63,6 | 100 | 62,8 | 100 | 62,8 | 100 | 62,4 | 100 | 62,1 | 100 | 62,1 | 100 | 563,1 |
Таблица № 29. Прогноз прибылей и убытков.
| Показатели | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 |
| 1.Выручка от реализации продукции с НДС, млн.руб. | 43,4 | 51,1 | 60,3 | 90,7 | 90,7 | 90,7 | 90,7 | 90,7 | 90,7 | 90,7 |
| 2.Выручка от реализации без НДС, млн.руб. | 36,8 | 43,3 | 51,0 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 |
| 3.Себестоимость, млн.руб. | - 32,4 | - 39,4 | - 46,6 | -69,0 | -63,6 | -62,8 | -62,8 | -62,4 | -62,1 | -62,1 |
| 4.Прибыль, млн.руб. | 4,4 | 3,9 | 4,5 | 7,9 | 13,3 | 14,1 | 14,1 | 14,5 | 14,7 | 14,7 |
| 5.Налог на имущество, млн.руб. | - 0,6 | - 0,5 | - 0,4 | -2,1 | -1,9 | -1,6 | -1,4 | -1,2 | -1,0 | -0,8 |
| 6.Налог на прибыль, млн.руб. | - 0,9 | - 0,8 | - 1,0 | -1,4 | -2,7 | -3,0 | -3,0 | -3,2 | -3,3 | -3,3 |
| 7.Чистая прибыль, млн.руб. | 2,9 | 2,6 | 3,1 | 4,4 | 8,7 | 9,5 | 9,6 | 10,1 | 10,4 | 10,6 |
| 8.Чистая прибыль нарастающим итогом, млн.руб. | 2,9 | 5,5 | 8,5 | 12,9 | 21,6 | 31,1 | 40,7 | 50,8 | 61,2 | 71,7 |
| 9.Чистая дисконтированная прибыль, млн.руб. | 2,9 | 2,5 | 2,8 | 3,8 | 7,11 | 7,4 | 7,2 | 7,2 | 7,0 | 6,8 |
| 10.Рентабельность производства по прибыли, % | 12 | 9 | 9 | 8 | 18 | 20 | 20 | 21 | 22 | 22 |
| 11.Рентабельность производства по чистой прибыли, % | 9 | 7 | 7 | 6 | 14 | 15 | 15 | 16 | 17 | 17 |
Таблица № 30. Прогноз движения денежных средств, млн.руб
| Показатели | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 |
|
1.Приток наличности |
100,5 |
68,6 |
101,7 |
100,0 |
94,4 |
86,7 |
86,4 |
86,0 |
85,8 |
85,8 |
| 1.Денежные средства, выделенные из государственного бюджета | 16,0 | 13,0 | 26,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.Собственные ресурсы и внутрихозяйственные резервы | 40,9 | 2,9 | 13,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 3.Амортизация | 6,8 | 9,4 | 11,6 | 23,1 | 17,5 | 9,8 | 9,5 | 9,2 | 8,9 | 8,9 |
| 4.Выручка от реализации продукции | 36,8 | 43,3 | 51,0 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 | 76,9 |
|
2.Отток наличности |
100,5 |
68,6 |
101,7 |
72,5 |
68,2 |
67,4 |
67,2 |
66,8 |
66,5 |
66,3 |
| 2.1.Капитальные вложения | 80,1 | 23,0 | 44,9 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.2.Себестоимость реализованной продукции | 32,4 | 39,4 | 46,6 | 69,0 | 63,6 | 62,8 | 62,8 | 62,4 | 62,1 | 62,1 |
| 2.3.Налог на имущество | 0,6 | 0,5 | 0,4 | 2,1 | 1,9 | 1,6 | 1,4 | 1,2 | 1,0 | 0,8 |
| 2.4.Налог на прибыль | 0,9 | 0,8 | 1,0 | 1,4 | 2,7 | 3,0 | 3,0 | 3,2 | 3,3 | 3,3 |
|
Излишек (недостаток) |
0,0 |
0,0 |
0,0 |
27,5 |
26,2 |
19,3 |
19,1 |
19,2 |
19,3 |
19,4 |
|
Нарастающим итогом |
0,0 |
0,0 |
0,0 |
27,5 |
53,7 |
73,0 |
92,2 |
111,4 |
130,7 |
150,2 |
Чистая приведённая стоимость (чистая текущая стоимость, чистый дисконтированный доход, англ. Net present value, принятое в международной практике анализа инвестиционных проектов сокращение — NPV или ЧДД) — это сумма дисконтированных значений потока платежей, приведённых к сегодняшнему дню. Показатель NPV представляет собой разницу между всеми денежными притоками и оттоками, приведенными к текущему моменту времени (моменту оценки инвестиционного проекта). Он показывает величину денежных средств, которую инвестор ожидает получить от проекта, после того, как денежные притоки окупят его первоначальные инвестиционные затраты и периодические денежные оттоки, связанные с осуществлением проекта. Поскольку денежные платежи оцениваются с учетом их временной стоимости и рисков, NPV можно интерпретировать, как стоимость, добавляемую проектом. Ее также можно интерпретировать как общую прибыль инвестора.
Для потока платежей CF (Cash Flow), где CFt — платёж через t лет (t = 1,...,N) и начальной инвестиции IC (Invested Capital) в размере IC = − CF0 чистый дисконтированный доход NPV рассчитывается по формуле:
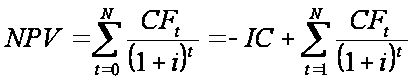
В обобщенном варианте, инвестиции также должны дисконтироваться, так как в реальных проектах они осуществляются не одномоментно (в нулевом периоде), а растягиваются на несколько периодов. Расчёт ЧДД — стандартный метод оценки эффективности инвестиционного проекта и показывает оценку эффекта от инвестиции, приведённую к настоящему моменту времени с учётом разной временно́й стоимости денег. Если ЧДД больше 0, то инвестиция экономически эффективна, а если ЧДД меньше 0, то инвестиция экономически невыгодна (то есть альтернативный проект, доходность которого принята в качестве ставки дисконтирования требует меньших инвестиций для получения аналогичного потока доходов).7
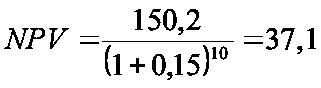
Таблица № 31 Показатели эффективности инвестиций.
| Показатели | Единицы измерения | Значение |
| 1.Чистая прибыль (доход) | млн.руб. | 11 |
| 2.Годовая рентабельность | % | 35 |
| 3.Среднегодовая рентабельность | % | 14 |
| 4.Срок окупаемости | лет | 6,4 |
| 4.Внутренняя норма доходности затрат на создание и эксплуатацию предприятия | % | 15 |
Расчет потребности инвестиций в оборотный капитал (оборотные средства) рассчитан как разность между приростом нормируемых краткосрочных пассивов и производится за счет собственных средств предприятия.
Расчет годовых производственных затрат выполнен на программу производства 2013 г. по смете затрат на производство (по элементам затрат).
Расчет выполнен в ценах 2010 г., в него включены следующие затраты:
Сырье, материалы и комплектующие изделия определены на основании удельного веса в стоимости продукции.
Затраты на оплату труда определены на основании данных заказчика о среднемесячной зарплате работающих (специалистов) в ценах 2010 г.
Отчисления от заработной платы основного производственного персонала приняты в размере 26%, в т.ч. пенсионный фонд РФ — 20 %, фонд социального страхования РФ — 2,9 %, фонды обязательного медицинского страхования — 3,1 %
Амортизационные отчисления на полное восстановление основных фондов.
Прочие затраты определены в размере 5 %.
Расчеты эффективности инвестиций осуществлены в пределах горизонта планирования, продолжительность которого составляет 10 лет.
Шаг расчета принят равным 1 году. Все данные приведены по состоянию на конец соответствующего расчетного года.
Все расчеты выполнены в ценах 2010 г.
Ставка сравнения рассчитана по формуле Министерства экономики РФ и составила:
d = ((1+ r / 100)/( 1+ i / 100) + p / 100-1) * 100 = ((1+13 / 100) / (1+7/100) + (7 /100 – 1)*100 = 12,6 %
13 % - ставка рефинансирования ЦБ РФ с 30.04.2010 г.
7 % - темп инфляции в 2010 г.
7 % - ставка за риск.
Ставка дисконта для расчета бюджетной эффективности принята в размере ставки рефинансирования.
Интегральные показатели эффективности следующие
Простой срок окупаемости – 6,4 года.
Дисконтированный срок окупаемости – 7,2 года.
Чистый дисконтированный доход - + 36,8 млн. руб.
Внутренняя норма доходности – 15 %.
Индекс доходности – 1,11
Суммарный бюджетный доход - + 72,7 млн. руб.
4. Охрана окружающей среды при техническом перевооружении предприятия
Воздействие объектов на атмосферный воздух и характеристика источников выбросов загрязняющих веществ.
Корпус 20:
Переоснащение участка изготовления печатных плат (сверлильно-фрезерного станка с ЧПУ, установок экспонирования, травления, проявления, химико-гальванической обработки, нанесения фоторезиста). В атмосферу выделяются формальдегид, фториды газообразные, аммиак, натрий гидрооксид, бутанол, озон.
Корпус 131:
- Замена токарных, фрезерных, сверлильных, заточных станков на аналогичное современное оборудование. Выделение загрязняющих веществ в атмосферу не изменяется по сравнению с существующим положением.
- Установка на заточном участке двусторонне – шлифовальных станков. В атмосферу выделяется пыль металлическая, пыль абразивная.
- Организация участка поверхностного монтажа радиокомпонентов с оснащением его системой визуального контроля, ручным манипулятором для установки радиокомпонентов на печатные платы, устройством трафаретной печати, печью камерной, монтажным столом. В атмосферу выделяются свинец и его неорганические соединения, олово оксид, пары канифоли.
Корпус 132:
- Замены расточного, фрезерного, токарных, шлифовальных, сверлильных, гибочных станков. Выделение загрязняющих веществ не изменяется в соответствии с существующим положением
- Оснащение сварочного участка сварочной установкой. В атмосферу выделяются диалюминий триоксид, дижелезо триоксид, магний оксид, пыль неорганическая.
Корпус 134:
- Оснащение участка изготовления специальных элементов прессом гидравлическим и электрически печами, замена плоско-шлифовального и кругло-шлифовального станков на аналогичные. В атмосферу выделяются свинец, цирконий, стронций карбонат, титан диоксид, барий карбонат, формальдегид, азота диоксид, углерода оксид.
- Замена на медницком участке пресса гидравлического и гибочного станка на аналогичное оборудование. Выбросы загрязняющих веществ не изменятся в соответствии с существующими.
- Установка на участке нанесения полимерных покрытий двух камер окрашивания с установками рекуперации, печи отверждения, установки подготовки воздуха, подаваемого в устройство окрашивания. В атмосферу выделяются пыль порошковой краски, аммиак, бутанол, метилбензол, гидроксибензол.
- Установка на участке подготовки поверхности рабочего стола для протирки деталей Уайт – спиритом. В атмосферу выделяется Уайт – спирит.
- Замена на прессовом участке прессов гидравлических вулканизационных и червячной машины, предназначенных для изготовления резиновых изделий. В атмосферу выделяются этинилбензол, дибутилфталат, гидрохлорид, фториды газообразные, оксид углерода, серы диоксид,.
Корпус 128:
Замена на монтажном участке токарного и фрезерного станков на аналогичные. Выбросы загрязняющих веществ в атмосферу отсутствуют.
При проведении технического перевооружения, в атмосферу выделяются 3 вещества первого класса опасности (барий карбонат, озон, свинец и его соединения), 9 веществ 2 класса опасности, 9 веществ 3 класса опасности и 2 вещества 4 класса опасности.
Валовый выброс загрязняющих веществ от проектируемого оборудования составляет 0,056 т/год, из них твердых – 0,014 т/год, жидких и газообразных – 0,042 т/год.
Изменение валовых выбросов предприятия после реконструкции:
Разрешенный выброс: 3,132307.
Выброс заменяемых источников: 0,189377.
Выброс проектируемых источников: 0,055831.
Выброс после технического перевооружения: 2,998761.
Техническое перевооружение производства приведет к снижению валового выброса загрязняющих веществ в атмосферу.
Расчет рассеивания загрязняющих веществ в атмосфере, проведенный для существующих источников в проекте нормативов ПДВ, показал, что наибольшие приземные концентрации в жилой зоне наблюдаются по следующим веществам:
Свинец и его соединения – 0,36 ПДК (с учетом 0,50 ПДК);
Пыль стеклопластика – 0,10 ПДК (с учетом фона 0,15 ПДК);
Пыль абразивная 0,14 ПДК (с учетом фона 0,28 ПДК);
Пропан – 2 –он – 0,06 ПДК (с учетом фона 0,16 ПДК).
По остальным выбрасываемым веществам максимальные приземные концентрации не превышают 0,1 ПДК.
По всем загрязняющим веществам для действующего предприятия максимальные приземные концентрации с учетом фона не превышают гигиенических критериев качества атмосферного воздуха.
Мероприятия по уменьшению выбросов загрязняющих веществ в атмосферу.
В качестве мероприятий, направленных на уменьшение выбросов загрязняющих веществ в атмосферу, предусматривается установка следующего высокоэффективного оборудования:
- Пылеулавливающего агрегата ПУАВ – 1000, предназначенного для очистки воздуха при работе сверлильно-фрезерного станка на участке изготовления печатных плат (корпус 20). Фильтры ПУАВ работают на рециркуляцию, что позволяет полностью исключить выбросы пыли стеклотекстолита и пыли медной в атмосферу;
- Пылеулавливающего агрегата ПУА – 3000, предназначенного для очистки воздуха при работе двух двусторонне-шлифовальных станков на заточном участке (корпус 131). Эффективность очистки дижелезо триоксида и пыли абразивной 96-98 %;
- Аэрозольных фильтров с фильтрующим материалом для очистки соединений свинца на участке поверхностного монтажа (корпус 131) и очистки соединений свинца, стронция, циркония, титана и бария на участке специальных элементов (корпус 134). Эффективность очистки составляет 99,9 %.
Оценка предотвращенного экологического ущерба от загрязнения атмосферного воздуха.
Предотвращенный экологический ущерб от загрязнения атмосферного воздуха представляет собой оценку в денежной форме