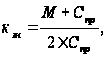Обоснование инвестиционного проекта цеха по выпуску видеокамер
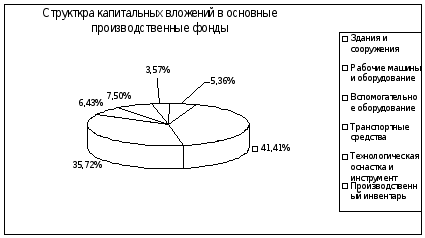
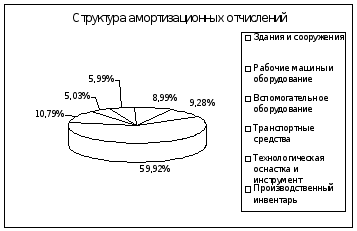
| Группы основных производственных фондов | Капитальные вложения, тыс. руб. | Удельный вес в общей стоимости основных производственных фондов, % | Норма амортизации, % | Годовая сумма амортизации, тыс. руб. | Удельный вес амортизации в структуре общих амортизационных отчислений, % |
| Здания и сооружения | 10340360 | 41,42 | 1,67 | 172684 | 9,28 |
| Рабочие машины и оборудование | 8919900 | 35,72 | 12,5 | 1114988 | 59,92 |
| Вспомогательное оборудование | 1605582 | 6,43 | 12,5 | 200698 | 10,79 |
| Транспортные средства | 1873179 | 7,5 | 5 | 93659 | 5,03 |
| Технологическая оснастка и инструмент | 891990 | 3,57 | 12,5 | 111499 | 5,99 |
| Производственный инвентарь | 1337985 | 5,36 | 12,5 | 167248 | 8,99 |
| Всего | 24968996 | 100 | 1860776 | 100 |
Диаграмма, отражающая структуру капитальных вложений в ОФ
Диаграмма, отражающая структуру амортизационных отчислений
3. Расчет себестоимости единицы продукции
Полная себестоимость единицы продукции рассчитывается согласно «Методическим рекомендациям по планированию, учёту и калькулированию себестоимости продукции (работ, услуг) на промышленных предприятиях» по формуле:
Сn=М+Пф-В+(Т+Э)т+ЗПо+ЗПд+Овб+Рбп+Ицн+Роп+Бр+Пр+Рох+Рком, руб./изд.,
где М –стоимость сырья и материалов, руб./изд.;
Пф – стоимость комплектующих изделия, полуфабрикатов и услуг сторонних организаций, носящих производственный характер, руб./изд.;
В – стоимость возвратных отходов, руб./изд.;
(Т+Э)т - стоимость топлива и энергии, используемых на технологические цели, руб./изд.;
ЗПо - основная заработная плата производственных рабочих, руб./изд.;
ЗПд -дополнительная заработная плата производственных рабочих, руб./изд.;
Овб - отчисления в бюджнт и внебюджетные фонды от средств на оплату труда, руб./изд.;
Рбп - расходы будущих периодов, руб./изд.;
Ицн - износ инструментов и приспособлений целевого назначения, руб./изд.;
Роп -целевые расходы (общепроизводственные), руб./изд.;
Бр – потери от брака, руб./изд.;
Пр –прочие расходы, руб./изд.;
Рох -общехозяйственные расходы (заводские), руб./изд.;
Рком -коммерческие расходы, руб./изд..
Сn=16500+66000 – 990+4000+7440+967+3027+2000+743+18601+2394+7482 = 128164 руб./изд.
3.1 Расчет стоимости сырья и материалов
Затраты на сырье и материалы рассчитываются по формуле:
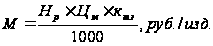
 -норма
расхода материала
на изделие, кг,
= 3кг(исходные
данные)
 -
цена материала,
тыс.руб./тонна,
= 5000 руб/кг(исходные
данные)
 -коэффициент,
учитывающий
транспортно-заготовительные
расходы
(принимается
 1,05-1,15).
Рассчитаем
затраты на
сырье и материалы
с учетом
=1,10.
М=3*5000*1,1 = 16500 руб./изд.
3.2 Расчет стоимости возвратных отходов
Стоимость возвратных отходов рассчитывается по формуле:
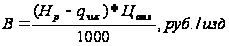 ,
где
-норма
расхода материала
на изделие, кг;
qчист – чистая масса изделия, кг;
 -
стоимость
одного килограмма
отходов, руб./кг,
= 1100 руб./кг (исходные
данные)
В=(3 – 2,1)*1100 = 990руб./изд.
Чистая масса находиться по формуле:
qчист=Нр*kИм=3*0,7 = 2,1кг,
где kИм – коэффициент использования материала, kИм = 0,7(исходные данные)
3.3 Расчет стоимости комплектующих изделия, полуфабрикатов и услуг сторонних организаций, носящих производственных характер
Расходы по этой статье калькуляции учитываются в тех случаях, когда предусматривается приобретение заготовок и полуфабрикатов со стороны, и определяются по формуле:
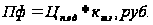 ,
где Цп.ед. – стоимость покупных комплектующих изделий, полуфабрикатов, предусмотренных конструкцией изделия, руб, Цп.ед. = 60000 руб(исходные данные)
Пф=60000*1,1 = 66000руб.
3.4 Определение величины расходов на топливо и энергию на технологические цели
Необходимо учитывать в том случае, когда эти виды ресурсов используются для нагрева заготовок, сушки изделий после их окрашивания и других технологических целей.
(Т+Э)т = 4000руб/шт(исходные данные)
3.5 Определение основной величины заработной платы производственных рабочих на изделие
Величина основной заработной платы производственных рабочих на изделие рассчитывается по формуле:
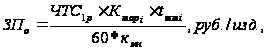
где ЧТС1р – часовая тарифная ставка 1-го разряда, руб./изд.,
kтарi – тарифный коэффициент i-го разряда; kтар3 = 1,35.
tштi – норма времени на изготовление изделия, мин./шт.;
kмн – коэффициент многостаночного обслуживания, учитывающий обслуживание одним рабочим нескольких станков одновременно, kмн = 1,8(исходные данные)
ЗПо = (2976*1,35*200)/(60*1,8) = 7440руб/изд.
Часовая тарифная ставка первого разряда рассчитывается по формуле:
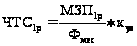 ,руб./час
 -минимальная
месячная заработная
плата рабочего
первого разряда,
руб./мес.,
= 250000руб.
 -месячный
фонд времени
работы 1 рабочего,
часов в месяц
(принимается
168 часов);
| кув | - коэффициент увеличения заработной платы (до 3,64 в зависимости от финансового состояния предприятия). |
Примем кув = 2
ЧТС1р=250000*2/168 = 2976руб./час
3.6 Определение величины дополнительной заработной платы на изделие
Дополнительная заработная плата производственного рабочего учитывает выплаты, предусмотренные трудовым законодательством, за неотработанное производственное время (отпуск, выполнение государственных обязанностей, доплаты подросткам, кормяцим матерям, за работу в ночное время и др.). Она принимается 10-15% от основной заработной платы производственных рабочих.
Дополнительная заработная плата на изделие рассчитывается по формуле:
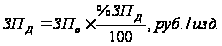
 -процент
от основной
заработной
платы производственных
рабочих на
единицу продукции
(приймем за
13%).
ЗПд=7440*13/100 = 967 руб./изд.
3.7 Расчет отчислений в бюджет и внебюджетные фонды от средств на оплату труда
Отчисления в бюджет и внебюджетные фонды рассчитываются по формуле:
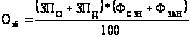 ,
руб./изд.
 -отчисления
в фонд социальной
защиты населения
(35%);
 -отчисления
в фонд занятости
(1%);
Овб=((7440+967)*(35+1))/100 = 3027руб./изд.
3.8 Определение величины расходов будущих периодов на подготовку и освоение новых видов продукции
В данную статью включаются следующие виды расходов:
На освоение новых предприятий, производственных цехов и агрегатов (пусковые расходов);
Связанные с подготовкой и освоением новых видов продукции серийного и массового производства и технологических процессов, включая затраты на проведение научно-исследовательских, опытно-конструкторских, проектных и технологических работ (по предприятиям, не осуществляющим отчисления во внебюджетные фонды);
По подготовке и освоению выпуска продукции, не предназначенной для серийного или массового использования.
Затраты на освоение новых видов продукции, профинансированные за счет внебюджетного фонда в себестоимость продукции не включаются.
Величина расходов будущих периодов (Рбп) равна частному от деления общей величины расходов будущих периодов на годовую программу выпуска новых изделий:
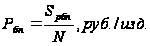 ,
Где
 -
итог сметы
расходов будущих
периодов, руб.;
= 600млн.руб.(исходные
данные)
N – годовая программа выпуска изделия, шт.
Рбп = 600 млн/300 тыс = 2000руб./изд.
3.9 Определение величины износа инструментов целевого назначения и прочие специальные расходы
В данной статье отражается доля стоимости специальных инструментов и приспособлений, включая расходы по их ремонту и поддержанию в исправном состоянии, а также прочих специальных расходов, переносимых на единицу продукции.
При расчетах в условиях массового и серийного производства при большой номенклатуре технологической оснастки вышеприведенные расходы в отдельную статью не выделяются и отражаются в составе общепроизводственных фондов.
Величина расходов по этой статье может быть рассчитана по следующей формуле:
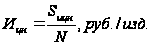 ,
Где
 -
итог сметы
расходов по
всем инструментам
целевого назначения,
применяемым
для изготовления
конкретного
изделия, руб.
N – годовая программа выпуска изделия, шт..
При укрупненных расчетах общая величина расходов по данной статье на единицу продукции берется в процентах от стоимости оборудования при его полной загрузке и рассчитывается по формуле:
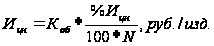 ,
где Коб – капитальные вложения в оборудование, руб.;
%Ицн – износ инструмента целевого назначения в % от стоимости оборудования, %, %Ицн = 2,5%(исходные данные)
Ицн=(8919900тыс*2,5)/(100*300тыс) = 743руб./изд.
3.10 Определение величины общепроизводственных (цеховых) расходов
Эта статья затрат является комплексной, она включает две части:
Расходы по содержанию и эксплуатации оборудования (РСЭО), которые в свою очередь подразделяются на следующие виды затрат.
Расходы по организации, обслуживанию и управлению производством, которые включают следующие группы затрат.
Расходы по содержанию и эксплуатации оборудования РСОЭ подразделяются на следующие виды затрат:
Амортизация оборудования, транспортных средств и ценного универсального инструмента со сроком службы более года;
Эксплуатация оборудования (кроме расходов на ремонт);
Ремонт оборудования транспортных средств;
Внутризаводское перемещение грузов;
Износ малоценных и быстроизнашивающихся инструментов и приспособлений;
Прочие расходы.
Для того, чтобы определить величину РСЭО на годовой объем выпуска продукции, составляется самостоятельная смета затрат
Расходы по организации, обслуживанию и управлению производством включают следующие группы затрат:
Оплата труда работников аппарата управления цехом (цехами), а также оплата труда специалистов и других служащих, обслуживающих производство, включая соответствующие отчисления;
Амортизация зданий, сооружений, инвентаря;
Содержание и ремонт зданий, сооружений, инвентаря;
Расходы на испытания, опыты, исследования, рационализацию и изобретательство;
Расходы на мероприятия по обеспечению нормальных условий труда и техники безопасности;
Прочие расходы.
Величина общепроизводственных расходов рассчитывается по формуле (Роп) на изделие может быть рассчитана пропорционально основной заработной плате производственных рабочих по формуле:
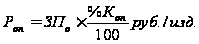
 -процент
общепроизводственных
расходов к
фонду основной
заработной
платы производственных
рабочих цеха
(200%-300%, приймем за
250%).
Роп=7440*250/100 = 18601руб./изд.
3.11 Определение величины потерь от брака
В статью «Потери от брака» включаются расходы, которые являются следствием нарушения технологического процесса. Полностью они отражаются только в фактической себестоимости, а в плановой, как правило, не предусматриваются. Исключение составляют некоторые производства, где брак технологически неизбежен. В курсовой работе эта статья не учитывается.
3.12 Определение величины прочих производственных расходов
В данной статье планируются и учитываются затраты на гарантийное обслуживание и ремонт продукции. К ним относятся расходы предприятия на содержание персонала, обеспечивающего нормальную эксплуатацию изделий у потребителя в пределах установленного гарантийного срока и гарантийного ремонта в соответствии с установленными нормами. Затраты на гарантийный ремонт и гарантийное обслуживание включаются в себестоимость тех изделий на которые установлен гарантийный срок службы.
В курсовой работе статья «Прочие производственные расходы» в себестоимости изделия не учитывается.
3.13 Определение величины общехозяйственных (заводских) расходов
В эту статью включаются затраты, связанные с обслуживанием, организацией производства и управлением предприятием в целом:
Расходы на оплату труда работников аппарата управления предприятия;
Расходы на командировки и служебные разъезды;
Расходы по содержанию и эксплуатации легкового транспорта, технических средств управления;
Текущие
Амортизация, содержание и ремонт зданий и инвентаря общехозяйственного назначения;
Представительские расходы;
Износ нематериальных активов.
Величина общехозяйственных расходов рассчитывается по формуле.
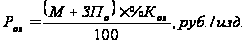
где М — прямые материальные затраты на изделие, руб.;
ЗПо — величина основной заработной платы, руб.;
%Кох — процент общехозяйственных (заводских) расходов к прямым материальным и трудовым затратам (8-12%, приймем за 10%).
Рох=(16500+7440)*10/100 = 2394руб./изд.
3.14 Определение величины коммерческих расходов
В статье «коммерческие расходы» учитываются расходы по сбыту продукции:
— затраты на тару и упаковку продукции;
— доставку продукции на станцию отправления;
— погрузку продукции;
— расходы, связанные с исследованием рынка;
— участие в торгах на товарной бирже, аукционах;
— расходы на рекламу;
— прочие расходы, связанные с реализацией продукции.
При невозможности отнесения коммерческих расходов прямым путем, их распределение между отдельными изделиями осуществляется пропорционально производственной себестоимости. Для расчета величины коммерческих расходов приходящихся на одно изделие необходимо вначале определить его производственную себестоимость (Спр), которую включают все составляющие формулы пункта 3 без коммерческих расходов.
Величину коммерческих расходов (Рком) можно рассчитать по формуле:
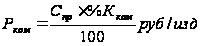
где Спр — производственная себестоимость изделия, руб;
%Кком — процент коммерческих расходов к общей производственной себестоимости, %, %Кком = 6,2%(исходные данные)
Рком=120682*6,2/100 = 7482руб./изд.
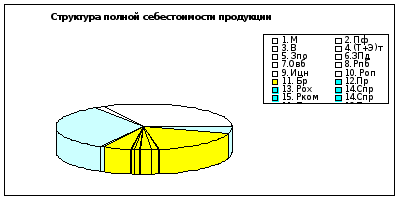
Таблица 3. Плановая (отчетная) калькуляция себестоимости продукции
| Условные обозначения | Наименование статей расходов | Фактическая себестоимость | Удельный вес статьи затрат в полной стоимости продукции, % | |
| Единицы продукции, руб. | Годовой программы выпуска, млн. руб. | |||
| 1. М | Сырье и материалы | 16500 | 4950 | 12,87 |
| 2. Пф | Комплектующие изделия, полуфабрикаты и услуги сторонних организаций | 66000 | 19800 | 51,496 |
| 3. В | Возвратные отходы (вычитаются) | 990 | 297 | 0,77 |
| 4. (Т+Э)т | Топливо и энергия на технологические цели | 4000 | 1200 | 3,12 |
| 5. Зпо | Основная заработная плата производственных рабочих | 7440 | 2232 | 5,81 |
| 6.ЗПд | Дополнительная заработная плата производственных рабочих | 967 | 290,1 | 0,75 |
| 7.Овб | Отчисления в бюджет и внебюджетные фонды от средств на оплату труда | 3027 | 908,1 | 2,36 |
| 8. Рпб | Расходы будущих периодов | 2000 | 600 | 1,56 |
| 9. Ицн | Износ инструментов и приспособлений целевого назначения | 743 | 223 | 0,58 |
| 10. Роп | Общепроизводственные расходы (цеховые) | 18601 | 5580,3 | 14,51 |
| 11. Бр | Потери от брака | - | - | - |
| 12.Пр | Прочие расходы | - | - | - |
| 13. Рох | Общехозяйственные расходы (заводские) | 2394 | 718,2 | 1,87 |
| 14.Спр | Производственная себестоимость (1+2+…+13) | 120682 | 36204,6 | 94,16 |
| 15. Рком | Коммерческие расходы | 7482 | 2244,6 | 5,84 |
| 16.Сп | Полная себестоимость (14+15) | 128164 | 38449,2 | 100 |
| 17.VC | Условно-переменные издержки (1+2+3+4+5+6+7) | 96944 | 29083,2 | 75,64 |
| 18.Fc |
Условно-потоянные издержки (8+9+10+11+12+13+15) |
31220 | 9366 | 24,36 |
Составим круговую диаграмму, отражающую структуру себестоимости продукции.
Пути возможного снижения издержек:
Основным путем снижения себестоимости является снижение расходов на комплектующих изделий, т.к. они являются основной статьей расхода. Для этого необходима замена комплектующих изделий, полуфабрикатов и услуг сторонних организаций более дешевыми, но не уступающими по качеству используемым.
Уменьшение величины общепроизводственных (цеховых) расходов.
Уменьшение затрат на сырье и материалы, замена их на более доступные, уменьшение норм расхода материала на изделие.
Поиск новых, более экономичных технологий производства.
Уменьшение величины коммерческих расходов.
Уменьшение затрат на основную заработную плату производственным рабочим.
Снижения расходов на топливо и энергию, идущих на технологические цели, методом экономичного использования ресурсов.
4. Расчет величины капитальных вложений в оборотные средства предприятия (цеха)
Оборотные средства состоят из:
оборотных фондов (производственные запасы, незавершенное производство, расходы будущих периодов);
фондов обращения (готовая продукция на складах предприятия, товары отгруженные, находящиеся в пути к потребителю, средства в расчетах с потребителями, дебиторская задолженность, денежные средства на счету предприятия).
В курсовой работе в соответствии с исходными данными можно рассчитать величину оборотных средств необходимую для создания производственных запасов основных материалов, покупных полуфабрикатов и комплектующих изделий, малоценных и быстроизнашивающихся предметов, незавершенного производства, расходов будущих периодов, готовой продукции на складе, что составляет около 70% от общей величины необходимых оборотных средств.
4.1 Определение величины оборотных средств в запасах материалов
В состав производственных фондов входят следующие элементы:
Основные материалы;
Вспомогательные материалы;
Топливо.
Потребность в оборотных средствах для создания производственных засов определяется о формуле.
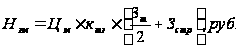 ,
где
 -величина
текущего запаса
материала,
натуральные
единицы измерения
(тонны,
 и
т.д.);
 -величина
страхового
запаса, натуральные
единицы измерения
(тонны,и
т.д.);
-цена
единицы материалов
(руб./тонна, руб./
и т.д.);
-коэффициент,
учитывающий
транспортные
заготовительные
расходы.
Величина текущего запаса определяется по формуле.

Величина страхового запаса определяется по формуле.
 ,
где
 -
среднесуточная
потребность
в материалах,
тонн,
 и т.д.;
 -
период поставки
материалов,
дней,
= 12дней
 -страховой
запас материалов,
дней,
= 4 дня
Среднесуточная потребность в материалах вычисляется по формуле.
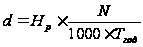
 -количество
дней в году,
= 365 дней
Нр – норма расхода материалов на изделие, кг;
N – годовая программа выпуска изделий, шт.
d=3*300тыс/365 = 2466кг
Зт=2467*12 = 29592 кг
Зстр=2466*4 = 9864 кг
Нзм=5000*1,1*(29592/2+9864) = 135,63млн. руб.
4.2 Определение величины оборотных средств в запасах полуфабрикатов и комплектующих изделий
Величина оборотных средств (инвестиций) в запасах полуфабрикатов и комплектующих изделий рассчитывается по формуле:
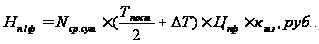 ,
где Nср.сут – среднесуточный выпуск продукции, шт.;
Тпост – период поставки полуфабрикатов и комплектующих изделий, дней, Тпост = 13 дней
Цп/ф – цена полуфабрикатов и комплектующих на одно изделие, руб.; Цп/ф = 60000руб(исходные данные)
-
страховой запас
полуфабрикатов
и комплектующих
изделий, дней;
= 3 дня
ктз – коэффициент, учитывающий транспортные заготовительные расходы.
Среднесуточная потребность в полуфабрикатах и комплектующих изделиях вычисляется по формуле:
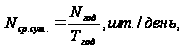
где Nгод – годовая программа выпуска, шт.;
Тгод – годовой период времени, дней,
Nср.сут.=300тыс/365 = 822шт./день
Нп/ф=822*(13/2+3)*60тыс*1,1 = 515394тыс.руб.
4.3 Определение величины оборотных средств в запасах малоценных и быстроизнашивающихся предметов
Величина оборотных средств в запасах малоценных и быстроизнашивающихся предметов рассчитывается по формуле:
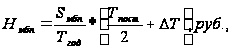
где Sмбп – расход малоценных и быстроизнашивающихся предметов, руб./год. (20% от Рбп = 2000*300тыс*20/100 = 120млн.руб/год);
Т год – годовой период времени, дней;
Тпост – текущий (месячный) запас малоценных и быстроизнашивающихся предметов, дней, Тпост = 20 дней
-
страховой
(полумесячный)
запас малоценных
и быстроизнашивающихся
предметов,
дней,
= 10 дней
Нмбп=(120млн/365)*(20/2+10) = 6575342руб.
4.4 Определение величины оборотных средств в запасах инструмента целевого назначения
Оборотные средства в запасах целевого назначения рассчитываются по формуле:
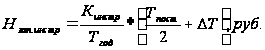 ,
где
Кинстр – годовой расход инструмента целевого назначения, руб.;
Тгод – годовой период времени, дней;
Тпост – текущий (месячный) запас инструмента, дней, Тпост = 14дней
-
страховой
(полумесячный)
запас инструмента,
дней,
= 7дней
Годовой расход инструмента:
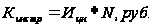 ,
Где Ицн – износ инструмента целевого назначения в расчете на одно изделие, руб.
Кинстр=743*300тыс = 222,9 млн.руб.
Нзап.инстр.=(222,9млн./365)*(14/2+7) = 8549589руб.
4.5 Определение величины оборотных средств в незавершенном производстве
Величина оборотных средств в незавершённом производстве рассчитывается по формуле:
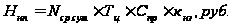 ,
где
 -длительность
производственного
цикла, дней,
= 4 дня(исходные
данные)
 -коэффициент
нарастания
затрат (от 0,5 до
1,0);
Nср.сут – среднесуточный выпуск продукции в натуральном выражении, шт.;
Спр – производственная себестоимость единицы продукции, руб.
Коэффициент нарастания затрат рассчитывается по формуле: