финансо-хозяйственной деятельности, руб.
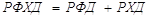
|
1106280 |
473502,5 |
Дадим расшифровку
сокращений и формулы расчетов показателей, представленных в таблице:
МЗ – материальные
затраты;
ФОТ – фонд оплаты труда,
рассчитывается по формуле 47:
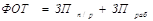 , (47)
где ЗПп/р –
заработная плата производственных рабочих;
ЗПраб –
заработная плата рабочих.
ЕСН – единый социальный
налог, рассчитывается по формуле 48:
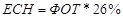 . (48)
Ам – амортизационные
отчисления;
 ФЭП – изменение финансово-эксплуатационных
потребностей, рассчитывается по формуле 49:
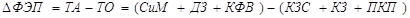 . (49)
ФИ – финансовые издержки;
Нпр – налог на
прибыль;
 – задолженность перед участниками (учредителями) по
выплате доходов;
Дфд, Рфд
– доходы (расходы) по финансовой деятельности.
Таким образом, в 2008
году у предприятия убытки по основной деятельности, в 2009 году ситуация
изменилась, и результат хозяйственной деятельности составил 786386,4 рублей.
Проанализируем полученные
результаты с помощью матрицы финансовых стратегий, она представлена на рисунке
14.
|
|
 (984145,1)2008 (353689,02)2009
|

|

|
|
 (786386,4)2009
|
 1 (473502,5)2009
|
 4
|
 6
|
|

|
 7
|
2
|
 5
|
|
 (-613259)2008
|
 9 (1106280)2008
|
8
|
3
|
Рисунок 14. Матрица
финансовых стратегий
В 2008 году РФХД
предприятия находится в 9 квадрате, что свидетельствует о реальном кризисном
положении предприятия. Рецепты выхода из кризиса могут быть предложены
следующие: дезинвестиции, финансовая поддержка правительства (если это возможно)
или материнской компании (если таковая имеется), дробление предприятия (позволит
резко сэкономить на постоянных издержках и сократить величину
финансово-эксплуатационных потребностей).
В результате проведения
отмеченных мероприятий возможен переход в квадрант 6 или 7. В 2009 году РФХД
предприятия находится в 1 квадрате, что говорит, о том, что предприятие имеет
все возможности для начала реализации инвестиционного проекта (РХД >> 0).
С другой стороны, данное предприятие с финансовой точки зрения (с точки зрения
финансовой деятельности) находится на стадии отказа от заемных средств, когда
нарастают финансовые издержки, связанные с оплатой текущей задолженности,
растут выплаты налога на прибыль и дивидендов (запас финансовой прочности у
фирмы достаточен).
Однако у предприятия еще
сохраняется возможность наращивания запаса финансовой прочности за счет
мобилизации эффекта финансового рычага. Это дает возможность поддерживать темпы
роста производства. При этом фирма переходит в квадрант 4.
Но все-таки наиболее
приемлемый сценарий, связанный с реализацией инвестиционного проекта, – переход
в квадрант 2 или 7 (в зависимости от темпов роста оборота). При более высоких
темпах роста – переход в квадрант 2. При более низких темпах фирма будет
перемещаться в квадрант 7.
Исходные данные для
предельного анализа продукта (свеча парафиновая белая) представлены в таблице
26:
Таблица 26
Исходные данные для
предельного анализа
| Показатель |
Условные обозначения |
Сумма |
| Объем реализации в натуральном
выражении, шт. |
qa
|
21006 |
| Выручка от реализации, руб. |
ТПа
|
329794,2 |
| Себестоимость, руб. |
с/са
|
13,5 |
| Цена, руб. |
Ра
|
15,7 |
| Переменные расходы, руб. |
Zv
|
103741,8 |
| Постоянные расходы, руб. |
Zc
|
5238,4 |
Таким образом, цена
единицы продукции (свеча белая) составляет 15,7 рублей при себестоимости
единицы равной 13,5 рубля, при этом переменные расходы на всю продукцию
составляют 103741,8 рублей, а постоянные – 5238,4 рубля.
Для анализа также
потребуются значения материальных затрат на единицу продукта (свеча белая),
трудовые затраты на единицу продукта (свеча белая) и амортизационные отчисления
на единицу продукта (свеча белая), для этого построим три таблицы.
Материальные затраты в
расчете на единицу продукта (свеча белая) представлены в таблице 27.
Таблица 27
Расчет материальных
затрат на единицу продукции
| Показатель |
Выпуск, руб. |
Доля, в % |
МЗ, руб. |
МЗ1, руб.
|
| 2008 год |
2009 год |
2008 год |
2009 год |
2008 год |
2009
год
|
2008 год |
2009 год |
Изменение МЗ |
| Свеча белая |
21006 |
29987 |
28 |
39 |
69433,7 |
103062,7 |
3,305 |
3,437 |
0,131 |
| Свеча цветная |
23140 |
25410 |
318 |
34 |
76487,5 |
87331,9 |
3,305 |
3,437 |
0,131 |
| Свеча ароматизированная |
29820 |
22550 |
41 |
27 |
98567,8 |
77502,4 |
3,305 |
3,437 |
0,131 |
| Итого |
73966 |
77947 |
100,00 |
100,00 |
244489 |
267897 |
|
|
|
Дадим расшифровку,
представленных в таблице сокращений:
МЗ – материальные
затраты;
МЗ1 –
материальные затраты на единицу продукции.
Таким образом, доля
материальных затрат на единицу продукции увеличилась в 2009 году, это может
быть связано с повышение закупочных цен на сырье для производства продукции.
Расчет трудовых затрат на
выпуск единицы продукции представлен а таблице 28.
Таблица 28
Расчет трудовых затрат на
единицу продукции
| Показатель |
Выпуск, руб. |
Доля, в % |
ФОТ, руб. |
ФОТ1, руб.
|
| 2008 год |
2009 год |
2008 год |
2009 год |
2008 год |
2009 год |
2008 год |
2009 год |
| Свеча белая |
21006 |
29987 |
28 |
39 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ технического развития предприятия на примере ОАО "Туймаада Нефть"
Основные фонды промышленных предприятий, оценка их состояния и эффективность использования. Расчет коэффициентов износа, годности и возрастной структуры оборудования. Начисление амортизации и использование оборудования и производственной мощности.
-
Анализ и диагностика фининсово-хозяйственной деятельности предприятия
Основные положения методики финансово-экономического анализа деятельности предприятия. Показатели финансовых рисков, связанные с вложением капитала предприятия. Расчет коэффициента реальных активов в имуществе предприятия, показателей оборачиваемости.
-
Понятие управления финансами. Пути повышения эффективности использования основных фондов
Объекты, субъекты, цели и задачи процесса управления финансами. Методы и инструменты финансового менеджмента. Система показателей оценки состояния основных средств, повышение эффективности их использования. Расчет процента инкассации торговой выручки.
-
Антикризисное управление предприятием
Ликвидность и рентабельность предприятия: их взаимосвязь, противоречие и воздействие на платежеспособность. Этапы антикризисного управления и их цели. Сущность коэффициентного и графического анализа, составление матрицы финансовой стратегии предприятия.
-
Основные фонды предприятия
Экономическая роль основных фондов предприятия. Оценка состояния основных фондов предприятия. Износ и амортизация. Источники формирования и воспроизводства основных средств предприятия. Показатели эффективности использования основных фондов предприятия.
-
Финансы и основные фонды предприятия
Финансы предприятий как элемент товарно-денежных отношений на предприятиях, их сущность и назначение. Формирование, распределение и использование фондов финансовых ресурсов. Экономическая сущность и классификация основных фондов торговых предприятий.
-
Структура основного капитала предприятия. Фонды обязательного медицинского страхования
Понятие и экономическая природа основного капитала, характеризующие его параметры и влияющие факторы. Условия классификации основных фондов и основные группы показателей их использования. Фонды обязательного медицинского страхования: уровни, назначение.
-
Формирование и использование основного капитала предприятия
Понятие, классификация и структура формирования основного капитала предприятия. Показатели эффективности использования основных фондов предприятия (фондоемкость). Анализ наличия, структуры и технического состояния основного капитала ТОО "Темир-Арка".
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Показатели состояния и эффективности использования основных средств
Экономическая сущность основных средств. Система показателей состояния и эффективности использования основных фондов предприятия. Краткая организационно–экономическая характеристика предприятия ЧП "Вилена–Лас". Анализ финансово–хозяйственной деятельности.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Оценка экономической эффективности использования основных производственных фондов
Оценка наличия, движения, уровня обеспеченности и экономической эффективности использования основных производственных фондов СХПК "Пучах". Финансовое состояние предприятия. Обновление и воспроизводство основных средств, пути совершенствования управления.
-
Управление финансами в условиях рыночных отношений. Производственные фонды организаций
Классификация, структура и оценка основных производственных фондов. Высшие органы государственной власти управления финансами в РФ. Федеральная служба налоговой полиции. Основные положения, сущность функций Министерства финансов Российской Федерации.
-
Финансовый анализ работы ЗАО "Буздякский консервный комбинат"
Краткая экономическая характеристика ЗАО "Буздякский консервный комбинат", комплексный анализ финансово-хозяйственной деятельности. Динамика производства и реализации продукции. Анализ использования факторов производства, показатели интенсификации работы.
-
Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Сущность и задачи анализа финансовых результатов деятельности предприятия. Факторный анализ рентабельности продукции ОАО "Аквия". Анализ рентабельности продаж, прибыли от реализации продукции и основных показателей финансовых доходов и расходов фирмы.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Анализ эффективности использования основных фондов
Основы анализа эффективности использования основных фондов. Экономическая сущность основных средств: основные понятия. Методика анализа эффективности использования основных средств на примере СХПК "Племптица-Можайское". Финансовое состояние предприятия.
-
Анализ хозяйственной деятельности предприятия
Анализ производственных результатов работы предприятия, использования материальных ресурсов предприятия и состояния запасов, состояния и использования основных фондов предприятия, себестоимости продукции, прибыльности и рентабельности предприятия.
|