1.0pt; border-right:none;padding:0cm 5.4pt 0cm 5.4pt;height:3.5pt;">2008 год
2009 год |
| Задолженность, руб. |
98495,2 |
118366,9 |
63438,8 |
66746,2 |
35056,4 |
51620,7 |
- |
- |
| Превышение, в % |
|
|
|
|
55 |
77 |
|
|
В норме если КЗ превышает
ДЗ на 10-15%, ситуация на предприятии складывается таким образом, что ДЗ
превышает КЗ на 55% в 2008 и на 77% в 2009 году, т. е. у предприятия гораздо
больше должников, чем денежных средств (у предприятия нет средств).
Отчет о прибылях и
убытках — одна из основных форм бухгалтерской отчетности (форма № 2), которая
характеризует финансовые результаты деятельности организации за отчетный период
и содержит данные о доходах, расходах и финансовых результатах в сумме
нарастающим итогом с начала года до отчетной даты [16].
Также следует провести
анализ качества доходов предприятия, который представлен в таблице 20.
Таблица 20
Анализ качества доходов
предприятия
| Показатель |
2008 год |
2009 год |
Изменение |
| Сумма, руб. |
Доля, в % |
Сумма, руб. |
Доля, в % |
Прирост, руб. |
Темп прироста, в % |
Изменение доли, в % |
| Выручка от реализации |
1332170,2 |
100 |
1541306,5 |
100 |
209136,3 |
15,70 |
|
| Валовая прибыль |
186127,2 |
13,97 |
324950,7 |
21,08 |
138823,5 |
74,59 |
7,1 |
| Прибыль от продаж |
79612,1 |
5,98 |
227387 |
14,75 |
147774,9 |
185,62 |
8,78 |
| % к получению |
118366,86 |
8,89 |
98495,2 |
6,39 |
-19871,7 |
-16,79 |
-2,5 |
| Прочие доходы |
1160241,3 |
87,09 |
842038,2 |
54,63 |
-318203,1 |
-27,43 |
-32,5 |
| Прибыль до налогообложения |
1257363 |
94,38 |
1054825,6 |
68,44 |
-202537,4 |
-16,11 |
-25,9 |
На основании анализа
можно наблюдать следующее, валовая прибыль составляет 25,64 % в 2008 году и
8,69 % в 2009 году от выручки, довольно низкий и не эффективный результат
производственной деятельности. Прибыль от продаж составила в 2005 году 5,98 5,
а в 2009 году 14,75 %, т. е. это говорит о высоком уровне затрат на
управленческие и коммерческие расходы. Прочие доходы составляют 75,28 % в 2008
году и 63,21 % в 2009 году от выручки, и они в 3 раза в 2008 и в 7 раз больше
прибыли от основной деятельности, т е предприятие получает основные доходы от
прочей деятельности. Что касается сравнения между собой показателей 2008 и 2009
годов, то можно сказать следующее: все показатели снизились, что
свидетельствует о неэффективности управления, только прибыль от продаж выросла
на 8705,4 рубля, хотя и не стала положительной.
Далее проведем анализ
качества расходов предприятия, таблица 21.
Таблица 21
Анализ качества расходов
предприятия
| Показатель |
2008 год |
2009 год |
Изменение |
|
Сумма,
руб.
|
Доля,
в %
|
Сумма,
Руб.
|
Доля,
В %
|
Прирост, руб. |
Темп прироста, в % |
Изменение доли, в % |
| Себестоимость |
1146043 |
100 |
1216355,8 |
100 |
70312,8 |
6,14 |
|
| Управленческие расходы |
93760,8 |
8,18 |
78787,3 |
6,48 |
-14973,5 |
-15,97 |
-1,70 |
| Коммерческие расходы |
12754,3 |
1,11 |
18776,4 |
1,54 |
6022,1 |
47,22 |
0,43 |
| Прочие расходы |
397510,2 |
34,69 |
358220,05 |
29,45 |
-39290,15 |
-9,88 |
-5,24 |
На основании анализа
можно наблюдать следующее: управленческие расходы составляют 81,81 % в 2008
году и 64,77 % в 2009 году от себестоимости, довольно высокий и неэффективный
результата производственной деятельности предприятия. Коммерческие расходы
составляют в 2008 году 1,11 % и в 2009 году 1,54 %, это достаточно низкий результат,
предприятие слишком мало уделяет внимания развитию политики продажи своей продукции.
Прочие расходы в 2008 году 34,69 %. в 2009 году 29,45 %, т. е. предприятие
затрачивает почти 1/3 своих средств на не связанную с основной деятельностью
работу. Сравнивая между собой показатели 2008 и 2009 годов можно пронаблюдать
следующее: себестоимость и коммерческие расходы увеличились на 70312,8 рублей и
6022,1 рублей соответственно, причиной повышения себестоимости может являться
увеличение стоимости сырья для производимой продукции, коммерческие же расходы
могли сырости из-за увеличения потребности предприятия в рекламе.
Управленческие и прочие расходы были снижены на 149727,5 рублей и 39290,15
рублей соответственно, это является положительным явлением.
2.8 Анализ
прибыли и рентабельности
Прибыль промышленного
предприятия – конечный финансовый результат предпринимательской деятельности
[1, с. 222].
Как экономическая
категория прибыль предприятия отражает чистый доход, созданный в сфере
материального производства. На уровне предприятия чистый доход принимает форму
прибыли. Прибыль как экономическая категория выполняет определенные функции
[17].
Рассмотрим показатели, на
основании которых формируется рентабельность по данным финансовой отчетности,
формула 43:
 , (43)
где К –
рентабельность;
Р – прибыль от
реализации;
N – выручка от реализации.
На основании формулы 43
можно вывести формулу 44:
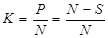 , (44)
где S – себестоимость продукции.
На основании метода
цепных подстановок рассмотрим, как изменяется прибыль с каждого рубля,
затраченного на производство продукции, таблица 22.
Таблица 22
Изменение прибыли
| Показатель |
Формула |
Результат, в разах |
| Влияние фактора
изменения объема реализации на прибыль |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ технического развития предприятия на примере ОАО "Туймаада Нефть"
Основные фонды промышленных предприятий, оценка их состояния и эффективность использования. Расчет коэффициентов износа, годности и возрастной структуры оборудования. Начисление амортизации и использование оборудования и производственной мощности.
-
Анализ и диагностика фининсово-хозяйственной деятельности предприятия
Основные положения методики финансово-экономического анализа деятельности предприятия. Показатели финансовых рисков, связанные с вложением капитала предприятия. Расчет коэффициента реальных активов в имуществе предприятия, показателей оборачиваемости.
-
Понятие управления финансами. Пути повышения эффективности использования основных фондов
Объекты, субъекты, цели и задачи процесса управления финансами. Методы и инструменты финансового менеджмента. Система показателей оценки состояния основных средств, повышение эффективности их использования. Расчет процента инкассации торговой выручки.
-
Антикризисное управление предприятием
Ликвидность и рентабельность предприятия: их взаимосвязь, противоречие и воздействие на платежеспособность. Этапы антикризисного управления и их цели. Сущность коэффициентного и графического анализа, составление матрицы финансовой стратегии предприятия.
-
Основные фонды предприятия
Экономическая роль основных фондов предприятия. Оценка состояния основных фондов предприятия. Износ и амортизация. Источники формирования и воспроизводства основных средств предприятия. Показатели эффективности использования основных фондов предприятия.
-
Финансы и основные фонды предприятия
Финансы предприятий как элемент товарно-денежных отношений на предприятиях, их сущность и назначение. Формирование, распределение и использование фондов финансовых ресурсов. Экономическая сущность и классификация основных фондов торговых предприятий.
-
Структура основного капитала предприятия. Фонды обязательного медицинского страхования
Понятие и экономическая природа основного капитала, характеризующие его параметры и влияющие факторы. Условия классификации основных фондов и основные группы показателей их использования. Фонды обязательного медицинского страхования: уровни, назначение.
-
Формирование и использование основного капитала предприятия
Понятие, классификация и структура формирования основного капитала предприятия. Показатели эффективности использования основных фондов предприятия (фондоемкость). Анализ наличия, структуры и технического состояния основного капитала ТОО "Темир-Арка".
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Показатели состояния и эффективности использования основных средств
Экономическая сущность основных средств. Система показателей состояния и эффективности использования основных фондов предприятия. Краткая организационно–экономическая характеристика предприятия ЧП "Вилена–Лас". Анализ финансово–хозяйственной деятельности.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Оценка экономической эффективности использования основных производственных фондов
Оценка наличия, движения, уровня обеспеченности и экономической эффективности использования основных производственных фондов СХПК "Пучах". Финансовое состояние предприятия. Обновление и воспроизводство основных средств, пути совершенствования управления.
-
Управление финансами в условиях рыночных отношений. Производственные фонды организаций
Классификация, структура и оценка основных производственных фондов. Высшие органы государственной власти управления финансами в РФ. Федеральная служба налоговой полиции. Основные положения, сущность функций Министерства финансов Российской Федерации.
-
Финансовый анализ работы ЗАО "Буздякский консервный комбинат"
Краткая экономическая характеристика ЗАО "Буздякский консервный комбинат", комплексный анализ финансово-хозяйственной деятельности. Динамика производства и реализации продукции. Анализ использования факторов производства, показатели интенсификации работы.
-
Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Сущность и задачи анализа финансовых результатов деятельности предприятия. Факторный анализ рентабельности продукции ОАО "Аквия". Анализ рентабельности продаж, прибыли от реализации продукции и основных показателей финансовых доходов и расходов фирмы.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Анализ эффективности использования основных фондов
Основы анализа эффективности использования основных фондов. Экономическая сущность основных средств: основные понятия. Методика анализа эффективности использования основных средств на примере СХПК "Племптица-Можайское". Финансовое состояние предприятия.
-
Анализ хозяйственной деятельности предприятия
Анализ производственных результатов работы предприятия, использования материальных ресурсов предприятия и состояния запасов, состояния и использования основных фондов предприятия, себестоимости продукции, прибыльности и рентабельности предприятия.
|