5.4pt 0cm 5.4pt; height:4.5pt;">
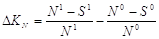
0,071 |
| Изменение прибыли за
счет изменения себестоимости |
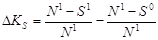
|
-0,046 |
| Суммарное отклонение |
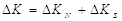
|
0,025 |
где 1 – значение
показателей 2009 года;
0 – значение показателей
2008 года.
Суммарное отклонение дает
общее отклонение рентабельности (условной убыточности), таким образом,
рентабельность составляет 2,5 %, весьма низкий показатель для промышленного
предприятия.
Далее рассмотрим
изменение рентабельности в зависимости от величины внеоборотных и оборотных
активов, для чего построим трехфакторную модель Дюпона, формула 45. Она
рассматривает рентабельность собственного капитала или чистую рентабельность
акционерного капитала.
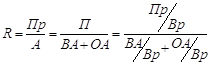 , (45)
Для уменьшения
громоздкости формул заменим выражения следующим образом:
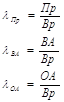
где  - рентабельность продаж;
 - прибыльность по основному капиталу, фондоемкость;
 - оборачиваемость активов.
Проведем факторный анализ
условной рентабельности, выясним доли влияния различных факторов на изменение
рентабельности, таблица 23:
Таблица 23
Факторный анализ
рентабельности
| Фактор |
Формула |
Размер влияния, руб. |
Доля, в % |
|
| I Экстенсивные факторы |
|
| 1) рассчитаем условную
рентабельность по прибыльности продукции при условии, что изменялась только
рентабельность продукции, значение остальных факторов было на базисном уровне |
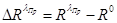
|
0,029 |
49 |
|
|
| II Интенсивные факторы |
|
| 2) рассчитаем условную
рентабельность по фондоемкости при условии, что изменялись два фактора —
рентабельность продукции и фондоемкость, значение 3-его фактора оставалось на
уровне базиса. |
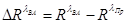
|
0,017 |
57 |
|
|
| 3) рассчитаем условную рентабельность
по оборачиваемости активов |
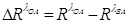
|
0,013 |
43 |
|
| Итого |
0,030 |
51 |
|
| Всего |
ΔR |
0,058 |
100 |
|
На увеличение условной
рентабельности повлияли две группы факторов, доля влияния экстенсивных факторов
составила 49 %, доля интенсивных факторов составила 51 %. Графически это можно
представить так, рисунок 12.
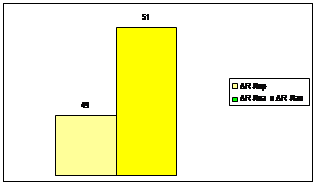
Рисунок 12. Размер
влияния факторов на изменение рентабельности
3. ПРОБЛЕМА
ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОПФ
3.1 Расчет
матрицы эффективности
Для качественной оценки
эффективности использования производственных ресурсов (материальных, трудовых и
капитальных) используется индекс эффективности.
Расчет индекса
эффективности осуществляется по формуле 46:
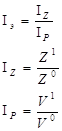 , (46)
где Iэ – индекс затрат;
Iр – индекс результат.
Таким образом, значение
индекса эффективности будет равно:

Рост затрат ниже, чем
рост объёма производства, или снижение товарной продукции идёт меньшими
темпами, чем снижаются затраты (производственный рычаг).
Данные для построения
графика эффективности представлены в таблице 24.
Таблица 24
Данные для расчета
графика эффективности
| Показатель |
Условные обозначения |
2008 год |
2009 год |
Iz,p
|
Iэ
|
Область эффективности |
| Объем производства, руб. |
V |
1309198,2 |
1551145,3 |
1,1848 |
|
|
| Численность работающих, чел. |
Чраб |
167 |
295 |
1,7665 |
1,4909 |
"1" |
| Численность рабочих, чел. |
Чр |
155 |
269 |
1,7355 |
1,4648 |
"1" |
| Стоимость ОПФ, руб. |
S |
915722 |
922268 |
1,0071 |
0,8501 |
"5" |
| Себестоимость, руб. |
с/с |
1146043 |
1216355,8 |
1,0614 |
0,8958 |
"5" |
| Материальные затраты, руб. |
МЗ |
244489 |
267897 |
1,0957 |
0,9248 |
"5" |
| Средний индекс |
461315,2 |
481416,96 |
1,0436 |
0,8808 |
"5" |
На основании таблицы
строится график эффективности, рисунок 14.
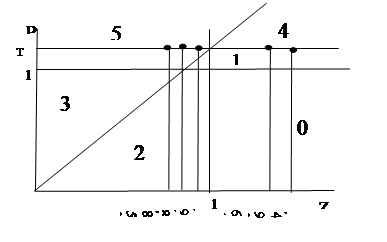
Рисунок 13. График
эффективности
В области "1"
оказался персонал предприятия, это означает, что предприятию нужно
оптимизировать численность как работающих, так и рабочих. Остальные же показатели
находятся в области "5", что свидетельствует о интенсивном развитии
производства, при сокращении затрат, рост товарной продукции.
3.2 Прогнозирование
прибыли от реализации на основе маржинального анализа
Прогнозирование прибыли
методом «директ-костинг».
«Директ-костинг» – метод
учета затрат, согласно которому в составе себестоимости необходимо учитывать
только прямые расходы. Сущность «директ-костинг» заключается в том, что все
издержки делятся на две группы: переменные (прямые) и постоянные (косвенные). В
основу учета себе стоимости кладутся только переменные (прямые) издержки.
Косвенные расходы исключаются из себестоимости, так как, по мнению сторонников
этого метода, они вызваны не столько непосредственным процессом производства,
сколько течением времени. Таким образом, для «директ-костинг». самым характерным
является строгое отделение в учете прямых издержек от косвенных. Они совершенно
различны и в схемах корреспонденции никогда не должны смешиваться. Цель этого
метода - выявить степень зависимости между прямыми издержками и занятостью
[14]. «Директ-костинг» представлен в таблице 25:
Таблица 25
Система Директ-кост
| Показатель |
Формула |
2008 год |
2009 год |
| Выручка от реализации
продукции, руб. |
|
1332170,2 |
1541306,5 |
| Добавленная стоимость,
руб. |
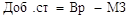
|
308762,7 |
1541306,5 |
| Брутто результат
использования инвестиций, руб. |
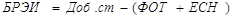
|
250957,6 |
1397374,2 |
| Нетто результат использования
инвестиций, руб. |
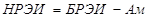
|
-774651 |
364434 |
| Результат хозяйственной
деятельности, руб. |
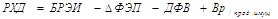
|
-613259 |
786386,4 |
| Результат финансовой деятельности,
руб. |
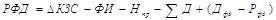
|
984145,1 |
353689,02 |
Результат
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ технического развития предприятия на примере ОАО "Туймаада Нефть"
Основные фонды промышленных предприятий, оценка их состояния и эффективность использования. Расчет коэффициентов износа, годности и возрастной структуры оборудования. Начисление амортизации и использование оборудования и производственной мощности.
-
Анализ и диагностика фининсово-хозяйственной деятельности предприятия
Основные положения методики финансово-экономического анализа деятельности предприятия. Показатели финансовых рисков, связанные с вложением капитала предприятия. Расчет коэффициента реальных активов в имуществе предприятия, показателей оборачиваемости.
-
Понятие управления финансами. Пути повышения эффективности использования основных фондов
Объекты, субъекты, цели и задачи процесса управления финансами. Методы и инструменты финансового менеджмента. Система показателей оценки состояния основных средств, повышение эффективности их использования. Расчет процента инкассации торговой выручки.
-
Антикризисное управление предприятием
Ликвидность и рентабельность предприятия: их взаимосвязь, противоречие и воздействие на платежеспособность. Этапы антикризисного управления и их цели. Сущность коэффициентного и графического анализа, составление матрицы финансовой стратегии предприятия.
-
Основные фонды предприятия
Экономическая роль основных фондов предприятия. Оценка состояния основных фондов предприятия. Износ и амортизация. Источники формирования и воспроизводства основных средств предприятия. Показатели эффективности использования основных фондов предприятия.
-
Финансы и основные фонды предприятия
Финансы предприятий как элемент товарно-денежных отношений на предприятиях, их сущность и назначение. Формирование, распределение и использование фондов финансовых ресурсов. Экономическая сущность и классификация основных фондов торговых предприятий.
-
Структура основного капитала предприятия. Фонды обязательного медицинского страхования
Понятие и экономическая природа основного капитала, характеризующие его параметры и влияющие факторы. Условия классификации основных фондов и основные группы показателей их использования. Фонды обязательного медицинского страхования: уровни, назначение.
-
Формирование и использование основного капитала предприятия
Понятие, классификация и структура формирования основного капитала предприятия. Показатели эффективности использования основных фондов предприятия (фондоемкость). Анализ наличия, структуры и технического состояния основного капитала ТОО "Темир-Арка".
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Показатели состояния и эффективности использования основных средств
Экономическая сущность основных средств. Система показателей состояния и эффективности использования основных фондов предприятия. Краткая организационно–экономическая характеристика предприятия ЧП "Вилена–Лас". Анализ финансово–хозяйственной деятельности.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Оценка экономической эффективности использования основных производственных фондов
Оценка наличия, движения, уровня обеспеченности и экономической эффективности использования основных производственных фондов СХПК "Пучах". Финансовое состояние предприятия. Обновление и воспроизводство основных средств, пути совершенствования управления.
-
Управление финансами в условиях рыночных отношений. Производственные фонды организаций
Классификация, структура и оценка основных производственных фондов. Высшие органы государственной власти управления финансами в РФ. Федеральная служба налоговой полиции. Основные положения, сущность функций Министерства финансов Российской Федерации.
-
Финансовый анализ работы ЗАО "Буздякский консервный комбинат"
Краткая экономическая характеристика ЗАО "Буздякский консервный комбинат", комплексный анализ финансово-хозяйственной деятельности. Динамика производства и реализации продукции. Анализ использования факторов производства, показатели интенсификации работы.
-
Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Сущность и задачи анализа финансовых результатов деятельности предприятия. Факторный анализ рентабельности продукции ОАО "Аквия". Анализ рентабельности продаж, прибыли от реализации продукции и основных показателей финансовых доходов и расходов фирмы.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Анализ эффективности использования основных фондов
Основы анализа эффективности использования основных фондов. Экономическая сущность основных средств: основные понятия. Методика анализа эффективности использования основных средств на примере СХПК "Племптица-Можайское". Финансовое состояние предприятия.
-
Анализ хозяйственной деятельности предприятия
Анализ производственных результатов работы предприятия, использования материальных ресурсов предприятия и состояния запасов, состояния и использования основных фондов предприятия, себестоимости продукции, прибыльности и рентабельности предприятия.
|