Вдосконалення стану грошового обігу в Україні
П - платежі, що надійшли;
ВП – взаємні погашення платежів;
О – число обігів окремої грошової одиниці.
Як видно, і в рівняння І. Фішера, і в формулі К. Маркса кількість грошей, необхідних для обігу, визначається ідентичним співвідношенням по суті тих самих параметрів. Одначе в даному разі йдеться лише про формальну схожість формул. Річ у тому, що вони побудовані на різних методологічних засадах, тому їх ототожнення, яке часто допускається при здійсненні відповідних розрахунків, неприпустиме.
Необхідно врахувати і те, що зазначені формули, за загальним визнанням представників сучасних теорій грошей, є занадто елементарними: на них спираються лише найзагальніші принципи визначення Md. Воднораз формули не розкривають усієї розмаїтості чинників, що впливають на динаміку показника Md (КГО). Тому безпосереднє використання їх при здійсненні розрахунків маси грошей, необхідних обігові, не завжди себе виправдовує.
Тому глибшим за змістом вважається кембриджське рівняння грошового обігу, яке розглядається теорією грошей як подальший розвиток рівняння обміну І. Фішера:
Md = Kpy (2.4)
Новим елементом у формулі є показник “k”. Йдеться про кембриджський коефіцієнт, який визначається співвідношення між номінальними доходами і тією часткою грошей, що становить касові залишки. Відповідно до цього кембриджський варіант визначення попиту на гроші (Md) отримав у монетарній теорії назву “теорії касових залишків”.
Грошовий обіг здійснюється у двох формах: готівковий і безготівковий.
Готівковий грошовий обіг – це рух грошей у формі готівки: банкнот, розмінних монет і паперових грошей (скарбничих квитків) у функції засобу обігу і у ряді випадків у функції платежу. Готівка грошової маси використовується:
для кругообігу товарів і послуг;
для розрахунків, що безпосередньо не пов’язані з рухом товарів і послуг. А саме:
розрахунків, пов’язаних з виплатою заробітної плати, премій, допомоги, пенсій;
з виплатами страхових відшкодувань за договорами страхування;
у випадках оплати цінних паперів і оплати доходів за ними;
у платежах населення за комунальні послуги, тощо.
Готівковий грошовий обіг включає рух всієї готівково-грошової маси за певний період часу між населенням і юридичними особами, між фізичними особами, між юридичними особами, між громадянами і державою, між юридичними особами і державними органами.
Грошово-готівковий обіг здійснюється за допомогою таких видів грошей:
1) банкнот;
2) металевих монет;
3) різноманітних кредитних засобів: векселів, банківських векселів, чеків, кредитних карток. При цьому банківські квитки (банкноти) становлять абсолютну більшість (90 %) готівкового обігу. Скарбничі квитки як дрібнокупюрні грошові знаки там, де вони випускаються державою, сягають 5-7 % і до 10 %, а монети-2-2.5%.
Емісію готівки, як правило, здійснює національний (центральний) банк. Від імені держави він випускає в обіг готівкові гроші і вилучає їх, якщо вони зносилися, а також замінює одні грошові знаки на інші.
Кількісне співвідношення між готівкою і безготівковою сферами грошового обігу постійно змінюється. Загалом, обмеження і витіснення готівкового грошового обігу відображає об'єктивний процес суспільного поступу. Він пояснюється двома причинами:
готівкові розрахунки надто дорого коштують, тому що включають значні видатки на друкування грошових знаків та великі видатки на їх транспортування і зберігання;
готівкові розрахунки уповільнюють платіжний обіг і утруднюють контроль за ним з боку суспільства.
Скорочення готівкового обігу коригує і сучасна техніка. Електронні розрахунки і системи кореспондентських рахунків у банківській системі суттєво скорочують потреби у готівці. Їх замінюють безготівкові розрахунки у сферах торгівлі; банківського обслуговування вдома, грошових переказів за допомогою автоматичних розрахункових палат з використанням банкоматів - касирів, що працюють цілодобово.
Безготівкові розрахунки - це рух вартості без участі наявних готівкових грошей. Він здійснюється такими способами: 1) перерахуванням грошових коштів у кредитних закладах з одного рахунку на інший; 2) проведенням взаємного заліку вимог без використання готівки.
Розмір безготівкового обігу залежить від об'єму товарів і послуг в країні; рівня цін; податків, зборів та інших обов'язкових платежів, що пов'язані з розподілом і перерозподілом ВВП через фінансову систему;
розвитку кредитної системи і появи коштів клієнтів на рахунках у банках та інших фінансово-кредитних закладах.
Безготівковий обіг охоплює такі розрахунки:
• між підприємствами, організаціями і закладами різних форм власності, які мають рахунки у кредитних закладах;
• між юридичними і фізичними особами і кредитно-фінансовими закладами для отримання і повернення кредиту;
• між юридичними і фізичними особами у процесі виплат заробітної плати, доходів і повернення кредиту;
• між державним бюджетом і юридичними та фізичними особами щодо сплати податків, зборів і інших обов'язкових платежів, а також отримання бюджетних коштів.
Залежно від економічного змісту безготівкових розрахунків розрізняють безготівкові розрахунки у товарних операціях і за фінансовими зобов'язаннями. До першої групи відносять безготівкові розрахунки за товари і послуги та виконані роботи, а до другої - платежі до бюджету і позабюджетних фондів, погашення банківських позичок, оплати процентів за користування кредитом, розрахунки із страховими компаніями.
До безготівкових розрахунків належать:
1) ведення банківських депозитів на рахунках клієнтів, використання яких здійснюється за допомогою чеків, жиронаказів, кредитних карток, електронних переказів;
2) використання векселів, сертифікатів, а в ряді країн і інших зобов'язань і вимог.
Безготівкові розрахунки мають надзвичайно важливе економічне значення: чим ширшого розмаху набувають безготівкові розрахунки, тим меншою стає потреба у готівкових коштах, тим швидше здійснюється кругообіг коштів та меншими є суспільні затрати обігу.
Між готівковим і безготівковим обігами існує тісний взаємозв'язок і взаємозалежність: гроші у процесі обслуговування реалізації товарі в і обслуговування нетоварних розрахунків та платежів постійно переходять з однієї форми (готівки) у іншу (депозит у банку) і навпаки. При цьому надходження безготівкових коштів на рахунки у банку є обов'язковою умовою для видачі грошей готівкою. Тому безготівковий обіг є невіддільним від обігу готівкових коштів, а в сукупності вони утворюють єдиний грошовий обіг країни, у якому циркулюють однакові гроші одного найменування. Це означає помилковість спроб зробити роздільний обіг готівкової маси і безготівкового обігу, що практикувалися у економіці радянського типу. Вони лише підривали єдність грошового обігу, вносили у нього додаткову суперечність і привели до нездатності підтримувати стабільність економіки і грошей.
3. НАПРЯМКИ ВДОСКОНАЛЕННЯ СТАНУ ГРОШОВОГО ОБІГУ В УКРАЇНІ
В умовах переходу на ринкові засади існуюча система управління готівковим обігом в цілому є централізованою та адміністративною. Зокрема, складання прогнозів касових оборотів (починаючи від суб`єктів господарювання і закінчуючи Національним банком України) є трудомістким і тривалим процесом, кількість показників та відповідних розрахунків досить значна, недостатньо аналізується стан і динаміка готівкового обігу в регіонах у зв`язку з економічною ситуацією, яка там склалася. Більш чіткою має бути взаємодія з Банкнотно-монетним двором при видачі йому замовлень на виробництво грошових білетів на основі відповідних прогнозних розрахунків.
Окремі недоліки у практиці ведення касових операцій пояснюється певною мірою тим, що Інструкцією № 1 "З організації емісійно-касової роботи в установах банків України" не передбачено розмежування функцій регіональних управлінь НБУ та комерційних банків, а також єдиного порядку виконання комерційними банками операцій зі зберігання цінностей у депозитних сховищах і операцій з приймання комунальних та інших платежів від населення тощо.
Комерційним банкам бракує ретельності у роботі з відсортування зношених банкнот через відсутність єдиних параметрів зношеності банкнот та реальних стимулів для проведення такої роботи.
Украй негативним фактом у справі поліпшення організації здійснення операцій з готівкою є відсутність комплексного підходу до проблеми обробки готівки, починаючи від її виробництва і випуску в обіг до обробки в Національному банку України і комерційних банках та у позабанківській сфері. Це веде до зростання витрат на виробництво грошей та їх обіг, збільшення чисельності обслуговуючого персоналу, пов`язаного з обробкою готівки, зменшення швидкості обігу грошей, зниження рівня захисту грошових знаків від підробки, посилення вірогідності зловживань із боку обслуговуючого персоналу, звуження можливостей банку щодо надання клієнтам різноманітних послуг тощо.
Істотним фактором, що негативно впливає на розвиток готівкового обігу, є недосконалість законодавчої і нормативної бази, якою регулюється більшість етапів обігу готівки. В установленому порядку мають бути розроблені нові або вдосконалені існуючі законодавчі та нормативні документи, які б створили необхідну нормативно-правову базу цілеспрямованого впровадження в практику концептуальних положень щодо створення ефективної системи управління готівковим обігом у країні.
Потребують нормативно-правового врегулювання такі питання, як:
- визначення критеріїв зношеності банкнот та порядку їх сортування в банківській системі України на придатні для подальшого обігу і зношені;
- правила визначення зношеної готівки в банківській системі України, порядок їх обробки, знищення та утилізації;
- правила виявлення фальшивих банкнот у грошовому обігу України; законодавче визначення порядку організації роботи з фальшивими грошима;
- порядок обандеролення і пакування готівки в банківських установах України на різних технологічних процесах її обробки;
- порядок обробки і формування готівки підприємствами позабанківської сфери при її здаванні до банківських установ;
- порядок відшкодування сум при виявленні у процесі контрольних перевірок недостач та неякісних грошових білетів у вкладеннях Банкнотно-монетного двору;
- порядок виконання комерційними банками депозитних операцій та операцій із приймання комунальних платежів від населення;
- порядок організації зберігання цінностей у депозитаріях установ комерційних банків.
Вдосконалення роботи, пов`язаної з організацією готівкового обігу в Україні слід проводити за такими напрямками:
1. Прогнозування грошової емісії та потреби в готівці.
Головна мета прогнозування готівкової маси - визначення на підставі основних напрямів грошово-кредитної політики і показників соціально-економічного розвитку країни необхідного для нормального та безперебійного функціонування економіки обсягу готівки.
Мета прогнозування готівкової емісії - визначення необхідних обсягів виробництва банкнот і монет на Банкнотно-монетному дворі НБУ. Воно здійснюється в кілька етапів:
- на першому етапі визначається необхідний обсяг емісії готівки як у цілому в Україні, так і в розрізі областей;
- на другому етапі визначається потреба у випуску готівки на заміну зношених банкнот та загальна потреба у випуску банкнот за номіналами;
- на третьому етапі (з урахуванням наявних запасів готівки у резервних фондах) визначається кількість банкнот і монет за номіналами, яку необхідно замовити для виробництва грошей на Банкнотно-монетному дворі.
2. Виробництво грошових знаків.
Виробництво грошових знаків національної валюти - гривні здійснюється на основі повного технологічного циклу на відповідних виробничих потужностях Банкнотно-монетного двору НБУ із застосуванням прогресивних технологій і сучасного обладнання.
Для забезпечення виготовлення якісних грошових знаків, що відповідають вимогам затверджених зразків, Банкнотно-монетний двір створює технологію виготовлення грошей, яка виключає можливість потрапляння до складу готової продукції бракованих грошей.
З метою децентралізації управління готівковим обігом у країні, забезпечення оперативного і безпосереднього ефективного регулювання взаємовідносин із комерційними банками регіональні управління Національного банку України наділяються правами самостійного розпорядження готівкою, яка зберігається в їхніх сховищах і в оборотній касі, - передача банкнот і монет зі сховища до оборотної каси та з оборотної каси до сховища, здійснення підкріплень комерційних банків готівкою з оборотної каси за їхніми заявками, приймання надлишків готівки від комерційних банків.
3. Організація готівкового обігу.
У позабанківській сфері політика Національного банку України з питань готівкового обігу має спрямовуватися в першу чергу на:
- забезпечення оптимальної кількості та структури грошових знаків в обігу та своєчасне вилучення з обігу зношених, пошкоджених та підробних банкнот і монет;
- проведення гнучкої, виваженої політики щодо організації готівкових розрахунків для активізації підприємницької діяльності;
- постійно здійснювати аналіз руху готівки у значних сумах за рахунками клієнтів виключаючи можливість проведення сумнівних і некоректних операцій;
- надання права комерційним банкам самостійно встановлювати тарифи на розрахунково-касове обслуговування клієнтів без обмеження їх граничного рівня;
- поступову передачу функцій контролю за дотриманням суб`єктами господарювання касової дисципліни органам Державної податкової адміністрації;
- скорочення готівкових розрахунків на основі розширення обсягів безготівкових платежів населення в сфері торгівлі, послуг шляхом створення національної системи масових електронних платежів, використання розрахункових чеків, векселів, акредитивів тощо та здійснення соціальних виплат населенню через установи банків;
- сприяння автоматизації та механізації касових операцій, здійснюваних суб`єктами господарювання в торгівлі та інших сферах обслуговування;
- розроблення ефективних санкцій за порушення суб`єктами господарювання правил готівкового обігу та застосування дійових економічних важелів для запобігання таких порушень.
Світ придбав величезний досвід вирішення таких завдань. У центральних банках багатьох розвинутих країн застосовуються нові високоефективні технології зберігання, транспортування та обробки банкнот, засновані на автоматизованих системах та поєднані з інформаційними технологіями. Це дає змогу контролювати готівковий обіг, управляти ним, отримувати своєчасну і якісну інформацію про стан готівки та підтримувати його на належному рівні, узгоджувати можливості виробництва готівки з потребами обігу.
Для створення і функціонування цілісної ефективної системи управління готівковим обігом, яка враховувала б зміни, що відбулися останнім часом в економіці і банківській системі країни, а також визначення у стратегічному та тактичному планах підходів спрямованих на комплексне вирішення організаційних і технічних питань на сучасному технологічному рівні на всіх етапах руху готівки потрібні нові підходи, що базуються на принципах застосування таких заходів, які спроможні створити умови для: повного і своєчасного забезпечення потреб економіки у готівці; зменшення питомої ваги готівки у загальному обсязі грошової маси; запровадження прогресивних технологій та сучасного обладнання на всіх операціях, пов`язаних з обробленням готівки; оптимізації витрат на підтримку готівкового обігу та чисельності обслуговуючого персоналу на операціях з готівкою; посилення безпеки при здійсненні готівкових операцій; вдосконалення організації та порядку обліку операцій з готівкою на всіх етапах руху готівки; перебудови системи інкасації та перевезення готівки; вдосконалення нормативного забезпечення ведення операцій з готівкою.
Вивчення технології обробки банкнот у центральних банках кількох провідних країн світу допомогло Національному банку визначити пріоритети у справі вирішення цього завдання в Україні.
Для організації контролю за технологічними процесами обробки банкнот, виявлення порушень щодо дотримання персоналом інструкцій з експлуатації, встановлення правомірності дій обслуговуючого персоналу у випадках виявлення недостач, надлишків, фальшивих банкнот, банкнот інших номіналів у пачках, сформованих на автоматизованих системах, запобігання випадків зловживання обслуговуючим персоналом, в територіальних управліннях Національного банку України повинно бути забезпечено збереження (в електронному вигляді) даних обробки банкнот (балансові протоколи, протоколи розбіжностей, операційні протоколи тощо) на протязі 12-ти місяців з дати обробки банкнот. За цей період ці дані зберігаються у системі на протязі строку, що обумовлений ємністю її пам’яті та обсягами даних обробки. Після чого (або у разі переповнення пам’яті системи до закінчення строку зберігання) вони видаляються з системи, активуються на магнітні носії і зберігаються в установленому порядку до закінчення встановленого терміну зберігання. Відповідальним за організацію вилучення даних з системи, а також за організацію їх зберігання на протязі нормативного строку є інспектор з питань безпеки.
Запровадження такої системи дозволить не тільки фактично щоденно контролювати технологічні процеси оброблення готівки у конкретному територіальному управлінні Національного банку, але і у значній мірі дозволить управляти процесами готівкового обігу в межах Національного банку. Крім того це надасть змогу мати своєчасну і якісну інформацію про стан та структуру готівки в обігу, оперативно приймати необхідні управлінські рішення щодо перерозподілу готівки між регіонами України, своєчасно забезпечувати підкріпленням той чи інший регіон, забезпечити більш перспективне прогнозування щодо потреб у готівці, а також планування виробництва готівки відповідно до потреб готівкового обігу.
Комплекс робіт щодо автоматизації обробки готівки має охоплювати такі технологічні операції: розробка і виробництво грошей, інкасація та транспортування, приймання та видача, обробка (перелік, сортування, контроль справжності, обандеролення, пакування), облік, зберігання, вилучення з обігу зношених і підозрілих грошей, експертиза підозрілих банкнот, знищення та утилізація готівки, непридатної для обігу.
Вирішення таких завдань в Україні можливе тільки шляхом поступового, але цілеспрямованого впровадження сучасних технічних засобів, автоматизованих та комп`ютерних технологій у сфері готівкового обігу на основі чіткої нормативної бази Національного банку, яка регламентує проведення всіх операцій із готівкою в державі. Вирішення цієї проблеми в Україні можливе за рахунок створення сучасної машинної технології вилучення і знищення зношених банкнот та поступового, зважаючи на реальні можливості, оснащення регіональних управлінь НБУ автоматизованими системами обробки готівки, які дають змогу своєчасно і якісно здійснювати відсортування, контроль та вилучення з обігу зношених і фальшивих банкнот.
ВИСНОВКИ
Грошовий обіг – це рух грошей у готівковій і безготівковій формах для обслуговування потреб реалізації товарів, а також нетоварних платежів і розрахунків у господарстві. Змінюючи форму вартості, гроші перебувають у постійному русі і опосередковують суспільне виробництво у всіх його фазах:
виробництво – розподіл – обмін – споживання.
Грошовий обіг ділиться на дві взаємопов’язані частини: сферу безготівкового обігу; сферу готівкового обігу. Готівка, як правило, використовується при виплаті заробітної плати, пенсій, стипендій, а також при купівлі товарів і послуг у роздрібній торгівлі, розміщенні коштів у банківських внесках тощо. У сфері безготівкового грошового обігу рух грошей здійснюється у вигляді перерахування сум через рахунки у банках.
Всі суб’єкти підприємництва для авансування своєї діяльності отримують грошові кошти на грошовому ринку, а гроші, обслуговуючи кругообіг суспільного капіталу, здійснюють замкнутий рух Г – Т – Г’, що починається і закінчується на грошовому ринку, даючи кожного кругооьігу додаткову суму грошей. Такий замкнутий рух грошей забезпечує дію механізму самовідтворення грошового ринку в розширених масштабах. При цьому діє така закономірність: чим більшою є загальна грошова вартість валового внутрішнього продукту країни, тим більше потрібно грошей для укладання угод. Певну частину грошової маси нагромаджують також кредитні заклади, частину з них витрачають на придбання цінних паперів і утворення офіційних державних запасів.
Кількість грошей повинна бути достатньою для нормального ходу кругообігу продуктів і доходів. Як надлишок, так і нестача грошей створюють значні проблеми й ускладнення для здійснення грошового обігу.
Забезпечення кількісної відповідності між потоком грошової маси і зустрічним потоком товарної маси дає можливість підтримувати тверду купівельну спроможність грошей.
Інституцією, яка здійснює грошово – кредитне регулювання в Україні, є НБУ – незалежний фінансово – економічний орган, який не підпорядкований ні Президенту, ні Кабінету Міністрів, ні Верховній Раді. НБУ проводить незалежну грошову (монетарну) політику. Постанови, положення та інші нормативні акти щодо регулювання грошового готівкового і безготівкового обігу приймає і затверджує Правління НБУ. Рішення Правління НБУ не потребують окремого затвердження в органах державної влади. НБУ координує діяльність банківської системи України в цілому.
Формування сучасного механізму забезпечення сталості грошей в Україні має спиратись на сильну виконавчу владу, що користувалася б загальною підтримкою населення і проводила б енергійні широкі радикальні економічні перетворення на всіх рівнях і стадіях суспільного відтворення.
У формуванні в Україні ефективної і стимулюючої грошової системи потрібна не лише злагоджена і цілеспрямована взаємодія усіх ланок господарсько – управлінського механізму а й:
глибокі знання, вміння і навички формування сучасних паперово – кредитних грошових систем і подолання інфляційних загроз;
належне розуміння переваг досягнення конвертованості гривні;
втілення у життя антизатратного і антиінфляційного механізму економічного зростання;
аналіз форм і методів успішних грошових реформ і його використання в процесі наступного вдосконалення грошового обігу.
Слід створити таку грошово – кредитну систему, яка б застерігала від помилкових дій у сфері регулювання грошового обігу на основі гривні. При цьому історичний досвід грошового обігу в Україні і нинішнє державотворення мають прискорити остаточний вибір способу суспільного поступу і допомогти нашому суспільству остаточно обрати такий суспільно – політичний лад, у якому взаємодія суб’єктів господарського життя спиратиметься на засади добросовісної конкуренції, а гривня на повну потужність свого невичерпаного потенціалу запрацює на економіку і добробут громадян.
ПРАКТИЧНА ЧАСТИНА
Завдання № 1.
Банк видав кредит 23.01.05 р. у розмірі 150 тис. грн. Строк повернення кредиту 06.05.05 р. Проста процентна ставка 30 % річних. Розрахуйте щомісячне нарахування відсотків методом «факт-факт» і 30/360. Що вигідніше клієнту?
Р = 150 тис. грн.
r = 30 %
t1, t2– період нарахування в днях
Т1 – тривалість року – 365
Т2 –360 Fn = P (1+t * r/T)
t1 = 9 + 28 + 31 + 30 + 6 = 104
t2 = 90 + 9 + 6 =105
Fn1 = 150 000 (1+104 * 0,30/365) = 162 822 (грн).
Fn2 = 150 000 (1+105 * 0,30/360) = 163 125 (грн).
Нараховані відсотки:
Fn1 – Р = 162 822 - 150 000 = 12822 (грн).
Fn2 – Р = 163 125 - 150 000 = 13125 (грн).
Клієнту вигідніше метод «факт»
Завдання № 2
Банк пропонує 30 % річних. Чому повинен дорівнювати перший внесок, щоб через 6 років мати на депозитному рахунку 450 тис. грн. при:
Нарахуванні простих відсотків;
Нарахуванні складних відсотків по півріччях.
FV = 450 тис. грн.
i = 30 %
n = 6 років
m - кількість нарахувань у році
m1 = 2;
1. Нарахування простих відсотків
FV = P(1+i* n) > P = FV : (1+i* n)
P = 450 000 : (1 + 0,3 * 6) = 160 714 грн
2. Нарахування складних відсотків по півріччях
FV = P(1+i/m)nm
FV - майбутня вартість грошей
Р - первісна вартість
FV = P(1+i/m)nm → P = FV : (1+ i/m)nm
= 450 000 : (1 + 0,3:2)2*6 = 84 108 грн
P - ?
Первісний внесок при:
Нарахуванні простих відсотків – 160 714 грн
Нарахуванні складних відсотків по півріччях 84 108 грн
Завдання № 3
Раз у півроку робиться внесок у банк за схемою постнумерандо в розмірі 600 тис. грн. на умові 30 % річних, що нараховуються кожні 6 місяців. Яка сума буде на рахунку через 5 років? Як зміниться ця сума, якщо відсотки будуть нараховуватися раз у рік?
С = 600 тис. грн.
i = 30 %
n = 5 років
m - кількість нарахувань у році
m1 = 2;
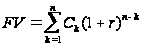

При нарахуванні 1 раз у рік
FV5 = 600 000 * (1 + 0,3) 5-1 + 600 000 * (1 + 0,3) 5-2 + 600 000 * (1 + 0,3) 5-3 + 600 000 * (1 + 0,3) 5-4 = 2 425 860,00 грн
При нарахуванні 2 рази в рік
FV5 = 600 000 * (1 + 0,3:2)2*( 5-1) + 600 000 * (1 + 0,3:2)2*( 5-2) + 600 000 * (1 + 0,3:2)2*( 5-3) + 600 000 * (1 + 0,3:2)2*( 5-4) = 3 445 429 грн
 FV5
- ?
Завдання № 4
Кредит 150 тис. грн. виданий 07.01.04 р. під 12 % річних. Кредит погашений 15.05.04 р. Визначити щомісячний дохід банка при нарахуванні відсотків методом «факт/факт» і 30/360. Що вигідніше клієнтові?
Р = 150 тис. грн.
r = 12 %
t1, t2– період нарахування в днях
Т1 – тривалість року – 365
Т2 –360 Fn = P (1+t * r/T)
t1 =25 + 28 + 31 + 30 + 5 = 119
t2 = 90 + 25 =115
Fn1 = 150 000 (1+119*0,12/365) = 155869 (грн).
Fn2 = 150 000 (1+115*0,12/360) = 155750 (грн).
Нараховані відсотки:
Fn1 – Р = 155869 - 150 000 = 5869 (грн).
Fn2 – Р = 155750 - 150 000 = 5750 (грн).
Банку вигідніше метод «факт/факт»
-
?
Завдання № 5
Через 8 років необхідно мати суму 150 тис. грн. Скільки необхідно розмістити на депозит під 20 % річних при:
Щорічному нарахуванні відсотків;
Щоквартальному нарахуванні відсотків.
Який варіант ви виберете
Fn = 100 тис. грн.
t = 20 %
n = 8 років
m - кількість нарахувань у році
m1 = 4;
Fn = P * (1 + t*n), звідси
P = F / (1 + t* n)
Fn = P * (1 + t/n)n*m, звідси
P = F / (1 + t/n)n*m
При нарахуванні 1 раз у рік
P = 150 000 : (1 + 0,20*4) = 83333 грн
При нарахуванні 4 рази в рік
P = 150 000 : (1 + 0,20:4)4*4 = 68717 грн
Варто вибрати варіант із щоквартальним нарахуванням відсотків, тому що первісна сума в цьому випадку менше.
Завдання № 6
Розрахувати майбутню вартість потоку платежів за схемою постнумерандо за 6 років, якщо ставка 12 % річних. Перші чотири роки надходження по 40 тис. грн. Далі щорічно розмір надходження збільшується на 16 %.
З1, З2, З3, З4 = 40 тис. грн.
r = 12 %
n = 6 років
FV7 = 40 000 * (1 + 0,12) 6-1 + 40 000 * (1 + 0,12) 6-2 + 40 000 * (1 + 0,12) 6-3 + 40 000 * (1 + 0,12) 6-4 + 40 000*1.16 * (1 + 0,12) 6-5 =
= 364 тис. грн
FV5
- ?
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
Закон України “Про банки і банківську діяльність”.
Гальчинський А. “Теорія грошей”, - Київ: “Основи”, 2008р.
Голуб А., Семенюк Л., Смовженко Т. Гроші Кредит Банки. Львів. "Центр Європи" 2007. с. 24-26.
Деньги Кредит Банки под ред. О.И. Лаврушина, М. Финансы и статистика. 2008. с.15-36.
Долан Є.Дж. Деньги, банковское дело и денежно-кредитная политика ,пер. с англ. –М., 2001Демківський А.В. “Гроші та грошовий обіг”: навчально методичний посібник, - Київ: “ГРОТ”, 2009р.
Ковальчук В. “Основи економічної теорії” короткий курс, - Тернопіль, 2009р.
Лагутін В.Д. “Гроші та грошовий обіг”: навчальний посібник 3 – є видання, - Київ: Товариство “Знання”, 2001р.
Лютий І.О. “Грошово – кредитна політика в умовах перехідної економіки”, - Київ: “Атіка”, 2000р.
Науменкова С.В. Проблемы сбалансированности денежного рынка Украины. К., "Наукова думка". 2007. с. 12.
Общая теория денег и кредита под ред. Е.Ф.Жукова, М.,"Юнити". 2005. с. 99-102.
Поляков В.П., Московкина Л.А. Основы денежного обращения и кредита М., Инфра-М. 2007. с. 6-20.
Потійко Ю.А Розподіл банківських активів в Україні. // Фінанси