Анализ финансового состояния ОАО "Дружковский метизный завод"
В целом, чем выше показатель оборачиваемости запасов, тем меньше средств связано в этой наименее ликвидной статье оборотных средств, тем более ликвидную структуру имеют оборотные средства и тем устойчивее финансовое положение предприятия (при прочих равных условиях). Особенно актуально повышение оборачиваемости и снижение запасов при наличии значительной задолженности в пассивах компании. В этом случае давление кредиторов может очутиться прежде, чем можно будет что-либо предпринять с этими запасами, особенно при неблагоприятной конъюнктуре.
Следует отметить, что в некоторых случаях увеличение оборачиваемости запасов отражает негативные явления в деятельности компании, например, в случае повышения объема реализации за счет реализации товаров с минимальной прибылью или вообще без прибыли.
Длительность операционного цикла. По этому показателю определяют длительность периода между приобретением запасов для осуществления деятельности и получением средств от реализации изготовленной из них продукции.
Длительность финансового цикла характеризует период, в течение которого средства отвлечены из оборота и определяется как разность длительности операционного цикла и срока оборота кредиторской задолженности. [5]
1.2.5 Методика анализа рентабельности предприятия
Рентабельность – это показатель, характеризующий экономическую эффективность. Экономическая эффективность – относительный показатель, соизмеряющий полученный эффект с затратами или ресурсами, использованными для достижения этого эффекта. [12]
Существует множество коэффициентов рентабельности, использование каждого из которых зависит от характера оценки эффективности финансово-хозяйственной деятельности предприятия. От этого в первую очередь зависит выбор оценочного показателя (прибыли), используемого в расчетах. Зачастую используется четыре различных показателя: валовая прибыль, операционная прибыль, прибыль до налогообложения, чистая прибыль.
В зависимости
от того с чем
сравнивается
выбранный
показатель
прибыли, выделяют
две группы
коэффициентов
рентабельности:
– рентабельность инвестиций (капитала);
– рентабельность продаж.
Рентабельность инвестиций (капитала).
В этой группе коэффициентов рентабельности рассчитывается два основных коэффициента: рентабельность совокупного капитала и рентабельность собственного капитала.
1) Рентабельность совокупного капитала (ROA) характеризует уровень прибыли, генерируемой всеми активами предприятия, находящимися в его использовании по балансу.
Этот коэффициент рассчитывается следующим образом:
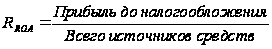 (1.12)
2) Рентабельность собственного капитал (ROE) рассчитывается по формуле:
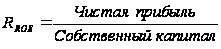 (1.13)
Этот показатель представляет интерес для имеющихся и потенциальных собственников и акционеров. Рентабельность собственного капитала показывает, какую прибыль приносит каждая инвестированная собственниками капитала денежная единица. Он является основным показателем, используемым для характеристики эффективности вложений в деятельность того или иного вида.
3) Рентабельность продаж показывает, насколько эффективно и прибыльно предприятие ведет свою операционную (производственно-коммерческую) деятельность. При оценке рентабельности продаж на основе показателей прибыли и выручки от реализации рассчитываются коэффициенты рентабельности по всей продукции в целом или по отдельным ее видам. Как и в случае с рентабельностью капитала, существует множество показателей оценки рентабельности продаж, многообразие которых обусловлено выбором того или иного вида прибыли. Чаще всего используется валовая, операционная или чистая прибыль. Соответственно рассчитывается три показателя рентабельности продаж.
3.1) Валовая рентабельность реализованной продукции:
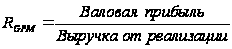 (1.14)
Коэффициент валовой прибыли показывает эффективность производственной деятельности предприятия, а также эффективность политики ценообразования.
3.2) Операционная рентабельность реализованной продукции:
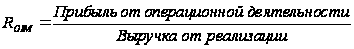 (1.15)
Операционная прибыль – это прибыль, остающаяся после вычета из валовой прибыли административных расходов, расходов на сбыт и прочих операционных расходов. Этот коэффициент показывает рентабельность предприятия после вычета затрат на производство и сбыт товаров.
Показатель операционной рентабельности является одним из лучших инструментов определения операционной эффективности и показывает способность руководства предприятия получать прибыль от деятельности до вычета затрат, которые не относятся к операционной эффективности. При рассмотрении этого показателя совместно с показателем валовой рентабельности можно получить представление о том, чем вызваны изменения рентабельности. Если, например, на протяжении ряда лет валовая рентабельность существенно не изменялась, а показатель операционной рентабельности постепенно снижался, то причина кроется, скорее всего, в увеличении расходов по статьям административных и сбытовых расходов.
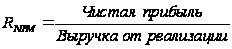
3.3) Операционная рентабельность реализованной продукции:
 (1.16)
В отечественной практике чаще всего используется именно показатель чистой рентабельности реализованной продукции. Неизменность на протяжении какого-либо периода показателя операционной рентабельности с одновременным снижением показателя чистой рентабельности может свидетельствовать либо об увеличении финансовых расходов и получении убытков от участия в капитале других предприятий, либо о повышении суммы уплачиваемых налоговых платежей. Этот коэффициент показывает полное влияние структуры капитала и финансирования компании на ее рентабельность.
В процессе анализа необходимо изучить динамику перечисленных выше показателей рентабельности и провести их сравнение со значениями аналогичных коэффициентов по отрасли, а также с показателями рентабельности конкурентов. [6]
При анализе коэффициентов рентабельности наиболее широкое распространение получила факторная модель фирмы “DuPont”. Назначение модели – определить факторы, влияющие на эффективность работы предприятия и оценить это влияние. Поскольку существует множество показателей рентабельности, аналитиками этой фирмы выбран один. По их мнению, наиболее значимый – рентабельность собственного капитала. Для проведения анализа необходимо смоделировать факторную модель коэффициента рентабельности собственного капитала. Схематическое представление модели фирмы “DuPont” представлена на рисунке:
В основу приведенной схемы анализа заложена следующая детерминированная модель:
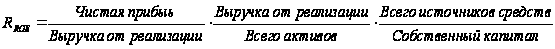
Из представленной модели видно, что рентабельность собственного капитала предприятия зависит от трех факторов первого порядка: чистой рентабельности продаж, ресурсоотдачи (оборачиваемости активов) и структуры источников средств, инвестированных в предприятие. Значимость данных показателей объясняется тем, что они в определенном смысле обобщают все стороны финансово-хозяйственной деятельности предприятия: первый фактор обобщает отчет о финансовых результатах, второй – актив баланса, третий – пассив баланса. [10]
2 АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ОАО «ДРУЖКОВСКИЙ МЕТИЗНЫЙ ЗАВОД»
2.1 Характеристика анализируемого предприятия
ОАО «Дружковский метизный завод» образовано в декабре 1993 г., форма собственности коллективная.
ОАО «ДМЗ» является крупным и единственным специализированным предприятием по производству машиностроительного и железнодорожного крепежа в Украине и СНГ.
Завод выпускает машиностроительный крепеж следующих видов:
болт;
гайка;
заклепка;
шурупы;
дюбеля;
шайба плоская.
Машиностроительные металлические изделия изготавливаются в диапазоне размеров от М6 до М42 (повышенной, нормальной и грубой точности).
Кроме того, завод освоил производство высокопрочных болтов методом холодной высадки. Высокопрочные болты с шестигранной головкой от М20 до М27 с классом точности В, предназначенные для стальных строительных конструкций (в том числе мостовых), а также для металлических конструкций, применяемых в тяжелом машиностроении.
К основным видам выпускаемого заводом железнодорожного крепежа относятся:
болт клеммный с гайкой;
болт закладной с гайкой;
шуруп путевой;
шайба пружинная;
болт путевой;
костыль путевой.
Железнодорожный крепеж изготавливается в диапазоне размеров М22, М24, М27 (нормальной и грубой точности).
Кроме крепежа, заводом изготавливается:
дробь чугунная различных фракций;
телеграфные крюки;
крюки для крепления линий высоковольтных передач;
товары народного потребления: гвозди проволочные Ш 1,2-6,0 мм, оконные петли, шурупы, винты, хознаборы.
В настоящее время заводом освоен выпуск крепежных изделий в соответствии со стандартами DIN и международными стандартами ISO.
Производственная структура завода включает:
4 цеха, производящие крепеж;
1 инструментальный цех;
1 цех товаров народного потребления;
1 цех комплектации и отгрузки основной продукции;
1 дроболитейный участок;
1 отдел капитального строительства;
1 электроцех;
1 железнодорожный цех;
1 участок межцехового транспорта и хозяйственных работ;
1 энергоцех;
управление главного механика (в т. ч. ремонтно-механический участок);
1 центрально-заводская лаборатория;
1 хранилище тяжелых масел с насосной станцией;
несколько складов.
Основные технико-экономические показатели предприятия за 2005 г. представлены в таблице 2.1. Финансовая отчетность завода за 2005 г. приведена в приложении А.
Таблица 2.1 – Основные технико-экономические показатели ОАО «Дружковский метизный завод»
| Показатели | Ед. изм. | План 2005 г | Факт 2005 г. | Факт 2004 г. | Отклонение, % | |
| К плану | К отчету 2004 г | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Объем реализации продукции в действующих ценах |
Тыс. грн |
83300 |
90839,3 | 79373,3 | 109,1 | 114,4 |
| Удельный вес взаимозачетных операций в общем объеме реализации | % | 25,7 | 54,4 | 47,2 | ||
| Объем товарной продукции в действующих ценах. |
Тыс. грн |
110019,0 |
128405,9 | 82570,3 | 116,7 | 155,5 |
| Объем товарной продукции в сопоставимых ценах |
Тыс. грн |
90263,5 | 96506,7 | 93,5 | ||
| Отгружено продукции | тонн | 31010 | 27666 | 38040 | 89,2 | 72,7 |
| Выпуск продукции в натуральном выражении, всего | т. | 32019 | 30752 | 33863 | 96,0 | 90,8 |
| В т.ч. из давальческого сырья | т. | 353 | 2033 | 17,3 | ||
| Выпуск метизов. Всего | т. | 31402 | 30095 | 32913 | 95,8 | 91,4 |
| Машкрепеж | т. | 6287 | 8152 | 7491 | 129,7 | 108,8 |
| Вт.ч.-болты б/гаек | т. | 3603 | 5251 | 4632 | 145,7 | 113,4 |
| Гайки свободные | т. | 2576 | 2829 | 2724 | 109,8 | 103,96 |
| -заклепки | т. | 87 | 44 | 97 | 50,6 | 45,4 |
| -шурупы, винты, дюбеля | т. | 13 | 24 | 38 | 184,6 | 63,2 |
| Шайбы плоские | т. | 8 | 4 | 50,0 | ||
| Железнодорожный крепеж | т. | 24404 | 21685 | 24866 | 88,9 | 87,2 |
| В т.ч.-шайбы пружинные | т. | 2146 | 2028 | 1822 | 94,5 | 111,3 |
| -костыли путевые | т. | 2704 | 1896 | 2214 | 70,1 | 85,6 |
| -болты закладные с/г | т. | 11167 | 8775 | 10344 | 78,6 | 84,8 |
| Болты клеммные с/г | т. | 6578 | 5730 | 7889 | 87,1 | 72,6 |
| -клеммы | т. | 5 | ||||
| -болты путевые с/г | т. | 1174 | 1869 | 1746 | 159,2 | 107,0 |
| -шурупы путевые | т. | 635 | 1387 | 846 | 218,4 | 163,9 |
| Гвозди проволочные | т. | 711 | 258 | 556 | 36,3 | 46,4 |
| Дробь чугунная | т. | 601 | 655 | 946 | 109,0 | 69,2 |
| Остатки продукции на складе на 01.01.2002г. | т. | 6304 | 3503 | 180,0 | ||
2.2 Оценка динамики и структуры баланса
Предварительная оценка финансового состояния осуществляется на основе данных баланса предприятия и включает анализ динамики отдельных статей отчетности и оценку структуры баланса. Горизонтальный анализ баланса выполнен в таблице 2.1, вертикальный – в таблице 2.2.
Таблица 2.1 – Горизонтальный анализ баланса
| Показатель | На начало года | На конец года | Отклонение | |
| тыс. грн. | % | |||
| Актив | ||||
| 1 Внеоборотные активы | 72834,2 | 72244,3 | -589,9 | -0,81 |
| 2 Оборотные активы | 38079,1 | 43194,2 | 5115,1 | 13,43 |
| 2.1 Материальные оборотные средства | 27833,6 | 32091 | 4257,4 | 15,3 |
| 2.2 Дебиторская задолженность | 10034,1 | 10677,6 | 643,5 | 6,41 |
| 2.3 Денежные средства и их эквиваленты | 173 | 130,5 | -42,5 | -24,57 |
| 2.4 Прочие оборотные активы | 38,4 | 295,1 | 256,7 | 668,49 |
| 3 Расходы будущих периодов | 124,5 | 125,9 | 1,4 | 1,12 |
| Баланс | 111037,8 | 115564,4 | 4526,6 | 4,08 |
| Пассив | ||||
| 1 Собственный капитал | 85015,6 | 86277,6 | 1262 | 1,48 |
| 2 Заемные средства | 26022,2 | 29286,8 | 3264,6 | 12,55 |
| 2.1 Долгосрочные обязательства | 3584 | 3584 | 0 | 0 |
| 2.2 Краткосрочные кредиты | 675,2 | 486,9 | -188,3 | -27,89 |
| 2.3 Кредиторская задолженность | 21743,5 | 25197,5 | 3454 | 15,89 |
| 2.4 Прочие текущие обязательства | 19,5 | 18,4 | -1,1 | -5,64 |
| Баланс | 111037,8 | 115564,4 | 4526,6 | 4,08 |
Таблица 2.2 – Вертикальный анализ баланса
| Показатель | На начало года, % | На конец года, % | Отклоне-ние |
| Актив | |||
| 1 Внеоборотные активы | 65,59 | 62,51 | -3,08 |
| 2 Оборотные активы | 34,29 | 37,38 | 3,09 |
| 2.1 Материальные оборотные средства | 25,07 | 27,77 | 2,7 |
| 2.2 Дебиторская задолженность | 9,04 | 9,24 | 0,2 |
| 2.3 Денежные средства и их эквиваленты | 0,16 | 0,11 | -0,05 |
| 2.4 Прочие оборотные активы | 0,03 | 0,26 | 0,23 |
| 3 Расходы будущих периодов | 0,11 | 0,11 | 0 |
| Баланс | 100 | 100 | |
| Пассив | |||
| 1 Собственный капитал | 76,56 | 74,66 | -1,9 |
| 2 Заемные средства | 23,44 | 25,34 | 1,9 |
| 2.1 Долгосрочные обязательства | 3,23 | 3,1 | -0,13 |
| 2.2 Краткосрочные кредиты | 0,61 | 0,42 | -0,19 |
| 2.3 Кредиторская задолженность | 19,58 | 21,8 | 2,22 |
| 2.4 Прочие текущие обязательства | 0,02 | 0,02 | 0 |
| Баланс | 100 | 100 |
Стоимость совокупных активов предприятия в отчетном году выросла на 4526,6 тыс. грн. или на 4,08%. В целом, увеличение совокупных активов следует рассматривать как положительное явление, которое свидетельствует об увеличении производственного потенциала предприятия и расширении хозяйственного оборота. Основной причиной увеличения валюты баланса явился рост стоимости оборотных активов на 5115,1 тыс. грн., в то время как стоимость внеоборотных активов сократилась на 589,9 тыс. грн. Тенденция роста стоимости оборотных активов на фоне сокращения внеоборотных активов в целом является положительной, т.к. способствует ускорению оборачиваемости средств предприятия. Однако, если рассмотреть динамику отдельных статей оборотных активов, нужно отметить, что рост стоимости оборотных активов произошел в основном за счет увеличения их наименее ликвидной части – материальных оборотных средств, в то время как сумма денежных средств и их эквивалентов сократилась. Таким образом, структура оборотных активов стала менее ликвидной.
В составе пассивов произошли следующие изменения: сумма собственного капитала выросла на 1262 тыс. грн., а сумма заемных средств увеличилась на 3264,6 тыс. грн. (основной причиной является рост кредиторской задолженности на 3454 тыс. грн., в то время как сумма краткосрочных кредитов банка сократилась на 188,3 тыс. грн.). На конец года, несмотря на некоторое снижение, сохраняется высокий удельный вес собственного капитала (74,66%), что позволяет сделать вывод о достаточно высоком уровне финансовой устойчивости.
2.2 Анализ ликвидности баланса
Ликвидность баланса определяется как степень покрытия обязательств организации её активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Анализ ликвидности баланса ОАО «Дружковский метизный завод» приведен в таблице 2.3.
Таблица 2.3 – Анализ ликвидности баланса
| Актив | На начало года |
На конец года |
Пассив |
На начало года |
На конец года |
Платежный излишек или недостаток |
|
|
На начало года |
На конец года |
||||||
| А1 | 173 | 130,5 | П1 | 21763 | 25215,9 | -21590 | -25085,4 |
| А2 | 10072,5 | 10972,7 | П2 | 675,2 | 486,9 | 9397,3 | 10485,8 |
| А3 | 40397 | 44726,2 | П3 | 3584 | 3584 | 36813 | 41142,2 |
| А4 | 60270,8 | 59609,1 | П4 | 84891,1 | 86151,7 | -24620,3 | -26542,6 |
| Баланс | 110913,3 | 115438,5 | Баланс | 110913,3 | 115438,5 | ||
Исходя из проведенного анализа, можно охарактеризовать ликвидность баланса ОАО ДМЗ как недостаточную. Сопоставление итогов А1 и П1 отражает соотношение текущих платежей и поступлений. На анализируемом предприятии это соотношение не удовлетворяет условию абсолютно ликвидного баланса, что свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособность. Платежный недостаток по первой группе на конец анализируемого года вырос на 3495,4 тыс. грн. или на 16,2%. В начале анализируемого периода соотношение А1 и П1 было 0,0072:1 (173 тыс. грн./21763 тыс. грн.), а в конце 0,0052:1. Хотя теоретически значение данного соотношения должно быть 0,2:1. Таким образом, в конце отчетного года предприятие могло оплатить абсолютно ликвидными средствами лишь 0,5% своих краткосрочных обязательств, что свидетельствует о существенном недостатке абсолютно ликвидных активов.
В то же время, наблюдается платежный излишек по второй и третьей группам, что свидетельствует о возможности предприятия повысить свою ликвидность в перспективе.
Для комплексной оценки ликвидности баланса рассчитывается общий показатель ликвидности fл:
На начало года:
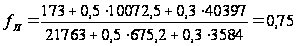
На конец года:
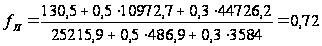
Исходя из сокращения общего показателя ликвидности можно судить об ухудшении ликвидности баланса анализируемого предприятия, основной причиной чему явился значительный рост суммы наиболее срочных обязательств, а именно – кредиторской задолженности.
2.3 Оценка ликвидности и платежеспособности предприятия
Показатели ликвидности и платежеспособности дают важную аналитическую и оценочную характеристику финансовой устойчивости.
Чтобы иметь представление об уровне платежеспособности предприятия, рассчитаем показатели ликвидности предприятия. Результаты анализа приведены в таблице 2.4.
1) коэффициент абсолютной ликвидности.
На начало года
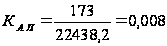
На конец года
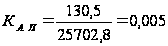
Значение коэффициента считается теоретически достаточным, если оно превышает 0,2 – 0,3. Предприятие не имеет возможности быстро погашать свои краткосрочные обязательства, т.к. значение коэффициента находится на недостаточном уровне. Выход из создавшегося положения представляется в увеличении объема денежных средств и их эквивалентов на предприятии.
2) коэффициент срочной ликвидности:
На начало года
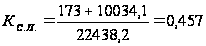
На конец года
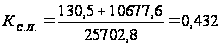
В связи с ростом текущих пассивов (в основном – кредиторской задолженности) уровень срочной ликвидности предприятия сократился с 0,457 до 0,432. Теоретическое значение показателя составляет 0,7–1, т.е. значение показателя срочной ликвидности находится на недостаточном уровне. Это означает, что в период, равный среднему сроку инкассации дебиторской задолженности, выплаты кредиторам будут более интенсивными, чем поступление средств от дебиторов, что может привести к ухудшению платежеспособности вследствие дефицита денежных средств.
3) коэффициент текущей ликвидности:
На начало периода
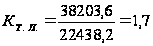
На конец года
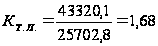
Нормальным значением данного коэффициента считается 2, но не менее 1. В отчетном периоде наблюдалось сокращение значения показателя с 1,7 до 1,68, что связано с опережающими темпами роста текущих пассивов по сравнению со стоимостью текущих активов.
Динамику коэффициентов ликвидности можно проследить на рисунке 2.1.
4) сумма собственных оборотных средств:
На начало года:
СОС = 85015,6 – 72834,2 = 12181,4 тыс. грн.
На конец года:
СОС = 86277,6 – 72244,3 = 14033,3 тыс. грн.
Как показали расчеты, предприятие в течение отчетного года придерживалось наиболее надежной политики финансирования: все внеоборотные активы и значительная часть оборотных средств сформированы за счет собственного капитала. В анализируемом периоде наблюдалась положительная тенденция увеличения суммы собственных оборотных средств на 1851,9 тыс. грн. (на 15,2%), что вызвано ростом суммы собственных источников средств и сокращением стоимости внеоборотных активов.
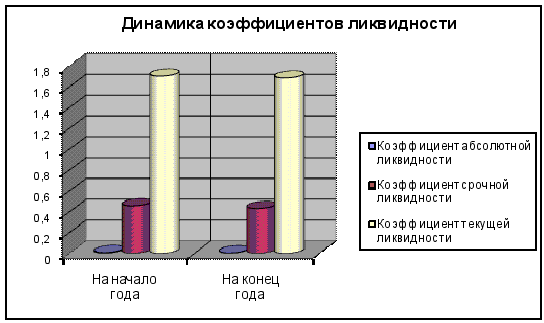
Рисунок 2.1 – Динамика коэффициентов ликвидности
5) Коэффициент маневренности собственных оборотных средств:
На начало года:
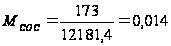
На конец года:
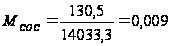
Показатель маневренности собственных оборотных средств сократился на 35,7%. Это объясняется сокращением суммы денежных активов на фоне роста собственных оборотных средств.
6) доля оборотных средств в активах
На начало года:
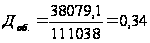
На конец года:
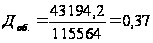
В отчетном периоде доля оборотных средств в общей стоимости активов выросла, что является свидетельством того, что совокупные активы предприятия приобрели более ликвидную структуру. Это объясняется опережающими темпами роста оборотных средств по сравнению с общей суммой активов (сумма текущих активов выросла на 13,4%, в то время как увеличение валюты баланса составило 4,1%). С другой стороны, увеличение доли оборотных активов вызвано ростом стоимости товарно-материальных запасов, которые являются наименее ликвидной составляющей оборотных средств. Основной причиной роста стоимости товарно-материальных запасов является увеличение остатков готовой продукции, что может быть связано с падением спроса или с неудовлетворительным планированием производства вследствие неточной оценки возможных объемов реализации продукции.
7) доля запасов в оборотных активах
На начало года:
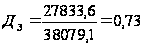
На конец года:
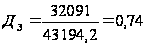
Доля товарно-материальных запасов в текущих активах довольно велика, что свидетельствует о том, что значительная часть средств связана в этой наименее ликвидной статье оборотных средств. Кроме того, накопление запасов приводит к замедлению оборачиваемости средств предприятия и снижению рентабельности его деятельности.
8) доля СОС в покрытии запасов
На начало периода:
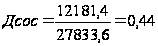
На конец года:
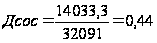
Доля собственных оборотных средств в финансировании запасов за отчетный период не изменилась по причине одинаковых темпов роста стоимости запасов и суммы собственных оборотных средств. Значение этого показателя представляется недостаточным для обеспечения высокого уровня ликвидности и финансовой устойчивости предприятия.
Таблица 2.4 – Анализ показателей ликвидности и платежеспособности
| Показатель | На начало года | На конец года | Отклонение |
| Коэффициент абсолютной ликвидности | 0,008 | 0,005 | -0,003 |
| Коэффициент срочной ликвидности | 0,457 | 0,432 | -0,025 |
| Коэффициент текущей ликвидности | 1,697 | 1,681 | -0,016 |
| Собственные оборотные средства, тыс. грн. | 12181,4 | 14033,3 | 1851,9 |
| Коэффициент маневренности собственных оборотных средств | 0,014 | 0,009 | -0,005 |
| Доля оборотных средств в активах | 0,34 | 0,37 | 0,03 |
| Доля запасов в текущих активах | 0,73 | 0,74 | 0,01 |
| Доля собственных оборотных средств в покрытии запасов | 0,44 | 0,44 | 0 |
Исходя из выполненных расчетов можно сделать следующие выводы об общем состоянии ликвидности и платежеспособности предприятия:
1) в отчетном периоде сохраняется неликвидная структура текущих активов. Об этом свидетельствует чрезвычайно низкий уровень коэффициентов абсолютной ликвидности и маневренности собственных оборотных средств, а также высокий удельный вес запасов в стоимости текущих активов. Низкий уровень двух первых показателей вызван нехваткой абсолютно ликвидных активов – денежных средств и краткосрочных финансовых вложений. Вследствие этого анализируемое предприятие неспособно немедленно погасить наиболее срочные обязательства. Высокий удельный вес запасов в структуре оборотных средств свидетельствует об отвлечении значительного объема финансовых ресурсов в наименее ликвидную часть оборотных активов. Это приводит к уменьшению оперативности управления текущими активами, ухудшению оборачиваемости средств предприятия, а следовательно – и к сокращению его экономической и финансовой рентабельности.
2) Наблюдалось некоторое сокращение коэффициентов срочной и текущей ликвидности, что связано с опережающими темпами роста величины текущих обязательств по сравнению с текущими активами. При этом, хотя значение коэффициента текущей ликвидности не достигает оптимального уровня (2), оно превышает минимально допустимое значение (1,5). Что касается коэффициента срочной ликвидности, то его значение по-прежнему ниже нормального уровня (0,7). Таким образом, предприятие не в состоянии обеспечить расчеты с кредиторами в максимально возможный срок.
3) Положительной тенденцией является рост суммы собственных оборотных средств. Однако их доля в финансировании запасов остается на уровне базисного периода (44%), что недостаточно для финансовой устойчивости предприятия. Это объясняется одинаковыми темпами роста абсолютной величины собственных оборотных средств и стоимости товарно-материальных запасов.
Таким образом, можно увидеть, что несмотря на улучшение некоторых показателей, по многим показателям анализируемое предприятие еще не достигло даже минимально необходимого уровня. С этой целью необходимо совершенствовать управление текущими активами для достижения более ликвидной их структуры. Это, прежде всего, касается увеличения удельного веса денежных активов и сокращения стоимости запасов.
2.4 Анализ финансовой устойчивости
Финансовая устойчивость- это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность.
Для оценки уровня финансовой устойчивости необходимо проанализировать обеспеченность запасов нормальными источниками финансирования и рассчитать ряд финансовых коэффициентов. Анализ достаточности нормальных источников финансирования запасов приведен в таблице 2.5.
Таблица 2.5 – Анализ абсолютных показателей финансовой устойчивости, тыс. грн.
|
Показатели |
На начало года | На конец года | Отклонение |
| 1 Собственный капитал | 85015,6 | 86277,6 | 1262 |
| 2 Внеоборотные активы | 72834,2 | 72244,3 | -589,9 |
| 3 Собственные оборотные средства | 12181,4 | 14033,3 | 1851,9 |
| 4 Долгосрочные кредиты | 3584 | 3584 | 0 |
| 5 Краткосрочные кредиты | 675,2 | 486,9 | -188,3 |
| 6 Кредиторская задолженность по товарным операциям | 7765,3 | 10241,6 | 2476,3 |
| 7 Источники формирования запасов | 24205,9 | 28345,8 | 4139,9 |
| 8 Стоимость запасов | 27833,6 | 32091 | 4257,4 |
| 9 Излишек (+), недостаток (-) собственных оборотных средств для формирования запасов | -15652,2 | -18057,7 | -2405,5 |
| 10 Излишек (+), недостаток (-) общей величины источников формирования запасов | -3627,7 | -3745,2 | -117,5 |
| 11 Тип финансовой устойчивости | Неустойчивое финансовое состояние | Неустойчивое финансовое состояние |
Результаты анализа позволяют сделать вывод о неустойчивости финансового состояния предприятия, т.к. на формирование товарно-материальных запасов направляются источники, не являющиеся экономически обоснованными, т.е. внутренняя кредиторская задолженность (расчеты по оплате труда, с бюджетом, по страхованию и др.).
Рассчитаем относительные показатели финансовой устойчивости по методике, приведенной в первом разделе данной дипломной работы. Результаты расчетов обобщены в таблице 2.6. Диаграмма изменения важнейших коэффициентов финансовой устойчивости представлена на рисунке 2.2.
1) коэффициент соотношения заемных и собственных средств:
На начало года
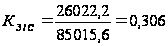
На конец года
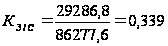
В анализируемом периоде наблюдалось некоторое увеличение уровня коэффициента соотношения заемных и собственных средств, что связано с опережающими темпами роста суммы заемных средств по сравнению с собственным капиталом предприятия. Однако, несмотря на увеличение зависимости анализируемого предприятия от внешних источников финансирования, значение данного показателя по-прежнему находится в пределах нормы – на конец периода на одну гривну собственного капитала приходится 34 коп. заемных средств.
2) коэффициент автономии:
На начало года
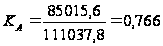
На конец года:
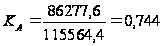
Значение коэффициента автономии, несмотря на некоторое сокращение, остается на нормальном уровне. Проведенных анализ коэффициентов автономии и соотношения заемных и собственных средств позволяет сделать вывод о том, что на предприятии в текущем году сохраняется нормальное соотношение собственного капитала и заемных средств (доля собственного капитала составляет 74,4%), а значит – уровень финансовой устойчивости достаточно высок.
3) коэффициент долгосрочного привлечения средств:
На начало года:
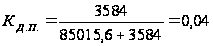
На конец года:
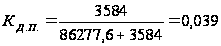
Значение коэффициента долгосрочного привлечения заемных средств практически не изменилось. Низкий уровень данного показателя можно объяснить сложностью привлечения долгосрочных кредитов и займов в современных условиях украинской экономики.
4) коэффициент маневренности собственных средств:
На начало года:
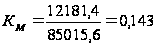
На конец года:
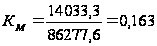
В анализируемом периоде коэффициент маневренности собственных средств вырос на 14%, что связано с ростом суммы собственных оборотных средств. Рост этого показателя свидетельствует о некотором увеличении мобильности собственного капитала анализируемого предприятия. Однако несмотря на положительную тенденцию изменения коэффициента маневренности, его значение по-прежнему не превышает минимального нормального уровня (0,2). Это говорит о недостаточной мобильности собственных средств предприятия.
5) коэффициент имущества производственного назначения:
На начало года:
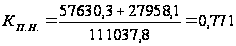
На конец года:
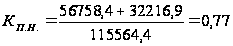
Уровень коэффициента имущества производственного назначение практически не изменился: сокращение остаточной стоимости основных средств было компенсировано ростом стоимости материальных оборотных средств.
Таблица 2.5 – Анализ финансовой устойчивости
| Показатель | На начало года | На конец года | Отклонение |
| Коэффициент соотношения заемных и собственных средств | 0,306 | 0,339 | 0,033 |
| Коэффициент автономии | 0,766 | 0,747 | -0,019 |
| Коэффициент долгосрочного привлечения заемных средств | 0,04 | 0,039 | -0,001 |
| Коэффициент маневренности | 0,143 | 0,163 | 0,02 |
| Коэффициент стоимости имущества производственного назначения | 0,771 | 0,77 | -0,001 |
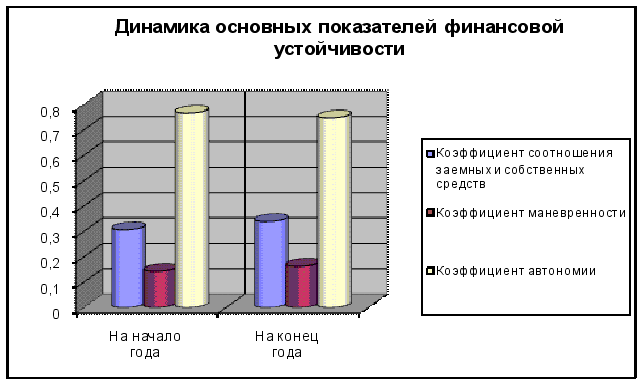
Рисунок 2.8 – Динамика основных показателей финансовой устойчивости
В общем, о финансовой устойчивости предприятия можно сказать следующее:
1) Рост коэффициента соотношения заемных и собственных средств и снижение коэффициента автономии свидетельствуют о том, что произошли изменения в структуре капитала в сторону увеличения доли заемных средств, причиной чему явился опережающий рост заемных источников средств (прежде всего – кредиторской задолженности) по сравнению с собственным капиталом. Однако, несмотря на некоторое усиление финансовой зависимости предприятия от заемных источников, его финансовая устойчивость по-прежнему находится на достаточно высоком уровне.
2) Увеличение коэффициента маневренности собственных оборотных средств свидетельствует о том, что собственные средства предприятия приобретают более мобильную структуру. В то же время, его уровень недостаточен, т.е. основная часть собственного капитала «связана» во внеоборотных активах.
3) С точки зрения обеспеченности запасов нормальными источниками формирования финансовое состояние предприятия можно охарактеризовать как неустойчивое, т.к. в целях финансирования запасов используются не только экономически обоснованные источники: собственный капитал, банковские кредиты и кредиторская задолженность по товарным операциям, но и внутренняя кредиторская задолженность.
2.5 Анализ деловой активности предприятия
Рассчитаем основные показатели деловой активности анализируемого предприятия. Результаты расчетов обобщены в таблице 2.6.
коэффициент оборачиваемости активов
На начало года:
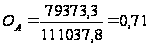
На конец года:
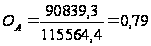
Вследствие превышения темпов роста выручки от реализации продукции над темпами роста совокупных активов коэффициент оборачиваемости активов вырос на 11%. Это является положительной тенденцией и говорит об ускорении кругооборота средств предприятия.
коэффициент оборачиваемости материальных оборотных средств
На начало года:
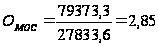
На конец года
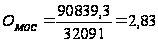
Оборачиваемость материальных оборотных средств в днях:
На начало года:
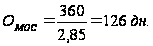
На конец года:
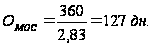
В отчетном году произошло некоторое замедление оборачиваемости материальных оборотных средств, которое связано с ростом стоимости запасов, темпы которого превысили темпы роста выручки. Из баланса предприятия видно, что произошло увеличение следующих статей материальных оборотных средств: производственных запасов и готовой продукции. Таким образом, можно сделать вывод о перенакоплении товарно-материальных запасов. Ситуация с перенакоплением производственных запасов может объясняться несколькими причинами: 1) перенакоплением производственных запасов вследствие неэффективной работы службы материально-технического снабжения или неэффективного контроля за состоянием запасов; 2) приобретением крупной партии материалов со скидкой; 3) изменением метода учета стоимости запасов. Рост стоимости остатков готовой продукции, скорее всего, можно объяснить низкой точностью прогнозов объема реализации, вследствие чего было допущено перепроизводство продукции.
коэффициент оборачиваемости дебиторской задолженности
На начало года:
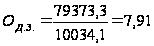
На конец года:
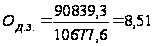
Оборачиваемость дебиторской задолженности в днях:
На начало года
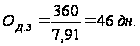
На конец года:
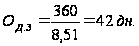
В отчетном году период инкассации дебиторской задолженности сократился на 4 дня, что является положительной тенденцией т.к. анализируемое предприятие быстрее получает оплату по счетам дебиторов. Такая ситуация может быть связана, во-первых, с сокращением периода кредитования, который анализируемое предприятие предоставляет своим контрагентам, во-вторых, с улучшением платежеспособности покупателей.
коэффициент оборачиваемости кредиторской задолженности
На начало года:
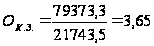
На конец года:
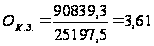
Оборачиваемость кредиторской задолженности в днях:
На начало года:
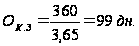
На конец года:
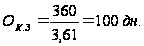
Срок оборота кредиторской задолженности вырос и значительно превышает срок оборота дебиторской задолженности. С одной стороны, это говорит о том, что анализируемое предприятие дольше пользуется беспроцентным коммерческим кредитом, что выгодно для предприятия, с другой стороны, рост кредиторской задолженности и значительное превышение ее суммы над суммой дебиторской задолженности может повлечь за собой ухудшение уровня ликвидности и финансовой устойчивости предприятия.
5) Длительность операционного цикла
На начало года: ДОЦ = 126 +46 = 172 дн.
На конец года: ДОЦ = 127 + 42 = 169 дн.
Длительность операционного цикла в отчетном периоде сократилась вследствие сокращения периода инкассации дебиторской задолженности. Сокращение периода, в течение которого денежные средства отвлечены в товарно-материальных запасах