Анализ финансового состояния ОАО "Дружковский метизный завод"
6) Длительность финансового цикла
На начало года: ДФЦ = 172 – 99 = 73 дн.
На конец года: ДФЦ = 169 – 100 = 69 дн.
Длительность финансового цикла сократилась на 4 дня, что является положительной тенденцией, т.к. приводит к высвобождению средств из оборота. Основная причина – сокращение длительности операционного цикла вследствие ускорения оборачиваемости дебиторской задолженности.
Таблица 2.6 – Динамика показателей деловой активности
| Показатель | На начало года | На конец года | Отклонение |
| Коэффициент оборачиваемости совокупных активов | 0,71 | 0,79 | 0,08 |
| Коэффициент оборачиваемости материальных оборотных средств (запасов) | 2,85 | 2,83 | -0,02 |
| Длительность оборота запасов, дн. | 126 | 127 | 1 |
| Коэффициент оборачиваемости дебиторской задолженности | 7,91 | 8,51 | 0,6 |
| Длительность оборота дебиторской задолженности, дн. | 46 | 42 | -4 |
| Коэффициент оборачиваемости кредиторской задолженности | 3,65 | 3,61 | -0,04 |
| Длительность оборота кредиторской задолженности, дн. | 99 | 100 | 1 |
| Длительность операционного цикла, дн. | 172 | 169 | -3 |
| Длительность финансового цикла, дн. | 73 | 69 | -4 |
В отчетном периоде наблюдались как положительные, так и отрицательные тенденции в изменении показателей деловой активности предприятия. С одной стороны, рост выручки от реализации продукции, ускорение оборачиваемости дебиторской задолженности, сокращение операционного и финансового цикла свидетельствуют об улучшении деловой активности и будут способствовать высвобождению средств из оборота, а значит – росту платежеспособности и финансовой устойчивости предприятия. С другой стороны, произошло замедление оборачиваемости запасов, причем причиной этому является существенное увеличение стоимости готовой продукции. Такая ситуация может свидетельствовать о недостаточной эффективности работы маркетинговой службы и требует принятия мер по стимулированию сбыта и повышению точности оценки уровня спроса на продукцию завода и планирования производственной программы с целью недопущения излишних остатков готовой продукции.
2.6 Оценка уровня рентабельности предприятия
Проанализируем динамику основных показателей рентабельности предприятия. Результаты анализа приведены в таблице 2.7.
рентабельность активов
За предыдущий год:
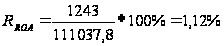
За отчетный год:
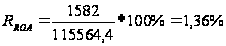
Рост рентабельности активов вызван опережающими темпами роста суммы прибыли до налогообложения по сравнению со стоимостью совокупных активов предприятия и свидетельствует о повышении эффективности использования его имущества. В то же время, уровень рентабельности активов остается крайне низким.
рентабельность собственного капитала:
За предыдущий год:
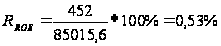
За отчетный год:
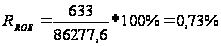
В отчетном году произошел незначительный рост рентабельности собственного капитала, однако ее уровень остается крайне низким. Более того, значение рентабельности собственного ниже значения рентабельности активов, что связано с увеличением суммы налога на прибыль и говорит о недостаточной эффективности управления налоговыми платежами (хотя возможности предприятия в этом направлении ограничены). Анализ факторов, повлиявших на изменение рентабельности собственного капитала, выполнен ниже.
3) рентабельность продаж
3.1) валовая рентабельность продаж:
За предыдущий год:
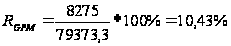
За отчетный год:
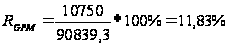
Рост валовой рентабельности продаж свидетельствует о повышении эффективности производственной деятельности предприятия и обусловлен более высокими темпами роста валовой прибыли. Увеличение валовой прибыли может объясняться снижением себестоимости реализованной продукции, повышением цен, увеличением физического объема реализации и улучшением структуры реализованной продукции, т.е. увеличением доли высокорентабельных изделий.
3.2) операционная рентабельность продаж
За предыдущий год:
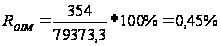
За отчетный год:
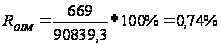
Операционная рентабельность продаж выросла на 0,29%. Увеличение этого показателя объясняется превышением темпов роста прибыли от операционной деятельности над темпами роста выручки от реализации продукции. В то же время, низкий уровень этого показателя по сравнению с валовой рентабельностью продаж позволяет сделать вывод о значительной сумме административных расходов, расходов на сбыт и прочих операционных расходов и недостаточной эффективности операционной деятельности предприятия.
3.3) чистая рентабельность продаж:
За предыдущий год:
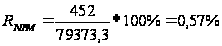
За отчетный год:
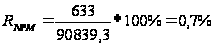
Чистая рентабельность продаж увеличилась по причине опережающих темпов роста чистой прибыли по сравнению с выручкой от реализации продукции. Если сопоставить темпы прироста чистой и операционной рентабельности продаж, можно увидеть, что чистая рентабельность продаж увеличивалась медленнее (ее прирост составил 22%, в то время как прирост операционной рентабельности составил 64%) по причине увеличения суммы налога на прибыль.
Таблица 2.7 – Динамика показателей рентабельности
| Показатель, % | За предыдущий год | За отчетный год | Отклонение |
| Рентабельность совокупных активов | 1,12 | 1,36 | 0,24 |
| Рентабельность собственного капитала | 0,53 | 0,73 | 0,2 |
| Валовая рентабельность продаж | 10,43 | 11,83 | 1,4 |
| Операционная рентабельность продаж | 0,45 | 0,74 | 0,29 |
| Чистая рентабельность продаж | 0,57 | 0,7 | 0,13 |
В целом, несмотря на благоприятную тенденцию роста показателей рентабельности в отчетном году, ее уровень остается крайне низким, что свидетельствует о недостаточной эффективности использования имущества и капитала предприятия.
Пользуясь моделью DuPont проанализируем влияние факторов на важнейший показатель рентабельности – рентабельность собственного капитала.
Значения рентабельности собственного капитала и факторных показателей приведены в таблице 2.8.
Таблица 2.8 – Изменение рентабельности собственного капитала и факторных показателей
| Показатель | Предыдущий год | Отчетный год | Отклонение |
| Чистая рентабельность продаж, % | 0,5695 | 0,6968 | 0,1273 |
| Ресурсоотдача | 0,71 | 0,79 | 0,08 |
| Коэффициент финансовой зависимости | 1,3061 | 1,3394 | 0,0333 |
| Рентабельность собственного капитала, % | 0,53 | 0,73 | 0,2 |
Общее изменение рентабельности собственного капитала составило 0,2%.
Влияние на изменение уровня рентабельности собственного капитала изменения показателя чистой рентабельности продаж составит:
DRROE = DRNPM * Pотд. 0 * Кзав. 0 = 0,1273 * 0,71 * 1,3061 = 0,11%
Изменение рентабельности собственного капитала за счет изменения показателя ресурсоотдачи:
DRROE = RNPM.1 * DPотд. * Кзав. 0 = 0,6968 * 0,08 * 1,3061 = 0,07%
Изменение рентабельности собственного капитала за счет изменения коэффициента финансовой зависимости:
DRROE = RNPM.1 * Pотд.1 * DКзав. = 0,6968 * 0,79 * 0,0333 = 0,02%
Общее влияние факторов: 0,11 + 0,07 +0,02 = 0,2%.
Обобщим в таблице 2.9 влияние факторов, воздействующих на изменение уровня рентабельности собственного капитала.
Таблица 2.9 – Сводная таблица влияния факторов на рентабельность собственного капитала
| Показатели | Влияние |
| Чистая рентабельность продаж, % | 0,11% |
| Ресурсоотдача | 0,07% |
| Коэффициент финансовой зависимости | 0,02% |
| Всего (изменение рентабельности собственного капитала) | 0,2% |
Таким образом, все факторные показатели оказали положительное влияние на изменение рентабельности собственного капитала.
3 РАЗРАБОТКА И ОБОСНОВАНИЕ ЭФФЕКТИВНОСТИ РЕКОМЕНДАЦИЙ ПО СТАБИЛИЗАЦИИ И УЛУЧШЕНИЮ ФИНАНСОВОГО СОСТОЯНИЯ ОАО «ДРУЖКОВСКИЙ МЕТИЗНЫЙ ЗАВОД»
3.1 Основные направления финансовой стабилизации
Прежде чем приступить к поиску направлений укреплений финансового состояния завода и разработке организационно-технических мероприятий, рассмотрим проблемы в финансово-хозяйственной деятельности предприятия, выявленные в ходе проведенного анализа.
В частности, в течение отчетного года сохраняется низкий уровень ликвидности предприятия, о чем свидетельствует крайне низкий уровень показателей абсолютной и срочной ликвидности, что означает невозможность предприятия осуществлять расчеты с кредиторами в максимально короткий срок. Значение коэффициента текущей ликвидности, хотя и превышает минимально допустимое, все еще находится на уровне ниже оптимального. Однако достаточно высокое значение этого показателя обусловлено исключительно увеличением наименее ликвидной части оборотных активов – товарно-материальных запасов. Таким образом, структура оборотных активов предприятия является недостаточно ликвидной: имеет место значительный удельный вес запасов при крайне низкой доле денежных активов. Если проанализировать причины увеличения стоимости запасов, то необходимо отметить значительный рост запасов готовой продукции. Запасы готовой продукции выросли на 35%, в то время как рост выручки от реализации составил 14,4%.
Что касается финансовой устойчивости предприятия, то ее уровень достаточно высок. В течение отчетного года соблюдаются важнейшие условия финансовой устойчивости: наличие собственных оборотных средств и превышение суммы собственного капитала над заемным. В то же время, необходимо дальнейшее увеличение суммы собственных оборотных средств с целью повышения мобильности собственного капитала. Еще одной проблемой является недостаточность нормальных источников финансирования запасов, т.е. в отчетном году наблюдается ситуация, при которой финансирование товарно-материальных запасов осуществляется не только за счет экономически обоснованных источников (к ним относятся собственные средства, банковские кредиты и расчеты с кредиторами по товарным операциям), но и за счет внутренней кредиторской задолженности, что ослабляет уровень финансовой устойчивости предприятия.
Оборачиваемость средств предприятия в отчетном году выросла, что является положительной тенденцией. Исключением является замедление оборачиваемости запасов, которое было обусловлено увеличением остатков готовой продукции. Несмотря на рост показателей оборачиваемости, предприятие заинтересовано в дальнейшем их улучшении, т.к. это позволит высвободить средства из оборота и укрепить уровень ликвидности и финансовой устойчивости, а также повысить уровень рентабельности совокупных активов и собственного капитала.
Основной проблемой деятельности предприятия в отчетном году является низкий уровень показателей рентабельности, несмотря на положительную тенденцию к их росту. Таким образом, первоочередной задачей является повышение эффективности деятельности завода.
В таблице 3.1 приведен перечень показателей финансового состояния предприятия, находящихся на недостаточном уровне и требующих оптимизации.
Таблица 3.1 – Перечень показателей финансового состояния, требующих оптимизации
| Показатель | Желаемое значение | Фактическое значение | |
| На начало года | На конец года | ||
| Коэффициент абсолютной ликвидности | 0,2 | 0,008 | 0,005 |
| Коэффициент срочной ликвидности | 0,7 | 0,457 | 0,432 |
| Коэффициент текущей ликвидности | 2 | 1,703 | 1,685 |
| Коэффициент маневренности собственных оборотных средств |
і0,1 |
0,014 | 0,009 |
| Доля собственных оборотных средств в покрытии запасов | Увеличить | 0,44 | 0,44 |
| Доля запасов в оборотных активах | Сократить | 0,73 | 0,74 |
| Коэффициент маневренности собственных средств | 0,2 | 0,143 | 0,163 |
| Длительность операционного цикла, дн. | Сократить | 172 | 169 |
| Длительность финансового цикла, дн. | Сократить | 73 | 69 |
| Рентабельность совокупных активов, % | Увеличить | 1,12 | 1,36 |
| Рентабельность собственного капитала, % | Увеличить | 0,53 | 0,73 |
| Валовая рентабельность продаж, % | Увеличить | 10,43 | 11,83 |
| Операционная рентабельность продаж, % | Увеличить | 0,45 | 0,74 |
| Чистая рентабельность продаж, % | Увеличить | 0,57 | 0,7 |
Для улучшения показателей абсолютной ликвидности и маневренности собственных оборотных средств необходимо принять меры по увеличению как абсолютной величины, так и удельного веса денежных активов в структуре средств предприятия.
С целью повышения уровня коэффициента срочной ликвидности необходимо стремиться к повышению доли денежных активов и дебиторской задолженности, причем представляется целесообразным делать это за счет повышения доли именно денежных активов. С целью рентабельного использования остатка денежных средств рекомендуется инвестировать их в краткосрочные высоколиквидные финансовые вложения. Также необходимо осуществлять контроль за состоянием расчетов с дебиторами, чтобы минимизировать риск возникновения безнадежной дебиторской задолженности.
Что касается показателя доли запасов в структуре оборотных средств, то единственно верным направлением является ее сокращение, которое должно быть достигнуто за счет совершенствования управления запасами.
Необходимо повышать долю собственных оборотных средств в покрытии запасов, что повысит уровень финансовой устойчивости предприятия. Добиться этого возможно путем реализации мероприятий, в ходе которых удельный вес этой наименее ликвидной части оборотных средств будет уменьшен, а за счет этого появится возможность пополнить более ликвидные элементы оборотных активов – прежде всего денежные средства и краткосрочные финансовые вложения.
Для увеличения коэффициента маневренности собственного капитала необходимо увеличить размер собственных оборотных средств.
Что касается коэффициента стоимости имущества производственного назначения, то с его оптимальным значением определиться достаточно трудно. С одной стороны, доля такого имущества не должна быть слишком малой, чтобы обеспечить предприятию успешное функционирование в перспективе. С другой стороны, не должна быть слишком малой и доля финансовых активов, чтобы обеспечить предприятию должный уровень ликвидности и платежеспособности.
В настоящее время предприятие находится в достаточно тяжелом финансовом положении, поэтому можно рекомендовать принять меры по снижению доли имущества производственного назначения, прежде всего – товарно-материальных запасов, что повысит оперативность в управлении активами. Для этого нужно внедрить мероприятия, посредством которых активы производственного назначения трансформируются в активы оборотные, т.е. часть внеоборотных активов и товарно-материальных запасов перейдет в денежные средства.
Также необходимо принять меры по оптимизации, т.е. сокращению, таких важных характеристик финансового состояния предприятия как его операционный и финансовый циклы. Для этого необходимо совершенствование управления запасами, дебиторской и кредиторской задолженностью.
С целью повышения уровня рентабельности предприятию необходимо разработать мероприятия по снижению себестоимости реализованной продукции и операционных расходов, не включаемых в себестоимость. Также положительное влияние на уровень рентабельности активов и собственного капитала окажет ускорение оборачиваемости средств предприятия.
Таким образом, мы выяснили, что для стабилизации и улучшения финансового состояния ОАО «Дружковский метизный завод» необходимо провести ряд мероприятий, в ходе которых необходимо:
снизить долю товарно-материальных запасов в общем объеме оборотных активов и улучшить их оборачиваемость;
увеличить долю денежных средств и краткосрочных финансовых вложений в общей сумме оборотных средств;
уменьшить долю имущества производственного назначения в общей сумме хозяйственных средств;
уменьшить сумму дебиторской задолженности и сократить срок ее инкассации;
увеличить финансовые результаты деятельности предприятия.
Рассмотрим основные направления повышения эффективности управления оборотными активами.
Большое влияние на финансовое состояние предприятия и его производственные результаты оказывает состояние товарно-материальных запасов. Как уже было отмечено, в отчетном периоде произошел необоснованно резкий рост стоимости и удельного веса запасов, что отрицательно повлияло на финансовое состояние завода.
В целях нормального хода производства и сбыта продукции запасы должны быть оптимальными. Недостаток производственных запасов у предприятия приводит к нарушению ритмичности его производства, снижению производительности труда, перерасходу материальных ресурсов из-за вынужденных нерациональных замен и повышению себестоимости выпускаемой продукции. Недостаток сбытовых запасов не позволяет обеспечить бесперебойный процесс отгрузки готовой продукции, соответственно это уменьшает объемы ее реализации, снижает размер получаемой прибыли и потерю потенциальной клиентуры потребителей продукции, выпускаемой предприятием. В то же время наличие неиспользуемых запасов замедляет оборачиваемость оборотных средств, отвлекает из оборота материальные ресурсы и снижает темпы воспроизводства и ведет к большим издержкам по содержанию самих запасов.
Основной задачей в процессе управления запасами товарно-материальных ценностей является оптимизация их размера и оборота. Соответственно, политика управления запасами представляет собой элемент общей политики управления оборотными активами, которая заключается в оптимизации общего их размера и структуры с позиций наиболее эффективного осуществления операционного цикла. Политика управления запасами включает в себя:
определение необходимого объема финансовых средств, авансируемых в формирование запасов товарно-материальных ценностей;
минимизация текущих затрат по обслуживанию запасов;
построение эффективных систем контроля за движением запасов на предприятии и обеспечение своевременного вовлечения излишних запасов в хозяйственный оборот и недопущения возникновения сверхнормативных запасов;
реальное отражение в финансовом учете стоимости запасов товарно-материальных ценностей. [3]
С целью повышения ликвидности баланса анализируемого предприятия можно рекомендовать принять меры по реализации сверхнормативных запасов материальных оборотных средств. Внедрение этих мероприятий позволит увеличить сумму денежных активов, что положительно скажется на ликвидности и платежеспособности предприятия. Кроме того, реализация сверхнормативных запасов материальных оборотных средств позволит сократить продолжительность операционного и финансового циклов предприятия, что приведет к росту его экономической и финансовой рентабельности.
Анализ состояния нормируемых оборотных средств приведен в таблице 3.2.
Таблица 3.2 – Анализ состояния нормируемых оборотных средств, тыс. грн.
| Показатели | Норматив | Фактические остатки | Отклонение | |
| Тыс. грн. | % | |||
| Основные материалы | 5401,5 | 8082 | 2680,5 | 49,63 |
| Вспомогательные материалы | 567 | 623 | 56 | 9,88 |
| Топливо | 190,9 | 235,6 | 44,7 | 23,42 |
| Тара | 296 | 352 | 56 | 18,92 |
| Запчасти | 78 | 184 | 106 | 135,9 |
| Незавершенное производство | 3355,3 | 3392,7 | 37,4 | 1,11 |
| Готовая продукция | 5783,4 | 17184,7 | 11401,3 | 197,1 |
| Прочие | 126 | 304,1 | 178,1 | 141,35 |
На основании проведенного анализа были выявлена возможность реализации сверхнормативных запасов по следующим видам материальных оборотных средств:
быстрорежущая сталь;
инструментальная сталь;
квадрат 14 х 14;
квадрат 16 х 16;
сталь 20 прутки Ж 22;
сталь 20 прутки Ж 28;
трапеция 9,9 х 8,5 сталь 65 Г;
сталь 20 мотки Ж 6,5.
Планируемая сумма высвобождения средств вследствие реализации сверхнормативных запасов основных материалов составит 2250 тыс. грн.
Анализ также показал, что на конец отчетного года имеет место значительное затоваривание готовой продукцией. Фактические остатки готовой продукции превышают норматив на 11401 тыс. грн или же на 197%.
В связи с этим, необходимо разработать мероприятия по стимулированию сбыта. В частности, с этой целью можно предложить использование скидок за размер партии закупки. Выгоды производителя в этом случае связаны со снижением себестоимости продукции, по мере увеличения объема изготовляемой партии, а также со снижением расходов на сбыт при продаже и транспортировке товара крупными партиями. Скидки на количество могут быть простыми и суммарными. Простые скидки предоставляются покупателю за одноразовую покупку большого количества продукции. Суммарные скидки устанавливаются с учетом закупок, произведенных в течение определенного времени, обычно года. Данные скидки привязывают покупателя к производителю как к единственному источнику товара.
Например, предлагаемый уровень цен на изделие «болт М10 ГОСТ 7805 – 70» в зависимости от объема закупок составит:
| Размер партии | Свободная оптовая цена, грн. |
| До 20 т. | 3644 |
| 21 – 30 т. | 3545 |
| 31 – 40 т. | 3431 |
| 41 – 50 т. | 3291 |
| 51 – 70 т. | 3152 |
| Свыше 71 т. | 3022 |
Большое влияние на финансовое состояния предприятия оказывает также эффективное управление дебиторской задолженностью.
Политика управления дебиторской задолженностью представляет собой часть общей политики управления оборотными активами и маркетинговой политики предприятия, направленной на расширение объема реализации продукции и заключающейся в оптимизации общего размера этой задолженности и обеспечении своевременной ее инкассации.
Задачами управления дебиторской задолженностью являются:
- ограничение приемлемого уровня дебиторской задолженности;
- выбор условий продаж, обеспечивающих гарантированное поступление денежных средств;
- определение скидок или надбавок для различных групп покупателей с точки зрения соблюдения ими платежной дисциплины;
- ускорение востребования долга;
- уменьшение бюджетных долгов;
- оценка возможных издержек, связанных с дебиторской задолженностью, то есть упущенной выгоды от неиспользования средств, замороженных в дебиторской задолженности.
Можно предложить следующие мероприятия по совершенствованию системы управления дебиторской задолженностью:
- исключение из числа партнеров предприятий с высокой степенью риска;
- периодический пересмотр предельной суммы кредита;
- использование возможности оплаты дебиторской задолженности векселями, ценными бумагами;
- формирование принципов расчетов предприятия с контрагентами на предстоящий период;
- выявление финансовых возможностей предоставления предприятием товарного (коммерческого кредита);
- определение возможной суммы оборотных активов, отвлекаемых в дебиторскую задолженность по товарному кредиту, а также по выданным авансам;
- формирование условий обеспечения взыскания задолженности;
- формирование системы штрафных санкций за просрочку исполнения обязательств контрагентами;
- использование современных форм рефинансирования задолженности;
- диверсификация клиентов с целью уменьшения риска неуплаты монопольным заказчиком.
Перед анализируемым предприятием стоит задача ускорения срока инкассации дебиторской задолженности, что возможно за счет использования различных форм ее рефинансирования.
В странах с развитой рыночной экономикой давно применяется такой метод рефинансирования дебиторской задолженности как спонтанное финансирование, заключающийся в предоставлении скидок покупателям за сокращение сроков расчета. Спонтанное финансирование представляет собой относительно дешевый способ получения средств; такое кредитование не требует от клиента обеспечения и привлекает достаточно длительными сроками льготного периода.
Возможность предоставления и размер скидок за более быструю оплату анализируется в плане соотношения затрат и выгод при различных размерах скидок. Применение дисконта дает возможность привлечь новых потребителей, которые рассматривают скидки как снижение цены товара, и повысить оборачиваемость дебиторской задолженности, т.к. некоторые платежеспособные клиенты будут осуществлять расчеты с предприятием досрочно. Размер скидок необходимо внимательно рассчитывать, а не назначать их произвольно. При назначении скидок за ускорение сроков расчетов используется показатель «цена отказа от скидки», который определяется по формуле:
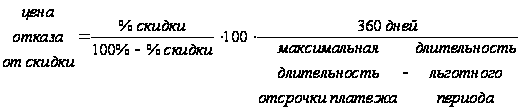 (3.1)
Устанавливая стоимость коммерческого кредита путем предоставления скидки за сокращение сроков расчетов, необходимо иметь в виду, что превышение стоимости коммерческого кредита (т.е. цены отказа от скидки) над уровнем процентной ставки по краткосрочному финансовому кредиту будет стимулировать ускорение расчетов с предприятием, т.к. его покупателю будет выгоднее взять краткосрочный кредит в банке и воспользоваться скидкой. И наоборот, превышение стоимости банковского кредита над стоимостью коммерческого кредита будет стимулировать рост продаж в кредит. [19]
Рефинансирование дебиторской задолженности может быть также осуществлено при помощи векселей. Преимущество использования векселей объясняется тем, что вексель имеет большую юридическую силу, чем простой счет-фактура. Учет векселей предусматривает немедленное преобразование дебиторской задолженности в денежные средства. При этом банк выкупает у предприятия вексель по цене, учитывающей дисконт банка, величина которого зависит от номинальной стоимости векселя, срока погашения, риска невыплаты долга и т.д.
Также можно использовать факторинговые операции, т.е. перепродать права на взыскание дебиторской задолженности, если это приведет к чистой экономии. Однако при сделке факторинга может быть раскрыта конфиденциальная информация.
В качестве основного метода ускорения инкассации дебиторской задолженности предлагается использовать установление скидок за досрочную оплату продукции. Анализируемому предприятию можно рекомендовать реализовывать продукцию на условиях «3/10, полная стоимость 30». Это означает, что покупатель при условии расчетов в срок до десяти дней имеет право воспользоваться скидкой в размере 3%. Определим стоимость коммерческого кредита, предоставляемого на данных условиях, с помощью ранее рассмотренного показателя «цена отказа от скидки». Перед предприятием стоит задача ускорения расчетов с дебиторами, поэтому стоимость коммерческого кредита, т.е. цена отказа от скидки, должна превышать стоимость краткосрочного банковского кредита. В таком случае покупателю будет выгодно взять банковский кредит и воспользоваться скидкой за досрочную оплату.
Цена отказа от скидки составит:
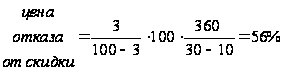
Стоимость коммерческого кредита значительно превышает стоимость краткосрочных кредитов, предоставляемых украинскими банками (например, «Приватбанк» предоставляет кредиты на срок 31 – 90 дней со ставкой 24%) , поэтому использование предложенных условий реализации продукции будет способствовать ускорению расчетов с дебиторами.
За счет предложенных мер планируется сократить срок инкассации дебиторской задолженности с 42 до 36 дней. Соответственно, сумма дебиторской задолженности (при условии отчетного уровня выручки от реализации продукции) составит:
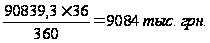
Таким образом, планируется сократить сумму дебиторской задолженности на 1593,6 тыс. грн.
3.2 Обоснование эффективности мероприятий по улучшению финансового состояния предприятия
Выполним оценку эффективности предложенных мероприятий путем расчета соответствующих финансовых показателей и сопоставления их с уровнем на конец отчетного периода.
Как ожидается, мероприятия по совершенствованию управления товарно-материальными запасами и дебиторской задолженностью позволят высвободить из оборота средства на сумму 15244,6 тыс. грн. (в том числе 1593,6 тыс. грн. за счет ускорения инкассации дебиторской задолженности и 13651 тыс. грн. за счет реализации сверхнормативных запасов материалов и готовой продукции).
Из высвобожденных средств предлагается погасить первоочередную кредиторскую задолженность в сумме 8000 тыс. грн. (в том числе задолженность по расчетам за товары, работы и услуги в сумме 3200 тыс. грн.), осуществить долгосрочные финансовые вложения на сумму 2004 тыс. грн., а также создать резерв краткосрочных финансовых вложений на сумму 5000 тыс. грн., повысив тем самым долю абсолютно ликвидных активов и обеспечив рентабельное использование денежных средств. Решение о дополнительных долгосрочных финансовых вложениях объясняется рядом факторов: во-первых, в настоящее время производственные мощности предприятия используются не полностью, поэтому нет необходимости в приобретении дополнительного технологического оборудования; во-вторых, уровень доходности по долгосрочным финансовым вложениям достаточно высок и превышает уровень рентабельности предприятия, следовательно, дополнительные финансовые инвестиции будут способствовать увеличению прибыли.
Для оценки влияния предложенных мероприятий необходимо составить прогнозный баланс предприятия, на его основе рассчитать ключевые показатели финансового состояния и сопоставить их плановые значения с уровнем на конец отчетного года.
Плановый баланс ОАО «Дружковский метизный завод» представим в таблице 3.2.
Таблица 3.2 – Плановый баланс ОАО «Дружковский метизный завод»
| Показатель | На конец года | По плану |
| Актив | ||
| 1 Внеоборотные активы | 72244,3 | 74244,3 |
| 2 Оборотные активы | 43194,2 | 33194,2 |
| 2.1 Материальные оборотные средства | 32091 | 18439,7 |
| 2.2 Дебиторская задолженность | 10677,6 | 9084 |
| 2.3 Денежные средства и их эквиваленты | 130,5 | 5375,4 |
| 2.4 Прочие оборотные активы | 295,1 | 295,1 |
| 3 Расходы будущих периодов | 125,9 | 125,9 |
| Баланс | 115564,4 | 107564,4 |
| Пассив | ||
| 1 Собственный капитал | 86277,6 | 86277,6 |
| 2 Заемные средства | 29286,8 | 21286,8 |
| 2.1 Долгосрочные обязательства | 3584 | 3584 |
| 2.2 Краткосрочные кредиты | 486,9 | 486,9 |
| 2.3 Кредиторская задолженность | 25197,5 | 17197,5 |
| 2.4 Прочие текущие обязательства | 18,4 | 18,4 |
| Баланс | 115564,4 | 107564,4 |
Изменения в структуре баланса проследим с помощью таблицы 3.3.
Таблица 3.3 – Анализ структуры планового баланса
| Показатель | На начало года, % | По плану, % | Отклоне-ние |
| Актив | |||
| 1 Внеоборотные активы | 62,51 | 69,02 | 6,51 |
| 2 Оборотные активы | 37,38 | 30,86 | -6,52 |
| 2.1 Материальные оборотные средства | 27,77 | 17,14 | -10,63 |
| 2.2 Дебиторская задолженность | 9,24 | 8,45 | -0,79 |
| 2.3 Денежные средства и их эквиваленты | 0,11 | 5 | 4,89 |
| 2.4 Прочие оборотные активы | 0,26 | 0,27 | 0,01 |
| 3 Расходы будущих периодов | 0,11 | 0,12 | 0,01 |
| Баланс | 100 | 100 | |
| Пассив | |||
| 1 Собственный капитал | 74,66 | 80,21 | 5,55 |
| 2 Заемные средства | 25,34 | 19,79 | -5,55 |
| 2.1 Долгосрочные обязательства | 3,1 | 3,33 | 0,23 |
| 2.2 Краткосрочные кредиты | 0,42 | 0,45 | 0,03 |
| 2.3 Кредиторская задолженность | 21,8 | 15,99 | -5,81 |
| 2.4 Прочие текущие обязательства | 0,02 | 0,02 | 0 |
| Баланс | 100 | 100 |
Как видно из таблицы 3.3, меры по реализации сверхнормативных товарно-материальных запасов и ускорению оборота дебиторской задолженности привели к значительным изменениям в структуре баланса. Как положительное явление, которое будет способствовать росту ликвидности, оборачиваемости и рентабельности следует рассматривать увеличение как суммы, так и удельного веса денежных средств и их эквивалентов, а также сокращение доли запасов и дебиторской задолженности.
Также изменилось соотношение внеоборотных и оборотных активов в сторону увеличения доли внеоборотных активов. Это объясняется как сокращением стоимости запасов и дебиторской задолженности, так и приростом внеоборотных активов вследствие приобретения долгосрочных финансовых вложений. Такое изменение в структуре совокупных активов в сложившейся ситуации должно быть расценено как позитивное. Во-первых, сокращение стоимости оборотных активов привело к высвобождению средств из оборота, во-вторых, сделанные финансовые вложения позволят предприятию получить дополнительный доход от финансовой деятельности, а также послужат в качестве резерва ликвидных активов.
Рассмотрим изменения в пассиве баланса. Планируется увеличение доли собственного капитала с 74,66% до 80,21%, что будет способствовать укреплению финансовой устойчивости предприятия. Сокращение суммы и удельного веса заемных средств вызвано уменьшением кредиторской задолженности. В результате доля краткосрочных источников средств сократилась с 22,24% до 16,46%, что также положительно отразится на уровне финансовой устойчивости, т.к. финансовая структура капитала предприятия в данном случае будет более стабильной.
Проанализируем влияние мероприятий по финансовому оздоровлению завода на показатели ликвидности, финансовой устойчивости и деловой активности.
Для оценки ликвидности выполним анализ ликвидности планируемого баланса и рассчитаем основные коэффициенты.
Анализ ликвидности баланса приведен в таблице 3.4.
Таблица 3.4 – Анализ ликвидности планового баланса
| Актив |
На конец года |
По плану | Пассив |
На конец года |
По плану |
Платежный излишек или недостаток |
|
|
На конец года |
По плану | ||||||
| А1 | 130,5 | 5375,4 | П1 | 25215,9 | 17215,9 | -25085,4 | -11840,5 |
| А2 | 10972,7 | 9379,1 | П2 | 486,9 | 486,9 | 10485,8 | 8892,2 |
| А3 | 44726,2 | 33074,9 | П3 | 3584 | 3584 | 41142,2 | 29490,9 |
| А4 | 59609,1 | 59609,1 | П4 | 86151,7 | 86151,7 | -26542,6 | -26542,6 |
| Баланс | 115438,5 | 107438,5 | Баланс | 115438,5 | 107438,5 | ||
Основным положительным результатом предложенных мероприятий стало значительное сокращение платежного недостатка по первой группе, т.е. улучшение соотношения абсолютно ликвидных активов и наиболее срочных обязательств. Вследствие увеличения денежных средств и их эквивалентов, а также погашения кредиторской задолженности, сумма платежного недостатка сократилась на 13244,9 тыс. грн. (на 53%). Если на конец анализируемого года предприятие имело возможность незамедлительно оплатить 0,5% наиболее срочных обязательств, то после осуществления мероприятий этот показатель планируется на уровне 3,1%, что является высоким значением.
Сопоставление активов и обязательств по второй и третьей группам дает возможность утверждать о наличии достаточно высоких платежных излишков. Это позволяет сделать достаточно благоприятный прогноз ликвидности в краткосрочном и среднесрочном периоде.
Общий показатель ликвидности планируемого баланса составит:
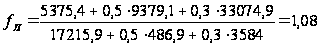
На конец года данный показатель составлял 0,72. Его увеличение на 50% свидетельствует о повышении уровня ликвидности баланса. Более того, ожидается превышение стоимости активов, скорректированной с учетом уровня их ликвидности, над суммой обязательств, скорректированной в зависимости от степени срочности их погашения. Такая ситуация говорит о высоком уровне ликвидности предприятия.
Углубленный анализ ликвидности выполним с помощью соответствующих коэффициентов.
1) коэффициент абсолютной ликвидности.
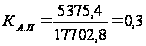
На конец года этот показатель составлял 0,005. Существенное увеличение коэффициента абсолютной ликвидности вызвано ростом денежных активов и сокращением текущих обязательств. После мероприятий значение коэффициента абсолютной ликвидности полностью соответствует рекомендуемому уровню.
2) коэффициент срочной ликвидности:
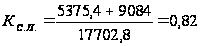
На конец года коэффициент срочной ликвидности имел значение 0,432. Вследствие увеличения суммы денежных средств и краткосрочных финансовых инвестиций и сокращения текущих обязательств показатель вырос на 0,39 пункта. Его планируемое значение соответствует оптимальному.
3) коэффициент текущей ликвидности:
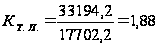
На конец отчетного года коэффициент текущей ликвидности составлял 1,68. В ходе мероприятий по укреплению финансового положения завода планируется сокращение как стоимости текущих активов вследствие реализации сверхнормативных запасов и ускорения расчетов с дебиторами, так и погашение наиболее срочных обязательств за счет высвобожденных из оборота средств. Однако поскольку темпы сокращения текущих обязательств превысят темпы сокращения текущих активов, ожидается увеличение коэффициента текущей ликвидности на 0,2 пункта. Полученный уровень данного показателя можно считать достаточным для анализируемого предприятия.
4) величина собственных оборотных средств:
СОС = 86277,6 – 74244,3 = 12033,3
На конец года сумма СОС составляла 14033,3 тыс. грн. Ее сокращение на 2004 тыс. грн. объясняется увеличением долгосрочных финансовых вложений на эту сумму. С одной стороны, сокращение собственных оборотных средств может быть расценено как негативное явление, снижающее финансовую устойчивость предприятия. С другой стороны, уровень финансовой устойчивости существенно не пострадает, т.к. все внеобортные активы и значительная часть оборотных активов по-прежнему финансируются из наиболее надежного источника – собственного капитала. Кроме того, долгосрочные финансовые инвестиции позволят предприятию получить дополнительный доход, поэтому их приобретение в сложившихся условиях является вполне оправданным.
В анализируемом периоде произошло увеличение суммы собственных оборотных средств на 1851,9 тыс. грн. (на 15,2%), что вызвано ростом суммы собственных источников средств и сокращением стоимости внеоборотных активов.
5) коэффициент маневренности собственных оборотных средств:
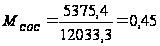
Вследствие увеличения суммы денежных активов (в основном – краткосрочных финансовых инвестиций) и снижения суммы собственных оборотных средств, коэффициент маневренности СОС достиг высокого уровня. Денежные средства и краткосрочные финансовые инвестиции составляют 45% собственных оборотных средств. Это означает улучшение структуры оборотных средств в сторону увеличения доли абсолютно ликвидных активов, что будет способствовать росту платежеспособности.
6) доля запасов в текущих активах
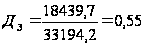
На конец года доля запасов в текущих активах составляла 74%. Ее сокращение до 55% за счет реализации сверхнормативных запасов материалов и готовой продукции необходимо рассматривать как положительное явление, которое будет способствовать росту ликвидности, оборачиваемости и рентабельности предприятия.
8) доля СОС в покрытии запасов
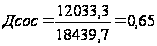
Если на конец отчетного года за счет собственных источников было сформировано 44% товарно-материальных запасов, то после осуществления мероприятий значение этого показателя планируется на уровне 65%, что положительно повлияет на ликвидность и финансовую устойчивость предприятия.
Проведенный анализ показал, что предлагаемые мероприятия по совершенствованию управления финансами завода окажут благоприятное на уровень ликвидности, т.к. наблюдается положительная динамика основных показателей.
Проанализируем изменения уровня финансовой устойчивости. Для всестороннего анализа необходимо оценить структуру капитала предприятия с помощью коэффициента автономии, достаточность собственных оборотных средств с помощью коэффициента маневренности, а также степень обеспеченности запасов нормальными (экономически обоснованными) источниками финансирования.
В таблице 3.6 выполним анализ соответствия стоимости товарно-материальных запасов и суммы экономически обоснованных источников их