Анализ финансового состояния ОАО "Дружковский метизный завод"
Таблица 3.6 – Анализ соответствия стоимости запасов сумме экономически обоснованных источников их формирования
|
Показатели |
На конец года | По плану |
| 1 Собственный капитал | 86277,6 | 86277,6 |
| 2 Внеоборотные активы | 72244,3 | 74244,3 |
| 3 Собственные оборотные средства | 14033,3 | 12033,3 |
| 4 Долгосрочные кредиты | 3584 | 3584 |
| Продолжение таблицы 3.6 | ||
|
Показатели |
На конец года | По плану |
| 5 Краткосрочные кредиты | 486,9 | 486,9 |
| 6 Кредиторская задолженность по товарным операциям | 10241,6 | 7041,6 |
| 7 Источники формирования запасов | 28345,8 | 23145,8 |
| 8 Стоимость запасов | 32091 | 18439,7 |
| 9 Излишек (+), недостаток (-) собственных оборотных средств для формирования запасов | -18057,7 | -6406,4 |
| 10 Излишек (+), недостаток (-) общей величины источников формирования запасов | -3745,2 | 9990,4 |
| 11 Тип финансовой устойчивости | Неустойчивое финансовое состояние | Нормальная финансовая устойчивость |
Реализация сверхнормативных товарно-материальных запасов привело к сокращению потребности в финансовых ресурсах. Поэтому, несмотря на ожидаемое уменьшение суммы нормальных источников формирования запасов вследствие сокращения собственных оборотных средств и погашения первоочередной кредиторской задолженности по товарным операциям, сумма ИФЗ на 9990 тыс. грн. превысила стоимость запасов. Таким образом, с позиции обеспеченности запасов источниками финансирования уровень финансовой устойчивости предприятия следует оценить как нормальный.
Проанализируем изменения коэффициентов автономии и маневренности.
Коэффициент автономии:
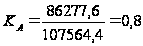
Вследствие сокращения суммы текущих обязательств при неизменном уровне собственного капитала коэффициент маневренности вырос с 0,744 до 0,8. Доля собственного капитала, равная 80%, представляется достаточной для обеспечения высокого уровня устойчивости финансового состояния завода.
Коэффициент маневренности собственных средств:
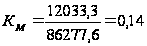
По причине увеличения внеоборотных активов за счет долгосрочных финансовых инвестиций сумма собственных оборотных средств и значение коэффициента маневренности сократились. Таким образом, мобильность собственного капитала предприятия остается на недостаточно высоком уровне.
В целом, несмотря на недостаточный уровень коэффициента маневренности, можно говорить об улучшении финансовой устойчивости завода. К положительным явлениям следует отнести рост доли собственного капитала и достигнутое в результате предлагаемых мероприятий превышение суммы нормальных источников формирования запасов над стоимостью запасов.
Проанализируем важнейшие показатели деловой активности предприятия – длительность операционного и финансового циклов. Для их определения необходимо рассчитать длительность оборота запасов и кредиторской задолженности. Период инкассации дебиторской задолженности запланирован на уровне 36 дней.
Коэффициент оборачиваемости и длительность оборота материальных оборотных средств составят:
Коэффициент оборачиваемости материальных оборотных средств
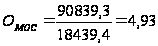
Оборачиваемость материальных оборотных средств в днях:
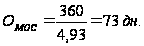
Мероприятия по устранению сверхнормативных запасов позволили ускорить срок их оборота на 54 дня, что является положительной тенденцией.
Коэффициент оборачиваемости кредиторской задолженности
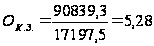
Оборачиваемость кредиторской задолженности в днях:
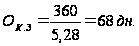
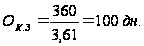
Ускорение расчетов с кредиторами свидетельствует об улучшении платежеспособности и ликвидности предприятия, что объясняется высвобождением из оборота средств благодаря совершенствованию управления запасами и ускорению периода инкассации дебиторской задолженности. Если сопоставить планируемый срок погашения кредиторской задолженности (68 дней) с периодом инкассации дебиторской задолженности (36 дней), необходимо отметить, что завод на 32 дня дольше пользуется беспроцентным кредитом. Такая ситуация выгодна анализируемому предприятию, т.к. свидетельствует о перераспределении доходов в его пользу.
Длительность операционного цикла:
ДОЦ = 73 = 36 = 109 дней
Длительность финансового цикла:
ДФЦ = 109 – 68 = 41 день
Мероприятия по ускорению оборота запасов и дебиторской задолженности привели к сокращению потребности в оборотном капитале, и соответственно, ускорению операционного и финансового циклов. Так, длительность операционного цикла сократилась на 60 дней, а длительность финансового цикла – на 28 дней.
Динамику основных финансовых показателей завода по результатам проведенных мероприятий можно проследить с помощью таблицы 3.7 .
Таблица 3.7 – Влияние мероприятий по стабилизации финансового состояния ОАО «Дружковский метизный завод» на основные финансовые показатели
| Показатель | На конец года | По плану | Отклонение |
| Коэффициент абсолютной ликвидности | 0,005 | 0,3 | 0,295 |
| Коэффициент срочной ликвидности | 0,432 | 0,82 | 0,388 |
| Коэффициент текущей ликвидности | 1,685 | 1,88 | 0,195 |
| Коэффициент маневренности собственных оборотных средств | 0,009 | 0,45 | 0,441 |
| Доля собственных оборотных средств в покрытии запасов | 0,44 | 0,65 | 0,21 |
| Доля запасов в оборотных активах | 0,74 | 0,56 | -0,18 |
| Коэффициент маневренности собственных средств | 0,163 | 0,143 | -0,02 |
| Длительность оборота запасов, дн. | 127 | 73 | -54 |
| Длительность оборота дебиторской задолженности, дн. | 42 | 36 | -6 |
| Длительность оборота кредиторской задолженности, дн. | 100 | 68 | -32 |
| Длительность операционного цикла, дн. | 169 | 109 | -60 |
| Длительность финансового цикла, дн. | 69 | 41 | -28 |
Исходя из приведенных выше расчетов, можно утверждать, что проведенные мероприятия оказали положительное влияние на финансовое состояние предприятия. В качестве основных результатов можно отметить:
1) Улучшение ликвидности активов предприятия, что выразилось в увеличении удельного веса и суммы денежных средств и их эквивалентов и сокращении стоимости и удельного веса товарно-материальных запасов. В результате значения коэффициентов абсолютной, срочной и текущей ликвидности удалось привести в соответствие с оптимальным уровнем.
2) Повышение уровня финансовой устойчивости. В частности, наблюдается увеличение доли собственного капитала и долгосрочных источников средств в целом, что вызвано значительным сокращением суммы кредиторской задолженности. Такие изменения позволяют утверждать о формировании более стабильной структуры капитала. Также важным результатом является достигнутое превышение суммы экономически обоснованных источников формирования запасов материальных оборотных средств над их стоимостью. Если на конец отчетного года финансовое состояние завода с этой позиции можно было охарактеризовать как неустойчивое, то после осуществления мероприятий по финансовой стабилизации предприятие достигнет нормального уровня финансовой устойчивости. Более того, произошли положительные изменения в структуре нормальных источников формирования запасов – доля собственных оборотных средств в финансировании запасов выросла с 44% до 65%.
Единственной проблемой остается недостаточный уровень мобильности собственного капитала, который выражается в недостаточном значении коэффициента маневренности. Однако, сокращение суммы собственных оборотных средств связано не с сокращением собственного капитала, а с осуществлением долгосрочных финансовых инвестиций, что, как ожидается, в будущем периоде принесет дополнительную прибыль, а значит, будет способствовать росту суммы собственных оборотных средств и улучшению маневренности собственного капитала.
3) Предложенные меры по сокращению стоимости запасов и ускорению оборачиваемости дебиторской задолженности позволят существенно улучшить показатели оборачиваемости средств предприятия, в частности, сократить длительность операционного и финансового циклов. Ускорение оборота средств предприятия окажет положительное влияние на уровень его платежеспособности, финансовой устойчивости и рентабельности.
ЗАКЛЮЧЕНИЕ
В данной дипломной работе был выполнен анализ финансового состояния ОАО «Дружковский метизный завод». Анализ позволил выявить ряд проблем в финансово-хозяйственной деятельности предприятия. К ним можно отнести:
недостаточный уровень ликвидности, выражающийся в неликвидной структуре оборотных активов (наибольший удельный вес занимают товарно-материальные запасы), а следовательно, и в низком уровне показателей абсолютной и срочной ликвидности;
недостаточный уровень финансовой устойчивости, который заключается в недостатке «нормальных» источников формирования запасов;
низкое значение некоторых показателей деловой активности, в частности оборачиваемости запасов и кредиторской задолженности;
недостаточный уровень рентабельности.
Большая часть перечисленных выше проблем связана с неэффективным финансовым менеджментов в части управления оборотным капиталом. Таким образом, основным резервом стабилизации и укрепления финансового состояния ОАО «Дружковский метизный завод» должно стать совершенствование управления товарно-материальными запасами и дебиторской задолженностью.
В качестве мер по стабилизации финансово-экономического положения предприятия предложены следующие:
реализация сверхнормативных запасов материалов и готовой продукции;
проведение политики стимулирования сбыта
совершенствование управления дебиторской задолженностью;
погашение первоочередной кредиторской задолженности;
создание резерва денежных средств и финансовых инвестиций на предприятии.
Анализ влияния предложенных мероприятий на финансово-экономическое состояние завода позволяет сделать вывод об их эффективности. В качестве основных результатов можно отметить улучшение показателей ликвидности и платежеспособности, укрепление финансовой устойчивости, а также ускорение оборачиваемости, которое окажет позитивное воздействие на уровень рентабельности активов и собственного капитала.
ПЕРЕЧЕНЬ ССЫЛОК
Бланк И.А. Финансовый менеджмент.: Учебный курс. - К.: Ника - Центр, 1999. - 528 с.
Мец В.О. Економічний аналіз фінансових результатів та фінансового стану підприємства. - К.: КНЕУ, 1999. - 131 с.
Бланк И.А. Стратегия и тактика управления финансами. - К.: ИТЕМ, АДЕФ - Украина, - 1996. - 534 с.
Сучасна технологія діагностики фінансово-економічної діяльності підприємства: Монографія / Г.О. Швиданенко, О.І. Олексюк. К.: КНЕУ, 2002. – 192 с.
Экономико-финансовый анализ деятельности предприятия. Учебное пособие / Т.Д. Костенко, В.А. Панков, В.С. Рыжиков. – Краматорск: ДГМА, 2002. – 126 с.
Ізмайлова К.В. Фінансовий аналіз: Навчальний посібник. – 2-ге вид., стер. – К.: МАУП, 2005. – 152 с.
Вакуленко Т.Г. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений / Т.Г. Вакуленко, Л.Ф. Фомина. – М. – С.Пб.: изд. дом Герда, 2005. – 288 с.
Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие / П.П. Табурчак, А.Е Вакуленко, Л.А. Овчинникова и др.: под ред. П.П. Табурчака, В.М. Тулина и М.С. Сапрыкина. – Ростов н/Д.: Феникс, 2002. – 352 с.
Ковалев В.В. Финансовые анализ: методы и процедуры. – М.: Финансы и статистика, 2002. – 560 с.
Кононенко А. Анализ финансовой отчетности. – Х.: Фактор, 2002. – 144 с.
Абрютина М.С. Анализ финансово-экономической деятельности предприятия: Учебно-практическое пособие / М.С. Абрютина, А.В. Грачев. – 3-е изд., перераб. и доп. – М.: Дело и сервис, 2005. – 272 с.
Мец В.О. Економічний аналіз фінансових результатів та фінансового стану підприємства. - К.: КНЕУ, 1999. - 131 с.
Анализ хозяйственной деятельности в промышленности: Учебник / Русак Н.А., Стражев В.И., Мигун О.Ф. и др. Под общ. ред. Стражева В.И. - Минск: Вышейшая школа, 1998. - 392 с.
Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта. 2-е изд., доп. – М.: Финансы и статистика, 2002. – 208 с.
Шеремет А.Д., Негашев Е.В. Методика финансового анализа. - М.: ИНФРА-М, 1999. - 207 с.
Анализ финансово-экономической деятельности предприятия / Любушин Н.П., Лещева В.Б., Дьякова В.Т. - М.: ЮНИТИ, 1999. - 471 с.
Маркарьян Э.А., Герасименко Г.П. Финансовый анализ. - М.: ПРИОР, 1997. - 158 с.
Ковалев В.В. Финансовый анализ :Управление капиталом. Выбор инвестиций. Анализ отчетности. - М.: Финансы и статистика, 1999. - 510 с.
Финансовый менеджмент. Теория и практика: Учебник. / Под. ред. Е.С. Стояновой. – 3-е изд., прераб. и доп. - М.: Перспектива, 1998. - 574 с.
Павліковський А.М., Вакуленко Є.В. Ліквідність і платоспроможність підприємницьких структур // Фінанси Украіни. - 1999. - №6. - с. 87.
Плиса В.Й. Стратегія управління фінансовою стійкістю підприємства // Фінанси України. - 1999. - №11. - с. 72.
Фінансова діяльність підприємства: Підручник / Бандурка О.М., Коробов М.Я., Орлов П.І., Петрова К.Я. - К.: Либідь, 1998. - 312 с.
Коробов М.Я. Финансово-экономический анализ деятельности предприятия: Учебное пособие. - К.: Знання, 2004. - 378 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебное пособие. - Минск: Экоперспектива, 1998. - 498 с.
Ярошенко Ю. Кокурентні позиціі та фінансова стійкість виробничо-економічних систем // Банківська справа. - 2004. - №2. - с 53.
ПРИЛОЖЕНИЕ А
Финансовая отчетность ОАО «Дружковский метизный завод»
Баланс предприятия
| Актив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| I. Необоротні активи | |||
| Нематеріальні активи | |||
| Залишкова вартість | 010 | ||
| Знос | 011 | ||
| Первісна вартість | 012 | ||
| Незавершене будівництво | 020 | 1045,2 | 1931,5 |
| Основні засоби: | |||
| Залишкова вартість | 030 | 57630,3 | 56758,4 |
| Первісна вартість | 031 | 156445,5 | 156309,5 |
| Знос | 032 | 98815,2 | 99551,1 |
| Довгострокові фінансові інвестиції | |||
| Які обліковуються за методом участі в капіталі інших підприємств | 040 | 12563,4 | 12635,2 |
| Інші фінансові інвестиції | 045 | ||
| Довгострокова дебіторська заборгованність | 050 | ||
| Відстрочені податкові активи | 060 | ||
| Інші необоротні активи | 070 | 1595,3 | 919,2 |
| Усього по розділу І | 080 | 72834,2 | 72244,3 |
| ІІ. Оборотні активи | |||
| Запаси: | |||
| Виробничі запаси | 100 | 11603 | 11209,5 |
| Тварини на вирощуванні та відгодівлі | 110 | ||
| Незавершене виробництво | 120 | 3281,2 | 3392,7 |
| Готова продукція | 130 | 12716,4 | 17184,7 |
| Товари | 140 | 233 | 304,1 |
| Векселі одержані | 150 | 597,6 | |
| Дебіторська заборгованність за товари, роботи, послуги: | |||
| Чиста реалізаційна вартість | 160 | 6987,2 | 8419 |
| Первісна вартість | 161 | 6987,2 | 8419 |
| Резерв сумнівних боргів | 162 | ||
| Дебіторська заборгованність за розрахунками: | |||
| з бюджетом | 170 | 25,2 | 65,3 |
| за виданами авансами | 180 | ||
| з нарахованих доходів | 190 | ||
| із внутрішніх розрахунків | 200 | 195,6 | 355,3 |
| Інша поточна дебіторська заборгованність | 210 | 2228,5 | 1838 |
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти та іх еквіваленти: | |||
| в національній валюті | 230 | 1,7 | 26,7 |
| в іноземній валюті | 240 | 171,3 | 103,8 |
| Інші оборотні активи | 250 | 38,4 | 295,1 |
| Усього за розділом ІІ | 260 | 38079,1 | 43194,2 |
| ІІІ. Витрати майбутніх періодів | 270 | 124,5 | 125,9 |
| Баланс | 280 | 111037,8 | 115564,4 |
| Пасив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Власний капітал | |||
| Статутний капітал | 300 | 322,7 | 322,7 |
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | ||
| Інший додатковий капітал | 330 | 84200,7 | 85724,2 |
| Резервний капітал | 340 | 492,2 | 230,7 |
| Нерозподілений прибуток (непокритий збиток) | 350 | ||
| Неоплачений капітал | 360 | ||
| Вилучений капітал | 370 | ||
| Усього за розділом І | 380 | 85015,6 | 86277,6 |
| ІІ. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | ||
| Інше забезпечення | 410 | ||
| Цільове фінансування | 420 | ||
| Усього за розділом ІІ | 430 | ||
| III. Довгострокові зобов'язання | |||
| Довгострокові кредити банків | 440 | 3584 | 3584 |
| Інші довгострокові фінансові зобов'язання | 450 | ||
| Відстрочені податкові зобов'язання | 460 | ||
| Інші довгострокові зобов'язання | 470 | ||
| Усього за розділом ІІІ | 480 | 3584 | 3584 |
| IV. Поточні зобов'язання | |||
| Короткострокові кредити банків | 500 | 675,2 | 486,9 |
| Поточна заборгованність за довгостроковими зобов'язаннями | 510 | ||
| Векселі видані | 520 | 298,8 | 185,2 |
| Кредиторська заборгованність за товари, роботи, послуги | 530 | 7466,5 | 10056,4 |
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | 542,3 | 157,6 |
| з бюджетом | 550 | 8228,6 | 9394,6 |
| з позабюджетних платежів | 560 | 958,5 | 1160,1 |
| зі страхування | 570 | 941,3 | 822,4 |
| з оплати праці | 580 | 2281,4 | 2401,6 |
| з учасниками | 590 | 450 | 450 |
| із внутрішніх розрахунків | 600 | 576,1 | 569,6 |
| Інші поточні зобов'язання | 610 | 19,5 | 18,4 |
| Усього за розділом IV | 620 | 22438,2 | 25702,8 |
| V. Доходи майбутніх періодів | 630 | ||
| Баланс | 640 | 111037,8 | 115564,4 |
Отчет о финансовых результатах
ФІНАНСОВІ РЕЗУЛЬТАТИ
| Найменування показника |
Код рядка |
За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Виручка від реалізаціі продукціі (товарів, робіт, послуг) | 010 | 105827,3 | 92390,3 |
| Податок на додану вартість | 015 | 14988 | 13017 |
| Акцизний збір | 020 | ||
| 025 | |||
| Інші вирахування з доходу | 030 | ||
| Чистий дохід (виручка) від реалізаціі продукціі (товарів, робіт, послуг) | 035 | 90839,3 | 79373,3 |
| Собівартість реалізованої продукціі (товарів, робіт, послуг) | 040 | 80089,3 | 71098,3 |
|
Валовий: Прибуток |
050 | 10750 | 8275 |
| Збиток | 055 | ||
| Інші операційні доходи | 060 | 17532 | 12145 |
| Адміністративні витрати | 070 | 5409 | 5587 |
| Витрати на збут | 080 | 1869 | 1759 |
| Інші операційні витрати | 090 | 20335 | 12720 |
|
Фінансові результати від операційної діяльності : прибуток |
100 | 669 | 354 |
| збиток | 105 | ||
| Дохід від участі в капіталі | 110 | ||
| Iінші фінансові доходи | 120 | 3626 | 3148 |
| Iінші доходи | 130 | ||
| Фінансові витрати | 140 | 544 | 423 |
| Витрати від участі в капіталі | 150 | ||
| Інші витрати | 160 | 2169 | 1845 |
|
Фінансові результати від звичайної діяльності до оподаткування : прибуток |
170 | 1582 | 1234 |
| збиток | 175 | ||
| Податок на прибуток від звичайної діяльності | 180 | 949 | 782 |
|
Фінансові результати від звичайної діяльності: прибуток |
190 | 633 | 452 |
| збиток | 195 | ||
|
Надзвичайні: доходи |
200 | ||
| витрати | 205 | ||
| Податки з надзвичайного прибутку | 210 | ||
|
Чистий: прибуток |
220 | 633 | 452 |
| збиток | 225 |