Особливості оподаткування в Україні: становлення та розвиток
Всього із зазначених питань перевірено 127 підприємств та 14 підприємців, установлено 126 порушень податкового законодавства. За матеріалами перевірок додатково нараховано 664,4 тис.грн. платежів. Передано до органів прокуратури інформацію на 54 СГ - юридичних осіб.
За результатами контрольно - перевірочної роботи (враховуючи рейдову роботу) виявлено понад 500 працівників, які не оформлені відповідно до чинного трудового законодавства. До державної реєстрації залучено 230 осіб. За наслідками проведеної роботи додаткові надходження склали 101 тис.грн.
Станом на 01.02.09 зареєстровано 3321 платник податків ПДВ – фізичних осіб, з яких сплачують податок 2778 фізичних осіб, або 83,6 відс. За січень 2009 року до державного бюджету надійшло 3,7 млн.грн. податку на додану вартість, що на 0,2 млн.грн., або 6,8 відс. більше відповідного періоду минулого року.2007
Акцизний збір
З метою виконання показників із надходження акцизного збору до бюджету у повному обсязі здійснено наступне:
забезпечено своєчасне реагування на прогалини та неузгодженість окремих норм законодавчих актів;
вжито комплекс заходів, спрямованих на збільшення рівня сплати акцизного збору;
проведено ряд послідовних заходів щодо усунення схем мінімізації сплати акцизного збору шляхом запровадження акцизних марок на алкогольні напої із позначенням суми акцизного збору;
продовжено поетапне підвищення ставок акцизного збору на тютюнові вироби тощо.
У результаті проведеної роботи за січень-грудень 2008 року до державного бюджету забезпечено надходження акцизного збору з вироблених в Україні товарів у сумі 8,1 млрд. грн., що на 1,6 млрд. грн. (або на 25,6 %) більше, ніж за 2007 рік [17]. (рис.2.1)
Надходження акцизного збору у розрізі основних видів підакцизних товарів порівняно з попереднім роком зросли з:
лікеро-горілчаної продукції – на 617,2 млн. грн., або на 21,2 %;
тютюнових виробів – на 1007,3 млн. грн., або на 42,9 %;
спиртів – на 11,7 млн. грн., або на 10,8 %;
виноробної продукції – на 12,8 млн. грн., або на 5,3 %;
пива – на 7,5 млн. грн., або на 0,9 %.
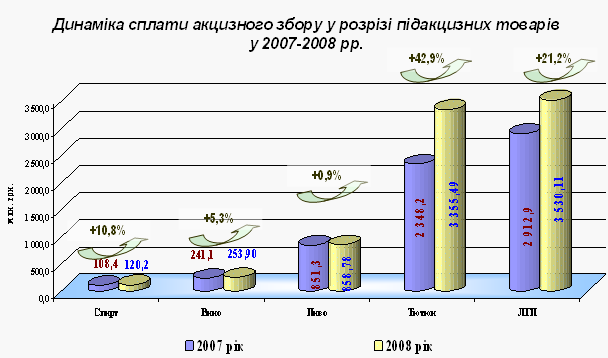
Рис.2.1 Динаміка сплати акцизного збору у розрізі підакцизних товарів у 2007-2008 рр.
Також забезпечено дієвий контроль за своєчасністю перерахування суб’єктами господарювання платежів до бюджету за отримані (подовжені) ліцензії на право здійснення оптової торгівлі спиртом, оптової та роздрібної торгівлі алкогольними напоями і тютюновими виробами.
Так, протягом 2008 року до державного бюджету від ліцензування роздрібної торгівлі алкогольними напоями та тютюновими виробами надійшло 581,3 млн. грн., від ліцензування оптової торгівлі алкогольними напоями та тютюновими виробами – 206,3 млн. гривень [22].
Податковий борг
Протягом 2008 року впроваджено організаційні заходи для підвищення ефективності роботи регіональних органів ДПС із забезпечення надходження податків і зборів (обов’язкових платежів) за рахунок скорочення податкового боргу; удосконалення роботи з виявлення, оцінки, збереження і реалізації безхазяйного майна та майна, що перебуває в податковій заставі.
За рахунок вжитих органами ДПС заходів щодо скорочення податкового боргу у 2008 році (станом на 01.01.09) до Зведеного бюджету України надійшло 12, 0 млрд. грн., що на 3,2 млрд. грн. (або на 36,4 %) більше, ніж за 2007 рік [22]. (рис.2.2)
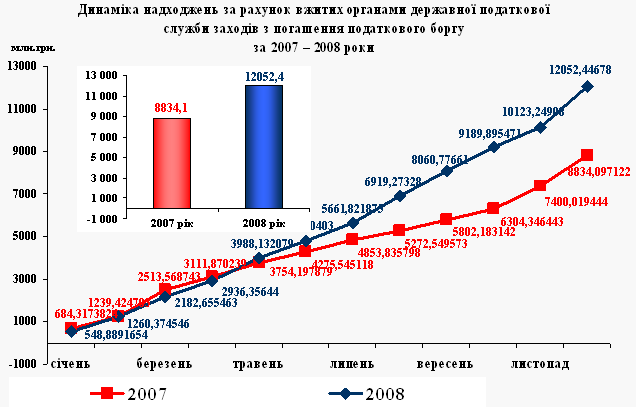
Рис.2.2 Динаміканадходжень за рахунок вжитмх органами ДПС заходів с погашення податкового боргу
До Державного бюджету України за рахунок скорочення податкового боргу надійшло 11,5 млрд. грн., у т.ч. від реалізації заставного майна боржників – 0,4 млрд. грн., вилучено готівки на суму 0,07 млрд. гривень.
За результатами проведеної роботи щодо прискорення розрахунків з бюджетом підприємствами – позичальниками іноземних кредитів, залучених державою або під державні гарантії, та бюджетних позичок протягом 2008 року до державного бюджету надійшло коштів від підприємств – позичальників іноземних кредитів в сумі 462,7 млн. грн. Та в рахунок погашення бюджетних позичок – 2,8 млн. гривень.
2.2 Проблеми розвитку оподаткування в Україні (апріорне ранжування)
Податкова система в кожній країні є однією з стрижневих основ економічної системи. Вона, з одного боку, забезпечує фінансову базу держави, а з іншого виступає головним знаряддям реалізації її економічної доктрини. Податки – це об’єктивне суспільне явище, а тому при створенні податкової системи слід виходити з реалій суспільноекономічного стану країни.
На сьогодні є підстави стверджувати, що податкова система виявилася неадекватную в умовах перехідної економіки, створила значні податкові навантаження на суб’єктів господарювання призвела до невиправленого вилучення обігових коштів підприємств, виникнення додаткової потреби в кредитних ресурсах.
Актуальність завдання полягає в тому, що сучасний стан економіки потребує постійного аналізу та розробки податкової системи в Україні. Отже, метою завдання є набуття навичок щодо виявлення й аналізу, за допомогою апріорного ранжирування, факторів, що впливають на розвиток оподаткування в Україні.
Досліджуване явище –вплив на розвиток оподаткування в Україні.
На підставі логіко-економічного аналізу відберемо фактори (Хj), що впливають на розвиток оподаткування в Україні(залежний показник (Y)).
За умов ринкової економіки важлива роль належить розвитку оподаткування. Його підтримка, у тім числі через систему оподаткування, є одним із способів подолання економічної кризи в економіці.
За останні роки на найвищому державному й загальносуспільному рівнях усвідомлено визначальну роль розвитку оподаткування. За умов затяжної соціально-економічної кризи цей економічний сектор може створювати нові робочі місця без будь-якого фінансування з боку держави, розширювати самозайнятість населення, залучати до легальної економічної сфери ті коштів, що зараз перебувають поза банківською сферою. Окрім того, малий бізнес має вирішальне значення й для формування конкурентного середовища та створення середнього класу.
Удосконалення системи оподаткування має відбуватися шляхом поступового зниження податкового тягаря в процесі довгострокової поетапної податкової реформи. Її вирішення суттєво вплине на поповнення державного бюджету, подальший розвиток підприємництва, інвестування галузей національної економіки та соціальний захист населення.
Отже, на розвиток оподаткування в Україні впливають наступні фактори:
1. Кількість суб’єктів оподатковування (Х1);
2. Раціональне розподілення податкових надходжень (Х2);
3. Сума витрат держави (Х3);
4. Зовнішні борги держави (Х4);
5. Внутрішні борги держави (Х5);
6. Рівень податкової ставки (Х6);
7. Спрощєння процедури сплати податків (Х7);
8. Розвиток тіньової економіки (Х8);
9. Можливість ухилення від сплати податків (Х9);
10. Доходи платника податків (Х10);
11. Стабільність податкового законодавства (Х11);
12. Розмір валового національного доходу на душу населення (Х12);
13. Кількість пільговиків (Х13);
14. Фінансовий результат діяльності підприємства (Х14);
Перелічені фактори були обрані з огляду на те, що на сучасному етапі розвитку оподаткування в Україні однією з найвагоміших перепон на шляху розвитку оподаткування наукове обґрунтування державної політики доходів, законодавче закріплення якої має бути відображене в податковому кодексі. Система оподаткування повинна мати інвестиційну та соціальну спрямованість.
Для виявлення ступеня впливу Хj на Y проведено опитування респондентів у кількості 12 чоловік.
Респондентами даного опитування були спеціалісти у сфері оподаткування, фінансів та економіки в цілому. Опитування було проведене серед викладачів кафедри оподаткування, фінансів, економічної теорії.
Кожному респонденту була запропонована анкета (Додаток Й), в якій перераховувались фактори, що можуть впливати на розвиток оподаткування в Україні. Причому, пріоритетному фактору відається оцінка "1", менш пріоритетному – "14", так щоб оцінки не повторювались. За даними анкетного опитування складемо зведену анкету, так звану матрицю рангів (Додаток К).
Після заповнення зведеної анкети проведемо перевірку виконаних розрахунків. Для цього перевіримо контрольну суму по всіх графах:
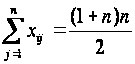 ,
(2.1)
де xij – ранг j-го фактора i-го респондента;
n – кількість факторів.
Далі обчислимо суми всіх стовпців. Вони повинні бути однаковими між собою та дорівнювати контрольній сумі.
Оцінимо, з точки зору опитуваних респондентів, ступінь впливу відібраних факторів на розвиток оподаткування в Україні. Для цього в зведеній анкеті підрахуємо суму кожної строки. При цьому сума всіх строк повинна дорівнювати сумі всіх стовпців, тобто:
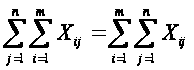 .
(2.2)
Фактор, який з точки зору опитуваних респондентів найбільше впливає на досліджуваний показник, має найменшу суму рангів, а фактор, що найменше впливає – найбільшу суму рангів.
Побудуємо гістограму розподілу сум рангів впливу відібраних факторів на розвиток оподаткування в Україні., основуючись на отриманих сумах рангів по строках. При цьому на осі абсцис відкладаються відповідні фактори, а на осі ординат – їх відповідні суми.
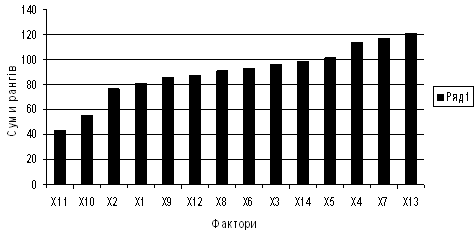
Рис.2. Гістограма розподілу сум рангів впливу відібраних факторів розвитку оподаткування в Україні.
Основуючись на аналізі побудованої гістограми розподілу сум стандартизованих рангів, згрупуємо відібрані фактори по ступеню їх впливу на розвиток оподаткування в Україні (найбільш впливовішими є той фактор, сума стандартизованих рангів яких є найменшою).
Так, до групи факторів, що найбільше впливають на розвиток оподаткування в Україні: стабільність податкового законодавства, доходи платника податків, раціональне розподілення податкових надходжень, кількість суб'єктів оподатковування.
Друга група факторів включає: можливість ухилення від сплати податків, розмір валового національного доходу на душу населення, розвиток тіньової економіки, внутрішні борги держави, сума витрат держави, фінансовий результат діяльності підприємства .
Третя група факторів включає: рівень податкової ставки, зовнішні борги держави, спрощєння процедури сплати податків, кількість пільговиків.
Оцінимо ступінь узгодженості думок всіх опитаних респондентів. Необхідність проведення даного оцінювання пояснюється тим, що вищеназвані результати дослідження мають сенс, якщо середній ступінь узгодженості думок опитаних респондентів є невипадковим.
Для цього необхідно знайти значення коефіцієнта конкордації, який розраховується за формулою (3). При цьому, якщо коефіцієнт конкордації дорівнює одиниці, то думка експертів повністю співпадає, а якщо коефіцієнт конкордації дорівнює нулю, то збігу думок експертів немає.
 ,
(2.3)
де W – коефіцієнт конкордації;
m – кількість експертів, що приймали участь в дослідженні;
n – кількість факторів, що впливають на досліджуваний показник.
Для розрахунку коефіцієнту конкордації необхідно знайти величину S, яка розраховується за формулою 4.
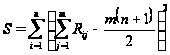 , (2.4)
Результати обчислень занесемо в табл. 1.
Отримаємо
значення S = 1368900.
Тоді коефіцієнт
конкордації
дорівнює:
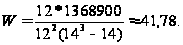
Оцінимо
значущість
коефіцієнту
конкордації
за критерієм
Пірсона ( ),
який підпорядковується
розподілу з
числом ступенів
свободи n – 1 за
наступною
формулою:
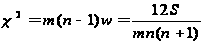 . (5)
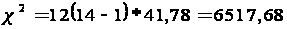

Число ступенів свободи k=n – 1 = 14 – 1 = 13.
Оскільки
розраховане
значення
= 6517,68 більше табличного
табл
= 5,89 для 5%-го рівня
значимості
для числа ступенів
свободи 13, то
при заданому
рівні значимості
можемо стверджувати,
що виявлена
невипадкова
узгодженість
думок експертів.
В результаті виконання завдання були відібрані фактори, що впливають на розвиток оподаткування в Україні.
Відібрані фактори були згруповані по ступеню їх впливу на досліджуваний показник.
Так, до групи факторів, що найбільше впливають на розвиток оподаткування в Україні належать: стабільність податкового законодавства, доходи платника податків, раціональне розподілення податкових надходжень, кількість суб'єктів оподатковування.
Друга група факторів включає: можливість ухилення від сплати податків, розмір валового національного доходу на душу населення, розвиток тіньової економіки, внутрішні борги держави, сума витрат держави, фінансовий результат діяльності підприємства .
Третя група факторів включає: рівень податкової ставки, зовнішні борги держави, спрощєння процедури сплати податків, кількість пільговиків.
На останньому етапі виконання завдання, використовуючи метод апріорного ранжирування, був оцінений ступінь впливу згрупованих факторів на ефективність розвитку податків на сучасному етапі.
Таким
чином, з вірогідністю
помилки 5% нульову
гіпотезу про
випадковість
у збігу думок
опитуваних
експертів
необхідно
вважати істинною,
оскільки коефіцієнт
конкордації
W =41,78 і розраховане
значення
=6517,68 більше табличного
табл
= 5,89 для 5%-го рівня
значимості
для числа ступенів
свободи 13.
Результати дослідження тенденцій розвитку оподаткування в Україні показує що в першу чергу потрібно удосконалити податкове законодавство, а також потрібно звернути увагу на платника податків та на раціональне розподілення податкових надходжень.
Основними проблемами в сфері податкової політики залишаються: 1. Нестабільність та недосконалість податкового законодавства, відсутність Податкового кодексу;
2. Високий податковий тиск;
3. Безсистемне та невиправдане надання податкових пільг та звільнень від оподаткування, що звужує базу оподаткування та призводить до нерівномірності податкового навантаження та викривлень структури економіки;
4. Зростання податкового боргу;
5. Невідповідність окремих норм діючого податкового законодавства вимогам законодавства ЄС;
6. Неузгодженість бухгалтерського і податкового обліку;
7. Недосконала податкова амортизаційна політика;
8. Несвоєчасне відшкодування ПДВ з бюджету поряд з наявністю численних випадків безпідставного декларування платниками до відшкодування від'ємного значення податку.
РОЗДІЛ 3. НЕДОЛІКИ ТА ШЛЯХИ ВДОСКОНАЛЕННЯ ПОДАТКОВОЇ СИСТЕМИ УКРАЇНИ
3.1 Запровадження досвіду зарубіжних країн податкової системи
Податкові системи окремих країн Європи формувалися в абсолютно різних умовах. Лише в середині XX століття в розвитку систем оподаткування з'явилися спільні риси, пов'язані із післявоєнними економічними реформами. Високий рівень державних видатків на той час супроводжувався високими податками. Крім того, справедливо існує думка, що в деяких країнах дуже складні і багаторівневі системи оподаткування. Значення одних і тих самих податків в різних країнах неоднакове. Так у Франції частка непрямих податків в доходах бюджету дорівнює 62,7%, в Голандії - 41,3%.
Для того, щоб побачити різноманітність і розрив між ставками прибуткового податку з громадян в різних країнах, порівняємо системи оподаткування. Справа в тому, що в багатьох країнах застосовується система прогресивних ставок прибуткового податку з абсолютно несхожими характеристиками прогресії, з різними базовими максимальними ставками податку. Традиційно вважається, що прибутковий податок формує не дуже великий вплив, у порівнянні, наприклад, з податком на прибуток, на розміщення виробництва, заощадження тих чи інших інвестицій. Однак, коли в Європі формується зараз єдиний ринок робочої сили і зняті майже всі перешкоди для переливу капіталу, зростає важливість відмінності в податкових системах, а особливо в максимальних ставках прибуткового податку з громадян [9].
Особливо важливий вплив цей податок може здійснювати на розміщення штаб-квартир корпорацій, а також науково-дослідних центрів, виробництв, використовуючи висококваліфіковану робочу силу.
Надто цікавим з позиції єдиного європейського ринку є оподаткування доходу, отриманого за кордоном. Існують два основних принципи оподаткування стосовно доходу, отриманого за кордоном: територіальний принцип (використовується у Франції), коли оподаткування доходу здійснюється за різними ставками в залежності від джерела доходів (у чистому вигляді цей принцип являє собою оподаткування доходу, отриманого тільки із джерел, які знаходяться в середині країни, в той час, як доходи, які отримані за кордоном, звільняються від оподаткування); резидентний принцип заключається в тому, що ставка податку не залежить від джерела отриманого доходу. Цей принцип застосовується майже всіма країнами і безперечно виникає ситуація, коли один і той же доход оподатковується спочатку в країні виникнення, а потім в країні отримувача доходу. Для того, щоб недопустити подвійного оподаткування в більшості країн - членів ЄС податки, сплачені за кордоном, зараховуються при розрахунках в середині країни [7].
Особливий вид податків, що застосовується в деяких країнах членах ЄС - податок на приріст капіталу. В більшості країн цей податок стягується не в момент цього приросту, а в момент його реалізації (наприклад, після продажу акцій). В Бельгії і Франції цей податок стягується по ставці, нижче ставки податку на прибуток. В Німеччині, Голландії, Італії податок з громадян на приріст капіталу при довгострокових вкладеннях взагалі не стягується. Специфічною формою приросту капіталу є отримання прибутку (збитку) при зміні валютного курсу. Такі доходи оподатковуються за ставкою податку на прибуток, але в деяких країнах такий податок не використовується. Так, в Великобританії зміна доходу в результаті зміни валютного курсу не вважається фінансовим результатом.
Окремо слід зупинитися на такому важливому елементі фіскальної І політики європейських держав, як податок на додану вартість. З середини 70-х х років він став невід'ємною часткою оподаткування країн - членів Європейського Союзу. В теперішній час цей податок можна назвати одним з прикладів гармонізації податкової політики цих країн. Влітку 1991 року практично всі країни - члени ЄС (за винятком Великобританії) погодились з необхідністю встановити мінімальну нормативну ставку ПДВ в розмірі 15%. Раніше рекомендована ставка ПДВ визначалася в інтервалі 9-19% (низька -4-9%). Однак, не дивлячись на досягнення принципової згоди щодо розміру ставок податку на додану вартість, говорити про гармонізацію ще рано. Так, якщо в Іспанії нормальна ставка ПДВ - 15%, в Німеччині - 14% (низька 6,5%), то у Франції діє ставка 18,6% (крім того, існують ще ставки 5,5; 27,8 та 33,33%), в Данії навіть 25% [11].
Отже ретельніше розглянути ПДВ в окремих країнах Європи.
В Голландії існують дві ставки ПДВ: загальна - 17,5% та 6% - для продовольчих товарів і медикаментів. Щодо товарів, які визначені для експорту то вони звільняються від ПДВ. В Голандії цей податок повинен сплачуватись на кожній стадії виробництва і розподілу товарів та послуг. Завдяки зменшенню на попередніх стадіях, ПДВ не має накопичувального ефекту. Кожний, хто підлягає оподаткуванню, відповідає за сплату ПДВ з обороту, за мінусом ПДВ, який він сплатив по видатках та інвестиціях. При від'ємному сальдо податок повертається. Декілька типів операцій виключаються із оподаткування ПДВ: перекази і орендна плата на нерухомість; послуги надані закладами освіти; соціально-культурні послуги; більшість послуг, які надають банки; страхові послуги; некомерційна діяльність організацій суспільного теле-радіомовлення; послуги пошти, телефона, телеграфа [9].
В Італії з січня 1973 року введений податок на додану вартість, який замінив раніше існуючий податок з обороту, і є зараз основним серед непрямих податків. З точки зору оподаткованої бази додана вартість складається з різниці між виручкою, отриманою від продажу товарів та послуг за визначений період, та сумою сплаченою постачальникам сировини і включеної в собівартість вироблених товарів та послуг. ПДВ є пропорційним податком, хоча і з диференційованими відсотковими ставками. Існують чотири ставки ПДВ: мінімальна - 4% (для товарів першої необхідності), а також ставки 9 і 13%, і найбільш поширена - 19%. Вивезення товарів на експорт, міжнародні послуги і пов'язані з ними операції не оподатковуються ПДВ в силу того, що вони не вважаються здійсненими на території країни. Тому міжнародні операції по обміну продукцією оподатковуються в країні призначення. Але на всі операції повинні бути виписані рахунки фактури і вони повинні бути зареєстровані у встановленому порядку. Обов'язки платника полягають в тому, що він повинен стати на облік в бюро обліку ПДВ відповідно до місця проживання (місцезнаходження суб'єкта господарювання). На протязі ЗО днів з моменту початку підприємницької діяльності суб'єкт повинен заявити про це - він повинен заповнити відповідний документ в бюро обліку ПДВ де йому буде наданий реєстраційний номер фірми. Щодо юридичних осіб, то цей реєстраційний номер представляє собою також і податковий код. Про будь-які зміни стосовно елементів, вказаних в декларації про початок підприємницької діяльності, повідомляється в бюро обліку ПДВ не пізніше ЗО днів з моменту їх виникнення. Та ж процедура здійснюється при припиненні діяльності підприємством. В податкових органах є підрозділи, які займаються й питаннями повернення зайво сплачених сум ПДВ.
В Польщі податок з обороту замінявся на ПДВ повільно. ПДВ спочатку вводився обмежено, а потім повністю у зв'язку з введенням в дію закону у 1993 році. Базова ставка податку з обороту була 20% на суму обсягу обороту по цінах підприємств плюс податкове зобов'язання, а по імпорту на суму митної вартості товару плюс мито. На більшість матеріальних і нематеріальних послуг і деякі види продукції (товари із продовольчої сировини, деякі дитячі товари, будматеріали) податок становив 5%. Оборот незначної кількості товарів оподатковувався за іншими ставками. ПДВ в Польщі - це загальний податок на вартість, додану обробкою, по ньому мало пільг та звільнень. Податок сплачують юридичні особи, організації без прав юридичної особи та фізичні особи по своїй підприємницькій діяльності. Окремі види продукції та послуг (тваринництво, сільгосппродукція низького ступеню обробки, деякі об'єкти будівництва) звільнені від податку. Його базова ставка - 22%, пільгова (деякі дитячі товари, будматеріали, товари та послуги для сільського господарства) - 7%. Нульова ставка діє на експортний продаж, товари низького ступеню обробки, некомерційні послуги: охорона здоров'я, продаж товарів дрібним бізнесом з оборотом до 600 млн. злотих на рік. Звільнені від податку заходи щодо охорони праці, електро і теплова енергія, вугілля [24].
Окремо необхідно зупинитись на податку на прибуток корпорацій. В останній час загальноєвропейським стандартом оподаткування прибутку корпорацій є так звана залікова система. Вважається, що вона здатна збільшити інвестиції та підвищити їх якість, так як при цій системі оподаткування, корпораціям більш корисно сплачувати, а акціонерам отримувати дивіденти в порівнянні з "закритим" отримуванням доходу у вигляді зростання вартості акцій в результаті інвестування отриманого прибутку. Тоді отриманий у вигляді дивідентів доход акціонери зможуть використовувати на придбання акцій більш ефективних компаній, що призведе до переливу капітала в найбільш ефективні сектори економіки.
У Великобританії існує авансовий податок на доходи корпорацій. Він був введений для створення безперешкодних платежів до бюджету. Розмір даного податку визначається рівнем виплат по дивідентах. Але авансовий податок не є при цьому ще одним податком на дивіденти, його сплата здійснюється як аванс платежу, який враховується при фактичній сплаті податку. У випадку, коли розмір авансового податку перевищує розмір податку на прибуток, передплати поданому податку можуть враховуватись для погашення заборгованості за попередніми чи майбутніми платежами податку на прибуток.
У Франції податок на прибуток корпорацій складає 42%. При розрахунку прибутку, що підлягає оподаткуванню, дивіденти, які сплачують акціонерам, з прибутку не відшкодовуються, а виплачуються після оподаткування, В Німеччині з компаній стягується податок на дивіденти у розмірі 25% від суми. Він був введений з тим, щоб зробити менш можливим ухилення від оподаткування з боку акціонерів.
Оподаткування залишається однією з головних проблем так званої "гармонізації" єдиного європейського ринку. Офіційна політика ЄС в сфері оподаткування, ще починаючи з Римського договору, полягає в тому, щоб в деякому ступені уніфікувати податкові системи країн - членів ЄС як з точки зору методики й механізму стягнення податків, так і з точки зору розміру ставок оподаткування [9].
Ще в 1975 році країни ЄС домовились про перехід до залікової системи оподаткування прибутку корпорацій зі ставками від 45% до 55%. В теперішній час рекомендований рівень податкових ставок від 30 до 40%. Це означає, що цілому ряду країн (Німеччина, Франція та Греція) необхідно буде зменшити ставки оподаткування прибутку корпорацій. З іншого боку, країни, що знаходяться в нижньому інтервалі (Люксембург, Іспанія, Голандія) не зможуть вже далі знижувати ставку корпораційного податку.
Ті чи інші податки, безумовно, відіграють важливу роль в податкових системах країн - членів ЄС, але існує також поняття контролю за дотриманням податкового законодавства та стягнення податків. Цікаво прослідкувати цей процес на прикладі деяких країн Європи.
Податкова система вважається дієвою, якщо вона має добре налагоджену юридичну систему, надійні юридичні рамки, на яких можна будувати економічну політику. Податкова система в Швейцарії маосвої особливості, які відрізняють її від інших країн. Насамперед, це - самостійність кантонів (територіальних одиниць) у відношенні до податків. Інша особливість конкуренція серед кантонів, бо кожен з них самостійно визначає податкові ставки, діючі на його території. Якщо податкові ставки будуть збільшені, тоді відповідно кантон отримає більше грошових коштів, але з іншого боку, завдяки високим ставкам його населення може просто переїхати в більш "дешевий" кантон. Ось така конкуренція між податковими системами різних кантонів і є ефективним засобом зниження податкових ставок на території усієї Швейцарії [24].
Важливою особливістю податкової системи Швейцарії є узагальнене тлумачення податкових законів. Тут діють універсальні положення, які дають податковим працівникам можливість самостійно тлумачити податкові закони. Економічні думки по цьому питанню приймаються в першу чергу (попереду юридичних наприклад). Будь-які юридичні конструкції - це улюблений засіб в Швейцарії - стають другорядними, якщо з'являються економічні тлумачення.
Що стосується конфліктних ситуацій, то діють різні судові рівні. Перший - на рівні общин. Якщо питання не вдається вирішити на цьому рівні, рішення приймає кантональний суд. При відсутності згоди питання обговорюється в федерельному суді. На цьому рівні може бути розглянуте будь-яке питання [9].
Контролем за виконанням законів і дотриманням податкової дисципліни в Польщі займаються спеціальні органи податкових служб. У складі міністерства фінансів поряд з іншими функціональними відділами діють департаменти "Податків і зборів", "Головний інспекторат фінансового контролю", "Адміністративно-бюджетне бюро". Кожне з 49 воєводств має свою фінансову палату, а більшість і свої фінансові управління.
Фінансові управління ведуть реєстри платників податків, приймають податки та збори, контролюють правильність їх розрахунку і своєчасність сплати, накладають санкції за порушення податкового законодавства. Фінансові палати ведуть контроль за діяльністю фінансових управлінь, перевіряють річні фінансові звіти найбільш великих платників податків.
Працівники податкових служб можуть мати широке допущення до фінансової інформації платників податків. Відмова від надання такої інформації чи її перекручення карається великими штрафами (до 1,5 млн. злотих). До податкових інспекторів пред'являються дуже високі вимоги щодо професіоналізму: обов'язкова вища економічна, юридична чи інша освіта за профілем контрольної роботи, стаж роботи в податковому органі не менше 5 років, або практика в казначейському контролі не менше 3 років, здача кваліфікаційного іспиту перед комісією,