Фінансове планування в сучасних умовах економіки України
• цехові витрати на 6,1 млн. грн. (у 3,9 рази);
• позавиробничі витрати на 0,1 млн. грн. (у 2,3 рази).
Перевитрати по фактичній собівартості до рівня по плановим нормам склалась за рахунок невиробничих витрат. Так при запуску у дію оздоблювальної фабрики та шліхтувальних цехів фабрики після довгого простою йде споживання пару та енергії на прогрівання устаткування. Також здійснюються витрати електроенергії на чергове освітлення та сигналізацію у період простоїв.
При частковому запуску технологічного обладнання виникають втрати енергії двигунів, витраченої на вентиляцію та кондиціювання повітря, виникають допоміжні витрати на ремонт та утримання обладнання, які пов'язані з довгочасними простоями обладнання та неритмічною його роботою. Амортизаційні відрахування по будівлям та обладнанню нараховуються незалежно від ступеню його використання. Необхідний поточний ремонт будівель та споруд, утримання пожежної та воєнізованої охорони, — усе це постійні витрати, які не залежать від обсягу виробленої продукції та режиму роботи підприємства.
Значну питому вагу у фактичній собівартості формує сировина, утримання обладнання та цехові витрати.
Питома вага сировини у витратному механізмі збільшилась на 14,9 %. Одночасно виникло зменшення по наступним статтям:
• утримання обладнання - на 9,3 %;
• цехові витрати - на 5,3 %;
• загальнофабричні витрати - на 3,5 %;
• заробітна платня - на 3,1 %.
У зв'язку з вищеперерахованим витрати на 1 гривню товарної продукції зменшились. Однак, необхідно відмітити, що у цей період збільшились витрати по статті "Паливо та енергія на технологічні цілі" на 1,6 % або в 1,4 рази.
Таким чином, подорожчання собівартості виникло за рахунок умовно-постійних витрат, які входять у комплексні статті (цехові витрати, загально-фабричні витрати, витрати на утримання та експлуатацію машин та обладнання).
Дані про чисельність персоналу та продуктивність праці наведені у таблиці 2.4.
Як видно з таблиці, середньооблікова чисельність персоналу за період з 1.04.98 року по 1.01.2000 рік зменшилась на 710 чоловік або на 10,3 %. Чисельність промислово-виробничого персоналу за 1999 рік зменшилась на 192 чоловік або на 3,4 %. Продуктивність праці на одного працюючого ПВП зменшилась на 3231,7 грн. або на 45,3 %.
За 3 місяці 1998 року відпрацьовано 2021916 людино-годин, в т. ч. ПВП - 1697873 людино-годин. Непродуктивні втрати робочого часу склали 993813 людино-годин. Відпустки з ініціативи адміністрації склали 932443 людино-годин. Прогулів нараховується 4490 людино-годин.
Таблиця 2.4.
ПЕРСОНАЛ ПІДПРИЄМСТВА
| Показники |
На 1.04.98 |
На 1.01.99 |
На 1.01.00 |
| Середньооблікова персоналу, чол, у т. ч. чисельність | 6879 | 6169 | |
| промислово-виробничого персоналу (ПВП). чол. | 5807 | 5694 | 5502 |
| продуктивність праці на одного працюючого пвп, грн. | 7134,0 | 3902,3 |
За 1999 рік нараховано заробітної платні на суму 8444 тис. грн., належить до виплати 7394 тис. грн. Фактично виплачено заробітної платні на суму 5992 тис. грн. за 1999 рік та 1189 тис. грн. за рахунок погашення заборгованості за попередні роки.
Продано продукції, надано послуг та платежів по взаємозаліку за рахунок заробітної платні на суму 6313 тис. грн. або 87,9 % від виплачених сум.
На кінець 1999 року заборгованість по заробітній платні склала 1445 тис. гри., тобто зросла до якої є на 1.01.1999 року на 223 тис. грн.
Середньомісячна заробітна плата одного працівника за 1999 рік склала 113,21 гривень.
Через зниження обсягів виробництва у зв'язку з нестабільністю поставок сировини, зупинками через відсутність енергоносіїв з'явилась тенденція до уповільнення обіговості обігових коштів на комбінаті та збільшення позикових коштів, за рахунок яких підприємство формує у значній мірі свої обігові кошти (таблиця 2.5.).
Таблиця 2.5.
ОБІГОВІ КОШТИ ВАТ "ХБК"
| Найменування показника | 1992 | 1993 | 1994 | 1995 | 1996 | 1997 |
| Обіг коштів (в днях) | 54,32 | 48,90 | 90,78 | 158,1 | 375,8 | 474,0 |
| Коефіцієнт співвідношен- | ||||||
| ня власних та позикових | 1,47 | 0,92 | 1,77 | 1,04 | 8,40 | |
| коштів |
Розрахунок нормативу власних обігових коштів за 1999 рік наведений у таблиці 2.6.
Таблиця 2.6.
РОЗРАХУНОК НОРМАТИВУ ВЛАСНИХ ОБІГОВИХ КОШТІВ
| Найменування показника | План | Факт |
| Собівартість товарної продукції | 116955 | 35826 |
| Відпрацьовано робочих днів | 250 | 126 |
| Одноденний норматив | 467,8 | 284 |
| Норма в днях | 99,4 | 99,4 |
| Норматив власних обігових коштів | 46501 | 28230 |
Власні обігові кошти у підприємства відсутні за нормативом 28,2 млн. грн. на 1.01.2000 року.
Коефіцієнт співвідношення позикових та власних коштів за період з 1992 по 1997 роки перевищує оптимальні значення менше 0,5. Це свідчить про те, що підприємство в основному використовує позикові кошти.
Погіршує фінансовий стан підприємства ще й наявність довгострокової дебіторської та кредиторської заборгованості, структура яких наведена в таблиці 2.7.
Таблиця 2.7.
ЗАБОРГОВАНІСТЬ ВАТ "ХБК"
|
Показники, тис. грн.. |
1997 р. |
1998 р. |
1999 р. |
Відхилення 1999 р. до 1998 |
| Реалізація готової продукції | 27889 | 29354 | + 1465 | |
| Кредиторська заборгованість, | 29036 | 39679 | 49882 | + 10203 |
| у т. ч.: бюджетна | 3388 | 9022 | 13358 | + 4336 |
| соцстрах, пенсійний фонд | 4475 | 9234 | 11589 | + 2355 |
| по заробітній платні | 2202 | 1238 | 1449 | + 211 |
| інші кредитори | 9799 | 11308 | 16745 | + 5437 |
| кредити банку | 9172 | 8877 | 6741 | - 2136 |
| Дебіторська заборгованість: | 4954 | 6786 | 9932 | + 3146 |
| - грошові кошти | 185 | 193 | 192 | - 1 |
| Всього дебіторської | ||||
| заборгованості | 5139 | 6979 | 10124 | + 3145 |
Заборгованість по іншим кредиторам склалася в основному за рахунок:
• заборгованість за комплектуючі матеріали - 4099 тис. грн.;
• заборгованість по ЖКГ "ХБК" - 5388 тис. грн.;
• заборгованість за енергоносії - 1295 тис. грн.;
• заборгованість з покупцями та замовникам -3166 тис.грн.;
• заборгованість за послуги охорони - 425 тис. грн.;
• Заборгованість бюджету склалася за рахунок:
• заборгованості по ПДВ - 4292 тис. грн.;
• фонду Чорнобиля - 863 тис. грн.;
• податок з прибутку -1686 тис.грн.;
• економічні санкції - 2946 тис. грн.;
• амортизаційні відрахування - 279 тис. грн.:
• податок на землю - 142 тис. грн. Збільшення кредиторської заборгованості до бюджету в сумі 43236 тис. грн. виникло за рахунок нарахувань пені за несвоєчасну сплату платежів до бюджету в сумі 2946 тис. грн., а також заборгованості бюджету за виконання гарантійних зобов'язань по іноземному кредиту PL - 480 в сумі 1345,8 тис. грн. (яка погашена 31.12.1999 року, але проведена по бухгалтерському обліку в січні 2000 року).
За 1999 рік було погашено платежів до бюджету на суму 4054 тис. грн. при наявності поточних платежів у сумі 5975 тис. грн., тобто 67,9 % поточних платежів комбінатом були погашені. Однак через нарахування пені та штрафних санкцій загальна сума заборгованості не знижується.
Дебіторська заборгованість склалася за рахунок:
• розрахунків з покупцями та замовниками, - 5533 тис. грн.,
• у т. ч. по відділу збуту - 4588 тис. грн.;
• розрахунків з дебіторами та кредиторами - 1994 тис. грн.;
• податкових розрахунків -1267 тис.грн.;
• розрахунків по векселях - 200 тис. грн.;
• розрахунків з підзвітними особами - 119 тис. грн. Коефіцієнт платоспроможності підприємства, розрахований як відношення запасів грошових коштів та інших активів до короткострокових пасивів у 1999 році склав 0,83 або на 0,24 нижче звіту 1998 року в зв'язку зі значним збільшенням короткострокових пасивів. Критичне значення цього показника дорівнює 1.
Коефіцієнт автономії складає 0,57 або нижче рівня 1998 року на 0,13 при критичному значенні 0,5. Цей показник зменшився за рахунок збільшення збитків.
Коефіцієнт абсолютної ліквідності, визначений як відношення грошових коштів до короткострокових зобов'язань, на початок року склав 0,176, а на кінець року - 0,203, тобто зменшився на 0,027 при критичному значенні 0,2.
Обіговість обігових коштів за 1999 рік зменшилася на 45 днів з 556 до 511 днів, що є позитивною тенденцією.
Коефіцієнт фінансової стабільності склав 2,17, або нижче рівня 1998 року на 1,5 пункту при нормативному значенні більше 1. Він зменшився за рахунок збільшення збитків підприємства та кредиторської заборгованості.
Наведені показники фінансової незалежності та стабільності вище критичних, тобто підприємство відносно ще незалежне від зовнішніх фінансових джерел. Однак підприємство практично неплатоспроможне, про що свідчить коефіцієнт платоспроможності рівний 0,83.
Комбінат не має у своєму розпорядженні власні обігові кошти. їх величина складає мінус 40350 тис. грн., при нормативі 28230 тис. грн., а з врахуванням довгострокових кредитів — мінус 8389 тис. грн., при нормативі 28230 тис. грн.
Динаміка фінансових показників з 1997 року по 1999 рік наведена в таблиці 2.8.
Таблиця 2.8.
ДИНАМІКА ФІНАНСОВИХ ПОКАЗНИКІВ
|
Показники |
1997р. |
1998р. |
1999р. |
| Виручка від реалізації продукції (без ПДВ та ін.) | 20418 | 27889 | 29354 |
| Витрати на виробництво реалізованої продукції | 32942 | 37183 | 42684 |
| Прибуток (збиток) від реалізації | -12748 | - 9498 | -13592 |
| Рентабельність в % ( + ,- ) | - 38,7 | - 25,5 | - 31,8 |
|
Балансовий прибуток (збиток), у т. ч. від зміни курсу іноземної валюти |
-11348 + 37 |
-19336 - 9043 | -25309 -11318 |
| Використання прибутку (збитку) | - 5268 | - 6293 | -6935 |
| Непокриті збитки | -16616 | -25629 | -32244 |
|
Обігові кошти, у т. ч. в товарних запасах |
28402 23263 |
42404 35425 |
41493 31369 |
| Власні обігові кошти з урахуванням довгострокових кредитів | - 634 | 2725 | - 8389 |
| Власні обігові кошти без урахування довгострокових кредитів | - 1827 | -18817 | -40350 |
Продовження табл. 2.8.
|
Показники |
1997р. |
1998р. |
1999р. |
| Дебіторська заборгованість, у т. ч. грошові кошти | 5139 185 | 6979 193 | 10124 192 |
| Кредити банку | 9172 | 8877 | 6741 |
| Кредиторська заборгованість | 19864 | 30802 | 43141 |
| Всього | 29036 | 39679 | 49882 |
| Товарна продукція | 16134 | 27223 | 21409 |
| Собівартість | 1799 | 37446 | 35826 |
| Питома вага оплати праці у витратах на виробництво ( % ) | 17,77 | 16,9 | 18,62 |
| Витрати на 1 грн. реалізованої продукції, коп | 161,34 | 133,32 | 145,41 |
| Витрати на 1 грн. виробленої продукції, коп. | 197,09 | 137,55 | 167,34 |
У даній таблиці наведені звітні показники 1997 року з внутрішнім оборотом, а показники 1998 та 1999 років без внутрішнього обороту.
Для аналізу фінансового стану підприємства та необхідних висновків щодо, зокрема, його фінансового положення застосовується наступна група коефіцієнтів, які порівнюються з нормативними та у динаміці.
Оцінка ліквідності підприємства.
Платоспроможністю (ліквідністю підприємства) є його спроможність здійснювати платежі наявними коштами або такими, які безперервно поповняються за рахунок його діяльності. Платоспроможність (ліквідність) характеризує життєздатність, стійкість підприємства.
Показники ліквідності розраховуються як відношення суми ліквідних активів до суми короткострокових зобов'язань.
Для обчислення показників ліквідності необхідно всі активи балансу розділити на групи за ступенями їх ліквідності.
Перша група ліквідних коштів — грошові кошти в касі, на розрахунковому рахунку, валютному та інших рахунках, а також короткострокові фінансові вкладення.
Друга група ліквідних коштів — заборгованість, яка легко перетворюється в грошові кошти (дебіторська заборгованість).
Третя група ліквідних коштів — товарно-матеріальні запаси, готова продукція, незавершене виробництво.
Для оцінки ліквідності використовуються такі показники:
1. Коефіцієнт покриття розраховується як відношення величини поточних активів до поточних зобов'язань визначається за формулою 2.1:
Кn=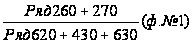 (2.1)
Кnпоч.=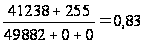
Кnкін=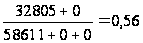
Міжнародний досвід свідчить, що оптимальне значення даного коефіцієнта має дорівнювати 2-2,5. На нашому підприємстві цей показник нижче оптимального.
2. Коефіцієнт загальної ліквідності розраховується як відношення величини грошових коштів, короткострокових фінансових вкладень до величини короткострокових зобов'язань визначається за формулою 2.2:
Кзл=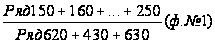 (2.2)
Кзл=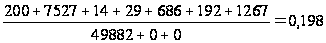
Кзл=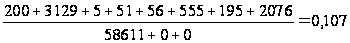
Вважається, що даний коефіцієнт має бути >1. В нашому випадку він в 10 разів менший.
3. Коефіцієнт абсолютної ліквідності розраховується як відношення величини грошових коштів до величини поточних зобов'язань визначається за формулою 2.3:
Кал=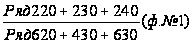 (2.3)
Калпоч.=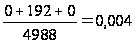
Калкін=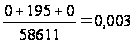
Цей коефіцієнт показує, яку частку короткострокових зобов'язань підприємство повинно негайно виплатити. Теоретично цей коефіцієнт має бути рівним 0,25-0,3.
4. Величина власних оборотних коштів визначається : власний капітал - оборотні активи визначається за формулою 2.4:
Ввок = Ряд 380 – (0,80 – 0,50) (2.4)
Ввок поч.= 110089 – (150439 – 0) = - 40350
Ввок кін = 83455 – (142406 – 0) = -58951
5. Доля оборотних засобів в активах знаходиться як відношення поточних затрат до суми господарських засобів визначається за формулою 2.5:
Коза =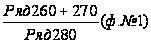 (2.5)
Коза поч.=
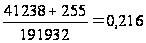
Коза кін
=
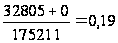
6. Доля виробничих запасів в поточних активах знаходиться як відношення величини запасів та затрат до величини поточних активів визначається за формулою 2.6:
Квз=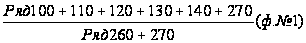
Квзпоч=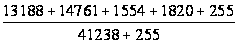 =0,720
Квзкін=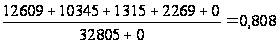
Оцінка фінансової стійкості (тривалості)
1. Коефіцієнт фінансової залежності розраховується як відношення величини загальної суми господарських засобів (ф.№1) до величини власного капіталу визначається за формулою 2.7:
Кфз=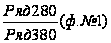 (2.7)
Кфзпоч.=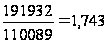
Кфзкін=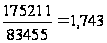
1. Коефіцієнт фінансової автономії розраховується як обернений до коефіцієнта фінансової залежності і визначається за формулою 2.8:
Кфа=
(2.8)
Кфапоч.=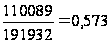
Кфакін=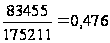
Чим більше значення коефіцієнта, тим кращим є фінансовий стан підприємства. Якщо даний коефіцієнт має значення > 0.5, то фінансування за рахунок одержаних коштів здійснюється в межах норми. Для нашого підприємства на початок року цей коефіцієнт знаходився в межах норми, а на кінець став нижче норми. 3. Оцінка ліквідності.
Управління ліквідністю дозволяє уникнути тривалої, а нерідко і тимчасової неплатоспроможності і полягає в гнучкому та оперативному планування та координації виплат по боргових зобов'язаннях з грошовими надходженнями на рахунок підприємства.
Таблиця 2.9
Аналіз ліквідності підприємства ВАТ "ХБК"
Рік |
На початок року |
На кінець року |
||||
|
зобов'яза ння всього (коротко строкові) |
грошові кошти підпри- ємства |
коефі- цієнт абсолют- ної лік- відності (гр2:гр1) |
зобов'язан ня всього (коротко- строкові) |
грошові кошти підприє мства |
коефі- цієнт абсолют- ної лік- відності (гр5:гр4) |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1999 | — | 875 | — | 6495 | 903 | 0,139 |
| 2000 | 6495 | 903 | 0,139 | 6741 | 924 | 0,137 |
|
2001 (прог ноз) |
6541 | 924 | 0,137 | 6593 | 715 | 0,108 |
4. Коефіцієнт оборотності.
Для забезпечення нормальних умов своєї діяльності підприємство змушене тримати певні запаси, що, звичайно, виключає частину капіталу з обігу і зменшує прибутковість.
Для визначення тенденцій оборотності оборотних засобів розраховується коефіцієнт оборотності як відношення виручки від реалізації продукції до суми оборотних засобів підприємства у відповідності з формулою 2.9:
Кл=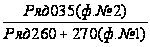 (2.7)
Клпоч.=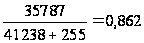
Клкін=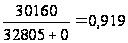
РОЗДІЛ З СТРАТЕГІЧНЕ ТА ОПЕРАТИВНЕ ПЛАНУВАННЯ НА
ПІДПРИЄМСТВІ ВАТ "ХБК"
З.1. Бізнес-план
Планування означає вибір цілей діяльності підприємства або його підрозділів.
Планування як функція менеджменту логічно виступає у здійсненні всіх інших його функцій [17, 33]. Планування як процес включає в себе наступні стани:
• постановка задач та цілей;
• визначення ресурсів для прийняття рішень;
• вироблення альтернатив (варіантів) рішень;
• вибір оптимальної альтернативи;
• введення плану в дію;
• виконання плану.
Прикладом програмного планування є складання "бізнес-плану" підприємства (або плану виходу на ринок з певним продуктом). Цей план складається вищими менеджерами (керівниками вищої ланки) підприємства із залученням функціональних спеціалістів та консультантів зі сторони. Такий план являється основою для визначення курсу стратегії поведінки підприємства в майбутньому і одночасно служить документом, що підтверджує серйозність намірів керівництва підприємства до його партнерів — банків і інвесторів, які мають наміри виступати в ролі його кредиторів.
В таблиці 3.1. представлена структура бізнес-плану і перелік задач аналізу і оцінки бізнесу. Бізнес-план містить в собі наступні розділи, розшифровка яких подана після таблиці.
Таблиця 3.1.
ТИПОВИЙ ПЕРЕЛІК РОЗДІЛІВ БІЗНЕС-ПЛАНУ, ЗАДАЧ ЕКОНОМІЧНОГО АНАЛІЗУ Й ОЦІНКИ БІЗНЕСУ
|
Назва розділу |
Зміст розділу |
Задачі аналізу та їх оцінки |
|
Титульний лист |
Назва й адреса фірми Імена й адреси засновників Суть проекту, що пропонується Вартість проекту Посилання на секретність |
|
|
Резюме (ввідна частина) |
Основні положення проекту, що пропонується Мета виробництва, яке пропонується Новизна продукції, що виробляється Повідомлення про об'єм продажу, витрат, виручки, прибутку, строк повернення кредитів |
Аналіз і оцінка об'єму продаж Аналіз витрат Оцінка ризику Оцінка прибутку |
|
Товар (послуги) |
Опис продукту (послуги) Споживчі властивості товару (послуги) Відмінні особливості від товарів-конкурентів ступінь захищеності патентами прогноз ціни і затрат на виробництво, організацію сервісу |
Оцінка споживчих властивостей товару, Аналіз товарів-конкурентів Аналіз цін і затрат на виробництво продукції |
|
Ринок збуту |
Положення справ в галузі Потенціальні споживачі Ринкова кон'юнктура |
Оцінка справ у галузі Аналіз темпів приросту виробництва у галузі Аналіз потенціальних споживачів Аналіз ринкової кон'юнктури |
|
Конкурен- ція |
Потенціальні конкуренти: оцінка об'єму їх продажу, доходів, перспектив впровадження моделей, їх основні характеристики, рівень та якість дизайну продукції, політика цін |
Порівняльний аналіз окремих груп показників діяльності конкурентів Аналіз мети, стратегії конкурентів Аналіз сильних та слабких сторін діяльності конкурентів |
|
План маркетингу |
Ціни Канали збуту Реклама Прогноз нової продукції Ціноутворення Цінові показники |
Аналіз стану ринку Аналіз зміни цін Аналіз зовнішніх і внутрішніх факторів Аналіз ефективності реклами Аналіз сильних і слабких сторін фірми Аналіз виробничих потужностей фірми |
|
План вироб- ництва |
Виробничий процес (його опис) Перелік базових операцій по обробці. Постачання сировини, матеріалів, комплектуючих виробів з повним переліком умов (по ціні, кількості, якості) Обладнання, будинки, споруди, трудові ресурси Витрати на виробництво продукції |
|
|
Організа- ційний план |
Комплектування кваліфікованого штату працівників і спеціалістів Організаційно-господарська структура підприємства. Оплата праці керівників |
Аналіз наявних працівників і їх кваліфікації Вироблення вимог до потрібних спеціалістів Аналіз організаційної структури підприємства Аналіз поточної оплати праці керівників Аналіз можливих стимулів |
|
Юридич- ний план |
Форма власності підприємства Правовий статус підприємства |
Аналіз та обґрунтування форми власності підприємства Аналіз правового статусу |
|
Оцінка ризику і страхуван- ня |
Слабкі сторони підприємства Ймовірність появи нових технологій Альтернативні стратегії Заходи профілактики ризиків Програма самострахування і зовнішнього страхування від ризиків |
Аналіз ризику по джерелам та причинам Аналіз ризику статистичним, експертним та комбінованим методами Аналіз вибору інвестиційних рішень |
|
Фінанси- вий план |
Прогноз об'ємів реалізації Баланс грошових витрат та надходжень Таблиця доходів і витрат Сукупний баланс активів і пасивів підприємства Графік досягнення безвтратності |
Фінансовий аналіз діяльності підприємства Аналіз балансу грошових витрат і надходжень Аналіз безвтратності Аналіз доходів та витрат Виявлення внутрішньо- господарських резервів для укріплення фінансового положення |
|
Стратегія фінансу- вання |
Визначення величини і джерела отримання коштів Обґрунтування повного повернення коштів та отримання прибутків |
Аналіз коштів по джерелам Аналіз платоспроможності підприємства Аналіз строків окупності інвестицій |
У першому розділі — "Титульний лист" — вказується назва та реквізити фірми чи підприємства, імена та адреси засновників, назва та суть інвестиційного проекту (бізнес-плану), його вартість і, при необхідності, посилання на секретність чи конфіденційність даного матеріалу.
У другому — "Резюме" — у лаконічній редакції висловлюються ідеї майбутньої діяльності підприємства по виходу зі своєю продукцією на ринок, а також заплановані в результаті цього фінансові результати і строки, в