Фінансове планування в сучасних умовах економіки України
Четвертий розділ — "Ринок збуту" — представляє собою висловлювання висновків маркетингових досліджень певних сегментів ринку (покупців) з виділенням потенціальної і неосвоєної його місткості.
В п'ятому розділі — "Конкуренція" — дається характеристика потенціальних конкурентів, з якими належить зіткнутися підприємству по об'єму продажу, отриманому прибутку, випущеному товару по техніко-економічним показникам, якості і дизайну, думки покупців і ціною.
Дається аналіз використаної ними політики цін. Особи, які складають даний розділ повинні бути особливо об'єктивному в оцінці конкурентів, бо її недооцінення може нанести в майбутньому значну втрату підприємству. Кредитори, переконавшись в неправильності оцінок, що видаються підприємством собі і своїм конкурентам можуть підняти плату за процент кредиту або відмовити в його видачі.
В шостому розділі — "План маркетингу" — висловлюється план маркетингу: опис сегментів ринку, принципів ціноутворення, організації реклами, стимулювання продаж, оптової і роздрібної торгівлі та після продажного сервісного обслуговування. Приводяться кошторис затрат на маркетинг і опис маркетингових стратегічних планів [34].
У сьомому розділі — "План виробництва" — характеризується виробничі потужності підприємства по випуску запланованого товару (по об'єму, технології, якості, строкам, витратам, закупівлі сировини і комплектуючих, господарчим відносинам з постачальниками) [8]. Характеристика дається по існуючому стану і на ближчі 4-5 років вперед.
Восьмий розділ — "Організаційний план" — включає питання комплектування штату працівників і спеціалістів, що можуть по своїй кваліфікації та знанням випускати даний продукт. Крім цього, тут приводяться обґрунтування запропонованої організаційно-господарської структури підприємства. Сюди ж входять оплата праці керівників і заходи по його матеріальному стимулюванню.
У дев'ятому розділі — "Юридичний план" — дається правове обґрунтування запропонованих форм власності і організаційного статусу підприємства. В умовах ринкової економіки підприємство завжди пов'язане з певним ризиком.
Тому в десятому розділі — "Оцінка ризику і страхування" розглядаються різні варіанти невдач, які можуть виникнути в ході реалізації плану. Наслідки цих невдач прораховуються різними методами, починаючи від експертного і закінчуючи економіко-математичним моделюванням із застосуванням теорії ймовірностей. Але головним в даному випадку являється не метод розрахунку, а облік всіх видів невдач та їх наслідків. Чим повніший облік ризику, тим цінніший план [22]. В другій частині даного розділу по кожному виду ризику приводиться відповідна система страхування для відшкодування витрат, що виникають при цьому виді ризику [24].
Одинадцятий розділ — "Фінансовий план" — узагальнює інформацію попередніх розділів, але вже у вартісному вираженні, у вигляді прогнозу об'єму реалізації, балансів грошових витрат і надходжень, активів і пасивів підприємства, таблиці доходів і витрат [10]. Прогноз об'ємів реалізації товару дається на найближчі три роки, причому на перший рік — помісячно, а на другий — поквартально, а на третій — в цілому за рік. Звичайно достовірність результатів першого року досить висока, об'єми другого і третього років носять прогнозний (імовірнісний) характер. При складанні балансу витрат і надходжень особливу увагу звертають на передпусковий період, на який приходиться найбільша частина інвестиційного капіталу, коли реалізація товару ще не почалася, отже, не має повернення взятих позичок. Це важливо з точки зору ліквідності (забезпечення дієздатності підприємства) без взяття додаткових позичок, так як в передпусковий період відбувається заморожування вкладеного капіталу. В таблиці доходів і витрат приводяться дані про:
• доходи від продажу товарів,
• витрати виробництва,
• суму прибутків від продажу,
• загальновиробничі витрати,
• чистий прибуток.
Ці дані вказуються також у перспективі на три найближчих роки. У зведеному балансі пасивів і активів приводяться дані про структуру активів і відповідних джерел фінансування.
Розділ ІІ доповнюється графіком досягнення беззбитковості (рис. 3.1). За допомогою даного графіка можна визначити так звану точку беззбитковості виробництва, тобто той об'єм виробництва, при якому крива зміни виручки від продажу (при визначеному рівні ціни) пересікається з кривою зміни собівартості продукції. В цій точці підприємство досягає нульової рентабельності виробництва і при збільшенні об'єму продажу може отримати чистий прибуток [34]. Звичайно в плані дається декілька варіантів цього графіка з різними рівнями цін (відносно інформації розділу "Оцінка ризику збуту").
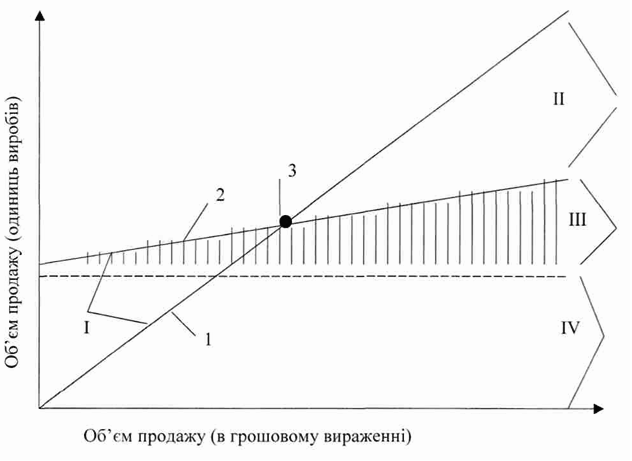
Рис. 3.1. Графік досягнення беззбитковості виробництва І - зона збитковості, II - зона прибутковості, III - зона змінних витрат виробництва, IV - зона постійних витрат виробництва.
1— виручка від продажу, 2— собівартість продукції, 3 — точка беззбитковості або критичного об'єму виробництва Закінчує бізнес-план розділ "Стратегія фінансування", в якому висвітлюються питання об'ємів і джерел фінансування підприємства (кредити, акції, облігації, субсидії, амортизація) по видам власності і строкам повернення отриманих кредитів.
Нижче приведено документи, необхідні для отримання та оформлення кредиту, а також розрахунки схем їх погашення.
КРЕДИТНА ЗАЯВКА
Дата:_________________1997 р.
| Позичальник | ВАТ"ХБК" |
| Дата реєстрації підприємства | 16.04.1996 р. |
| Правова форма власності | Колективна |
| Засновники | Держава |
| Банк позичальника | Обласна дирекція Укрсоцбанку (м. |
| Херсон) | |
| Статутний фонд | 35996.8 тис. грн. |
| Власні ресурси | 225996.0 тис. грн. |
| Кошти, що залучаються | $10 млн. США |
| Залишки коштів на рахунку | — |
| Співвідношення власних коштів | |
| та коштів, що залучаються, % | 8.27 |
| Керівник | Андрушкевич Вадим Миколайович |
| Реквізити: | 325008, м. Херсон, пл. 50-річчя СРСР |
| Вид діяльності | Виробнича |
| Країна-кредитор | США |
| Об'єкт кредитування | Бавовна-волокно |
| Сума кредиту | $10 млн. США |
| Строк | 10 років |
| Джерело покриття | Прибуток від реалізації готової |
| продукції | |
| Гарантія угоди | Міжурядова угода, гарантія Уряду |
| України |
ТЕХНІКО-ЕКОНОМІЧНЕ ОБҐРУНТУВАННЯ НЕОБХІДНОСТІ ОТРИМАННЯ ВАЛЮТНОГО КРЕДИТУ ВАТ "ХБК"
Товарна продукція в цінах внутрішнього ринку (тис. грн.) — 153169
Продукція, реалізована на внутрішньому ринку (тис. грн.) — 138369
Продукція, реалізована на зовнішньому ринку, в т.ч.:
бавовняні тканини — 10 млн. метрів по 1.48 грн/м
Вартість всієї продукції, що реалізується на експорт (тис. грн.) —
14 800
Сукупний випуск продукції (тис. грн.) — 149163
Рентабельність (%) — зростання від 3% у 1998 р. до 5% у 2007 р.
Прибуток (тис. грн.) — зростання від 4006 у 1998 р. до 8623 у 2007 р.
Загальна сума кредиту, необхідна для закупівлі продукції:
в інвалюті — $10 000 тис. США, в грн. — 18 700 тис.
РОЗРАХУНОК ОКУПНОСТІ
(в іноземній валюті) витрат, спрямованих на закупівлю волокна бавовни по програмі США PL-480 на ВАТ «ХБК»
| Назва продукції | Тканини бавовняні |
| Затверджений обсяг кредиту на розширення виробництва | $ 10 000 тис. США |
| Дата отримання кредиту | 1997 рік |
| Сума потрібного кредиту | $ 10 000 тис. США |
| Строк погашення кредиту | з2000 р. по 2007 p. |
| Запланований додатковий річний випуск продукції | 93 000 тис. м., |
| 153 169 тис. грн. | |
| Сума валових надходжень від реалізації додаткової | $ 7900 тис. США |
| продукції на експорт за рік | |
| Річна сума валових надходжень, які йдуть на | $ 12 500 тис. США |
| погашення кредиту | |
| Строк окупності валютної частини кредитних | 4 роки |
| витрат | |
| Загальна сума валових надходжень, яка буде | $ 14 150 тис. США |
| направлятися на погашення валютного кредиту | по графіку |
| погашення кредиту |
ОСНОВНІ ДАНІ ТА ПОКАЗНИКИ (ТЕО) (в іноземній валюті)
| Місцезнаходження підприємства | м. Херсон |
| Мета кредиту | поповнення обігових |
| коштів і зростання рівня | |
| використання потужностей | |
| Потужність по виробництву продукції: | |
| - у натуральному вираженні | 147305 пог. метрів |
| - % використання | 63 |
| Обсяг продукції | |
| - у натуральному вираженні | 93 000 пог. метрів |
| - вартість | 153169 тис. грн. |
| Загальна чисельність працюючих (чол.) | 8124 |
| Продуктивність праці на рік (грн.) | 18854 |
| Вартість кредиту (тис. гри.) | 18 700 |
| Заплановані строки повернення кредиту | |
| (років) | 10 |
| Строк окупності кредиту (років) | 4 |
| Ефективність проекту (основні | |
| показники): | |
| - приріст власних обігових коштів | до 19 097 тис. грн. |
| - приріст депозитного фонду | до 10 504 тис. грн. |
| Річна потреба в матеріальних ресурсах | |
| (бавовна) | 18 080 тонн |
В якості прикладу створення бізнес-плану, нижче приведено його фрагмент відносно ВАТ "ХБК" в частині "План виробництва", який, крім того, включає в себе й аналіз собівартості продукції
Протягом багатьох років фінансовий стан ВАТ "ХБК" був стійкий. Випущена комбінатом продукція користувалась великим споживчим попитом, стабільні поставки бавовняного волокна до 1995 року дозволяли виробляти за рік більше 200 тпм тканини. Так, динаміку виробництва тканин подано в табл. 3.2.
Таблиця 3.2.
ВИРОБНИЦТВО ТКАНИН НА ВАТ "ХБК"
| 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | |
| Виробництво тканин (тпм) | 209820 | 176037 | 76045 | 38821 | 16541 | 6841 |
| Реалізація (млн.крб.) | 17248 | 224190 | 1571380 | 4583330 | 25119 | |
|
Балансовий прибуток (збиток), млн. крб. |
4149 | 666644 | 329344 | 182176 | -16228 |
Поповнення обігових коштів згідно з проектом дозволить підприємству наростити обсяг виробництва готових бавовняних тканин до 93 тис. тпм на рік. При цьому коефіцієнт змінності обладнання буде доведений до 1.6, використання потужностей — до 63%.
Ціни на вироблену продукцію зберігаються на рівні діючих у 1997 році протягом 10 років. Це дасть змогу підприємству при закупівлі сировини на рівні $1818 США за одну тонну, нарахуванні амортизаційних відрахувань згідно з постановою КМУ №1075 від 6.09.1996 р. та поверненні кредиту Укрсоцбанку у 1999 p., отримувати прибуток від 4006 тис. грн. у 1998 р. до 6623 тис. грн. у 2007 р.
Поданий проект дозволить підприємству повернути кредитну заборгованість в обсязі 9752 тис. грн. у 1998 р. —
• кредитна заборгованість на 1.01.1997 р. — 23 485 тис. грн.
• в т. ч. кредити Укрсоцбанка — 9163 тис. грн.
• дебіторська заборгованість 4570 тис. грн..
При цьому рентабельність виробництва складатиме від 3% до 5%. На поповнення обігових коштів буде направлено 10% прибутку до нарахування податку на прибуток та 90 % прибутку, що залишається у розпорядженні підприємства після сплати податку на прибуток. Це дасть змогу підприємству поповнити власні обігові кошти до рівня 19097 тис. грн. у 2007 році.
При закупівлі сировини по цінах нижче $1818 США за 1 тонну або при використанні бавовни, вирощуваної в Україні, на підприємстві можливо зниження ціни на бавовняні тканини.
При нарахуванні амортизації на рівні нормативів, діючих у 4-ому кварталі 1996 року рентабельність підприємства буде на рівні 7%, приріст власних обігових коштів у 2007 році складе 39228 тис. грн.
Нижче подано розділ "Фінансовий план" бізнес-плану ВАТ "ХБК".
Через зниження обсягу виробництва у зв'язку з нестабільністю постачання сировини і зупинками через відсутність енергоносіїв з'явилась тенденція до сповільнення обороту обігових коштів. їх динаміку приведено в табл. 3.3.
Таблиця 3.3.
ДИНАМІКА ОБОРОТУ ОБІГОВИХ КОШТІВ
| Роки | 1992 | 1993 | 1994 | 1995 | 1996 |
| Оборот обігових коштів (в днях) | 54,32 | 48,9 | 90,78 | 158,1 | 375,8 |
ВАТ "ХБК", як підприємство, що перероблює сільськогосподарську сировину, постійно користувалось кредитними ресурсами на пільгових умовах. Тому частка кредитних ресурсів і позикових коштів завжди була великою. Коефіцієнт співвідношення позик і власних коштів, що показує частку позичок в загальній сумі власних коштів по роках складав:
Таблиця 3.4.
КОЕФІЦІЄНТ СПІВВІДНОШЕННЯ ПОЗИК І ВЛАСНИХ КОШТІВ
| Роки | 1990 | 1991 | 1992 | 1993 | 1994 | 1995 | 1996 |
| Коефіцієнт | 1,03 | 0,4 | 1,47 | 0,92 | 1,74 | 1,04 | 8,4 |
При оптимальному значенні даного коефіцієнта 0,5 фактичне значення вище, а по окремих роках значно вище 1, тобто підприємство постійно формує свої обігові кошти певною мірою за рахунок кредитних ресурсів і позикових коштів. Нестача власних обігових коштів є основним чинником спаду виробництва. Зниження темпу виробництва продукції пов'язане з нестачею коштів для придбання сировини і матеріалів.
Одержання кредитної підтримки згідно PL-480 дозволяє комбінату стабільно, починаючи з 1998 р. працювати з прибутком.
З метою поповнення обігових коштів весь балансовий прибуток, за виключенням платежів до бюджету, буде направлений на поповнення нормативу вільних обігових коштів.
При нарощування обсягу виробництва до рівня 93 млн. пм тканин і за рахунок зниження умовно-постійних затрат на одиницю продукції при умові збереження діючих цін комбінатом буде отримано прибуток в обсязі 4-6 млн. грн., а рентабельність виробництва буде складати 3-5%. З метою збільшення конкурентоспроможності виробленої продукції і беручи до уваги низьку платоспроможність населення комбінат передбачає можливість за 10 років використання кредиту, отриманим прибутком забезпечити окупність кредиту. Питання про повернення кредитних ресурсів повинно вирішуватися в межах 8 років з 2000 р. по 2007 p., оскільки цей період дозволяє наростити обігові кошти до 19097 тис. грн.
Наявність власних обігових коштів на 1.01.1997 р. складає 2801 тис. грн., або 1,2% в валюті балансу.
Графік повернення кредиту протягом 8 років дозволяє комбінату забезпечити протягом усього періоду стабільний оборот обігових коштів 66-87 днів, що відповідає реальному стану ринку збуту продукції.
Стійка і стабільна робота комбінату дозволить забезпечити надходження до бюджетних фондів та ПФУ до 51 млн. грн.
Відповідно до стандартної схеми використання кредитної лінії PL-480 проценти за користування кредитом становлять: до 2003 р. — 2,75%, а до 2007 р. — 3,75%. Повернення боргу починається з 2003 р. по $500 тис. США щорічно. Загальна сума процентів за користування кредитом по стандартній схемі становить $5313 тис. США.
Пропозиція ВАТ «ХБК» полягає у скороченні терміну користування кредитом PL-480 до десяти років з виплатою таких процентів за користування кредитом: перші два роки — 2,75%, а з 2000 р. — щорічно по 8%. Нарахування процентів у відповідності з такою схемою становить $1250 тис. США щорічно. Для того, щоб не сталося значного збільшення виплати процентів і основного боргу з 2000 р. комбінат пропонує нарахування цих сум рівними частками у сумі $1700 тис. США щорічно.
Ця пропозиція дозволить обслуговуючому банку, починаючи з 2000 p., накопичувати вільні кошти кредитної лінії та формувати спеціальний фонд з метою подальшого пільгового кредитування підприємств легкої промисловості.
Відповідно запропонованої схеми комбінат за 10 років використання кредитної лінії PL-480 перерахує обслуговуючому банку $14150 тис. США.
Починаючи з 2008 p. з'явиться можливість спрямовувати вільні кошти до 2022 р. у сумі $10912 тис. США на кредитування легкої промисловості та споживачів з метою розширення ринку збуту продукції ВАТ "ХБК".
3.2. Оперативне планування та шляхи його вдосконалення
Зниження обсягів виробництва ВАТ "ХБК" пояснюється наступними причинами:
• відсутність обігових коштів у підприємства, що призвело до неможливості закупівлі бавовняного волокна за власні кошти;
• відсутність рішень на урядовому рівні щодо реструктуризації кредиторської заборгованості;
• неможливість поточного кредитування у діючих умовах через високі процентні ставки;
• єдиною можливістю у забезпеченні сировиною була поставка бавовняного волокна від комерційних структур на умовах давальної переробки.
У зв'язку з тим, що перелік критичного імпорту на 1999 рік був затверджений лише в кінці липня 1999 року, поставка бавовни почала здійснюватись з вересня 1999 року.
Поставка бавовни на умовах давальницьких умовах переробки дозволила комбінату, починаючи з вересня 1999 року, знизити темпи падіння виробництва та почався темп росту по відношенню з серпнем 1999 року. За 9 місяців 1999 р. темп у порівнянні з 1998 роком (складав 39,3 %) збільшився до 52,9 %.
Враховуючи, що в кінці грудня 1999 року надійшла бавовна на умовах давальної переробки та знаходилась на складах до проведення фумігації, на складах комбінату на початок 2000 року знаходиться 880 тон бавовни.
Витрати на обробку тисячі метрів готових тканин в 1999 році склали 3059,7 гривень, тобто до витрат 1998 року збільшились більше ніж вдвічі.
Для стабілізації фінансового стану комбінату, з метою збільшення обсягів виробництва, необхідно вирішити цілий комплекс питань.
Однією з найбільш важливих проблем, які вагомо вплинуть на стабілізацію фінансового стану, є реструктуризація або "заморожування" кредиторської заборгованості. Наявність кредиторської заборгованості, яка накопичувалась роками в основному за рахунок штрафних санкцій, не дозволяє в сучасних умовах проводити платежі по поточному року. В такій ситуації значно збільшилась доля бартерних операцій.
Наявність кредитів не дозволяє підприємству знайти інвесторів, які так необхідні вітчизняним товаровиробникам у теперішній час, а також не дозволяє ні при яких умовах поповнювати обігові кошти, спрямовувати їх на оновлення та відтворення існуючого устаткування.
Враховуючи, що завантаження ВАТ "ХБК" у 1999 році здійснювалась в основному на умовах давальної переробки, комбінатом на 2000 рік відкориговані диференційні умови переробки давальної сировини, враховуючи кількість бавовни, яку завозять на переробку, завантаження потужностей з метою збільшення надходжень бавовни від комерційних структур.
З метою підвищення конкурентноздатності готової продукції комбінатом розробляється програма заходів по зменшенню збитковості підприємства та собівартості продукції в таких напрямках:
• консервація виробничих потужностей, незадіяних у виконанні замовлень;
• реструктуризація підприємства з орієнтацією на максимізацію усіх видів виробничих затрат, запровадження в усіх підрозділах систему контролю витрат та результатів діяльності.
Комбінату необхідно продовжити в 2000 році роботу по виконанню Постанови Кабінету Міністрів України від 12.05.1999 року №806, доручення Президента України від 12.08.1999 року №1-14/896 та Прем'єр-міністра України від 11.10.1999 року №22548/75 відносно державної підтримки стратегічно важливих об'єктів Херсонської області, а саме поставки бавовни з республіки Таджикистан для ВАТ "ХБК" в рахунок погашення заборгованості таджикській стороні перед ВАТ "Миколаївський глиноземний комбінат".
Також комбінату необхідно у 2000 році вирішити питання про передачу житлового фонду по спрощеній схемі у комунальну власність міста Херсона з метою скорочення витрат на утримання непромислової сфери.
Провівши аналіз фінансового стану підприємства на основі його балансового звіту за попередні періоди та проаналізувавши коефіцієнт ліквідності (табл. 2.9) можна запропонувати наступні значення цього коефіцієнту: на кінець 2001 р. Кал= 0,108, що в три рази менше, ніж це потрібно за нормативами.
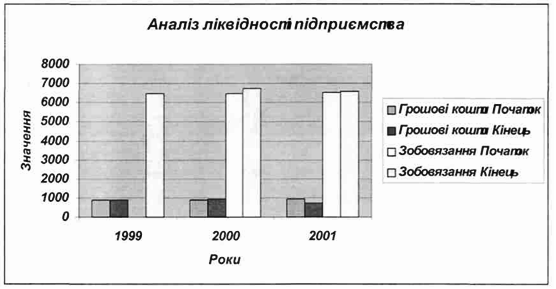
Рис. 3.2. Аналіз ліквідності підприємства.
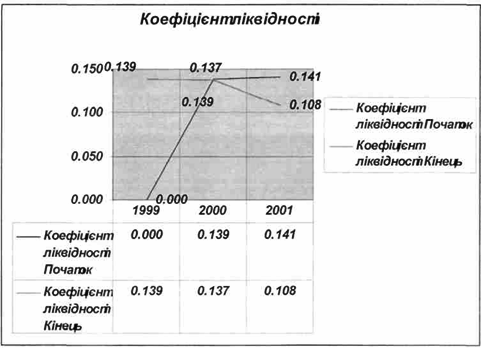
Рис. 3.3. Коефіцієнт ліквідності
РОЗДІЛ 4 ОХОРОНА ПРАЦІ НА ТЕКСТИЛЬНОМУ
ПІДПРИЄМСТВІ
Охорона праці — система законодавчих актів, соціально-економічних, організаційних, технічних, гігієнічних та лікувально-профілактичних заходів та засобів, що забезпечують безпеку, охорону здоров'я та працездатності людини в процесі роботи. Курс "Охорона праці" складається з чотирьох розділів:
• основи трудового законодавства;
• техніка безпеки;
• виробнича санітарія;
• пожежна безпека.
Трудове законодавство — система правових норм, яка регулює трудові відносини всіх робітників та службовців.
Техніка безпеки — система організаційних і технічних заходів та засобів, які попереджують дію на працюючих шкідливих виробничих факторів (факторів, які призводять до аварій, травм, пожеж та вибухів).
Виробнича санітарія — система організаційних заходів та технічних засобів, що попереджують чи зменшують вплив на працюючих шкідливих виробничих факторів (тобто факторів, які призводять до професійних захворювань та отруєнь).
Пожежна безпека — стан підприємства, при якому виключається можливість пожежі1, а у випадку її виникнення попереджуються впливи небезпечних факторів пожежі на людей та забезпечується захист матеріальних цінностей.
Пожежа — неконтрольований процес горіння поза спеціального місця, який наносить матеріальні збитки.
Мета курсу "Охорона праці" — підготовка інженерів, які повинні знати наукові та інженерні основи охорони праці, вміти застосовувати їх на практиці при вирішення питань забезпечення безпечних та нешкідливих умов праці при одночасному підвищенні продуктивності праці, попередження виробничого травматизму, професійних захворював, аварій, пожеж та вибухів.
Задачею курсу є вивчення основних небезпечних та шкідливих виробничих факторів, особливостей їх дій на людину, принципів нормування та забезпечення безпеки та нешкідливості праці, а також сучасних методів вимірювання вказаних факторів та захисту від їх дії.
Охорона праці є соціальною дисципліною, так як умови праці в багатьох випадках визначають економічні показники виробництва, престижність спеціальності, психологічний клімат в колективі, плинність кадрів та трудову дисципліну виробництва.
Для розв'язання питань по охороні праці необхідно використовувати комплексний метод, який одночасно враховує і технічні заходи, і людський фактор. При подальшому розвитку науково-технічного процесу питання дисципліни, порядку та організованості набувають першочергової ваги. Поряд з цим, залишається великою роль відповідальності та високої професійної кваліфікації всього працюючого колективу, і перед усім, його командної ланки — інженерно-технічних працівників та керівництва.
На текстильних підприємствах виробничі процеси супроводжуються шумом та вібрацією, великим виділенням волокнистого та мінерального пилу, надлишкового тепла, вологості та газів, а також інших шкідливих виробничих виділень, а сировина, що оброблюється на цих підприємствах, має велику вогненебезпечність. В силу цього й висуваються підвищені вимоги щодо регламентування температурного
режиму, вологості, гранично допустимих норм вмісту в повітрі пилу, випарів та газів, а також до протипожежного режиму. Тому виконання законодавства по охороні праці в текстильній промисловості має особливе значення.
Для розв'язання проблем безпеки необхідно дослідити причини виробничого травматизму та професійних захворювань.
Травми можуть бути виробничими та побутовими. Якщо травма отримана працюючим на виробництві, то вона називається виробничою. Явище, яке характеризується сукупністю виробничих травм називається виробничим травматизмом. Виробничі травми бувають:
• механічні — забиття, порізи, пошкодження тощо;
• теплові — опіки, обмороження, обварення;
• хімічні — хімічні опіки;
• електричні — електричні удари та опіки;
• комбіновані — сполучення травм двох чи більше видів.
Можливі випадки шкідливої дії на людину рентгенівських, електромагнітних, іонізуючих та інших випромінювань.
Всі небезпечні та шкідливі виробничі фактори за природою своєї дії поділяються на відповідні групи:
• фізичні;
• хімічні;
• біологічні;
• психофізіологічні.
До фізичних факторів відносять:
• машини та механізми, які переміщуються;
• підвищений вміст пилу та газів у повітрі робочої зони;
Травма — пошкодження тканин та органів тіла, що виникли внаслідок зовнішньої дії.
• підвищений чи понижений барометричний тиск;
• вологість та подвижність повітря;
• підвищену напругу в електричній мережі, коротке замикання в якій може відбутися через тіло людини;
• рівень статистичних електрозарядів, електромагнітних випромінювань;
• відсутність чи недостатню кількість природного освітлення;
• підвищену яскравість світла;
• понижену контрастність, пряме та відбите віддзеркалення поверхні;
• підвищену пульсацію світлового потоку;
• гострі краї на поверхні обладнання та захисних огородженнях;
• розміщення робочого місця на значній висоті відносно рівня землі (підлоги) тощо.
До хімічно шкідливих та небезпечних виробничих факторів відносять речовини токсичні, дратівної дії тощо.
До біологічних факторів відносять патогенні мікроорганізми, які можуть міститися в сировині (волокнах, тканинах тощо).
До психофізіологічних факторів відносять фізичні та нервово-психічні перенавантаження:
• розумове перенавантаження;
• монотонність праці;
• емоціональні перенавантаження тощо.
Можна відзначити, що один і той же небезпечний та шкідливий виробничий фактор по природі своєї дії може відноситися одночасно до різних груп (фізичних, хімічних, біологічних, психофізіологічних).
Фінансові заходи по охороні праці.
На текстильних підприємствах кожен рік складається план номенклатурних заходів з охорони праці. План за дорученням трудового
колективу оформлюється угодою між адміністрацією підприємства та профспілковою організацією, яка додається до колективної угоди.
Номенклатура встановлюється для своєчасного планування, цільового фінансування та обов'язкового виконання заходів щодо попередження нещасних випадків та захворювань на виробництві та загального покращення умов праці, а також посилення контролю за використанням коштів, що виділяються на ці заходи.
Номенклатурні заходи, які включаються в угоди з охорони праці, повинні передбачати попередження нещасних випадків, захворювань на виробництві, загальне покращення умов праці. Номенклатурні заходи з охорони праці фінансуються підприємством, причому використанні цих коштів ні інші цілі не допускається. Заходи, які викликані виробничою необхідністю (загальна раціоналізація виробництва, впровадження нових технологічних процесів та ін.) і покращують, при їх впровадженні, умови праці, включаються до планів організаційно-технічних чи оздоровчих заходів, які теж додаються до колективної угоди, але не включаються в номенклатуру. В номенклатуру не включають також заходи, направлені на підтримку відповідного стану техніки безпеки та виробничої санітарії на досягнутому рівні.
Подальше покращення охорони праці в текстильному виробництві пов'язане з різким підвищенням рівня автоматизації. Це буде досягнуто завдяки подальшому створенню автоматизованих поточних ліній, роботизованих комплексів, інтегрованих та автоматизованих робочих місць, комплексних систем управління на базі електроніки та мікропроцесорної техніки.
Висновки
Розвиток ринкової економіки призвів до появи підприємства, як нового виду економічної діяльності. Підприємництво — це така господарська діяльність, яка пов'язана з виробництвом та реалізацією продукції чи послуг, виконанням певних робіт.
У дипломній роботі були розглянуті питання, пов'язані з плануванням на підприємстві. Детально розглянуті сутність, завдання, організація, процес та методи планування, а також зміст фінансового плану та порядок його складання.
Приділено особливу увагу проведенню фінансово-економічної діяльності та аналізу фінансового стану підприємства. Розглянуті питання, пов'язані із стратегічним та оперативним плануванням, описаний фінансовий план підприємства ВАТ «Херсонський бавовняний комбінат» та наведені шляхи вдосконалення планування.
Були зроблені наступні висновки. Перш за все, фінансове планування — це планування всіх його доходів та напрямків витрачання грошових коштів для забезпечення розвитку підприємства. Воно здійснюється шляхом складання фінансових планів різного змісту та призначення, у залежності від завдань та об'єктів планування.
Фінансове планування проводиться такими способами:
• нормативний;
• розрахунково-аналітичний;
• оптимізації планових рішень;
• економіко-математичне моделювання.
Для виконання фінансового плану складається баланс грошових надходжень (оперативний фінансовий план).
Оперативне фінансове планування полягає у складанні та використанні платіжного календаря, у якому відбито рух грошових коштів відповідно до їх