Сущность лизинговых операций
Добавим, что в обоих случаях имущество будет находиться на балансе ОАО МТК «Мосавтотранс», т.е. налог на имущество платит именно данная организация.
Предположим, что у Лизингополучателя есть собственные 10% средств от контрактной стоимости имущества, т.е. сумма кредита составит 2 250 млн. руб., как при прямом кредитовании, так и при лизинге.
Расчет процентов за кредит при ежемесячном погашении основного долга равными долями (1/60) представлен в таблице 2.12.
Таблица 2.12.
| 1 год | 2 год | 3 год | 4 год | 5 год | ВСЕГО | |
| %%, млн. руб. | 194,2 | 151,4 | 108,7 | 65,9 | 23,2 | 543,3 |
В обоих случаях проценты по кредиту уплачиваются одинаково. Учитывая, что все проценты входят в себестоимость (процентная ставка 9,5% меньше произведения ставки рефинансирования 10% и коэффициента 1.1), будем считать, что проценты по кредиту в обоих рассматриваемых случаях вызывают одинаковый отток денежных средств.
Рассчитаем налог на имущество.
Вариант Кредита.
Учитывая срок службы имущества 85 месяцев, ежемесячная амортизация составит 1/85, т.е. 1,18 %.
Вариант Лизинга.
Учитывая срок лизинга 60 месяцев, ежемесячная амортизация составит 1/60, т.е. 1,67%, коэффициент ускоренной амортизации 1,67%/1,18% = 1,417 (напомним, что максимальное значение коэффициента – 3).
Расчет налога на имущество представлен в таблице 2.13.
Таблица 2.13
Расчет налога на имущество
| Лет | 0 | 1 | 2 | 3 | 4 | 5 | Итого |
| Остаточная стоимость ОС | |||||||
| при кредите | 2 118,6 | 1 819,5 | 1 520,4 | 1 221,3 | 922,2 | 623,1 | |
| при лизинге | 2 118,6 | 1 694,9 | 1 271,2 | 847,5 | 423,7 | 0,0 | |
| Среднегодовая стоимость ОС | |||||||
| при кредите | 1 969,1 | 1 670,0 | 1 370,9 | 1 071,8 | 772,7 | ||
| при лизинге | 1 906,8 | 1 483,1 | 1 059,3 | 635,6 | 211,9 | ||
| Налог на имущество | |||||||
| при кредите | 43,3 | 36,7 | 30,2 | 23,6 | 17,0 | 150,8 | |
| при лизинге | 41,9 | 32,6 | 23,3 | 14,0 | 4,7 | 116,5 | |
Таким образом, налог на имущество платится меньше при варианте лизинга.
Рассчитаем налог на прибыль.
При варианте прямого кредитования погашение основного долга по кредиту возможно за счет трех источников: чистой прибыли, амортизации и НДС.
При приобретении имущества возникает НДС в размере 381 млн. рублей, он возмещается за счет НДС, получаемого от покупателей.
За счет амортизации возможно погашение основного долга в размере 1/85 * 60 от первоначальной стоимости имущества, т.е. 1 496 млн. руб.
Таким образом, часть суммы кредита в сумме 2 250 – 1 496 - 381 = 373 млн. руб. уплачивается за счет чистой прибыли, остающейся в распоряжении предприятия после уплаты налога на прибыль в размере 0,24 * (373 / (1-0,24)) = 118 млн. руб.
При варианте лизинга дополнительного налога на прибыль не возникнет, т.к. лизинговый платеж за вычетом НДС в полном объеме относится на расходы лизингополучателя.
Аванс, уплаченный лизинговой компанией, относится на расходы единовременно в момент подписания акта приема-передачи имущества.
Лизингодатель (ЗАО «РГ Лизинг») сделал Лизингополучателю (ОАО МТК «Мосавтотранс») следующее коммерческое предложение (см. табл. 2.14.).
Таблица 2.14.
Коммерческое предложение
| Сумма аванса | 212 000 000,00 руб. (10% от договора поставки без НДС) |
| Сумма лизинговых платежей без НДС, без аванса | 2 561 440 678,20 руб. (42 690 677,97 х 60) |
| Ежемесячный лизинговый платеж без НДС | 42 690 677,97 руб. |
| Кол-во лизинговых платежей | 60 |
| Маржа Лизингодателя | 0,7% |
При применении схемы прямого кредитования первоначальная стоимость имущества составила бы 2 119 млн. руб. (за вычетом НДС).
При применении схемы лизинга имущество обходится дороже лизингополучателю:
10% * 2 119 + 2 561 = 2 773 млн. руб.
Таким образом, при данном предложении возникает удорожание предмета лизинга в сумме 2 773 – 2 119 = 654 млн. руб. или, другими словами, лизингополучатель отдает за имущество 130,9% от его стоимости. Среднегодовое удорожание имущества при применении схемы лизинга составит 30,9% / 5 = 6,18%.
Сопоставим оттоки денежных средств лизингополучателя при использовании двух схем см. табл. (2.15. и 2.16.):
Таблица 2.15.
Расходы предприятия по приобретению оборудования за счет кредита.
| Оттоки | Сумма, млн. рублей |
| Возврат тела кредита | 2 250 |
| Собственные средства | 250 |
| Возврат процентов за кредит | 543 |
| Налог на имущество | 151 |
| Дополнительный налог на прибыль | 118 |
| ИТОГО | 3 312 |
Таблица 2.16
Расходы предприятия по приобретению оборудования за счет лизинга.
| Оттоки | Сумма, млн. рублей |
| Возврат лизинговых платежей | 2 561 |
| Аванс | 212 |
| Налог на имущество | 117 |
| ИТОГО | 2 890 |
Примечание: оттоки по лизингу даны без учета НДС, уплачиваемый Лизингодателю, т.к. он возмещается за счет НДС, получаемого от покупателей продукции.
Таким образом, при лизинге отток денежных средств меньше на 422 млн. руб., что и означает реальную величину эффекта от применения схемы лизинга.
Надо добавить одно важное замечание: ЗАО «РГ Лизинг» является 100% дочерней организацией Сбербанка России, поэтому имеет доступ к дешевым банковским ресурсам. Это ещё одно важное преимущество лизинга. В конце октября 2007 года, в пик кризиса банковской ликвидности в России, лизингополучатель мог бы найти кредитные средства под ставку не ниже 12% годовых, в то время как применение механизма лизинга способствовало уменьшению процентной ставки до 9,5% годовых.
На данном примере можно сделать ещё несколько выводов:
чем выше коэффициент ускоренной амортизации, тем более выгоден лизинг по сравнению с кредитом;
чем больше аванс лизингополучателя, тем меньше удорожание предмета лизинга.
Расчеты показали, что лизинг всегда будет более эффективной формой реализации инвестиционной программы, чем прямое кредитование.
2.3 Банковское финансирование лизинга в России
Вышеприведенный пример показывает нам, что в настоящее время в России лизинг является наиболее эффективной формой финансирования инвестиционных проектов, связанных с приобретением движимого имущества.
Возникает вопрос: что делать банковским институтам, которые размещают кредитные средства, когда потенциальный заемщик вместо получения кредита для приобретения внеоборотных активов уходит в лизинговую компанию?
Ответ очевиден. Любой банк, как финансовый институт, будет стремиться внедриться в рынок лизинга.
Но тут возникает разделение участия на два типа:
Прямое кредитование лизинга.
Оказание посреднических (организаторских) услуг для финансирования лизинга (подробно изложены в подразделе «Другие источники» раздела «Источники финансирования лизинга в России»).
Поскольку одной из целей данного Диплома является его практическое использование в Сбербанке России ОАО, крупнейшем банке в Восточной Европе, имеющим достаточный объем средств для самостоятельного кредитования лизинговых компаний, мы будем говорить только про первый тип банковского финансирования лизинговых компаний.
В момент написания диплома (ноябрь 2007 года) в России имеет место банковский кризис ликвидности, который заставил крупнейшие банки сократить сроки кредитования и увеличить процентные ставки. Так, базовые ставки Сбербанка России до кризиса были от 11,5% годовых на срок до 7 лет. В октябре 2007 года максимальный срок кредитования составил 3 года, при этом базовые процентные ставки на данный срок стали от 12,5% годовых. Во Внешторгбанке процентная ставка на аналогичный период возросла до 15% годовых.
Данное удорожание напрямую повлияло на удорожание предмета лизинга, что заставило лизингополучателей искать более дешевые лизинговые компании. В свою очередь сокращение сроков кредитования и, соответственно, лизинга до 3-х лет, в который укладывается недорогое имущество типа автотранспорта, спецтехники и т.п., заставило лизингополучателей более дорогого и срочного имущества (вагоны, недвижимости, энергетики и т.п.) искать лизинговые компании, предлагающие более длинный лизинг.
Данное давление заставило лизинговые компании искать нетрадиционные источники финансирования (в основном, деньги западных инвесторов).
Но, по прогнозам аналитиков, данная ситуация продлится до 1-го квартала 2008 года, а далее – восстановление первоначальной ситуации, т.е. преобладание прямого банковского кредитования.
Учитывая невозможность существования лизинга без банковского кредита, а также ярко выраженное преимущество лизинга над кредитованием, можно утверждать о неразрывной связи кредитования и лизинга.
Таким образом, банки не могут и не должны воспринимать лизинг как конкурентов на рынке кредитования, а должны воспринимать лизинг как альтернативный канал продаж.
В диаграмме на рисунке 2.11. видны темпы роста банковского финансирования лизинга в РФ с 2002 по 2005 гг.
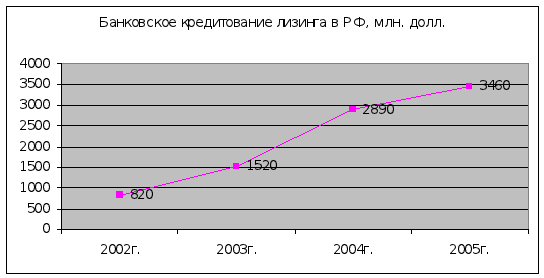
Рис. 2.11. Темпы роста банковского финансирования лизинга
Основными причинами, повлиявшими на рост кредитования лизинга, являлись:
1. Более доступные условия для ЛК условия получения кредитов:
сроки рассмотрения вопроса о кредитовании;
уменьшение ставки по кредиту (2002г. – 23%, 2007г. – 10,5%);
снижение требований по структуре обеспечения.
2. Сокращение краткосрочного и увеличение долгосрочного кредитования.
3. Банки стали рассматривать ЛК как надежных партнеров и охотнее кредитовать их (хотя банковские риски выше).
4. Увеличение числа аффилированных с банками ЛК.
5. Уменьшение других источников финансирования (авансов и т.д.).
Также, положительным явлением можно признать факт конкуренции банков с другими источниками финансирования лизинга, в т.ч.: облигационными займами, западным финансированием, рассрочкой от поставщиков и т.п. Данные факторы оказывают влияние как на количественные параметры банков (процентную ставку и сроки), так и на качество работы с лизинговыми компаниями, которые формируют отдельную отрасль бизнеса в стране.
Банки стремятся наращивать сотрудничество с лизинговыми компаниями в части прямого кредитования и для этого проходят некоторый жизненный цикл.
Условно можно выделить несколько этапов данного жизненного цикла.
1-ый этап. Создание собственной лизинговой компании и наработка с ней определенных лизинговых продуктов.
2-ой этап. Обслуживание лизинговых сделок с клиентами Банка, имеющими положительную кредитную историю, через «карманную» лизинговую компанию.
3-й этап. Создание банковских продуктов для выхода на массовый рынок лизинга.
Данная последовательность не является аксиомой. Многие банки переходят от 1-го этапа сразу к 3-му при создании департаментов по работе с лизинговыми компаниями и укомплектованием их профессиональными кадрами, имеющими опыт работы по лизингу финансированию лизинга.
Раскроем на конкретных примерах сущность каждого из 3-х этапов.
Дочерние лизинговые компании.
Дочерние лизинговые компании есть практически у всех крупных и средних банков. Причина создания проста – банкиры понимают эффективность лизинга и предпочитают для снижения рисков и получения дополнительной прибыли создавать собственное лизинговое юридическое лицо. Для повышения узнаваемости и, как следствие, доверия потребителя услуги, названия многих лизинговых компаний включают банковский бренд.
Более 80% банковского кредитования рынка финансового лизинга в России происходит через дочерние компании, созданные банками. Обычно банки не только финансируют деятельность дочерних лизинговых компаний, но и активно поставляют им клиентов из числа тех, кто обращается напрямую в банк за получением кредита на приобретение основных средств. Естественно, что компании, входящие в структуру крупных банков, и сами являются наиболее крупными на рынке, имеют большой портфель заказов. Они, как правило, похожи на западные, используют наиболее современные методы работы, имеют квалифицированный персонал.
В качестве примера этого типа компаний можно назвать следующие:
ОАО “Авангард-Лизинг” (создана Банком «Авангард»)
ООО «Альфа-Лизинг» (дочерняя компания ОАО «Альфа-Банк»)
ЗАО “ММБ-Лизинг” (ЗАО «Международный Московский банк»)
ЗАО “РГ – лизинг” (Сбербанк России ОАО)
ЗАО “Райффайзен-Лизинг” («Райффайзенбанк»)
ОАО “НОМОС-Лизинг” («НОМОС-банк»)
АОЗТ “Балтийский лизинг” («Промстройбанк», г. Санкт-Петербург)
ООО “Внешлизинг” («ИМПЕКСБАНК»)
ООО “Интерлизинг” («Международный банк Санкт-Петербурга»)
ООО «Лизинговая Компания Евротраст» («Европейский трастовый банк»)
ООО “Петролизинг” («Петровский», г. Санкт-Петербург)
ООО “Уральская лизинговая компания” («Уралпромстройбанк», г. Екатеринбург) и др.
Основными преимуществами для банков использования собственных лизинговых компаний являются:
Минимизация рисков.
Доступ к лучшим условиям кредитования в части процентной ставки и сроков.
Быстрота принятия решения (только по типовым сделкам).
Основными недостатками для банков использования собственных лизинговых компаний являются:
Соблюдение нормативов ЦБ часто ограничивает возможности банков по кредитованию «дочек».
Трудности работы с одной лизинговой компанией банка, имеющего большую филиальную сеть.
2. Финансирование «карманных» лизинговых компаний.
Под «карманными» лизинговыми компаниями мы понимаем такие компании, которые преимущественно обслуживают интересы определенной группы юридических лиц.
Как правило, данные компании делятся на 2-е группы:
Компании, обслуживающие интересы определенной группы поставщиков или производителей.
Компании, обслуживающие интересы определенной группы потребителей.
К 1-ой группе относятся такие компании как «КАМАЗ-лизинг» (основная задача – сбыт продукции КАМАЗа), «Скания-лизинг» (основная задача – сбыт продукции СКАНИЯ в России) и т.п.
Ко 2-й группе относятся такие компании как «РТК-лизинг» (основная задача – обслуживание интересов группы компаний РТК), Объединенная лизинговая компания «ЦЕНТР- КАПИТАЛ» (обслуживает интересы группы Татнефть) и т.п.
Основными преимуществами для банков «карманных» лизинговых компаний являются:
Минимизация рисков, т.к. лизингополучателями являются предприятия, как правило, клиенты банков с положительной кредитной историей.
Доступ к лучшим условиям кредитования в части процентной ставки и сроков.
Менеджеры лизинговых компанией без посторонней помощи могут качественно готовить сделку, в т.ч. предоставлять любую информацию по лизингополучателю (бизнес-план, движение денежных средств и т.д.).
Основными недостатками использования «карманных» лизинговых компаний являются:
Соблюдение нормативов ЦБ часто ограничивает возможности банков по кредитованию «карманных» лизинговых компаний (относится к крупнейшим ФПГ).
Создание собственной лизинговой компании могут позволить представители крупного и среднего бизнеса, которые имеют достаточное количество собственных средств для первоначального финансирования своих «дочек».
Выход на рынок массового лизинга.
Итак, создав дочерние лизинговые компании и прокредитовав лизинговые компании, входящие в группы компаний, крупнейшие российские банки начинают разрабатывать кредитные продукты для работы с прочими лизинговыми компаниями.
Но для этого, коммерческий банк должен понимать, кто и что скрывается под прочими лизинговыми компаниями, которые можно разбить на следующие группы.
Коммерческие лизинговые компании, созданные независимыми инвесторами для эффективного размещения средств и получения дополнительной прибыли («Европлан», «Каркаде», «СТОУН-XXI» и т.д.).
Полукоммерческие лизинговые компании, созданные для реализации какой-либо конкретной цели в конкретной отрасли («Ильюшин-Финанс», «Росагролизинг», «Росдорлизинг» и т.д.).
Лизинговые компании сторонних коммерческих банков.
Также, для разработки банковского продукта необходимо учесть отраслевую принадлежность лизинговой компании, т.к. от этого зависит ликвидность предмета лизинга (залога), ценообразование и срок лизинга.
Существует 4 основных схемы работы коммерческих банков с лизинговыми компаниями:
Индивидуальное рассмотрение вопроса о кредитовании.
Системы отбора лизингополучателей.
Финансирование инвестиционных программ.
Лимитирование кредитных рисков.
Разъясним подробнее, что мы понимаем под каждой схемой.
Индивидуальное рассмотрение вопроса о кредитовании.
Является традиционной банковской процедурой.
Основными требованиями является приемлемый уровень рисков на каждом этапе инвестиционного проекта, при этом акцент при рассмотрении делается на сам проект и его эффективность (NPV>0 и т.д.) и лизингополучателя и эффективность его деятельности.
Собирается довольно внушительный пакет документов, в т.ч. полный пакет по лизингополучателю, бизнес-план, подтверждающий возможность обслуживания лизинговой компанией кредита, а также возможность обслуживания лизингополучателем лизинговых платежей.
Основные преимущества:
Углубленная проработка проекта позволяет выявить риски и предложить комплекс мероприятий участникам для их минимизации.
Можно рассматривать любые сделки с любыми предметами лизинга.
Основные недостатки:
Огромные трудозатраты всех участников лизингового проекта по сбору документов, составлению качественного бизнес-плана и т.д. Необходимость наличия квалифицированного собственного персонала или дорогостоящий аутсорсинг.
Как следствие, экспертиза проекта до принятия решения может длиться несколько месяцев.
Системы отбора лизингополучателей (розничный лизинг).
Самая главная проблема, с которой сталкивается банк, это минимизация рисков, т.к. в данном случае имеет место кредитование неподконтрольного посредника и очень многое зависит от его деловой репутации.
Поэтому многие банки разрабатывают системы критериев для лизингополучателей, которые значительно снижают банковские риски. Данная система, как правило, проходит обкатку на собственной лизинговой компании, а далее, при успешности применения (объем сделок при приемлемой доле просрочки) система выносится на внешний рынок лизинга.
Основная целевая аудитория лизингополучателей при этом – представители малого и среднего бизнеса.
Раскроем, что понимается под системой отбора лизингополучателей, на примере банковского продукта «Express Lease» банка SOCIETE GENERALE (ЗАО «БСЖВ»), применяемый им для финансирования дочерней лизинговой компании ООО «БСЖВ Лизинг» (см. рис. 2.17.).
Таблица 2.17
Критерии отбора лизингополучателей КБ «БСЖВ».
| Предмет лизинга | Легковые автомобили, Грузовые автомобили, Погрузчики, Компрессоры и генераторы. |
| Требования к предмету лизинга |
Оборудование не требует сложного монтажа/демонтажа. Оборудование является ликвидным на вторичном рынке (в случае расторжения договора лизинга). Оборудование не очень быстро теряет в первичной стоимости (в любой момент цена на вторичном рынке как минимум на 10% превышает сумму задолженности). |
| Выбор поставщика | Из перечня, предлагаемого «БСЖВ Лизинг» |
| Максимальная сумма финансирования | 300 000.00 Евро, включая любую другую задолженность клиента перед ЗАО «БСЖВ» или ООО «БСЖВ Лизинг» |
| Аванс | от 20 до 40% * |
| Остаточная стоимость | от 0 до 10% * |
| Срок лизинга | от 18 до 48 месяцев * |
| Страхование предмета лизинга | В рекомендованной БСЖВ страховой компании |
| Анализ финансового состояния | На основании собственной разработки «БСЖВ Лизинг» – Express Lease Tool |
| Финансовый анализ предваряется обязательной процедурой ID Checking | Все юр. и физ. лица – участники и руководители проверяются в кредитных бюро и на участие в стоп-листах |
* зависит от финансового состояния Лизингополучателя и Предмета лизинга
Надо отметить, что в случае отрицательного решения на основании анализа финансового состояния Express Lease Tool, к лизингополучателю применяется стандартная банковская процедура предоставления кредитной линии.
Основные преимущества систем критериев отбора лизингополучателей:
Быстрота принятия решений и финансирования (от нескольких часов до нескольких дней).
Практически безрисковая схема кредитования.
Основные недостатки систем критериев отбора лизингополучателей:
Маленькие суммы при сравнительно больших трудозатратах при заключении кредитной документации.
Узкая отраслевая применимость (только недорогие и ликвидные предметы лизинга) с небольшими сроками лизинга.
Жесткие требования по финансовому состоянию и размеру аванса, что по статистике отвергает более 50% потенциальных лизингополучателей.
Кредитование Инвестиционных программ.
Под инвестиционной программой мы понимаем приобретение нескольких однородных предметов лизинга для одного либо нескольких лизингополучателей.
Таким образом, данный кредитный продукт является гибридом индивидуального рассмотрения вопроса о кредитовании и Системы отбора лизингополучателей.
Отличается более дорогими предметами лизинга, чем в розничном лизинге. Основное требование к предметам лизинга такое же – достаточная ликвидность.
Более подробно о данном продукте расскажем в разделе «Основные направления финансирования лизинга в Сбербанке России ОАО».
Лимитирование кредитных рисков.
Как правило, первое знакомство коммерческого банка с лизинговой компанией начинается именно с обсуждения лимита кредитования: предоставление кредитной линии или множества кредитных линий без анализа сделок и лизингополучателей.
Методика установления безрискового лимита кредитования лизинговой компании может существовать в любом коммерческом банке, но нельзя утверждать, что данная методика объективная, а самое главное – безрисковая.
Существуют основные проблемы разработки такой методики:
Степень доверия к менеджменту лизинговой компании.
Умение работать лизингодателя определяется местом в рейтинге и долей просроченных платежей в лизинговом портфеле. Последнее является следствием уровня рисков методики анализа лизингополучателей, применяемой лизинговой компанией. Однако, рейтинги лизинговых компаний не всегда беспристрастны, а сведения о доле просроченных платежей можно узнать только на основании данных самой лизинговой компании.
Невозможность достоверно спрогнозировать деятельность.
В лизинге, в отличие от торговли и производства, нет таких понятий как производственная программа, рентабельность, оборачиваемость и т.п. Существуют определенные бизнес-планы развития, которые основаны на опыте предыдущих лет, а также на мнении аналитиков по поводу новых сделок в будущем году. Мнение последних основывается на прогнозах роста рынка предметов лизинга. Однако, рост количества и объемов сделок не всегда означает улучшение качества портфеля.
Таким образом, банк на свой страх и риск определяет максимальный лимит кредитования лизинговой компании: на основании базисных данных бухгалтерской отчетности иили бизнес-плана. При этом индикативными ограничениями лимита может быть определенный процент от валюты баланса, остатка будущих лизинговых платежей, объема лизингового портфеля и т.п.
Таким образом, можно утверждать, что разработка методики лимитирования объема кредитования будет эффективна только при условии достаточной ликвидности предмета лизинга, чтобы в случае дефолта банк имел ликвидный залог.
2.4 Основные направления финансирования лизинга в Сбербанке России ОАО
Сбербанк России ОАО является крупнейшим банком Российской Федерации и Восточной Европы. Банк позиционирует себя на рынке как универсальный банк с развитой филиальной сетью. Контрольный пакет акций принадлежит государству в лице Банка России. Наибольший удельный вес в пассивах занимают вклады физических лиц.
На основании вышесказанного можно утверждать, что Сбербанк России ОАО должен проводить консервативную политику по активным операциям, в т.ч. кредитованию юридических лиц, к которым относятся и лизинговые компании.
В настоящее время в Сбербанке действует более 1500 инструкций (регламентов), в т.ч. по кредитованию юридических лиц более 20.
Любой новый кредитный продукт означает создание нового регламента и согласование его несколькими управлениями Центрального Аппарата Банка.
Главное требование к любому кредитному продукту – приемлемый уровень рисков для банка-кредитора.
В настоящее время в Сбербанке России существуют следующие кредитные продукты для лизинговых компаний:
Проектный лизинг.
Розничный лизинг.
Финансирование инвестиционных программ лизинговых компаний.
Расскажем более подробно про данные кредитные продукты.
Проектный лизинг.
Под проектным лизингом понимается индивидуальное рассмотрение вопроса о кредитовании по каждой лизинговой сделке.
Жестких требований к участникам (лизингодателю и лизингополучателю) нет (стандартные условия по положительной деятельности и чистым активам), но существуют некоторые особенности:
Собственные средства лизингодателя, в т.ч. аванс лизингополучателя, в структуре финансирования должны быть не менее 20% от контрактной стоимости предмета лизинга (10% - для подвижного жд состава), а в случае проектного финансирования (специально созданное юридическое лицо для реализации проекта либо текущая деятельность юридического много меньше реализуемого проекта) – 30%.
Синхронизация сроков кредита и лизинга, при котором должно быть полное соответствие сроков действия кредитного договора и договора лизинга. Погашение основного долга при этом может быть равномерное или с учетом процентов по методу аннуитета, при этом не допускаются кассовые разрывы в интервалах планирования.
Обязательное требование – сделка должна быть эффективна для участников (положительное сальдо денежных потоков и получение бухгалтерской чистой прибыли). Для проверки данного тезиса требуется построение 4-х моделей денежных потоков, в т.ч. по ДДС по проекту и ДДС по участнику с учетом проекта.
Обеспечением по кредиту выступает комбинированный залог, включающий залог имущественных прав по договору поставки имущества, залог имущественных прав по договору лизинга и залог имущества, передаваемого в лизинг.
Страхование имущества в рекомендованной Банком страховой компании.
Существует требование Банка о поручительстве перед Банком лизингополучателя. Требование не распространяется на ВИП-заемщиков Банка.
Проектный лизинг – это наиболее старый и самый большой по сумам кредитования способ финансирования лизинга Сбербанком России. Традиционно он начинался с собственной лизинговой компании ЗАО «РГ Лизинг». Далее – финансирование лизинговых компаний, обслуживающих интересы собственной группы компаний (например, задолженность ОАО «РТК Лизинг» перед ЦА СБ РФ на 01.07.2007г. составляла 12,1 млрд. рублей). Далее, финансирование независимых лизинговых компаний (например, задолженность ООО «Инпромлизинг» перед ЦА СБ РФ на 01.07.2007г. составляла 2,7 млрд. рублей).
Как говорилось выше, основным недостатком данного подхода являются большие трудовые и временные затраты как банка, так и инициатора проекта. Поэтому данный кредитный продукт идеально подходит для больших инвестиционных проектов.
Как следствие тщательной отработки на стадии рассмотрения – приемлемые риски для Сбербанка России ОАО.
Розничный лизинг.
Для понимания продукта необходимо разобраться в терминах и определениях.
Проект розничного лизинга – совокупность операции лизинга высоколиквидного имущества и транспортных средств среди большого числа лизингополучателей при небольшом объеме каждой сделки.
Предмет розничного лизинга - транспортное средство, имеющее паспорт транспортного средства (ПТС) или иная техника, имеющая паспорт самоходной машины (ПСМ), а также стандартное оборудование с высоким уровнем ликвидности, не требующее монтажа.
Лизинговая компания - лизинговая компания, осуществляющая операции розничного лизинга имущества и соответствующая требованиям Сбербанка России.
Лизингополучатель - юридическое лицо или индивидуальный предприниматель, соответствующие требованиям Сбербанка России для участия в рамках данного продукта.
Учитывая достаточный консерватизм Сбербанка России к новым банковским продуктам, существуют «традиционные» сроки разработки и утверждения, а далее, внедрения и т.д. Но с данным продуктом вышел определенный временной рекорд.
Финансирование проектов розничного лизинга начало осуществляется ЦА Сбербанка России совместно с рядом отделений Сбербанка России г. Москвы и отдельными территориальными банками с 2003 года.
Развитие продукта розничного лизинга осуществлялось эволюционно. Первоначально особый механизм рассмотрения и финансирование розничных операций лизинга распространялись только на сделки, реализуемые с ЗАО «РГ Лизинг». По мере совершенствования подходов анализа и критериев к лизингополучателям, а также с учетом динамичного развития рынка розничного лизинга и растущего спроса на новый банковский продукт получили распространение сделки со сторонними лизинговыми компаниями.
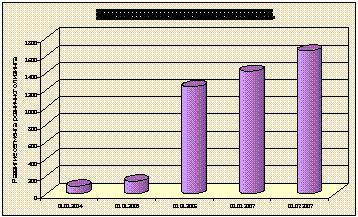
Начало финансирования в 2005 г. сторонних компаний придало новый импульс развития в банке продукта финансирования проектов розничного лизинга (информация приведена на рисунке 3.1).
В основном данные операции реализовывались в отделениях г. Москвы и утверждались на Комитете по предоставлению кредитов и инвестиций Сбербанка России. Существенная доля текущей ссудной задолженности по направлениям инвестиционного кредитования и проектного финансирования отделениями г. Москвы была сформирована за счет кредитов, предоставленных на финансирование операций розничного лизинга. Только в 1 полугодии 2007 г. одобрено открытие 9 рамочных кредитных линий с общим лимитом 7,8 млрд. рублей.
Рисунок 3.1.
Учитывая, что рынок розничного лизинга продолжал динамично развиваться, однако основные темпы роста, по оценкам экспертов, ожидались в регионах, в июле 2007 года был утвержден Регламент по финансированию операций розничного лизинга (т.е. новый банковский продукт) для повсеместного внедрения в отделения, территориальные банки и филиалы Сбербанка России.
Особенностями данного продукта являются:
экспресс-оценка лизингополучателей на основе установленных критериев;
низкая стоимость каждой операции (объем финансирования лизинговых сделок с одним лизингополучателем не должен превышать 30 млн. руб. в год);
срок рассмотрения сделки с отдельными лизингополучателями составляет не более 7 дней;
возможность рефинансирования затрат по действующим сделкам;
возможность финансирования нескольких сделок с различными лизингополучателями в рамках одного кредитного договора;
финансирование до 85% контрактной стоимости транспортного средства;
обеспечением по кредиту являются имущественные права по договору лизинга и договору поставки и предмет лизинга.
Для снижения рисков, связанных с лизингодателем, лизинговая компания – участник Проекта розничного лизинга, должна выдерживать следующие критерии:
срок деятельности компании не менее 3 лет (с момента регистрации);
наличие в лизинговом портфеле компании заключенных сделок с предметами розничного лизинга;
приемлемый уровень просрочки (установлен показатель допустимого уровня просрочки);
положительная рентабельность деятельности, рентабельность продаж и величина чистых активов на протяжении последних четырех отчетных кварталов;
требование о соотношении лизинговых платежей и краткосрочных обязательств;
положительное заключение подразделения безопасности банка о деловой репутации и деятельности лизинговой компании.
Для снижения рисков, связанных с лизингополучателем, лизингополучатель – участник проекта розничного лизинга должен выдерживать следующие критерии:
срок деятельности лизингополучателя не менее 2-х лет;
выручка от реализации товаров, продукции, работ, услуг за последний финансовый год, должна превышать объем лизинговых платежей (без учета НДС и авансового платежа) за 12 календарных месяцев не менее чем в 2 раза - при лизинге автотранспорта и техники, не менее чем в 2,5 раза – при лизинге оборудования;
отсутствие принадлежности только к 3-му классу кредитоспособности за последние четыре отчетных квартала (положительная рентабельность деятельности + текущая ликвидность > 1);
положительная рентабельность деятельности за последний финансовый год;
положительный показатель собственного капитала на последнюю отчетную дату;
положительное заключение подразделения безопасности банка;
объем финансирования лизинговых сделок с одним лизингополучателем не должен превышать 30 млн. руб. в год.
Лимит кредитования (лимит рамочной кредитной линии) определяется на основании потребностей лизингодателя, но не должен превышать минимальную цифру из двух показателей:
40% от остатка лизинговых платежей на последнюю отчетную дату;
40% от стоимости заключенных договоров лизинга за предыдущие 12 месяцев.
Срок доступности рамочной кредитной линии не должен превышать 1 года.
При этом, кредитование по кредитным договорам и договорам об открытии кредитной линии должно осуществляться при условии синхронизации графика погашения кредита и графика уплаты лизинговых платежей в сроки, соответствующие периоду лизинга имущества.
Максимальный объем финансирования лизинговой операции с отдельным лизингополучателем не должен превышать:
80% стоимости имущества (техники), требующей регистрации в Государственном надзоре за техническим состоянием самоходных машин и других видов техники в Российский Федерации (Гостехнадзоре) и имеющей паспорт самоходной машины (ПСМ), или стандартного оборудования с высоким уровнем ликвидности, не требующего монтажа;
85% стоимости имущества (транспортных средств), требующих регистрации в Государственной инспекции безопасности дорожного движения Министерства внутренних дел Российской Федерации и имеющим паспорт транспортного средства (ПТС).
Страхование передаваемого в залог Предмета лизинга должно осуществляться в одной из страховых компаний, прошедшей тендер Сбербанка России.
Выгодоприобретателем по договорам страхования указывается лизинговая компания с обязательным условием по перечислению страхового возмещения на расчетный счет лизинговой компании, открытый в Банке.
При этом в соглашении о порядке перечисления страхового возмещения должна быть предусмотрена возможность лизинговой компании в случае неполного уничтожения имущества дать поручение страховой компании перечислить средства на счет лизингополучателя.
Как отмечалось во 2-м разделе, основным преимуществом данного банковского кредитного продукта является оперативность – выдача кредитных средств занимает всего несколько дней с момента предоставления в банк пакета документов по сделке и лизингополучателю.
Розничная схема даёт возможность рефинансировать «старые» лизинговые сделки, с момента реализации которых прошло не более 60 дней. Данное обстоятельство особенно важно при экспресс-лизинге, когда лизинговая компания должна принимать решение об участии в сделке в течении очень короткого промежутка времени. Она финансирует сделку за счет собственных средств, а потом приносит в Банк документы и Банк в более спокойном режиме возмещает затраты лизингодателя с учетом критериев.
Реальность работы данной схемы подтвержает тот факт, что по финансированию розничного лизинга с нами работают практически все розничные лизинговые компании России, в т.ч. «Каркаде», «РГ Лизинг», «Элемент Лизинг», «Стоун XXI», «КРК Лизинг», «РЕСО Лизинг» и другие.
Таким образом, розничный лизинг стал настоящим прорывом в финансировании Сбербанком России лизинговых компаний. Дальнейшее внедрение и усовершенствование данного продукта в подразделениях Сбербанка России позволит:
удовлетворять растущий спрос лизинговых компаний на финансирование розничных сделок;
уменьшить период рассмотрения и выдачи кредитных средств лизинговым компаниям;
уменьшить банковские риски за счет критериев, применяемые к участникам розничного лизинга;
увеличить объемы кредитования Сбербанком России лизинговых компаний как альтернативный канал продаж.
Финансирование инвестиционных программ лизинговых компаний.
Данный вид кредитования лизинга является неким средним между проектным лизингом и розничным лизингом и сейчас проходит обкатку в Краснопресненском отделении № 1569 Сбербанка России ОАО.
Основное отличие данного вида кредитования лизинга от розницы заключается, прежде всего, в суммах кредитования каждой сделки. Действительно, учитывая ограничение по рознице 30 млн. рублей «в одни руки», по рознице можно работать только по недорогим предметам лизинга, в т.ч. автотранспорту, самоходным машинам и недорогому ликвидному оборудованию. Но существуют более ликвидные предметы лизинга, чем по рознице, но они более дорогие. Речь идет прежде всего о подвижном жд составе (вагоны, полувагоны и т.д.).
В момент написания диплома минимальная стоимость вагона (с НДС) превысила отметку 1,5 млн. рублей. В среднем минимальная партия вагонов, отпускаемая с завода-изготовителя, составляет 50 вагонов, т.е. 75 млн. рублей.
Поэтому, для ускорения рассмотрения вопроса о кредитовании подвижного жд состава была разработана уникальная форма кредитования, которая заключается в выделении долгосрочного лимита кредитования лизинговой компании, который соответствует потребностям лизинговой компании на определенный период исходя из имеющихся заявок от потенциальных лизингополучателей.
При этом потенциальный лизингополучатель должен соответствовать упрощенным критериям:
- лизингополучатель должен быть либо специализированным перевозчиком (предоставлять услуги по перевозке грузов), либо перевозчиком, относящимся зависимым к от владельца груза, либо компанией, специализирующейся на сдаче в аренду подвижного и тягового железнодорожного состава;
- лизингополучатель должен иметь положительные чистые активы на последнюю отчетную дату.
Также, необходимо построение модели движения потоков денежных средств как по лизинговой компании, так и по лизингополучателю, из которых должно следовать, что сделка эффективная и кассовые разрывы отсутствуют. Требования по поручительству к лизингополучателю могут отсутствовать, что означает ускорение сроков принятия решения начала финансирования.
Как видно, требования к лизингополучателям гораздо скромнее, чем при розничном лизинге. Это объясняется тем, что в настоящее время вагоны являются практически самым ликвидным предметом лизинга в России, что компенсирует практически все риски банка-кредитора.
Таким образом, при финансировании инвестиционной лизинговой программы по приобретению подвижного жд