Сущность лизинговых операций
2.5 Практика принятия решений о финансировании лизинговых операций в Сбербанке России ОАО
Рассмотрим более подробно основные направления финансирования лизинга в Сбербанке России на примере структурного подразделения – Краснопресненского отделения № 1569 Сбербанка России ОАО.
На момент написания диплома кредитный портфель отделения (далее – ОСБ) в части инвестиционного кредитования превысил отметку 4 млрд. рублей, из которых. 3,4 млрд. рублей составили кредитные операции финансирования лизинга. Прогноз на 01.01.2008г. – 5 млрд. рублей. Это самые крупные показатели инвестиционного кредитования среди отделений г. Москвы. При этом ОСБ делегированы полномочия по самостоятельному кредитованию групп взаимосвязанных заемщиков в объеме не более 350 млн. рублей. Кредитные заявки свыше данной суммы подлежат утверждению на Комитете по предоставлению кредитов и инвестиций Сбербанка России.
Внутри лизингового кредитного портфеля можно выделить 3 основные группы лизинга: проектный лизинг, розничный лизинг и лизинговые инвестиционные программы. Удельные веса данных групп в общем объеме представлены на Рисунке 3.2.
Справка.
На 01.01.2007г. кредитный портфель Сбербанка России в части финансирования лизинга составил всего 62,9 млрд. рублей, при этом на долю отделений г. Москвы приходилось 9% (5,7 млрд. рублей). Объем кредитования ЗАО «РГ Лизинг» на 01.01.2007 г. составил 15,0 млрд. рублей или 24% лизингового кредитного портфеля Банка.
Рисунок 3.2.
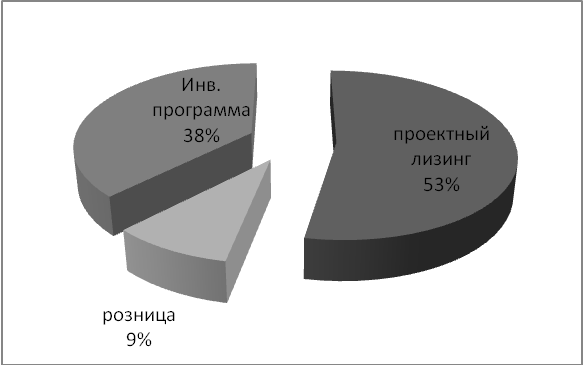
Необходимо отметить, что сотрудники Краснопресненского отделения приняли непосредственное участие, как в разработке, так и пробной эксплуатации продукта «розничный лизинг».
В первой половине 2007г. отделением было вынесено на Комитет по предоставлению кредитов и инвестиций Сбербанка России два пилотных проекта с крупнейшими лизинговыми компаниями в сегменте розничных лизинговых операций («Каркаде» – 2 млрд. рублей, ООО «Стоун – XXI» - 1 млрд. рублей).
На основании практического опыта отделения, полученного при реализации данных проектов, а также с учетом пожеланий нескольких других подразделений Сбербанка России, реализующих аналогичные проекты с такими компаниями, как «Росагролизинг», «Элемент-лизинг», в июле 2007г. в Сбербанке России был утвержден Временный порядок по финансированию «розничного лизинга».
Презентация нового банковского продукта Сбербанка России «розничный лизинг» была проведена 29 августа 2007г. в МВЦ «Крокус Экспо» на Международной конференции «Коммерческий транспорт в России – 2007. Перспективы. Проблемы. Возможности.». Принимая во внимание лучшие показатели работы с лизинговыми компаниями, именно сотруднику Краснопресненского отделения (Малинину О.Ю.), была оказана честь ее проводить.
В настоящее время права по самостоятельному кредитованию лизинговых компаний, в рамках временного порядка делегированы 6-ти отделениям г. Москвы и нескольким территориальным банкам. В случае эффективной работы в 2007г. данному временному порядку будет присвоен статус регламента, и он будет внедрен во всех подразделениях Сбербанка России.
За 2007 год действия временного порядка Краснопресненским отделением было заключено 14 соглашений об открытии рамочных кредитных линий для финансирования операций розничного лизинга с общим лимитом 5,8 млрд. рублей.
Сделка проектного лизинга.
В качестве примера сделки проектного лизинга нами взята сделка по лизингу подвижного состава.
Краткая характеристика проекта.
Проект представляет собой сделку ООО «ТрансИнвестХолдинг» по покупке у ОАО «Алтайвагон» подвижного состава (350 полувагонов) для дальнейшей их передачи в лизинг ООО «Мечел-Транс». Целью проекта является увеличение парка подвижного состава ООО «Мечел-Транс».
Стоимость поставленных полувагонов составляет 421,2 млн. рублей (с НДС). Также были учтены расходы ООО «ТрансИнвестХолдинг» по транспортировке, хранению и нанесению номеров на подвижной состав на сумму 3,1 млн. рублей.
Таблица 2.18.
Структура рефинансирования
| Стоимость проекта (тыс. рублей) | 424 297,7 | 100 % |
| Кредит СБ РФ | 340 000,0 | 80,0 % |
| Получ. лизинговые платежи | 35 904,5 | 8,5 % |
| Собственные средства Заемщика | 48 393,2 | 11,5 % |
Краткая характеристика лизингодателя.
Лизинговая компания «ТрансИнвестХолдинг» была создана в 2001 году. Основным видом деятельности компании ООО «ТрансИнвестХолдинг» является предоставление услуг по финансовой аренде (лизингу) для российских организаций и предприятий. Общество является головной компанией группы компаний «ТрансИнвестХолдинг». С момента начала своей работы компания «ТрансИнвестХолдинг» предоставляет свои услуги широкому кругу предприятий, заинтересованных в лизинговом финансировании. В компании работает 18 человек. Главный офис компании находится в Москве.
По состоянию на 01.07.2007 года компанией заключено 84 договора лизинга на общую сумму более 3,3 млрд. рублей.
Лизинговый портфель ООО «ТрансИнвестХолдинг» на 01.07.2007 г. представлен следующими лизингополучателями:
Таблица 2.19.
| Лизингополучатель | Количество договоров | Сумма оставшихся платежей (тыс. руб) | Доля в портфеле |
| Мечел-Транс, ООО | 1 | 623 944.23 | 36.2% |
| Дальневосточная генерирующая компания, ОАО | 1 | 400 401.73 | 23.2% |
| Тобольск-Нефтехим, ООО | 6 | 293 070.24 | 17.0% |
| Якутскэнерго, ОАО АК | 12 | 188 676.79 | 11.0% |
| Прочие договора | 64 | 217 386.13 | 12.6% |
| ИТОГО | 84 | 1 723 479.12 | 100% |
По состоянию на 01.07.2007 г. 87,38% лизингового портфеля ООО «ТрансИнвестХолдинг» составляют договоры с лизингополучателями, доля которых превышает 10% общего объема портфеля компании (ООО «Мечел-Транс», ОАО «Дальневосточная генерирующая компания», ОАО «ЯкутскЭнерго», ООО «Тобольск-Нефтехим». Совокупный объем таких договоров составляет 1 506 млн. рублей.
Таблица 2.20.
| Отрасль | Кол-во Договоров лизинга | Сумма оставшихся платежей | Доля в портфеле, % |
| Энергетика | 17 | 669 700,3 | 38.86 % |
| Железнодорожный транспорт | 5 | 630 261,6 | 36.57 % |
| Нефтехимическая отрасль | 9 | 339 298,6 | 19.69 % |
| Банковский сектор | 35 | 24 782,5 | 1.44 % |
| Машиностроение | 3 | 24 720,6 | 1.43 % |
| Авиация | 1 | 17 802,0 | 1.03 % |
| Автомобильный транспорт | 5 | 10 786,0 | 0.63 % |
| Строительство | 9 | 6 127,6 | 0.36 % |
| Общий итог | 84 | 1 723 479,2 | 100 % |
Наибольший удельный вес в лизинговом портфеле занимает лизинг железнодорожной техники 36,57% общего лизингового портфеля и лизинг в области энергетики 38,86% от лизингового портфеля ООО «ТрансИвестХолдинг»
Финансовое состояние приведено в таблице.
Таблица 2.21.
| Основные показатели | 01.01.2005 | 01.01.2006 | 01.01.2007 | 01.04.2007 |
| Выручка от реализации | 67 850 | 237 687 | 271 343 | 79 905 |
| Прибыль (убыток) от реализации | 18 671 | 68 045 | 67 411 | 15 911 |
| Чистая прибыль | 223 | 680 | 539 | 230 |
| Валюта баланса | 366 654 | 649 138 | 864 417 | 967 907 |
Краткая характеристика лизингополучателя.
ООО «МЕЧЕЛ-ТРАНС» создано в июле 2002 года и является транспортным подразделением промышленного холдинга «МЕЧЕЛ».
Группа «Мечел» - один из ведущих российских холдингов в металлургической и горнодобывающей отраслях; объединяет производителей стали, проката, метизной продукции, угля, железорудного концентрата и никеля; создана в 2003 г.
В состав Группы входят ОАО «Челябинский металлургический комбинат», Коршуновский ГОК, “Южуралникель”, ОАО «Белорецкий металлургический комбинат», угольный холдинг “Южный Кузбасс”, ООО Торговый Дом «МЕЧЕЛ». В январе 2005 г. Группа приобрела пакет (25% + 1) акций ОАО “ХК Якутуголь” (запасы угля – более 200 млн. тонн).
Выручка группы по стандартам US GAAP за 9 мес. 2005 г. составила $2,9 млрд., чистая прибыль — $314,7 млн.
Основные направления деятельности лизингополучателя – перевозка грузов предприятий группы « МЕЧЕЛ», в том числе:
- перевозка экспортной металлопродукции ОАО «Челябинский Металлургический комбинат» (ЧМК), ОАО «Белорецкий Металлургический комбинат» (БМК), ОАО «ИЖСТАЛЬ», ОАО «Южно-Уральский никелевый комбинат»;
- перевозка внутри РФ металлопродукции предприятий группы, угля и угольного концентрата, железной руды, железорудного концентрата, щебеня, известняка, кокса, окатышей железорудных, агломерата и пр.
ООО «МЕЧЕЛ-ТРАНС» также оказывает услуги по перевозкам сырья ООО «ЕвразХолдинг» и предприятиям РАО «ЕЭС России» - ОАО «Алтайэнерго», ОАО «Кузбассэнерго», ОАО «Мосэнерго».
Объемы перевозок и выручки ООО «МЕЧЕЛ-ТРАНС» в 2003-2006 годах составили:
Таблица 2.22.
| Год | Объем, тыс. тонн | Выручка, млн. рублей* |
| 2003 | 24 759,6 | 5 197,4 |
| 2004 | 32 197,0 | 10 423,7 |
| 2005 | 34 516,0 | 9 358,6 |
| 2006 | 36 000,0 | 11 869,0 |
*Отражается валовый доход по оказываемым услугам, включающий оплату транспортного тарифа ОАО «РЖД»
Крупнейшие партнеры-грузовладельцы лизингополучателя - Компании группы «МЕЧЕЛ» - 97 % от общего объема перевозок. Прочие компании – 3 % от общего объема перевозок, в том числе ОАО «ЕвразХолдинг», ООО «Евроцементгрупп», ООО «Металлтрейдинвест».
Место лизингополучателя на рынке
В собственности ООО «МЕЧЕЛ-ТРАНС» находится 590 вагонов (293 универсальных полувагона и 297 окатышевозов). Кроме того, в лизинге 1349 вагонов (ООО «Брансвик Рэйл Лизинг», «Инпромлизинг»). Общее количество вагонов, которые ООО «МЕЧЕЛ-ТРАНС» привлекает для перевозок, составляет порядка 6 тысяч единиц в месяц.
ООО «МЕЧЕЛ-ТРАНС» входит в десятку ведущих компаний-операторов по перевозке грузов на железных дорогах. Поскольку ООО «МЕЧЕЛ-ТРАНС» является транспортной компанией холдинга «Мечел» и обслуживает перевозки металлургических заводов и горнодобывающих предприятий группы, компания всегда имеет постоянных покупателей своих услуг и практически не имеет конкурентов в рамках группы.
Финансовое состояние приведено в таблице.
Таблица 2.23.
| Основные показатели | 01.01.2005 | 01.01.2006 | 01.01.2007 | 01.04.2007 |
| Выручка от реализации | 630 669 | 1 398 797 | 2 266 033 | 774 663 |
| Прибыль (убыток) от реализации | 146 707 | 219 336 | 322 249 | 127 301 |
| Чистая прибыль | 106 830 | 159 543 | 245 117 | 98 858 |
| Валюта баланса | 1 101 795 | 734 961 | 1 177 506 | 1 184 167 |
Анализ сделки.
Анализ проекта можно разбить на составляющие:
Анализ финансового состояния участников сделки – участники имеют стабильное финансовое состояние.
Анализ эффективности сделки – сделка эффективна для всех участников.
Анализ рисков – все риски проекта приемлемы для банка.
Решение Банка.
В результате рассмотрения вопроса о кредитовании ООО «Трансинвестхолдинг», которое длилось около 3-х месяцев, на Комитете по предоставлению кредитов и инвестиций Сбербанка России было принято положительное решение о рефинансировании затрат по реализации проекта лизинга железнодорожных полувагонов с ООО «Мечел-транс» на следующих условиях:
Сумма кредита – 340 млн. рублей;
Срок кредита – 78 месяцев;
График погашения кредита – синхронизирован с графиком лизинговых платежей.
Процентная ставка – 10,5% годовых, уплачивается ежемесячно.
Обеспечение – залог имущественных прав по договору лизинга и залог предмета лизинга (поручительство Лизингополучателя не оформляется).
Текущая ситуация.
Проект реализован. Идет коммерческая стадия. Графики погашения кредита и платежей по договорам лизинга.
Сделка розничного лизинга.
В качестве примера сделки по розничному лизингу нами взята сделка по открытию рамочной кредитной линии одному из лидеров рынка российского автолизинга – ООО «Каркаде».
Краткая характеристика проекта.
Были достигнуты договоренности с руководством ООО «Каркаде» об открытии рамочной кредитной линии для финансирования операций розничного лизинга с лимитом 2 млрд. рублей.
Краткая характеристика лизингодателя.
ООО «Каркаде» лизинговая компания, которая осуществляет свою деятельность с 1996 года. По данным рейтингового агентства Эксперт РА, «Каркаде» по итогам 2006г. занимает 2 место в рейтинге лизингодателей автотранспорта в России по объему лизингового портфеля.
Почти 100% лизингового портфеля компании представлена автотранспортом, что позволяет говорить о специализации компании в данной отрасли.
На конец 1-го квартала 2007 года в лизинговом портфеле ООО «Каркаде» действуют более 9 тыс. договоров лизинга на общую сумму более 4,3 млрд. рублей и 142,6 млн. долларов США (в сумме 8 млрд. рублей).
У компании нет крупнейших лингополучателей, т.к. «Каркаде» специализируется на сделках розничного лизинга. Размер средней сделки составляет 30 тыс. долларов США. В месяц заключается около 1000 договоров, из которых 45% с прежними проверенными лизингополучателями, что говорит о сложившейся клиентской базе.
Компания имеет хорошее финансовое состояние.
Выручка компании за 2006 год – более 1 млрд. 600 млн. рублей, чистая прибыль – около 30 млн. рублей. Валюта баланса – около 3 млрд. рублей.
Особенностью данной лизинговой компании является наличие высокого объема собственных средств в бизнесе. Собственный капитал составляет – 760 млн. рублей.
Анализ сделки.
Целью проекта является осуществление операций розничного лизинга, в т.ч. возмещение ранее понесенных затрат. Предметом лизинга будут выступать транспортные средства.
Конкретные лизингополучатели по проекту не определены.
Поэтому для снижения рисков предполагается, что кредитные средства будут предоставляться только при полном соответствии потенциального лизингополучателя и лизинговой сделки унифицированным критериям.
Структура финансирования проекта предполагает участие Сбербанка России в финансировании проекта в сумме не более 80% от договора купли – продажи, 20% - собственные средства заемщика, в т.ч. не менее 15% - аванс лизингополучателя.
Были построены модели денежных потоков для ООО «Каркаде» на предполагаемый период кредитования.
Расчеты показывают возможность исполнения компанией обязательств перед банком по запрашиваемому кредиту и всем действующим кредитным договорам.
Обеспечением по кредиту выступает приобретаемое имущество и права по договорам лизинга. Имущество будет застраховано в одной из рекомендованных Сбербанком России страховых компаний. Все риски по проекту можно оценить как приемлемые.
Решение Банка.
Учитывая рост рынка автотранспорта и лизинга, наличие положительного и долгосрочного опыта инициатора проекта, в т.ч. 2-е место в отрасли, ликвидное обеспечение по проекту и приемлемые риски, Комитетом по предоставлению кредитов и инвестиций Сбербанка России было принято положительное решение о финансировании проекта розничного лизинга ООО «Каркаде» путем предоставления рамочной кредитной линии на следующих условиях:
Лимит линии – 2 млрд. рублей;
Срок действия рамочной кредитной линии – 4 года, отдельных кредитных договоров – 3 года. График погашения кредита синхронизирован с графиком лизинговых платежей.
Процентная ставка – 10,5 % годовых.
Банк финансирует сделки при соответствии предмета лизинга и лизингополучателей критериям.
Обеспечение - залог имущественных прав по договору лизинга и залог предмета лизинга (поручительство Лизингополучателя не оформляется).
Текущая ситуация.
Заключена рамочная линия. Компания «Каркаде» совместно с Краснопресненским ОСБ разработала программный продукт для анализа (фильтрации) лизингополучателей. Идет выборка кредитных средств.
Данная кредитная линия, открытая для финансирования розничного лизинга, является самой крупной в системе Сбербанка России.
Сделка по финансированию инвестиционной программы лизинговой компании.
В качестве примера взята сделка по финансированию инвестиционной программы по лизингу подвижного жд состава. Инициатор - ООО Лизинговая компания «Инпромлизинг».
Краткая характеристика проекта.
Лизинговая компания обратилось в Краснопресненское отделение № 1569 Сбербанка России ОАО с кредитной заявкой о финансировании своей инвестиционной программы представленной в таблице:
Таблица 2.24.
млн. рублей
| Перечень клиентов | Предмет лизинга | Лимит | Срок кредитования |
| НТК | Вагоны-цементовозы 300 ед. | 350 | 7 лет |
| Лусиена Инвест | Вагоны-цементовозы 150 ед., полувагоны 400 ед. | 760 | 10 лет |
| ВКМ-Лизинг | Платформы 100 ед. | 140 | 9 лет |
| Трансгарант-Восток | Полувагоны 212 ед. | 154 | 6 лет |
| ТДК и Н | Вагоны-платформы 200 ед. | 253 | 101 мес. |
| Инкотэк-Транс-Сервис | Платформы 500 ед. | 770 | 8 лет |
| РВД-Сервис | Полувагоны, платформы 1000 ед. | 1500 | 7-10 лет |
| ГСП Трейд | Полувагоны 500 ед. | 750 | 7-10 лет |
| ГазВагонТранс | Цистерны 300 ед. | 600 | 10 лет |
| Итого | 5 277 | х | |
Краткая характеристика Лизингодателя.
Основным видом деятельности ООО «ЛК «Инпромлизинг» является предоставление в лизинг оборудования, железнодорожной техники, речных и морских судов, автотранспорта, недвижимости, строительной и специальной техники.
По состоянию на 01.07.2007 года компанией заключен 71 договор лизинга с 33 лизингополучателями на общую сумму более 27,7 млрд. рублей.
Лизинговый портфель ООО «ЛК «Инпромлизинг» на 01.07.2007г. представлен следующими лизингополучателями и предметами лизинга:
Таблица 2.25.
млн. рублей
| № | Лизингополучатель | Кол-во договоров | Осталось уплатить | Доля, % |
| 1 | ООО «Юрганз» | 6 | 5 368 | 23.9 |
| 2 | ОАО «РЖД» | 5 | 4 986 | 22.2 |
| 3 | ООО «ЗМК-Лизинг» | 4 | 3 390 | 15.1 |
| 4 | ООО «СибУглеМетТранс» | 2 | 2 277 | 10.1 |
| 5 | ООО «Мечел-Транс» | 9 | 1 593 | 7.1 |
| 6 | ООО «ГазВагон Транс» | 1 | 921 | 4.1 |
| 7 | Прочие | 44 | 3 928 | 17.5 |
| Итого: | 71 | 22 463 | 100.0 |
По состоянию на 01.07.2007 г. 71 % лизингового портфеля ООО «ЛК «Инпромлизинг» составляют договоры с лизингополучателями, доля которых превышает 10% общего объема портфеля компании (ОАО «РЖД», ООО «Юрганз», ООО «ЗМК-Лизинг», ООО «СибУглеМетТранс»). Совокупный объем этих договоров составляет 16 027 млн. рублей.
Финансовое состояние приведено в таблице.
Таблица 2.26.
| Основные показатели | 01.01.2005 | 01.01.2006 | 01.01.2007 | 01.04.2007 |
| Выручка от реализации | 974 003 | 820 094 | 1 434 720 | 510 123 |
| Прибыль (убыток) от реализации | 393 858 | 296 451 | 495 778 | 201 315 |
| Чистая прибыль | 86 222 | 69 685 | 75 647 | 36 916 |
| Валюта баланса | 3 944 829 | 3 847 672 | 7 772 067 | 9 311 762 |
Краткая характеристика лизингополучателей.
ООО «Независимая транспортная компания» создана в 2001 году входит в группу компаний Новолипецкого металлургического комбината (НЛМК) и является ключевым логистическим активом Группы НЛМК, обеспечивающим своевременную поставку сырья для металлургического производства и доставку готовой продукции потребителям. Компания занимается транспортно-экспедиционным обслуживанием при перевозке внутрироссийских, экспортно-импортных и транзитных грузов по территории ближнего и дальнего зарубежья железнодорожным и морским транспортом. В настоящее время ООО «Независимая транспортная компания» оперирует как собственным, так и арендованным парком подвижного состава, насчитывающим 1,75 тысяч единиц. Основными клиентами компании являются входящие в группу НЛМК предприятия ОАО «Алтай-Кокс», «Стойленский ГОК», а также Интранси Лимитед, ЗАО «Миннеско Новосибирск», ОАО «Воскресенскцемент».
За 2006 год выручка от реализации компании составила 1 005 млн. руб., за 1 кв. 2007 года данный показатель составил 386 млн. рублей. Чистая прибыль 2006 года составила 162,5 млн. рублей, в 1 кв. 2007 года – 93,2 млн. руб. Валюта баланса компании по итогам 1 квартала 2007 года достигла 2 569,4 млн.рублей, чистые активы – 1 618 млн. рублей.
ООО «Лусиена-Инвест» создана в 2004 году для осуществления оптовой торговли цементом, доставки к конечному потребителю посредством железной дороги с помощью собственного подвижного состава. Продолжительная деятельность в данной сфере позволила ООО «Лусиена-Инвест» завоевать свою нишу на рынке, сделать бренд «ЛУСИЕНА» хорошо узнаваемым, а также наладить прочные связи как с поставщиками, так и с покупателями строительных материалов. Среди поставщиков холдинга можно выделить следующие компании: ОАО «Воскресенский цементный завод», ЗАО «Евроцемент трейд», ЗАО «Цеминвест» и пр. Среди покупателей товара стоит отметить такие компании, как «Бетонный завод 222», ООО «КСКМ» и пр.
По итогам деятельности 2006 года компания достигла следующих финансовых показателей: объем выручки 447,6 млн. рублей, чистая прибыль 0,01 млн. рублей, валюта баланса компании 124,7 млн. рублей, стоимость чистых активов – 0,06 млн. рублей.
ЗАО «ВКМ-Лизинг» - компания входит в группу ВКМ. ОАО «Вагоностроительная компания Мордовии», созданная на базе ОАО «Рузхиммаш» при поддержке Правительства Мордовии объединяет группу предприятий ЗАО «УК ВКМ», ОАО «ВКМ-Сталь», ЗАО «ВКМ-Транс», ЗАО «ВКМ-Лизинг», ОАО «Неон», ОАО «Висмут». Предприятия Компании поставляют на рынок России, стран СНГ и Балтии, в том числе на условиях аренды, различные грузовые вагоны, стальное и чугунное литье, нефтехимическое оборудование; оказывают транспортные услуги по перевозке грузов в собственных вагонах; проводят модернизацию и ремонт грузовых вагонов с продлением срока службы.
По итогам деятельности 1 квартала 2007 года основные финансовые показатели компании составили: объем выручки – 220,2 млн. рублей, чистая прибыль – 1,9 млн. рублей, валюта баланса компании 3 530 млн. рублей, стоимость чистых активов – 72,3 млн. рублей.
ООО «Трансгарант-Восток» является дочерней компанией ООО «Фирма «Трансгарант», одного из лидеров российского транспортного рынка, входящего в транспортную группу FESCO. Компания «Трансгарант-Восток» осуществляет транспортные и экспедиторские услуги на Дальневосточной железной дороге и является одним из крупнейших экспедиторов угля. «Трансгарант-Восток» имеет свои представительства в Хабаровске, Нерюнгри и Владивостоке. Парк собственной и арендованной железнодорожной техники составляет порядка 900 единиц.
По итогам деятельности 1 квартала 2007 года компания достигла следующих финансовых показателей: объем выручки – 582,6 млн. рублей, чистая прибыль 26 млн. рублей, валюта баланса компании - 691,1 млн. рублей, стоимость чистых активов – 167,7 млн. рублей.
ООО «ТДК и Н» – компания, основным направлением деятельности которой являются транспортные услуги, перевозка товаров народного потребления и продуктов питания по маршрутам Китай, Юго-Восточная Азия, Россия.
Деятельность компании 2006 года характеризуется следующими финансовыми показателями: объем выручки – 5,5 млн. рублей, чистая прибыль – 3 млн. рублей, валюта баланса компании - 25,7 млн. рублей, стоимость чистых активов – 24,9 млн. рублей.
ЗАО «Инкотек-Транс-Сервис» входит в группу «Инкотек» – одного из крупнейших универсальных транспортно-логистических холдингов России. Является компанией интермодальным перевозчиком, выполняющим функции доставки контейнерных грузов по схеме «от двери к двери» с использованием как собственной инфраструктуры (железнодорожный подвижной состав, собственные и ассоциированные экспедиторские и агентские компании в России и за рубежом), так и привлеченных на отдельных участках партнеров и агентов.
С 2006 года активы ООО «Инкотек-Транс-Сервис» интегрированы в структуру бизнеса транспортной группы FESCO (70%) и группы компаний «Инкотек» (30%). По итогам деятельности 2006 года: объем выручки компании составил – 197,6 млн. рублей, чистая прибыль – 8,3 млн. рублей, валюта баланса компании - 106,1 млн. рублей, стоимость чистых активов – 12,5 млн. рублей.
Анализ сделки.
Были проанализированы потоки и финансовое состояние лизингодателя и лизингополучателей. Сделаны выводы о стабильности финансового состояния и эффективности сделки для участников проекта.
Риски банка, учитывая в т.ч. растущий рынок жд перевозок и ликвидность предмета, были признаны приемлемыми.
Решение Банка.
Комитетом по предоставлению кредитов и инвестиций Сбербанка России было принято положительное решение о предоставлении Краснопресненскому отделению Сбербанка России полномочий по финансированию инвестиционной программы ООО «Инпромлизинг» на следующих условиях:
Лимит кредитования – 3 млрд. рублей.
Срок действия отдельных кредитных договоров - до 10 лет. График погашения кредита – синхронизирован с графиком лизинговых платежей.
Процентная ставка – 9,5-10,5 % годовых.
Банк финансирует сделки при соответствии лизингополучателей критериям.
Обеспечение - залог имущественных прав по договору лизинга, прав по договору поставки имущества и залог предмета лизинга (поручительство лизингополучателя не оформляется).
Текущая ситуация.
В течение 2-х месяцев с даты Решения заключено 11 кредитных договоров на сумму 1,5 млрд. рублей, выдано 1,3 млрд. рублей. При обычном подходе (проектном лизинге) рассмотрение данных сделок могло бы занять 3-4 месяца.
Глава 3. Перспективы наращивания объемов финансирования операций лизинга
3.1 Препятствия развитию рынка лизинга
Основной проблемой, сдерживающей развитие лизинга, является несовершенство законодательной базы. В настоящее время, в отсутствие регулятора на рынке лизинга, единственным органом, проявляющим повышенное внимание к лизинговым компаниям, является Федеральная налоговая служба, цель которой — максимальное пополнение государственного бюджета. Повышенное внимание со стороны налоговиков и их подход к лизингу как к виду деятельности, ориентированному на уклонение от налогов, серьезно осложняет развитие рынка.
Невозмещенный НДС остается главной проблемой лизинговых компаний и, по различным оценкам, составил на 01.01.2007 г. около 400 млн. долларов США.
Существенная доля в потерях рынка приходится на сегмент лизинга недвижимости, который только пытается встать на ноги. В общем объеме нового бизнеса лизинг недвижимости в 2006 г. составил всего 2,23%, то есть примерно в 10 раз меньше, чем в странах с развитым рынком лизинга. Компании, желающие работать в этой сфере сразу же сталкиваются со сложностями при оформлении собственности на землю — в соответствии с Законом о лизинге земельные участки не могут быть переданы в лизинг. При этом, по действующему законодательству отчуждение зданий, строений, сооружений, находящихся на земельном участке и принадлежащих одному лицу, проводится вместе с земельным участком. В результате сделки финансовой аренды с недвижимостью становятся более запутанными, дорогостоящими и проблематичными, особенно для малых предприятий, которые более всего в них нуждаются.
Тем временем, спрос на услуги в этом сегменте существенно растет, все больше компаний начинают заниматься лизингом коммерческой недвижимости.
Препятствием для развития сегмента лизинга недвижимости является также отсутствие нормативной базы, регулирующей вопросы государственной регистрации договоров лизинга недвижимого имущества. Применяемая по аналогии нормативная база в сфере государственной регистрации прав на недвижимое имущество и сделок с ним не учитывает многих аспектов лизинга как разновидности инвестиционной деятельности. Урегулирование данного вопроса на законодательном уровне позволило бы существенно расширить рынок лизинга недвижимого имущества, который в настоящее время находится на низком уровне развития. Помехой является также законодательно установленный временной разрыв между заключением договора купли-продажи и заключением договора лизинга. В результате, в течение одного-двух месяцев, когда происходит регистрация договора купли-продажи, лизингодатель не имеет юридически оформленных прав на имущественный объект — предмет лизинга. Не способствует развитию данного сегмента и отсутствие специальных норм в отношении лизинга недвижимости в Законе о лизинге.
Проблемы с регистрацией сделок возникают не только при работе на сегменте коммерческой недвижимости, но и при работе с авиатехникой. Сложности связаны в основном со спецификой объекта лизинга. Прежде всего, это отсутствие системы регистрации прав на воздушные суда (соответственно, отсутствие документов государственных органов, подтверждающих права на ВС) может осложнить процесс получения кредита в связи с отсутствием возможности с достоверностью подтвердить права на ВС. Кроме этого, существуют многочисленные меры контроля в виде регистрации и сертификации ВС, периодического продления ресурсов самого воздушного судна и двигателей, сопровождающегося необходимостью проведения различных работ на ВС, периодического проведения капитального ремонта ВС, соблюдение постоянно обновляющихся требований к ВС, делают данную деятельность максимально капиталоемкой, что при отсутствии государственной поддержки и предоставления определенных налоговых льгот, оказывает существенное влияние на финансовое положение субъектов авиационного лизинга и вхождение новых субъектов на рынок данных услуг. Также, участникам данного сегмента рынка не хватает долгосрочных, подкрепленных значительной финансовой базой, государственных программ развития авиации и программ поддержки субъектов предпринимательства, осуществляющих деятельность в сфере авиации. Наличие соответствующих программ могло бы сделать рынок данных услуг более привлекательным для иностранных и российских инвесторов.
Одно из основных ограничений, коренным образом ограничивающее возможность для развития на отдельных сегментах рынка, содержится в Гражданском Кодексе. В соответствии со ст. 665 ГК РФ имущество, полученное лизингополучателем по договору лизинга, может использоваться им только в предпринимательских целях. Данное положение фактически существенно ограничивает сферу применения лизинговых сделок, которые не могут заключаться, например, с некоммерческими организациями, в Уставе которых имеется запрет на ведение коммерческой деятельности. Это значит, огромное количество образовательных, медицинских и иных учреждений выпадают из списка потенциальных клиентов лизинговых компаний. Вместе с тем, если взять положения международных актов, а именно Конвенцию УНИДРУА о международном финансовом лизинге, то можно сделать вывод, что в мировой практике лизинг как правовое и экономическое явление понимается и применяется значительно шире, не ограничиваясь сферой предпринимательских отношений. Согласно положений Конвенции, лизинг может использоваться в любых целях (а не только в предпринимательских), за исключением личных, семейных и домашних целей. То есть лизинговые сделки могут заключаться и некоммерческими организациями, которым запрещено заниматься предпринимательской деятельностью. Устранение существующего искусственного ограничения сферы лизинга, как сделки, заключаемой в предпринимательских целях, позволит вовлечь в лизинговые правоотношения огромное количество новых субъектов, которые в настоящий момент не могут использовать преимущества лизинга для приобретения основных средств и обновления необходимого оборудования. Кроме Гражданского кодекса, который ставит крест на использовании лизинга некоммерческими организациями, существенное ограничение содержит и ФЗ «О финансовой аренде (лизинге)», исключающий из сферы лизинговых сделок оперативный лизинг, на долю которого приходится более половины рынка лизинга в развитых странах.
Еще одной проблемой является вопрос, связанный с порядком учета выкупной стоимости предмета лизинга. Поскольку понятие выкупной стоимости имущества в нормативной базе четко не оговорено, то сложилось два подхода к его трактовке. Согласно первому, выкупная стоимость имущества — это сумма, по которой имущество было приобретено при передаче в лизинг; согласно второму — цена, по которой имущество переходит в собственность от лизингодателя к лизингополучателю по окончании сделки.
Также, проблемным вопросом, привлекающим особое внимание налоговых органов, являются сделки возвратного лизинга. В большинстве случаев налоговые органы пытаются оспаривать сделки как мнимые, заключенные исключительно ради ухода от уплаты налогов. Их совершенно не смущает логика вещей, согласно которой возвратный лизинг представляет собой ни что иное, как форму долгосрочного кредитования под залог. Они остаются верны своим принципам, даже несмотря на то, что судебная практика далеко не всегда оказывается на их стороне. В результате, в причастности к этому сегменту рынка решается признаться далеко не каждая лизинговая компания. Компании не столько боятся проверок, сколько не хотят создавать лишние проблемы для своих же лизингополучателей — ведь претензии налоговые органы предъявляют прежде всего к ним. В итоге доля этого вида лизинга составляет порядка 4-5% от общей суммы договоров, хотя могла бы быть в несколько раз выше.
По нашему мнению, решение перечисленных проблем, а также устранение прочих пробелов в сфере законодательного и налогового регулирования лизинговой деятельности, могло бы дать существенный толчок быстро растущему рынку.
3.2 Перспективы развития лизинговых операций на российском рынке
Уровень развитости лизинговых отношений является своеобразным показателем развитости всей экономики страны. Российский лизинг не исключение. Расширяются география сделок и схемы проведения лизинговых операций, растут количество, качество и скорость предоставляемых услуг. Развитию лизингового бизнеса сопутствует поиск новых направлений и источников финансирования, ежегодная потребность в которых скоро достигнет триллиона рублей.
Как уже было сказано ранее, по показателю лизингоемкости инвестиций в машины, оборудование и транспортные средства российский рынок лизинга вплотную приблизился к западным странам. Доля лизинга в ВВП также почти достигла уровня развитых рынков.
Принимая во внимание оптимистические прогнозы, можно с большой долей вероятности утверждать, что в ближайшие год-два темпы развития российского лизинга сохранятся. Прирост портфелей крупнейших лизинговых компаний будет составлять 30-50% ежегодно. В первую очередь, это обусловлено вовлечением в орбиту лизинга новых отраслей (авиатехника, сельхозтехника, независимая энергогенерация). Также следует отметить в качестве основного фактора развития лизинга продолжающийся экономический рост. При отсутствии в ближайшее время каких-либо кардинальных перемен в экономической и политической жизни нашей страны можно предположить, что рынок лизинга в России продолжит уверенный рост до тех пор, пока не достигнет показателей развитых стран.
На сегодняшний день все предпосылки для этого есть, а именно:
высокие мировые цены на сырьевые ресурсы;
высокий уровень износа основных средств;
растущее доверие западных инвесторов российским финансовым институтам;
накопленный положительный опыт лизингополучателей;
существенный рост информированности бизнеса о лизинге;
налоговые преимущества.
Можно выделить следующие перспективные направления финансового лизинга в России:
В сфере бизнеса лизинговых компаний перспективными в лизинговой деятельности являются те направления, которые приносят максимальную маржу, обладая при этом низким порогом рисков. Как показывает практика развития рынка, в первую очередь, лизинговые компании предпочитают работать с высоколиквидным оборудованием. Речь идет о финансовом лизинге средств транспорта (особенно воздушных и морских судов). Особенно заметен рост объемов лизинга в сфере железнодорожного подвижного состава. Эта тенденция сохранится. Длительная стагнация в сфере строительства и модернизации российского рыбопромыслового флота в скором времени должна привести к развитию лизинговых отношений в этом секторе. Лизинг продукции энергетического машиностроения, как крупных объектов (поставка энергоблоков и обеспечивающего оборудования), так и автономных энергоблоков в ближайшее время будет развиваться хорошими темпами.
Лизинг автотранспорта будет оставаться наиболее динамично растущим из рыночных видов лизинга. Для этого есть несколько существенных оснований. Во-первых, потенциал для роста автолизинга по-прежнему громаден. По сравнению с развитыми странами, доля автомобилей, реализованных по лизинговых схеме, отличается в России на порядок.
Во-вторых, рост продаж транспортных средств. Увеличение объема реализации импортных автомобилей и автомобилей, произведенных на локализованных в России производствах, в 2006 году превысит отметку в 50%.
В-третьих, за счет того, что автомобиль является наиболее удобным для финансирования объектом, сама услуга становится стандартным отработанным механизмом приобретения автомобилей для бизнеса. Она начинает пользоваться в