Финансовые ресурсы ОАО "Хабаровский грузовой автокомбинат"
Основной деятельностью ОАО «Хабаровский грузовой комбинат» являются перевозки грузов в городском, междугородном и международном сообщениях.
В целях осуществления основных своих функций, Автокомбинат имеет в своем составе бортовые автомобили марки ЗиЛ-130, КамАЗ-5320, седельные тягачи КамАЗ-5410, КамАЗ-54112, МАЗ-54329 и автомобили-самосвалы КамАЗ-55111 и ЗиЛ-ММЗ.
Парк специализированных полуприцепов-контейнеровозов для перевозки грузов в 20, 30, 40-футовых контейнерах позволяет обеспечить перевозки для значительного числа клиентов.
Автокомбинатом определена клиентура для заключения договоров на перевозку грузов. В договоры внесены данные с учетом всех видов оплаты, предусмотрены расценки за простой под погрузочно-разгрузочными операциями, превышение грузоподъемности, задержку подвижного состава по вине клиента.
Разработаны договоры на все виды перевозок (городские, междугородные и международные).
Для разовых клиентов разработана "счет-фактура — договор".
На весь подвижной состав и на все виды транспортных услуг имеются лицензии "Ространсинспекции".
Философия предприятия — это надежность и быстрота выполнения заказов клиентов.
Успешная деятельность в данном бизнесе обусловливает необходимость поиска новых перспективных рынков и наращивание объемов перевозок, что потребует приобретения более конкурентоспособных транспортных средств.
Для расширения бизнеса в Автокомбинате имеется выококвали-фицированный персонал управления, установивший тесные контакты с фирмами - грузоотправителями (грузополучателями), а также водительский состав, подготовленный для международных перевозок.
Успешная работа предприятия на рынке международных транспортных услуг обусловливает необходимость увеличения объемов перевозок и приобретения для этих целей дополнительно 10 автопоездов, изготовления 40-фу-товых контейнеров и приобретения рефрижераторных установок к изотермическим контейнерам в количестве 15 единиц.
Учитывая стабильность международных отношений и расширение торговых связей с КНР, дальнейшее развитие получат международные перевозки грузов.
В связи со строительством дороги Лидога-Ванино значительно возрастут перевозки грузов в северные районы края.
Автокомбинат проводит подготовительную работу по перевозкам грузов в северные районы края и выполнили несколько рейсов в Чумикан.
Обследование дороги при выполнении рейсов в Чумикан показало, что дорога в 600 км до п. Биракан позволяет круглогодично завозить грузы большегрузными автомобилями, а от п. Биракан до Чумикана 400 км дороги является временной зимней. Для осуществления перевозок на этом участке потребуются автомобили повышенной проходимости.
Работа автомобилей-самосвалов планируется в дорожных организациях "Хабаровскавтодор", для перевозки угля населению через "Хабаровсктрансагенство", ПМК-21, на строительстве дорог Лидога - Ванино и предприятиях КБУ.
Продолжится работа по вывозу 20-футовых контейнеров со станции Хабаровск-П (МЧ-1) и разовым заявкам.
СИЛЬНЫЕ СТОРОНЫ
=> Наличие лицензии на право перевозочной деятельности и статуса таможенного перевозчика.
=> Право работать на внешнем рынке.
=> Членство в АСМАП.
=> Наличие квалифицированных кадров.
=> Отработанная технология перевозок.
=> Компьютерный документооборот, способность производства анализа в автоматизированном режиме.
=> Близость к транспортным коммуникациям и совместная работа с основными грузообразующими пунктами в г. Хабаровске.
=> Достаточность производственных и технологических площадей.
=> Наличие специализированного подвижного состава.
=> Наличие собственного контейнерного парка.
=> Хорошая производственная база для технического обслуживания и ремонта подвижного состава.
=> Отработанная рекламная деятельность.
СЛАБЫЕ СТОРОНЫ
Отсутствие современных автопоездов, соответствующих международным стандартам для транспортировки 30 и 40-футовых контейнеров.
Высокая себестоимость перевозок.
Отсутствие автономных-рефрижераторных установок;
Высокий процент (84 %) материального и морального износа подвижного состава.
Низкий уровень обновления парка автомобилей.
Нестабильность спроса на рынке транспортных услуг.
Низкая платежеспособность клиентуры.
Отсутствие банка данных по клиентуре в потребности транспортных услуг.
Низкий процент амортизационных отчислений.
Высокая стоимость нового подвижного состава.
Немаловажным фактором на Автопредприятии является четкая тарифная политика на транспортные услуги. Определение исходной цены базируется на результатах анализа спроса, цен и товаров конкурентов и оценке издержек.
Цены рассчитаны для каждого типа подвижного состава и вида транспортных услуг.
Основой формирования цен (тарифов) является себестоимость грузовых перевозок с уровнем рентабельности (максимальной и минимальной), поэтому цены носят "плавающий характер" и являются в основном договорными.
На протяжении полутора лет Автокомбинатом цены на грузоперевозки не повышались, а в некоторых случаях имели тенденцию к снижению.
Плавное изменение цен позволяет продлить партнерские отношения с обслуживаемой клиентурой, а также привлечь разовых клиентов.
Цены на международные перевозки сформировались на основании покупательского спроса и определяются на один кругорейс.
Специальное внимание на Автокомбинате уделяется вопросам качества транспортного обслуживания. Именно качество обеспечивает успех в конкуренции.
Стратегией Автокомбината в области качества услуг является:
— заключение соглашений-договоров;
— использование рекламы всех видов (радио, нанесение рекламных надписей на автотранспорте, распространение рекламных листовок, показ рекламного ролика на телевидении, рекламные стенды, плакаты, брошюры, реклама в краевых рекламных журналах и т.д.);
— предоставление скидок с тарифов при оплате услуг;
— повышение качества обслуживания;
использование делового опыта сотрудников Автокомбината;
высокая квалификация водителей;
— возможности Автокомбината в предоставлении транспорта по раз личным типам подвижного состава;
— наличие свидетельства 'Таможенный перевозчик";
– ответственность за сохранность перевозимого груза;
– срочность доставки грузов.
Характеристику деятельности предприятия завершим следующей таблицей.
| № пп | факторы | положительные сильные стороны |
отрицательные слабые стороны |
| 1 | производственные |
-обновляются рабочие машины и оборудование; - увеличивается объём работ |
-большой износ автопарка; высокие цены на топливо; конкуренция. |
| 2 | маркетинговые | - оказано услуг на 31.8 млн. руб. | -большая конкуренция с другими автопредприятиями |
| 3 | трудовые | -коллектив постоянный слаженный | - предпенсионный возраст большинства рабочих |
| 4 | социальные | -улучшается отдых рабочих в период отпусков (санаторно- курортное лечение) |
недостаточно денежных средств по этим статьям; нет возможности улучшить жилищные условия рабочих. |
| 5 | финансовые |
прибыль за 2004 год 632 тыс. руб; рост капитала и резервов 440 тыс. руб; - кредит погашен на 1702 тыс. руб. |
заемных средств 198 тыс. руб; свободных средств 55 тыс. руб; требуются затраты на содержание парка. |
| 6 | другие | - | - |
2.2 Анализ финансового состояния ОАО «Хабаровский грузовой автокомбинат»
Анализ финансового состояния предприятия ОАО «Хабаровский грузовой автокомбинат» начнем с горизонтального и вертикального анализа бухгалтерского баланса за 2002-2004 годы, затем проанализируем основные технико-экономические показатели деятельности предприятия по форме №2 бухгалтерской отчетности на 2002-2004 годы, после чего проведем коэффициентный анализ ликвидности и платежеспособности предприятия также в динамике за 2002-2004 годы.
Горизонтальный анализ заключается в построении одной из нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения).
Цель горизонтального анализа состоит в том, чтобы выявить абсолютные и относительные изменения величин различных статей баланса за определенный период , дать оценку этим изменениям.
Таблица 1
Горизонтальный анализ баланса
| Наименование | Сумма, тыс. руб. | Структура, % | Изменение +,- за 3 года | |||||
| 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | Сумма | % | |
|
Актив Внеоборотные активы Нематериальные активы 1.2 Основные средства |
76 4700 |
6388 |
7125 |
1,29 79,74 |
66,65 |
78 |
-76 2425 |
-1,29 -1,74 |
| итого по разделу 1 | 4776 | 6388 | 7125 | 81,03 | 66,65 | 78 | 2349 | -3,03 |
|
Оборотные активы 2,1 Запасы 2.2НДС 2.3 Дебиторская задолженность 2.4 Краткосрочные финансовые вложения 2.5 Денежные средства |
456 16 88 - 558 |
1908 - 617 671 |
1095 126 734 55 |
7,74 0,27 1,49 9,47 |
19,91 6,44 7,0 |
11,99 1,38 8,04 0,60 |
639 110 646 -503 |
4,25 1,11 6,55 -8,87 |
| итого по разделу 2 | 1118 | 3196 | 2010 | 18,97 | 33,35 | 22 | 892 | 3,03 |
| Баланс | 5894 | 9584 | 9135 | 100 | 100 | 100 | 3241 | 55% |
|
Капитал и резервы Уставный капитал Добавочный капитал 3.3 Резервный капитал Нераспределенная прибыль |
62 3983 266 -398 |
62 3585 11 -290 |
62 3585 43 118 |
1,05 67,58 4,51 -6,75 |
0,65 37,41 0,11 -3,03 |
0,68 39,24 0,47 1,29 |
-398 -223 516 |
-0,37 -28,3 -4,04 8,04 |
| итого раздел3 | 3913 | 3368 | 3808 | 66,39 | 35,14 | 41,69 | -105 | -24,7 |
| 4. Долгосрочные пассивы | -- | - |
- |
|||||
|
5Краткосрочные пассивы 5.1 Заемные средства 5.2 Кредиторская задолженность 5,3 Резервы предстоящих платежей 5.3 Резерв предстоящих платежей 5,4 Доходы будущих периодов |
1981 - - |
1900 2667 1649 |
198 4707 422 - |
33,61 |
19,82 27,83 17,21 |
2,17 51,53 4,62 |
-1783 4707 422 |
-31,4 51,53 4,62 |
| итого по разделу 5 | 1981 | 6216 | 5327 | 33,61 | 64,86 | 58,31 | 3346 | 24,7 |
| Баланс | 5894 | 9584 | 9135 | 100 | 100 | 100 | 3241 | 55% |
На рассматриваемом предприятии валюта баланса за три года увеличилась на 55% и составила на конец 2004 года 9135 тыс. руб.
За 2004 год валюта баланса сократилась по сравнению с 2003 годом на 449 тыс. руб. На это следует руководству предприятия обратить внимание. Снижение валюты баланса свидетельствует о сокращении развития предприятия. Внеоборотные активы имеют рост за 3 года на 49,2%, за счет прироста основных средств на 51,6 %, Нематериальные активы в сумме 76 тыс. руб были списаны в течении 2003 года. Оборотные активы увеличены на 79,8% или на 892 тыс. руб. За счет увеличения запасов авторезины, топлива и запасных частей на 240,1% или в сумме 639 тыс. руб. Значительно возросла дебиторская задолженность в 8,3 раза против 2002 года или на 646 тыс. руб. Денежные средства сократились на 90% или на 503 тыс. руб.
Добавочный капитал уменьшился на 10%, уставный капитал в сумме остались без изменения. Резервный капитал сократился на 83,8% или в сумме 223 тыс. руб. За 2004 год предприятие получило прибыль и покрыло убытки прошлых лет. Это следует оценить как положительный фактор. Кредиторская задолженность возросла на 237,6% или в сумме 2726 тыс. руб.
Таблица 2
Вертикальный анализ баланса
| Показатели | 2002 | 2003 | ||
| Удельный вес | Изменение | |||
| начало года | конец года | |||
|
Актив Внеоборотные активы. 1.1 Нематериальные активы 1.2 Основные средства Итого по разделу 1 2.Оборотные активы 2.1 Запасы 2.2 НДС 2.3 Дебиторская задолженность 2.4 Краткосрочные финансовые вложения 2.5 Денежные средства 2.6 Прочие оборотные активы Итого по разделу 2 Баланс |
1,29% 79,74% 81,03% 7,74% 0,27% 1,49% 0,00% 9,47% 0,00% 18,97% 100% |
1,29% 79,74% 81,03% 7,74% 0,27% 1,49% 0,00% 9,47% 0,00% 18,97% 100% |
1,29% 66,65% 66,65% 19,91% 0,27% 6,44% 0,00% 7,0% 0,00% 33,35% 100% |
0,00% -13,09% -14,38% 12,17% 0,00% 4,95% 0,00% -2,47% 0,00% 4,38% 0,00% |
|
Пассив 3.Капитал и резервы 3.1 Уставный капитал 3.2 Добавочный капитал 3.3 Резервный капитал 3.4 Нераспределенная прибыль (убыток) Итого по разделу 3 4. Долгосрочные займы 5. Краткосрочные пассивы 5.1 Краткосрочные займы 5.2 Кредиторская задолженность 5.3 Доходы будущих периодов 5,4 Резервы предстоящих платежей. итого по разделу 5 |
1,05% 67,58% 4,51% -0,75% 66,39% 0,00% 0,00% 33,61% 0,00% 33,61% |
1,05% 67,58% 4,51% -0,75% 66,39% 0,00% 0,00% 33,61% 0,00% 33,61% |
0,65% 37,41% 0,11% 3,03% 35,14% 0,00% 19,82% 27,83% 0,00% 27,83% |
-0,40% -30,17% -4,40% 2,28% -31,25% 0,00% 19,82% -5,78% 0,00% -5.78% |
| Баланс | 100% | 100% | 100% | 0,00% |
| Показатели | 2003 | 2004 | ||
| Удельный вес | Изменение | |||
| начало года | конец года | |||
|
Актив Внеоборотные активы. 1.1 Нематериальные активы 1.2 Основные средства Итого по разделу 1 2.Оборотные активы 2.1 Запасы 2.2 НДС 2.3 Дебиторская задолженность 2.4 Краткосрочные финансовые вложения 2.5 Денежные средства 2.6 Прочие оборотные активы Итого по разделу 2 Баланс |
1,29% 66,65% 66,65% 19,91% 0,27% 6,44% 0,00% 7,0% 0,00% 33,35% 100% |
1,29% 66,65% 66,65% 19,91% 0,27% 6,44% 0,00% 7,0% 0,00% 33,35% 100% |
1,29% 78,0% 78,0% 11,19% 1,38% 8,04% 0,00% 0,60% 0,00% 22% 100% |
1,29% 11,35% 11,35% -8,72% 1,11% 1,60% 0,00% -6,40% 0,00% -11,35% 0,00% |
|
Пассив 3.Капитал и резервы 3.1 Уставный капитал 3.2 Добавочный капитал 3.3 Резервный капитал 3.4 Нераспределенная прибыль (убыток) Итого по разделу 3 4. Долгосрочные займы 5. Краткосрочные пассивы 5.1 Краткосрочные займы 5.2 Кредиторская задолженность 5.3 Доходы будущих периодов 5,4 Резервы предстоящих платежей. итого по разделу 5 |
0,65% 37,41% 0,11% 3,03% 35,14% 0,00% 0,00% 19,82% 27,83% 0,00% 0,00% 27,83% |
0,65% 37,41% 0,11% 3,03% 35,14% 0,00% 0,00% 19,82% 27,83% 0,00% 0,00% 27,83% |
0,68% 39,24% 0,47% 1,29% 41,69% 0,00% 0,00% 19,82% 2,17% 4,62% 51,53% 58,31% |
0,03% 1,83% 0,36% -1,74% 6,55% 0,00% 0,00% 0,00% -25,66% 4,62% 51,35% 30,48% |
| Баланс | 100% | 100% | 100% | 0,00% |
Вертикальный анализ является анализом тенденций развития, при котором каждая позиция отчетности сравнивается с рядом предыдущих периодов и определяется тренд, то есть основная тенденция динамики показателя, ощищенная от случайных влияний и индивидуальных особенностей периодов. Этот анализ носит перспективный прогнозный характер.
Большое значение для оценки финансового состояния имеет вертикальный анализ (структурный) анализ актива и пассива баланса, который дает представление финансового отчета в виде относительных показателей.
Цель вертикального анализа заключается в расчете удельного веса отдельных статей баланса в итоге и оценке его изменений. С помощью вертикального анализа можно проводить межхозяйственные сравнения предприятий, а относительные показатели сглаживают негативное влияние инфляционных процессов.
Анализ основных технико-экономических показателей ОАО «Хабаровский грузовой автокомбинат» проведем по материала отчетов за 2002-2004гг. Хабаровский грузовой автокомбинат выполняет услуги по перевозке грузов предприятиям, организациям, населению. Занимается перевозкой контейнеров.
Уставный капитал принят в сумме 62 тыс. руб. Сформирован полностью. Задолженности за учредителями нет.
Среднесписочная численность работников в комбинате 149 человек, из них 98 водителей.
Основные фонды в комбинате состоят в основном из транспортных средств, которые имеют износ в размере 56,5%.
Работники в комбинате постоянные.
Заработная плата за 2004 год имеет рост на 31,8%
Расчетный счет открыт в Индустриальном отделении «Далькомбанка» г. Хабаровска.
Свободных средств на конец 2004 года на расчетном счете 55 тыс. руб.
По итогам работы за 2004 год комбинат получил прибыль в сумме 632 тыс. руб.
Прибылью за 2004 год перекрыты допущенные ранее убытки.
Прибыль по балансу на конец 2004 года составила 118 тыс. руб.
Валюта баланса по итогам работы за 2004 год сократилась на 449 тыс. руб., против 2003 года.
Снижены запасы сырья, материалов на 816 тыс. руб.
Сокращены остатки денежных средств на 616 тыс. руб.
Увеличена дебиторская задолженность. Рост против 2003 год составила 127 тыс. руб.
Рост капитала и резервов обеспечен в сумме 440 тыс. руб.
Кредиторская задолженность возросла против 2003 года на 2040 тыс. руб.
За 2004 год Автокомбинатом приобретено основных средств в сумме 1772 тыс. руб.
В 2003 году Автокомбинат привлекал кредит в сумме 1900 тыс. руб., который в течении 2004 года был погашен в сумме 1702 тыс. руб.
Таблица 3
Основные технико-экономические показатели деятельности предприятия за 2002-2004 годы, тыс. руб.
| Показатели | 2002 | 2003 | 2004 | Изменения за 3 года |
| 1. Объем перевозок тыс. руб. | 20341 | 24930 | 31158 | 10817 |
| 2. Объем перевозок т/ км. | 16500000 | 19972240 | 2148820 | 498820 |
| 3. Численность работников | 145 | 149 | 149 | 4 |
| 4. Численность рабочих | 98 | 98 | 98 | - |
| 5 Годовая выработка на одного работника, тыс. руб. | 140.28 | 167.31 | 209.11 | 68.83 |
| 6.Выработка на одного рабочего тыс. руб. | 207.56 | 254.38 | 317,94 | 110.38 |
| 7 Средняя заработная плата за год | 47.624 | 62.785 | 82.778 | 35.15 |
| 8 Прибыль организации | 363 | 220 | 632 | 269 |
| 9 Среднегодовая стоимость ОС | - | 14893 | 16381 | 1488 |
| 10.Фондоотдача | - | 1.67 | 1.90 | 0.23 |
При анализе финансового состояния ОАО «Хабаровский автокомбинат» были использованы приведенные данные.
Проведем анализ рентабельности. Рентабельность – это относительный показатель, определяющий уровень доходности бизнеса. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной). Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или потребленными ресурсами. Этот показатель используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании. Показатели рентабельности можно объединить в несколько групп: - показатели, характеризующие окупаемость издержек производства и инвестиционного проекта, - показатели, характеризующие рентабельность продаж, - показатели, характеризующие доходность капитала и его частей.
Таблица 4. Коэффициентный анализ рентабельности предприятия за 2003-2004 годы
| Показатели | 2003 | 2004 | изменения +,- | темп роста % |
| Объем реализации | 24930 | 31158 | 6228 | 125.0 |
| Затраты на производство и реализацию продукции | 24928 |
31138 |
6210 | 124.9 |
| Удельный вес с/с | 100 | 99.93 | -0.07 | 99.93 |
|
Прибыль от реализации Рентабельность продаж % |
2 - |
20 0.07 |
2 0.07 |
- |
|
Имущество активы предприятия Коэффициент оборачиваемости активов в тыс.руб |
9584 24930/9584= 2.60 |
9135 31158/9135= 3.41 |
-449 0,81 |
95.3 131.1 |
|
Рентабельность активов % Рентабельность затрат % Рентабельность продаж |
220/9584*100=2.29% 2/24928*100 = 0 2/24928*100 = 0 |
632/91358*100 = 6.92 20/31138*100 = 0.06 20/31158*100 = 0.06 |
4,63 0.06 0.06 |
302.2 - - |
Величину прироста продукции за счет оборачиваемости оборотного капитала (активов) можно определить по формуле
АТО = (Коб! – Кобо ) * СО! = (7.7*2010 = 15.477 тыс. руб.
Влияние оборачиваемости оборотного капитала на приращении прибыли АП = По * Коб! / Кобо – По
К обо = ТО/СО = 24930/3196= 7.80 Кобо ! = 31158/2010 = 15.5
АП = 20* 15.5/7.7 -20 = 20 тыс. руб.
Таким образом: комбинат за счет ускорения оборачиваемости оборотных средств объем услуг возрос 15.477 тыс. руб. Получена дополнительная прибыль в сумме 20 тыс. руб.
Проведем оценку финансовой устойчивости и платежеспособности. Залогом выживания и основой стабильности положения предприятия служит его устойчивость. На устойчивость предприятия оказывает влияние различные факторы:
положение предприятия на рынке услуг;
оказание дешевых, пользующихся спросом услуг населению и предприятиям;
его потенциал в деловом сотрудничестве;
степень зависимости от внешних кредиторов и инвесторов;
наличие неплатежеспособных дебиторов;
эффективность хозяйственных и финансовых операций.
Общая устойчивость предприятия – это такое движение денежных потоков, которые обеспечивают постоянное превышение поступивших средств (доходов) над их расходованием (затратами). Финансовая устойчивость является отражением стабильного превышения доходов над расходами.
Таблица 5
Коэффициентная оценка финансовой устойчивости и платежеспособности
| Показатели | формула расчет | коэффициент | норматив |
| 1.Коэффициент автономии |
КА.=3РП./ВБ за 2003г.=3368/9584 = 0.35 за 2004г. = 3808/9135 = 0.42 |
0.35 0.42 |
0.5 |
| 2.Коэффициент финансовой зависимости (доля заёмного капитала к общей валюте балланса) |
5 РП/ВБ за 2003г =6216/9584= 0.62 за 2004г= 5327/9135 = 0.62 |
0.62 0.62 |
1 |
| 3.Коэффициент текщей задолженности (отношение краткосрочных финансовых обязательств к общей валюте балланса) |
Кткз = р5пбвб = (62169584 = 0.62 за 2004 год (53279135 = 0.62 |
0.62 0.62 |
- |
| 4.Коэффициент долгосрочной финансовой независимости (отношение собственного и долгосрочного заемного капитала к общей валюте банка) | Кдфнз = р4пб+р4пбвб | - | - |
| 5. Коэффициент покрытия долгов собственным капиталом (отношение собственного капитала к заемному) |
Кпл = (3368/6216 = 0.54) за 2004 год (3808/5327 = 0.71) |
0.54 0.71 |
- |
| 6.Коэффициент финансового риска(отношение собственного капитала к заемному) |
Кфр = (62163368 = 1.84) за 2004 год (5327/3808 = 1.39) |
1.84 1.39 |
- |
| 7 Коэффициент абсолютной ликвидности |
равен отношению денежных средств к краткосрочным пассивам за 2003г = 671/6216= 0,1 за 2004 = 55/5327 = 0,01 |
0.1 0.01 |
0.2 |
| 8.Коэффициент быстрой ликвидности |
К бл.= А1+А2/П1+П2 за 2003г. 671+617/3667+1900=0.2 за 2004г.= 734/5327= 0.13 |
0.2 0.13 |
0.8-1 |
| 9.Коэффициент текущкй ликвидности |
равен отношению оборотных активов к краткосрочным пассивам за 2003г. 3196/6216 = 0.51 за 2004г 2010/5327= 0.37 |
0.51 0.37 |
- |
Комбинат находится в финансовой зависимости от заемного капитала. коэффициент финансового риска за 2004 год сократился на 0.45де., но остаётся достаточно высоким и составляет 1.39 де. Коэффициент автономии на комбинате за 2004 год стал выше на 0.04 де, при нормативе 0.5 он составляет 0.42 де. У комбината для покрытия текущей задолженности недостаточно средств, в случае восстребования погашения задолженности единовременно, комбинату придется продавать труднореализуемые активы, то есть основные средства.
2.3 Анализ формирования финансовых ресурсов ОАО «Хабаровский грузовой автокомбинат»
В следующей таблице дано соотношение собственных и заемных средств предприятия.
Таблица 7
Соотношение собственных и заемных средств предприятия ОАО «Хабаровский грузовой автокомбинат»
| Показатели | сумма тыс.руб. |
структура +,- |
||||
| 1.01.03 | 1.01.04 | 1.01.05 | 1.1.03 | 1.1.04 | 1.10.05 | |
| 1.Собственные средства предприятия | 3913 | 3368 | 3808 | - | - | - |
| в % к валюте баланса | - | - | - | 73,16 | 38,15 | 41,63 |
| 2. Заемные средства | - | - | - | - | - | - |
| 2.1 Долгосрочные заемные средства | - | - | - | - | - | - |
| 2,2 Краткосрочные заемные средства | 1981 | 6216 | 5327 | 26.84 | 61.85 | 58.37 |
| в % к валюте баланса | - | - | - | - | - | - |
| Валюта баланса | 5894 | 9584 | 9135 | 100 | 100 | 100 |
Из таблицы следует, что собственные средства уменьшились на 31,53%, заемные средства возросли на 31,53%, это следует отметить как отрицательный фактор. Увеличилась финансовая зависимость предприятия от заемного капитала.
Таблица 8
Анализ собственных источников финансовых средств предприятия ОАО «Хабаровский грузовой автокомбинат»
| показатели | сумма тыс.руб. |
структура % +,- |
||||
| 01.03 | 01.04 | 01.05 | 01.03 | 01.04 | 01.05 | |
| Уставный капитал | 62 | 62 | 62 | 1,05 | 0,64 | 0,67 |
| Добавочный капитал | 3983 | 3585 | 3585 | 67,6 | 37,4 | 39,2 |
| Резервный капитал | 266 | 11 | 43 | 4,51 | 0,11 | 0,47 |
|
Нераспределенная прибыль (убыток) итого |
-398 | -290 | 118 | 73,16 |
38,15 |
1,29 41,63 |
| Валюта баланса | 5894 | 9584 | 9135 | 100 | 100 | 100 |
В валюте баланса собственные источники сократились на 31,53%. В суммовом выражении Уставный капитал остался без изменения, но в удельных весах в структуре баланса сократились на 0,41 %. Возросла нераспределенная прибыль. Резервный капитал снизился на 223 тыс. руб.
Таблица 9
Общий анализ источников средств предприятия ОАО «Хабаровский грузовой автокомбинат»
| Показатели | сумма тыс. руб. | структура % +,- | ||||
| 01.03 | 01.04 | 01.05 | 01.03 | 01.04 | 01.05 | |
|
1 Вариант собственные источники заемные средства итого |
3913 1981 5894 |
3368 6216 9584 |
3808 5327 9135 |
73,16 26,84 100 |
38,15 61,85 100 |
41,63 58,37 100 |
| 2 Вариант | ||||||
| собственные источники с приравненными к ним заемными | 3913 | 5017 | 4230 | 66,38 | 52,34 | 46,3 |
| заемные без приравненных к ним собственным | 50142 | 4567 | 4905 | 33,62 | 47,66 | 53,7 |
| итого | 5894 | 9584 | 9135 | 100 | 100 | 100 |
К собственным источникам прибавлены доходы будущих периодов 1949тыс. руб в 2003 году и резерв предстоящих расходо в сумме 422 тыс. руб. за 2004 год . В разных примененных вариантах собственных источников у предприятия меньше чем заемных.
2.4 Анализ использования финансовых ресурсов ОАО «Хабаровский грузовой автокомбинат»
Анализ использования финансовых ресурсов проведем в виде анализа доходов и расходов, связанных с обычными видами деятельности ОАО «Хабаровский грузовой автокомбинат» будем проводить по отчетным данным бухгалтерской отчетной формы №2 «Отчет о прибылях и убытках, для чего построим аналитическую таблицу (табл. 10)
Таблица 10
Аналитическая таблица для компонентного анализа финансовых результатов от обычных видов деятельности ОАО «Хабаровский грузовой автокомбинат» за 2003-2004 гг.
| Показатель | 2003 год | 2004 год | Темп роста | |||
| тыс. руб. | Уд.вес,% | тыс. руб. | Уд.вес,% | гр.3/гр.1*100 | ||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1 | Всего доходов и поступлений от реализации | 3520 | 100,0 | 3603 | 100 | 102,36 |
| услуг | ||||||
| 2 | Себестоимость реализованных услуг | 2945 | 83,7 | 2950 | 81,9 | 100,17 |
| 3 | Коммерческие расходы | 123 | 3,5 | 122 | 3,4 | 99,19 |
| 4 | Управленческие расходы | 106 | 3,0 | 105 | 2,9 | 99,06 |
| 5 | Итого расходов от основного вида | 3174 | 90,2 | 3177 | 88,2 | 100,09 |
| деятельности (стр.2+стр.3+стр.4) | ||||||
| 6 | Валовая прибыль от основного вида | 346 | 9,8 | 426 | 11,8 | 123,12 |
| деятельности (стр.1-стр.5) | ||||||
Анализируя доходы и расходы от обычного вида деятельности ОАО «Хабаровский грузовой автокомбинат» в 2004 году по отношению к 2003 году можно отметить следующее:
темп роста доходов от грузоперевозок на конец 2004 года составил 102, 36%, что на 2,36% (102,36-100) больше, чем в 2003 году;
себестоимость грузоперевозок практически осталась практически на прежнем уровне;
общие расходы от основного вида деятельности остались на прежнем уровне 100,09%;
коммерческие и управленческие расходы снизились соответственно на 0,81% и 0,94%;
темп роста валовой прибыли за счет снижения темпа роста коммерческих (99,19%) и управленческих (99,06%) расходов составил 123,12%, то есть на 23,12% (123,12-100) больше, чем в 2003 году.
Анализируя структуру расходов от обычного вида деятельности ОАО «Хабаровский грузовой автокомбинат» можно отметить в 2004 году снижение удельного веса себестоимости реализованных услуг (81,9%), коммерческих расходов (3,4%) и управленческих расходов (2,9%) по отношению к полученной выручке за реализованные услуги по грузоперевозкам (рис. 2)
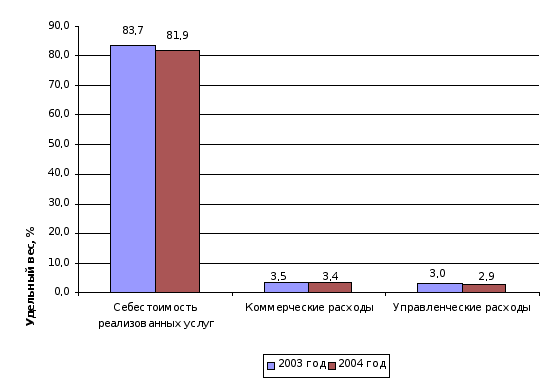
Рис. 2. Структура расходов от обычных видов деятельности ОАО «Хабаровский грузовой автокомбинат»
Таким образом, на увеличение прибыли от основного вида деятельности ОАО «Хабаровский грузовой автокомбинат» в 2004 году повлияли следующие факторы:
снижение удельного веса себестоимости реализованных услуг на 1,8%;
снижение удельного веса коммерческих расходов на 0,1%;
снижение удельного веса управленческих расходов на 0,1%.
Далее проведем анализ рентабельности продаж услуг по приведенным в предыдущем разделе формулам (таблица 11).
Таблица 11
Анализ рентабельности основного вида деятельности ОАО «Хабаровский грузовой автокомбинат»
| 2003 год | 2004 год | Темп роста, % | |
| А | 1 | 2 | 3 |
| Рентабельность продаж услуг | |||
| (Прибыль/Выручка ) | 0,10 | 0,12 | 120,29 |
| Чистая рентабельность | |||
| (Прибыль чистая/Выручка) | 0,07 | 0,09 | 121,07 |
Расчет показал, что темп роста рентабельности продаж услуг в 2004 году составил 120,29% по отношению к 2003 году, темп роста чистой рентабельности составил 121,07%.
Чтобы определить, как каждый фактор повлиял на рентабельность продаж, осуществим следующие расчеты.
1) Влияние изменения выручки от продаж услуг на рентабельность продаж (Rп)
3603-2945-123-106 3520-2945-123-106

 D
Rп(в) =(
- ) * 100 = 2,1%
3603 3520
2) Влияние изменения себестоимости продаж услуг на рентабельность продаж
3603-2950-123-106 3603-2945-123-106
D
Rп(с) = (
- ) * 100 = -0,1%
3603 3603
3) Влияние изменения коммерческих расходов на рентабельность продаж
3603-2950-122-106 3603-2950-123-106
D
Rп(с) = (
- ) * 100 = 0%
3603 3603
4) Влияние изменения управленческих расходов на рентабельность продаж