Финансовые ресурсы ОАО "Хабаровский грузовой автокомбинат"

 D
Rп(с) = (
- ) * 100 = 0%
3603 3603
Как видно из произведенного расчета, наибольшее влияние на рост рентабельности от продаж услуг в 2004 году оказал рост выручки (2,1%), а наименьшее – себестоимость услуг (-0,1%).
3. РЕКОМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ ФОРМИРОВАНИЯ И ИСПОЛЬЗОВАНИЯ ФИНАНСОВЫХ РЕСУРСОВ НА ПРЕДПРИЯТИИ ОАО «ХАБАРОВСКИЙ ГРУЗОВОЙ АВТОКОМБИНАТ»
3.1 Создание дочернего предприятия ООО «Экспресс» по оказанию автотранспортных услуг населению
В качестве первой рекомендации по формированию и использованию финансовых ресурсов предприятия ОАО «Хабаровский грузовой автокомбинат» выдвинем бизнес-проект создания дочернего предприятия ООО «Экспресс» по оказанию автотранспортных услуг населению. Реализация этого проекта позволит занять неосвоенную до сих пор ОАО «Хабаровский грузовой автокомбинат» рыночную нишу оказания услуг частным лицам.
Опишем рекомендуемые бизнес-мероприятия подробнее.
Предполагаемые виды услуг:
– услуги по квартирным переездам, перевозу мебели (в том числе пианино), перевозка других хозяйственных грузов (дрова, уголь, сено и т.д.); розничная цена одной условной единицы услуги (3 часа работы автомобиля + 3 часа работы четырех грузчиков) 4,0 - 5,5 тыс. руб.; планируемый годовой объем производства услуг порядка 600 единиц;
– услуги по перевозке коммерческих грузов; розничная цена (6 часов работы автомобиля + лебедка + 6 часов работы четырех грузчиков) 11,0 -18,0 тыс. руб.; планируемый объем выпуска в год - 96 единиц;
– услуги антикоррозийной обработки кузовных элементов автомобилей по технологии RUST-STOP (Canada); стоимость обработки одного автомобиля - 0,9 тыс. руб.; планируемый годовой объем работ - 3600 единиц.
Планируемый объем оборота в год по всем видам деятельности - порядка 7382 тыс. руб./год. при полной загрузке производственных мощностей.
Ожидаемая чистая прибыль в год от всех видов деятельности - 29000 тыс. руб. при полном освоении производственных мощностей.
Рынок сбыта - региональный.
Конкурентоспособность фирмы обеспечится низкими внутрипроизводственными издержками, а также высокой культурой обслуживания клиентов – профессионализм грузчиков и водителей, соблюдение сроков и т.д.
Общая сумма проекта -1605,35 тыс. руб. из них: собственные средства - 610,35 тыс. руб., заемные - 995,0 тыс. руб.
Условия кредитования - 20% годовых на 1,2 года.
Срок окупаемости полной суммы инвестиций -1,5 года
При прогнозировании объемов продаж и сбытовых цен продукции фирмы учитывались следующие факторы (признаки) сегментации рынка предлагаемых ООО «Экспресс» услуг, используемые таблица 12.
Таблица 12 Выбор целевых сегментов рынка
| Виды услуг ООО «Экспресс» | Признаки сегментации | ||||||
| 1.1 | 1.2 | 1.3 | 1.4 | 2.1 | 2.2 | 2.3 | |
| Перевозка бытовых грузов без использования автоприцепов | + | + | + | + | + | ||
| Перевозка бытовых грузов с использованием автоприцепов | + | + | + | + | + | ||
| Перевозка коммерческих грузов, в том числе с использованием автоприцепов | + | + | + | + | + | + | |
| Антикоррозийная обработка легковых автомобилей | + | + | + | + | + | + | |
1. Тип потребителя по виду деятельности:
1.1. мелкие фермеры и крестьянские хозяйства;
1.2. предприниматели малого и среднего бизнеса;
1.3. детсады, школы, техникумы, детдома, автошколы;
1.4. частные лица;
2. Уровень доходности потребителей:
2.1. относительно высокий - до 15 тыс. руб./чел./мес.;
2.2. средний - 5 тыс. руб./чел. мес.;
2.3. относительно низкий - до 2 тыс. руб./чел. мес.
Емкость рынка оценивается исходя из общего числа потенциальных потребителей на местном и региональных рынках и опыта оказания аналогичного вида услуг предпринимателями России. Тогда вероятное распределение долей рынка фирмы на каждом целевом сегменте допускаем в следующих значениях (табл. 13). При этом учитывается как потенциальная емкость рынка сбыта, так и признаки его сегментации.
Таблица 13
Структура потенциального рынка сбыта фирмы
| Емкость сегмента рынка | Перевозка бытовых грузов | Перевозка коммерческих грузов | Сервис | ||
| всего | без исп. лебедки | с исп. лебедки | |||
| 1.Емкость рынка: | |||||
| Россия (усл.ед./год) | 10000 | 150000 | 50000 | 100000 | |
| 2. Потенциальный объем продаж (усл.ед./год) | 900 | 100 | 50 | 50 | 4000 |
| 3. Доля рынка по потребителям: | 100% | 100% | 100% | 100% | 100% |
| фермеры | 40% | 20% | 20% | ||
| предприниматели | 45% | 45% | 55% | ||
| школы, детсады | 5% | 20% | 20% | ||
| частные лица | 10% | 15% | 5% |
Окончательный выбор объемов оказания услуг по грузоперевозкам и услуг автосервиса осуществлен с учетом данных конкурентного анализа и позиционирования рассматриваемых услуг на целевых (управляемых) сегментах рынка.
По результатам исследования потенциальных рынков сбыта продукции и услуг фирмы, а также выбранных производственной и коммерческой стратегий предприятия осуществляем выбор объемов производства и реализации продукции в разрезе ее номенклатурных единиц и этапов наращивания производственной мощности (табл. 14).
Таблица 14
Прогноз объемов продаж продукции и услуг
| Номенклатурная единица продукции | Объем продаж, шт. | Рыночная цена условной единицы услуг, тыс. руб. | ||
| I кв. 2006 г. | II кв. 2006 г. | III кв. 2006 г. | ||
| Этапы загрузки мощности | 50% | 75% | 100% | |
| Перевозка бытовых грузов | 38% | 56% | 75% | 4 – 5,5 |
| Перевозка коммерческих грузов | 12% | 18% | 24% | 11–18 |
| Автосервис (антикор.), единицы. | 450 | 675 | 900 | 0,9 |
В соответствии с ценовой стратегией фирмы на услуги, выработанной при позиционировании на рынке в условиях конкуренции, прогнозные цены на единицу услуги выбираем не выше среднерыночных на аналогичные услуги. При изменении рыночной конъюнктуры в худшую для фирмы сторону у нее имеется достаточный запас прибыли в цене, что при необходимости позволит реализовать тактику ценовой дискриминации в конкурентной борьбе за сохранение своей доли рынка (плановых объемов продаж услуг).
В соответствии с инвестиционным замыслом, первые три календарных месяца (январь, февраль и март 2006 года) предполагают реализацию организационно-технических и финансовых мероприятий, направленных на подготовку условий производства и последовательный выход на полную мощность производства услуг, соответственно, по кварталам: 50%, 75%, 100%. Состав операций подготовки производства, собственно производства, сбыта и реализации продукции представлен в таблице 15
Таблица 15
Операционный график инвестиционного периода
| Наименование | Инвестиционные фонды | |||||||
| 1 кв. | 2 кв. | З кв. | 4 кв. | 5 кв. | 6 кв. | |||
| 1м. | 2м. | 3м. | ||||||
| 1. Кредитование | + | |||||||
| 2. Заключение договоров с поставщиками оборудования | + | |||||||
| 3. Заключение договоров с субподрядчиками | + | |||||||
| 4. Реконструкция помещений | + | |||||||
| 5. Поставки оборудования | + | |||||||
| 6. Монтаж, наладка оборудования | + | |||||||
| 7. Расчеты с поставщиками | + | |||||||
| 8. Расчеты с субподрядчиками | + | |||||||
| 9. Заключение договоров с поставщиками материалов | + | + | + | + | ||||
| 10. Поставки материалов | + | + | + | |||||
| 11. Расчеты с поставщиками | + | + | + | |||||
| 12. Заключение договоров на поставки готовой продукции | + | + | + | + | + | |||
| 13. Выход на 50%-ную мощность производства | + | |||||||
| 14. Выход на 75%-ную мощность | + | |||||||
| 15. Выход на 100%-ную мощность | + | + | + | |||||
| 16. Расчеты с банком | + | + | ||||||
Договора-намерения с поставщиками оборудования и материальных ресурсов, а также с подрядными организациями заключены.
Объем реализации услуг фирмы по данному инвестиционному проекту прогнозируется исходя из производительности технологического оборудования, емкости выбранных рынков услуг по грузоперевозкам и услуг антикоррозийного покрытия автомобилей, а также установившихся средних рыночных цен на аналогичные услуги.
Исходя из учитываемых факторов, осуществляется прогнозная оценка объема оборота фирмы в год в разрезе основных видов деятельности (см. табл. 16).
Объем продаж в натуральном выражении принимается из условия полной загрузки производственных мощностей предприятия по всем видам деятельности; розничная цена – по опыту пробных продаж аналогичных услуг на рынке другими предпринимателями.
Реальная производственная и сбытовая стратегия предприятия строится исходя из сезонности спроса на услуги, однако для упрощения и наглядности экономических расчетов в дальнейшем принимается равномерная по месяцам производственная программа, относительно которой исчисляются потребные издержки производства при условии полной загрузки мощностей предприятия.
Таблица 16
План производства продукции и услуг в год
| Наименование продукции, услуг | Объем продаж в натуральном выражении (усл. ед.) | Розничная цена ед. продукции, тыс. руб. | Объем оборота, тыс. руб. |
| 1. Квартирные переезды | 200 | 5,5 | 1100 |
| Перевозка пианино | 100 | 4,5 | 450 |
| Сельхозгрузы | 300 | 4,0 | 1200 |
| Итого | 600 | 2750 | |
| 2. Коммерческие грузоперевозки с использованием лебедки | 48 | 18,0 | 864 |
| Коммерческие грузоперевозки без использования лебедки | 48 | 11,0 | 528 |
| Итого | 96 | 1392 | |
| 3. Услуги цеха антикоррозийного покрытия (кол-во автомобилей в год) | 3600 | 0,9 | 3240 |
| Всего оборот: | 7382 |
Организационные решения по реализации данного инвестиционного проекта фирма планирует осуществить в форме развития существующих производственных и управленческих структур, без существенной ломки оправдавших себя подразделений.
Характеристики высшего управленческого персонала:
Директор: образование высшее экономическое, опыт в данной должности более 20 лет.
Главный бухгалтер: образование высшее экономическое, имеет 25-летний опыт бухгалтерской работы на государственных и коммерческих предприятиях; осуществляла неоднократное повышение квалификации в специализированных организациях; аудитор.
Менеджер по снабжению и сбыту: образование среднее специальное; работает на фирме со дня ее образования, исполняет функции маркетолога и снабженца.
Произведем расчет финансовых результатов и срока окупаемости проекта
Расчет материальных издержек.
Расчет материальных издержек фирмы по всем видам деятельности, согласно инвестиционному замыслу, осуществляется исходя из прогнозируемого месячного объема производства и оказания услуг при условии выхода на 100%-ную загрузку мощностей участков и цехов.
Нормативы расхода материала даны с учетом технологических неликвидных отходов.
Таблица 17
Стоимость материальных издержек (основные, вспомогательные, расходные материалы и комплектующие)
| Расходы на эксплуатацию лебедок и прицепов | 2500,0 |
| Расходы на эксплуатацию автомобилей | 85680,0 |
| Внутрипроизводственные расходы на антикоррозийную обработку | 28720,0 |
|
Итого материальные издержки по всем видам деятельности в месяц |
116900,0 |
Расчеты издержек на заработную плату.
Количество основных и вспомогательных рабочих (водителей и грузчиков): всего -14 чел.
Среднемесячная заработная плата рабочего – 4500 руб.
Количество рабочих смен - 2.
Коэффициент сменности -1,5.
Количество рабочих месяцев в году -12.
Отпуска - по скользящему графику без остановки производства.
Издержки на заработную плату рабочих в цехах производства прицепов и автомобилей (среднемесячные):
14·1,5·4,5 = 94,5 тыс. руб./мес.
Количество рабочих на участке (цехе) антикоррозийного покрытия: всего - 3. Средняя заработная плата рабочего в месяц - 8000 руб.
Количество рабочих смен - 2.
Коэффициент сменности -1,6.
Количество рабочих месяцев в году - 12.
Издержки на заработную плату рабочих участка (цеха) антикоррозийного покрытия (среднемесячные):
3·1,6·8 = 23,04 тыс. руб./мес.
Количество работников аппарата управления - 3 чел.
Среднемесячная заработная плата работника управления – 7 тыс.руб.
Коэффициент сменности -1.
Издержки на заработную плату работников аппарата управления (среднемесячные):
3·7· 1,0 = 21 тыс. руб./ мес.
Итого фонд оплаты труда составляет
ФОТ = 94,5 + 11,52 + 21 = 127,02 тыс. руб.
Отчисления и сборы с фонда оплаты труда представлены в таблице 18.
Таблица 18
Отчисления и сборы с ФОТ в месяц
| Статья (ФОТ = 127,02 тыс. руб.) | Сумма (тыс. руб.) |
| 1. Пенсионный фонд (28% от ФОТ) | 35,57 |
| 2. Фонд ОМС (3,6% от ФОТ) | 4,57 |
| 3. Социальное страхование (5,4% от ФОТ) | 6,86 |
| 4. Фонд занятости (1,5% от ФОТ) | 1,91 |
| 5. Сбор на нужды образования (1% от ФОТ) | 1,27 |
| 6. Транспортный налог (1% от ФОТ) | 1,27 |
| Итого отчисления и сборы от ФОТ: | 51,45 |
Примечание: в состав затрат на социальное страхование входит страхование от несчастных случаев на производстве и профессиональных заболеваний.
Прямые затраты на заработную плату персонала в месяц:
94,5 + 11,52 + 21 = 127,02 тыс. руб./мес., из них:
– относимые на себестоимость: 71,01 тыс. руб./мес.,
– относимые на чистую прибыль: 56,01 тыс. руб./мес.,
Издержки на энергию.
Приведенная суммарная мощность энергопотребителей:
гаражу и автомастерским -24,83 квт./час
по участку (цеху) антикоррозийного покрытия - 4,36 квт./час
Фонд рабочего времени в месяц:
по гаражу и автомастерским: 7·24·1,5 = 252 час./мес.;
по участку (цеху) антикоррозийного покрытия: 7·24·1,6 = 268,8 час./мес.;
Стоимость одного квт./час. - 426,7 руб.
Издержки на электроэнергию в месяц: по гаражу и автомастерским: 252·24,83·426,7 = 2,67 тыс. руб./мес.; по участку (цеху) антикоррозийного покрытия: 268,8·4,36·426,7 = 0,5 тыс. руб./мес.; на бытовые нужды - 0,1 тыс. руб./мес.
Всего издержки на энергию: 3,37 тыс. руб./мес.
Издержки на аренду помещений н услуги связи.
Услуги связи, включая междугородние переговоры, по условиям аренды включаются в стоимость аренды помещений.
Aрендная плата производственных помещений (по факту) и оплата услуг связи составляет: 300 – 500 руб. за 1 м кв./мес. В расчете принята средняя величина - 360 руб./м кв./мес.
Общая площадь арендуемых помещений по участку (цеху) антикоррозийного покрытия - 90 м кв.
Издержки на аренду помещений в месяц всего:
360·180 = 32,4 тыс. руб./мес.
Издержки на рекламу.
Издержки на все виды рекламных услуг в месяц всего: 4,59 тыс. руб./мес.
Транспортные (эксплуатационные) расходы.
Транспортные расходы принимаются в объеме 1% от суммы оборота фирмы в месяц в части деятельности по данному инвестиционному проекту:
7382 : 12х0,01 = 6,2 тыс. руб./мес.
Командировочные расходы.
Расходы на командировки в месяц принимаются в объеме 1% от суммы месячного оборота фирмы в части деятельности по данному инвестиционному проекту: 7382 : 12х0,01 = 6,2 тыс. руб./мес.
Амортизация основных средств.
Стоимость собственных и арендуемых помещений балансовая - 1300,0 тыс. руб.
Стоимость оборудования - 995,0 тыс. руб. Норма амортизации – 5;
Амортизационные отчисления в месяц: 2295х0,05 : 12 = 9,56 тыс. руб./мес.
Финансовые издержки.
Объем кредитных средств - 995,0 тыс. руб. Процентная ставка - 20% годовых. Финансовые издержки в месяц: 995,0х0,2 : 12 = 16,58 тыс руб./мес.
Прочие издержки.
Издержки на прочие расходы принимаются в объеме 1% от суммы прямых затрат фирмы в месяц в части деятельности по данному инвестиционному проекту (см. ниже - калькуляцию себестоимости) - 3,02 тыс. руб./мес.
Налоги и платежи.
Налог на добавленную стоимость (18% от объема оборота в месяц):
НДС, уплачиваемый в бюджет за производство и реализацию продукции (услуг) в месяц:
7382,0 : 12х0,18 = 110,73 тыс. руб./мес.;
НДС, уплачиваемый поставщикам за поставку материалов и комплектующих:
116,9х0,18 = 21,04 тыс. руб./мес.;
НДС, уплачиваемый за энергию:
3,27х0,18 = 0,59 тыс. руб./мес.
Сумма НДС, подлежащая внесению в бюджет в месяц-
110,73 – 21,04 – 0,59 = 89,1 тыс. руб./мес.
Местные налоги и сборы:
налог на содержание ЖКХ (1,5% от объема реализации):
615,17х0,015 = 9,23 тыс. руб./мес.;
сбор на нужды образования (1% от ФОТ) - 1,27 тыс руб./мес.;
транспортный налог (1% от ФОТ) - 1,27 тыс. руб./мес.;
налог на содержание автодорог (4,5% от объема реализации):
615,17х0,045 = 27,68 тыс. руб./мес.
Всего местные налоги и сборы: 39,45 тыс. руб./мес.
Всего взносы в Фонды (табл. 4.7): 51,45 тыс. руб./мес.
Расчет себестоимости представлен в таблице 19.
Таблица 19
Текущие издержки на месячную производственную программу по статьям себестоимости
| Статья | Сумма (тыс. руб.) |
| 1. Материалы, сырье, комплектующие | 116,9 |
| 2. Заработная плата (на себестоимость) | 71,01 |
| Итого переменные издержки: | 215,91 |
| 3. Топливо и энергия | 3,37 |
| 4. Аренда и связь | 32,4 |
| 5. Транспорт | 6,15 |
| 6. Реклама | 4,59 |
| 7. Командировки | 6,2 |
| 8. Амортизация | 9,56 |
| 9. Прочие расходы | 3,02 |
| Итого постоянные издержки: | 65,29 |
| 10. Проценты | 16,58 |
| 11. НДС | 89,1 |
| 12. Местные налоги и сборы | 39,45 |
| 13. Отчисления в Фонды | 51,45 |
| Итого налоги и отчисления | 196,58 |
| Итого себестоимость: | 477,78 |
Расчет прибыли осуществляется исходя из суммы внутрипроизводственных расходов по всем видам деятельности в рамках данного инвестиционного проекта, прогнозируемых розничных цен на продукцию и услуги фирмы, объемов сбыта продукции и услуг (в номенклатуре) в месяц.
Расчет осуществлен из условия полной загрузки производственной мощности предприятия по всем видам деятельности.
Таблица 20
Расчет прибыли и рентабельности
|
Показатели |
Сумма (тыс. руб.) |
| 1. Выручка от реализации | 7382:12 = 615,17 |
| 2. НДС | 615,17·0,18 = 110,73 |
| 3. Доход с оборота | 615,17 – 110,73 = 504,44 |
| 4. Внутрипроизводственные издержки | 116,9 |
| 5. Налоги и отчисления | 196,58 |
| 6. Платежи по процентам | 16,58 |
| 7. Прибыль валовая (балансовая) | 504,44 – 116,9 – 196,58 – 6,58 = 184,38 |
| 8. Налог на прибыль (ставка - 24%) | 184,38·0,24 = 44,25 |
| 9. Прибыль к распределению | 184,38 – 44,25 = 140,13 |
| 10. Заработная плата из прибыли | 56,01 |
| 11. Чистая прибыль | 140,13 – 56,01 = 84,12 |
| Рентабельность: | 84,12 : 615,17·100% = 13,67% |
Производственной и коммерческой стратегией создаваемого дочернего предприятия предусмотрено разбиение всего инвестиционного периода (1,5 года) на шесть этапов - по одному календарному кварталу в каждом.
Реализация услуг фирмы на освоенном рынке, выход и закрепление на новых рынках осуществляется в соответствии с данными анализа рыночной конъюнктуры и выбранной тактики позиционирования услуг и ценообразования в условиях конкуренции.
Последовательность действий фирмы по продвижению услуг на рынок подчинен схеме поквартального наращивания мощности производства (2-й, 3-й, 4-й инвестиционные периоды) и тактике позиционирования своего товара на целевых сегментах рынков в зависимости от поведения конкурентов.
В соответствии с динамикой наращивания объемов сбыта принимается следующая тактика продвижения товаров на рынок:
1-й кв. - заключение договоров оказания услуг "на заказ" по уже установленным контактам до инвестиционного периода;
2-й кв. - работа "на заказ", реклама в Ростовской области;
3-й кв. - ценовая дискриминация услуг конкурентов (фирм, оказывающих аналогичные услуги) на новых рынках, реклама;
4-й кв. - выравнивание цен на услуги на новых рынках до уровня среднерыночных;
5-й кв. - освоение новых рынков (ближнее зарубежье); цены - среднерыночные; повышение качества продукции, реклама;
6-й кв. - цены - среднерыночные; закрепление на освоенных рынках сбыта услуг без расширения объемов.
В качестве каналов продвижения и сбыта продукции фирма использует:
реклама в региональных газетах и на местном и региональном телевидении;
участие в постоянно действующих выставках в г Хабаровске и в других городах, в хозяйственных магазинах города и области;
рекламные щиты в г. Хабаровске
Услуги автосервиса (антикоррозийной обработки автомобилей) фирма предлагает через рекламу в средствах массовой информации г. Хабаровска, других городов области; использует рекламные щиты.
Финансовый план предприятия сформирован исходя из операционного графика предпроизводственньгх работ, поквартального наращивания мощности производства по всем видам деятельности и по мере расширения рынка сбыта продукции и услуг фирмы (соответственно 50%, 75%, 100%) и отражает движение денежных потоков по инвестиционным периодам (кварталам) в разрезе: поступления, платежи, сальдо (см. табл. 21).
Таблица 21
Финансовый план (план движения денежных потоков по инвестиционным периодам)
| Показатели | Динамика денежных потоков по инвестиционным периодам (тыс. руб.) | |||||
| Периоды | 2006 | 2007 | ||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | |
| Процент освоения мощности | 55% | 75% | 100% | 100% | 100% | |
| I.ПОСТУПЛЕНИЯ | 1480 | 9923 | 11384 | 1846 | 81846 | 1846 |
| 1.Выручка от реализации | 923 | 1384 | 1846 | 1846 | 1846 | |
| 2. Внереализационные доходы | 345 | |||||
| 3.Доходы от иной деятельности | 140 | |||||
| 4. Кредит | 9995 | |||||
| II. ПЛАТЕЖИ | 1655 | 6661 | 9916 | 11870 | 11431 | 11121 |
| 1.Переменные издержки | 4407 | 6610 | 8814 | 8814 | 814 | |
| 2.Постоянные издержки | 1103 | 1103 | 1103 | 1103 | 103 | |
| 3.Закупка оборудования | 9995 | |||||
| 4.Расчеты с подрядчиками | 2225 | |||||
| 5.Расчеты с поставщиками материалов на первоначальный запас | 3385 | |||||
| 6.Налоги и сборы всего | 886 | 1129 | 1172 | 1172 | 172 | |
| 7.Плата по процентам | 550 | 449 | 550 | 449 | 115 | |
| 8.Зарплата с прибыли | 116 | 224 | 332 | 332 | 32 | |
| 9.Возврат кредита | 7700 | 2295 | ||||
| III. Баланс поступлений и платежей (I - II) | -175 | +262 | +468 | -24 | +415 | +725 |
|
IV. то же нарастающим итогом |
+8 | +555 | +531 | +946 | +1671 | |
| V. Касса | 1180 | 992 | 5560 | 5536 | 9951 | 1676 |
В соответствии с Финансовым планом накопление денежных средств, достаточных для погашения кредита в 995 тыс. руб., наступает в четвертом инвестиционном периоде, однако для сохранения запаса финансовой устойчивости предприятия целесообразно график погашения кредита продлить на пятый инвестиционный период, т.е. на 15 месяцев с момента кредитования.
На шестом инвестиционном периоде (17-18 месяцев с момента кредитования) предприятие по уровню накопленных средств (1676,0 тыс. руб.) выходит на величину стоимости инвестиционного проекта (см. табл. 21, т.е. свыше 1605,35 тыс. руб.), что и предопределяет срок окупаемости проекта - менее 1,5 года
5.2 Применение системного анализа для выработки рекомендаций по совершенствованию использования средств предприятия ОАО «Хабаровский грузовой автокомбинат»
Перед тем, как изложить алгоритм разработки и внедрения мероприятий по совершенствованию использования средств предприятия ОАО «Хабаровский грузовой автокомбинат», опишем основные элементы алгоритма.
1. На основании предварительного анализа проблемы формулируются список мероприятий по ее устранению. Этот предварительный список мероприятий принято в системном анализе называть деревом целей.
2. Далее на основании анкетного опроса экспертов из предварительного списка мероприятий выделяем наиболее важные – обработка результатов анкетирования дает коэффициенты относительной важности мероприятий.
3. После подсчетов коэффициентов важности список мероприятий можно расположить (ранжировать) по степени важности. Такой ранжированный список мероприятий в системном анализе принято называть деревом решений.
4. После построения дерева решений производится подсчет экономической эффективности внедряемых мероприятий (решений).
Как уже было сказано выше, невысокая рентабельность проекта, конечно же, связана с необходимостью погашать кредит. Однако, согласно данным таблицы 4.9, отчисления на погашение кредита составляют 16,58 тыс. руб., тогда как НДС платится в размере 89,1 тыс. руб., расходы на материалы, сырье и комплектующие составляют 116,9 тыс. руб., постоянные издержки составляют 65,29 тыс. руб. Эти данные, собственно, и наводят на мысль и повышении рентабельности проекта за счет снижения указанных расходов. Значит, предварительный список мероприятий по повышению рентабельности выглядит так:
1. Составить новую учетную политику предприятия, способствующую снижению налоговых выплат.
2. Снижать расходы на материалы, сырье и комплектующие за счет переоснащения парка действующего автопарка и производственного оборудования.
3. Снижать постоянные издержки за счет снижения внутрипроизводственных издержек.
Тогда, в терминах системного анализа, можно главную цель обозначить как повышение рентабельности проекта, а в качестве подцелей принять перечисленные способы достижения главной цели. Так, главная цель – повышение рентабельности проекта – может быть достигнута путем: снижения налоговых выплат, снижения расходов на материалы, сырье и комплектующие, а также путем снижения внутрипроизводственных издержек; В свою очередь, эти подцели могут быть достигнуты следующими путями: снижение налоговых выплат можно осуществить за счет составления новой учетной политики силами штатных бухгалтеров или силами привлеченных специалистов; снижение расходов на сырье, материалы и комплектующие можно осуществить путем открытия филиалов (для уменьшения расстояний при выезде к заказчику для оказания услуг по грузоперевозкам) или путем перевода автомобилей на газ (что снизит расходы на горюче-смазочные материалы); снижение внутрипроизводственных расходов на участке антикоррозийного покрытия автомобилей можно осуществить путем внедрения новых технологий или без них.
Для построения дерева целей необходимо составить список подцелей, обеспечивающих достижения цели более высокого уровня и разместить их на схеме. Для ОАО «Хабаровский грузовой автокомбинат» это дерево с выделенными подцелями выглядит следующим образом (рисунок 3).
Рис. 3. "Дерево целей" для различных вариантов повышения рентабельности проекта на ОАО «Хабаровский грузовой автокомбинат»
После построения дерева целей необходимо проранжировать определенные цели по степени их важности. Это необходимо сделать для того, чтобы отобрать наиболее важные цели, на достижение которых нам необходимо обратить наибольшее внимание и затратить на это достаточное количество ресурсов. Для получения наиболее объективной информации прибегнем к помощи экспертного анализа дерева целей. Мнение группы экспертов, имеющих достаточную компетенцию в данной проблеме, является более объективным по сравнению с мнением индивидов. Кроме того, преимущество групповой оценки заключается в возможности разностороннего анализа проблемы.
Наиболее распространенными в практике экспертных оценок являются анкетные методы и методы групповой оценки. Будем использовать анкетный метод экспертного оценивания. Анкетными методами можно оценить коэффициенты относительной важности (КОВ) одного уровня дерева, т.к. по существу нужно упорядочить элементы (цели, подцели) по важности с точки зрения обеспечения цели верхнего уровня.
Наиболее распространенными из анкетных методов являются ранжирование и нормирование. В своей работе мы будем использовать для получения экспертной оценки метод ранжирования, т.к. он является наиболее распространенным и легким в использовании.
Метод ранжирования состоит в том, что эксперту предлагается присвоит числовые ранги каждому из приведенных в анкете факторов. Ранг, равный единице, присваивается наиболее важному, по мнению эксперта, фактору. Ранг, равный двум, присваивается следующему по важности фактору и т.д.
В анкете экспертного опроса мы собираем оценки отдельных экспертов, после чего они обрабатываются и получается сводная оценка всей группы.
Проиллюстрируем вышеизложенное на примере анкет экспертной оценки задач, решение которых необходимо для решения проблемы повышения рентабельности проекта на ОАО «Хабаровский грузовой автокомбинат».
Анкета экспертного опроса
Уважаемые господа эксперты!
Для увеличения доходов на ОАО «Хабаровский грузовой автокомбинат» необходимо занять значительную нишу на рынке услуг по грузоперевозкам населению, для чего необходимо повысить рентабельность проекта.
Просим Вас высказаться по поводу того, какие из ниже перечисленных задач имеют первоочередное значение для повышения рентабельности деятельности ОАО «Хабаровский грузовой автокомбинат».
| № | ФИО эксперта |
| 1 | |
| 2 | |
| 3 | |
| 4 |
| Факторы, подлежащие экспертному оцениванию | Эксперты | |||
| 1 | 2 | 3 | 4 | |
| Составить новую учетную политику предприятия, способствующую снижению налоговых выплат | ||||
| Снижать расходы на материалы, сырье и комплектующие за счет переоснащения парка действующего автопарка и производственного оборудования | ||||
| Снижать постоянные издержки за счет снижения внутрипроизводственных издержек | ||||
Благодарим за оказанное внимание.
Экспертные оценки (метод ранжирования)
Количество экспертов – 4; количество факторов – 3; максимальная оценка для каждого фактора – 3 балла.
Приглашенные эксперты высказали свое мнение по поводу важности предложенных мероприятий для достижения поставленной цели предприятия. Результаты работы экспертов представлены в следующей таблице.
| Факторы | Эксперты | |||||
| 1 | 2 | 3 | 4 | Сумма | ||
| 1 | 2 | 1 | 2 | 1 | 6 | |
| 2 | 3 | 3 | 3 | 2 | 11 | |
| 3 | 2 | 2 | 2 | 3 | 9 | |
Нетрудно найти,
что сумма всех
баллов, выставленных
всеми экспертами
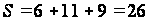 .
При этом максимальное
количество
баллов, которые
могли бы быть
выставлены,
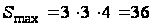 .
Рассчитаем важность каждого фактора (коэффициенты относительной важности) как удельный вес сумм оценок этого фактора в общей сумме экспертных оценок.
| Факторы | Важность факторов | ||
| Сумма по факторам | Важность фактора | ||
| 1 | 6 | 6 : 26 = 0,23 | |
| 2 | 11 | 11 : 26 = 0,42 | |
| 3 | 9 | 9 : 26 = 0,35 | |
Из полученных данных видно, что наибольшее предпочтение эксперты отдали цели «Снижать расходы на материалы, сырье и комплектующие за счет переоснащения парка действующего автопарка и производственного оборудования» – 0,42; на втором месте «Снижать постоянные издержки за счет снижения внутрипроизводственных издержек» – 0,35; на третьем месте «Снижать расходы на материалы, сырье и комплектующие за счет переоснащения парка действующего автопарка и производственного оборудования» – 0,23.
Для выяснения степени согласованности экспертов вычисляется коэффициент конкордации, который в данном случае равен
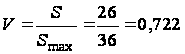 .
Как известно, такое значение коэффициента конкордации говорит о довольно высокой степени согласованности экспертов.
Построив дерево целей, получаем поле сложных проблем, решение которых приведет нас к достижению поставленной главной цели – освоение нового конкурентоспособного продукта за счет снижение затрат сырья и материалов при его производстве. Однако, каждая проблема нижнего уровня дерева целей, имеет значительное количество вариантов решения. Чтобы выбрать