Финансовые ресурсы ОАО "Хабаровский грузовой автокомбинат"
В процессе построения дерева целей для ОАО «Хабаровский грузовой автокомбинат» выяснилось, что главная цель этого предприятия – повышение рентабельности рассматриваемого проекта – достигается шестью альтернативными способами. Для отыскания лучшего из них необходимо построить и количественно оценить дерево решений. Для получения количественных оценок дерева решений необходимо рассмотреть различные альтернативы с учетом следующих факторов: «Затраты на реализацию» и «Экономический эффект» выбранной альтернативы.
Сначала приведем дерево решений, соответствующее построенному выше дереву целей. Воспользуемся опять построением "дерева решений" для структурирования возможных вариантов решения о производстве (рисунок 4).
Рис. 4. "Дерево решений " для различных вариантов повышения рентабельности проекта
Для того, чтобы выбрать один, наиболее оптимальный вариант, необходимо оценить каждый из них.
Для количественной оценки дерева решений введем понятие семейства. Семейство охватывает какой-нибудь элемент и непосредственно с ним связанные элементы нижнего уровня. В дереве решения можно выделить следующие 4 семейства:
| Номер семейства | Коды вершин |
| 1. | 0, 1.1, 1.2, 1.3 |
| 2. | 1.1, 2.1, 2.2 |
| 3. | 1.2, 2.3, 2.4 |
| 4. | 1.3, 2.5, 2.6 |
На следующем этапе экспертам предлагалась следующая анкета.
| Факторы, подлежащие экспертному оцениванию | Эксперты | |||
| 1 | 2 | 3 | 4 | |
| 2.1. Уменьшение налоговых выплат путем составления новой учетной политики силами штатных бухгалтеров | ||||
| 2.2. Уменьшение налоговых выплат путем составления новой учетной политики силами привлеченных нештатных бухгалтеров | ||||
| 2.3. Снижение расходов путем открытия филиалов – новых центров продажи услуг фирмы | ||||
| 2.4. Снижение расходов на эксплуатацию автомобилей путем перевода их на газовое топливо | ||||
| 2.5. Модернизация имеющейся производственной линии с заменой части агрегатов | ||||
| 2.6. Модернизация имеющейся производственной линии без замены части агрегатов | ||||
В результате анкетирования эксперты дали следующие оценки (число экспертов – 4, число факторов – 6, максимальная оценка – 4 балла).
| Оценки экспертов | ||||||
| Факторы (альтернативы или подцели) | 1 | 2 | 3 | 4 | Сумма | |
| 2.1 | 2 | 2 | 2 | 2 | 8 | |
| 2.2 | 3 | 4 | 3 | 2 | 12 | |
| 2.3 | 1 | 1 | 2 | 1 | 5 | |
| 2.4 | 4 | 3 | 3 | 3 | 13 | |
| 2.5 | 0 | 1 | 1 | 1 | 3 | |
| 2.6 | 1 | 2 | 2 | 2 | 7 | |
Тогда сумма
всех баллов,
выставленных
всеми экспертами
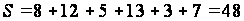 баллов. При
этом максимальное
количество
баллов, которые
могли бы быть
выставлены,
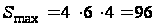 .
Для выяснения
степени согласованности
экспертов
вычисляется
коэффициент
конкордации,
который в данном
случае равен
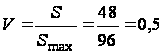 .
Значение этого коэффициента не говорит о том, что эксперты не согласованы в своих оценках.
Рис. 5. Коэффициенты относительной важности альтернатив
Рассчитаем коэффициенты относительной важности альтернатив (подцелей, факторов).
| Важность факторов | ||
| Сумма по факторам | Важность фактора | |
| 2.1 | 8 | 8 : 48 ≈ 0,166 ≈ 0,17 |
| 2.2 | 12 | 12 : 48 = 0,25 |
| 2.3 | 5 | 5 : 48 ≈ 0,104 ≈ 0,1 |
| 2.4 | 13 | 13 : 48 ≈ 0,272 ≈ 0,27 |
| 2.5 | 3 | 3 : 48 ≈ 0,0623 ≈ 0,06 |
| 2.6 | 7 | 7 : 48 ≈ 0,146 ≈ 0,17 |
Представим эти результаты графически (рисунок 5).
После описания каждого семейства необходимо провести оценку эффективности ветвей. Для этого перемножаем оценки элементов дерева, относящихся к каждому семейству:
|
КОВ целей (решений) |
КОВ подцелей (альтернатив) |
Для ранжирования (произведение) |
|
| Ветвь 1 (0 – 2.1) | 0,42 | 0,17 | 0,0714 = 0,42 · 0,17 |
| Ветвь 2 (0 – 2.2) | 0,42 | 0,25 | 0,0105 = 0,42 · 0,25 |
| Ветвь 3 (0 – 2.3) | 0,35 | 0,1 | 0,035 = 0,35 · 0,1 |
| Ветвь 4 (0 – 2.4) | 0,35 | 0,27 | 0,0945 = 0,35 · 0,27 |
| Ветвь 5 (0 – 2.5) | 0,23 | 0,06 | 0,0144 = 0,23 · 0,06 |
| Ветвь 6 (0 – 2.6) | 0,23 | 0,17 | 0,0345 = 0,23 · 0,15 |
Эти результаты дают непосредственную ранжировку по степени важности альтернатив достижения главной цели предприятия. Наибольшая величина произведения – 0,0945 – находим у элемента 2.4, т.е. у альтернативы «Снижение расходов материалов путем перевода всего автопарка на газовое топливо». По техническим характеристикам, использование газового топлива позволит на 5-7% уменьшить норму его расхода сырья на единицу расстояния.
Как и было указано в работе, для выбора собственно стратегии разрешения проблемной ситуации на фирме использовались не сами КОВ, а ранжируемые величины – произведения КОВ.
Чтобы определить последовательность действий, необходимо составить сетевой график мероприятий, что и будет сделано в следующем параграфе.
Итак, на основании применения метода ранжирования к экспертным оценкам, был сделан следующий вывод. Для достижения главной цели предприятия – повышения рентабельности проекта – необходимо снизить норму расхода ГСМ путем перевода автомобилей с бензинового на газовое топливо. Задача этого параграфа – построить сетевой график реализации мероприятий по переводу автомобилей с бензина на природный газ с расчетом основных числовых характеристик этого графика.
Для построения сетевого графика, необходимо определить состав и последовательность работ и оценить их длительность. Сетевые графики строят исходя из дерева целей. Для определения состава работ проекта необходимо реализовать следующие работы:
| 1-2 | Привлечение специалистов |
| 1-3 | Постановка задачи специалистам |
| 3-4 | Техническое обеспечение работы специалистов |
| 2-5 | Установка газонаполнительного оборудования |
| 5-6 | Испытание газонаполнительного оборудования |
| 3-6 | Переоборудование двигателей автомобилей на газовое топливо |
| 6-7 | Регулировка всех систем автомобилей |
| 4-7 | Обкатка автомобилей на газовом топливе |
| 7-8 | Испытание и запуск в эксплуатацию автомобилей |
На следующем рисунке (рисунок 6) графически представим последовательность и взаимосвязь мероприятий при переводе автопарка ОАО «Хабаровский грузовой автокомбинат» на новый вид топлива.
Рис. 5.4. Сетевой график реализации мероприятий
Приведем методику расчета параметров сетевого графика.
При составлении
и расчетах
сетевого графика
использовались
следующие
параметры:
длительность
работ в днях
 ,
можно произвести
расчеты следующих
параметров
сетевого графика:
самое раннее
начало выполнения
работы Трн;
самое раннее
окончание
выполнения
работы Тро;
самое позднее
начало выполнения
работы Тпн;
самое позднее
окончание
выполнения
работы Тпо;
временной
резерв работы
 ,
понимаемый
как разность
между ранним
началом и поздним
началом работ
(или, что то же
самое, между
ранним и поздним
окончанием
работ). Занесем
эти параметры
в таблицу:
| Работы | Наименование |
|
Tрн | Тро | Тпн | Тпо |
| 1-2 | Привлечение специалистов | 2 | 0 | 2 | 0 | 2 |
| 1-3 | Постановка задачи специалистам | 4 | 2 | 6 | 2 | 6 |
| 3-4 | Техническое обеспечение работы специалистов | 2 | 2 | 4 | 5 | 7 |
| 2-5 | Установка газонаполнительного оборудования | 3 | 4 | 7 | 6 | 9 |
| 5-6 | Испытание газонаполнительного оборудования | 3 | 6 | 9 | 8 | 11 |
| 3-6 | Переоборудование двигателей автомобилей на газовое топливо | 1 | 6 | 7 | 9 | 10 |
| 6-7 | Регулировка всех систем автомобилей | 4 | 8 | 12 | 9 | 13 |
|
|
Обкатка автомобилей на газовом топливе | 2 | 8 | 10 | 11 | 13 |
| 7-8 | Испытание и запуск в эксплуатацию автомобилей | 2 | 11 | 13 | 11 | 13 |
 ,
дни
 4-7
Здесь ранние и поздние сроки начала и конца работ зависят от многих факторов, учет которых не может быть проведен даже в рамках, тем более небольшой главы. Рассчитаем резервы времени:
| Работы | Наименование |
|
Tрн | Тро | Тпн | Тпо |
|
| 1-2 | Привлечение специалистов | 2 | 0 | 2 | 0 | 2 | 0=2–2=0-0 |
| 1-3 | Постановка задачи специалистам | 4 | 2 | 6 | 2 | 6 | 0=6–6=2–2 |
| 3-4 | Техническое обеспечение работы специалистов | 2 | 2 | 4 | 5 | 7 | 3=7–4=5–2 |
| 2-5 | Установка газонаполнительного оборудования | 3 | 4 | 7 | 6 | 9 | 2=9–7=6–4 |
| 5-6 | Испытание газонаполнительного оборудования | 3 | 6 | 9 | 8 | 11 | 2=11–9=8–6 |
| 3-6 | Переоборудование двигателей автомобилей на газовое топливо | 1 | 6 | 7 | 9 | 10 | 3=10–7=9–6 |
| 6-7 | Регулировка всех систем автомобилей | 4 | 8 | 12 | 9 | 13 | 1=13–12=9–8 |
| 4-7 | Обкатка автомобилей на газовом топливе | 2 | 8 | 10 | 11 | 13 | 3=13–10=11–8 |
| 7-8 | Испытание и запуск в эксплуатацию автомобилей | 2 | 11 | 13 | 11 | 13 | 0=13–13=11–11 |
Рассчитаем длины всех путей и выберем критический:
| Путь |
Длина
(сумма
|
Резерв
времени (сумма
|
| 1→2→5→6→7→8 | 2+3+3+4+2=14 дней | 0+2+2+3+0=7 |
| 1→3→6→7→8 | 4+1+4+2=11 дней | 0+3+0=3 |
| 1→3→4→7→8 | 4+2+4+2=12 дней | 0+3+0=3 |
 )
Отсюда видно, что критический путь данного графика: 1→2→5→6→7→8, т.к. этот путь имеет наибольшую длину (продолжительность). Продолжительность этого пути в днях: 2+3+3+4+2=14 дней. Максимальный резерв по времени в критическом пути, т.е. резерв, который мог бы образоваться, если бы все работы начинались в самый поздний из возможных и заканчивались в самый ранний из возможных для них сроков: 0+2+2+3+0=7 дней.
Исходя из перечня предложенных работ по выполнению проекта, затрат на каждый этап реализации и персонала фирмы, необходимо составить календарный план работ с указанием ответственных исполнителей.
| Работы | Затраты на этап | Ответственный исполнитель |
| 1-2 | 2500 | Менеджер по кадрам |
| 1-3 | 1200 | Генеральный директор |
| 3-4 | 2001 | Инженер по эксплуатации |
| 2-5 | 11600 | Технологи |
| 5-6 | 1000 | Инженер по эксплуатации |
| 3-6 | 1000 | Инженер по эксплуатации |
| 6-7 | 1300 | Технологи |
| 4-7 | 1000 | Инженер по эксплуатации |
| 7-8 | 500 | Генеральный директор |
| Сумма | 22100 |
Произведем расчет экономии после внедрения мероприятий по переводу автопарка ОАО «Хабаровский грузовой автокомбинат» на газовое топливо
Экономия (Э) от данных мероприятий может быть определена по формуле:
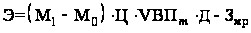 ;
где М1, М0 - норма расхода горюче-смазочных материалов до и после перевода автопарка на газ;
Ц – средний расход ГСМ на условную единицу оказываемой фирмой услуг по грузоперевозкам населению;
VBПm – объем продаж услуг;
Змр - затраты, связанные с внедрением мероприятия.
Тогда для применения этой формулы необходимо знать следующие цифры
1) если внедряемое
мероприятие
по переводу
автопарка на
газ снизит
норму расхода
ГСМ на 5% (согласно
техническим
характеристикам
природного
газа как автомобильного
топлива), то
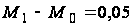 ;
2) средняя цена единицы услуг, равной
Ц = (5,5+4,5+4,0+18,0+11,0)/3=14,3 тыс. руб.,
3) средний объем выпуска VBПm = (600+96)/2=348 единиц в год (табл. 4.5);
4) стоимость мероприятий по переводу автопарка на газ Змр = 22100 руб. (предыдущий пункт).
Тогда за 1 год при прогнозируемом объеме продаж услуг экономия денежных средств при
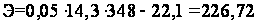 тыс. руб.
Это позволит увеличить рентабельность рассматриваемого проекта (даже с учетом выплат по банковскому кредиту с 13,67% до
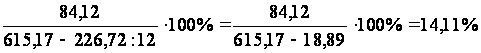 .
ЗАКЛЮЧЕНИЕ
Планирование формирования и использования финансовых ресурсов для компаний высококонкурентного рынка транспортных услуг не только необходимо, но и является стратегическим вопросом выживания и роста предприятия. Грамотное использование методов бизнес – анализа и прогноза дает руководителям и менеджерам компаний уверенность в завтрашнем дне, и, как следствие, ведет к повышению организованности и цивилизованности на рынке в целом.
Планирование формирования и использования финансовых ресурсов ОАО «Хабаровский грузовой автокомбинат» направленj на:
1. понимание общего состояния дел на данный момент;
2. представление того уровня, который вы собираетесь достичь;
3. планирование процесса перехода из одного состояния в другое.
Разработанные в настоящей дипломной работе рекомендации позволяют решить эти проблемы. Он включает разработку цели и задач, которые ставятся перед предприятием на ближайшую и дальнюю перспективу, оценку текущего состояния экономики, сильных и слабых сторон производства, анализ рынка и информацию о клиентах. В нем дается оценка ресурсов, необходимых для достижения поставленных целей в условиях конкуренции.
Планирование формирования и использования финансовых ресурсов дает возможность продумать свои действия, помогает предупредить и достойно встретить многие неизбежные проблемы в развитии бизнеса. Он является инструментом, с помощью которого возможен контроль и управление производством. Планирование формирования и использования финансовых ресурсов позволяет управлять по предварительному плану, а не просто реагировать на события.
Планирование формирования и использования финансовых ресурсов позволяет показать выгодность предполагаемого проекта и привлечь возможных контрагентов, потенциальных финансовых партнеров. Он может убедить инвесторов, в том, что вы нашли привлекательные возможности развития производства, позволяющие успешно осуществлять намеченное, и предприятие имеет эффективную, реалистичную и последовательную программу осуществления целей и задач проекта.
Планирование формирования и использования финансовых ресурсов, описывая все основные аспекты будущего предприятия, анализируя проблемы, с которыми оно может столкнуться, и определяя способы решения этих проблем.
СПИСОК ЛИТЕРАТУРЫ
Абрютина М.С. Анализ финансово-экономической деятельности предприятий: Учеб. пособ./ М.С. Абрютина, А.В. Грачев.-2-е изд., испр.- М.:Дело и сервис, 2000.- 256 с.
Аюшева А.А. Финансы предприятия – Иркутск: Норма, 2003. – 455 с.
Баканов М.И. Теория экономического анализа: Учеб./ М.И. баканов, А.Д. Шеремет.- 4-е изд.., доп., перераб.- М.: Финансы и статистика, 2001.-416 с.:ил.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта/ И.Т. Балабанов.- М.: Финансы и статистика, 2003.- 112с.: ил.
Барановский Н.И., Благодер Г.П. Планирование деятельности малых строительных организаций // Экономика строительства .- 2001.- № 12.- С.26-37.
Белолипецкий В.Г. Финансы фирмы - М.: ИНФРА-М, 2002. - 298с.
Бородина Е.И. Финансы предприятий: Учебное пособие. - М.: Банки и биржи, ЮНИТИ, 2001 - 208с.
Вакуленко Т.Г. Анализ бухгалтерской ( финансовой) отчетности для принятия управленческих решений / Т.Г. Вакуленко, Л.Г. Фомина.- СПб.: Герда,2001. - 288с.
Вахрин П. И. Финансовый анализ в коммерческих и некоммерческих организациях: Учеб. пособ. /П.И. Вахрин.- М.: Маркетинг,2001.- 319с.
Воронкин Н.И. Рыночный противозатратный механизм в строительстве // Промышленное и гражданское строительство .- 2002.- № 2.- С.44.
Диагностика, оценка и реструктуризация строительного предприятия. Бизнес- планирование: Учеб. пособ. / Под ред. С.А. Баркалова.- Воронеж: Воронеж. гос. ар.- стр. акад., 2000.- 405 с.
Донцова Л. В. Комплексный анализ бухгалтерской отчетности/ Л.В. Донцова, Н.А. Никифорова.- 3- е изд., перераб., доп.- М.: Дело и сервис,2002.- 304 с.
Дробозина Л.А. Финансы – М: ЮНИТИ, 1999. – 188 с.
Иващенцева Т.А. Технико-экономический анализ деятельности коммерческих предприятий : Учеб. пособ. / Т.А. Иващенцева.- Хабаровск: НГАСУ, 2003.- 84 с.
Идрисов А. Б. Стратегическое планирование и анализ эффективности инвестиций / А.Б. Идрисов, С.В. Картышев, А.В. Постников.- 2-е изд., стереотип.- М.: Филинъ,2003.-272 с.
Колчина Н.В. Финансы предприятий – М.: Юнити - Дана, 2001. – 200 с.
Ковалева В.В. Финансы – М.: ПБОЮЛ, 2004. – 355 с.
Ковалев А. И. Анализ финансового состояния предприятия / А.И. Ковалев, В.П. Привалов.- 4-е изд., испр., доп.- М.: Центр экономики и маркетинга,2000.- 208 с.
Крейнина М. Н. Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле / М.Н Крейнина.- М.:ДИС МВ – центр,2003.- 256 с.
Крылов Э.И. Анализ эффективности инвестиционной, инновационной, финансовой и хозяйственной деятельности предприятия / Э.И. Крылов.- СПб.: Гос. ун-т экон. и финансов,2001.- 356с.
Леонтьева В.М., Шпитцнер Р. Финансы и бухучет в рыночной экономике. – СПб, “Знание”, 2005. – 511 с.
Лукьянова З.А.Финансы организаций – Хабаровск: Норма, 2003.–452 с.
Лупей Н.А. Финансы организаций – М.: ЮНИТИ, 2002; - 247 с.
Лысенко И.А. Финансы предприятия: имущество, фонды, налоги. – М., ИПИО “Приз”, 2005.
Лялин В.А. Финансовый менеджмент / В.А. Лялин, П.В. Воробьев.- М.: Д и С, 2000.- 405 с.
Менеджмент организации: Учеб. пособ. / Под ред. И.С. Степанова.- М.: Юрайт, 2001.- 540 с.
Никольский П. С. Экономические методы регулирования воспроизводства основных фондов. – Казань, “Книга и бизнес”, 2002.
Организация управления деятельностью коммерческих организаций в условиях рынка : Методические указания.- Хабаровск: НГАСУ, 2003.- 341с.
Оценка бизнеса /Под ред. А.Г. Грязновой, М.А. Федотовой.- М.: Финансы и статистика,2001.- 512 с.: ил.
Родионова В. М. Финансы. – М., “Финансы и статистика”, 2003.
Стоянова Е. С. Финансы маркетинга. – М., “Перспектива”, 2003.
Тренев Н.Н. Предприятие и его структура. Диагностика. Управление. Оздоровление: Учеб. пособ. / Н.Н. Тренев.- М.: Приор,2000.- 240 с.
Управление инвестициями: В 2 т.Т.2 / Под ред. В.В. Шеремета.- М.: Высш.шк.,2002.-560 с.
Управление организацией : Учеб. / Под ред. А.А. Поршнева, З.П. Румянцевой, Н.А. Саломатина.- 2-е изд., перераб., доп.- М.: Инфра–М, 2000.- 669 с.
Финансовая стратегия предприятия в современных условиях / О.В. Терещенко, Е.В. Титаев, А.С. Белый и др.- Хабаровск: НГТУ,2003.- 149с.
Финансовый менеджмент: теория и практика/ Под ред. Стояновой Е.С.- М.: Перспектива, 2003. – 267 с.
Финансовое управление фирмой / Под ред. В.И. Терехина. – М.: Дело, 2004.
Шевченко В.А. Несостоятельность производства и его оздоровление / В.А. Шевченко.- М.: Дело и сервис,2001.- 257 с.
Шеремет А.Д Методика финансового анализа / А.Д. Шеремет, Р.С. Сайфулин.- М.: Инфра- М,2001.-256 с.
1 Иващенцева Т.А. Технико-экономический анализ деятельности коммерческих предприятий : Учеб. пособ. / Т.А. Иващенцева.- Хабаровск: НГАСУ, 2003. – с. 166.
2 Ковалева В.В. Финансы – М.: ПБОЮЛ, 2004. – с. 167.
3 Колчина Н.В. Финансы предприятия – М.: Юрити – Дана, 2001. – с. 19.
4 Аюшева А.Д. Финансы предприятия – Иркутск: Норма, 2003. - 94с.;
5 Дробозина Л.А. Финансы – М.: Юнити, 1999. - 76с.;
6 Колчина Н.В. Финансы предприятия – М.: Юнити - Дана, 2001. - С. 5;
7 Ковалева В.В. Финансы – М.: ПБОЮЛ, 2001. – 8с.
8 Лысенко И. А. Финансы предприятия: имущество, фонды, налоги. – М., ИПИО “Приз”, 2001. – с. 155.
9 Леонтьева В.М., Шпитцнер Р. Финансы и бухучет в рыночной экономике. – СПб, “Знание”, 2005. – с. 177.
10 Лялин В.А. Финансовый менеджмент / В.А. Лялин, П.В. Воробьев.- М.: Д и С, 2000.- с. 90.
11 Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа, с.16
12 Балабанов И.Т. Основы финансового менеджмента, с.57
13 Владимирова Т.А., Соколов В.Г. Анализ финансовой отчетности предприятия, с.90
14 Финансовое управление фирмой / Под ред. В.И. Терехина. – М.: Дело, 2004. – с.74
15 Лысенко И. А. “Финансы предприятия: имущество, фонды, налоги”, М., ИПИО “Приз”, 2001. – с. 190.
16 Родионова В. М. “Финансы”, М., “Финансы и статистика”, 2001. – с. 89.
17 Организация управления деятельностью коммерческих организаций в условиях рынка : Методические указания.- Хабаровск: НГАСУ, 2003. – с. 190.
18 См., например, Шеремет А.Д Методика финансового анализа / А.Д. Шеремет, Р.С. Сайфулин.- М.: Инфра- М,2001. – с. 78.; или Лукьянова З.А.Финансы организаций – Хабаровск: Норма, 2003.– с. 56.
19 Финансовая стратегия предприятия в современных условиях / О.В. Терещенко, Е.В. Титаев, А.С. Белый и др.- Хабаровск: НГТУ,2003. – с. 177.