Организация инвестиционного проекта (на примере кондитерского цеха ОАО "Самарский хлебозавод №9")
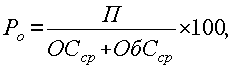
где П – сумма прибыли; ОСср – среднегодовая стоимость основных средств; ОбСср – средние за год остатки оборотных средств.
Этот показатель характеризует эффективность производственно-хозяйственной деятельности предприятия, отражая при какой величине использованного капитала получена данная масса прибыли.
С помощью рентабельности продукции оценивают эффективность производства отдельных видов изделий, а рентабельность производства, или общая, балансовая рентабельность, служит показателем эффективности работы предприятия (отрасли) в целом.
Повышению уровня рентабельности способствуют увеличение массы прибыли, снижение себестоимости продукции, улучшение использования производственных фондов. Показатели рентабельности используют при оценке финансового состояния предприятия.
Таблица 10.
Рентабельность ОАО «Хлебозавод №9»
| 2000 | 2001 | 2002 | 2003 | 2004 | |
| Общая рентабельность, % | 9,01 | 13,24 | 17,18 | 9,19 | 5,49 |
Как мы видим по таблице на заводе происходит снижение рентабельности за два последних года, причём по информации из компетентных источников рентабельность за последний 2005г и за первое полугодие 2006 опустилась до 0. Стоит отметить что это связано прежде всего с резким ростом уровня себестоимости производимой продукции.
Инвестиционная и инновационная деятельность предприятия
Инвестиционная активность предприятия остаётся на очень низком уровне. Исходя из данных за 1998-2003гг. инвестиционная деятельность на заводе не проводилась. По информации из компетентных источников завод планирует запустить кондитерское производство, и даже уже производит некоторую продукцию кондитерского цеха (например, мармеладную продукцию). На каком этапе находится реализация инвестиционного проекта на сегодняшний момент узнать не предоставляется возможным из-за отсутствия достоверных данных.
В 2000г. Завод был приватизирован и преобразован в ОАО «Хлебозавод №9». Основными акционерами стали работники данного предприятия и в частности его руководство.
Что касается инновационной деятельности, то она на предприятии присутствует:
- Расширяется ассортимент продукции
- Устанавливается новое оборудование
Улучшается структура управления
Таблица.11
Финансовый отчёт за 2000-2003 гг (в тыс. р.)
| Код строки | 2000 | 2001 | 2002 | 2003 | |
| Доходы и расходы по обычным видам деятельности | |||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (минус НДС, акцизы и аналогичные обязательных платежи) | 010 | 142410 | 159679 | 176391 | 195476 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 128340 | 139850 | 142068 | 166245 |
| Валовая прибыль | 029 | 34323 | 29232 | ||
| Коммерческие расходы | 030 | 8465 | 12773 | ||
| Управленческие расходы | 040 | - | - | ||
| Прибыль (убыток) от продаж | 050 | 25858 | 16459 | ||
| Прочие доходы и расходы | |||||
| Проценты к получению | 060 | - | 2 | ||
| Проценты к уплате | 070 | - | 256 | ||
| Доходы от участия в других организациях | 080 | - | - | ||
| Прочие операционные доходы | 090 | 1566 | 825 | ||
| Прочие операционные расходы | 100 | 11320 | 3278 | ||
| Внереализационные доходы | 120 | 140 | 349 | ||
| Внереализационные расходы | 130 | 187 | 293 | ||
| Прибыль (убыток) до налогообложения | 140 | 16057 | 13809 | ||
| Отложенные налоговые активы | 141 | - | - | ||
| Отложенные налоговые обязательства | 142 | - | - | ||
| Текущий налог на прибыль | 150 | 4663 | 5106 | ||
| Чистая прибыль (убыток) отчетного периода | 190 | 10971 | 18634 | 11394 | 8092 |
III. Оценка эффективности инвестиционного проекта – кондитерского цеха
Для того, чтобы оценить эффективность инвестиционного проекта необходимо, чтобы он сначала существовал, хотя бы на бумаге. Т.к. хлебозавод пока не рассматривал возможность инвестиций в новое производство, но планирует их сделать, решено создать новый ИП на основании рыночной конъюнктуры и финансовых возможностей предприятия.
На основании экономического анализа кондитерского рынка Самары был сделан вывод, что одними из наиболее перспективных направлений является производство тортов и печений. В данном проекте будет рассматриваться именно производство печений.
Объём рынка кондитерских изделий Самары составляет по оценкам информационного агентства «Регнум» около 750 млн. р. Доля печенья составляет 10%, т.е. 75 млн.р. В основном на рынке представлено печенье развесное местных производителей, а также в упаковке, производителей из других областей и иностранных производителей.
Предполагается вывести на рынок продукцию, отвечающую самым современным качествам, по невысокой цене и имеющую оригинальный вкус и форму – печенье с начинкой. Для примера сравним с эффективностью реализации проекта производства классического сахарного печенья.
Для производства печенья сахарного потребуется следующее сырьё :
Таблица 12
| Наименование | Стоимость в руб. на 1 кг продукции |
| 1. Мука пшеничная ВС | 2.60 |
| 2. Сахар | 0.63 |
| 3. Масло сливочное | 6.00 |
| 4. Желток | 4.20 |
| 5. Молоко | 1.40 |
| 6. Красители, эмульгаторы | 1.50 |
Для производства печенья с начинкой потребуется следующее сырьё:
Таблица 13
| Наименование | Стоимость в руб. на 1 кг продукции |
| 1. Пальмовое масло | 3.30 |
| 2. Сахарная пудра | 3.13 |
| 3. Яичный порошок | 0.86 |
| 4. Молоко коровье цельное сухое | 1.03 |
| 5. Сорбат калия | 0.01 |
| 6. Эмульгатор для мучных изделий | 0.28 |
| 7. Ароматизатор вишня | 0.14 |
| 8. Мука пшеничная ВС | 1.72 |
| 9. Инверный сироп | 4.2 |
| 10. Сода пищевая | 0.02 |
| 11. Начинка «вишня» | 26.03 |
Учитывая среднюю цену реализации сахарного печенья (проект А) и печенья с начинкой (проект Б) 23р. И 50р. Соответственно, сравним экономическую эффективность двух инвестиционных проектов, которая может быть реализована на базе ОАО «Хлебозавод №9», учитывая годовой финансовый отчёт.
Исходные данные:
Таблица 14
| Примечание | Проект А | Проект Б | ||
| 1. | Потребность в инвестициях (капитальные вложения), тыс. руб. |
|
2208 | 3048 |
| 2. | Цена оптовая реализации 1 тонны продукта, тыс. руб. |
|
23 | 50 |
| 3. | НДС, % | от оптовой цены | 18 | 18 |
| 4. | Срок реализации проекта, лет | 8 | 8 | |
| 5. | Производственная мощность цеха, тонн | В месяц | 35,28 | 32,26 |
| 6 | По истечении … лет технологическое оборудование реализуется | 8 | 8 | |
| 7 | Балансовая стоимость ОПФ, тыс. руб. | 1920 | 2650 | |
| 8 | Амортизационные отчисления, % | От балансовой стоимости | 12,5 | 12,5 |
| 9 | Ликвидационная стоимость, % | От балансовой | 10 | 8 |
| 10 | Норма дисконта, % | 11 | 11 | |
| 11 | Выход на проектную мощность – два месяца спустя начала работы цеха. | |||
| 12. | В первый месяц цех работает с загрузкой мощности, % | 50 | 45 | |
| 13. | Во второй месяц цех работает с загрузкой мощности, % | 75 | 70 | |
| 14. | Переменные затраты на тонну продукции, тыс. руб. | 16,63 | 40,645 | |
| 15. | Постоянные затраты, тыс. руб. | В год | 1520 | 1507 |
2. Экономическое обоснование проекта.
Для того, что бы рассчитать ЧДД необходимо рассчитать ставку дисконтирования. Рассчитаем норму дисконта с учетом уровня инфляции по формуле:
r = r0+r0*i+i, где
r - номинальная процентная ставка
r0 – реальная процентная ставка за 1 шаг начисления процента. Возьмём ставку рефинансирования ЦБ РФ на сегодняшнюю дату – 11%
I – индекс инфляции. Прогнозирую средний уровень инфляции на 8 лет на уровне не более 8%.
r = 0,11+0,11*0,08+0,08=19,88%
Расчет прибыли от реализации.
Для проекта А расчет объема выручки реализации проекта приведен в таблице 14. В первый и второй месяц производственный мощность составляет соответственно 50 % и 75% от плановой. Таким образом:
Выручка в первый месяц = 23*35,28*0,5 = 405,72 тыс. р.
Выручка во второй месяц = 23*35,28*0,75 = 608,58 тыс. р.
Объем реализации за последующие месяцы принимаем без изменений исходя из достигнутой максимальной производственной мощности оборудования 35,28 тонн/месяц. Соответственно выручка от реализации сахарного печенья составит за третий и последующие месяцы = 35,28. * 23= 811,44тыс. руб. Исходя из эти данных рассчитаем выручку за квартал. За 1 квартал 2007г выручка составит = 1825,74 тыс. р. Во втором и последующем квартале выручка составит = 2434 тыс. р.
Аналогично производим расчеты по проекту Б.
V произв. Продукции за 1 месяц = 32,26*0,45 = 14,5т
За 2 месяц = 32,26*0,7 = 22,6т
За весь 2007 год составит = 32,26*10+14,5+22,6=359,7т. Начиная с 2008года объём проивз. Продукции будет составлять = 32,6т*12= 387,12т/год.
Выручка в первый месяц = 32,26*50*0,45 = 725,85 тыс. р.
Выручка во второй месяц = 32,26*50*0,7 = 1129,1 тыс. р.
Объем реализации за последующие годы принимаем без изменений исходя из достигнутой максимальной производственной мощности оборудования 387,12 тонн/месяц. Выручка за первый год составит = 1613*10+726+1129 = 17985 тыс. р.
Соответственно выручка от реализации печенья с начинкой составит за второй и последующие годы:
Выручка годовая = 32,26 * 50*12 = 19356 тыс. руб.
Расчёт суммы текущих затрат.
Для проекта А
Переменные расходы для проекта А составили:
В 1 месяц – 16,63*0,5*35,28= 293,4 тыс. р.
Во 2 месяц – 16,63*0,75*35,28= 440 тыс. р.
В 3 и все последующие месяцы переменные расходы по моим расчётам составят 16,63*35,28 = 587 тыс. р. Соответственно за 1 год они составят = 293,4+440+587*10=6600 тыс. р. За последующие годы = 587*12=7040 тыс. р.
Для проекта Б.
Переменные расходы для проекта Б составили:
В 1 месяц – 40,645*0,45*32,26= 590 тыс. р.
Во 2 месяц – 40,645*0,7*32,26= 918 тыс. р.
В 3 и все последующие месяцы переменные расходы по моим расчётам составят 40,645*32,26 = 1311 тыс. р. Соответственно за 1 год они составят = 590+918+10*1311= 14620 тыс. р. За последующие годы = 1311*12 = 15734
3. Расчет показателей экономической эффективности проекта.
1. ЧДД (чистый дисконтированный доход), накопленный за время реализации проекта А(табл. 3, стр. 8, столбец10), составил 2898 тыс. руб., (проекта Б (табл. 4, стр. 8, столбец10)- 5631 тыс. руб.)
2. Рассчитаем ВНР (внутреннюю норму рентабельности) проекта на основе данных по формуле:
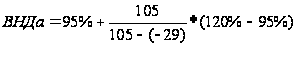 =
114,5%
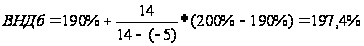
3. Срок окупаемости составляет для проекта А 2 полных года. Число месяцев рассчитаем по формуле:
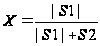
Где
 - абсолютная
величина последнего
отрицательного
сальдо накопленного
потока денежного
дохода,
S2 – значение первого положительного сальдо накопленного потока денежного дохода.
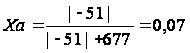
Для проекта Б полное число лет окупаемости составляет один год, число месяцев:
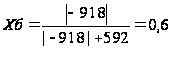
4. Индекс доходности, рассчитанный через отношение суммы настоящей стоимости денежных поступлений (сумма значений по строке 9 из табл.1,2 соответственно для проектов А, Б) к величине инвестиций.
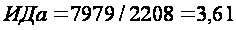
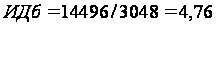
Таблица 15
Показатели эффективности инвестиционных проектов
| № | ПОКАЗАТЕЛЬ | ПРОЕКТ А | ПРОЕКТ Б |
| 1. | ЧДД | 2898 | 5631 |
| 2. | ВНД | 114,5 | 197,4 |
| 3. | Срок окупаемости | 2,07 | 1,6 |
| 4. | ИД | 3,61 | 4,76 |
Выводы:
Чистый дисконтированный доход (интегральный эффект) – величина положительная и у проекта А и у проекта Б, за время осуществления проекта А составляет 2898 тыс. руб., что меньше ,чем у проекта Б на 94%.
Индекс доходности проекта А больше 1, составляет 3,61 – это меньше, чем у проекта Б.
Срок окупаемости проекта А 2,07 года, это , безусловно меньше срока реализации проекта, но у проекта Б этот показатель лучше – 1,6 года.
ВНД проекта А составляет 114,5% , это значительно меньше, чем у проекта Б.
На основании результатов расчета вышеуказанных критериев экономической эффективности считаем, что доходы, получаемые в результате реализации проекта А и проекта Б окупают затраты. Данные расчетов показывает более высокой экономической эффективности проекта Б по всем рассмотренным критериям.
4. Анализ безубыточности.
Таблица 16.
Точка безубыточности и операционный рычаг для проекта А.
| 1. | Переменные издержки на единицу продукции (тонну), тыс. руб. | 16,63 |
| 2. | Всего постоянные расходы, тыс. руб. | 1520 |
| 3. | Цена продукции, за кг. руб. | 23 |
| 4. | Маржинальный доход (цена – переменные издержки) | 6,37 |
| 5. | Точка безубыточности, тонн (стр.2/стр.4) | 239 |
| 6. | Точка безубыточности, (стр. 2/ (1-стр.1/стр.3) тыс. руб. | 5487 |
| Расчет запаса безопасности | ||
| 7. | План продажи, тонн | 423 |
| 8. | Доход ( стр.3*стр.7), тыс. руб. | 9729 |
| 9. | Общие переменные издержки (стр.1*стр.7), тыс. руб. | 7034 |
| 10. | Прибыль валовая (стр. 8- стр.9- стр.2) | 1175 |
| 11. | Запас безопасности, руб. (Доход – Точка безубыточности в денежном выражении или стр.8-стр.6) | 4242 |
| 12. | Запас безопасности, % (Зона безопасности/Доход, стр.11/стр.8) | 44% |
| 13. | Вложенный доход (стр. 8- стр.9) | 2695 |
| 14. | Операционный рычаг (стр. 13/стр.10) | 2,29 |
Таблица 17.
Точка безубыточности и операционный рычаг для проекта Б.
| 1. | Переменные издержки на единицу продукции (тонну), тыс. руб. | 40,645 |
| 2. | Всего постоянные расходы, тыс. руб. | 1507 |
| 3. | Цена кг продукции, тыс. руб. | 50 |
| 4. | Маржинальный доход (цена – переменные издержки) | 9,355 |
| 5. | Точка безубыточности, тонн (стр.2/стр.4) | 161 |
| 6. | Точка безубыточности, (стр. 2/ (1-стр.1/стр.3) тыс. руб. | 8055 |
| Расчет запаса безопасности | ||
| 7. | План продажи, тонн | 387 |
| 8. | Доход ( стр.3*стр.7), тыс. руб. | 19350 |
| 9. | Общие переменные издержки (стр.1*стр.7), тыс. руб. | 15730 |
| 10. | Прибыль валовая (стр. 8- стр.9- стр.2) | 2113 |
| 11. | Запас безопасности, руб. (Доход – Точка безубыточности в денежном выражении или стр.8-стр.6) | 11295 |
| 12. | Запас безопасности, % (Зона безопасности/Доход, стр.11/стр.8) | 58% |
| 13. | Вложенный доход (стр. 8- стр.9) | 3620 |
| 14. | Операционный рычаг (стр. 13/стр.10) | 1,71 |
Согласно полученным расчетам по проекту А годовой объем производства сахарного печенья, при котором предприятие не получает прибыли, но и не несет убытков составляет 239тонн, проектная мощность цеха 423 тонны. Запас прочности составляет 44%
Исходя из определения операционного рычага, получаем, что 10-ти процентное увеличение объема продаж приводит к увеличению прибыли на 22,9%.
Согласно полученным расчетам по проекту Б годовой объем производства печенья с начинкой, при котором предприятие не получает прибыли, но и не несет убытков 161 тонн, проектная мощность цеха 387 тонн. Запас прочности составляет 58%.
Исходя из определения операционного рычага получаем, что 10-ти процентное увеличение объема продаж приводит к увеличению прибыли на 17,1%
Исходя из полученных данных можно сделать вывод , что проект Б более предпочтителен, чем проект А, так как:
точка безубыточности проекта Б имеет меньшее значение ,чем у проекта А. Это свидетельствует о том ,что проект Б при меньшем объеме производства начнет приносить прибыль.
запас прочности проекта Б превышает запас прочности проекта А на 14%.
операционный рычаг проекта Б ниже, чем у проекта А, что лучше в условиях нестабильной экономики.
5. Анализ чувствительности ЧДД
В качестве факторов, отражающих изменения ЧДД проекта рассмотрим, в диапазоне от -20% до 20%: объём инвестиций, объем реализации, цена реализации, изменение себестоимости.
Таблица 18.
Влияние факторов на величину ЧДД (тыс. руб.)
| проект А | проект Б | |||||
| -20 | 0 | 20 | -20 | 0 | 20 | |
| объем реализации | 1153 | 2933 | 4713 | 1169 | 5681 | 10192 |
| объем инвестиций | 3301 | 2933 | 2565 | 6189 | 5681 | 5172 |
| цена продукции | -3500 | 2933 | 9366 | -7090 | 5681 | 18452 |
| себестоимость | 7641 | 2933 | -1781 | 17072 | 5681 | -5710 |
Как видно из таблицы наибольшей чувствительностью для проекта А имеет показатель оптовой цены реализации продукции. Это делает проект сильно зависимым от конъюнктуры на потребительском рынке. Следует заключать долгосрочные контракты с розничными продавцами, особый упор необходимо сделать на договора с сетевыми магазинами, т.к. кроме больших объёмов реализуемой продукции можно договорится и о долгосрочных перспективах сотрудничества.
Вторым по значимости является фактор себестоимости. При снижении себестоимости на 20% ЧДД увеличивается на 260%, но также сильно падает в случае её увеличения. Третьим по значимости является фактор объёма реализованной продукции, но несмотря на снижение на 20% ЧДД всё равно остаётся положительным. Наименее чувствительным фактором является объём инвестиций, несмотря на колебания, объём ЧДД изменяется незначительно и остаётся положительной величиной.
Что касается проекта Б, то здесь наиболее чувствительным является также фактор цены реализации, но колебания ЧДД незначительно но больше чем у проекта А.
1 Л.Е. Басовский Прогнозирование и планирование в условиях рынка М.: Инфра-М 2004
2 Л.Е. Басовский Теория экономического анализа М.: Инфра-М 2004
3 Золотогорев В.Т. Инвестиционное проектирование Мн.: «Экоперспектива» 1998