Проблеми та перспективи розвитку податку на додану вартість в Україні
2. ввезення товарів (супутніх послуг) у митному режимі імпорту або реімпорту (далі - імпорту) згідно з положеннями глав 29 - 30 Митного кодексу України.
З метою оподаткування цим податком до імпорту також прирівнюються операції з ввезення на митну територію України:
- об'єкта лізингу (крім повернення об'єкта оперативного лізингу, раніше наданого (вивезеного) лізингодавцем чи іншою особою за його дорученням з території України у митному режимі тимчасового вивезення (ввезення) для вільного обігу згідно з положеннями глави 34 Митного кодексу України);
- об'єкта майнової застави на користь заставодержателя (іншої особи за його дорученням);
- майна, переданого у схов (відповідальне зберігання) або в користування чи розпорядження;
- товарів (супутніх послуг) з-під митного режиму магазину безмитної торгівлі, митного складу або спеціальної митної зони згідно з положеннями глав 35 - 37 Митного кодексу України для їх подальшого вільного обігу на території України (крім поставки на територію іншого магазину безмитної торгівлі, митного складу та спеціальної митної зони (тільки для спеціальних митних зон, які відповідно до закону мають тотожні умови оподаткування цим податком) [2];
- продуктів переробки (готової продукції) з-під митного режиму переробки на митній території України згідно з положеннями глави 38 Митного кодексу України [2];
- продуктів переробки (готової продукції) з-під митного режиму переробки за межами митної території України згідно з положеннями глави 39 Митного кодексу України (крім транспортних засобів, які відправлялися під митним режимом переробки за межі митного кордону України з метою їх ремонту та повертаються на митну територію України для їх подальшого вільного обігу) [2];
- товарів (супутніх послуг) за будь-якими іншими договорами, які не передбачають передання права власності на такі товари (супутні послуги) або передбачають їх обмін на корпоративні права чи цінні папери, у тому числі якщо таке ввезення пов'язано з поверненням товарів у зв'язку з припиненням дії зазначених договорів;
3. поставка (вивезення, пересилання) товарів (супутніх послуг) у митному режимі експорту або реекспорту (далі - експорту) згідно з положеннями глав 31 - 32 Митного кодексу України за кошти або інші види компенсацій (винагороди) [2].
Не є об'єктом оподаткування операції (стаття 3), наведені в таблиці В.1 Додатку В.
База оподаткування у різних економічних операціях встановлена статтею 4 Закону [4]:
1. База оподаткування операції з поставки товарів (послуг) визначається виходячи з їх договірної (контрактної) вартості, визначеної за вільними цінами, але не нижче за звичайні ціни, з урахуванням акцизного збору, ввізного мита, інших загальнодержавних податків та зборів (обов'язкових платежів), згідно із законами України з питань оподаткування (за винятком податку на додану вартість, а також збору на обов'язкове державне пенсійне страхування на послуги стільникового рухомого зв'язку, що включається до ціни товарів (послуг)).
У разі якщо звичайна ціна на товари (послуги) перевищує договірну ціну на такі товари (послуги) більше ніж на 20 відсотків, база оподаткування операції з поставки таких товарів (послуг) визначається за звичайними цінами.
2. У разі поставки товарів (робіт, послуг) без оплати або з частковою оплатою їх вартості коштами у межах бартерних (товарообмінних) операцій, здійснення операцій з безоплатної передачі товарів (робіт, послуг), натуральних виплат у рахунок оплати праці фізичним особам, що перебувають у трудових відносинах з платником податку, передачі товарів (робіт, послуг) у межах балансу платника податку для невиробничого використання, витрати на яке не відносяться до валових витрат виробництва (обігу) і не підлягають амортизації, а також пов'язаній з продавцем особі чи суб'єкту підприємницької діяльності, який не зареєстрований як платник податку, база оподаткування визначається виходячи з фактичної ціни операції, але не нижчої за звичайні ціни.
3. Для товарів, які імпортуються на митну територію України платниками податку, базою оподаткування є договірна (контрактна) вартість таких товарів, але не менша митної вартості, зазначеної у ввізній митній декларації з урахуванням витрат на транспортування, навантаження, розвантаження, перевантаження та страхування до пункту перетину митного кордону України, сплати брокерських, агентських, комісійних та інших видів винагород, пов'язаних з імпортом таких товарів, плати за використання об'єктів інтелектуальної власності, що належать до таких товарів, акцизних зборів, ввізного мита, а також інших податків, зборів (обов'язкових платежів), за винятком податку на додану вартість, що включаються у ціну товарів (робіт, послуг) згідно з законами України з питань оподаткування.
4. Для готової продукції, виготовленої на території України з давальницької сировини нерезидента, у разі її поставки на митній території України, базою оподаткування є договірна (контрактна) вартість такої продукції з урахуванням акцизного збору, ввізного мита, а також інших податків, зборів (обов'язкових платежів), за винятком податку на додану вартість, що включаються у ціну такої готової продукції згідно із законами України з питань оподаткування.
5. Вартість тари, що згідно з умовами договору (контракту) визначена як зворотна (заставна), до бази оподаткування не включається.
6. У випадках коли платник податку здійснює підприємницьку діяльність з поставки вживаних товарів (комісійну торгівлю), що придбані в осіб, не зареєстрованих платниками податку, базою оподаткування є комісійна винагорода такого платника податку.
7. У разі коли платник податку здійснює операції з поставки товарів (послуг), які є об'єктом оподаткування, під забезпечення боргових зобов'язань покупця, надане такому платнику податку у формі простого або переказного векселя або інших боргових інструментів (далі - вексель), випущених таким покупцем або третьою особою, базою оподаткування є договірна вартість таких товарів (послуг), але не нижче за звичайні ціни без врахування дисконтів або інших знижок з номіналу такого векселя, а за процентними векселями - договірна вартість таких товарів (послуг), але не нижче за звичайні ціни, збільшена на суму процентів, нарахованих або таких, що мають бути нараховані на суму номіналу такого векселя.
8. Якщо основні виробничі фонди або невиробничі фонди ліквідуються за самостійним рішенням платника податку чи безоплатно передаються особі, не зареєстрованій платником податку, а також у разі переведення основних фондів до складу невиробничих фондів така ліквідація, безоплатна передача чи переведення розглядаються для цілей оподаткування як поставка таких основних виробничих фондів або невиробничих фондів за звичайними цінами, що діють на момент такої поставки, а для основних фондів групи 1 - за звичайними цінами, але не менше їх балансової вартості.
9. При наданні послуг із транзитного перевезення (переміщення) товарів (вантажів, пасажирів) митною територією України база оподаткування розраховується виходячи з вартості послуг із такого транзитного перевезення (переміщення), наданих на митній території України (з урахуванням відстані від пункту першого перетину державного кордону України до пункту останнього перетину державного кордону України).
Звільняються від оподаткування операції (стаття 5) наведені в таблиці Додатку Д (Реєстр податкових пільг по ПДВ станом на 01.01.2010).
Законом [4] встановлені наступні ставки податку ПДВ(стаття 6):
1. Об'єкти оподаткування, за винятком операцій, звільнених від оподаткування, та операцій, до яких застосовується нульова ставка, оподатковуються за ставкою 20 відсотків.
Податок становить 20 відсотків бази оподаткування та додається до ціни товарів (робіт, послуг).
2. При експорті товарів та супутніх такому експорту послуг ставка податку становить "0" відсотків до бази оподаткування, у тому числі за нульовою ставкою оподатковуються операції наведені в таблиці Додатку Д.
Дата виникнення податкових зобов'язань:
1. Датою виникнення податкових зобов'язань з поставки товарів (робіт, послуг) вважається дата, яка припадає на податковий період, протягом якого відбувається будь-яка з подій, що сталася раніше:
- або дата зарахування коштів від покупця (замовника) на банківський рахунок платника податку як оплата товарів (робіт, послуг), що підлягають поставці, а у разі поставки товарів (робіт, послуг) за готівкові грошові кошти - дата їх оприбуткування в касі платника податку, а при відсутності такої - дата інкасації готівкових коштів у банківській установі, що обслуговує платника податку;
- або дата відвантаження товарів, а для робіт (послуг) - дата оформлення документа, що засвідчує факт виконання робіт (послуг) платником податку.
2. У разі поставки товарів або послуг з використанням торговельних автоматів або іншого подібного устаткування, що не передбачає наявності касового апарата, контрольованого уповноваженою на це фізичною особою, датою виникнення податкових зобов'язань вважається дата виймання з таких торговельних апаратів або подібного устаткування грошової виручки.
3. У разі коли поставка товарів (робіт, послуг) здійснюється з використанням кредитних або дебетових карток, дорожніх, комерційних, персональних або інших чеків, датою збільшення податкових зобов'язань вважається або дата оформлення податкової накладної, що засвідчує факт поставки платником податку товарів (робіт, послуг) покупцю, або дата виписування відповідного рахунка (товарного чека), залежно від того, яка подія відбулася раніше.
4. Датою виникнення податкових зобов'язань орендодавця (лізингодавця) для операцій фінансової оренди (лізингу) є дата фактичного передання об'єкта фінансової оренди (лізингу) у користування орендарю (лізингоотримувачу).
5. Датою виникнення податкових зобов'язань у разі поставки товарів (робіт, послуг) з оплатою за рахунок бюджетних коштів є дата надходження таких коштів на поточний рахунок платника податку або дата отримання відповідної компенсації у будь-якому іншому виді, включаючи зменшення заборгованості такого платника податку за його зобов'язаннями перед таким бюджетом.
6. Датою виникнення податкових зобов'язань при імпорті є дата подання митної декларації із зазначенням у ній суми податку, що підлягає сплаті. Датою виникнення податкових зобов'язань при імпортуванні робіт (послуг) є дата списання коштів з розрахункового рахунку платника податку в оплату робіт (послуг) або дата оформлення документа, що засвідчує факт виконання робіт (послуг) нерезидентом залежно від того, яка з подій відбулася першою.
7. Датою виникнення податкових зобов'язань виконавця з контрактів, визначених довгостроковими відповідно до Закону України "Про оподаткування прибутку підприємств" [3], є дата збільшення валового доходу виконавця довгострокового контракту.
8. Попередня (авансова) оплата вартості товарів (супутніх послуг), які експортуються чи імпортуються, не змінюють значення податкового кредиту або податкових зобов'язань платника податку - відповідно такого експортера або імпортера.
Сутність та зміст нарахування податкового кредиту встановлений статею 8 Закону [4]:
1. Податковий кредит звітного періоду визначається виходячи із договірної (контрактної) вартості товарів (послуг), але не вище рівня звичайних цін, у разі якщо договірна ціна на такі товари (послуги) відрізняється більше ніж на 20 відсотків від звичайної ціни на такі товари (послуги), та складається із сум податків, нарахованих (сплачених) платником податку за ставкою, встановленою Законом, протягом такого звітного періоду у зв'язку з:
- придбанням або виготовленням товарів (у тому числі при їх імпорті) та послуг з метою їх подальшого використання в оподатковуємих операціях у межах господарської діяльності платника податку;
- придбанням (будівництвом, спорудженням) основних фондів (основних засобів, у тому числі інших необоротних матеріальних активів та незавершених капітальних інвестицій в необоротні капітальні активи), у тому числі при їх імпорті, з метою подальшого використання у виробництві та/або поставці товарів (послуг) для оподатковуємих операцій у межах господарської діяльності платника податку.
Право на нарахування податкового кредиту виникає незалежно від того, чи такі товари (послуги) та основні фонди почали використовуватися в оподатковуємих операціях у межах господарської діяльності платника податку протягом звітного податкового періоду, а також від того, чи здійснював платник податку оподатковуємі операції протягом такого звітного податкового періоду.
2. Якщо платник податку придбаває (виготовляє) товари (послуги) та основні фонди, які призначаються для їх використання в операціях, які не є об'єктом оподаткування або звільняються від оподаткування, то суми податку, сплачені у зв'язку з таким придбанням (виготовленням), не включаються до складу податкового кредиту такого платника.
Не включається до складу податкового кредиту та відноситься до складу валових витрат сума податку, сплачена платником податку при придбанні легкового автомобіля, що включається до складу основних фондів.
Датою виникнення права платника податку на податковий кредит вважається:
1. дата здійснення першої з подій:
- або дата списання коштів з банківського рахунку платника податку в оплату товарів (робіт, послуг), дата виписки відповідного рахунку (товарного чека) - в разі розрахунків з використанням кредитних дебетових карток або комерційних чеків;
- або дата отримання податкової накладної, що засвідчує факт придбання платником податку товарів (робіт, послуг);
2. для операцій із імпорту товарів та по поставці послуг нерезидентом на митній території України - дата сплати податку по податкових зобов'язаннях.
Висновок до розділу 1
Податок на додану вартість (ПДВ) — це податок, яким обкладається внесок підприємства (фірми) у ринкову цінність виробленого нею товару або послуги. Внаслідок такого способу обкладання сумарний податок на кожне споживане благо або послугу збирається на всіх стадіях виробництва. У цьому змісті ПДВ є не стільки особливим видом податку, скільки способом збору податкових платежів. В економічному сенсі, залежно від того, як трактується амортизація (зношування основного капіталу), ПДВ виявляється еквівалентним пропорційному прибутковому податку (income value added, IVA), податку на споживання (consumption value added, CVA), або на кінцевий продукт, або на валову додану вартість (gross value added, GVA).
Переважна більшість країн світу, включаючи Україну, що використовують податок на додану вартість, розраховують податкові зобов'язання по методу оподатковуємої бази валової доданої вартості із застосуванням методу GVA рахунків-фактур (непрямого методу нарахування ПДВ). Для цього існують наступні причини:
- по-перше, при використанні цього методу виникнення податкових зобов'язань тісно пов'язане з моментом здійснення економічної операції, а рахунок-фактура є документальним підтвердженням такої;
- по-друге, застосування такого методу полегшує податковий контроль і дозволяє влаштовувати перехресні перевірки;
- по-третє, тільки при такому методі можливе стягнення ПДВ по декількох ставках;
- по-четверте, метод відшкодування припускає, що можна використовувати будь-який податковий період, у той час як методи бухгалтерського балансу дозволяють обчислювати податкові зобов'язання тільки за період здачі бухгалтерської звітності, що є їхнім основним недоліком.
Механізм справляння ПДВ в Україні викладений в Законі України “Про податок на додану вартість”, визначає платників податку на додану вартість, об'єкти, базу та ставки оподаткування, перелік неоподатковуваних та звільнених від оподаткування операцій, особливості оподаткування експортних та імпортних операцій, поняття податкової накладної, порядок обліку, звітування та внесення податку до бюджету.
Податок ПДВ відноситься до непрямих податків та включається підприємством, яке продає товари чи послуги, в ціну товару зверх собівартості виробництва та очікуємого прибутку, в ціні вказується особливою строкою, яка враховується в окремих регістрах бухгалтерського обліку.
Податок ПДВ розраховується підприємствами як різниця сум отриманого ПДВ від покупців за продаж їм товарів і послуг та сумою сплаченого ПДВ в ціні матеріалів, товарів та послуг, придбаних підприємством.
За податковою класифікацією – податок на додану вартість є:
- непрямим податком на споживання, який не залежить від доходів та платоспроможності суб’єкта споживання і сплачується ним в сумі вартості придбаних товарів або послуг;
- е пропорційним податком з постійною ставкою оподаткування, не залежною від суми споживання;
- не включається до валових витрат собівартості підприємства та валових доходів підприємства, тобто не приймає участі у формуванні податку на прибуток підприємства;
- сплачується до бюджету продавцем предмету споживання за декларативною формою взяття на себе податкових зобов’язань, які є сумою отриманого платником ПДВ податку в сумі реалізованих товарів та послуг іншим СПД;
- частково відшкодовується платнику ПДВ із бюджету на рівні податкового кредиту, який є сумою сплаченого платником ПДВ податку іншим СПД в операціях придбання товарів та послуг;
РОЗДІЛ 2
АНАЛІЗ СТАНУ СТЯГНЕННЯ ПДВ В УКРАЇНІ
2.1 Загальна характеристика діяльності ДПІ в Деснянському районі м. Києва як об’єкта спостереження
ДПІ у Деснянському районі м.Києва (адреса: 02217, м. Київ, вул. Закревського 41) структурно є однією з 11 податкових районних інспекцій м.Києва (ДПІ у Голосіївському районі, ДПІ у Дарницькому районі, ДПІ у Деснянському районі, ДПІ у Дніпровському районі, ДПІ у Оболонському районі, ДПІ у Печерському районі, ДПІ у Подільському районі, ДПІ у Святошинському районі, ДПІ у Солом’янському районі, ДПІ у Шевченківському районі, СДПІ по роботі з ВПП у м.Києві), які підпорядковані Державній податковій адміністрації у м.Києві (на рівні прав обласних ДПА).
Структурно ДПІ у Деснянському районі м.Києва складається з [19]:
Начальника ДПІ
Першого заступника начальника ДПІ
Першого заступника начальника ДПІ – начальника головного відділу податкової міліції
3-х заступників начальника ДПІ за напрямками
Управління оподаткування юридичних осіб
Управління оподаткування фізичних осіб
Управління податкового контролю юридичних осіб
8. Управління погашення прострочених податкових зобов’язань
9. Управління реєстрації та обліку платників податків
10. Управління: інформатизації процесів оподаткування
11. Управління обліку та звітності
12. Організаційно-розпорядчий відділ
13. Відділ масово-роз’яснювальної роботи та звернень громадян
14. Відділ економічного аналізу та прогнозування
15. Відділ контролю за фінансовими установами та операціями у сфері ЗЕД
16. Юридичний відділ
17. Головний відділ податкової міліції
18. Відділ персоналу
19. Відділ апеляцій
20. Фінансовий відділ
21. Адміністративно-господарськоий відділ
Згідно функціонально-структурних повноважень на районному рівні контроль за стягненням податку на додану вартість, який є предметом дипломного дослідження, виконується наступними підрозділами [19]:
а) по адмініструванню податку на додану вартість – відділ податку на додану вартість управління оподаткування юридичних осіб та сектор податку на додану вартість приватних підприємців управління оподаткування фізичних осіб;
б) по контролю вішкодування податку на додану вартість - відділом перевірки відшкодування податку на додану вартість управління податкового контролю;
Основні функціональні обов’язки відділ податку на додану вартість уп-равління оподаткування юридичних осіб та сектор податку на додану вартість приватних підприємців управління оподаткування фізичних осіб задані функці-ями [19]:
- 1.41. Функція “Адміністрування податку на додану вартість”
- 1.52. Функція “Робота з податковими ризиками”
- 1.56. Функція "Контроль за своєчасним нарахуванням та сплатою платежів до бюджетів усіх рівнів"
Основні функціональні обов’язки відділу перевірки відшкодування податку на додану вартість управління податкового контролю юридичних осіб задані функціями [19]:
- 1.49. Функція: “Здійснення перевірок з відшкодування податку на додану вартість платникам податків ”
- 1.63. Функція “Документальні перевірки суб’єктів господарської діяльності, які отримують податкові пільги“
Обслуговуєма Деснянською ДПІ площа району становить 14,9 тис.га., кількість проживаючих осіб у 2009 році – 344,2 тис.осіб. [69]
Кількість зареєстрованих платників податків у 2009 році – 37 143 суб'єк-тів підприємницької діяльності (СПД), із них: 7620 – юридичні особи, 29 523 – фізичні особи –приватні підприємці. Фактична кількість СПД, що декларують діяльність та сплачують податки - 32 627 СПД ( 6563 – юрособи(86,1%) та 29 064 –фізособи (98,4%)) [68].
В табл.2.1 наведені основні показники чисельності платників податків та податку ПДВ, зареєстровані в ДПІ у Деснянському районі м.Києва за 2007 - 2009 рр. Аналіз даних табл.2.1 показує, що кількість платників ПДВ в районі протягом останніх років має тенденцію до зменшення, так за 2008 рік їх загальна кількість зменшилась на 553 СПД (-6,1%), а за 2009 рік – ще на 404 СПД (-4,75%).
Таблиця 2.1
Динаміка кількості платників ПДВ в ДПІ у Деснянському районі
за 2007 - 2009 рр.1
| Показники платникам ПДВ | 01.01.2008 | 01.01.2009 | 01.01.2010 |
| 1. Кількість платників ПДВ за ставкою 20 % (юридичних осіб) | 6912 | 6700 | 6559 |
| 2. Кількість платників ПДВ за ставкою 20 % (фізичних осіб) | 912 | 700 | 559 |
| 3.Кількість платників ПДВ на єдиному податку за ставкою 6 %+ПДВ (юр. особи+ фіз.особи) | 1237 | 1108 | 986 |
| 4. Разом платників ПДВ всіх категорій | 9061 | 8508 | 8104 |
| 5. Питома вага платників ПДВ – серед юридичних осіб, що сплачують податки | 100,0% | ||
| 5. Питома вага платників ПДВ в загальній зареєстрованій кількості СПД в ДПІ в % | 24,8% |
В табл.2.2 наведені основні показники діяльності (надходження податків) ДПІ у Деснянському районі м.Києва за 2006 - 2009 рр.
Таблиця 2.2
Перелік та динаміка обсягів податків та зборів в ДПІ у Деснянському районі м.Києва за 2006 - 2009 рр.2
| Види податків, тис.грн. | 2006 | 2007 | 2008 | 2009 |
| ЗАГАЛЬНИЙ ФОНД | ||||
| Податок з доходів фізичних осіб | 84 806,4 | 114 401,5 | 188 335,4 | 235 927,7 |
| Податок на прибуток підприємств | 61 370,7 | 84 322,8 | 95 556,0 | 124 021,1 |
| Збір за спеціальне використання водних ресурсів | 386,3 | 380,1 | 554,5 | 754,0 |
| Збір за геологорозвідувальні роботи, виконані за рахунок Держбюджету -25,45% | 373,9 | 753,6 | 933,5 | 1 207,5 |
| П л а т а з а з е м л ю | 21 254,4 | 28 558,8 | 41 508,4 | 89 087,4 |
| в тому числі: з юридичних осіб | 20 798,7 | 27 854,1 | 40 217,2 | 85 126,2 |
| з фізичних осіб | 455,7 | 704,7 | 1 291,2 | 3 961,1 |
| Податок на додану вартість | 113 930,2 | 124 113,4 | 171 137,4 | 200 624,1 |
| в тому числі ПДВ з фізичних осіб (приватні підприємці) | 5 728,9 | 7 573,7 | 5 998,1 | |
| П о д а т о к н а п р о м и с е л | 24,9 | 11,8 | 6,7 | 8,6 |
| Ліцензії на підприємницьку та професійну діяльність | 4 419,3 | 5 532,6 | 6 178,4 | 6 635,4 |
| Плата за торговий патент на деякі види підприємницької діяльності | 10 764,0 | 15 043,5 | 15 084,9 | 14 952,0 |
| Місцеві податки і збори, що запроваджуються місцевими Радами | 8 133,1 | 7 205,0 | 13 878,6 | 15 380,3 |
| Єдиний податок на підприємницьку діяльність - всього | 15 130,2 | 14 630,0 | 17 435,4 | 19 681,3 |
| Частка прибутку державних підприємств, що вилучається з бюджету | 1 139,2 | 1 551,6 | 1 029,7 | 1 068,3 |
| Надходження коштів від реалізації безхазяйного майна | 584,7 | 134,4 | 233,1 | 1 647,6 |
| Рентна плата за природний газ | 3 301,0 | 5 305,3 | 476,6 | 0,0 |
| Рентна плата за газовий конденсат | 2 594,9 | 4 358,1 | 360,3 | 0,0 |
| Інші надходження (інші платежі, крім перелічених, у т.ч. пеня у сфері ЗЕД) | 954,2 | 762,7 | 3 730,1 | 3 355,9 |
| Всього до Загального фонду | 329 953,2 | 407 065,1 | 556 438,8 | 714 351,1 |
| Види податків, тис.грн. | 2006 | 2007 | 2008 | 2009 |
| СПЕЦІАЛЬНИЙ ФОНД | ||||
| Податок з власників транспортних засобів | 5 612,7 | 1 906,3 | 11 663,8 | 13 708,7 |
| Збір на розвиток виноградар-ства, садівництва і хмелярства | 1 698,1 | 112,8 | 2 360,1 | 2 746,0 |
| Плата за патент по нафтопродуктах | 100,4 | 453,1 | 151,4 | 127,8 |
| Збір за забруднення навколишнього середовища | 204,8 | 2 207,6 | 629,6 | 724,3 |
| Збір за геологорозвідувальні роботи, виконані за рахунок Держбюджету -74,55% | 1 095,3 | 11,7 | 2 734,4 | 3 537,1 |
| Всього до Спеціального фонду | 8 711,2 | 13 361,2 | 17 539,3 | 20 843,8 |
| Зведений бюджет | 338 664,4 | 420 426,3 | 573 978,1 | 735 194,9 |
Якщо розглянути надходження до бюджету за кожним видом податку (див. табл.2.2), то можна сказати, що, в цілому, наповнення Зведеного бюджету за період з 2006 по 2009 формується за рахунок чотирьох основних податків (податок з доходів фізичних осіб, податок на прибуток підприємств, податок на додану вартість та плати за землю – див.рис.2.1).
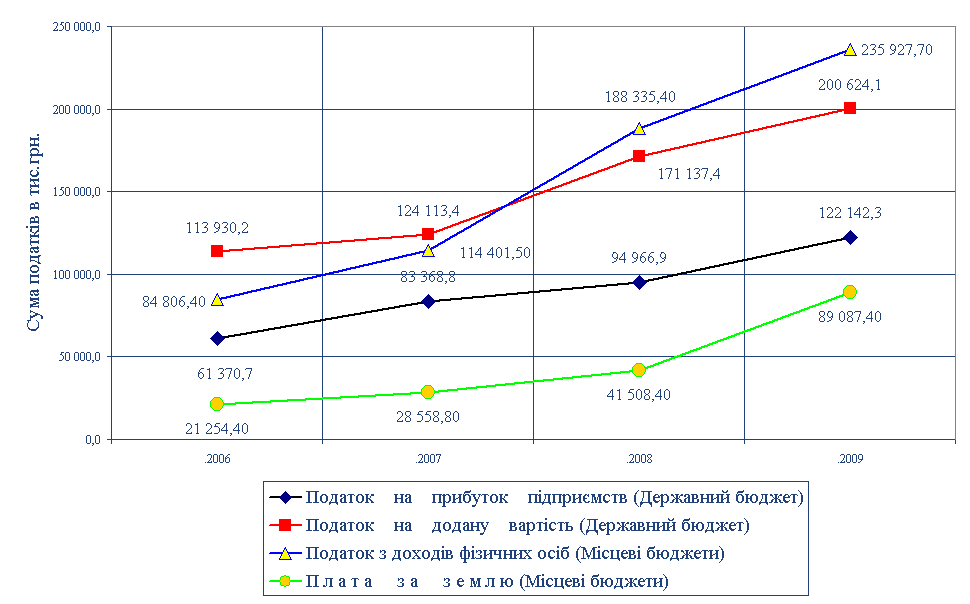
Рис.2.1. Динаміка росту обсягів основних податків до Держбюджету та місцевих бюджетів в ДПІ уДеснянському районі
м.Києва у 2006 – 2009 рр.
Простежується чітка тенденція до переважного зростання обсягів основних видів податків обсягом більше 80,0 млн.грн./рік при загальному обсягу по ДПІ 735,0 млн.грн./ рік у 2009 році, тобто відбувається процес концентрації, коли за рахунок декількох податків формується значна частина доходів бюджету (рис.2.1):
1. Державний бюджет:
- податок на прибуток підприємств з рівня 61,4 млн.грн. у 2006 році зріс до рівня 122,14 млн.грн. у 2009 році, тобто індекс росту становить 2,0;
- податок на додану вартість з рівня 113,9 млн.грн. у 2006 році зріс до рівня 200,6 млн.грн. у 2009 році, тобто індекс росту становить 1,76;
2. Місцеві бюджети:
- податок з доходів фізичних осіб з рівня 84,8 млн.грн. у 2006 році зріс до рівня 235,9 млн.грн. у 2009 році, тобто індекс росту становить 2,78;
- плата(податок) за землю з рівня 21,2 млн.грн. у 2006 році зросла до рівня 89,1 млн.грн. у 2009 році, тобто індекс росту становить 4,2;
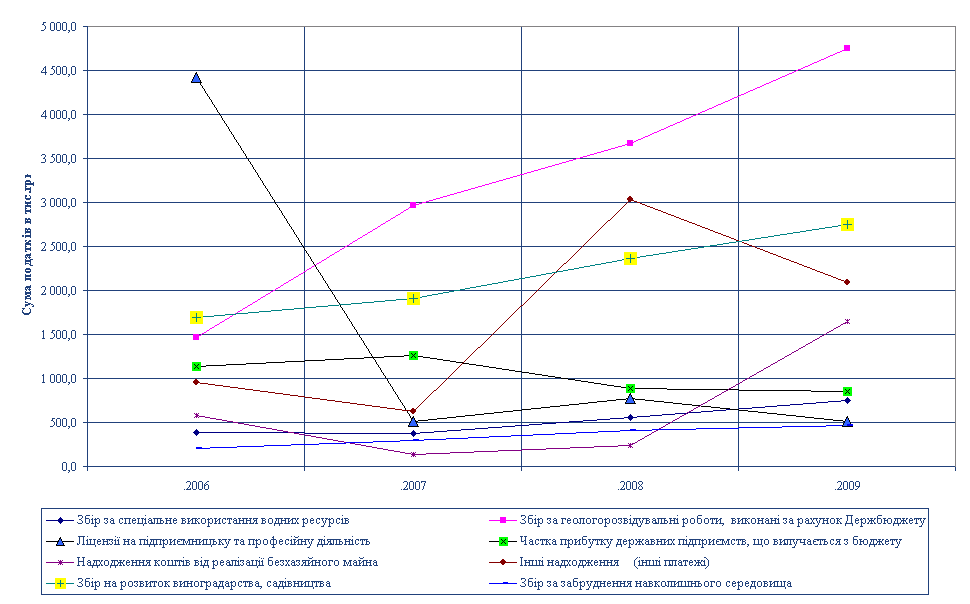
Рис.2.2. Динаміка росту обсягів неосновних податків (від 0,2 до 5,0 млн. грн. за рік) до Держбюджету в ДПІ у Деснянському районі м.Києва у 2006 – 2009 рр.
Аналіз динаміки стягнення неосновних податків до державного бюджету (з річним обсягом від 0,2 млн.грн. до 5,0 млн.грн.), наведений на графіках рис.2.2, показує, що за період 2006 -2009 роки:
- збір за геологічні розвідувальні робот з рівня 1,5 млн.грн. у 2006 році виріс до рівня 4,8 млн.грн. у 2009 році, тобто коефіцієнт зростання становить 3,2;
- збір на розвиток виноградарства та садівництва з рівня 1,7 млн.грн. у 2006 році виріс до рівня 2,8 млн.грн. у 2009 році, тобто коефіцієнт зростання становить 1,65;
- рівень стягнення інших малих податків за 4 роки практично залишився на постійному рівні, тобто податки є неефективними.
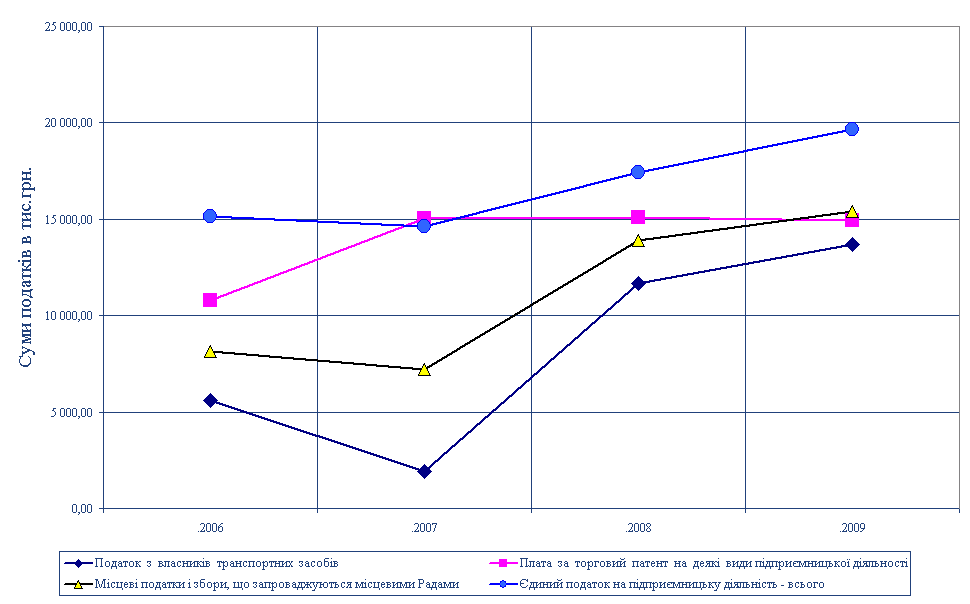
Рис.2.3. Динаміка росту обсягів неосновних податків (від 2,0 до 20,0 млн.грн. за рік) до місцевих бюджетів в ДПІ у Деснянському районі м.Києва у 2006 – 2009 рр.
Аналіз динаміки стягнення неосновних податків до місцевого бюджету (з річним обсягом від 2,0 млн.грн. до 20,0 млн.грн.), наведений на графіках рис.2.3, показує, що за період 2006 -2009 роки:
- єдиний податок з юридичних та фізичних осіб з рівня 15,0 млн.грн. у 2006 році виріс до рівня 19,5 млн.грн. у 2009 році, тобто коефіцієнт зростання становить 1,3;
- плата за торгові патенти з рівня 11,0 млн.грн. у 2006 році зросла до рівня 15,0 млн.грн. у 2009 році, тобто коефіцієнт зростання становить 1,36;
- місцеві податки та збори в сумі з рівня 8,0 млн.грн. у 2006 році зросли до рівня 15,5 млн.грн. у 2009 році, тобто коефіцієнт зростання становить 1,94;
- транспортний податок з власників авторанспорту(юридичних та фізичних осіб) з рівня 5,5 млн.грн. у 2006 році виріс до рівня 13,8 млн.грн. у 2009 році, тобто коефіцієнт зростання становить 2,51.
2.2 Порядок адміністрування стягнення ПДВ податковими органами
Організаційно – технологічний цикл дій податківців на рівні районної ДПІ при оподаткуванні ПДВ спирається на наступний перелік документів:
1. Закон України від 4 грудня 1990 року № 509-XII „Про державну податкову службу в Україні” зі змінами і доповненнями (далі – Закон № 509) [6];
2. Закон України від 25 червня 1991 року № 1251-ХІІ „Про систему оподаткування” зі змінами і доповненнями [3];
3. Закон України від 3 квітня 1997 року № 168/97-ВР „Про податок на додану вартість” зі змінами і доповненнями (далі – Закон № 168) [4];
4. Закон України від 16 липня 1999 року № 996-XIV „Про бухгалтерський облік та фінансову звітність в Україні” зі змінами і доповненнями;
5. Закон України від 21 грудня 2000 року № 2181-III „Про порядок погашення зобов’язань платників податків перед бюджетами та державними цільовими фондами” зі змінами і доповненнями (далі – Закон № 2181) [5];
6. Pозпорядження Кабінету Міністрів України від 9 вересня 2009 року №1120-р „Деякі питання адміністрування податку на додану вартість” (далі – розпорядження № 1120-р)[18];
7. Наказ ДПА України від 30.05.97 № 166 „Про затвердження форми податкової декларації та Порядку її заповнення і подання” зі змінами і доповненнями, зареєстрованого в Міністерстві юстиції України 09.07.97 за №250/2054 (далі – наказ № 166) [20];
8. Наказ ДПА України від 19.02.98 № 80 „Про затвердження Інструкції про порядок обліку платників податків” зі змінами, зареєстрованого в Міністерстві юстиції України 16.03.98 за №172/2612 (далі – наказ № 80);
9. Наказ ДПА України від 28.02.07 №110 „Про затвердження Порядку взаємодії між структурними підрозділами органів державної податкової служби з питань реєстрації та обліку платників податків” із змінами (далі – наказ № 110);
10. Наказ ДПА України від 25.01.10 № 34 „Про організацію комплексного відпрацювання сум податкового кредиту з податку на додану вартість„;
10. Методичні рекомендації щодо взаємодії між підрозділами органів державної податкової служби України при організації та проведенні перевірок достовірності нарахування бюджетного відшкодування податку на додану вартість, затверджені наказом ДПА України від 18.08.05 № 350 зі змінами і доповненнями (далі – Методичні рекомендації № 350) [23];
11. Методичні рекомендації щодо взаємодії органів державної податкової служби при проведенні перевірок податкових декларацій з податку на додану вартість з урахуванням інформації розшифровок податкових зобов'язань та податкового кредиту з податку на додану вартість у розрізі контрагентів, затверджені наказом ДПА України від 18.04.08 № 266 із змінами (далі – Методичні рекомендації № 266) [24];
12. Методичні рекомендації щодо порядку взаємодії між підрозділами органів державної податкової служби України при організації та проведенні перевірок платників податків, затверджені наказом ДПА України від 27.05.08 № 355 із змінами (далі – Методичні рекомендації № 355) [23];
13. Методичні рекомендації щодо складання плану-графіка проведення планових виїзних перевірок суб’єктів господарювання, затверджені наказом ДПА України від 28.03.08 № 201 із змінами і доповненнями (далі – Методичні рекомендації №