Проблеми та перспективи розвитку податку на додану вартість в Україні
- досягнення щомісячного максимального рівня стягнутого ПДВ в 20,0 млн.грн./міс;
- стабілізацією поточного рівня недоїмки по сплаті ПДВ на рівні 9-10 млн.грн.;
- постійним зростанням рівня переплати платниками податку ПДВ з середнього рівня 20,0 млн.грн. на початок 2008 року до середнього рівня 30,0 млн.грн. на початок 2009 року та різким зростанням до середнього рівня в 70 млн.грн. станом на початок 2010 року;
- часткове несвоєчасне бюджетне відшкодування платникам ПДВ нарахо-ваних та підтверджених сум фактично за 2008 - 2009 роки досягло рівня 17,54% (65,2 млн.грн.) від сумарного обсягу стягненого ПДВ (371,76 млн.грн.) – рис.2.6 , що є критичним для ліквідації бюджетної заборгованості у 2010 році.
Проведений аналіз структури надходжень та бюджетного відшкодування ПДВ в ДПІ Деснянського району у 2006 -2009 роках показує, що зростання надходження ПДВ в Державний бюджет у 2006 -2008 роках є наслідками як зростання стягнення ПДВ, так і поступового зниження рівня бюджетного відшкодування ПДВ, а в 2009 році – виключно наслідком різкого зниження рівня бюджетного відшкодування ПДВ, що є як питомим результатом діяльності податкової служби у боротьбі з незаконними схемами відшкодуванням ПДВ, так і результатом державної політики невиконання Закону України „Про податок на додану вартість” по своєчасному відшкодуванню експортного ПДВ у 2008 -2009 роках.
Аналіз питомої ваги ПДВ в загальному обсязі стягнених ДПІ у Деснянському районі податків в Державний та Зведений бюджет України показує, що ПДВ є системообразуючим податком, питома вага якого становить 55,0 – 61,4% у районних доходах до Держбюджету та 27,3% у Зведеному бюджеті (2009 рік), при цьому динаміка питомої ваги основних податків до Державного бюджету України у 2007 – 2009 роках, стягнутих в ДПІ у Деснянському районі характеризується наступними показниками:
1. Податок на додану вартість - 55,0%(2007) – 61,37%(2008) – 59,6%(2009)
2. Податок на прибуток підприємств – 36,9%(2007) – 34,06%(2008) – 36,29%(2009)
3. В сумі 2 основних податки до Держбюджету – 91,9%(2007) – 95,43% (2008) – 95,9%(2009).
РОЗДІЛ 3
ПРОБЛЕМИ ТА ШЛЯХИ ВДОСКОНАЛЕННЯ СТЯГНЕННЯ
ПДВ В УКРАЇНІ
3.1 Проблеми та перспективи функціонування ПДВ в Україні
Простота, економічні і організаційно-технічні характеристики забезпечили податку на додану вартість переваги перед іншими типами оподаткування обороту або універсальними акцизами [34].
Податок на додану вартість характеризується рядом суттєвих переваг. Зупинимося на деяких з них більш детально. Не дивлячись на те, що він представляє собою, по суті, різновид акцизу, це все ж таки універсальний фінансовий інструмент.
Так, з допомогою ПДВ з'являється можливість регулювання фонду заробітної плати і ціни. Він дає можливість ліквідувати зайві ланки господарського управління. Крім того, податок дозволяє відносно точно визначити реальну вартість кожного товару і на основі цього увійти в основу формування економічних пропорцій [38].
Застосування ПДВ в країнах з розвиненою ринковою економікою не тільки в фіскальному, але й в регулюючому аспекті, дозволяє використовувати даний важіль як засіб стримування кризи надвиробництва і прискореного витіснення з ринку слабких виробників [27].
ПДВ має внутрішній "вбудований" механізм взаємної звірки платниками податкових зобов'язань. Він не знає дискримінації платників в залежності від їх ролі і місця в господарському процесі, ПДВ нейтральний по відношенню до переміщення товарів і послуг, розміщення ресурсів.
ПДВ через посилений вплив на рівень цін може бути використаний в ан-тиінфляційних процесах, оскільки ПДВ дає можливість автоматично отримува-ти кон'юнктурний прибуток, породжений інфляцією, і цим самим стримувати невиправдане збільшення цін.
До найбільш цінних економічних переваг податку на додану вартість належить його здатність не спотворювати поведінку платників як учасників господарсько-комерційного процесу, не міняти економічних рішень під впливом ПДВ [37].
Проте, необхідно також враховувати те, що використання податку на додану вартість характеризується не лише його позитивними сторонами. Цілий ряд спірних, або негативних моментів роблять дуже актуальними дискусії щодо необхідності справляння даного податку. Розглянемо деякі з цих моментів.
Будучи, в принципі, податком на кінцеве споживання, який лягає на населення і бюджетну сферу, ПДВ при досить високій ставці і високих темпах інфляції перетворюється в один із факторів, що стримують розвиток виробництва. Відбувається це внаслідок зростання цін і стримування на основі цього можливостей оплати покупцем товарів (робіт, послуг). Звісно, ці кошти повернуться до покупця (або з бюджету, або в той момент, коли він сам реалізує продукцію), але при умові, що ланцюг актів реалізації не перерветься або настане з певним кроком "запізнення", коли частково ці кошти будуть знецінені інфляцією.
Крім цього, застосування ставок ПДВ на рівні 20-28% стимулює як інфляційні процеси в цілому, так і негативно впливає на високотехнологічні і наукоємкі виробництва. Тому, хоча й застосовувана ставка робить податок на додану вартість одним із головних джерел наповнення бюджету, але видимість його бездефіцитності дуже оманлива. Саме в зв'язку з цим оптимальну ставку ПДВ економісти частіше за все пов'язують з рівнем 15-18% [32].
Зайнявши домінуючі позиції в світовій податковій системі, ПДВ зберігає й деякі негативні риси, пов'язані з можливістю ухилення від його сплати. Тому в системі адміністрування ПДВ виключне значення має досконалий і вичерпний бухгалтерський облік, реєстрація всіх операцій.
Світовий досвід також показує, що важливою проблемою адміністрування ПДВ є підготовка громадської думки, пояснювальна робота з платниками і професійна підготовка персоналу податкових органів.
ПДВ є масовим регресивним податком на товари і послуги широкого споживання. Справді, якби весь дохід, отриманий платником протягом життя, використовувався виключно на споживання, ПДВ можна було б вважати пропорційним податком, рівномірним у часі. Але ж більша частина доходів накопичується і капіталізується. Ця обставина не тільки доводить давню істину про надзвичайну тяжкість непрямих податків для бідних, оскільки саме вони являються чистими споживачами, але й робить ПДВ, що сплачується в молодості, більш регресивним, ніж в похилому віці [27].
Отже, як видно, в ПДВ співіснують суперечливі риси, які гармонійно поєднуються в єдине ціле. Так, ПДВ, виконуючи чисто фіскальні функції, одночасно здійснює економічний вплив на важливі макроекономічні показники: виступає як дефлятор, скорочує обсяг споживання, потенційно створює можливість зниження рентабельності майбутніх інвестицій. Одночасно зростання податкових надходжень зменшує бюджетний дефіцит, скорочує потребу в державних позиках, сприяє зниженню рівня кредитного відсотку і тим самим стимулює інвестування [29].
Економічні якості ПДВ були належним чином оцінені діловим світом. Невипадково з'явились пропозиції про заміну податку на прибуток корпорацій податком на додану вартість. В порівнянні з податком на прибуток корпорацій ПДВ має фіскальні й етичні переваги, які роблять невигідними окремі внутрішньофірмові, так звані трансфертні ціни, він не реагує і на такі хитрощі бізнесу, як фіктивне списання майна, прискорена амортизація, практика підвищення витрат, маніпуляції з відсотками по боргу.
Завоювавши симпатії ділових кіл, ПДВ був зустрітий прохолодно і навіть вороже широкими соціальними верствами. Але вдалося знайти спосіб нейтралізації суспільного обурення, виключивши з сфери ПДВ найбільш соціально значимі цінності: землю, страхування, поштову службу, навчання і охорону здоров'я, не забувши навіть про ритуальні послуги [27].
Саме тому, податок на додану вартість завоював репутацію унікального фіскального інструмента оптимального розподілу ресурсів. Суспільно необхідні перерозподільчі мікро- і макроекономічні ефекти цього податку виявились найбільш суспільно прийнятними. Ось чому ПДВ привертає увагу країн, які намагаються підвищити темпи економічного росту.
Разом з тим не завжди сам по собі ПДВ здатний принести успіх. Через свою адміністративну складність податок на додану вартість малоефективний в тих країнах, які ще не досягли рівня впорядкованої ринкової економіки, високої фіскальної дисципліни, цивілізованої громадської поведінки.
Згідно з бюджетною класифікацією доходів [15], ПДВ (код 14010000) розподіляється в Україні на 3 підсегменти обліку (див.рис.3.1):
- 1401 0100 Податок на додану вартість із вироблених в Україні товарів;
- 1401 0200 Бюджетне відшкодування податку на додану вартість грошовими коштами (відшкодування експортного ПДВ);
- 1401 0300 Податок на додану вартість із ввезених на територію України товарів (імпортний ПДВ).
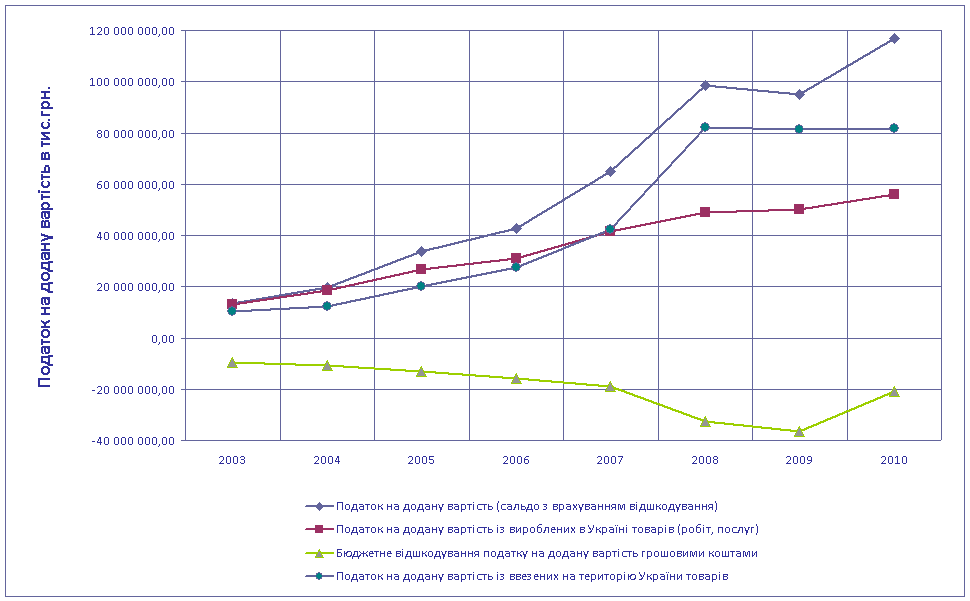
Рис.3.1. Динаміка абсолютних обсягів ПДВ, стягнутого в Державний бюджет України у 2003 – 2010(проект) роках (посегментно – внутрішній ПДВ, імпортний ПДВ, відшкодування платникам експортного ПДВ)
Як показує аналіз графіків, наведених на рис.3.1 (обробка даних Додатку А), абсолютний рівень імпортного ПДВ у 2003 – 2009 роках систематично перевищував рівень експортного бюджетного відшкодування ПДВ, при цьому у 2009 році співвідношення досягло значень 2,0 (81 млрд.грн. (імпортний ПДВ) на 40 млрд.грн. (бюджетне відшкодування)). У 2010 році в Державному бюджеті прогнозується різке зменшення бюджетного відшкодування ПДВ з рівня 40 млрд.грн. у 2009 році до рівня 20 млрд.грн. у 2010 році за рахунок скорочення бюджетного відшкодування за операціями «псевдоекспорту» та «нетипового експорту» з застосуванням фіктивних підприємств, при цьому рівень імпортного ПДВ прогнозується практично на рівні 2009 року.
Проаналізувавши додатки до Закону України Про державний бюджет України на 2006 - 2008 роках [8] – [14], можна зробити висновок, що сума бюджетного відшкодування ПДВ значно зростає з кожним роком. Так у 2006 році сума становила 15,8 млрд. грн., 2007 році - 18,7 млрд. грн., а у 2008 - 24,5 млрд. грн. А, згідно із Законом України «Про Державний бюджет України на 2009 рік», бюджетне відшкодування було заплановано на суму 45,5 млрд. грн., що на 85,87% більше, ніж у 2008 році, хоча обсяги експорту товарів та послуг у 2009 році на фоні світової фінансової кризи та зниження попиту у порівнянні з 2008 роком були заплановані на значно нижчому рівні.
В Україні дуже гостро стоїть проблема відшкодування ПДВ. Реалії сього-дення свідчать про те, що бюджетоформуючий ПДВ змінився останніми роками на бюджетовитратний, тобто при зниженні митного обліку обсягів фактичного експорту товарів та послуг у 2008 році відносно 2007 року обсяги вимог бюджетного відшкодування експортного ПДВ у 2008 році зросли відносно 2007 року. Важливим для економіки держави в цілому є прогресивна динаміка відшкодування ПДВ живими грошима як за внутрішніми оборотами, так і за зовнішньоекономічними операціями, та відсутністю відповідного зростання коштів у бюджеті. Поступово зменшується позитивне сальдо, тобто різниця між сумою ПДВ, зібраною до бюджету, та сумою відшкодованою з бюджету.
Незаконне відшкодування ПДВ створило умови для особливого різновиду кримінального бізнесу. На фіктивних фірмах формується велика частина необґрунтованого податку на додану вартість, яка ніколи не надійде в бюджет. Дана проблема поглиблюється активними і різноманітними діями учасників тіньової економіки, які будують свій бізнес на незаконному відшкодуванні ПДВ. З цією метою вони створюють заплутані схеми для штучного завищення цін реалізації і незаконного формування податкового кредиту, а також здійснення подвійного експорту [29].
На рис.3.2 наведена структура доходної частини Державного бюджету України у 2009 році.
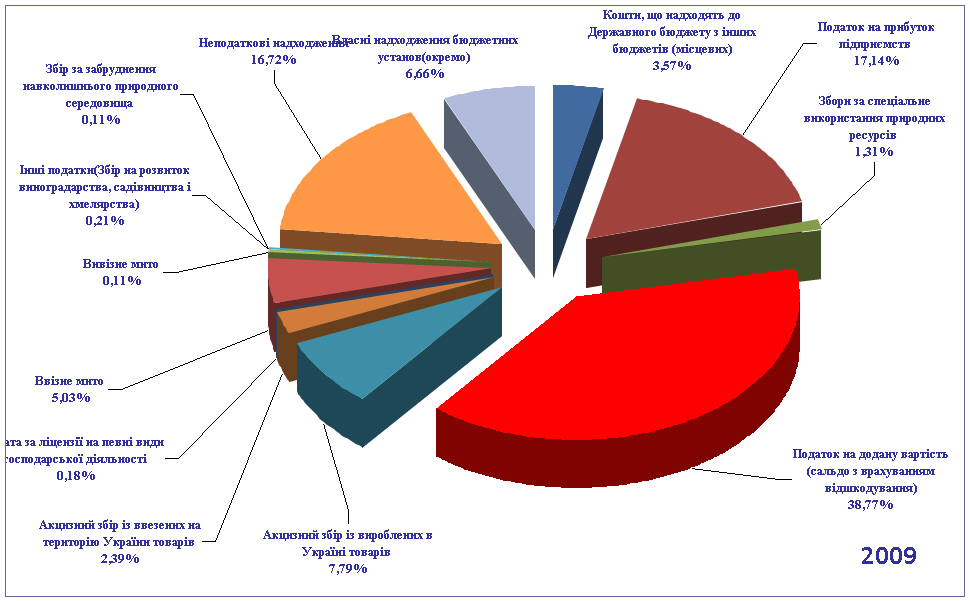
Рис.3.2. Структура доходної частини Державного бюджету України
у 2009 році [8]
Як показує аналіз структур, наведених на рис.3.2, основними джерелами дохідної частини Державного бюджету України є:
- податок на додану вартість (38,8%);
- податок на прибуток підприємств(17,1%);
- неподаткові надходження (16,7%).
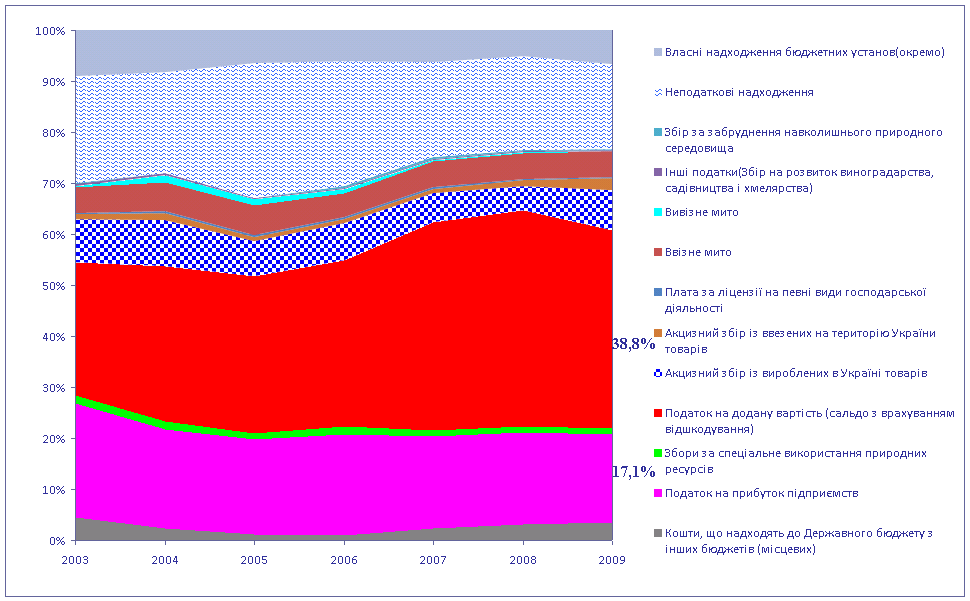
Рис.3.3. Структура доходної частини Державного бюджету України у 2003 - 2009 рр. та питома вага податкового наповнення за рахунок ПДВ [8] – [14]3
На рис.3.3 наведена динаміка структури доходної частини Державного бюджету України у 2003 – 2009 роках, що дозволяє проаналізувати зміни в питомій вазі ПДВ в загальній сумі податкових та неподаткових надходжень.
Аналіз графіків, наведених на рис.3.3, показує, що в дохідній частині державного бюджету України у 2003 – 2009 роках ПДВ все більш стає основним бюджетоутворюючим податком, при цьому його питома вага поступово зростала з рівня 26,1 % у 2003 році до максимального рівня 42,2% у 2008 році.
У 2009 році питома вага ПДВ дещо знизилась до рівня 38,8% за рахунок різкого зростання ставок акцизного збору і відповідного зростання питомої ваги цього податку з рівня 4,8% у 2008 до рівня 7,8% у 2009 (внутрішній акцизний збір) та з рівня 1,1% у 2008 році до рівня 2,4% (імпортний акциз).
Податок на додану вартість в Україні вже давно багатьма експертами називається одним із самих кримінальних податків, тому що процедура його відшкодування породила масу корупційних схем. З кожним роком отримати відшкодування ПДВ підприємствам все важче, а рівень хабарів за його повернення окремим керівникам податкових органів зростає. Протистояння між бізнесом і податківцями триває: бізнес використовує двозначності у вітчизняному законодавстві і формує до відшкодування чималі суми даного податку.
Податкові органи для підвищення рівня стягнутого у бюджет ПДВ намагаються всіма способами або затримати виплати бюджетного відшкодування ПДВ, або взагалі відмовити в його відшкодуванні, мотивуючи це сумнівами в законності його формування. При цьому треба визнати, що досить часто це робиться справедливо, адже кожна п'ята гривня, заявлена до відшкодування ПДВ, є незаконною.
За 7 місяців 2009 року підрозділами податкового контролю державної податкової служби перевірено понад 7 тисяч декларацій із заявленим бюджетним відшкодуванням ПДВ на загальну суму 14 млрд. гривень. При цьому було по-переджено незаконне відшкодування з бюджету 2,8 млрд. грн. Це майже на 200 млн. гривень перевищує показники минулого року. А у Києві за 7 місяців 2009 року податківці виявили 162 факти необґрунтованих заявок на відшкодування ПДВ на суму майже 2 млрд. грн. Тому податковими органами проводиться пос-тійний моніторинг сум податку на додану вартість, заявлених до відшкодування платниками та детальний аналіз їх фінансово-господарської діяльності. Слід зазначити, що проблема відшкодування ПДВ в умовах кризи та зростаючого дефіциту бюджету настільки загострилася, що навіть відповідальні державні органи не можуть (або не хочуть) дати однозначну відповідь на питання: скіль-ки коштів держава заборгувала підприємствам (а у багатьох випадках і найма-ним працівникам) у вигляді неповерненого ПДВ [66].
Так, за даними Голови Держказначейства України, відшкодування податку на додану вартість за 7 місяців 2009 року було виконано на 100,5% від плану. Сума відшкодування ПДВ склала 18,9 млрд. грн. В тому числі в липні сума відшкодувань склала 3,4 млрд. грн. або 102,7% від планових показників. Проте, за даними Президентського секретаріату, за січень - липень 2009 року прострочені суми відшкодування ПДВ зросли на 54,3% порівняно з початком року і склали на 1 серпня 2009 року 4,6 млрд. грн. Водночас, за даними ДПА України, прострочена заборгованість по бюджетному відшкодуванню зменшилася за І півріччя 2009 року на 2,2 млрд. грн. - до 0,3 млрд. грн. [66].
Можливими причинами зростання заборгованості з відшкодування ПДВ є: недостатність бюджетного ресурсу, необхідного для відшкодування дебетового сальдо; наявність значної кількості заявок на незаконне відшкодування; тривалі терміни перевірок схем по ланцюгу постачання товарів аж до товарови-робників; скасування податкових векселів.
Проаналізувавши вище зазначені дані, можна зробити висновок, що діючий у даний час в Україні механізм оподаткування доданої вартості, який засновано на самостійному розрахунку і сплаті податку платниками податків, виявився не прийнятним. Постає питання, навіщо зобов'язувати платників податків заповнювати велику кількість реквізитів податкової накладної, зводити їх в реєстри покупок і продажів, якщо платник податків може просто виписати податкову накладну на будь-яку особу, яка не звітує в податкову.
У податковому законодавстві України обов'язково слід врахувати економічну природу дії ПДВ і встановити взаємозв'язок у розрахунку ПДВ суб'єктами господарювання. Цей взаємозв'язок припускає обов'язкове взаємне відображення однієї і тієї ж господарської операції в бухгалтерському і податковому обліку осіб, які її здійснили, і встановлення залежності між відрахуванням сум перерахованого покупцем постачальнику ПДВ і сплатою останнім податку в бюджет. Отже, право на відшкодування за рахунок бюджету сум вхідного ПДВ у платника податків буде тільки при наявності сплати вихідного ПДВ його контрагентом - іншим платником податків. Це означає, що спочатку повинна бути сплата в бюджет сум вихідного ПДВ, а потім відшкодування з бюджету сум вхідного ПДВ.
Зобов'язувати безпосередньо платників податків надавати у податкові органи докази сплати їх контрагентами ПДВ у бюджет навряд чи можливо з огляду на величезну кількість платників податків у країні. Крім того, це значно збільшить обсяг документообігу для платників податків, а це - недоцільно. На мою думку, потрібно ефективно забезпечити взаємозв'язок у розрахунку ПДВ. А це можливо тільки за допомогою банків і безготівкових розрахунків. З огляду на те, що платники ПДВ це - підприємства, приватні підприємці і прирівняні до них з метою оподаткування фізичні особи, для практичного використання принципу дзеркальності необхідним є обов'язкове здійснення всіх розрахунків між платниками ПДВ у безготівковому порядку через банки. Я вважаю, що тільки безготівкові розрахунки зможуть забезпечити необхідну прозорість і вірогідність угод платників податків. І тільки у безготівкових розрахунках у відносинах між платниками ПДВ (постачальником і покупцем) з'явиться посередник - банк, на який можна покласти функцію податкового агента за утриманням і сплатою до бюджету податку, що перераховується покупцем податку на додану вартість. Участь у розрахункових відносинах банку дасть можливість забезпечити взаємозв'язок у розрахунку і сплаті ПДВ і фактичне надходження податку в бюджет [29].
Підсумовуючи вищесказане, можна зробити висновок, що наявність суттєвих недоліків у відшкодуванні податку на додану вартість вимагає здійснення термінових заходів для стабілізації ситуації, а саме:
- вдосконалення законодавчої бази, зокрема усунення суперечливих норм законодавства про ПДВ та систематизування величезної кількості нормативних актів про ПДВ;
- паралельно з удосконаленням законодавства необхідно проводити автоматизацію роботи податкових органів та впроваджувати електронний варіант подання звітності підприємствами (див. Рис.3.4);
- для прискорення процедури відшкодування ПДВ доцільно застосовувати сучасні інструменти фінансового ринку, зокрема за інструменти банківських і страхових організацій.
3.2 ПДВ в системах оподаткування європейських країн
Звичайно фінансову піраміду оподаткування називають "мультиплікацією" (множенням), що виникає у випадках, коли сума податку, заплаченого виробником на попередньому етапі переробки продукції, знову виплачується наступними виробниками на кожному новому етапі продажу. Така схема накручування подвійного, потрійного й т.д. стягнення податку - мультиплікація – може виникнути за умови використання моделі податку з обігу. Саме таким він був серед основних податків у СРСР. Очевидно тому, багато хто з політекономів пропонують повернутися сьогодні до цієї моделі [45].
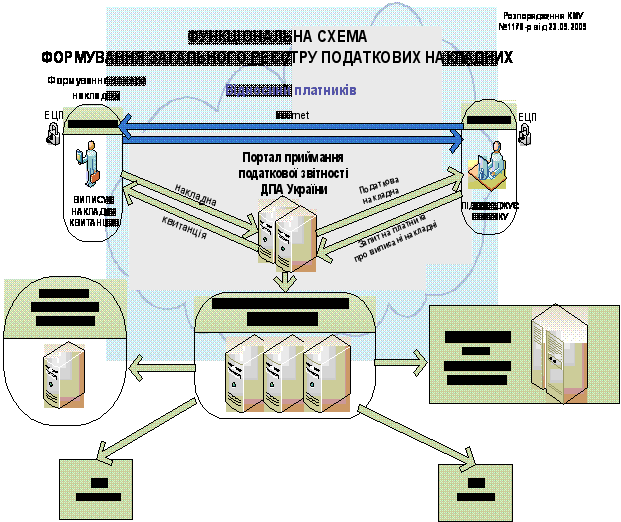
Рис.3.4. Функціональна схема автоматизації формування загального реєстру податкових накладних в Україні [66]
Взагалі, податкова піраміда спотворює ринок, тому що зменшує доходи економічних агентів (суб'єктів господарювання, домашніх господарств, а потім і держави), стискаючи в такий спосіб споживання в національній економіці, стаючи гальмом розвитку.
Із цієї причини уряди розвинених країн перейшли на модель ПДВ, що виникла в Європі в другій половині XX століття й дає можливість виробникові стягувати податок не з усією суми реалізованої продукції, а тільки із суми доданої вартості, що дозволяє уникати мультиплікації.
Найбільш перспективним з погляду фінансування бюджету у діяльності Європейського Співтовариства (ЄС) є податок на додану вартість. Наявність ПДВ у податковій системі держави - обов'язкова умова його приєднання до Співтовариства, тому що фінансові надходження від податку на додану вартість становлять одне з основних джерел формування бюджету ЄС. Доходи, що надходять у бюджет ЄС від податку на додану вартість, являють собою встановлену рішенням Ради єдину процентну надбавку до ставки ПДВ у державах – членах [27].
Незважаючи на величезне фіскальне значення даного податку, не можна заперечувати його регулюючий вплив на економіку. Через механізм обкладання ПДВ і, зокрема, через систему побудови ставок він впливає на ціноутворення й інфляцію, тому що фактично збільшує ціну товару на суму податку. Безумовно, відкритим залишається питання про позитивну сторону цього впливу, тому що збільшення ціни сприяє розвитку інфляційних процесів. З іншої сторони ПДВ не сильно перешкоджає розвитку виробництва, оскільки дійсним його платником стає не виробник, а споживач. Із психологічної точки зору цей податок, на відміну від прибуткового, у меншому ступені впливає на стимули до праці, торкаючись видатків населення, а не доходи. Таким чином, кінцевий споживач, сплачуючи ціну за товар, не зауважує її завищення на суму податку, тоді як відрахування з доходів прибуткового податку більше відчуємо. За допомогою застосування пільг на окремі види продукції або конкретні операції, а також пільг, надаваних тим або іншим платникам, держава має можливість стимулювати розвиток і здійснювати підтримку соціально значимих видів діяльності (утворення, охорона здоров'я, наука, культура й ін.), стимулювання експорту вітчизняних товарів за кордон.
Нарешті, за допомогою багаторазового обкладання ПДВ всіх стадій виробництва продукції, робіт і послуг досягається рівність всіх учасників ринку, а держава одержує можливість здійснювати більше повний контроль і оперативне керування фінансово - господарською діяльністю суб'єктів.
Маючи у своєму розпорядженні повну й точну інформацію, одержуваної з бухгалтерської звітності, державні фінансові й податкові органи можуть здійснювати більше точне планування доходів бюджету.
Ще в другій половині 1960-х років ПДВ негативно сприймався урядами країн Організації економічного співробітництва й розвитку (ОЕСР): до 1967 року тільки дві держави ОЕСР мали у своїй податковій системі розглянутий податок — Франція(частковий ПДВ) і Фінляндія (ПДВ вводився на регіональному рівні). Інші держави ОЕСР або не мали загальних податків на споживання (Японія й Туреччина), або стягували одноступінчасті, або каскадні податки із продажів виробника, оптового або роздрібного продавця. Тим часом, уже в 1995 році спостерігалася зворотна ситуація: з 24 держав ОЕСР тільки дві країни (Канада й США) стягували податок з роздрібних продажів, одна держава (Австралія) — податок з оптових продажів, причому в Канаді з 1991 року співіснують ПДВ і податок з роздрібних продажів, в інших країнах як основний податок на споживання стягувався податок на додану вартість [29].
Рух убік введення ПДВ бере свій початок із двох джерел: по-перше, європейські країни-учасниці Римського договору (Бельгія, Франція, ФРН, Італія, Люксембург, Нідерланди) на момент підписання стягували каскадні загальні податки із продажів, що створювало масу незручностей особливо у зв'язку з деякими зобов'язаннями, узятими на себе в рамках договору, і в проміжку між кінцем 1960-х і початком 1970-х всі ці держави замінили податки із продажів на ПДВ. По-друге, уряди скандинавських країн, плануючи поступовий ріст державних соціальних видатків, бачили в податку на додану вартість потенційне джерело додаткових доходів у порівнянні з одноступінчастими податками, що стягувались, з оптових (Данія) або роздрібних продажів (Норвегія й Швеція). Одночасно з небажанням збільшувати надходження за рахунок податків на доходи фізичних осіб, це привело до переходу цих держав на багатоступінчасте обкладання доданої вартості між 1967 і 1970 роками [27].
Протягом 1970-х років Великобританія й Ірландія побажали вступити в Європейське Співтовариство, обов'язковою умовою для чого було введення ПДВ. Ці держави, а також Австрія, приєдналися до країн, що застосовують ПДВ, в 1972-73 рр.
В 1980-х роках Греція, Португалія й Іспанія впровадили стягнення ПДВ, виконуючи обов'язкову умову для прийняття в члени ЄС.
Оскільки більшість держав, що стягують податок на додану вартість, ввели ПДВ як альтернативу різним податкам із продажів, можна сформулювати кілька основних причин, по яких дилема податки із продажів — ПДВ вирішувалася саме на користь останнього [44]:
а) в більшості держав податок на додану вартість вводився як заміна податків з оптових продажів або каскадних податків з обігу, економічний ефект яких мав довільний характер, або стимулював вертикальну інтеграцію виробництва. Застосування ПДВ дозволяє зробити податки на споживання більш нейтральними стосовно цін, ефективності виробництва й споживання, споживчого вибору. При системі ПДВ оподаткуванню підлягає споживання домашніх господарств, але не покупки підприємств і організацій (крім кінцевого невиробничого споживання).
б) ПДВ має більш широку базу оподаткування, тому що їм оподатковуються не тільки роздрібні продажі, але й всі невиробничі покупки підприємств, у яких підприємства виступають кінцевими споживачами, у т.ч. роботи, виконані самим підприємством для власних потреб. Податком обкладаються також покупки підприємств всіх сфер діяльності, звільнених від сплати податку (але не маючих нульової ставки оподаткування).
в) ПДВ дозволяє скоротити податкові перекручування в цінах міжнародної торгівлі через принципи территоріальності, тобто дозволяє вирівняти або ціни споживачів, або ціни виробників.
г) стягнення ПДВ по найпоширенішому у світі методу — методу нарахувань із використанням рахунків-фактур — легше адмініструється і дозволяє більш ефективно боротися з ухиленням від сплати податку, тому що подібна система забезпечує розподіл загального обсягу податкових зобов'язань для кожного товару (послуги) між декількома платниками - учасниками виробничо-комерційного циклу.
д) через те, що техніка стягнення ПДВ забезпечує збір податку на всіх стадіях виробництва, при деякому ускладненні техніки оподаткування збільшується стабільність величини надходжень податку щодо кон'юнктурних коливань динаміки обороту роздрібної торгівлі.
Розглянемо основні особливості застосування ПДВ в розвинутих країнах світу [43]:
1). Провідною ланкою бюджетної системи Франції виступає податок на додану вартість. Дійсно, Франція — батьківщина ПДВ. Він розроблений у цій країні на початку 1950-х років і діє з 1954 р. Саме у Франції існують давні багаті традиції теоретичного осмислення ролі непрямих податків у фінансуванні видатків держави.
ПДВ у Франції забезпечує 45% всіх податкових надходжень. Він стягується методом часткових платежів. Існує 4 види ставок ПДВ:
- 18,6% - нормальна ставка на всі види товарів і послуг;
- 33,33 - гранична ставка на предмети розкоші, машини, алкоголь, тютюн;
- 7% - скорочена ставка на товари культурного побуту (книги);
- 5,5% - на товари й послуги першої необхідності (харчування, за винятком алкоголю й шоколаду; медикаменти, житло, транспорт).
По ПДВ в Франції існують значні пільги. Так, статтею 25 фінансового законодавства 1991 р. встановлено, що підприємства можуть бути звільнені від сплати податку на додану вартість у тому випадку, якщо за попередній фінансовий рік їх оборот не перевищив певного законодавчо обумовленого обсягу. У цьому випадку вони користуються режимом звільнення від ПДВ із початку наступного за звітним року. Крім того, від ПДВ звільняються:
- діяльність державних установ, пов'язана з виконанням адміністративних, соціальних, виховних, культурних і спортивних функцій;
- сільськогосподарське виробництво;
- деякі вільні професії: приватна викладацька діяльність, приватні лікарі, люди, що займаються духовною творчістю.
Податок на додану вартість доповнюється рядом непрямих мит (або акцизів), які також є податками на споживання. Деякі з них стягуються на користь загальнодержавного бюджету, інші перераховуються в бюджети місцевих органів управління.
Зараз спостерігається тенденція до зниження ставок і переходу до двох ставок - 18,6% і 5,5%. Законами Франції передбачено 4 види звільнення від ПДВ:
а) медицина й медичне обслуговування;
б) освіта;
в) діяльність суспільного й благодійного характеру.
г) всі види страхування, лотереї, казино.
Існує список видів діяльності, де передбачене право вибирати між ПДВ і прибутковим податком:
- здача в