Финансовые расчеты
Валютные
дилеры всегда
имеют дело с
двумя ценами
на валюту: ценой
продажи и ценой
покупки. Разность
между ценой
продажи и ценой
покупки составляет
дилерский
спрэд, дающий
дилерам прибыль.
Размер спрэда
определяется
глубиной рынка
и его стабильностью
на данный момент
времени. Для
глубоких рынков
характерно
большое количество
сделок за день,
для мелких
рынков - малое
количество.
Глубокие рынки
обычно имеют
меньший спрэд,
чем мелкие.
|
Пример 3.1. Если в России говорят, что один доллар США стоит 5400 рублей, то речь идет о прямой котировке курса доллара. Если в Англии говорят, что один фунт стерлингов стоит 1.549 доллара США, то речь идет о косвенной котировке фунта стерлингов. |
На валютный курс влияют следующие факторы:
покупательная способность национальной и иностранной валюты;
состояние платежного баланса страны;
ожидания;
уровень инфляции;
деловая активность в стране;
соотношение спроса и предложения иностранной валюты;
политические события и военные факторы;
конкурентноспособность национальных товаров на мировых рынках;
темп роста национального дохода;
уровень банковских процентных ставок;
степень развития рынка ценных бумаг;
развитие телекоммуникаций и включение страны в мировой рынок валюты;
государственное регулирование.
Покупка или продажа валюты по спот-курсу подразумевает немедленную поставку и оплату, однако, практика рынка иностранной валюты допускает поставку в течение двух рабочих дней после заключения сделки. Это позволяет торгующим вовремя оформить необходимые документы.
Под
кросс-курсом
понимается
соотношение
между двумя
валютами, которое
устанавливается
из их курса по
отношению к
третьей валюте.
|
Пример 3.2. 21.10.96 официальный курс доллара в России составлял 5438 руб. а курс немецкой марки 3527 руб. В этом случае кросс-курс доллара по отношению к марке равен 1.5418. Для сравнения котировка доллара по отношению к марке в этот день на Лондонской валютной бирже составляла 1.5415. |
Кроме
спот-рынка
существует
также форвардный
рынок, где
заключаются
сделки на будущую
поставку валюты
по ценам соглашения
(форвардному
курсу), обычно
через 1, 3 или 6
месяцев, или
даже на больший
срок в предположении,
что рынок для
этой валюты
имеет достаточную
глубину (т.е.
дает возможность
купить или
продать большие
объемы этой
валюты). Для
основных валют
мира могут быть
получены форвардные
котировки
и на 10 лет вперед.
Форвардный
рынок позволяет
компаниям и
другим покупателям
или продавцам
валюты застраховаться
от убытков
из-за будущего
изменения курса
валюты. Покупатель
или продавец
валюты в некоторой
будущей дате
может избежать
потенциальных
убытков, покупая
или продавая
форвардный
контракт. На
форвардном
рынке не только
поставки
осуществляются
в будущем, но
и платежи. Следует
всегда помнить,
что дилерский
спрэд для форвардного
курса должен
быть шире, чем
спрэд для спот-курса.
|
Пример 3.3. Американской фирме через полгода необходимо купить 100000 немецких марок. Она заключает форвардный контракт на покупку марок по форвард-курсу DM1=$0.6500. Спот-курс равен DM1=$0.6487. |
Если
форвардный
курс больше
спот-курса, то
говорят, что
валюта обменивается
с премией, иначе
с дисконтом.
Так в примере
3.3 марка обменивается
с форвардной
премией на
доллар, а доллар
обменивается
на марку с дисконтом.
Выраженная
как годовая
процентная
ставка, форвардная
премия вычисляется
по формуле
|
|
(1) |
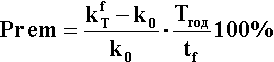
где k0 - спот-курс, kTf - форвард-курс, Tгод=360, tf - срок форвардного контракта.

На
начало
Базовые соотношения
Почему
одну валюту
необходимо
котировать
с различными
курсами на
форвардном
рынке и на
спот-рынке? Это
вызвано связью
валютных курсов
с процентными
ставками и
темпами инфляции
в двух странах.
Эта связь суммарно
показана в
таблице.
|
Разность в процентных ставках
|
Эффект Фишера |
Разность в темпах ожидаемой инфляции
|
| Паритет процентных ставок | Интернациональный эффект Фишера | Паритет покупательной способности валют |
|
Разность между спот-курсом и форвардным курсом
|
Теория ожидания |
Ожидаемое изменение в спот-курсе
|


В таблице использованы следующие обозначения:
k0 - спот-курс иностранной валюты на настоящее время при прямой котировке, т.е. S0(1)=k0S0(2), где S0(1) - количество национальной валюты, S0(2) - количество иностранной валюты;
kTf - форвард-курс на настоящее время;
r1 - национальная банковская процентная ставка;
r2 - иностранная банковская процентная ставка;
 1
- ожидаемый
национальный
темп инфляции;
- 2
- ожидаемый
иностранный
темп инфляции;
kT - прогнозируемый спот-курс на время T.

На
начало
Паритет процентных ставок
Формула
паритета процентных
ставок устанавливает
связь курсов
валют с банковскими
процентными
ставками.
Имеем:
 .
Положим обе валюты на депозиты на срок T под соответствующие процентные ставки:
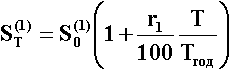
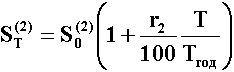
При
обратном обмене
валют по форвард-курсу
получаем
|
|
(2) |
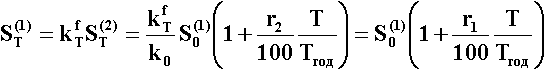
Полагая в формуле (2) T=Tгод, получаем
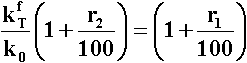
откуда
|
|
(3) |
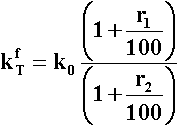
или
|
|
(4) |
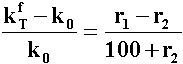
Из формулы (3) можно легко видеть, что если национальная банковская ставка r1 повысится, то поток денег приведет к повышению курса иностранной валюты.
Предполагая,
что форвардные
рынки и банковские
процентные
ставки находятся
в равновесии,
говорят, что
валюта страны
с высокой процентной
ставкой имеет
дисконт
на валюту страны
с низкой процентной
ставкой, а валюта
страны с низкой
процентной
ставкой дает
премию на валюту
страны с высокой
процентной
ставкой.
|
Пример
3.4. Инвестор
имеет один
миллион фунтов
стерлингов
для их инвестирования
на 12 месяцев.
Пусть спот-курс
фунта стерлингов
равен $1.6800, а форвард-курс
на 12 месяцев
равен $1.6066. Еврорынок
фиксирует
процентные
ставки r1=13%
для 12-месячного
стерлингового
депозита и
r2=8 1/16%
для 12-месячного
долларового
депозита.
Стерлинговая инвестиция дает 1.13 миллиона фунтов стерлингов по окончании 12 месяцев и перевод в доллары даст при таком форвардном курсе этот же результат (1.129995). Обе инвестиции имеют одинаковый риск, так как связаны с одним банком и значит согласно финансовой теории должны иметь одинаковый доход. Заметим, что в расчетах использовались осредненные процентные ставки, тогда как на практике курсы и ставки купли и продажи различаются. |
На
начало
Паритет покупательной способности валют
Формула паритета покупательной способности валют устанавливает связь курсов валют с темпами инфляции.
Исходим из того, что цена товара в национальной валюте P1 должна равняться цене товара в иностранной валюте P2, умноженной на курс иностранной валюты:
P1=P2k0.
Из этого предположения получаем

откуда следует, что для прогнозируемого спот-курса с учетом инфляции в двух странах должно выполняться соотношение
|
|
(5) |
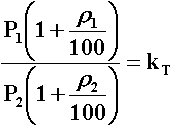
для T=1. Последнее соотношение отражает связь изменения цен товаров с изменением курса иностранной валюты. Из формулы (5) сразу получаем
|
|
(6) |
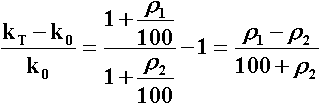
Формула паритета покупательной способности валют говорит о том, что курсы валют изменяются, чтобы компенсировать разность в уровнях инфляции в двух странах. В стране с высоким темпом инфляции курс иностранной валюты будет расти.
В
краткосрочном
плане теория
паритета
покупательной
способности
валют работает
плохо. Различия
в темпах инфляции
показывают
всего лишь
направления
и примерные
параметры
курсовых изменений.
|
Пример 3.5. Товар продается в США по 400 долларов за кг, а в Англии - по 250 фунтов стерлингов за кг. Курс стерлинга к доллару равен 1.60. Если в США инфляция 8% годовых, а в Англии - 12% годовых, то прогнозируемый через год спот-курс фунта стерлингов равен 1.5429. |
На
начало
Эффект Фишера
Эффект Фишера отражает связь банковских процентных ставок с темпами инфляции. Номинальные Евровалютные процентные ставки могут отличаться для различных валют, но согласно эффекту Фишера, только вследствие различных инфляционных ожиданий. Эти инфляционные дифференциалы должны поддерживать ожидаемые изменения в спот-курсах валют.
Имеем
|
|
(7) |
|
|
|
(8) |
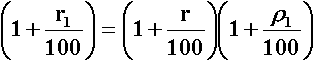
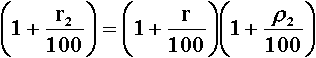
где
r - годовая
процентная
ставка реального
дохода. Вычитая
из (7) формулу
(8), получим
|
|
(9) |
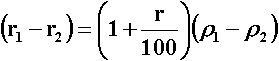
Из
формулы
(8) можем записать
|
|
(10) |
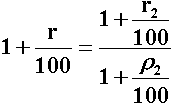
Подставляя
(10) в (9), получаем
|
|
(11) |
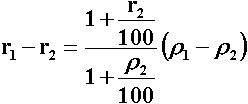
откуда
|
|
(12) |
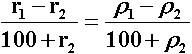
На
начало
Теория ожидания
Теория
ожидания отражает
связь изменений
в спот-курсе
валюты с форвардным
дисконтом.
Если участники
рынка иностранной
валюты не принимают
во внимание
риск, тогда
форвардный
курс валюты
будет зависить
исключительно
от того, какой
будущий спот-курс
прогнозируют
специалисты.
Из формул (4),
(6)
и (12)
сразу получаем
|
|
(13) |
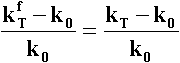
Так как в действительности торговцы валютой опасаются риска, то форвардный курс может быть ниже или выше прогнозируемого спот-курса.
На
начало
Интернациональный эффект Фишера
Интернациональный эффект Фишера отражает связь разности банковских процентных ставок с ожидаемыми изменениями в спот-курсе валюты.
Из
формул (6)
и (12)
сразу получаем
|
|
(14) |
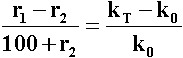
Лекция 4.
Обыкновенные акции
Основная страница
Лекция
1. Базисные
финансовые
расчеты.
Лекция
2. Кредит. Ценные
бумаги с фиксированным
доходом.
Лекция
3. Иностранная
валюта.
Лекция
4. Обыкновенные
акции.
Типы акций и параметры акций
Дивиденды
Котировка акций
Индекс курса акций
Приказы клиента брокеру
Покупка обыкновенных акций на срок
Покупка акций на срок с маржей
Продажа акций на срок без покрытия
Экономический, отраслевой и фундаментальный анализ акций
Технический анализ акций
Литература
Лекция
5. Финансовые
фьючерсы.
Лекция
6. Опционы.
Лекция
7. Арбитраж и
хеджирование.
Лекция
8. Расчет премии
опциона методом
Монте-Карло.
На начало
Типы акций и параметры акций
Наиболее сложные вычисления, причем в больших объемах, связаны с акциями - ценными бумагами, выпускаемыми акционерными обществами, компаниями, коммерческими банками, без установленного срока обращения, удостоверяющими совместное владение предприятием и дающими право держателю на получение части его прибыли в виде дивидендов. Акции придуманы для объединения мелких разрозненных сбережений в целях решения крупных хозяйственных задач.
Обыкновенная акция дает право ее владельцу на получение дивидендов, на участие в общих собраниях акционерного общества и в его управлении. Обыкновенные акции являются основой любого корпоративного бизнеса.
Привилегированные акции гарантируют своим владельцам ежегодные выплаты фиксированных завышенных дивидендов. Однако владельцы привилегированных акций не участвуют в распределении любой дополнительной прибыли, которую может получить компания в особо удачные для нее годы.
Акции продаются и покупаются на рынках ценных бумаг, акции крупных компаний - на фондовых биржах, таких как Нью-Йоркская фондовая биржа (NYSE) или Американская фондовая биржа (AMEX). Торговля корпоративными акциями в России производится в рамках компьютеризованной Российской торговой системы (РТС). Фондовая биржа не продает ценные бумаги. Биржа - это просто то место, где тысячи людей каждый рабочий день покупают и продают ценные бумаги через своих агентов - брокеров. Точно также фондовая биржа не имеет никакого отношения к установлению цены, по которой покупается или продается та или иная акция.
Обыкновенные акции характеризуются следующими параметрами:
St - текущей рыночной ценой;
Div - дивидендами;
q - дивидендной процентной ставкой;
NDiv - числом выплат дивидендов в году;
Vt - действительной стоимостью;
Yieldt - текущей доходностью;
 -
волатильностью
рыночной цены
акции.
Под волатильностью понимается мера изменчивости рыночной цены акции на заданном периоде времени.
Рыночная цена корпоративной акции зависит от большого количества факторов, в частности, от
величины полученной за год прибыли акционерной компании;
размера выплачиваемых по акции дивидендов;
доходности, ликвидности и рискованности акции;
биржевой спекуляции;
глубины рынка акции;
величины текущего банковского процента;
спроса и предложения на рынке акций;
действительного финансового положения акционерной компании;
деловой активности в отрасли и в стране и т.д.
Существует шесть инвестиционных категорий обыкновенных акций:
"Голубые фишки" - наиболее известные и престижные акции. Элитные акционерные компании, попавшие в эту категорию, обычно выплачивают дивиденды своим акционерам в течение продолжительного времени как в хорошие, так и в неблагоприятные для компании годы.
Акции роста - это акции компаний, имеющих хороший потенциал для будущего роста прибыли. Обычно получаемая компанией прибыль вкладывается в дальнейшее развитие производства, а акционерам выплачиваются либо малые дивиденды, либо не выплачиваются вовсе. Цена акций роста очень изменчива и обычно повышается или понижается быстрее, чем цены других акций.
Доходные акции - это акции, текущая доходность по которым соперничает с доходностью ценных бумаг с фиксированным доходом. Это акции с длительной историей и стабильными выплатами дивидендов, более высоких, чем в среднем. Обычно это акции компаний, лучших в своей отрасли, причем и отрасль в будущем имеет большие шансы оставаться одной из ведущих в мире.
Циклические акции - это акции компаний, у которых прибыль флуктуирует в точном соответствии с бизнес-циклом. Если условия для бизнеса благоприятные, то прибыль компании и курс акций этой компании быстро возрастают. Однако, если условия для бизнеса ухудшаются, то прибыль и курс акции быстро уменьшаются.
Спекулятивными (рискованными) акциями могут быть как акции новых выпусков, так и акции с сильно изменяющимся отношением рыночной цены к доходу на акцию. Это акции, не имеющие стабильного успеха на фондовом рынке, но тем не менее обладающие потенциалом существенного роста курсов. Спекулятивными являются акции, выпущенные мелкими энергичными компаниями в развивающихся отраслях, а также сверхдешевые акции. Дивиденды малые, либо не выплачиваются вовсе.
Защищенные (оборонительные) акции - это акции, которые устойчивы и относительно безопасны на падающих рынках. Цена защищенных акций очень стабильна и имеет наименьшее убывание на рынках с тенденцией к снижению курсов. Обычно это акции продовольственных компаний, фармацевтических и коммунальных предприятий, продукция которых нужна в любом экономическом климате.
Для количественной оценки стоимости акции при покупке можно использовать следующие показатели:
действительную стоимость акции - отношение выплаченных за год дивидендов к величине банковского процента;
книжную стоимость акции - отношение всех активов компании за минусом пассивов к числу обращающихся акций;
отношение чистого дохода акционеров за год к среднему числу обращающихся акций (EPS);
отношение текущей цены акции к прибыли на акцию за год, которое показывает, за сколько лет окупится покупка акции по текущей цене (так называемое P/E Ratio);
отношение дивидендов к чистому доходу акционеров за год (показатель выплаты дивидендов).
Акциям
при выпуске
обычно назначается
номинальная
стоимость,
которая в дальнейшем
может иметь
малое отношение
к текущей рыночной
цене акции.
Цена акции при
покупке имеет
значение только
по отношению
к тому доходу
или дивидендам,
которые покупатель
получит по этой
акции.
|
Пример 4.1. Номинальная стоимость акции РАО "Газпром" равна 10 руб., РАО "ЕЭС России" - 500 руб., Лукойл - 25 руб., "Сургутнефтегаз" - 1000 руб. Рыночная цена акций на 28.10.96 соответственно составляла $0.47, $0.0795, $9.84, $0.394. Дивиденды по этим акциям в 1995 году соответственно составили 20 руб., 5 руб., 200 руб. и 35 руб. на акцию. |
Размер прибыли от купленных акций зависит от
темпов роста курса акции;
размера выплачиваемых дивидендов;
темпов инфляции и роста банковского процента;
размеров налогов с прибыли.
При покупке обыкновенных акций инвестор рискует понести убытки
от возможного падения курса акций;
из-за слишком медленного роста курса;
из-за сильных колебаний курса;
из-за невыплаты дивидендов или из-за их малых размеров;
из-за банкротства акционерной компании.
Изучив историю акционерной компании, проследив за курсом акции в течение всего периода ее существования, отметив рекорд полученных акционерами дивидендов, можно оценить: заниженный или завышенный курс имеет акция.
Оценить акцию можно определив современную величину бесконечного потока дивидендов. Для постоянных дивидендов имеем на текущий момент времени t
|
|
(1) |
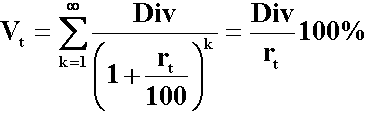
Такой способ оценки стоимости акции называется моделью дисконтированного потока дивидендов.
Как видим, при предположении об отсутствии в будущем роста дивидендов действительная стоимость акции пропорциональна размеру дивидендов за год и обратно пропорциональна банковской годовой процентной ставке. Из формулы (1) непосредственно получается выражение для расчета текущей доходности акции:
|
|
(2) |
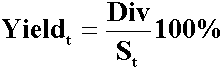
Доходность операции купли-продажи акций рассчитывается аналогично тому, как это делалось ранее для ценных бумаг с фиксированным доходом.
На
начало
Дивиденды
Дивиденды - это часть прибыли акционерной компании, подлежащая распределению среди акционеров пропорционально числу и виду принадлежащих им акций. Дивиденды выплачиваются акционерам после выплаты компанией налога на прибыль. Предельный размер доходов по дивидендам не установлен, все зависит от количества акций владельца и конечных результатов работы компании. Величина дивидендов обычно прямо пропорциональна цене акции. Информация о дивидендах задается одним из двух способов: в виде процентной ставки или как абсолютное значение.
Владельцы обыкновенных акций получают свои дивиденды только после выплаты дивидендов по привилегированным акциям. Решение о выплате дивидендов и об их размере принимает совет директоров акционерной компании, исходя из полученной прибыли. Держателю акций дивиденды наличными выплачиваются лишь в том случае, если компания имеет доход, но даже и это условие не является строго обязательным. Дивиденды по корпоративным акциям могут выплачиваться нерегулярно, а иногда выплата дивидендов производится акциями этой же компании. Например, если объявлены дивиденды в 10% от цены акции, то на каждые 10 акций инвестору могут выдать одну новую акцию. Следует учитывать, что при этом книжная стоимость акции уменьшается, а капитал акционера остается неизменным.
При анализе цены акции, по которой выплачиваются дивиденды, следует учитывать эффект, привносимый дивидендами, наблюдаемый на следующий день после даты регистрации владельцев акций. После даты регистрации новый владелец не имеет права на получение ближайших дивидендов. Практика показывает, что после даты регистрации рыночная цена акций падает в среднем на 85% от величины дивидендов. Цена акций, имеющих более высокую ставку дивидендов, падает в большей степени, чем цена акций с более низкой ставкой дивидендов. Между датой регистрации владельцев акций и датой выплаты дивидендов обычно проходит несколько недель. В это время акция называется бездивидендной.
На
начало
Котировка акций
Под котировкой понимается как процедура определения курсов акций на бирже, так и официальная публикация биржевых курсов акций. Биржевые котировки акций бывают следующих видов:
котировки на начало и конец утреннего и вечернего биржевого торга;
котировки покупателей и продавцов;
средние котировки.
Котировальная комиссия фондовой биржи официально публикует курсы акций в биржевых бюллетенях. В официальной биржевой котировке обычно указываются следующие сведения:
самый высокий и самый низкий курс акции за последние 52 недели;
размер выплаченных дивидендов на акцию за последний год;
процентное отношение дивидендов к курсу акции;
отношение курса акции к доходу на акцию (P/E Ratio);
объем продаж акций за день лотами по 100 штук;
самый высокий и самый низкий курс акции за день;
курс акции на конец торгового дня;
изменение курса акции за день.
|
Пример
4.2. Котировки
10 наиболее
торгуемых
акций на AMEX:
|
По итогам дневных торгов корпоративными акциями в РТС публикуется следующая числовая информация:
номинал акции (руб.);
максимальная цена покупки ($);
минимальная цена продажи ($);
цена последней сделки ($);
объем сделок (шт.);
размер дивидендов (руб. на акцию);
максимальный курс за 52 недели ($);
минимальный курс за 52 недели ($).
На начало
Индекс курса акций
Опыт многих десятилетий показал, что во многих случаях изменение курсов акций на несколько месяцев опережает подъемы и спады производства. Поэтому во всем мире большое внимание уделяется индексам, отражающим положение в мире ценных бумаг.
Под индексом курса акций понимается составной взвешенный показатель курсов важнейших акций на фондовой бирже. Акционный индекс фондовой биржи дает приблизительное представление о деятельности рынка акций в целом. Каждая акция в индексном образце взвешивается умножением количества акций данной компании на стоимость одной акции, что в результате дает общую стоимость всех акций рынка или капитализацию рынка. Поэтому компания с высокой капитализацией будет оказывать большее влияние на движение индекса, чем фонд, совокупная рыночная стоимость которого меньше. В качестве базисных активов для индексных опционов и фьючерсов используются такие акционные индексы, как S&P 500 и FT-SE 100. Одним из наиболее популярных в мире является индекс Доу Джонса (Dow Jones). Средняя Доу Джонса для промышленных акций (DJIA) - средняя курсов 30 акций высококлассных промышленных компаний, отобранных по критериям рыночной стоимости и степени распространения среди широкого круга владельцев, в силу чего они считаются репрезентативными для общей динамики рынка ценных бумаг (акции котируются на Нью-Йоркской фондовой бирже) Если у DJIA акции взвешиваются по курсам, то у S&P - с учетом относительного веса каждого выпуска в обороте на рынке. Индекс NASDAQ отражает оборот акций на внебиржевом рынке (свыше 4200 наименований). NYSE Composite Index учитывает курсы всех акций, котируемых на Нью-Йоркской фондовой бирже (свыше 2200 наименований). В России рассчитывается, например, фондовый индекс Ъ-Daily, индекс компании АК&М и индекс РТС.
На
начало
Приказы клиента брокеру
Клиент задания брокеру на покупку и продажу акций осуществляет в форме приказов:
Рыночный приказ - это приказ, в котором не указывается курс акции. Этот приказ брокеру следует выполнить немедленно по первому котируемому курсу при открытии биржи или по наилучшему курсу на момент поступления приказа в ходе заседания биржи, в зависимости от возможностей рынка. Рыночный приказ должен быть выполнен обязательно.
Лимитный приказ (приказ с ограничением цены) - это приказ о покупке или продаже акций только по заранее оговоренному курсу (предельная цена исполнения) или на более выгодных условиях. Клиент указывает наивысший курс при покупке акции и наименьший курс - при продаже. Приказ может быть выполнен сразу только в том случае, если котируемый на бирже курс равен или ниже установленного лимита при покупке или равен или выше установленного лимита – при продаже. Если оговоренный курс не лежит внутри рыночного спрэда цен покупки-продажи, то приказ будет вписан в брокерскую книгу ниже всех ранее поступивших приказов клиентов. Приказы в брокерской книге выполняются в порядке их занесения в книгу.
Приказ по первому текущему курсу - этот приказ должен быть выполнен по первому котируемому курсу. Отличается от рыночного тем, что если он поступает во время сеанса биржи, то выполняется лишь по мере того, как условия рынка позволят дать новую котировку - либо первому курсу, либо более низкому курсу, если речь идет о покупке, либо более высокому курсу, если речь идет о продаже.
Стоп-приказ - это приказ на куплю-продажу акций тогда, когда их котировка достигает указанный в приказе уровень ("стоп"-цену). Если это приказ на продажу, то "стоп"-цена должна быть ниже рыночной во время подачи приказа,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.