Финансовые расчеты
|
|
(6) |
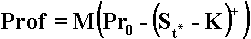
а при закрытии позиции оффсетной сделкой по формуле
|
|
(7) |
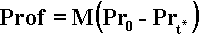
Подписка опциона продажи покрытым подписчиком
Подписчик опциона продажи считается покрытым, если он имеет короткую позицию в базисном активе, либо имеет наличные, эквивалентные полной стоимости исполнения опциона M*K и позволяющие купить базисный актив по цене исполнения.
Прибыли/убытки
покрытого
подписчика
опциона продажи
при исполнении
опциона держателем
расчитываются
по формуле
|
|
(8) |
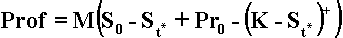
а
при закрытии
позиции оффсетной
сделкой по
формуле
|
|
(9) |
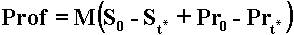
Подписка опциона продажи непокрытым подписчиком
Первичными
побуждениями
большинства
подписчиков
опционов продажи
являются получение
премии и возможность
приобретения
активов по цене
ниже текущей
рыночной стоимости.
|
Пример 6.13. Непокрытый спекулянт подписал "IBM сентябрь 55 опцион продажи" за совокупную премию $500 "при деньгах". Если цена акций упадет до $45, то убытки спекулянта составят 100(5-(55-45))=-$400. Если же цена акций упадет только до $52, то спекулянт получит прибыль 100(5-(55-52))=$200. Максимальная прибыль спекулянта равна полученной премии $500, если цена акций не меняется или возрастает. |
Прибыли/убытки
непокрытого
подписчика
опциона продажи
при исполнении
опциона держателем
расчитываются
по формуле
|
|
(10) |
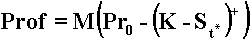
а при закрытии позиции оффсетной сделкой по формуле (7).

На
начало
Опционные стратегии
Одно из наиболее привлекательных свойств опционов то, что они могут комбинироваться многими различными способами. Существуют разнообразные двойные и тройные опционы.
Опционные стратегии, как правило, выполняют хеджирующие функции, но также позволяют инвестору получить прибыль при благоприятном для него поведении цены базисного актива. При формировании опционных стратегий большое значение придается расчету максимальных возможных расходов и потенциальной прибыли инвестора.
Далее будут рассматриваться стратегии с опционами американского стиля, причем при моделировании всегда будет полагаться, что все опционы в стратегии исполняются одновременно инвестором и его контрагентом по одному и тому же альтернативному приказу брокеру при выходе цены базисного актива из заданного интервала. Если этот интервал задается достаточно широким и недостижимым ценой базисного актива, то создаются стратегии, в основе которых лежат опционы европейского стиля. Возможность закрытия открытых опционных позиций в опционных стратегиях оффсетными сделками рассматриваться не будет, хотя такие сделки при моделировании могут быть реализованы, но достаточно сложными алгоритмами. Статистическое моделирование в принципе дает возможность воспроизвести любое поведение как инвестора, так и его контрагента по опционной стратегии в зависимости от движения цены базисного актива и рыночной стоимости опционов.
Комбинацией называется опционная стратегия, состоящая из опционов различного типа на одни и те же базисные активы с одной и той же датой истечения контрактов, которые одновременно являются длинными или короткими, цена исполнения может быть как одинаковой, так и разной.
Стрэдлом или стеллажом называется комбинация из одного опциона купли и одного опциона продажи с одинаковой ценой исполнения.
При
покупке стеллажа
инвестор ставит
целью извлечь
выгоду из
предполагаемых
значительных
колебаний цены
базисного
актива, не отслеживая
время и направление
этих колебаний.
Прибыли/убытки
инвестора при
исполнении
стеллажа
расчитываются
по формуле
|
|
(11) |
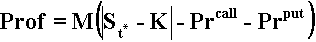
максимальные
убытки составляют
|
|
(12) |
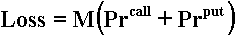
Стрэнглом называется комбинация из одного опциона купли и одного опциона продажи с разными ценами исполнения.
Стратегия близка предыдущей и расчитана на значительные изменения цены базисного актива, но более привлекательна для продавца стрэнгла, так как предоставляет ему возможность получать прибыль при большей, чем в стеллаже, амплитуде колебаний цены базисного актива.
Если
инвестор подписывает
опцион купли
и опцион продажи
с ценами исполнения
Kcall>Kput, то
его начальная
прибыль после
получения
премий составляет
|
|
(13) |
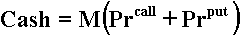
а
прибыли/убытки
расчитываются
по формуле
|
|
(14) |
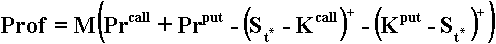
Стрэпом называется комбинация из одного опциона продажи и двух опционов купли с одинаковыми или с разными ценами исполнения.
Стратегия
используется,
когда цена
базисного
актива должна
с большей
вероятностью
пойти вверх,
чем вниз. Если
инвестор покупает
два опциона
купли и один
опцион продажи
с одинаковой
ценой исполнения,
то его прибыли/убытки
расчитываются
по формуле
|
|
(15) |
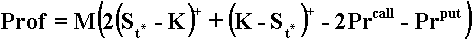
максимальные
убытки составляют
|
|
(16) |
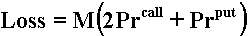
Стрипом называется комбинация из одного опциона купли и двух опционов продажи с одинаковыми или с разными ценами исполнения.
Стратегия
расчитана на
большую вероятность
понижения цены
базисного
актива, чем
повышения. Если
инвестор подписывает
опцион купли
и два опциона
продажи с ценами
исполнения
Kcall>Kput, то
его начальная
прибыль после
получения
премий составляет
|
|
(17) |
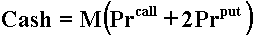
а
прибыли/убытки
расчитываются
по формуле
|
|
(18) |
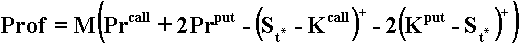
Спрэд - это портфель, состоящий из опционов одного типа на одни и те же базисные активы, но с разными ценами исполнения и/или датами истечения контрактов, причем одни из них являются длинными, а другие короткими.
Вертикальный спрэд объединяет опционы с одной и той же датой истечения контрактов, но с различными ценами исполнения.
Горизонтальный спрэд состоит из опционов с одинаковыми ценами исполнения, но с различными датами истечения контрактов.
Диагональный спрэд строится с помощью опционов с различными ценами исполнения и с различными датами истечения контрактов.
Вертикальный спрэд быка заключается в приобретении опциона купли с более низкой ценой исполнения и в продаже опциона купли с более высокой ценой исполнения.
Стратегия
расчитана на
получение
прибыли от
повышения цены
базисного
актива и страхует
инвестора от
понижения цены.
Если инвестор
покупает опцион
купли и подписывает
опцион купли
с ценами исполнения
Kbuy<Ksell, то
его начальные
убытки составляют
|
|
(19) |
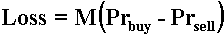
а
прибыли/убытки
расчитываются
по формуле
|
|
(20) |
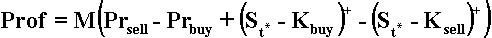
Вертикальный спрэд медведя заключается в приобретении опциона купли с более высокой ценой исполнения и в продаже опциона купли с более низкой ценой исполнения.
Стратегия
противоположна
предыдущей
и расчитана
на получение
прибыли при
понижении цены
базисного
актива с одновременным
страхованием
от роста цены.
Прибыли/убытки
инвестора
расчитываются
по формуле
(20).
|
Пример 6.14. Инвестор ожидает, что долгосрочная процентная ставка за три месяца упадет с 4.5% до 3.95% и хочет застраховаться от этого продажей вертикального спрэда медведя с опционами на пятилетние казначейские облигации США. Полученная премия от продажи трехмесячного опциона купли с ценой исполнения 40 равна 53/8 * 100 =$537.5, а выплаченная инвестором премия за покупку трехмесячного опциона купли с ценой исполнения 45 равна 13/8* 100 =$137.5. Если процентная ставка действительно уменьшилась до 3.95%, то опционы истекают ничего не стоящими и прибыль инвестора равна $400. Если же процентная ставка уменьшится только до 4.1%, то продажа спрэда будет безубыточной. |
Вертикальным бэкспрэдом называется покупка и продажа опционов купли или продажи, причем число длинных опционов превышает число коротких.
При
создании бэкспрэда
сумма премий
проданных
опционов больше
суммы премий,
уплаченных
за купленные
опционы. Инвестор
получает прибыль
от существенного
повышения или
понижения цены
базисного
актива. Если
инвестор подписывает
один опцион
купли и покупает
два опциона
купли с ценами
исполнения
Ksell<Kbuy, то
его начальная
прибыль после
получения и
выплаты премий
составляет
|
|
(21) |
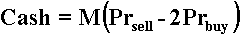
а
прибыли/убытки
расчитываются
по формуле
|
|
(22) |
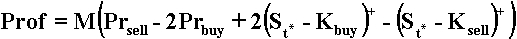
Вертикальный рейтио спрэд заключается в покупке и продаже опционов купли или продажи, причем число длинных опционов меньше, чем число коротких.
Стратегия противоположна предыдущей и расчитана на малое изменение цены базисного актива. Инвестор выбирает спрэд из опционов купли, если страхуется от понижения цены базисного актива. Прибыли/убытки инвестора расчитываются по формуле (22), если заменить "sell" и "buy" местами.
Вертикальный сэндвич или баттерфляй состоит из опционов с тремя различными ценами исполнения.
Инвестор использует такую стратегию, когда не ожидает сильных изменений цены базисного актива. Он получает небольшую прибыль при малых изменениях цены и застрахован от больших убытков при ее сильных колебаниях.
Если
инвестор подписывает
два опциона
купли и покупает
два опциона
купли с ценами
исполнения 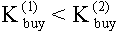 и
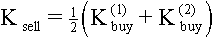 , то его небольшие
начальные
убытки после
получения и
выплаты премий
составляют
|
|
(23) |
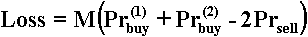
а
прибыли/убытки
расчитываются
по формуле
|
|
(24) |
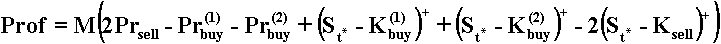
Вертикальный
кондор заключается
в приобретении
опциона купли
с более низкой
ценой исполнения  ,
продаже двух
опционов купли
с более высокими,
но отличными
друг от друга
ценами исполнения
 и
 и в приобретении
опциона купли
с еще более
высокой ценой
исполнения
|
|
(25) |
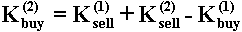
Данная
стратегия по
своим функциям
аналогична
предыдущей.
Небольшие
начальные
убытки инвестора
после получения
и выплаты премий
составляют
|
|
(26) |
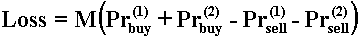
а
прибыли/убытки
расчитываются
по формуле
|
|
(27) |
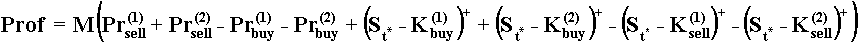
Горизонтальный или календарный спрэд конструируется с помощью покупки и продажи опционов купли с одинаковой ценой исполнения, но с разными датами истечения контрактов. Длинный опцион купли имеет более отдаленную дату истечения контракта.
Инвестор
расчитывает
получить прибыль,
если цена базисного
актива на момент
окончания
сделки будет
находиться
вблизи цены
исполнения.
Надежды инвестора
связаны с тем,
что потенциал
временной
стоимости
краткосрочного
опциона исчезнет
быстрее, чем
опциона с большим
сроком действия.
Стратегия
требует первоначальных
затрат, вычисляемых
по формуле:
|
|
(28) |
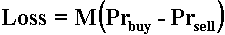
Сделка заканчивается, когда контрагент - держатель опциона с ближним сроком до истечения контракта - исполняет его. В этом случае инвестор сразу же закрывает свою открытую позицию оффсетной сделкой.
Лекция 7.
Арбитраж и хеджирование
Основная страница
Лекция
1. Базисные
финансовые
расчеты.
Лекция
2. Кредит. Ценные
бумаги с фиксированным
доходом.
Лекция
3. Иностранная
валюта.
Лекция
4. Обыкновенные
акции.
Лекция
5. Финансовые
фьючерсы.
Лекция
6. Опционы.
Лекция
7. Арбитраж и
хеджирование.
Арбитраж
Хеджирование
Литература
Лекция 8. Расчет премии опциона методом Монте-Карло.
На
начало
Арбитраж
Арбитражем называется деятельность, имеющая целью извлечение доходов путем перепродажи ценных бумаг или валют по более выгодным ценам на том же рынке, но в каком-то будущем периоде, или на других рынках.
Арбитраж и связанная с ним деятельность включает в себя как знание о разности цен, так и способность к предвиденью динамики цен, объемов операций, возможной прибыли и риска. Арбитраж в основном связан с международными срочными финансовыми операциями, включая курсы иностранной валюты, краткосрочные проценты и стоимость ценных бумаг.
Размер максимальной прибыли в результате арбитражных сделок изменяется в зависимости от связанного с ними риска.
Процентным арбитражем на денежных рынках называется перемещение ресурсов от одной валюты к другой ради улучшения условий кредитования или заимствования.
Фактически процентный арбитраж сводится к выбору страны или валюты с наиболее благоприятной процентной ставкой кредита. В качестве финансовых инструментов при процентном арбитраже могут фигурировать срочные банковские депозиты или государственные облигации. Перемещение ресурсов из одной валюты в другую предполагает наличие валютного риска, и подобные валютные переводы относятся к категории непокрытого процентного арбитража.
Если валютная спекуляция оказывается оправданной, то риск, связанный с комбинированием процентного арбитража с открытой валютной позицией дает возможность получить дополнительную прибыль, которая усиливает выигрыш, получаемый за счет собственно процентного арбитража. Так, если поместить первую валюту на депозит на срок T, то получим
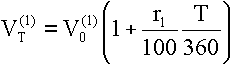
а если использовать непокрытый процентный арбитраж, то
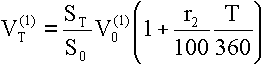
Здесь St - курс второй валюты относительно первой Vt(1)=St Vt(2) в момент времени t, Vt(1) - текущая стоимость первой валюты, ri, i=1,2 - ставка процента для i-ой валюты. Суммарный выигрыш получается при ST>S0 и r2>r1.
Валютный риск связан со случайными значениями курса ST. Прибыли/убытки, полученные арбитражером по окончании финансовой операции, вычисляются по формуле
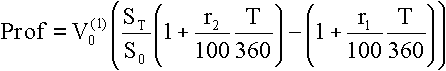
Эквивалентным арбитражем называется покупка или продажа комбинаций опционов и наличных позиций, когда между теоретически эквивалентными комбинациями на практике возникает разница цен.
Например, комбинация длинной наличной позиции и опциона продажи создает опцион купли, а комбинация короткой наличной позиции и опциона купли создает опцион продажи. Действительно, при S0=K имеем
S0-ST+(ST-K)+=(K-ST)+.
Эквивалентный
арбитраж обеспечивает
соответствие
цен опционов
и цен наличного
базисного
актива, а также
поддерживает
равновесные
цены на опционы
купли и продажи.
При любом t [0,T]
должна иметь
место формула
паритета цен
для опционов
купли и продажи
европейского
стиля на один
и тот же базисный
актив с одинаковой
ценой исполнения:
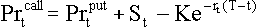
При нарушении паритета возникает арбитражная ситуация.
Простейшей арбитражной стратегией с фьючерсами является межрыночный арбитраж, который может включать либо только фьючерсные контракты, либо одновременные сделки на фьючерсном и на форвардном рынках. Около 30% открытых позиций во фьючерсах на индекс акций FT-SE 100 на Лондонской фьючерсной бирже используются в арбитражных операциях. Целый ряд финансовых институтов, являющихся членами фьючерсных бирж в Чикаго и Лондоне, используют свой персонал только для осуществления межрыночного арбитража с процентными фьючерсными контрактами, базирующимися на срочных трехмесячных депозитах с одной стороны и на облигациях казначейства США или наличных срочных депозитах с другой стороны.
В декабре 1981 года на Чикагской фьючерсной бирже был введен фьючерсный контракт, основанный на трехмесячном евродолларовом депозите размера $1000000. Это фьючерсный контракт с расчетом за наличные, не предусматривающий никакой поставки наличного финансового инструмента по истечении контракта. В настоящее время одним из наиболее существенных способов использования этого фьючерса является арбитраж между наличными и фьючерсными позициями, путем создания синтетического инструмента, названного "strip". Известно, что большинство торговцев евродолларовыми фьючерсными контрактами с несколькими ближайшими кварталами поставки посвятили себя реализации этой стратегии. "Strip" означает либо комбинацию наличных депозитов и длинной позиции во фьючерсном контракте, либо кредита и короткой позиции. Если Size - размер наличного депозита, rd - годовая процентная ставка наличного депозита, M - размер фьючерсного контракта, T - срок до поставки по фьючерсному контракту, Ft - фьючерсная цена, то прибыли/убытки от "strip" рассчитываются либо по формуле
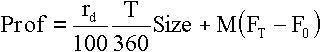
если деньги даются в долг, либо по формуле
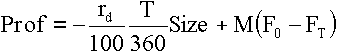
если деньги занимаются. Такая торговля инициируется, если определено, что торговец может рассчитывать на более высокую прибыль или меньшую плату за кредит, чем в случае сделки, осуществляемой только на наличном денежном рынке. Термин "strip" возник из практики использования двух или более последовательных квартальных фьючерсных истечений в комбинации с долларовой наличной позицией. Торговцы должны определить для себя, когда разница между процентной ставкой "strip" и ставкой наличной сделки достаточна, чтобы сделать такую торговлю заслуживающей внимания.
В случае одного депозита и одного фьючерсного контракта процентная годовая ставка rstrip определяется из уравнения
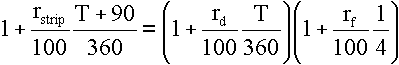
где rf - процентная ставка фьючерсного контракта.
Валютные фьючерсные контракты могут арбитражировать против спот-курса и банковских депозитных ставок. Потенциальная прибыль от этого типа арбитража относительно невосприимчива к движениям процентных ставок, но чувствительна к малейшим изменениям валютных курсов.
Арбитраж между краткосрочными процентными фьючерсами и валютными фьючерсами с одинаковыми сроками поставки не требует выхода на рынок наличности, однако сложно подобрать нужное количество контрактов для получения полного покрытия.
В более сложных межрыночных арбитражных сделках одновременно задействованы наличные рынки валют и ценных бумаг, межбанковский рынок, рынок форвардов, опционный рынок, рынок фьючерсных контрактов.
На
начало
Хеджирование
Хеджированием называется практика заключения на фьючерсной или опционной бирже срочных сделок на продажу или покупку валюты или ценных бумаг для страхования от предполагаемых в будущем колебаний цен или процентных ставок.
Сущность хеджирования заключается в покупке или продаже фьючерсных или опционных контрактов одновременно с продажей или покупкой базисного актива с тем же сроком поставки, а затем проведения обратной операции с наступлением дня поставки. Хеджирование способно оградить хеджера от больших потерь, но в то же время либо полностью лишает его возможности воспользоваться благоприятным развитием коньюктуры, либо снижает его прибыль.
Хеджирование бывает полным или частичным. Полное хеджирование полностью исключает риск потерь, частичное хеджирование осуществляет страховку только в определенных пределах. Для хеджирования своей позиции инвестор должен определить размер возможных расходов и необходимое число контрактов, которое требуется купить или продать. Так как хеджирование является делом дорогим и сложным, то требуется проведение большого объема вычислений при оценке полных расходов на хеджирование и при сравнении альтернативных способов хеджирования.
Хеджирование фьючерсным контрактом заключается в открытии временной позиции на фьючерсном рынке, которая близка по параметрам и противоположна по сути позиции инвестора на наличном рынке и защищает его от рыночного риска. Хеджирование основывается на предположении о близком к параллельному движениям наличной цены базисного актива и фьючерсной цены. Любая попытка уменьшить риск потерь с помощью хеджирования фьючерсными контрактами должна принимать во внимание отношение наличной цены базисного актива к фьючерсной цене, определяющее прибыль или убытки от хеджа.
Финансовые фьючерсы служат удобным инструментом страхования для банков, пенсионных фондов и других финансовых институтов по сравнению с альтернативными способами хеджирования. В настоящее время существует возможность открытия и закрытия фьючерсных позиций на биржах разных стран мира. Этот "взаимный зачет" очень привлекателен для многих многонациональных организаций, которые используют фьючерсные сделки для ограничения риска на всемирной основе. Выигрыши/потери инвестора при хеджировании фьючерсным контрактом характеризуются базисным риском, то есть риском, связанным с разницей между наличной ценой базисного актива и фьючерсной ценой в момент окончания хеджирования.
Традиционно имеются два существенных соображения при решении вопроса о том, какой фьючерсный контракт лучше всего подходит для хеджирования в конкретной ситуации - это соотношение между базисным риском и ликвидностью. Пользование контрактами, предлагающими достаточную ликвидность, может приводить к недопустимому базисному риску и наоборот.
К хеджированию продажей фьючерсного контракта инвестор прибегает, если в будущем планирует продать некоторый актив, которым он владеет в настоящее время или собирается его вскоре получить и хеджирование защищает от возможного падения цены актива. Если инвестор собирается в будущем приобрести какой-либо актив, он использует хеджирование покупкой фьючерсного контракта и хеджирование защищает от роста цены актива.
Обычно открытые фьючерсные позиции закрываются путем оффсетной сделки до даты поставки, так как большинство страхующихся при приближении этой даты теряет необходимость в страховании, а торговля их базисными активами производится на спотовом (наличном) рынке.
На практике хеджирование посредством фьючерсного контракта из-за его сильной стандартизации не всегда может полностью исключить риск потерь, так как актив, торгуемый на спотовом рынке, может несколько отличаться от предмета фьючерсного контракта и сроки фьючерсного контракта могут не полностью соответствовать срокам купли-продажи актива на спотовом рынке.
Общее правило выбора фьючерсного контракта по времени его истечения: инвестор должен свести к минимуму время между окончанием хеджа и поставкой по фьючерсному контракту. Месяц поставки должен располагаться позже окончания хеджирования.
Распорядитель
портфеля, имеющего
большое количество
акций в различных
компаниях,
подвержен
риску, что рынок
в целом упадет
(в смысле цен).
Он в состоянии
снизить этот
риск, продав
фьючерсные
контракты на
индекс акций,
равные по стоимости
наличной стоимости
его портфеля.
Если рынок
упадет, стоимость
портфеля будет
защищена, поскольку
убытки будут
компенсированы
прибылью на
фьючерсном
рынке. Аналогичным
образом, если
рынок поднимется,
то на фьючерсном
рынке будут
убытки, но они
будут компенсированы
соответствующей
прибылью в
стоимости
акций. Для
организации
хеджирования
с помощью индексного
фьючерса необходимо
предварительно
определить
часть стоимости
портфеля, для
которой желательно
хеджирование,
и рассчитать
коэффициент  портфеля, т.е.
меру ожидаемого
изменения в
стоимости
портфеля в
ответ на любые
изменения
индекса.
Основной довод для существования и роста рынка процентных фьючерсов заключается в необходимости защиты займа от неблагоприятного движения банковских процентных ставок. Сильная изменчивость процентных ставок увеличивает финансовый риск бизнесменов. Держатель государственных облигаций, ожидающий рост банковских процентных ставок или будущую распродажу облигаций по сниженным ценам может продать фьючерсы на государственные облигации, чтобы защитить себя от падения стоимости облигаций. Торговый агент по денежному рынку, который намерен внести через некоторое время определенное количество облигаций в качестве уплаты долга, может купить облигационные фьючерсы для того, чтобы защитить себя от риска снижения процентных ставок на оставшееся время до покупки облигаций.
Хеджирование с помощью валютных фьючерсов предназначено для уменьшения риска потерь от неблагоприятного движения курсов валют. Необходимость хеджирования от валютного риска в последнее время связана с включением в многие портфели иностранных ценных бумаг. Хеджирование валютными фьючерсами часто используется для страхования процентного арбитража от валютного риска.
Покрытие валютного риска для процентных арбитражных операций считается делом сложным и дорогостоящим и заключается в обратном обмене валюты по фиксированному форвардному курсу, например, посредством валютного фьючерса. Расчеты в покрытом процентном арбитраже заключаются в определении по двум переменным третьей, где переменными являются две безрисковые процентные ставки на каждую валюту, а также соотношение между двумя валютными курсами, по одному на каждый срок поставки. Процентный арбитраж с фьючерсным покрытием в рамках двух валют включает в себя следующие операции:
перевод первой валюты во вторую по спот-курсу 1/S0:
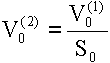
продажа Kf валютных фьючерсных контрактов размера Mf по цене STf;
хранение второй валюты на депозите:
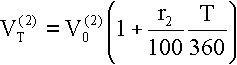
получение арбитражером второй валюты по окончании срока депозита;
закрытие фьючерсных позиций при расчетной цене ST;
продажа второй валюты за первую по курсу ST:
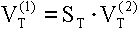
Здесь предполагается, что срок депозита и срок до поставки фьючерсного контракта совпадают. На практике очень сложно полностью закрыть арбитраж с использованием фьючерсных контрактов из-за их высокой стандартизации.
По большому счету арбитражисты не заинтерисованы в физической поставке и будут стремиться закрыть позиции оффсетными сделками по мере того, как рыночная ситуация позволит им реализовать свою прибыль подобным путем. Закрытие фьючерсной позиции должно сопровождаться новыми компенсирующими сделками на рынке наличности, чтобы сохранить прибыль от арбитража до наступления срока расчетов по первоначальным сделкам, что опять потребует расходов. Прибыли/убытки, полученные арбитражером по окончании хеджируемой финансовой операции, вычисляются по формуле
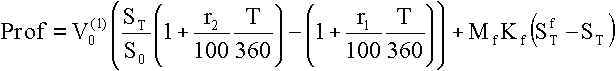
Допустим, инвестор планирует в будущий момент времени продать некоторый актив и хочет застраховаться от падения его цены, продав соответствующее число фьючерсных контрактов на этот базисный актив по текущей фьючерсной цене. Начальные убытки инвестора составляют только комиссионные брокеру за продажу фьючерсных контрактов, а наличный базисный актив может использоваться в качестве маржи.
В этом хедже прибыли/убытки инвестора определяются по формуле:
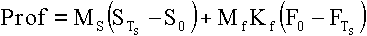
где
St - текущая цена единицы актива;
Ft - текущая фьючерсная цена;
Ts - срок продажи актива на спот-рынке;
Ms - размер актива;
Mf - размер фьючерсного контракта;
Kf - число проданных фьючерсных контрактов.
Формула
включает в себя
базисный риск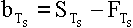 и риск, связанный
с неполным
покрытием
хеджированием
всей стоимости
актива.
Если инвестор желает хеджировать с помощью опционного контракта актив от падения цены, ему следует купить опцион продажи или продать опцион купли.
Если наличная позиция страхуется от повышения цены, то продается опцион продажи или покупается опцион купли. Принимая решение о хеджировании наличной позиции с помощью той или иной опционной стратегии, в случае альтернативных вариантов инвестор должен подсчитать затраты, связанные с каждой стратегией и выбрать наиболее дешевую из них. При определении стоимости хеджирования следует учитывать комиссионные за покупку-продажу опциона и актива, а также возможность разместить полученные средства при подписке опциона под безрисковый процент на требуемый срок, неполученный безрисковый процент на сумму премии при покупке опциона и неполученные дивиденды при продаже акций.
Если управляющий портфелем акций хочет хеджировать стоимость портфеля от риска падения рынка, но надеется оставить возможность участия в прибыли при движении рынка вверх, он может открыть длинную позицию в опционе продажи "при деньгах" на индексный фьючерсный контракт. Если по окончании хеджа фьючерсная цена не изменится или возрастет, то опцион истекает ничего не стоящим и