Финансовые расчеты
Техника
операций с
индексными
фьючерсами
предельно
проста: значение
индекса умножается
на множитель,
указанный в
спецификации
контракта, что
составляет
один контракт,
который можно
купить или
продать. Для
бирж в США множитель
обычно равен
100 или 500 долларов.
|
Пример
5.2. Спецификация
и котировка
на CME индексного
фьючерса:
|

На
начало
Валютные фьючерсы
Валютным фьючерсом называется контракт на будущий обмен определенного количества одной валюты на другую по заранее определенному курсу. На фьючерсных биржах мира обычно используется прямое котирование курсов валют, при котором указывается количество национальной валюты, необходимое для покупки единицы иностранной валюты. В валютных фьючерсах, котируемых на биржах США, фьючерсные цены отражают долларовую стоимость единицы базисной валюты. Цена покупки валютного фьючерсного контракта определяется главным образом форвардным курсом базисной валюты.
Громадное большинство валютных фьючерсов обращается до даты поставки, т.е. сделки на покупку заменяются сделками на продажу равной суммы и наоборот, закрывая таким образом открытые позиции и избегая физической поставки валюты. При торговле валютными фьючерсами важно предвидеть изменение курса базисной валюты в будущем и постоянно следить за изменением курса в течение всего срока действия фьючерса, а уловив нежелательную тенденцию, своевременно избавиться от контракта. Спекулянты закрывают позиции, когда они либо достигли прибыли, либо принимают решение об уменьшении убытков.
На
начало
Краткосрочные процентные фьючерсы
Краткосрочные процентные фьючерсы, использующие в качестве базисного актива банковские срочные депозиты, выглядят необычными с той точки зрения, что соответствующие депозитные сертификаты не могут быть куплены за наличные деньги. Фьючерсные контракты по срочным депозитам не базируются на депозитах, которые уже существуют во время заключения фьючерсной сделки. Скорее, приобретение фьючерсного контракта предусматривает обязательство по созданию наличного депозита на срок поставки фьючерса с зафиксированной в контракте ставкой процента, если фьючерсная позиция не будет закрыта оффсетной сделкой до срока истечения контракта. В результате невозможно установить связь цен фьючерсных контрактов с текущими процентными ставками путем учета затрат поддержания контракта. Для установления зависимости фьючерсных цен и текущих депозитных процентных ставок используется комбинация займов и депозитов на наличном рынке с различными сроками.
Фьючерсный контракт на казначейский вексель предусматривает своевременную поставку принимаемого банком вновь эмитированного векселя. Если казначей фонда планирует в будущем занять некоторую сумму денег и опасается возможного роста банковских процентов, то он продает фьючерсные контракты на банковские векселя по сегодняшнему курсу. Кредитор, желающий установить доход на фонды, которые поступят в его распоряжение в будущем для инвестирования на краткосрочном денежном рынке, будет покупать фьючерсы на казначейские векселя. Покупая фьючерсный контракт, клиент обязан купить векселя с оговоренной в контракте дисконтной процентной ставкой, а продавая фьючерсный контракт, клиент принимает на себя обязательство поставить векселя с фиксированной ставкой в оговоренный срок.
В последние годы на всех фьючерсных биржах мира расчет по всем краткосрочным процентным фьючерсам производится только наличными. Цены всех краткосрочных процентных фьючерсов котируются на основе индекса, рассчитываемого путем вычитания из 100 годовой процентной ставки по базисному финансовому инструменту. Расчетная цена поставки на LIFFE основывается на процентной ставке, назначенной Ассоциацией Британских Банков на 11.00 последнего дня торговли контрактом. Стоимость контракта определяется, исходя из номинальной стоимости векселя либо размера депозита в единицах его базисной валюты.
В простейшей ситуации теоретическая цена краткосрочного процентного фьючерса определяется формулой
F0=100-rf,
где
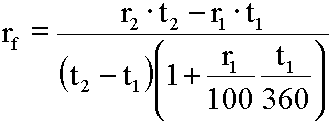
Здесь
t1 - срок в
днях до поставки
по фьючерсному
контракту,
t2-t1 - срок
жизни базисного
депозита, r1
- процентная
ставка наличного
депозита с
меньшим сроком
жизни t1, r2
- процентная
ставка наличного
депозита с
большим сроком
жизни t2.
|
Пример 5.3. 01.07.90 г. декабрьские фьючерсы на 91-дневные казначейские векселя США котировались по цене 89.25, чему соответствует процентная ставка 10.75%. Если инвестор продаст 4 декабрьских фьючерсных контракта по цене 89.25, а к декабрю процентная ставка возрастет до 12.5%, то, закрыв контракты по цене 87.5, инвестор получит прибыль 4*$10000*(89.25-87.5)=$70000. |
На
начало
Долгосрочные процентные фьючерсы
Долгосрочные процентные фьючерсы позволяют заемщикам и кредиторам зафиксировать цену, по которой в будущем они смогут купить или продать ценные бумаги с фиксированным доходом и застраховаться от потерь, которые могут возникнуть в результате изменений в долгосрочных банковских процентных ставках. Владелец государственных облигаций в преддверии предстоящих распродаж может сегодня продать долгосрочные процентные фьючерсы, чтобы застраховать себя от потерь при росте банковских процентных ставок. Дилер денежного рынка, намеревающийся через три месяца принять участие в подписке на ценные бумаги, может сегодня купить долгосрочные процентные фьючерсы, чтобы застраховать себя от возможного падения банковских процентных ставок.
При определении цены покупки или продажи долгосрочного процентного фьючерса, прежде всего учитывается наличная рыночная цена облигации, а также купонная процентная ставка облигации, точные даты купонных платежей, предполагаемые реинвестиционные ставки, срок поставки и срок до погашения облигации. Расчет стоимости контракта основывается на номинальной стоимости базисной облигации, причем не следует забывать, что котировка фьючерса проводится для облигации с номинальной стоимостью в 100 единиц ее базисной валюты.
Фьючерсной ценой контракта на ГКО является средневзвешенная цена, зафиксированная на первичном аукционе ГКО, которые Минфин будет эмитировать в будущем. Исполнение контракта проводится путем перечисления вариационной маржи, рассчитанной на основе средневзвешенных цен первичного аукциона в месяце исполнения контракта и цены, зафиксированной в последний день торгов контрактами на МЦФБ.
Долгосрочные процентные фьючерсы - единственные финансовые фьючерсы, где действительно работает механизм поставки базисных облигаций по окончании срока контракта. Продавец фьючерсного контракта при поставке имеет право выбора в отношении той или иной облигации из списка облигаций, удовлетворяющих требованиям спецификации контракта. Естественно, что он выбирает облигацию, которая обойдется ему дешевле, чем все другие. Также продавец фьючерсного контракта в качестве дня поставки может выбрать любой бизнес-день месяца поставки по своему усмотрению.
Если дело дошло до физической поставки по фьючерсному контракту, то при статистическом моделировании этой ситуации стоимость контракта будет определяться по формуле
ValueT = 0.01 EDSP FV Factor + Proc,
где EDSP - расчетная фьючерсная цена поставки, FV - номинальная стоимость облигации, Factor - коэффициент пересчета, Proc - накопленные проценты.
Коэффициент
пересчета
выбирается
из публикуемой
биржей таблицы
и корректирует
цену поставляемой
облигации в
процентах, при
которой она
будет иметь
заданную в
спецификации
контракта
доходность.
|
Пример 5.4. Облигация с номинальной стоимостью $100000 и купоном 9%, погашаемая 15.11.2018 г., назначена к поставке по фьючерсному контракту 30.08.1997. На текущий день расчетная фьючерсная цена равна 114 1/2, до погашения осталось 21 год 3 месяца, чему в таблице соответствует коэффициент пересчета 1.1061. Накопленные проценты на 30.08.97 равны $1125. Стоимость контракта равна 0.01*114.5*$100000*1.1061+$1125=$124400. |
На начало
Покупка фьючерсного контракта
При моделировании любой финансовой операции с фьючерсными контрактами помимо цены базисного актива используются следующие параметры:
Ft - текущая фьючерсная цена;
Fmin - минимальная фьючерсная цена в приказе брокеру;
Fmax - максимальная фьючерсная цена в приказе брокеру;
M - размер контракта;
T - оставшийся срок до дня поставки по контракту.
Как уже было сказано выше, фьючерсная цена Ft равна
индексу - для индексных фьючерсов;
курсу базисной валюты - для валютных фьючерсов;
100 минус годовая процентная ставка - для краткосрочных процентных фьючерсов;
цене облигации - для долгосрочных процентных фьючерсов.
Под размером контракта M для фьючерсов с различными базисными активами при моделировании будет пониматься:
множитель в индексных фьючерсах;
количество единиц базисной валюты в валютных фьючерсах;
размер депозита, деленный на 100 и умноженный на срок депозита в годах, в краткосрочных процентных фьючерсах;
номинальное значение облигации, деленное на 100, в долгосрочных процентных фьючерсах.
Далее всегда предполагается, что любая открытая фьючерсная позиция закрывается брокером оффсетной сделкой в случайный момент времени t* в соответствии с альтернативным приказом, если фьючерсная цена выходит из интервала (Fmin,Fmax). Если же за весь срок контракта фьючерсная цена не выходит из этого интервала, то открытая позиция закрывается в последний день торговли при цене FT. Начальные затраты инвестора на покупку фьючерсного контракта составляют только комиссионные брокеру и операционные расходы, если не учитывать начальную маржу.
Прибыли/убытки, полученные инвестором после закрытия длинной позиции (контракт на покупку), рассчитываются по формуле
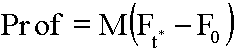 .
Аналогичная формула используется для расчета прибылей/убытков, полученных инвестором после закрытия короткой фьючерсной позиции (контракт на продажу):
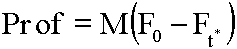 .
На
начало
Фьючерсный спрэд
С
помощью комбинирования
различных
фьючерсных
контрактов
невозможно
получить большое
многообразие
стратегий.
Фактически,
единственная
стратегия для
финансовых
фьючерсов,
используемая
на практике,
это фьючерсный
спрэд, суть
которого заключается
в одновременном
открытии длинной
и короткой
фьючерсной
позиции с разными
датами поставки.
С помощью фьючерсного
спрэда инвестор
надеется получить
прибыль при
благоприятном
для него изменении
разности фьючерсных
цен заключенных
контрактов
и застраховаться
от больших
убытков при
общем неблагоприятном
движении фьючерсных
цен. Также следует
учитывать, что
при формировании
спрэда инвестор
вносит значительно
меньшую начальную
маржу, чем в
случае простого
открытия позиции.
Пусть Ftbuy
и Ftsell - текущие
фьючерсные
цены контрактов
на покупку и
на продажу,
а  t=Ftbuy-Ftsell
- текущая разность
фьючерсных
цен. Случай 0>0
означает, что
фьючерсная
цена контракта
на покупку
выше, чем контракта
на продажу.
Будем полагать,
что спрэд завершается
одновременным
закрытием обеих
открытых позиций
оффсетной
сделкой в некоторый
будущий случайный
момент времени
t*
 (0,T]
в соответствии
с альтернативным
приказом, если
разность фьючерсных
цен выходит
из интервала
(min,max).
Если же за весь
срок T контракта
с ближайшим
месяцем поставки
разность фьючерсных
цен не выходит
из этого интервала,
то и короткая,
и длинные открытые
позиции закрываются
в последний
день торговли
при цене FTbuy
и FTsell. При
такой стратегии
прибыли/убытки
инвестора
вычисляются
по формуле
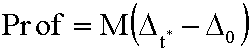
В
данной стратегии
при  0>0
выигрыш инвестора
достигается,
если разность
фьючерсных
цен растет,
причем независимо
от направления
движения фьючерсных
цен. Закрытие
позиций по
альтернативному
приказу брокеру
ограничивает
убытки при
резком падении
разности фьючерсных
цен и обеспечивает
гарантированный
минимальный
уровень прибыли
при росте разности.
При 0<0
выигрыш инвестора
достигается
при уменьшении
разности фьючерсных
цен.
Лекция 6.
Опционы
|
Основная страница |
Как и для чего торгуют опционами |
Лекция
1. Базисные
финансовые
расчеты.
Лекция
2. Кредит. Ценные
бумаги с фиксированным
доходом.
Лекция
3. Иностранная
валюта.
Лекция
4. Обыкновенные
акции.
Лекция
5. Финансовые
фьючерсы.
Лекция
6. Опционы.
Опционы
Спецификация опциона
Премия или стоимость опциона
Опционы на акции
Опционы на индексы акций
Валютные опционы
Опционы на краткосрочные векселя и на долгосрочные облигации
Опционы на фьючерсные контракты
Операции с опционами
Покупка опционного контракта
Продажа опционного контракта
Опционные стратегии
Литература
Лекция
7. Арбитраж и
хеджирование.
Лекция
8. Расчет премии
опциона методом
Монте-Карло.
На
начало
Опционы
Опцион представляет собой контракт, заключаемый между двумя инвесторами, один из которых продает (выписывает) опцион, а другой покупает его и приобретает тем самым право (но не обязанность) в течение оговоренного в условиях опциона срока либо купить, либо продать по фиксированной цене определенное количество или значение конкретного базисного актива.
Опционы бывают двух типов: опционы, которые дают право купить - опционы купли (call options), и опционы, которые дают право продать - опционы продажи (put options).
Характерными параметрами опциона являются:
Prt - премия или стоимость опциона;
K - цена исполнения;
T - срок до истечения контракта;
M - размер контракта или единица торговли;
 -
волатильность
цены базисного
актива;
Margint - размер маржи подписчика опциона.
Классом называется совокупность всех опционов одного типа с одинаковым базисным активом. Серию составляют опционы из одного класса с одинаковой ценой исполнения и сроком до истечения контрактов. Цены исполнения для каждой опционной серии определяются администрацией биржи и изменяются с определенными интервалами относительно цены базисного актива. Обычно в году назначается 4 месяца истечения контрактов, следующих друг за другом с промежутком в три месяца. Днем истечения контрактов обычно является суббота, следующая за третьей пятницей месяца истечения контрактов.
Различные сделки с опционами могут быть инициированы как в интересах базисных активов, так и в интересах самих опционов как самостоятельных объектов торговой деятельности, а клиенты, осуществляющие сделки с опционами, подразделяются на хеджеров и спекулянтов.
В
обязанности
покупателя
опциона входит
своевременная
уплата премии,
а в обязанности
подписчика
опциона -
предоставление
в клиринговую
палату (расчетную
фирму) строго
определенных
гарантий выполнения
своих обязательств
(маржу) в виде
залога денег
или ценных
бумаг, обычно
около 20% от валовой
рыночной стоимости
базисных активов.
Маржа для подписчика
опциона купли
равна 20 процентам
рыночной стоимости
базисного
актива минус
разность между
ценой исполнения
и текущей рыночной
ценой базисного
актива. Маржа
для подписчика
опциона продажи
равна 20 процентам
рыночной стоимости
базисного
актива плюс
разность между
ценой исполнения
и текущей рыночной
ценой базисного
актива. Величина
маржи не должна
быть меньше
3% от рыночной
стоимости
базисного
актива. Размеры
комиссионных
клиентов брокерским
фирмам за покупку
или продажу
опционных
контрактов
не фиксируются
в спецификациях
опционных
контрактов,
а определяются
на основе
договоренности.
|
Пример 6.1. Опцион купли на 100 акций подписан при цене исполнения $280, текущая цена акции равна $250, премия составляет $10 за акцию. Маржа подписчика рассчитывается по формуле $250*20%-(280-250)=$20 за акцию. Так как получаемая подписчиком опциона премия засчитывается в счет маржи, то окончательная маржа будет равна $1000 за один контракт. |
В сделках с опционами основной риск несут подписчики опционов, так как их прибыль всегда ограничена величиной премии, а возможные убытки при неблагоприятном движении цены базисного актива неограничены. Держатель опциона при неблагоприятном для него движении цены просто отказывается от своего права и теряет премию. Такое асимметричное распределение рисков и необычность структуры сделок делают применение опционов чрезвычайно сложным и требующим точных расчетов и прогнозов. Как подписчик, так и держатель опциона могут закрыть любую открытую позицию до истечения контракта путем заключения оффсетной сделки, в результате чего прибыль или убытки определяются разницей в стоимости опциона при открытии и закрытии позиции.
В
качестве базисного
актива опциона
могут фигурировать
занесенные
в биржевой
список обыкновенные
акции, иностранная
валюта, фондовые
индексы, казначейские
векселя, государственные
облигации,
фьючерсные
контракты.
Опционы бывают
европейского
стиля с фиксированной
датой исполнения
и американского
стиля, которые
могут быть
предъявлены
держателем
опциона к исполнению
в любой момент
времени до
фиксированной
крайней даты
истечения
контракта. Хотя
держатель
опциона американского
стиля имеет
право исполнить
его в любое
время до даты
истечения
контракта, он
часто предпочитает
реализовать
свою прибыль
или убытки,
совершая оффсетную
сделку в этой
же опционной
серии, так как
операционные
издержки сделок
закрытия могут
быть ниже, чем
операционные
издержки сделок,
связанных с
исполнением
опционов.
|
Пример 6.2. Следующая запись "Polaroid, июль, 40, опцион купли" означает, что базисным активом опциона купли являются акции компании "Polaroid", месяц истечения контракта - июль, цена исполнения - $40, размер контракта стандартный - 100 акций. При исполнении опциона покупатель выплатит подписчику $4000 и получит 100 акций компании "Polaroid". Покупатель имеет право отказаться от покупки акций по цене исполнения, если на спот-рынке это можно сделать дешевле. |
В настоящее время в США опционами торгуют на шести биржах:
CBOE - Chicago Board Options Exchange
CME - Chicago Mercantile Exchange
AMEX - American Stock Exchange
NYSE - New York Stock Exchange
PSE - Pacific Stock Exchange
PHLX - Philadelphia Stock Exchange
В Европе наиболее популярной биржей по торговле опционами является LIFFE - London International Financial Futures and Options Exchange.
При исполнении опционных контрактов предусматривается либо физическая поставка базисного актива, либо расчет за наличные. Единицей торговли опциона с физической поставкой считается то количество базисного актива, которое является объектом приобретения или продажи после исполнения одного опционного контракта.
Опцион с расчетом за наличные дает его держателю право получить платеж наличными, основанный на разнице между определенным значением базисного актива в момент исполнения опциона - расчетной ценой исполнения - и зафиксированной в контракте ценой исполнения опциона. Цена исполнения опциона с расчетом за наличные является основой для определения суммы наличных, которую держатель опциона имеет право получить при исполнении опциона, если это событие произойдет.
Размер контракта с расчетом за наличные определяется посредством множителя, который устанавливается администрацией опционной биржи, на которой торгуется данная опционная серия. Множитель определяет стоимость каждого пункта разности между расчетной и фиксированной ценой исполнения опциона.
Если для целей статистического моделирования все опционы представить в виде опционов с расчетом за наличные, то при исполнении одного опциона купли назначенный подписчик будет обязан выплатить держателю опциона сумму наличных, вычисляемую по формулам:
число акций в контракте x (цена акции - K) - для опционов на акции;
число единиц базисной валюты в контракте x (курс валюты - K) - для валютных опционов;
множитель из спецификации контракта x (осредненный индекс - K) - для индексных опционов;
множитель из спецификации контракта x (10 x годовая дисконтная ставка - K) - для опционов на вексель или краткосрочную облигацию без выплаты по купонам;
множитель из спецификации контракта x (10 x доходность к погашению - K) - для опционов на долгосрочные облигации;
множитель, зависящий от типа фьючерсного контракта x (фьючерсная цена - K) - для опционов на фьючерсы.

На
начало
Спецификация опциона
В спецификациях опционных контрактов может указываться следующая информация:
стиль опциона;
единица торговли;
месяц истечения контракта;
день истечения контракта;
день поставки или расчета;
день исполнения;
последний день торговли;
множитель;
способ котировки цены опциона;
минимальная флуктуация цены;
расчетная цена при исполнении;
интервалы цены исполнения;
способ введения новых цен исполнения;
способ выплаты премии подписчику;
часы торговли;
способ исполнения опциона;
расчет маржи подписчика;
ограничения.
На
начало
Премия или стоимость опциона
Рыночная стоимость опциона определяется в результате аукционных торгов на опционной бирже. Цена, на которую согласны покупатель и продавец опциона, называется премией. Премия содержит в себе два основных элемента: внутреннюю стоимость и временную стоимость. Внутренняя стоимость отражает количество, если таковое имеется, на которое опцион находится "в деньгах".
Опцион к дате истечения контракта не имеет временной стоимости, а премия включает только внутреннюю стоимость. Самая большая величина временной стоимости обычно наблюдается у опционов "при деньгах". По мере того, как опцион перемещается дальше "в деньги" или "без денег", прогрессивно убывает составляющая временной стоимости в премии. Временная стоимость убывает по мере приближения даты истечения контракта, причем скорость убывания нарастает.
Основной проблемой подписчика опциона является определение минимального уровня премии, ниже которого он может оказаться в проигрыше при исполнении опциона держателем, даже если он наилучшим образом распорядится полученной премией и имеющимся в его распоряжении базисным активом.
Существует
так называемая
справедливая
стоимость
опциона - теоретически
обоснованная
минимальная
цена, при получении
которой подписчик
опциона может
обеспечить
гарантированным
образом опционные
платежи.
|
Пример 6.3. Инвестор подписывает 3 опциона купли на акции с ценой исполнения $100. Совокупная премия одного опционного контракта составит $800. Текущая безрисковая трехмесячная процентная ставка равна 5%. Затраты инвестора при продаже трех опционов и покупке 200 акций по цене $100 за акцию составят $17600. Допустим, что инвестор занял эту сумму под 5% и должен будет вернуть через три месяца $18480. Если через это время инвестор продаст акции по цене $95, то его прибыль составит 19000-18480=$520. Если же акции будут проданы по цене $110, то прибыль будет такая же: 22000-18480-3000=$520. |
Размер рыночной стоимости опциона зависит от следующих факторов:
текущего значения базисного актива;
отношения между текущим значением базисного актива и ценой исполнения;
времени, оставшегося до даты истечения контракта;
волатильности цены базисного актива;
индивидуальной оценки участников рынка будущей волатильности цены базисного актива;
текущих безрисковых процентных ставок (обычно дисконтных ставок краткосрочных казначейских векселей);
стиля опциона;
текущих значений связанных активов, таких как фьючерсы на базисный актив;
специфических особенностей опциона;
глубины рынка опциона;
влияния спроса и предложения на рынке опционов и на рынке базисного актива;
доступной информации о текущих ценах и операциях с рынков базисных активов и рынков связанных активов;
индивидуальной оценки участников рынка будущего развития событий в финансовом мире.
Если стоимость опциона купли рассматривать как функцию пяти параметров: цены базисного актива, цены исполнения, оставшегося срока до истечения контракта, волатильности цены базисного актива и безрисковой процентной ставки, то она удовлетворяет следующим условиям:
стоимость опциона всегда положительна;
стоимость опциона не меньше его внутренней стоимости, а при истечении контракта стоимость опциона равна его внутренней стоимости;
опцион с большим сроком до истечения контракта стоит больше, чем такой же опцион, но меньшим сроком до истечения контракта;
опцион с меньшей ценой исполнения стоит больше, чем опцион с большей ценой исполнения;
стоимость опциона меньше стоимости базисного актива;
в процентном отношении изменение стоимости опциона превышает изменение цены базисного актива;
опцион американского стиля стоит не меньше, чем аналогичный опцион европейского стиля;
стоимость опциона возрастает с ростом безрисковой процентной ставки;
стоимость опциона возрастает с ростом волатильности цены базисного актива.
На
начало
Опционы на акции
Опционы
на акции предусматривают
покупку или
продажу определенного
количества
списочных акций
(обычно 100 или
1000 штук) по зафиксированной
в контракте
цене. Совокупная
цена исполнения
и совокупная
премия одного
опционного
контракта
получается
умножением
цены исполнения
и премии на
число акций
в контракте.
Опционы на
акции в большинстве
своем являются
опционами
американского
стиля с физической
поставкой.
|
Владельцы акций, продавая опционы купли, преследуют различные цели:
получение премии;
за время действия опциона подписчики продолжают получать дивиденды на акции;
заключаемые контракты часто представляют страховку от больших колебаний курса акций их портфеля.
Покрытые подписчики опционов купли имеют право на получение дивидендов на базисные акции до момента исполнения опциона. Однако, держатель опциона имеет право на получение дивидендов, если он исполнил опцион до даты регистрации владельцев акций, даже если назначенный подписчик опциона был уведомлен об исполнении опциона после даты регистрации.
Исполнение
опциона продажи
американского
стиля перед
датой регистрации
владельцев
акций, после
которой наблюдается
падение цены
базисных акций,
является выгодной
стратегией
держателя
опциона.
|
Пример 6.5. Покупка "IBM июль 50 опцион купли" дает право купить 100 обыкновенных акций IBM по цене $50 за акцию в любое время до даты истечения контракта в июле. Совокупная премия за опцион равна $350. Если цена акций IBM возрастет до $55, а премия до $550, то при исполнении опциона держатель получит 100(55-50-3.5)=$150, а при закрытии позиции оффсетной сделкой 550-350=$200. |
На
начало
Опционы на индексы акций
Индексные опционы обычно используются в качестве инструмента страхования широко диверсифицированного портфеля акций от риска падения их рыночной стоимости. Все индексные опционы являются опционами с расчетом за наличные и бывают как американского стиля, так и европейского.
При исполнении индексного опциона купли положительная разница между значением индекса и ценой исполнения, а для опциона продажи - между ценой исполнения и значением индекса - умножается на множитель, указанный в спецификации контракта.
Вычисленная таким образом сумма выплачивается наличными держателю опциона. Совокупная цена исполнения и совокупная премия индексного опциона получаются умножением цены исполнения и премии