Нетрадиционные банковские операции
Многие форфейтеры ежемесячно публикуют котировки своих ставок в различных специальных изданиях.
2.4.Расчет номинальной стоимости форфетируемых векселей
После того, как между экспортером и импортером достигнута договоренность о том, что задолженность по приобретаемым товарам будет оформлена векселями, экспортер должен определить их номинальную стоимость. Для этого величина процентной ставки за кредит прибавляется к цене продаваемых товаров. При этом схема расчета может быть разной.
Предположим, цена партии товаров составляет 994 000 долл., а годовая процентная ставка - 16,5%. С целью создания различных графиков погашения кредита эти базовые факторы могут быть скомбинированы следующими способами.
СПОСОБ
Цена товаров делится на 5 равных частей по 198 800 долл. Процент начисляется по всей сумме, подлежащей погашению в данный период, и добавляется к каждому траншу.
-
Цена
Процент
Номинал векселей
Срок погашения
в конце
198 000 164 010 (1) 362 810 (3) 1 - го года 198 000 131 208 (2) 330 008 2 - го года 198 000 98 406 297 206 3 - го года 198 000 65 604 264 404 4 - го года 198 000 32 802 231 602 5 - го года 994 000 492 030 1 486 030
(1) 16,5% х 994 000 долл.
(2) 16,5% х (994 000 долл. - 198 800 долл.)
(3) 198 000 долл. + 164 010 долл.
СПОСОБ
Номинал векселей исчисляется по приблизительной формуле аннуитета (годового взноса). Хотя и существуют таблицы точного расчета аннуитета, применение этой формулы намного проще. В нашем примере средний срок векселей равен 3 годам. Начисленная величина процента по ставке 16,5% на всю сумму сделки 994 000 долл. составит 492 030 долл. Каждый из 5 векселей в этом случае будет иметь номинальную стоимость, рассчитанную следующим образом:
(994 000 долл. + 492 030 долл.) : 5 = 297 206 долл.
Общая номинальная стоимость векселей составит 1 486 030 долл.
СПОСОБ
Цена товаров делится на 5 равных частей по 198 000 долл. Процент начисляется на каждый вексель до конца периода его действия.
-
Цена
Процент до истечения срока векселя
Номинал векселей
Срок погашения в конце
198 000 32 892 231 602 (1) 1 - го года 198 000 71 016 269 816 (2) 2 - го года 198 000 115 536 314 336 3 - го года 198 000 167 403 366 203 4 - го года 198 000 227 826 426 626 5 - го года 994 000 614 583 1 608 583
(1) 198 800 долл. х (1 + 0,165)
(2) 198 800 долл. х (1 + 0,165)2 - сложные проценты за 2 года.
Разница между итоговыми суммами не столь важна. Принципиально лишь то, что различные способы расчета номинальной стоимости векселей обеспечивают разные графики погашения задолженности. Каждый из них может быть более подходящим по сравнению с двумя другими в зависимости от предполагаемых сроков погашения обязательств.
2.5.Расчет дисконта
ДИСКОНТ в банковской практике - это учетный процент, взимаемый банками при учете (покупке) векселей. Представляет собой выраженную в относительных величинах разницу между суммой векселя и суммой, уплачиваемой банком при его покупке.
Приступая к расчету дисконта, необходимо прежде всего определить его вид - "ПРЯМОЙ ДИСКОНТ" или "ДИСКОНТ НА ДОХОД". Разницу между ними можно пояснить на следующем условном примере.
Сумма простого дисконта в размере 10%, начисленного на вексель номиналом в 1 000 000 долл., составит 100 000 долл. (дисконтированная сумма будет равна 900 000 долл.). Если вексель погашается через год, то годовой доход по нему будет равен 100/900, или 11,11%. Таким образом, ПРЯМОЙ 10-процентный дисконт может быть определен как "дисконт по ставке, соответствующей годовому доходу в 11,11%", или как “дисконт на доход в 11,11%, начисляемый ежегодно”.
На практике “дисконт на доход” является определяющей величиной при заключении форфейтинговых сделок. Поскольку же зачастую котируется лишь прямой дисконт, форфейтеры используют соответствующие таблицы пересчета.
Если ставка процента, начисляемого экспортером, равна ставке дисконта, то дисконтированная цена векселей будет равна цене покупки (в нашем примере 994 000 долл.). Однако такое равенство совершенно не обязательно.
Существуют различные формулы расчета дисконта. Одна из них учитывает дисконтирующий фактор Z, определяемый следующим образом:
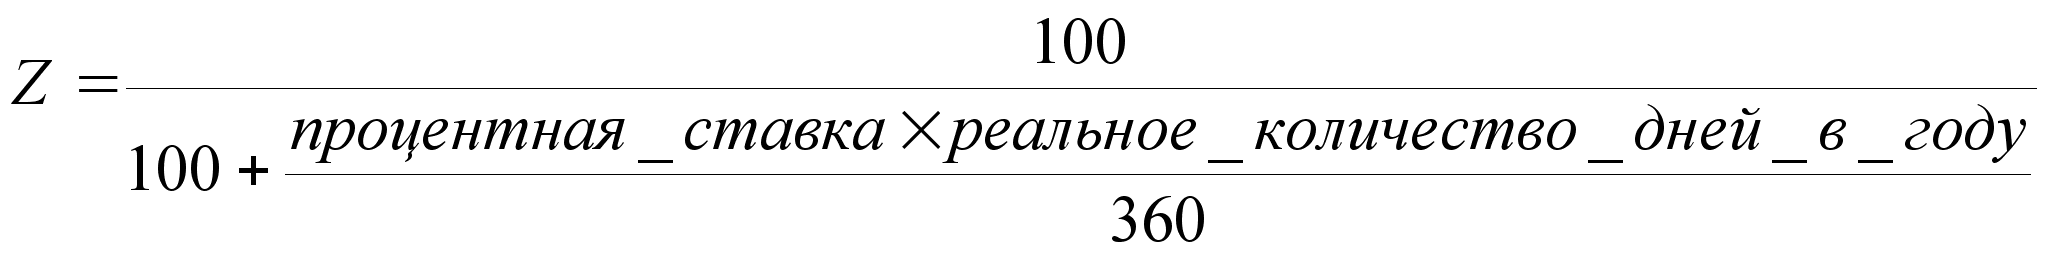
3.Основные характеристики форфейтинговых операций
3.1.Используемая валюта
Одним из заблуждений относительно форфейтинга можно считать мнение о том, будто такие операции осуществляются исключительно в долларах США, немецких марках или швейцарских франках. Действительно, исторически сложилось так, что большинство форфейтинговых операций до сих пор осуществляется на базе одной из этих трех валют. Тем не менее, в последние годы постоянно растет объем данных операций и в других валютах, в особенности в иенах, гульденах, фунтах стерлингов и шведских кронах. Существует лишь одно ограничение для валют - они должны быть свободно конвертируемыми.
3.2.Преимущества и недостатки форфейтингового финансирования
Из вышесказанного следует вывод, что форфейтинг является достаточно гибким инструментом международных финансов. Однако для него характерно несколько ограничений:
экспортер должен быть согласен продлить срок кредита на период от 6 месяцев до 10 лет и дольше;
экспортер должен быть согласен принимать погашение долга сериями;
если импортер не является государственным агентом или международной компанией, возврат долга должен быть безусловно и безотзывно гарантирован банком или государственным институтом, приемлемым для форфейтера.
В целом же данный инструмент обладает как преимуществами, так и недостатками для всех, кто им пользуется.
Преимущества для экспортера
).1Предоставление форфейтинговых услуг на основе фиксированной ставки.
).2Финансирование за счет форфейтера без права регресса на экспортера.
).3Возможность получения наличных денег сразу после поставки продукции или предоставления услуг, что благотворно отражается на общей ликвидности, снижает объем банковских займов, дает возможность реинвестирования средств.
).4Отсутствие затрат времени и денег на управление долгом или на организацию его погашения.
).5Отсутствие рисков (все валютные риски, риски изменения процентных ставок, а также риск банкротства гаранта несет форфейтер).
).6Простота документации и возможность быстрого оформления вексельных долговых инструментов.
).7Конфиденциальный характер данных операций.
).8Возможность быстро удостовериться в том, что форфейтер готов финансировать сделку, оперативно согласовать условия сделки.
).9Возможность заранее получить от форфейтера опцион на финансирование сделки по фиксированной ставке, что позволяет экспортеру заранее подсчитать свои расходы и включить их в контрактную цену, рассчитать другие итоговые цифры.
Недостатки для экспортера
).10Необходимость подготовить документы таким образом, чтобы на самого экспортера не было регресса в случае банкротства гаранта, а также необходимость знать законодательство страны импортера, определяющее форму векселей, гарантий и аваля.
).11Возможность возникновения затруднений в случае, если импортер предлагает гаранта, не устраивающего форфейтера.
).12Более высокая, чем при обычном коммерческом кредитовании, маржа форфейтера.
Преимущества для импортера
).13Простота и быстрота оформления документации.
).14Возможность получения продленного кредита по фиксированной процентной ставке.
).15Возможность воспользоваться кредитной линией в банке.
Недостатки для импортера
).16Уменьшение возможности получить банковский кредит при пользовании банковской гарантией.
).17Необходимость платить комиссию за гарантию.
).18Более высокая маржа форфейтера.
).19Возможность возникновения трудностей с оплатой векселя как абстрактного обязательства в случае поставки некондиционных товаров или невыполнения экспортером каких-либо иных условий контракта.
Преимущества для форфейтера
).20Простота и быстрота оформления документации.
).21Возможность легко реализовать купленные активы на вторичном рынке.
).22Более высокая маржа, чем при операциях кредитования.
Недостатки для форфейтера
).23Отсутствие права регресса в случае неуплаты долга.
).24Необходимость знания вексельного законодательства страны импортера.
).25Ответственность за проверку кредитоспособности гаранта.
).26Необходимость нести все процентные риски до истечения срока векселей.
).27Невозможность совершить платеж раньше срока.
Недостатки, указанные в пунктах 2 и 3, характерны не только для форфейтера. Здесь они выделены по той причине, что для форфейтера не составляются дополнительные долговые соглашения, на которые он мог бы сослаться. Следует также помнить, что форфейтер несет политические и другие риски (риски трансферта, риски колебания валют). Они не отмечены как недостатки для форфейтера, поскольку присущи любой форме международного кредита.
Преимущества для гаранта
).28Простота оформления сделки.
).29Получение комиссии за свои услуги.
Недостаток для гаранта
Он один, но очень важный, и заключается в том, что гарант принимает на себя абсолютное обязательство оплаты гарантируемого им векселя.
3.3.Сравнительная характеристика форфейтинга и других форм финансирования торговли
Импортер, нуждающийся в среднесрочном финансировании, или экспортер, у которого возникла необходимость в среднесрочном кредите для его покупателей, имеют несколько альтернатив, в каждой из которых есть свои плюсы и минусы.
Коммерческое кредитование
Хотя современные банки стараются предоставлять кредит на условиях плавающей процентной ставки, но применяется и фиксированная ставка. Однако в этом случае ставка может быть выше средней. Кроме того, банк может потребовать от экспортера залог. При этом заемщик будет нести риски невозврата долга покупателем. Риск может быть уменьшен с помощью страхования. Так, в Англии действует такая организация, как Департамент гарантий экспортных кредитов (ДГЭК) - специальный правительственный орган, подчиняющийся министерству торговли. Размер страховых премий, взимаемых ДГЭК, зависит от страхуемых рисков и страны предполагаемого экспорта. Поскольку ДГЭК не преследует цели извлечения прибыли, фактические размеры страховых выплат умеренные. Экспортеру легче получить заем под экспортную сделку, которая застрахована в ДГЭК. Однако страхование редко покрывает 100% суммы долга. Кроме того, выплата страховых платежей может быть отложена на срок от 6 до 18 месяцев (пока для возвращения долга не будут предприняты иные возможные шаги). Надо, наконец, помнить, что комиссия за страховые услуги довольно большая и увеличивается при возрастании степени риска.
Лизинг
К банкам иногда обращаются с просьбой профинансировать международные лизинговые сделки. Учитывая, что срок лизинга может быть длительным, лизингодатель несет существенный финансовый риск. Если собственник оборудования готов принять на себя такой риск, он сам выступает в качестве лизингодателя. Если же собственник не готов к этому, заключается трехсторонняя сделка, при которой банк оказывается между собственником-экспортером и лизингополучателем.
Международный рынок лизинговых услуг - один из наиболее динамичных. Вместе с тем для него характерны и определенные ограничения. Так, большим его недостатком является то, что финансирование лизинга подразумевает более сложное документальное оформление по сравнению с форфейтинговыми сделками.
Факторинг
Суть факторинга в связи с экспортом сводится к тому, что финансовый институт (фактор) соглашается освободить экспортера от финансового бремени экспортной сделки, в особенности от взимания выручки с зарубежных покупателей, с тем чтобы он мог сосредоточиться на своей основной деятельности. По сравнению с факторингом форфейтинг обладает определенными преимуществами. Первый обычно используется для среднесрочного финансирования (90 - 180 дней), к тому же предоставляется в относительно небольшом количестве валют, и при этом всегда остается определенный риск для экспортера (финансовые институты обычно принимают только до 80% долга и требуют сохранения права регресса на экспортера в случае неплатежеспособности импортера). Недостатком факторинга является и то, что процент по нему обычно выше, чем при форфейтинговой форме финансирования. Наконец, в отличие от факторинговых операций при форфейтинге банк приобретает векселя на всю сумму и на полный срок, беря на себя все коммерческие риски и без права регресса, что также более выгодно для экспортера.
Безоборотное финансирование
Типичная сделка безоборотного финансирования заключается в том, что финансовый институт вступает в два договора, один из которых заключается с экспортером, а другой - с иностранным покупателем. В ПЕРВОМ ДОГОВОРЕ он обязуется уплатить экспортеру покупную цену его товаров в полной сумме (за вычетом задатка, выплаченного экспортеру иностранным покупателем) сразу же по получении предусмотренных транспортных документов. Некоторые финансовые институты принимают на себя такое обязательство лишь после того, как им становится известен покупатель и если финансовое положение последнего их удовлетворяет. Обычно финансовый институт застрахован, кроме того, по договору с экспортером он соглашается на освобождение последнего от кредитных и политических рисков, сопутствующих сделке, в таких пределах, в которых он сам застрахован. Как правило, договор содержит оговорку о том, что финансовый институт не имеет отношения к товарным аспектам сделки.
ВТОРОЙ ДОГОВОР предусматривает обязательство иностранного покупателя заплатить покупную цену товаров, для чего по получении им транспортных документов он должен акцептовать предъявленные векселя. Такая процедура дает финансовому институту возможность предоставить покупателю кредит или получать от него выплачиваемую частями цену товаров. Иногда от покупателя требуют компенсации и просят подтвердить, что у него есть необходимые лицензия на импорт и разрешение органа валютного контроля на перевод валюты.
По сравнению с форфейтингом безоборотное финансирование имеет более сложный документооборот, что тормозит совершение операции. Недостатком этой формы финансирования является и то, что финансовый посредник освобождает экспортера от сопутствующих сделке рисков лишь в тех пределах, в которых он сам застрахован, т.е. не на все 100%.
Займы по плавающей ставке, хеджируемые фьючерсами
Одним из альтернативных видов финансирования является финансирование на основе плавающей ставки. При этом заемщик старается застраховаться от возможных неблагоприятных изменений ставки. Страхование может быть осуществлено с помощью заключения фьючерсных контрактов. Такой контракт представляет собой обязательный по закону договор о покупке или продаже валюты по согласованной цене на условленную дату в будущем. Фьючерсная сделка должна быть исполнена ее участниками в любом случае, т.е. независимо от ее выгодности на момент истечения срока контракта.
При наступлении срока погашения контракта покупатели и продавцы, как правило, не поставляют друг другу валюту, а только покрывают разницу между фьючерсной и реальной валютной котировкой. Основным предназначением фьючерсов является страхование прибыли от возможного падения цен и ухудшения валютных курсов. Хеджирование практикуют импортеры и экспортеры для защиты валютного курса, валютные дилеры, банки и другие финансовые институты - с целью защиты собственных средств.
Суть страхования форфейтинговой сделки с помощью фьючерсов сводится к следующему: импортер, заключив сделку на поставку товара в определенном месяце, одновременно покупает фьючерс на сумму товарной сделки по курсу, определенному при ее заключении; неожиданный рост курса иностранной валюты принесет импортеру убыток, но фьючерс даст прибыль в том же или большем размере, в противоположном случае фьючерс принесет убыток, а товарная сделка - дополнительную прибыль.
Фьючерсные контракты имеют определенные преимущества, благодаря которым они получают все большее распространение: простота покупки и продажи, практически отсутствие документации, небольшие комиссионные.
Трастовые операции
1.Возникновение и сущность траста
1.1.Понятие траста
ТРАСТ (от английского Trust, доверие) является, по сути самой популярной формой управления имуществом. В зарубежной практике под трастовыми подразумевают операции банков или финансовых институтов по управлению имуществом и выполнению иных услуг по поручению и в интересах клиента на правах доверенного лица.
1.2.Возникновение траста
Возникновение траста связано с историей правовой системы Великобритании. Необходимо уяснить устанавливаемую английским законом разграничительную черту между ОБЩИМ ПРАВОМ и ИМУЩЕСТВЕННЫМ ПРАВОМ.
Появление этой черты и выделение имущественного права в отдельную область произошло далеко нe сразу. Начиная с середины XI столетия в Великобритании была введена унифицированная система законодательства Период с момента покорения Англии норманнами до XIII столетии был временем доминирования Общего права в судебной практике. Нормы Общего права в большинстве случаев действительно помогали разрешать возникающие вопросы.
Однако по мере усложнения общественных отношений применение этих норм приводило к несправедливым решениям. В подобных ситуациях (как это и принято в большинстве развитых законодательных систем) в правосудии используется практика принятия поправок и дополнений.
Однако в Англии рубежа XIV - XV веков система Общего права выработала столь жесткие правила прецедента и процедуры, что они практически полностью остановили ее дальнейшее совершенствование. Система Общего права поставила себя в такое положение, при котором выработанные ею нормы нельзя было ни изменить, ни дополнить.
Единственным выходом для того, кто несправедливо пострадал в результате несовершенства законодательной системы, была возможность обратиться с петицией непосредственно к королю или канцлеру.
Король своей властью мог изменить решение суда. Постепенно практика подачи подобных петиций королевскому канцлеру стала применяться весьма широко. И если первоначально канцлер выступал от имени короля, то ко второй половине XV века он получил право самостоятельного как рассмотрения так и вынесения решений. Полномочия канцлера первоначально были весьма широкими и неопределенными. В своей деятельности он руководствовался "соображениями чести". Вместе с тем, неповиновение суду чести влекло тюремное заключение. Подобный подход резко контрастировал с практикой ведения дел в судах, которые все внимание обращали на предмет спора (например, землю), и не принимали во внимание моральные качества участвующих сторон. Постепенно неопределенные полномочия канцлера преобразовывались в свод конкретных правил и прецедентов, что привело к появлению Суда канцлера, и понятию права справедливости, нормы которого отличались от норм Общего права, но со временем стали так же трудно изменяемыми. Таким образом, несовершенство Общего права в результате привело к постепенному созданию параллельного кодекса правил, смягчавших незыблемость норм Общего права.
Преимущество трастов заключается в том факте, что они используют различие в трактовании понятия права собственности в Общем и имущественном праве. Одним из первых успешных примеров использования договора траста считается случай приобретения участка земли в Англии монахами из Ордена Святого Франциска, прибывшими туда в первой половине XIII столетия. В соответствии с правилами своего духовного ордена, францисканцам запрещалось иметь какую либо собственность. Но предприимчивые монахи нашли способ обойти данное предписание. Земля, о приобретении которой шла речь, перешла к попечителю, выступавшему от имени монахов. Если бы после этого возникли имущественные споры, то суды системы Общего права отнеслись бы к попечителям как к собственникам. И в случае, если попечитель решил бы использовать данный участок земли в своих собственных целях, не учитывая интересов монахов, последние не смогли бы никак этому помешать, руководствуясь нормами только Общего права. Суды Общего права не признали бы за монахами каких либо прав на данную землю. Однако, канцлер и имущественные суды признали бы различие между истинным и номинальным правом собственности и в результате привлекли бы попечителей к ответственности за нарушение договора траста. Из самых глубин истории известна и другая неотъемлемая черта траста снижение налогообложения имущества. Одной из первых форм налога на наследство была феодальная повинность, применяемая после смерти владельца собственности. Использование траста позволяло избежать уплаты этого налога. Все, что необходимо было сделать, это подобрать нескольких подходящих попечителей. Таким образом, смерть владельца не влекла за собой обложение налогом. В результате многочисленных иностранных войн, которые английские монархи вели в XI-XIII столетиях, у траста появилось еще одно назначение. Так, рыцарь, отправляясь на войну за границу, хотел быть уверен, что его жена и дети смогут должным образом распоряжаться его собственностью во время его отсутствия или в случае возможной смерти. Передача собственности надежному попечителю, который управлял бы ею от имени его жены и детей, было для многих приемлемым решением этой проблемы.
1.3.Сущность трастовых операций
В зарубежной практике под трастовыми подразумевают операции банков или финансовых институтов по управлению имуществом и выполнению иных услуг по поручению и в интересах клиента на правах его доверенного лица.
Правоотношения, связанные с трастом, возникают в результате учреждения траста на основании договора об учреждении траста, заключаемого учредителем траста и доверительным собственником в пользу бенефициара (выгодоприобретателя) траста.
УЧРЕДИТЕЛЬ - физическое или юридическое лицо, в том числе орган государственной власти или управления, предприятие, учреждение, общественная, религиозная, благотворительная организация (объединение), а также иностранное физическое или юридическое лицо, лицо без гражданства, международная организация, организовывающее траст путем перевода (размещения) активов (имущества) в трасте.
ДОВЕРИТЕЛЬНЫЙ СОБСТВЕННИК - физическое или юридическое лицо, которое принимает трастовые активы в траст для владельцев.
Официальные бумаги на активы передаются доверительному собственнику, у которого они и находятся пока работает траст или же не распределены активы. Предварительная обязанность доверительного собственника - предоставлять условия, по которым будет вестись работа (траста).
Доверительными собственниками не могут быть лица, которые могут быть признаны бенефициарами по данному договору об учреждении траста, органы государственной власти, органы государственного управления, государственных учреждений, государственных предприятий и их объединения (независимо от их организационно-правовой формы).
БЕНЕФИЦИАР - лицо, в пользу которого был заключен договор об учреждении траста. Бенефициар траста вправе получать плоды и доходы, возникающие в силу владения имуществом, переданным в траст доверительному собственнику, в пределах и на условиях, установленных договором об учреждении траста. Бенефициаром может быть физическое или юридическое лицо, как существующее, так и то, которое может существовать в будущем, а также и учредитель траста. Доверительный собственник не может быть бенефициаром траста.
ПРЕДМЕТОМ ДОГОВОРА об учреждении траста является имущество (как существующее в момент заключения договора, так и такое, которое может существовать в будущем, в том числе созданное или приобретенное доверительным собственником на основаниях, вытекающих из договора), которым учредитель траста владеет в силу права собственности, а также связанные с ним имущественные и личные неимущественные права.
На основании заключенного между заинтересованными сторонами договора (или по завещанию) доверенное лицо приобретает соответствующие права и выступает распорядителем имущества, включая остатки средств на банковских счетах. Доверенное лицо обязуется распоряжаться имуществом в пользу бенефициара, которым может быть сам доверитель имущества либо третье лицо. Содержание договора может включать распоряжение по завещанию имуществом завещателя в пользу наследников, принятие ценностей на хранение, урегулирование требований кредиторов по отношению к неплатежеспособному лицу или распоряжение средствами и делами обанкротившейся фирмы, управление имуществом в качестве опекуна несовершеннолетнего лица. В собственности траста могут быть компании, движимое и недвижимое имущество, денежные средства и т.п.
Предметом договора об учреждении траста не может быть имущество, принадлежащее учредителю в силу иного вещного права, нежели право собственности, имущество, не допускающее обособления от иного имущества, принадлежащего учредителю.
При учреждении траста учредитель в соответствии с договором об учреждении траста передает доверительному собственнику на определенный срок имущество и все связанные с ними имущественные и личные неимущественные права, принадлежащие учредителю.
При осуществлении доверительных операций доверенным лицом может являться как физическое, так и юридическое лицо: специализированная компания (страховая фирма, траст-компания), коммерческий банк. В тех случаях, когда доверенным лицом является коммерческий банк, он, будучи связанным отношениями по доверенности со своим клиентом, действует от имени своего доверителя и в его интересах либо в интересах третьей стороны.
Доверительный собственник вправе владеть и распоряжаться доверенным имуществом только с целью управления и исключительно в интересах бенефициара в соответствии с договором об учреждении траста. В тоже время доверительный собственник не может передавать в траст третьему лицу имущество, имущественные и неимущественные права, приобретать в собственность имущество, которым он владеет в силу договора об учреждении траста, до момента прекращения указанного договора.
Если доверительный собственник по действующему законодательству признан несостоятельным (банкротом), имущество, являющееся предметом договора об учреждении траста, не может быть включено в конкурсную (ликвидационную) массу. Взыскание по обязательствам доверительного собственника, не вытекающим из договора об учреждении траста, не может быть обращено на имущество, которым он владеет в силу указанного договора.
Доверительный собственник несет неограниченную имущественную ответственность по обязательствам, возникающим у него в связи с исполнением договора об учреждении траста, а также в случаях причинения им ущерба интересам бенефициара траста.
Траст считается созданным, и доверительный собственник вступает во владение имуществом, являющимся предметом договора об учреждении траста, с момента вступления в силу договора, если иное не предусмотрено его условиями. Другое имущество может добавляться время от времени и держаться в том же трасте.
Доверительный собственник имеет исключительное право определять, какой способ действий при осуществлении прав и обязанностей, вытекающих из договора об учреждении траста, является наилучшим с точки зрения интересов бенефициара.
После прекращения договора об учреждении траста все имущество, имущественные и неимущественные права, составлявшие предмет этого договора, переходят к учредителю траста или его правопреемникам (наследникам), если иное не установлено договором.
Но в отличие от своего учредителя, траст может быть и ВЕЧНЫМ или ПОЧТИ ВЕЧНЫМ, обеспечивая интересы многих поколений бенефициаров.
2.Трастовые операции коммерческих банков.
2.1.Организация трастовых операций.
Один из новых видов услуг, который в первую очередь может предоставить новый банк по мере своего развития, - это трастовые услуги. Банковские трастовые операции включают управление собственностью и другими активами, принадлежащими клиентам банка, а также распоряжение их ценными бумагами и займами. Во всем мире трастовые услуги являются сегодня одними из наиболее важных банковских операций. Предоставляя трастовые услуги, банк становится полномочным посредником между рынком и клиентом, принимая инвестиционные и управленческие решения в интересах своего клиента и распределяя при необходимости средства для обеспечения долговых обязательств клиента. Трастовый отдел банка должен ставить благосостояние своих клиентов превыше интересов банка, в то время как для других банковских услуг зачастую имеет место обратное. Осуществление трастовых операций требует более широкого диапазона навыков, чем многие другие области банковского дела: необходимы знание законодательства, опыт инвестиционной деятельности и навыки в управлении собственностью.
С чисто формальной точки зрения выполнение траст-операций можно отнести к посреднической (агентской) деятельности, осуществляемой за комиссионное вознаграждение. Однако это лишь одна из сторон траст-деятельности, которая в развитых странах стала составным элементом экономического механизма.
Услугами трастовых отделов банков пользуются частные лица, фирмы, благотворительные фонды и иные общественные организации. Банки заинтересованы в предоставлении трастовых услуг как можно большему кругу различных клиентов. И в первую очередь - крупным корпорациям, так как в этом случае банк становится органом, представляющим интересы своего доверителя, в том числе на собраниях акционеров, и может влиять на деятельность компании, проводить реорганизацию и т.д.
В отношении более мелких собственников передача имущества клиента банку в управление по доверенности дает право банку распоряжаться собственностью, кроме присвоения дохода от нее, инвестировать средства в ценные бумаги с получением права голоса по акциям в пределах, устанавливаемых в законодательном порядке либо в соответствии с положениями уставов акционерных обществ, акции которых приобретаются трастовыми отделами.
В целом коммерческие банки могут осуществлять следующие операции по доверенности своих клиентов:
выполнение операций по доверенности для частных лиц, в том числе управление имуществом в виде акций и иных фондовых ценностей, недвижимости и прочего имущества, переданного на ответственное хранение или по завещанию;
выполнение доверительных функций по поручению акционерных обществ;
оказание агентских услуг для частных лиц, фирм и иных организаций.
В процессе осуществления указанных операций коммерческий банк может:
выступать в качестве агента по облигационным займам и другим ценным бумагам от имени их держателей по доверенности (например, осуществлять получение дохода в виде дивидендов или процентов), по уплате налогов и страховых взносов по продаже и покупке собственности на доверенные средства; по открытию и ведению траст-счетов;
осуществлять распоряжение наследством (в том числе распоряжение по завещанию суммой акционерного счета и доходом по акциям);
временно управлять делами корпораций при их реорганизации, банкротстве или иных обстоятельствах;
представлять интересы доверителей на собраниях акционеров;
выступать в качестве институционального инвестора — покупателя ценных бумаг.
В практике деятельности траст-отделов российских банков принято разделять доверительные операции в силу их специфики на две группы:
доверительные операции для физических лиц (управление по доверенности или завещанию имуществом физических лиц);
доверительные операции для юридических лиц (фирм, организаций).
Иногда особо выделяют доверительные операции траст-отделов банков для благотворительных компаний, учебных организаций, фондов и иных организаций.
В зарубежной же практике принято подразделять банковские трастовые операции на три большие категории:
ТРАСТОВЫЕ УСЛУГИ ЧАСТНЫМ ЛИЦАМ;
ТРАСТОВЫЕ УСЛУГИ ПРЕДПРИЯТИЯМ (ИЛИ
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.