Нетрадиционные банковские операции
В США лизинг превратился в один из основных видов экономического бизнеса. Быстрый рост новых лизинговых компаний, предлагавших свои услуги, и многообразная модификация условий лизинговых договоров определили самые различные варианты приобретения инвестиционных средств предпринимателями в различных сферах экономики. Позднее лизинговые компании получили название «финансово-лизинговые общества». Они стали обеспечивать производителям сбыт продукции путем передачи ее в аренду, а также финансирование сделок и разделение связанных с ними рисков.
В Западной Европе первые финансово-лизинговые общества появились в конце 50-х — начале 60-х гг. Однако развитие лизинговых операций сдерживалось неопределенностью их статуса с позиций гражданского, торгового и налогового законодательства. Лишь после того, как в налоговом законодательстве нашло отражение правовое закрепление статуса лизинговых договоров, их рост характеризуется высокими темпами.
С начала 60-х гг. лизинговый бизнес получил свое развитие и на азиатском континенте.
В настоящее время основная часть мирового рынка лизинговых услуг сосредоточена в треугольнике «США — Западная Европа — Япония». В Западной Европе лизингодателями выступают преимущественно специализированные лизинговые компании, которые в 75—80% случаев контролируются банками или являются их дочерними обществами.
Международный рынок лизинговых услуг считается одним из наиболее динамичных. По оценкам экспертов, к началу 1988 г. на условиях лизинга реализовывалось основных фондов на 250 млрд. долл., в то время как в 1979 г. — только на 50 млрд. долл.
В 90-х гг. в общей сумме капитальных вложений в машины и оборудование на долю лизинга приходилось: в США — 25—30%; в Англии, Франции, Швеции, Испании — 13—17; Италии, Голландии — 12—14; Австрии, Дании, Норвегии — 8—10; в Японии — 8—10%. В Японии объем лизинговых сделок за 1980—1988 гг. увеличился в 6 раз, а ежегодный прирост лизинговых операций составляет 25—30%.
Вместе с тем европейский рынок лизинга, несмотря на его быстрое развитие, по темпам несколько уступает США, Азиатско-Тихоокеанскому региону и Австралии.
Для современного периода характерно создание международных лизинговых институтов. Так, Объединение европейских лизинговых обществ (штаб-квартира в Брюсселе) охватывает общества и союзы 17 европейских государств.
В ряде государств правительственные органы используют лизинг как особую форму поддержки малого бизнеса. Например, в Японии специально создана система органов, обеспечивающая предоставление лизинговых услуг малым предприятиям. В частности, в учрежденной в 1966 г. Системе лизингооборудования принимают участие в качестве кредиторов национальное и префектурные правительства.
Опыт лизинговой деятельности США и Англии в СССР не использовался. Только во время II-й Мировой войны советские граждане познакомились с понятием лизинга (lend-lease). США поставляло своим союзникам по блоку оружие, продовольствие, автомобильную технику, медикаменты и т. д.
В России лизинг до недавнего времени применялся лишь в международной торговле и в сравнительно небольших объемах. И только в конце 80-х годов российское правительство обратило внимание на лизинг, используя его для стимулирования инвестиционной деятельности. Обследование предприятий и организаций показало, что большая часть потребителей испытывает необходимость в привлечении машин, оборудования и другой техники на условиях аренды.
На 1 июля 1989 г. объем приобретенного имущества возрос в 220 раз, на начало 1990 г. — в 6 раз и в 1991 г. — в 2,9 раза. Объем лизинговых операций на 1 января 1996 г. составил 670,5 млрд руб., а количество лизинговых компаний — 250.
2.Понятие и сущность лизинга
В мировой практике термин «лизинг» используется для обозначения различного рода сделок, основанных на аренде товаров длительного пользования. В зависимости от срока, на который заключается договор аренды, различают три вида арендных операции:
краткосрочная аренда (рейтинг) — на срок от одного дня до одного года;
среднесрочная аренда (хайринг) — на срок от одного года до трех лет;
долгосрочная аренда (лизинг) — на срок от трех до 20 лет и более.
Под лизингом обычно понимают долгосрочную аренду машин и оборудования или договор аренды машин и оборудования, купленных арендодателем для арендатора с целью их производственного использования, при сохранении права собственности на них за арендодателем на весь срок договора.
Любое определение лизинга является ограниченным и не может учесть всех форм проявления этого нового кредитного инструмента, но все-таки можно привести еще одно - определение Европейской федерации национальных ассоциаций по лизингу оборудования (Leaseurope): «Лизинг - это договор аренды завода, промышленных товаров, оборудования, недвижимости для использования их в производственных целях арендатором, в то время как товары покупаются арендодателем, и он сохраняет за собой право собственности».
В Федеральном Законе РФ "О лизинге" от 29.10.98 № 164-ФЗ приводится следующее определение лизинга: «Лизинг - это вид инвестиционной деятельности по приобретению имущества и передаче его на основании договора лизинга физическим или юридическим лицам за определенную плату, на определенный срок и на определенных условиях, обусловленных договором, с правом выкупа имущества лизингополучателем».
Но кроме того, лизинг можно рассматривать и как специфическую форму финансирования вложений в основные фонды при посредничестве специализированной (лизинговой) компании, которая приобретает для третьего лица имущество и отдает ему это имущество в аренду на долгосрочный период. Таким образом, лизинговая ком фактически кредитует арендатора. Поэтому лизинг иногда называют «кредит-аренда» (фр. «креди-бай»).
В отличие от договора купли-продажи, по которому право собственности на товар переходит от продавца к покупателю, при лизинге право собственности на предмет аренды сохраняется за арендодателем, а лизингополучатель приобретает лишь право на его временное использование. По истечении срока лизингового договора лизингополучатель может приобрести объект сделки по согласованной цене, продлить лизинговый договор или вернуть оборудование владельцу по истечении срока договора.
С экономической точки зрения лизинг имеет сходство с кредитом предоставленным на покупку оборудования. При кредите в основные фонды заемщик вносит в установленные сроки платежи в погашение долга, при этом банк для обеспечения возврата кредита сохраняет за собой право собственности на кредитуемый объект до полного погашения ссуды. При лизинге арендатор становится владельцем взятого в аренду имущества только по истечении срока договора и выплаты им полной стоимости арендованного имущества. Однако такое сходство характерно только для финансового лизинга. Для другого вида лизинга - оперативного - наблюдается большее сходство с классической арендой оборудования.
По своей юридической форме лизинговая сделка является своеобразным видом долгосрочной аренды инвестиционных ценностей.
Четкое определение лизинговой операции имеет важное практическое значение, так как при несоблюдении установленных законом правил ее оформления она не может быть признана лизинговой сделкой, что чревато для участников операции рядом неблагоприятных финансовых последствий.
3.Основные элементы лизинговой операции
3.1.Предмет лизинга
В соответствии с Законом РФ «О лизинге»:
Предметом лизинга могут быть любые непотребляемые вещи (которые не уничтожаются в производственном цикле), в том числе предприятия и другие имущественные комплексы, здания, сооружения, оборудование, транспортные средства и другое движимое и недвижимое имущество, которое может использоваться для предпринимательской деятельности.
Предметом лизинга не могут быть земельные участки и другие природные объекты, а также имущество, которое федеральными законами запрещено для свободного обращения или для которого установлен особый порядок обращения.
3.2.Субъекты лизинга
Классическому лизингу свойствен трехсторонний характер взаимоотношений, так как три субъекта участвуют в лизинговой сделке. Это так называемые прямые участники лизинговой сделки.
лизингодатель - физическое или юридическое лицо, которое за счет привлеченных или собственных денежных средств приобретает в ходе реализации лизинговой сделки в собственность имущество и предоставляет его в качестве предмета лизинга лизингополучателю за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование с переходом или без перехода к лизингополучателю права собственности на предмет лизинга. В лице лизингодателя могут выступать:
учреждения банка или его филиал, в уставе которых предусмотрен этот вид предпринимательства;
финансовая лизинговая компания, создаваемая специально для осуществления лизинговых операций, основной и фактически единственной функцией которой является оплата имущества, т.е. финансирование сделки;
специализированная лизинговая компания, которая в дополнение к финансовому обеспечению сделки берет на себя весь комплекс услуг нефинансового характера: содержание, ремонт имущества, замену изношенных частей, консультации по его использованию и т.д.;
любая фирма или предприятие, для которых лизинг непрофилирующая, но и незапрещенная уставом сфера предпринимательства, и которые имеют финансовые источники для проведения лизинговых операций.
лизингополучатель - физическое или юридическое лицо, которое в соответствии с договором лизинга обязано принять предмет лизинга за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование в соответствии с договором лизинга. Ими могут быть производственные (промышленные и сельскохозяйственные), торговые и транспортные предприятия любой формы собственности (государственное предприятие, организация, кооператив, акционерное общество, товарищество и т.д.) и население.
продавец (поставщик) - физическое или юридическое лицо, которое в соответствии с договором купли - продажи с лизингодателем продает лизингодателю в обусловленный срок производимое (закупаемое) им имущество, являющееся предметом лизинга. Продавец (поставщик) обязан передать предмет лизинга лизингодателю или лизингополучателю в соответствии с условиями договора купли - продажи. Продавцами (поставщиками) могут быть производители имущества, кооперативы, снабженческо-сбытовые, торговые организации и т.д.
В классической лизинговой сделке взаимоотношения между субъектами строятся по следующей схеме: будущий лизингополучатель, нуждающийся в определенных видах имущества, самостоятельно подбирает располагающего этим имуществом поставщика. В силу отсутствия собственных средств и доступа к заемным средствам для приобретения его в собственность он обращается к будущему лизингодателю, имеющему необходимые средства, с просьбой о его участии в сделке. Оно выражается в покупке им имущества у поставщика в собственность и последующей его передаче лизингополучателю в пользование на оговоренных условиях.
Финансовыми лизинговыми компаниями (фирмами), выступающими в роли лизингодателя, по Закону «О лизинге» являются коммерческие организации (резиденты или нерезиденты Российской Федерации), выполняющие в соответствии со своими учредительными документами функции лизингодателей и получившие в установленном законодательством Российской Федерации порядке разрешения (лицензии) на осуществление лизинговой деятельности. Иными словами это фирмы, осуществляющие арендные отношения независимо от вида аренды (краткосрочной, среднесрочной или долгосрочной). По характеру своей деятельности они подразделяются на узкоспециализированные и универсальные.
УЗКОСПЕЦИАЛИЗИРОВАННЫЕ компании обычно имеют дело с одним видом товара (легковые автомобили, контейнеры) или с товарами одной группы стандартных видов (строительное оборудование, оборудование для текстильных предприятий). Обычно эти фирмы располагают собственным парком машин или запасом оборудования и предоставляют их потребителю (арендатору) по первому требованию клиента. Лизинговые компании обычно сами осуществляют техническое обслуживание и следят за поддержанием его в нормальном эксплуатационном состоянии.
УНИВЕРСАЛЬНЫЕ лизинговые фирмы передают в аренду самые разнообразные виды машин и оборудования. Они предоставляют арендатору право выбора поставщика необходимого ему оборудования, размещения заказа и приемки объекта сделки. Техническое обслуживание и ремонт предмета аренды осуществляет или поставщик, или сам лизингополучатель. Лизингодатель, таким образом, выполняет фактически функцию учреждения, организующего финансирование сделки.
Лизинговые фирмы в редких случаях являются независимыми, т.е. не имеющими родственных связей с другими компаниями. В большинстве своем они представляют собой филиалы или дочерние компании промышленных и торговых фирм, банков и страховых обществ. При этом чаще всего лизинговые компании контролируются банками.
Коммерческие банки США начали принимать непосредственное участие в лизинговых операциях в начале 60-х гг. XX в. Расширению лизингового бизнеса в последующие годы положило принятое в 1971 г. решение Совета управляющих Федеральной резервной системы, разрешившее банкам учреждать дочерние фирмы для сдачи в аренду мелкой собственности и оборудования, а затем и недвижимости.
Внедрение банков на рынок лизинговых услуг связано, во-первых, с тем, что лизинг является капиталоемким видом бизнеса, а банки являются основными держателями денежных ресурсов. Во-вторых, лизинговые услуги по своей экономической природе тесно связаны с банковским кредитованием и являются своеобразной альтернативой последнему. Конкуренция на финансовом рынке толкает банки к активному расширению этих операций, что выдвинуло банки в первую категорию фирм, осуществляющих лизинговые операции. При этом банки контролируют и независимые лизинговые фирмы, предоставляя им кредиты. Кредитуя лизинговые общества, они косвенно финансируют лизингополучателей в форме товарного кредита.
Ко второй категории фирм, осуществляющих лизинговые операции, относятся промышленные и строительные фирма, использующие для сдачи в аренду собственную продукцию.
К третьей категории фирм, осуществляющих сделки на основе лизинга, можно отнести различные посреднические и торговые фирмы.
В зависимости от экономических условий число участников сделки может расширяться или сокращаться. Кроме перечисленных выше трех сторон в лизинговой сделке в ряде случаев могут принимать участие косвенные участники. Это как правило коммерческие и инвестиционные банки, кредитующие лизингодателя и выступающие гарантами сделок, страховые компании, брокерские и другие посреднические фирмы. За рубежом при крупных многомиллионных сделках число участников может увеличиваться до пяти-шести, в числе которых трастовые корпорации, финансирующие учреждения и др.
Законом определено, что любой из субъектов лизинга может быть резидентом или нерезидентом Российской Федерации, а также субъектом предпринимательской деятельности с участием иностранного инвестора, осуществляющим свою деятельность в соответствии с законодательством Российской Федерации.
3.3.Срок лизинга
Под периодом лиза понимается срок действия лизингового договора. Поскольку лизинг является особой формой долгосрочной аренды, высокая стоимость и длительный срок службы объектов сделки определяют временные рамки периода лиза.
При определении срока лизингового договора лизингодатель и лизингополучатель учитывают следующие моменты:
Срок службы оборудования, определяемый его технико-экономическими данными. Срок лизингового контракта не может превышать срока возможной эксплуатации оборудования с учетом условий эксплуатация объекта арендатором. Срок договора может ограничиваться законодательно;
Период амортизации оборудования устанавливается правительственными органами. При финансовом лизинге срок договора обычно совпадает с периодом амортизации;
Цикл появления более производительного или дешевого аналога сделки. Учитывать этот фактор особенно важно в отраслях, осуществляющих обновление выпускаемой продукции в короткие сроки;
Динамику инфляционных процессов. Для лизингодателя невыгодно' заключать договор при быстрорастущей инфляции на продолжительный срок с фиксированными арендными платежами, и наоборот, при тенденции цен к снижению лизингодатель стремится к установлению более длительного срока соглашения;
Конъюнктуру рынка ссудных капиталов и тенденции его развития. Поскольку лизинговые компании широко пользуются банковским кредитом, то уровень процентных ставок по долгосрочным кредитам, являющимся основой лизингового процента, оказывает непосредственное влияние на длительность лизингового соглашения.
3.4.Стоимость лизинга
В проекте лизинговых операций наиболее сложным моментом является определение суммы лизинговых (арендных) платежей, причитающихся лизингодателю. При краткосрочной и среднесрочной аренде сумма арендных выплат в значительной мере определяется конъюнктурой рынка арендуемых товаров. При долгосрочной аренде (лизинге) в основу расчета лизинговых платежей закладываются методически обоснованные расчеты, что связано со значительной стоимостью объекта сделки и продолжительным сроком лизингового контракта.
Многие экономисты в этой связи отмечают, что, несмотря на имеющиеся сходства между лизингом и кредитованием, разработка условий лизинга и документальное оформление его являются более сложным делом и требуют специальной подготовки и опыта.
В состав любого лизингового платежа входят следующие основные элементы:
амортизация;
плата за ресурсы, привлекаемые лизингодателем для осуществления сделки;
лизинговая маржа, включающая доход лизингодателя за оказываемые им услуги (1—3%);
рисковая премия, величина которой зависит от уровня различных рисков, которые несет лизингодатель.
Плата за ресурсы, лизинговая маржа и рисковая премия составляют лизинговый процент.
Для расчета суммы арендных платежей по финансовому лизингу используется формула аннуитетов (ежегодных платежей по конкретному займу), которая выражает взаимосвязанное действие всех условий лизингового соглашения на величину арендных платежей; суммы и срока контракта, уровня лизингового процента, периодичности платежей. Эта формула имеет следующий вид:
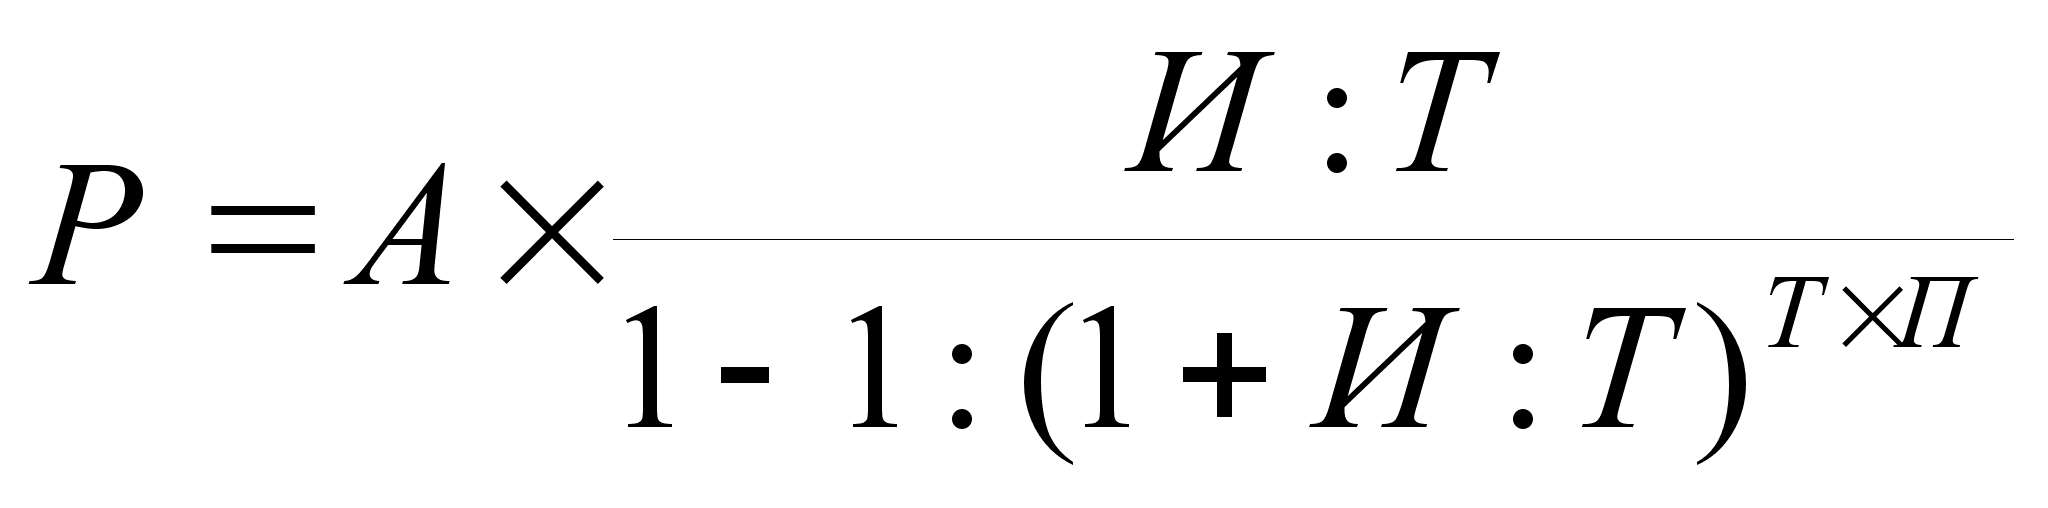 ,
где
Р – сумма арендных платежей;
А – сумма амортизации (или стоимость арендуемого имущества);
П – срок контракта;
И – лизинговый процент;
Т – периодичность арендных платежей.
Использование этой формулы характеризует линейный график, который показывает, что на протяжении всего периода действия соглашения сумма каждого арендного платежа остается неизменной.
При заключении лизингового соглашения, как правило, не предусматривается полная амортизация стоимости арендованного имущества. Это положение зависит от действующего в стране законодательства. Так согласно федеральному законодательству США расчетная ликвидационная стоимость не вычитается при исчислении износа в том случае, если она не превышает 10% первоначальной стоимости. Вместе с тем общая сумма износа не должна превышать разность между начальной и ликвидационной стоимостью оборудования.
С целью уточнения окончательной суммы арендного платежа приведенная формула аннуитетов предусматривает два поправочных коэффициента.
Для определения суммы платежа, скорректированного на величину выбранной клиентом остаточной стоимости, используется формула дисконтного множителя (первый поправочный коэффициент):
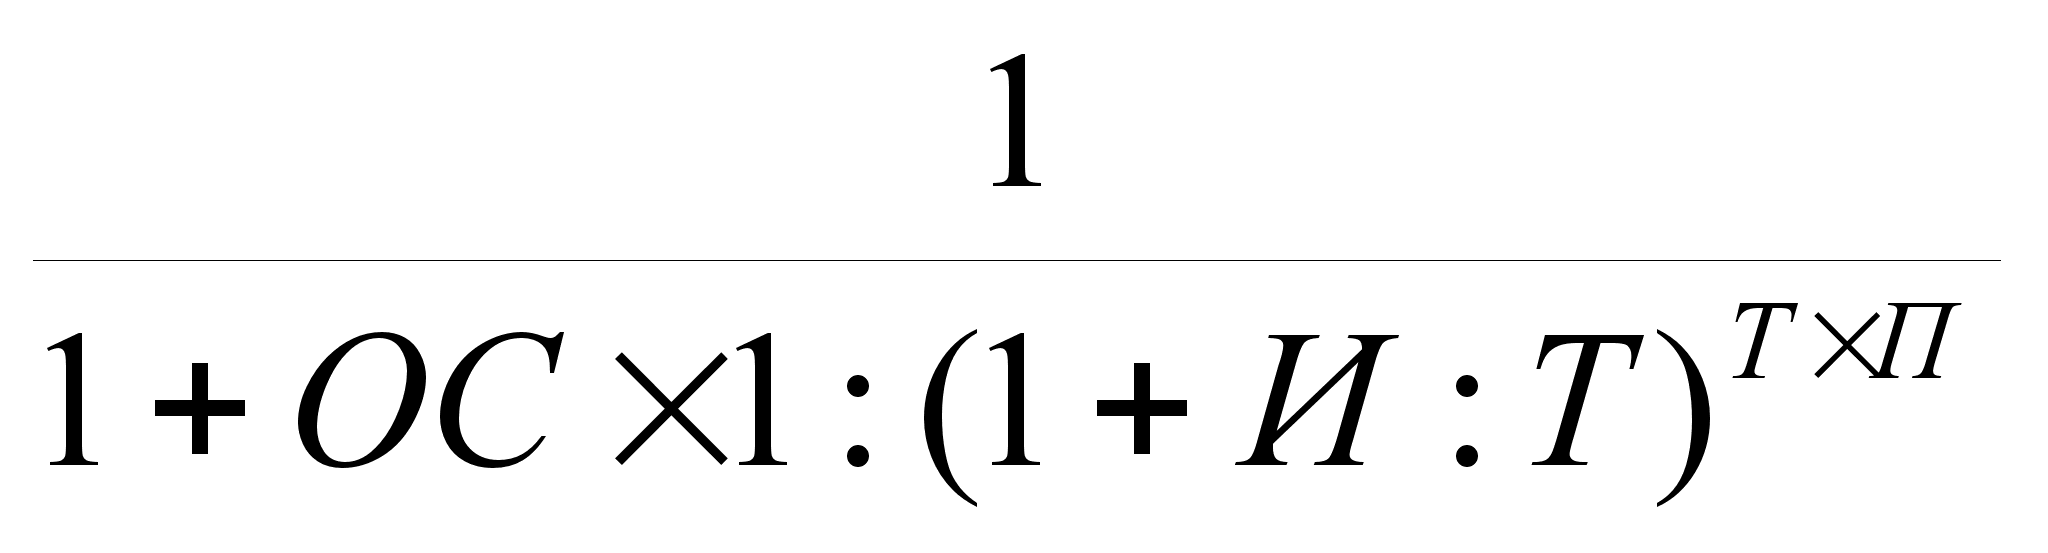 ,
где
ОС - остаточная стоимость.
Путем изменения базовой формулы расчета арендных платежей можно рассчитать график погашения задолженности с учетом постепенного нарастания расходов по мере освоения производственных мощностей или график, учитывающий сезонное расширение производства и реализации в определенном квартале каждого года. С помощью программного обеспечения компьютерных систем можно просчитывать финансовые результаты различных вариантов лизингового соглашения непосредственно в ходе переговоров с арендатором, что даст возможность оценить последнему каждый из предложенных вариантов.
Расчет лизинговых платежей может осуществляться и другим способом. При этом учитываются различные методы начисления амортизации, а также другие виды услуг, оказываемые лизингодателем арендатору. Амортизация на оборудование может начисляться балансовым методом или методом ускоренной амортизации по нормам, установленным в соответствии с Едиными нормами амортизационных отчислений. Общая сумма лизинговых платежей (ЛП) имеет следующий вид:
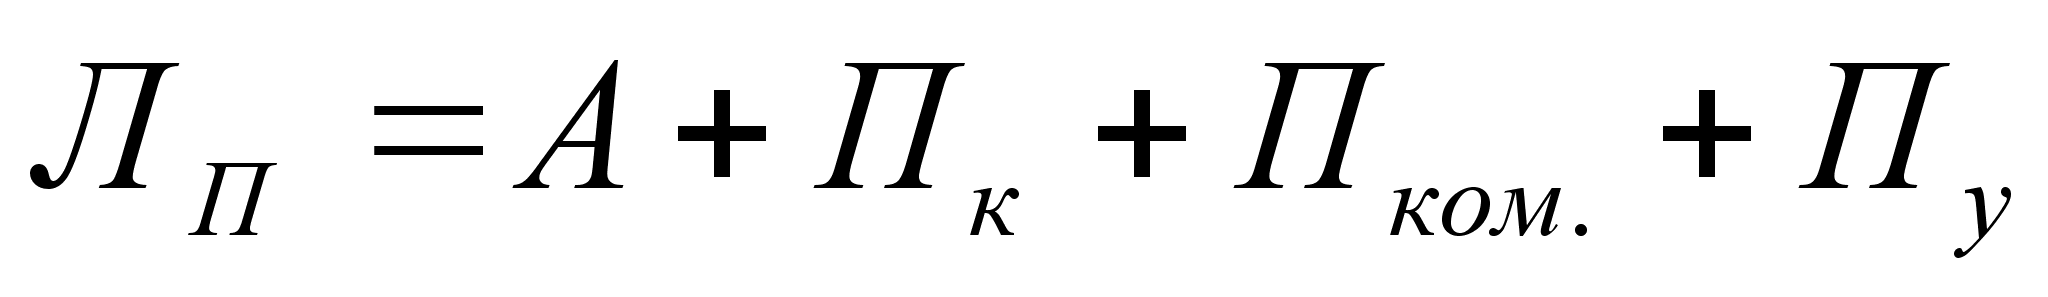 ,
где
А – сумма начислений амортизации;
Пк - плата за привлеченные кредитные ресурсы;
Пком. - размер комиссионных выплат;
Пу - плата за дополнительные услуги.
При этом отдельные компоненты этой формулы рассчитываются следующим образом:
Сумма амортизационных отчислений:
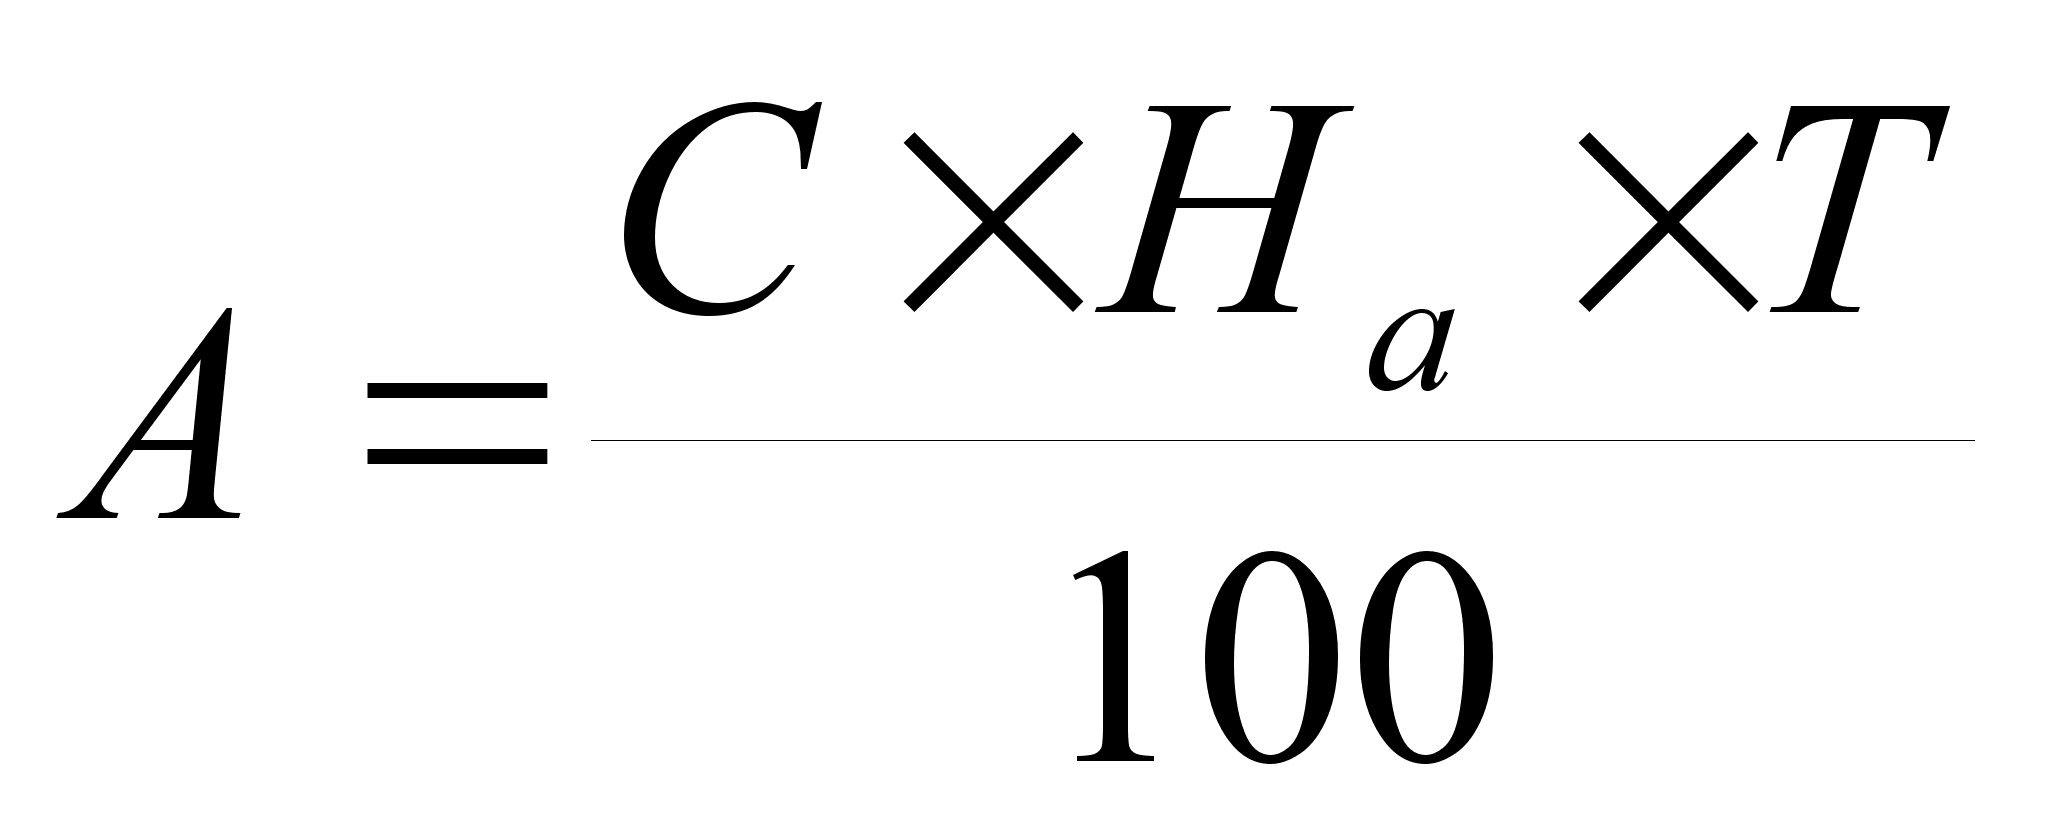 ,
где
С - балансовая стоимость оборудования;
На - норма амортизационных отчислений;
Т - период действия договора.
Плата за привлеченные кредитные ресурсы (Пк):
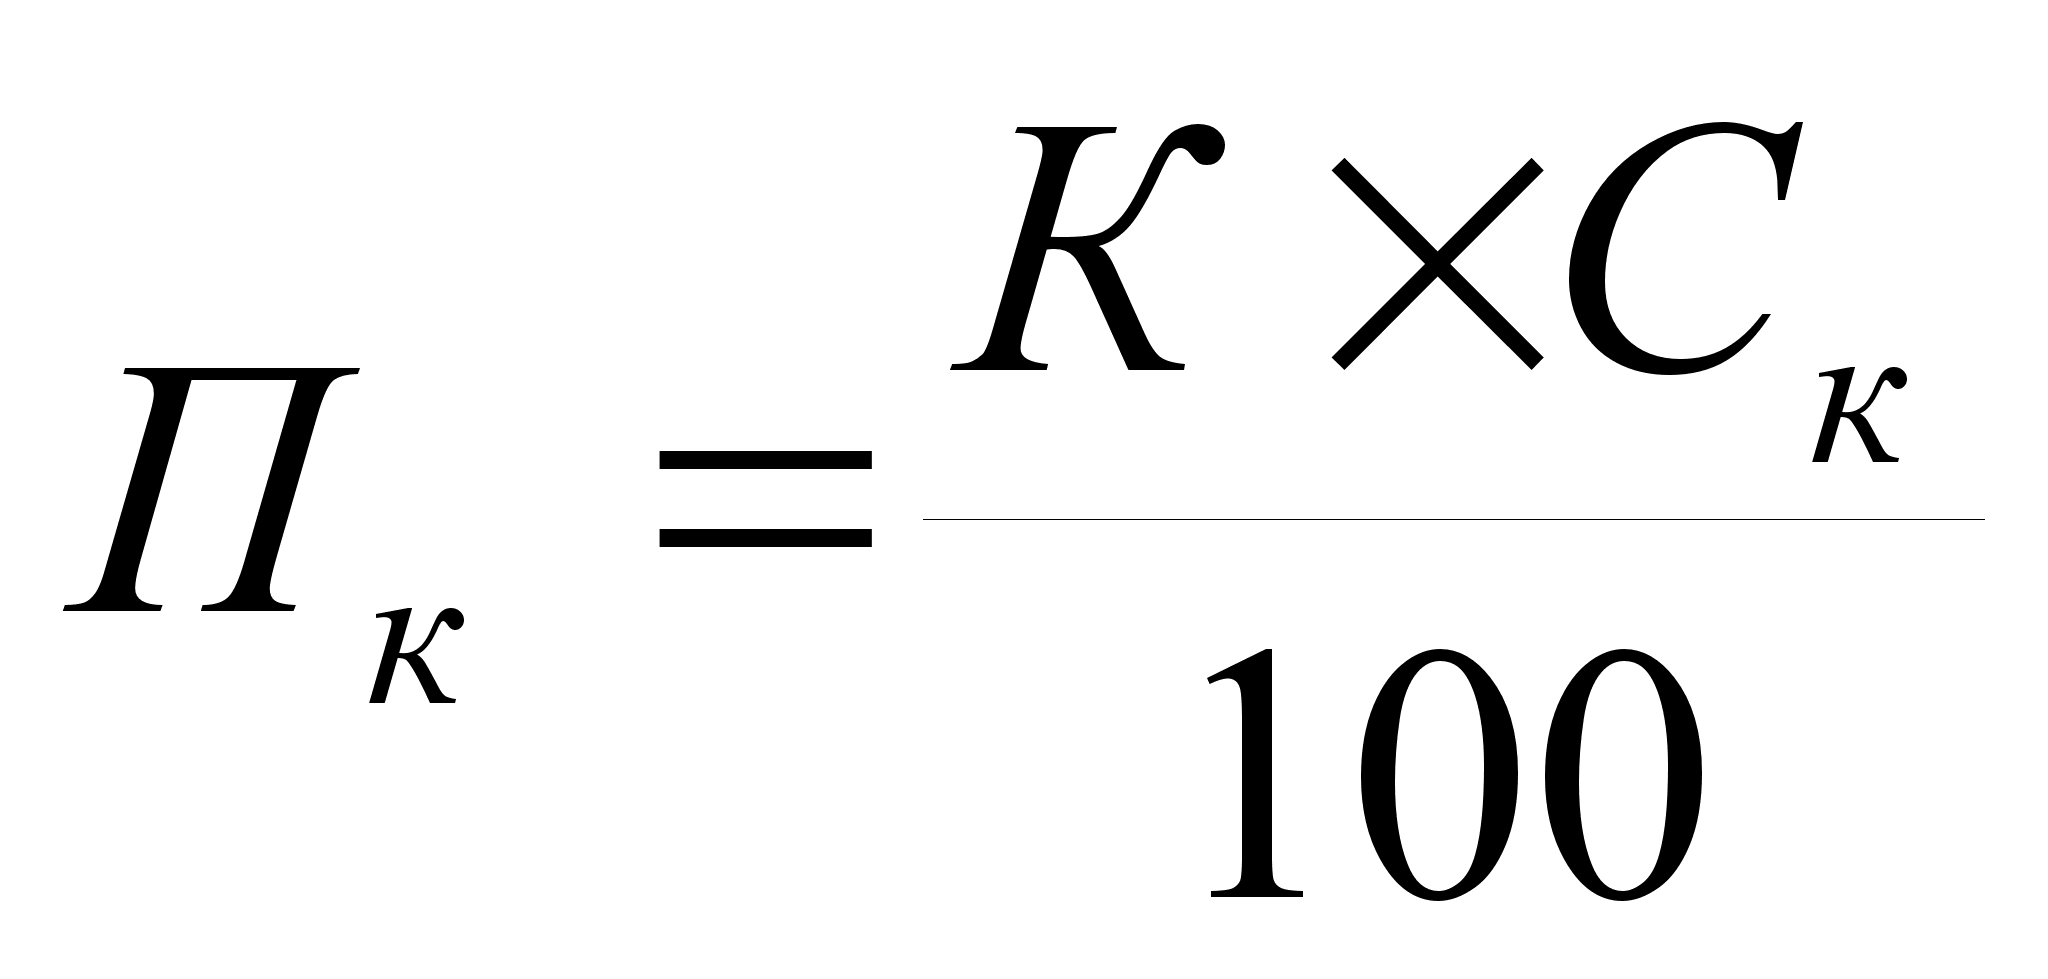 ,
где
К - величина кредитных ресурсов;
Ск - ставка за пользование кредитом.
Величина кредитных ресурсов определяется:
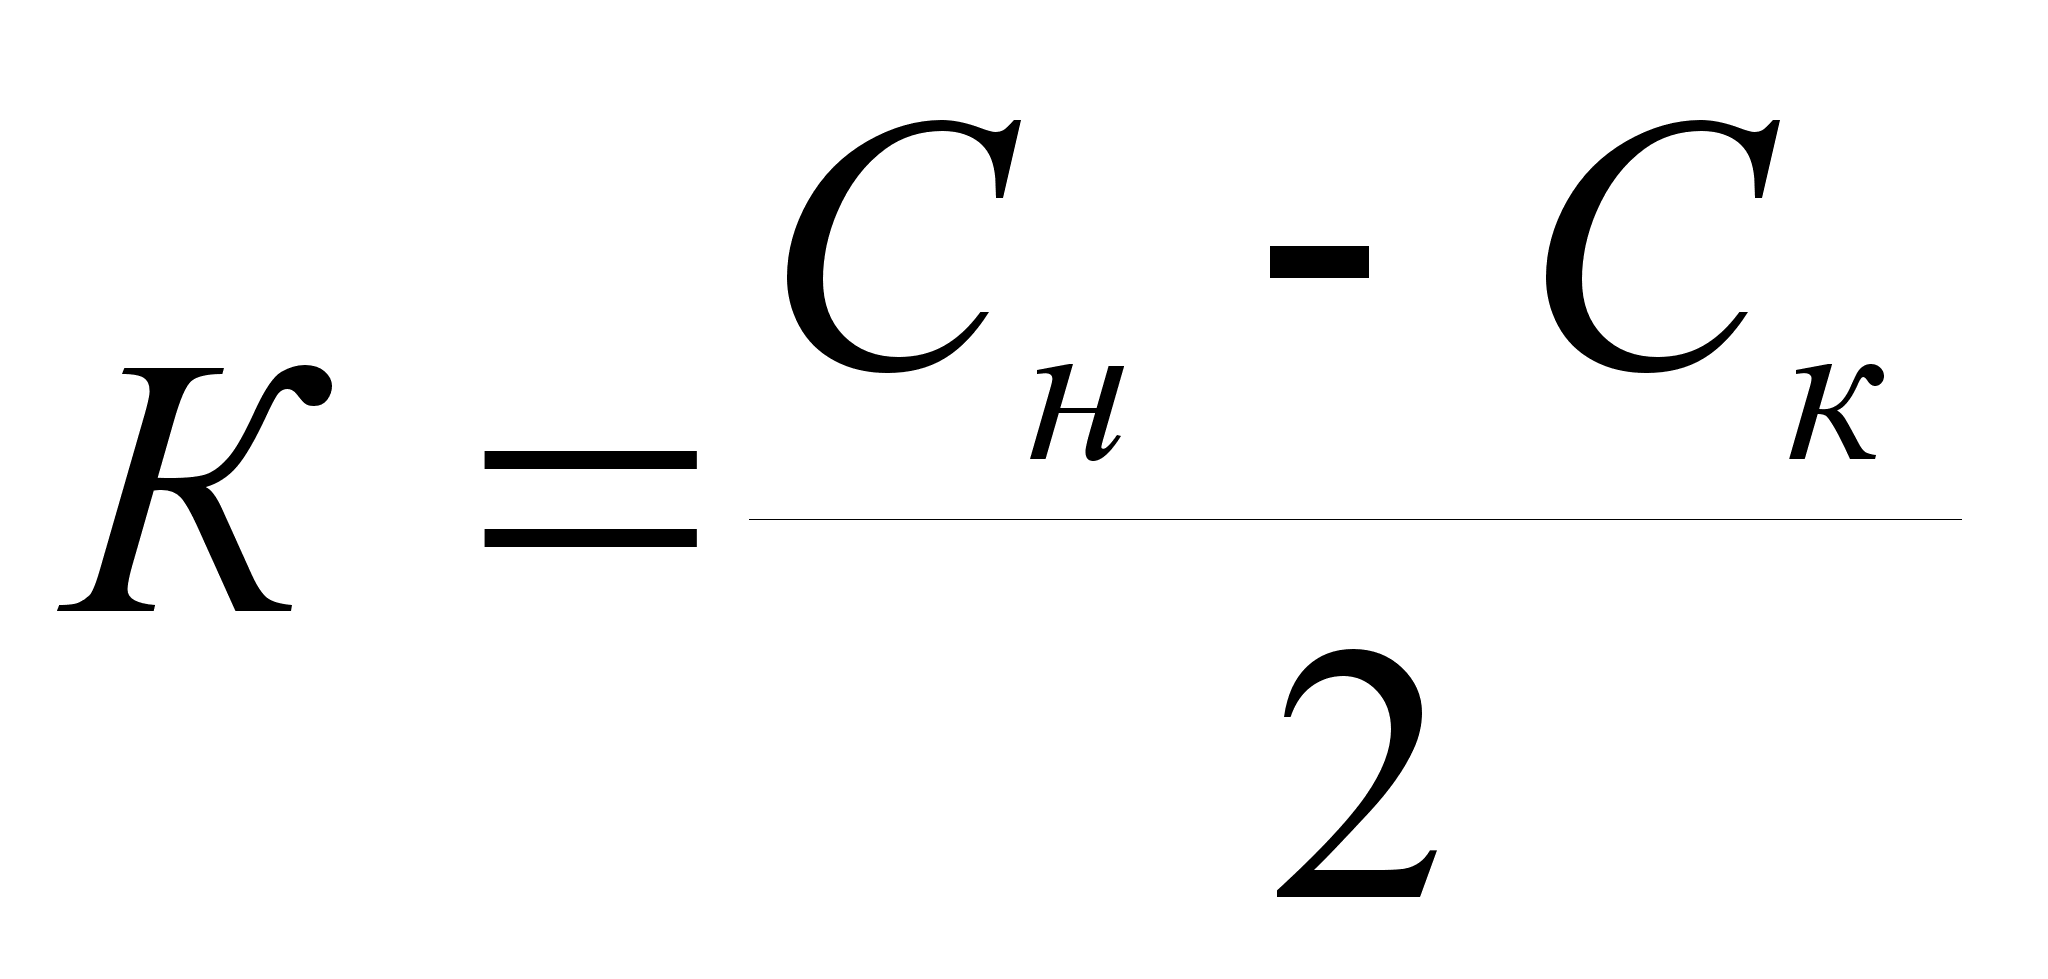 ,
где
Сн,к - стоимость оборудования на начало (конец) года.
Размер комиссионных выплат (Пком.):
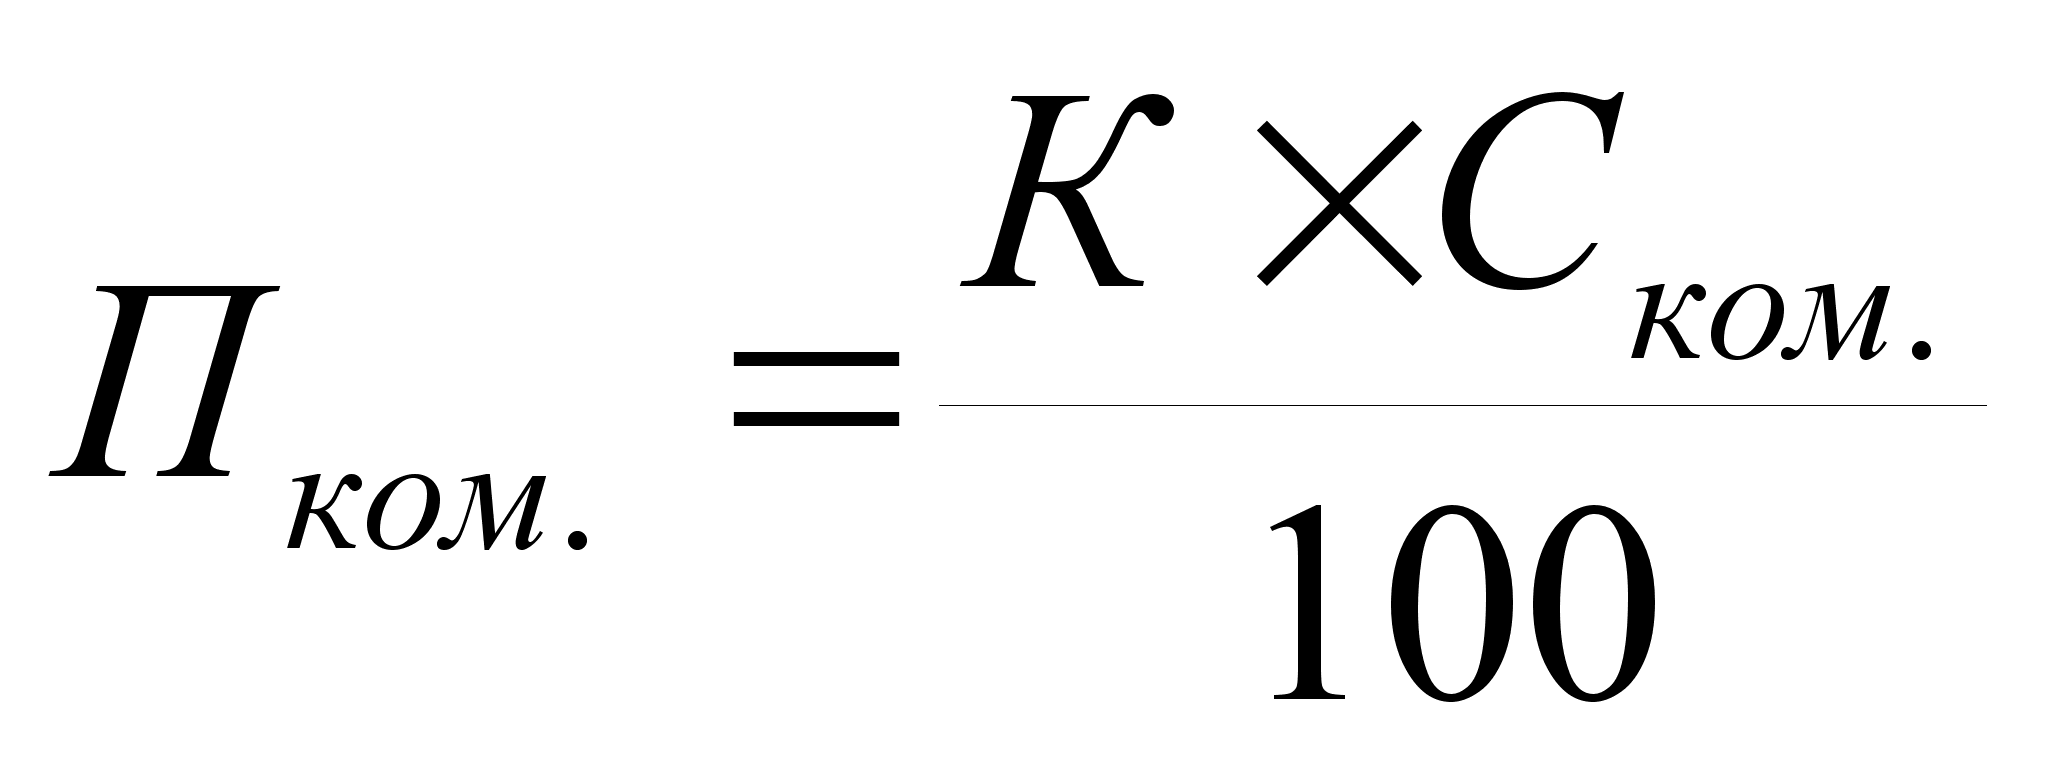 ,
где
Ском. - ставка комиссионного вознаграждения.
Расчет платежей за дополнительные услуги банка (Пу):
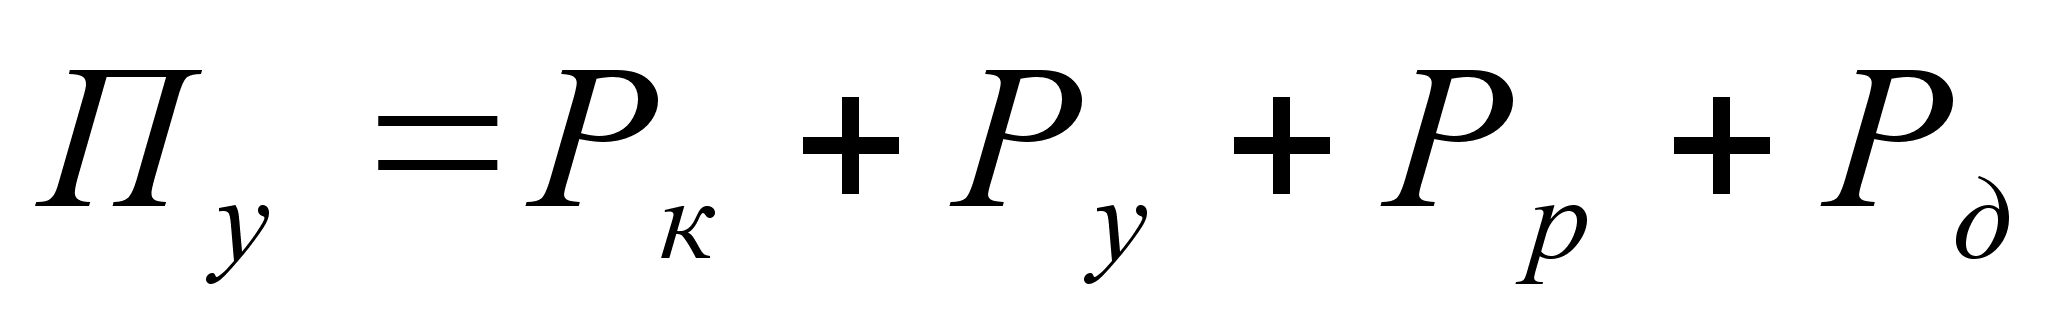 ,
где
Рк – командировочные расходы работников банка;
Ру – расходы на услуги;
Рр – расходы на рекламу банка;
Рд - другие расходы.
Величина лизинговых взносов (Лв) в зависимости от периодичности' платежей определяется следующим образом:
при их ежегодной выплате:
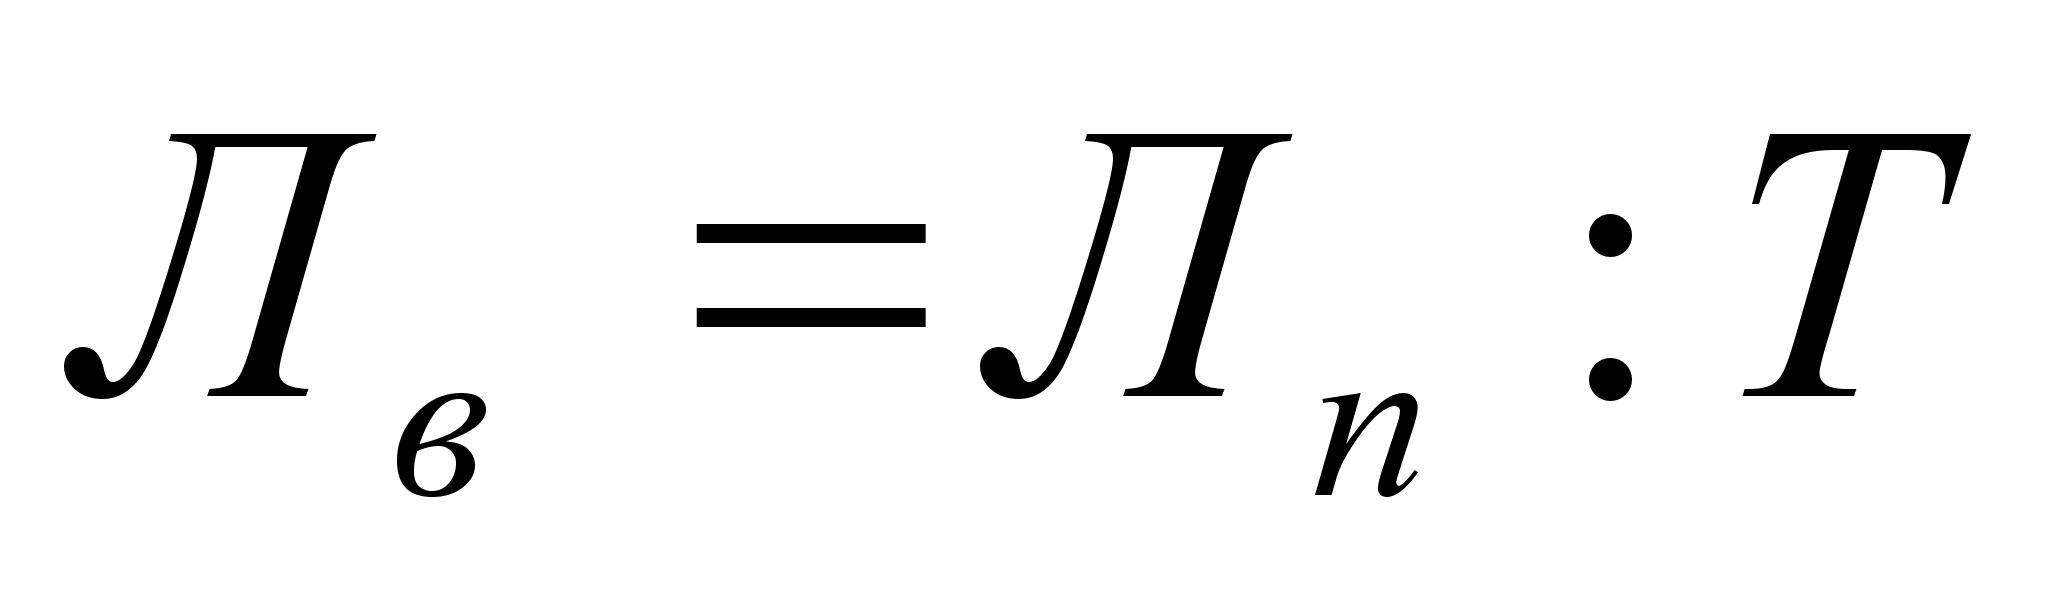 ;
при их ежеквартальной выплате:
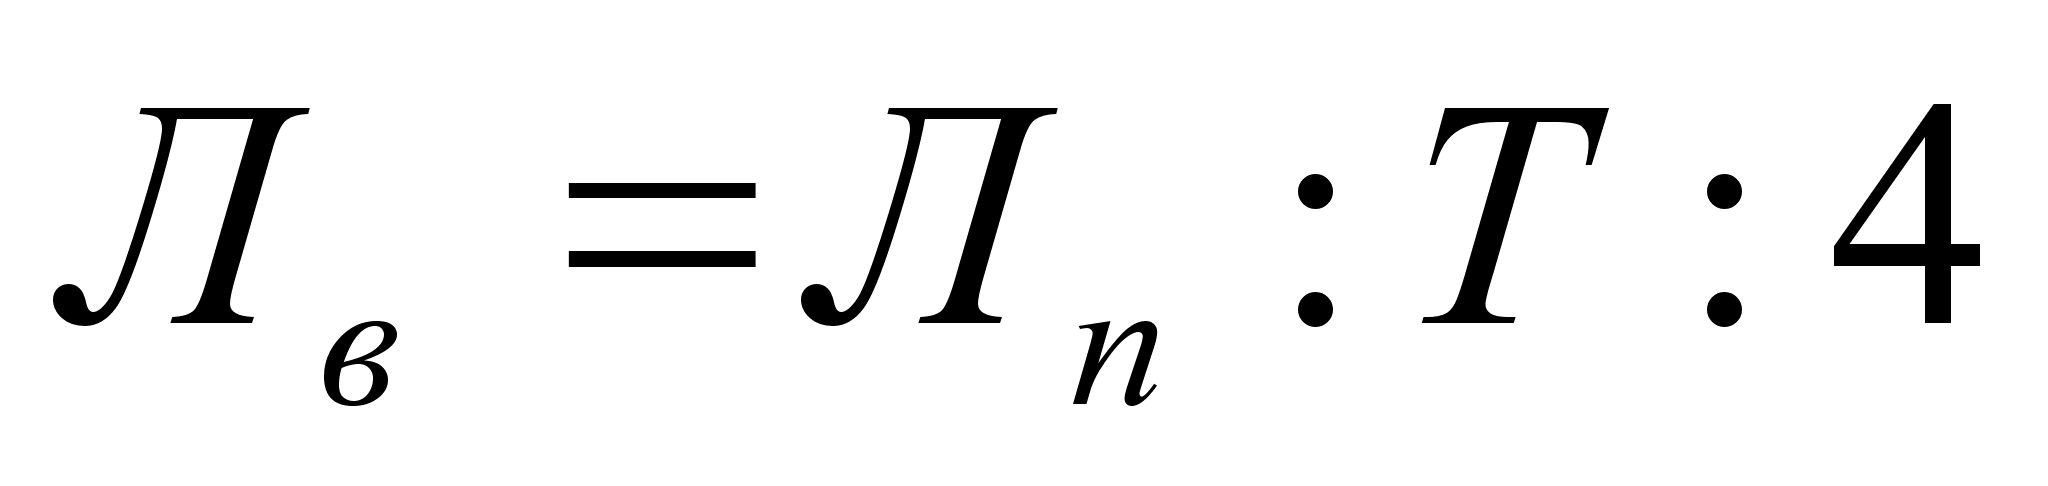 ;
при их ежемесячной выплате:
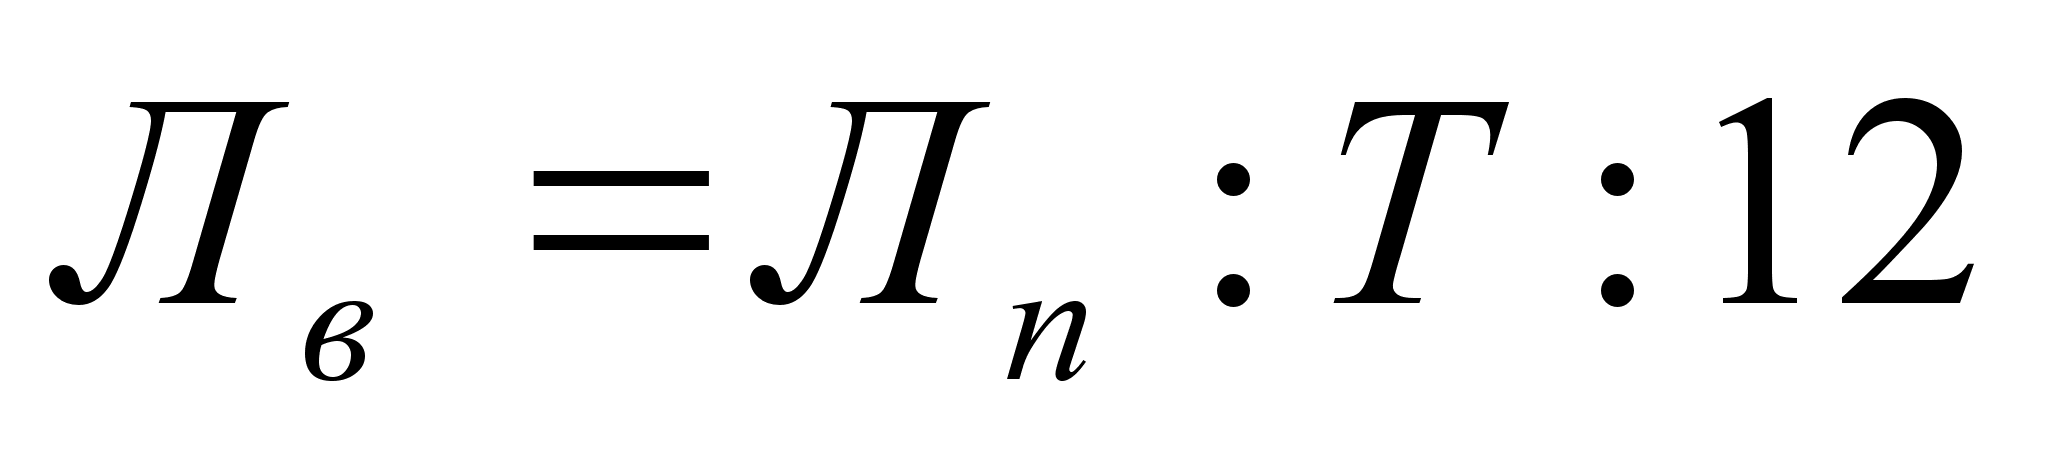 .
Следует, однако, учитывать, что в каждом конкретном случае расчет лизинговых платежей будет зависеть от конкретного вида лизинга, особенностей лизингового соглашения и выбранного вида лизинговых платежей.
3.5.Услуги, предоставляемые по лизингу
Лизинговая сделка может включать в себя условия по оказанию дополнительных услуг. Это условие не противоречит действующему законодательству. Так в Законе «О лизинге» определено, что дополнительные услуги – это услуги любого рода, оказанные лизингодателем как до начала пользования, так и в процессе пользования предметом лизинга лизингополучателем, а именно:
приобретение у третьих лиц прав на интеллектуальную собственность ("ноу-хау", лицензионных прав, прав на товарные знаки, марки, программное обеспечение и других);
приобретение у третьих лиц товарно-материальных ценностей, необходимых в период проведения монтажных (шефмонтажных) и пусконаладочных работ;
осуществление монтажных (шефмонтажных) и пусконаладочных работ в отношении предмета лизинга, обучение персонала;
послегарантийное обслуживание и ремонт предмета лизинга, в том числе текущий, средний и капитальный ремонт;
подготовка производственных площадей и коммуникаций, услуги по проведению работ, связанных с установкой (монтажом) предмета лизинга;
другие работы и услуги, без оказания которых невозможно использовать предмет лизинга;
услуги по вопросам налогообложения оформления сделки и т.п.
Таким образом все виды этих услуг можно разделить на две группы:
Технические услуги.
Консультационные услуги.
4.Формы, типы и виды лизинга
Современный рынок лизинговых услуг характеризуется многообразием форм лизинга, моделей лизинговых контрактов и юридических норм, регулирующих лизинговые операции.
Классификация видов лизинга затруднена рядом обстоятельств:
в правовых системах различных стран существуют не только разнообразные определения лизинга, но и отдельных его видов;
черты различных видов сделок лизинга могут сочетаться в одном договоре в зависимости от конкретных, оговариваемых участниками условий;
при выделении видов лизинга исходят из нескольких признаков классификации.
В зависимости от различных признаков лизинговые операции можно сгруппировать следующим образом.
По составу участников различают:
Прямой лизинг, при котором при двусторонней сделке собственник имущества (поставщик) самостоятельно сдает объект в лизинг;
Косвенный лизинг, когда передача имущества происходит через посредника. В последнем случае может иметь место классическая трехсторонняя сделка (поставщик - лизингодатель - лизингополучатель). При крупных сложных сделках они могут быть многосторонними с числом участников от четырех до шести-семи.
По типу имущества выделяют:
Лизинг движимого имущества;
Лизинг недвижимого имущества;
Лизинг имущества, бывшего в эксплуатации.
По степени окупаемости существует:
Лизинг с полной окупаемостью, при котором в течение срока действия одного договора происходит полная выплата стоимости имущества;
Лизинг с неполной окупаемостью, когда в течение срока действия одного договора окупается только часть стоимости арендуемого имущества.
По условиям амортизации различают:
Лизинг с полной амортизацией и соответственно с полной выплатой стоимости объекта лизинга;
Лизинг с неполной амортизацией, т.е. с частичной выплатой стоимости.
По объему обслуживания различают:
«Чистый» лизинг, если все обслуживание передаваемого предмета аренды берет на себя лизингополучатель;
Лизинг с полным набором услуг - полное обслуживание объекта сделки возлагается на лизингодателя;
Лизинг с частичным набором услуг - на лизингодателя возлагаются лишь отдельные функции по обслуживанию предмета лизинга.
В зависимости от сектора рынка, где происходят операции:
Внутренний лизинг - все участники сделки представляют одну страну. При осуществлении внутреннего лизинга лизингодатель, лизингополучатель и продавец (поставщик) являются резидентами Российской Федерации. Внутренний лизинг регулируется законодательством Российской Федерации;
Внешний (международный) лизинг - хотя бы одна из сторон или все стороны принадлежат разным странам, а также если одна из сторон является совместным предприятием. Внешний лизинг подразделяют на экспортный и импортный лизинг. При экспортном лизинге зарубежной страной является лизингополучатель, а при импортном лизинге - лизингодатель. При осуществлении международного лизинга лизингодатель или лизингополучатель является нерезидентом Российской Федерации. Если лизингодателем является резидент РФ, то есть предмет лизинга находится в собственности резидента, договор международного лизинга регулируется законодательством РФ. Если лизингодателем является нерезидент РФ, то есть предмет лизинга находится в собственности нерезидента, договор международного лизинга регулируется федеральными законами РФ в области внешнеэкономической деятельности.
По отношению к налоговым и амортизационным льготам:
Фиктивный лизинг - сделка носит спекулятивный характер заключается с целью извлечения наибольшей прибыли за счет получения необоснованных налоговых и амортизационных льгот;
Действительный лизинг - арендодатель имеет право на такие налоговые льготы, как инвестиционная скидка и ускоренная амортизация, а арендатор может вычитать арендные платежи из доходов, заявляемых для уплаты налогов.
По характеру лизинговых платежей различают:
Лизинг с денежным платежом - все платежи производятся денежной форме;
Лизинг с компенсационным платежом в форме товаров, произведенных на данном оборудовании, или форме оказания встречной услуги;
Лизинг со смешанным платежом.
Существующие формы лизинга можно объединить в два основных вида: оперативный и финансовый лизинг. В то же время законодательство РФ, в частности Закон «О лизинге», выделяет еще и третий вид лизинга, возвратный. Однако данный вид является по сути лишь разновидностью финансового лизинга.
Оперативный лизинг (в трактовке ФЗ «О лизинге») – «вид лизинга, при котором лизингодатель закупает на свой страх и риск имущество и передает его лизингополучателю в качестве предмета лизинга за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование. Срок, на который имущество передается в лизинг, устанавливается на основании договора лизинга. По истечении срока действия договора лизинга и при условии выплаты лизингополучателем полной суммы, предусмотренной договором лизинга, предмет лизинга возвращается лизингодателю, при этом лизингополучатель не имеет права требовать перехода права собственности на предмет лизинга. При оперативном лизинге предмет лизинга может быть передан в лизинг неоднократно в течение полного срока амортизации предмета лизинга».
Таким образом для оперативного лизинга характерны следующие признаки:
лизингодатель не рассчитывает возместить все свои затраты за счет поступления лизинговых платежей от одного лизингополучателя;
лизинговый договор заключается, как правило, на 2—5 лет, что значительно меньше сроков физического износа оборудования, и может быть расторгнут лизингополучателем в любое время;
риск порчи или утери объекта сделки лежит в основном лизингодателе. В лизинговом договоре может предусматриваться определенная ответственность лизингополучателя за порчу переданного ему имущества, но ее размер значительно меньше первоначальной цены имущества;
ставки лизинговых платежей обычно выше, чем при финансовом лизинге Это вызвано тем. что лизингодатель, не имея полной гарантии окупаемости затрат, вынужден учитывать различные коммерческими риски (риск не найти арендатора на весь объем имеющегося оборудования; риск поломки объекта сделки; риск досрочного расторжение договора) путем повышения цены на свои услуги;
объектом сделки являются преимущественно наиболее популярные виды машин и оборудования.
При оперативном лизинге лизинговая компания приобретает оборудование заранее, не зная конкретного арендатора. Поэтому фирмы, занимающиеся оперативным лизингом, должны хорошо знать конъюнктуру рынка инвестиционных товаров, как новых, так и бывших уже в употреблении. Лизинговые компании при этом виде лизинга страхуют имущество, сдаваемое в аренду, и обеспечивают его техническое обслуживание и ремонт.
По окончании срока лизингового договора лизингополучатель имеет следующие возможности его завершения:
продлить срок договора на более выгодных условиях;
вернуть оборудование лизингодателю;
купить оборудование у лизингодателя при наличии соглашения (опциона) на покупку по справедливой рыночной стоимости. Поскольку при заключении договора заранее нельзя достаточно точно определить остаточную рыночную стоимость объекта сделки на момент окончания лизингового контракта, то это положение требует от лизинговых фирм хорошего знания конъюнктуры рынка подержанного оборудования.
Все варианты завершения лизингового договора не противоречат законодательству.
Лизингополучатель при помощи оперативного лизинга стремится избежать рисков, связанных с владением имуществом, например с моральным старением, снижением рентабельности в связи с изменением спроса на производимую продукцию, поломкой оборудования, увеличением прямых и косвенных непроизводительных затрат, вызванных ремонтом и простоем оборудования, и т. д. Поэтому лизингополучатель предпочитает оперативный лизинг в случаях, когда:
предполагаемые доходы от использования арендованного оборудования не окупают его первоначальной цены;
оборудование требуется на небольшой срок (сезонные работы или разовое использование);
оборудование требует специального технического обслуживания;
объектом сделки выступает новое, непроверенное оборудование.
Перечисленные особенности оперативного лизинга определили его распространение в таких отраслях, как сельское хозяйство, транспорт, горнодобывающая промышленность, строительство, электронная обработка информации.
Финансовый лизинг – «вид лизинга, при котором лизингодатель обязуется приобрести в собственность указанное лизингополучателем имущество у определенного продавца и передать лизингополучателю данное имущество в качестве предмета лизинга за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование. При этом срок, на который предмет лизинга передается лизингополучателю, соизмерим по продолжительности со сроком полной амортизации предмета лизинга или превышает его. Предмет лизинга переходит в собственность лизингополучателя по истечении срока действия договора лизинга или до его истечения при условии выплаты лизингополучателем полной суммы, предусмотренной договором лизинга, если иное не предусмотрено договором лизинга».
Итак, финансовый лизинг характеризуется следующими основными чертами:
участием третьей стороны (производителя или поставщика объекта сделки);
невозможностью расторжения договора в течение так называемого основного срока аренды, т.е. срока, необходимого для возмещения расходов арендодателя. Однако на практике это иногда происходит, что оговаривается в соглашении о лизинге, но в этом случае стоимость операции значительно возрастает;
более продолжительным периодом лизингового соглашения (обычно близким сроку службы объекта сделки);
объекты сделок при финансовом лизинге, как правило, отличаются высокой стоимостью.
Так же, как и при оперативном лизинге, после завершения срока контракта лизингополучатель может:
купить объект сделки, но по остаточной стоимости;
заключить новый договор на меньший срок и по льготной ставке;
вернуть объект сделки лизинговой компании.
О своем выборе лизингополучатель сообщает лизингодателю заранее. Если в договоре предусматривается соглашение (опцион) на покупку предмета сделки, то стороны заранее определяют остаточную стоимость объекта. Обычно она составляет от 1 до 10% первоначальной стоимости, что дает право лизингодателю начислять амортизацию на всю стоимость оборудования.
Поскольку финансовый лизинг по экономическим признакам