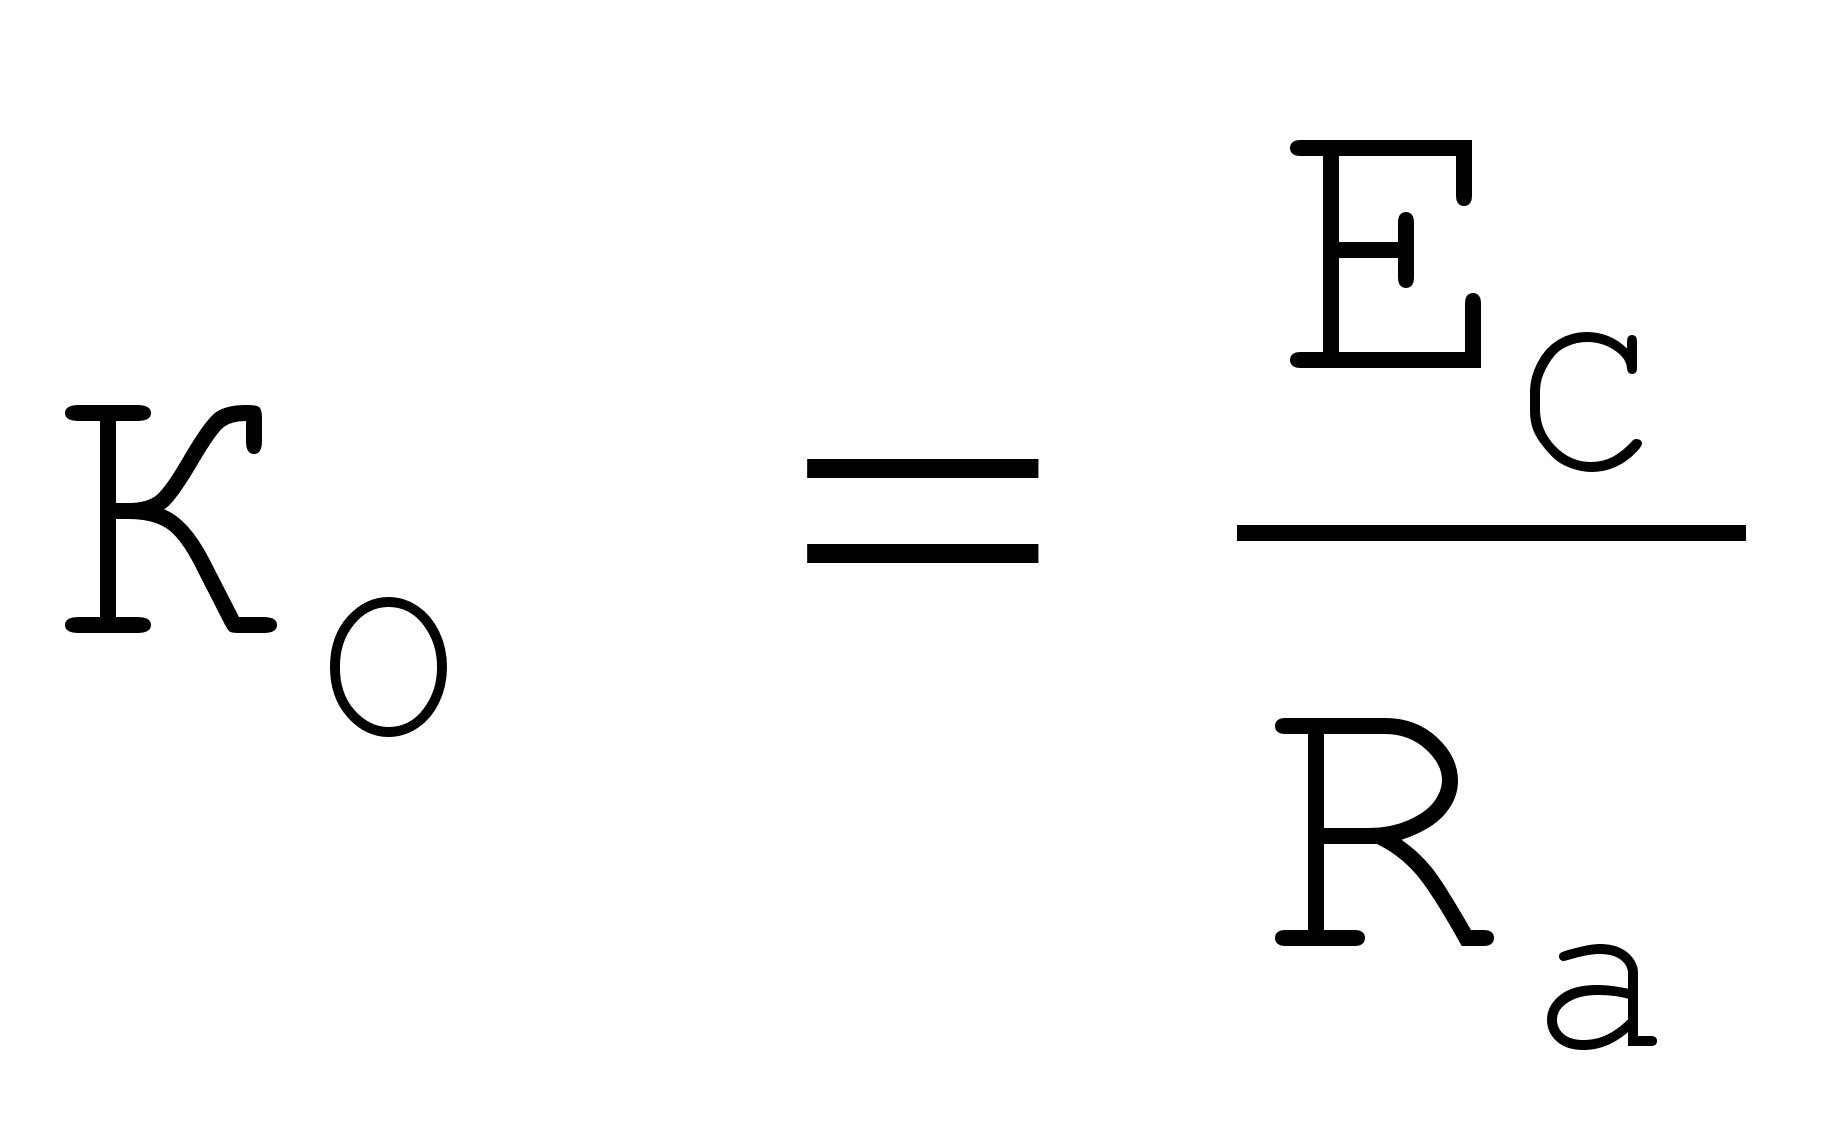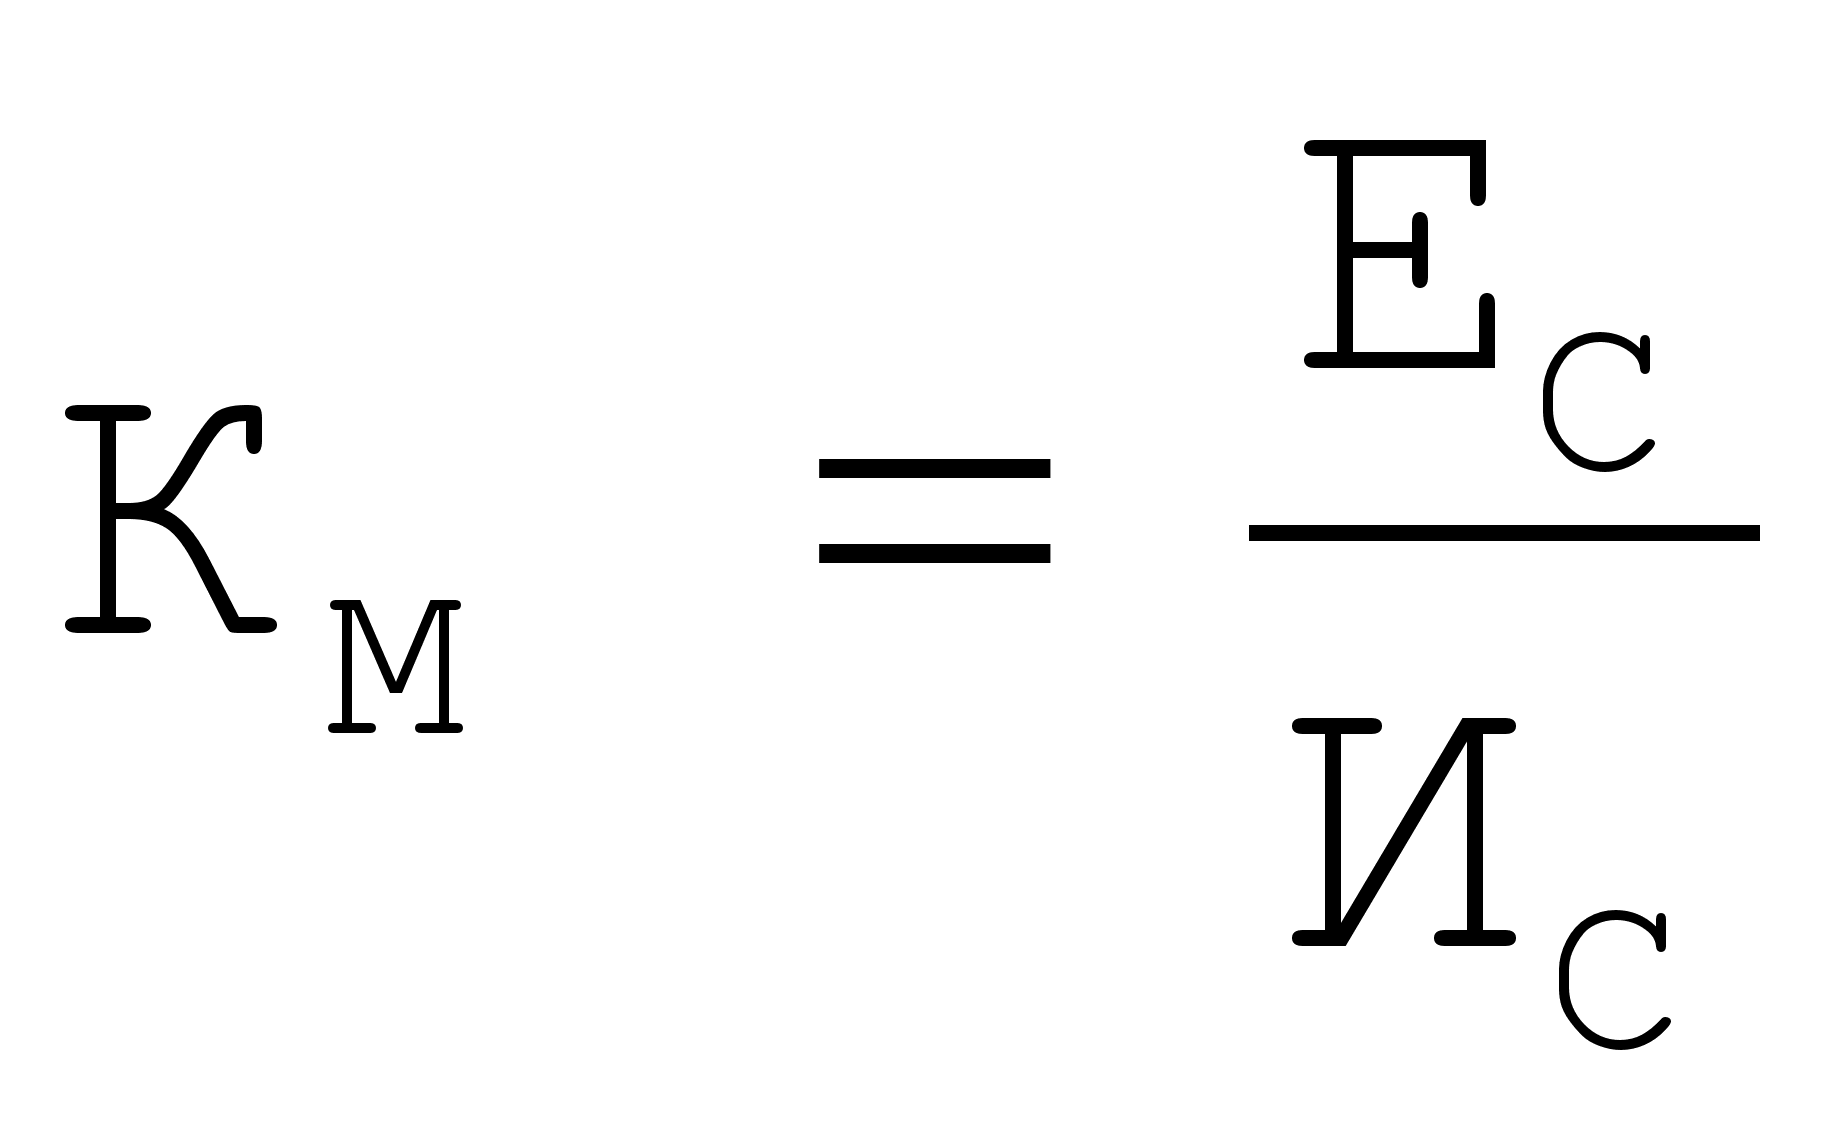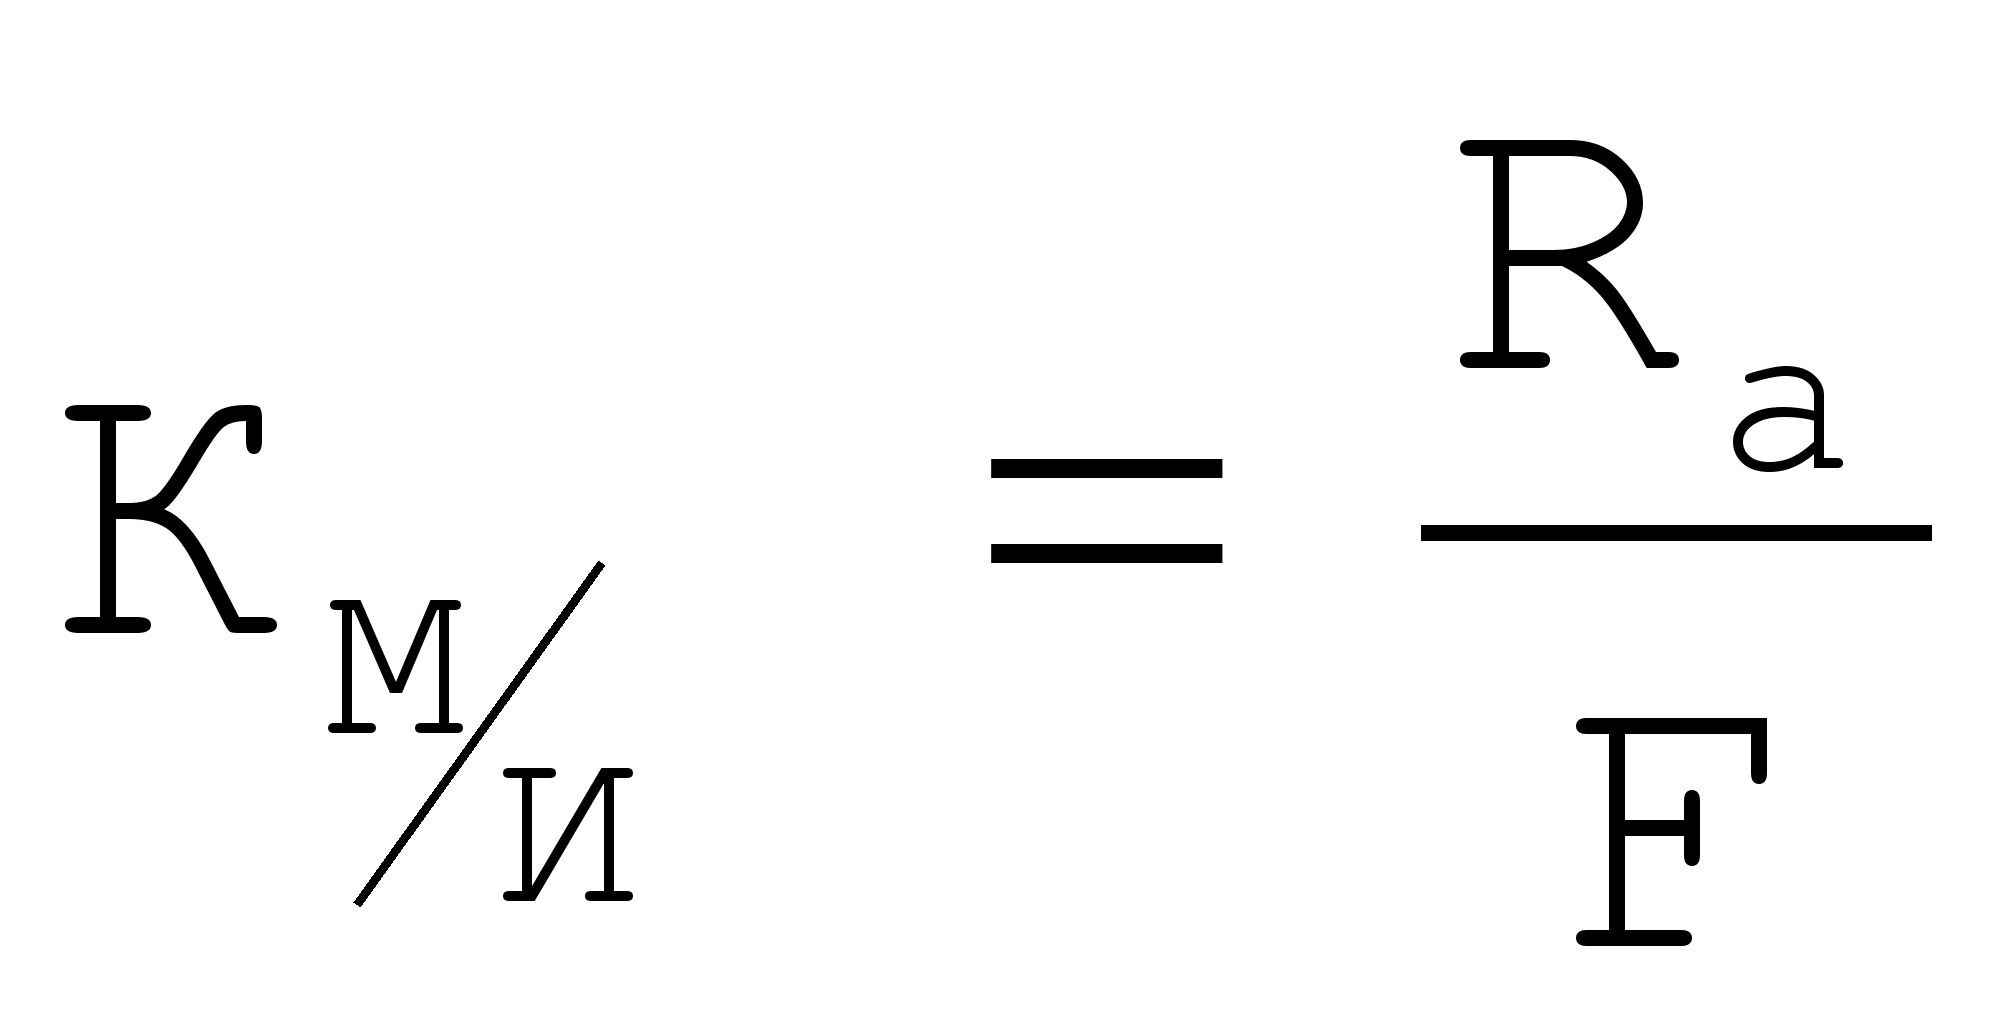Пути финансового оздоровления предприятия с неудовлетворительной структурой баланса
Пример в секторе производства сотовых телефонов, переживающего в последнее время резкий спад. Многие специалисты комментируют это как следствие замедления экономического роста в США и странах Западной Европы, другие объясняют перенасыщением рынка традиционными мобильными телефонами, сейчас по «мобильному» разговаривает примерно каждый десятый житель планеты – дети, старики и жители регионов, где вообще нет связи, и ожиданиями потребителей появления телефонов нового поколения на основе цифровых технологий. В связи с этими изменениями многие крупные производители, выступавшие в данном секторе, вынуждены проводить серьезную реструктуризацию. Компания Ericsson значительно уменьшает численность персонала и сокращает производственные издержки, Motorola срочно закрывает фабрику в Шотландии, соответствующее подразделение голландской компании Philips будет либо продано, либо преобразовано в совместное предприятие с какой-либо иной компанией [10, с.37].
Производитель фотоаппаратов Polaroid проводит реструктуризацию, среди возможных путей которой – продажа активов либо отдельных частей бизнеса. Основной причиной такого решения является неудачный опыт производства цифрового оборудования. Выпуск данной продукции был продиктован требованиями рынка, однако в компании затраты на новое производство превысили доходы с продаж и вызвали финансовую нестабильность [10, с.37].
Компания Xerox также проводит реструктуризационные преобразования – сворачивает департамент по производству струйных принтеров и персональной копировальной техники, ставший в последнее время убыточным. Руководство намерено укрепить наиболее важное направление в производстве офисной техники, которые имеют хорошие перспективы роста [10, с.38].
Таким образом, для выживания на рынке и сохранения конкурентоспособности предприятия должны постоянно вносить изменения в свою хозяйственную деятельность. Каждое изменение несет новые дополнительные возможности для достижения будущего бизнес-успеха. Предприятия должны обладать способностью к правильной и своевременной трансформации структуры своего бизнеса, перманентно проводить адекватные стратегические и оперативные изменения.
Глава 2. Анализ финансового состояния предприятия
Характеристика объекта исследования.
ООО ///////////////////////////// создано в 1994 году путем объединения вкладов учредителей. По уставу предприятие занимается производственной, торгово-сбытовой и прочими видами деятельности.
Фонды и резервы предприятия образуются за счет чистой прибыли по решению учредителей. ООО ///////////////////////////// специализируется на операциях связанных с торговлей вычислительной техники, комплектующих, периферийных устройств, сервисному обслуживанию и ремонту.
Основными поставщиками являются: ООО //////////////////////////////////////////////////////////
Покупателями являются: //////////////////////////////////////////////////////////////////////////////////////////////////////////////////////////////////////////////
2.1. Выбор и обоснование методики проведения анализа
Разные авторы предлагают разные методики проведения финансового анализа. Детализация процедурной стороны методики финансового анализа зависит от поставленных целей, а также различных факторов информационного, временного, методического и технического обеспечения. Логика аналитической работы предполагает ее организацию в виде двухмодульной структуры:
экспресс-анализ финансового состояния;
детализированный анализ финансового состояния [21, с.20].
Целью экспресс-анализа является наглядная и простая оценка финансового благополучия и динамики развития хозяйствующего субъекта. В процессе анализа В.В. Ковалев предлагает рассчитать различные показатели и дополнить их методами, основанными на опыте и квалификации специалиста.
Автор считает, что экспресс-анализ целесообразно выполнять в три этапа: подготовительный этап, предварительный обзор финансовой отчетности, экономическое чтение и анализ отчетности [21, с.20].
Цель первого этапа – принять решение о целесообразности анализа финансовой отчетности и убедиться в ее готовности к чтению. Здесь проводится визуальная и простейшая счетная проверка отчетности по формальным признакам и по существу: определяется наличие всех отчетных форм; проверяются валюта баланса и все промежуточные итоги.
Цель второго этапа – ознакомление с пояснительной запиской к балансу. Это необходимо для того, чтобы оценить условия работы в отчетном периоде, определить тенденции основных показателей деятельности, а также качественные изменения в имущественном и финансовом положении хозяйствующего субъекта.
Третий этап - основной в экспресс-анализе; его цель - обобщенная оценка результатов хозяйственной деятельности и финансового состояния объекта. Такой анализ проводится с той или иной степенью детализации в интересах различных пользователей (таблица 1).
Таблица 1
Совокупность аналитических показателей для экспресс-анализа [15, с.23]
|
Направление |
Показатели |
|
1 |
2 |
|
1. Оценка экономического потенциала субъекта хозяйствования |
|
|
|
|
|
Продолжение таблицы 1
|
1 |
2 |
|
|
|
2. Оценка результатов финансово-хозяйственной деятельности |
|
|
|
|
|
|
|
Экспресс-анализ может завершаться выводом о целесообразности или необходимости более углубленного и детального анализа финансовых результатов и финансового положения.
Цель детализированного анализа финансового состояния – более подробная характеристика имущественного и финансового положения хозяйствующего субъекта, результатов его деятельности в истекающем отчетном периоде, а также возможностей развития субъекта на перспективу. Он конкретизирует, дополняет и расширяет отдельные процедуры экспресс-анализа. При этом степень детализации зависит от желания аналитика.
В.В.Ковалев предлагает следующую программу углубленного анализа финансово-хозяйственной деятельности предприятия [21, с.33]:
Предварительный обзор экономического и финансового положения субъекта хозяйствования: характеристика общей направленности финансово-хозяйственной деятельности, выявление «больных» статей отчетности.
Оценка и анализ экономического потенциала субъекта хозяйствования: оценка имущественного положения, построение аналитического баланса-нетто, вертикальный анализ баланса, горизонтальный анализ баланса, анализ качественных сдвигов в имущественном положении, оценка финансового положения, оценка ликвидности, оценка финансовой устойчивости.
Оценка и анализ результативности финансово-хозяйственной деятельности субъекта хозяйствования: оценка основной деятельности, анализ рентабельности, оценка положения на рынке ценных бумаг.
Рассмотрим далее методику анализа финансового состояния, предлагаемую И.Т.Балабановым в его учебнике «Основы финансового менеджмента» [12, с.12].
Движение любых ТМЦ, трудовых и материальных ресурсов сопровождается образованием и расходованием денежных средств, поэтому финансовое состояние хозяйствующего субъекта отражает все стороны его производственно-торговой деятельности. Характеристику финансового состояния Балабанов И.Т. предлагает провести по следующей схеме [12, с.14]: анализ доходности (рентабельности), анализ финансовой устойчивости, анализ кредитоспособности, анализ использования капитала, анализ уровня самофинансирования, анализ валютной самоокупаемости.
Анализ доходности хозяйствующего субъекта характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности - это сумма прибыли, или доходов.
Относительный показатель – уровень рентабельности. Рентабельность представляет собой доходность, или прибыльность производственно-торгового процесса. Ее величина измеряется уровнем рентабельности. Уровень рентабельности хозяйствующих субъектов, связанных с производством продукции (товаров, работ, услуг), определяется процентным отношением прибыли от реализации продукции к себестоимости продукции.
В процессе анализа изучают динамику изменения объема чистой прибыли, уровня рентабельности и факторы, их определяющие.
Финансово устойчивым считается такое предприятие, которое за счет собственных средств покрывает средства, вложенные в активы (основные фонды, НМА, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам. Главным в финансовой деятельности, являются правильная организация и использование оборотных средств. Поэтому в процессе анализа финансового состояния вопросам рационального использования оборотных средств уделяется основное внимание.
Характеристика финансовой устойчивости включает в себя анализ: состава и размещения активов хозяйствующего субъекта, динамики и структуры источников финансовых ресурсов, наличия собственных оборотных средств, кредиторской задолженности, наличия и структуры оборотных средств, дебиторской задолженности, платежеспособности.
Под кредитоспособностью хозяйствующего субъекта понимается наличие у него предпосылок для получения кредита и способность возвратить его в срок. Кредитоспособность заемщика характеризуется его аккуратностью при расчетах по ранее полученным кредитам, его текущим финансовым состоянием и перспективами изменения, способностью при необходимости мобилизовать денежные средства из различных источников.
При анализе кредитоспособности используется целый ряд показателей. Наиболее важными из них являются, норма прибыли на вложенный капитал и ликвидность. Норма прибыли на вложенный капитал определяется отношением суммы прибыли к общей сумме пассива по балансу. Ликвидность хозяйствующего субъекта - это способность его быстро погашать свою задолженность. Она определяется соотношением величины задолженности и ликвидных средств.
Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли, приходящаяся на 1 (один) рубль вложенного капитала. Эффективность капитала - комплексное понятие, включающее в себя использование оборотных средств, основных фондов и НМА. Поэтому анализ эффективности капитала проводится по отдельным частям.
Эффективность использования оборотных средств характеризуется, прежде всего, их оборачиваемостью. Под оборачиваемостью средств понимается продолжительность прохождения средствами отдельных стадий производства и обращения. Оборачиваемость оборотных средств исчисляется продолжительностью одного оборота в днях или количеством оборотов за отчетный период.
Эффективность использования капитала в целом. Капитал в целом представляет собой сумму оборотных средств, основных фондов и НМА. Эффективность использования капитала лучше всего измеряется его рентабельностью. Уровень рентабельности капитала измеряется процентным отношением балансовой прибыли к величине капитала.
Самофинансирование означает финансирование за счет собственных источников: амортизационных отчислений и прибыли. Эффективность самофинансирования и его уровень зависят от удельного веса собственных источников. Уровень самофинансирования можно определить с помощью коэффициента самофинансирования:
 , (1)
где П - прибыль, направляемая в фонд накопления;
А - амортизационные отчисления;
К - кредиторская задолженность и другие привлеченные средства;
З - заемные средства.
Однако хозяйствующий субъект не всегда может полностью обеспечить себя собственными финансовыми ресурсами и поэтому широко использует заемные и привлеченные денежные средства, как элемент, дополняющий самофинансирования.
Принцип валютной самоокупаемости заключается в превышении поступлений валюты над его расходами. Соблюдение этого принципа означает, что хозяйствующий субъект не «проедает» свой валютный фонд, а постоянно накапливает его.
В статье М.И. Литвина [24, с.78], рассматриваются некоторые возможности применения матричных методов оценки и анализа финансовых показателей, увязанных с действующей формой бухгалтерского баланса.
Как известно, матричная модель представляет собой прямоугольную таблицу, элементы которой отражают взаимосвязь объектов. Она очень удобна для финансового анализа, поскольку является простой и наглядной формой совмещения разнородных, но взаимосвязанных экономических явлений.
Бухгалтерский баланс предприятия можно представить как матрицу, где по горизонтали расположены статьи актива (имущество), а по вертикали – статьи пассива (источники средств). Размерность матрицы бухгалтерского баланса может соответствовать количеству статей по активу и пассиву баланса 42х35, но для практических целей вполне достаточно размерности 10х10 по сокращенной форме баланса.
В матрице баланса необходимо выделить четыре квадрата по следующему рисунку:
|
Актив |
Пассив |
|
Внеоборотные |
Собственный |
|
Оборотные |
Обязательства |
Рис.1. Матрица баланса
При составлении сокращенной формы баланса следует не только сгруппировать его статьи, но и исключить из сумм уставного и добавочного капитала статьи актива баланса «Расчеты с учредителями» и «Убытки прошлых лет и отчетного года». Понадобятся также данные из отчета о финансовых результатах и их использовании.
На основе выше перечисленных отчетных данных, надо составить четыре аналитические таблицы:
Матричный баланс на начало года.
Матричный баланс на конец года.
Разностный (динамический) матричный баланс за год.
Баланс денежных поступлений и расходов предприятия.
Матричные балансы предприятия составляются по единой методике. Первые два баланса носят статический характер и показывают состояние средств предприятия на начало и конец года. Третий баланс отражает динамику – изменение средств предприятия за год (наиболее пригоден для аналитических и прогнозных расчетов).
Матричные балансы существенно расширяют информационную базу для финансового анализа. С их помощью можно: определить увязку статей актива (имущества предприятия) и статей пассива баланса (источники средств); рассчитать структуру и определить качество активов по балансу предприятия и достаточность источников их финансирования; рассчитать весь набор показателей и коэффициентов, необходимых для оценки финансовой устойчивости, платежеспособности, использования ресурсов предприятия; объективно оценить финансовое состояние предприятия, выяснить причины его изменения за отчетный период; установить параметры, характеризующие приближение предприятия к порогу неплатежеспособности (банкротству).
Баланс денежных поступлений и расходов предприятия увязывает бухгалтерский баланс с финансовыми результатами работы, наличием денежных средств на счетах, текущим оборотам денежных средств. Он позволяет реально оценить, сколько денежных средств и на каком этапе требуется предприятию, а также дает наглядное представление о составе и структуре денежных доходов и расходов, факторах, повлиявших на изменение денежных остатков на счетах.
Таким образом, для изучения финансового состояния предприятия необходимо выбрать методику проведения анализа. Все перечисленные выше методики имеют свои достоинства и недостатки. Исходя из поставленных целей, в данной работе используется методика проведения анализа финансового состояния, предлагаемая В.В. Ковалевым.
2.2. Анализ и оценка имущества
Устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы. Активы динамичны по своей природе. В процессе функционирования предприятия и величина активов, и их структура претерпевают постоянные изменения.
Актив баланса позволяет дать общую оценку имущества, находящегося в распоряжении предприятия. А также выделить в составе имущества оборотные (мобильные) и внеоборотные (иммобилизованные) средства. Имущество - это основные фонды, оборотные средства и другие ценности, стоимость которых отражена в балансе. Данные аналитических расчётов приведены в таблицах 2, 3.
На основе данных аналитических таблиц 2, 3 можно сделать выводы об изменениях в имуществе ООО ///////////////////////////// в 2001 году по сравнению с 2000 годом:
в 2001 году общая стоимость имущества предприятия снизилась на 5,28%. Это изменение свидетельствует о спаде хозяйственной деятельности предприятия;
стоимость имущества уменьшилась на 11878 руб. Это сопровождалось внутренними изменениями в активе: при увеличении внеоборотных активов на 2410 руб. (прирост на 1,74%) и при уменьшении стоимости оборотных средств на 9468 руб. (снижение на 10,91%);
изменения во внеоборотных активах произошло из-за сокращения незавершенного строительства на 2410 руб.
уменьшение стоимости оборотных средств произошло вследствие уменьшения готовой продукции на 93,09%. Это самое крупное уменьшение из всех групп оборотных средств. Денежные средства сократились на 17100 руб. (снижение на 75,23%), при общем снижении имущества предприятия основное финансирование было направлено на формирование запасов, а также накопления дебиторской задолженности;
крупное увеличение удельного веса, наблюдается в расчетах с дебиторами – прирост дебиторской задолженности составил 246,74%. В 2000 году она была равна 4750 руб., а в 2001 году она составила 16470 руб.
На основе общей оценки активов в 2000 и 2001 годах выявлено снижение производственно-хозяйственного потенциала организации. Это изменение сопровождалось ростом внеоборотных средств и уменьшением стоимости оборотных активов.
В 2002 году по сравнению с 2001 годом произошли следующие изменения:
1) общая стоимость имущества снизилась за отчетный период на 0,94%.
Таблица 2
Изменение имущественного положения ООО ///////////////////////////// за 2000-2002 гг.
(руб.)
| Показатели |
2000 г. |
2001 г. |
2002 г. |
Доля в итоге баланса |
Доля в итоге раздела |
||||
|
2000 г. |
2001 г. |
2002 г. |
2000 г. |
2001 г. |
2002 г. |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
Внеоборотные активы |
|||||||||
|
1. ОС и прочие внеоборотные активы (строка 190) |
138360 |
135950 |
139650 |
61,45 |
63,74 |
66,10 |
100,00 |
100,00 |
100,00 |
|
1.1. Нематериальные активы (строка 110) |
- |
- |
110 |
- |
- |
- |
- |
- |
0,08 |
|
1.2. Основные средства (строка 120) |
130010 |
130010 |
139540 |
57,74 |
60,96 |
66,05 |
93,97 |
95,63 |
99,92 |
|
1.3. Незавершённое строительство (строка 130) |
8350 |
5940 |
- |
3,71 |
2,78 |
- |
6,03 |
4,37 |
- |
|
1.4. Долгосрочные финансовые вложения (строка 140) |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
Оборотные активы |
|||||||||
|
2. Оборотные (мобильные) средства (строка 290) |
86798 |
77330 |
71620 |
38,55 |
36,26 |
33,90 |
100,00 |
100,00 |
100,00 |
|
2.1. Запасы (строка 210) |
41218 |
53980 |
39460 |
18,31 |
25,31 |
18,68 |
47,49 |
69,80 |
55,09 |
|
2.2. Готовая продукция и товары для перепродажи (строка 214) |
18100 |
1250 |
5420 |
8,04 |
0,59 |
2,56 |
20,85 |
1,62 |
7,57 |
Продолжение таблицы 2
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
2.3. Денежные средства и краткосрочные финансовые вложения (строки 250+260) |
22730 |
5630 |
1480 |
10,09 |
2,64 |
0,70 |
26,19 |
7,28 |
2,07 |
|
2.4. Дебиторская задолженность (строки 230+240) |
4750 |
16470 |
25260 |
2,11 |
7,72 |
11,96 |
5,47 |
21,30 |
35,27 |
|
2.4. НДС по приобретенным ценностям (строка 220) |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
Всего имущества (строка 300) |
225158 |
213280 |
211270 |
100,00 |
100,00 |
100,00 |
- |
- |
- |
Это изменение свидетельствует о спаде хозяйственной деятельности предприятия;
уменьшение стоимости имущества на 2010 руб. сопровождалось внутренними изменениями в активе: при увеличении внеоборотных активов на 3700 руб. (прирост на 2,72%) произошло уменьшение стоимости оборотных средств на 5710 руб. (снижение на 7,38%);
снижение стоимости оборотных активов в целом произошло вследствие уменьшения денежных средств на 73,71% и запасов на 26,90%;
наиболее крупное увеличение наблюдается в товарах для перепродажи на 333,6%. Это самый высокий показатель динамики относительно других статей актива баланса;
при общем уменьшении имущества предприятия основное финансирование было направлено на пополнение внеоборотных средств. Из всех групп внеоборотных активов наблюдается снижение только незавершенного строительства на 5940 руб. (на 100%), в остальных – увеличение;
увеличение удельного веса, наблюдается в расчетах с дебиторами – прирост дебиторской задолженности составил 53,37%. В начале периода она была равна 16470 руб., а к концу периода увеличилась до 25260 руб.
Таблица 3
Изменение имущественного положения ООО /////////////////////////////
(руб.)
|
Показатели |
2000 г. |
2001 г. |
2002 г. |
Изменение |
||||
|
2001 г, руб. |
2002 г, руб. |
2001 г, % |
2002 г, % |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
|
Внеоборотные активы |
||||||||
|
1. ОС и прочие внеоборотные активы (строка 190) |
138360 |
135950 |
139650 |
2410 |
3700 |
1,74 |
2,72 |
|
|
1.1. Нематериальные активы (строка 110) |
- |
- |
110 |
- |
110 |
- |
100,00 |
|
|
1.2. Основные средства (строка 120) |
130010 |
130010 |
9530 |
- |
9530 |
- |
7,33 |
|
|
1.3.Незавершённое строительство (строка 130) |
8350 |
5940 |
- |
-2410 |
-5940 |
-28,86 |
-100,00 |
|
|
1.4. Долгосрочные финансовые вложения (строка 140) |
- |
- |
- |
- |
- |
- |
- |
|
|
Оборотные активы |
||||||||
|
2. Оборотные (мобильные) средства (строка 290) |
86798 |
77330 |
71620 |
-9468 |
-5710 |
-10,91 |
-7,38 |
|
|
2.1. Запасы (строка 210) |
41218 |
53980 |
39460 |
12762 |
-14520 |
30,96 |
-26,90 |
|
|
2.2. Готовая продукция и товары для перепродажи (строка 214) |
18100 |
1250 |
5420 |
-16850 |
4170 |
-93,09 |
333,60 |
|
|
2.3. Денежные средства и краткосрочные финансовые вложения (строки 250+260) |
22730 |
5630 |
1480 |
-17100 |
-4150 |
-75,23 |
-73,71 |
|
|
2.4. Дебиторская задолженность (строки 230+240) |
4750 |
16470 |
25260 |
11720 |
8790 |
246,74 |
53,37 |
|
|
2.5. НДС по приобретенным ценностям (строка 220) |
- |
- |
- |
- |
- |
- |
- |
|
Продолжение таблицы 3
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Всего имущества (строка 300) |
225158 |
213280 |
211270 |
-11878 |
-2010 |
-5,28 |
-0,94 |
На основе общей сравнительной оценки активов 2001 г. и 2002 г. выявлено снижение производственно-хозяйственного потенциала организации. Это изменение сопровождалось ростом внеоборотных средств и уменьшением стоимости оборотных активов.
Изменение структуры имущества представлено на рисунках 2, 3, 4.
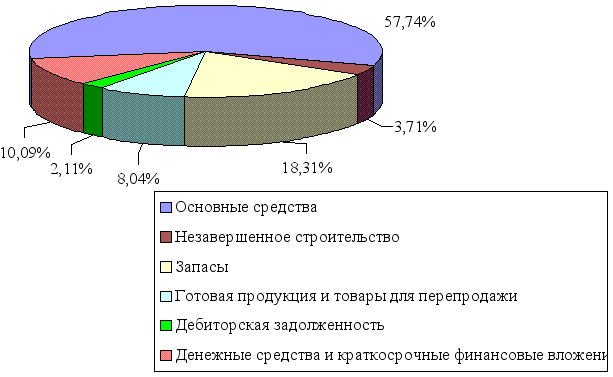
Рис.2. Имущество ООО ///////////////////////////// в 2000 году
Таким образом, анализ имущественного положения ООО ///////////////////
показывает неблагоприятную финансовую ситуацию. Существенные структурные изменения говорят о нестабильной работе. Как видно из таблиц 2, 3 наибольший удельный вес во внеоборотных активах ООО ///////////////////////////// занимают основные средства. На их долю в 2000 г. приходилось 93,97%, а в 2002 г. - 99,92%. Наибольший удельный вес в оборотных активах занимают запасы. Хотя с 2000 г. по 2002 г. их величина уменьшилась, на их долю приходилось в 2002 г. 55,09%. В составе запасов увеличилась доля готовой продукции, а к концу 2002 г. увеличилась также доля дебиторской задолженности. Увеличение дебиторской задолженности и ее доли в оборотных активах свидетельствует о неосмотрительной кредитной политике ООО ///////////////////////////// по отношению к покупателям. Нехватка денежных средств на расчетном счете, увеличение дебиторской задолженности и увеличение готовой продукции на кладе свидетельствует об ухудшении финансовой ситуации на ООО /////////////////////////////.
2.3. Анализ финансовой устойчивости предприятия
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Так, многие предприниматели, включая представителей государственного сектора экономики, предпочитают вкладывать в дело минимум собственных средств, а финансировать его за счет денег, взятых в долг. Однако если структура «собственный капитал – заемные средства» имеет значительный перекос в сторону долгов, предприятие может обанкротиться, если несколько кредиторов одновременно потребуют свои деньги обратно в «неудобное» время [18, с.74].
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов – за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость – это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться. Поток хозяйственных операций, совершаемых ежедневно, является как бы «возмутителем» определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств для покрытия вложения капитала в основные фонды или производственные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
На практике применяют разные методики анализа финансовой устойчивости. Проанализируем финансовую устойчивость с помощью абсолютных показателей.
Для аналитических исследований и качественной оценки динамики финансово-экономического состояния предприятия рекомендуется объединить статьи баланса в отдельные специфические группы (таблица 4). Цель – создание агрегированного баланса, который используется для определения важных характеристик финансового состояния предприятия и расчета ряда основных финансовых коэффициентов.
В ходе производственно-хозяйственной деятельности на предприятии идет постоянное формирование (пополнение) запасов товарно-материальных ценностей. Для этого используются как собственные оборотные средства, так и заемные (долгосрочные и краткосрочные кредиты и займы). Анализируя соответствие или несоответствие (излишек или недостаток) средств для формирования запасов и затрат, определяют абсолютные показатели финансовой устойчивости.
Таблица 4
Баланс предприятия ООО ///////////////////////////// (в агрегированном виде)
|
АКТИВ |
Условные обозначения |
ПАССИВ |
Условные обозначения |
|
F |
|
ИС |
|
Ra |
|
К |
| Запасы и затраты |
Z |
Долгосрочные кредиты и заемные средства |
КТ |
|
Дебиторская задолженность |
ra |
Краткосрочные кредиты и заемные средства |
Кt |
|
Денежные средства и краткосрочные финансовые вложения |
Д |
Кредиторская задолженность |
RP |
|
Баланс |
В |
Баланс |
B |
Для полного отражения разных видов источников (собственных средств, долгосрочных и краткосрочных кредитов и займов) в формировании запасов и затрат используются следующие показатели:
1. Наличие собственных оборотных средств.
Определяется как разница величины источников собственных средств и величины основных средств и вложений (внеоборотных активов):
ЕС = ИС – F , (2)
где ЕС - наличие собственных оборотных средств;
ИС
- источники
собственных
средств
(итог
раздела IV «Капитал
и резервы»);
F - основные
средства и
вложения
(итог
раздела I баланса
«Внеоборотные
активы»).
2. Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат.
Определяется как сумма собственных оборотных средств и долгосрочных кредитов и займов:
ЕT = ЕC + КT = (ИC + КT)- F , (3)
где ЕT - наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат;
КТ - долгосрочные кредиты и заемные средства (итог раздела V баланса «Долгосрочные пассивы»).
3. Общая величина основных источников средств для формирования запасов и затрат.
Рассчитывается как сумма собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов:
ЕΣ = ЕТ + Кt = (ИC + KT + Кt)- F , (4)
где ЕΣ - общая величина основных источников средств для формирования, запасов и затрат;
Кt - краткосрочные кредиты и займы (итог раздела V баланса «Краткосрочные обязательства»).
На основе этих трех показателей, характеризующих наличие источников, которые формируют запасы и затраты для производственно-хозяйственной деятельности, рассчитываются величины, дающие оценку размера (достаточности) источников для покрытия запасов и затрат:
1. Излишек (+) или недостаток (-) собственных оборотных средств:
±ЕС = ЕС – Z , (5)
где Z - запасы и затраты (стр.211 + стр.220 раздела II баланса «Оборотные активы»).
2. Излишек (+) или недостаток (-) собственных оборотных и долгосрочных заемных источников формирования запасов и затрат:
±EТ = EТ – Z =(EС + KТ)-Z , (6)
3. Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат:
±EΣ = EΣ – Z =(EС + KТ + Kt)-Z , (7)
Показатели обеспеченности запасов и затрат источниками их формирования (±ЕС; ±EТ; ±EΣ), являются базой для классификации финансового положения предприятия по степени устойчивости.
При определений типа финансовой устойчивости следует использовать трехмерный (трехкомпонентный) показатель:
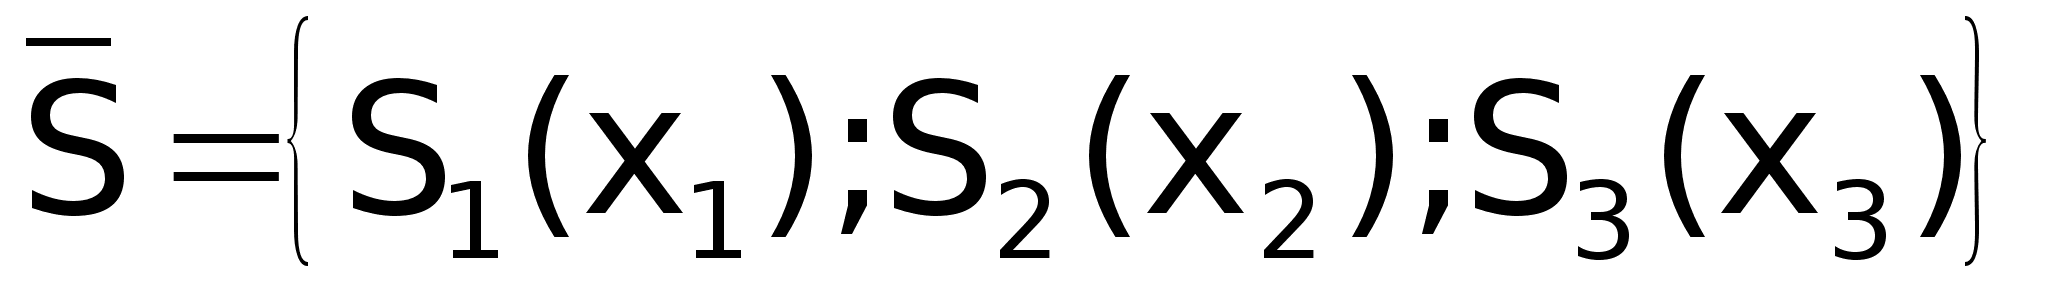 , (8)
где x1 = ±ЕС;
x2 = ±EТ;
x3 = ±EΣ.
Функция S(x) определяется следующим образом:
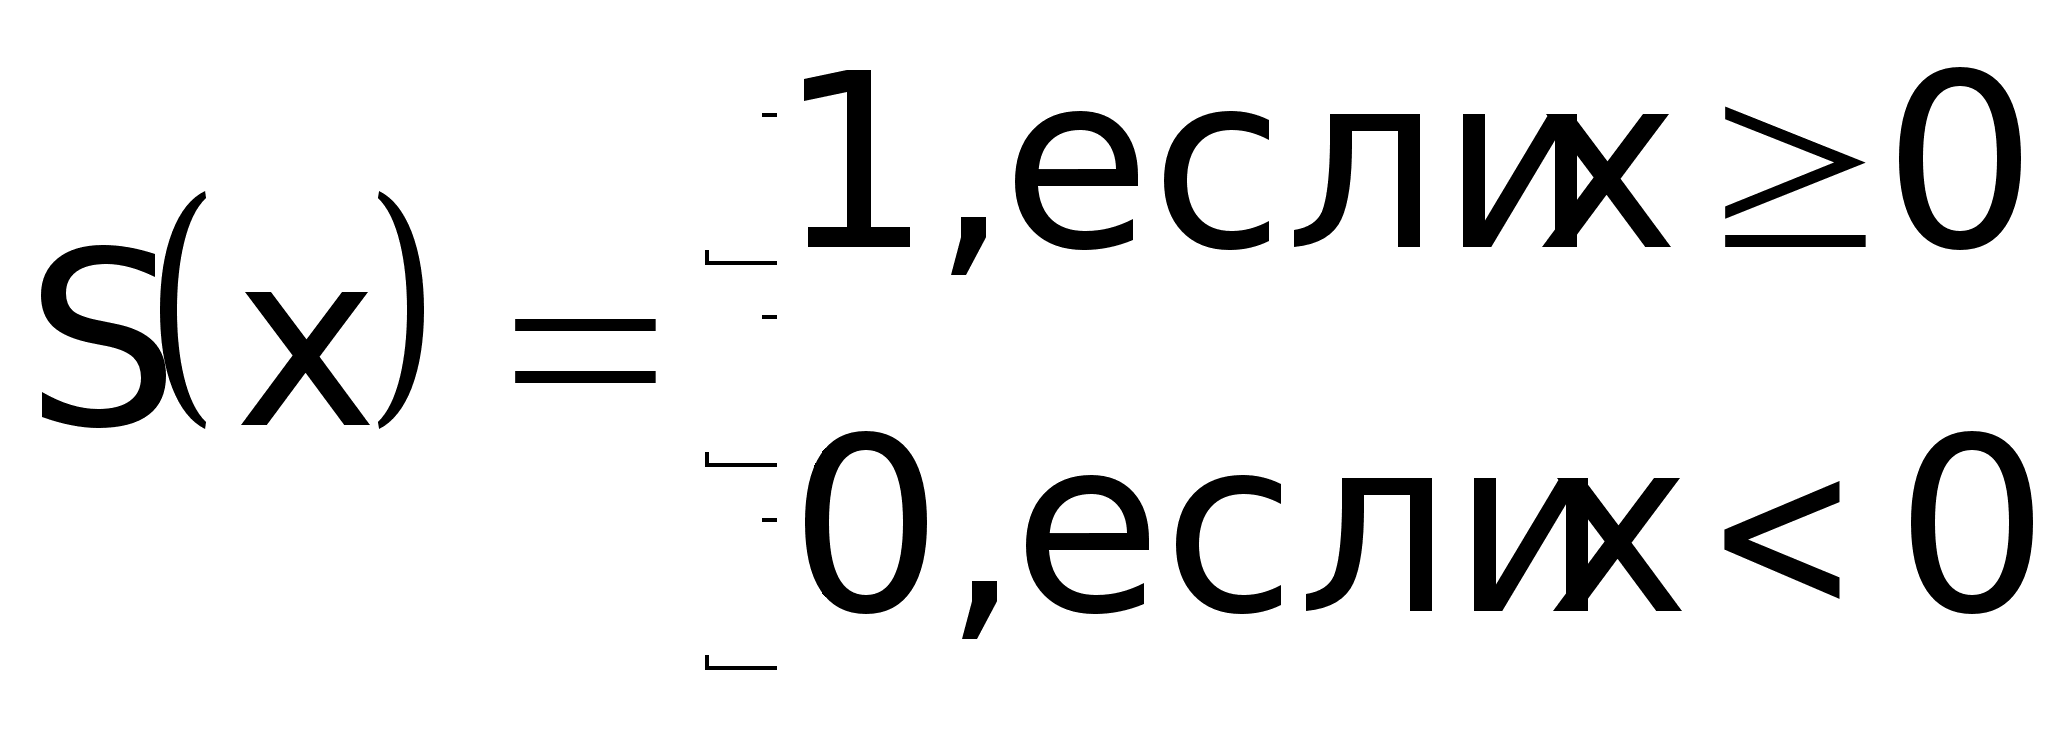 , (9)
Выделяются четыре основных типа финансовой устойчивости предприятия (таблица 6):
1. Абсолютная устойчивость финансового состояния.
Определяется условиями:
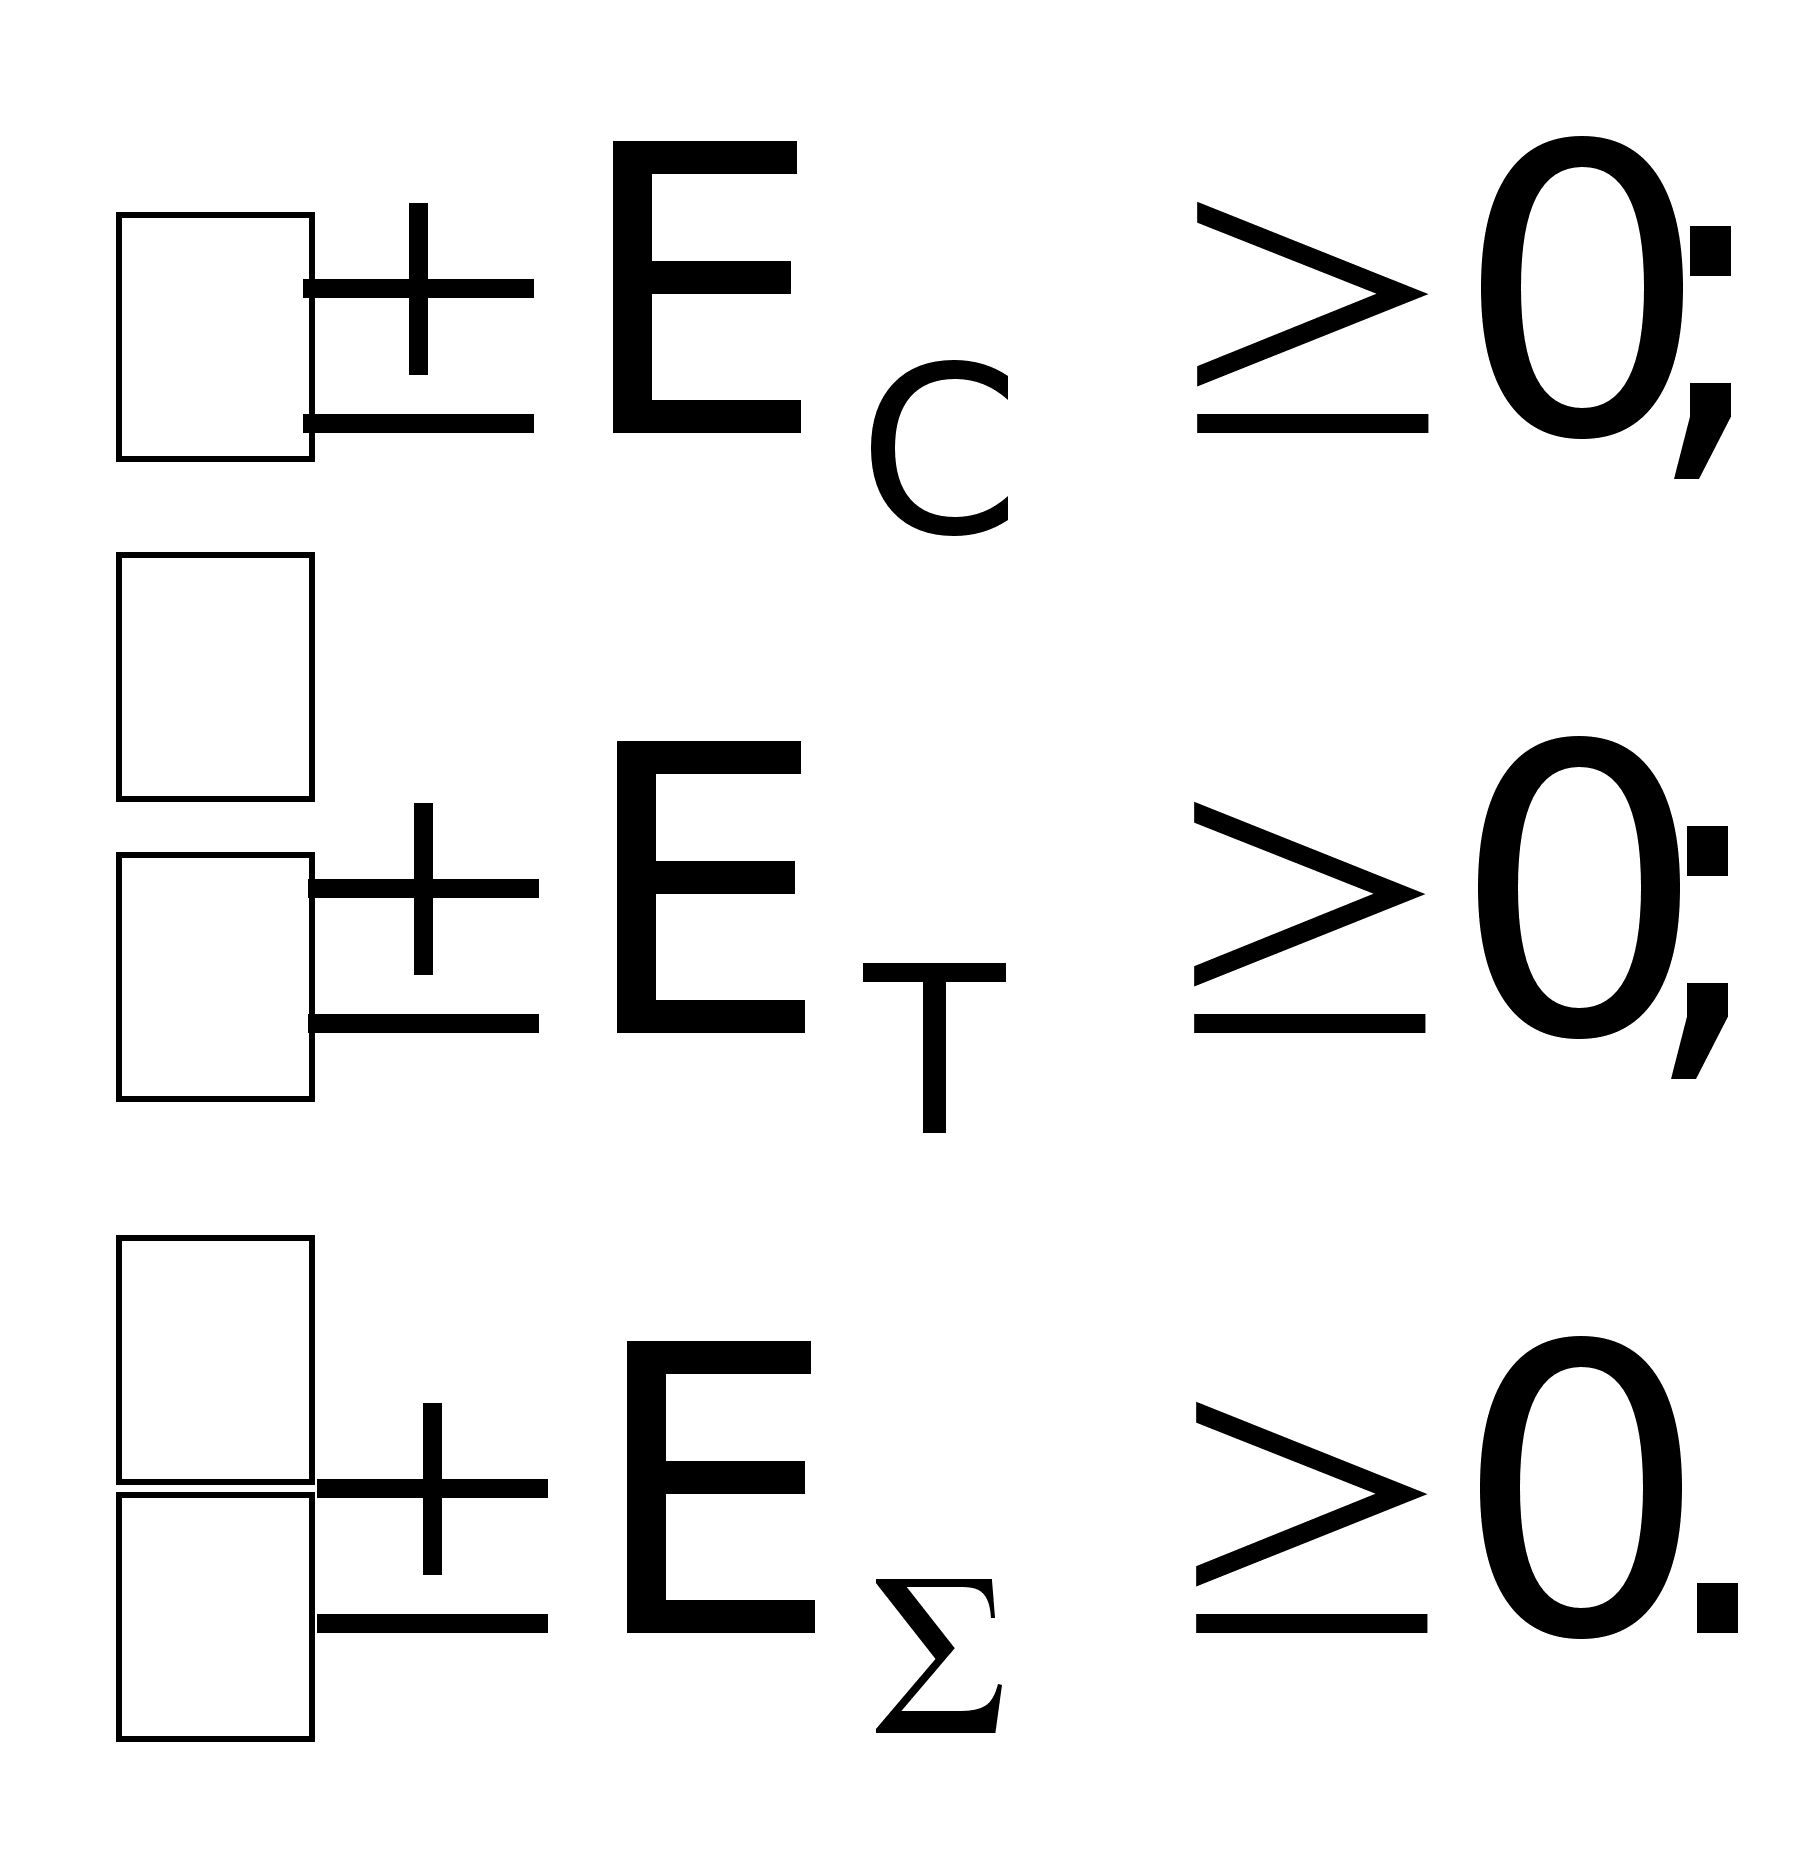 , (10)
Трехмерный
показатель
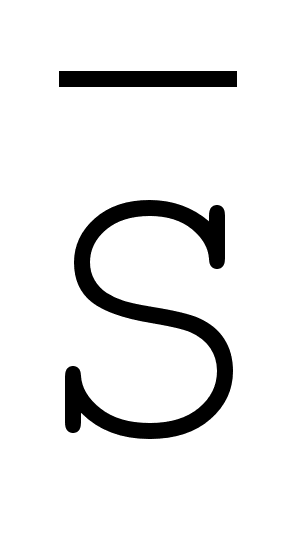 =(l;
1; l).
Абсолютная устойчивость финансового состояния показывает, что запасы и затраты полностью покрываются собственными оборотными средствами. Предприятие практически не зависит от кредитов. Такая ситуация относится к крайнему типу финансовой устойчивости и на практике встречается довольно редко. Однако ее нельзя рассматривать как идеальную, так как предприятие не использует внешние источники финансирования в своей хозяйственной деятельности.
2. Нормальная устойчивость финансового состояния.
Определяется условиями:
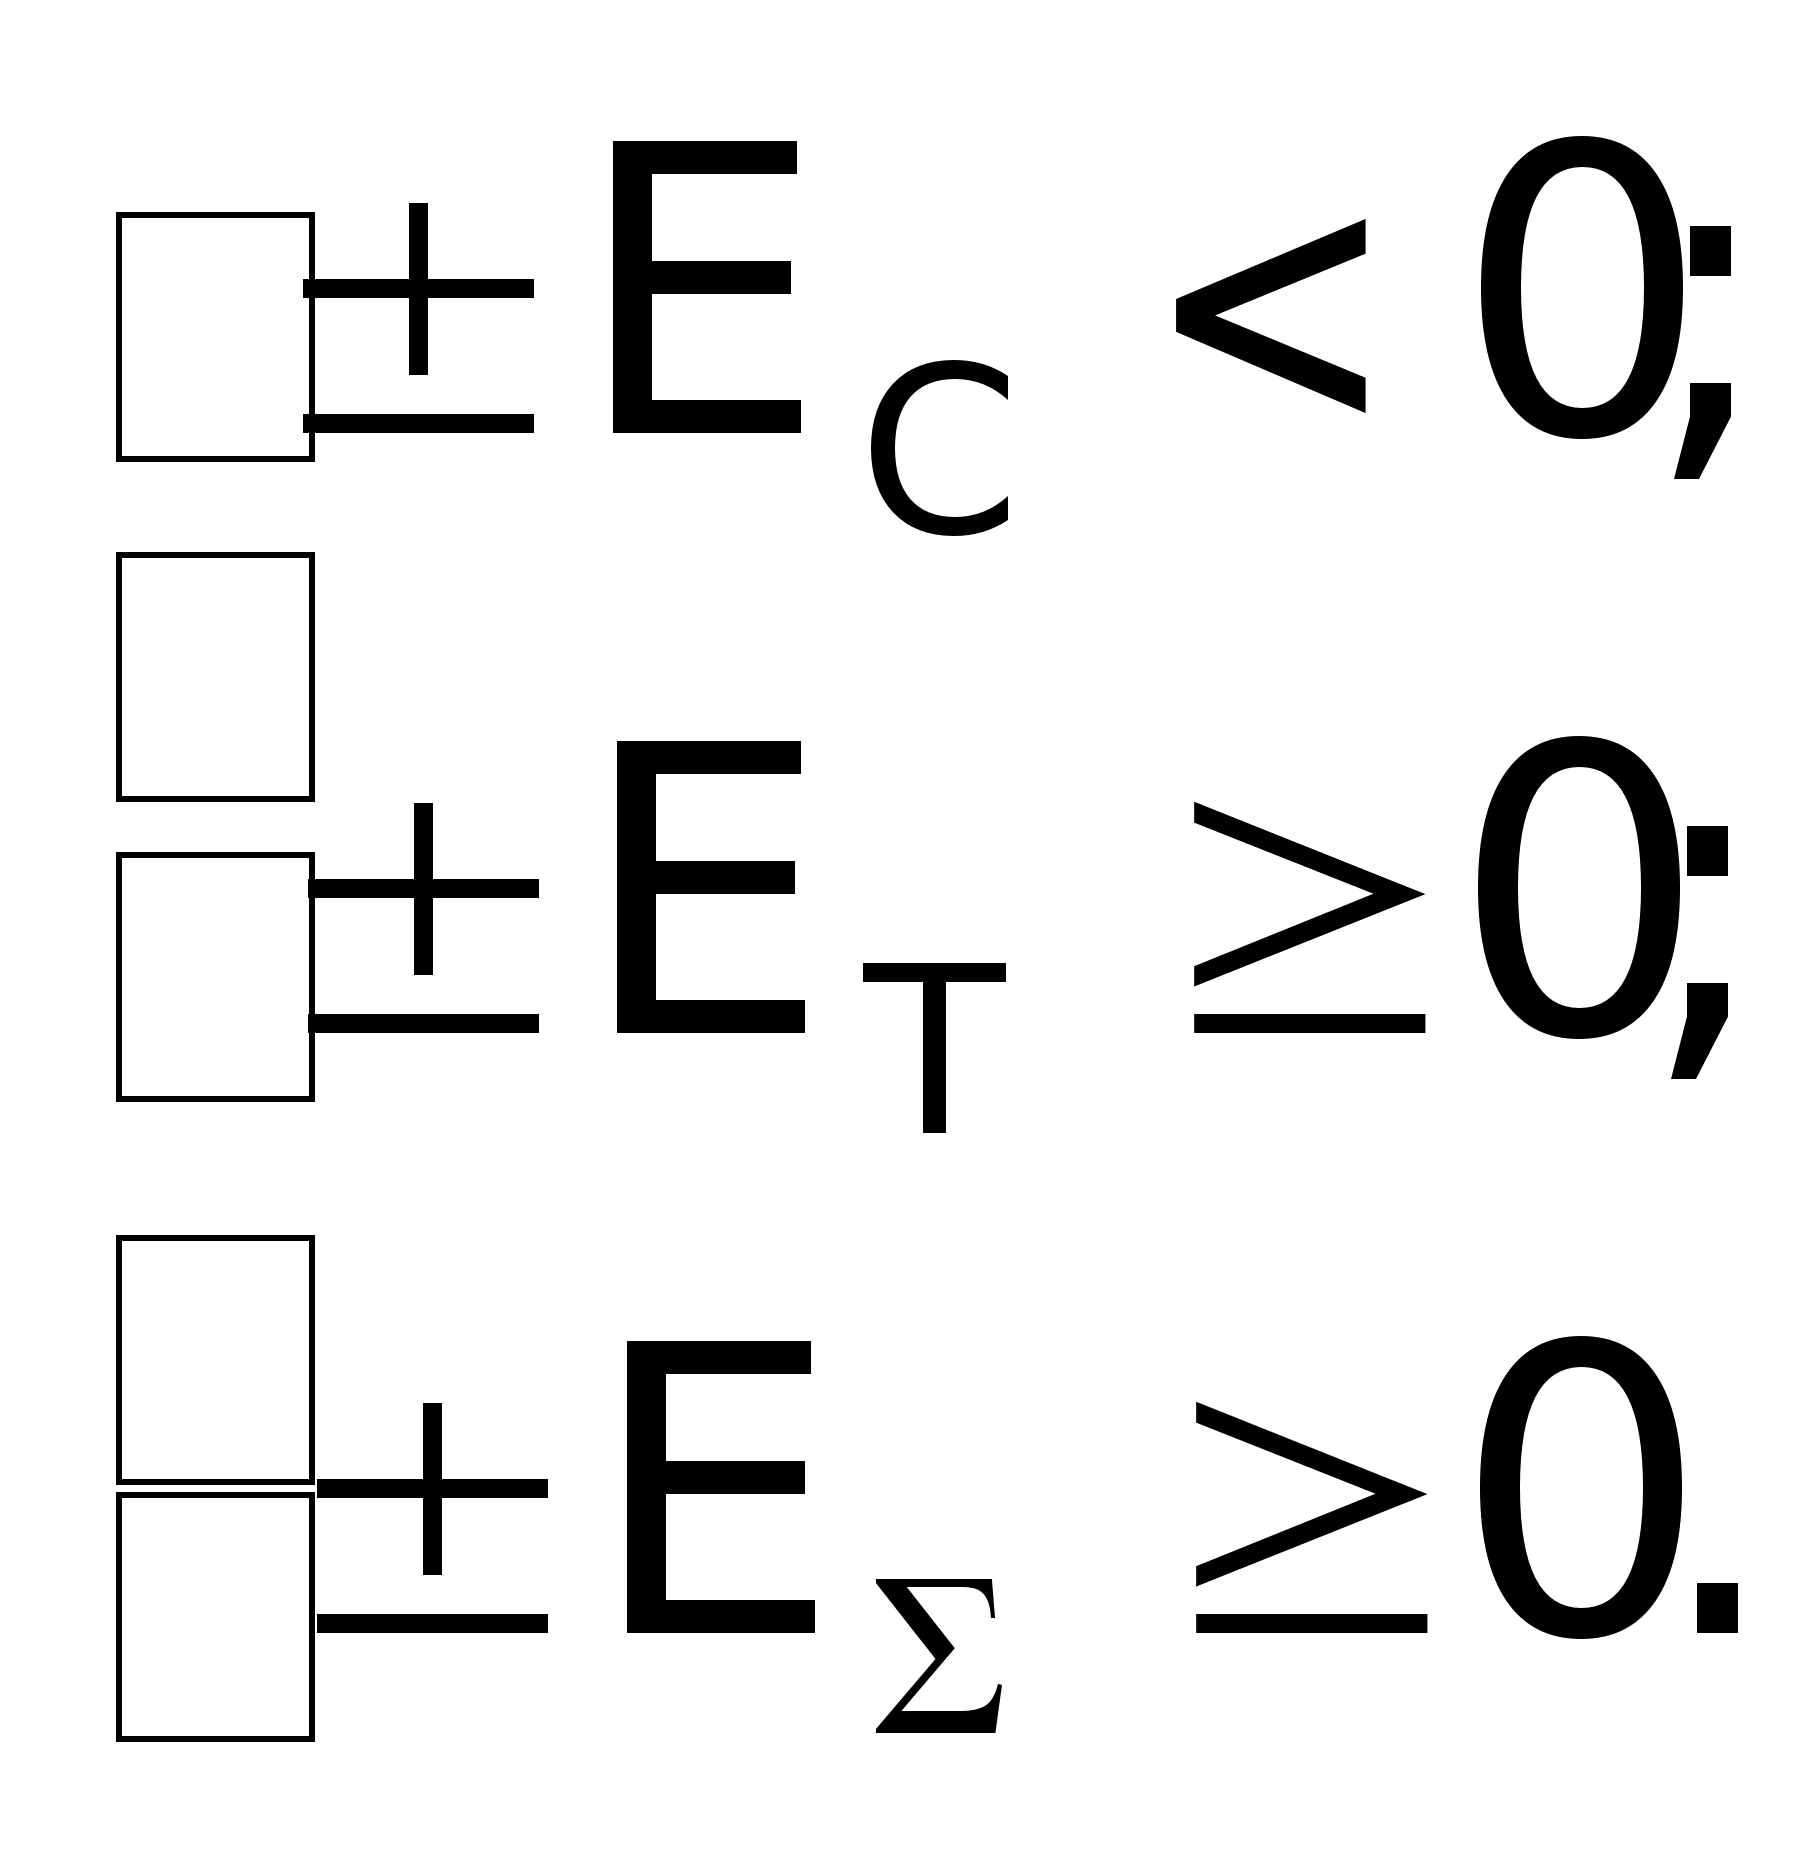 , (11)
Предприятие оптимально использует собственные и кредитные ресурсы. Текущие активы превышают кредиторскую задолженность.
Трехмерный
показатель
=(0;
1; l).
3. Неустойчивое финансовое состояние.
Определяется условиями:
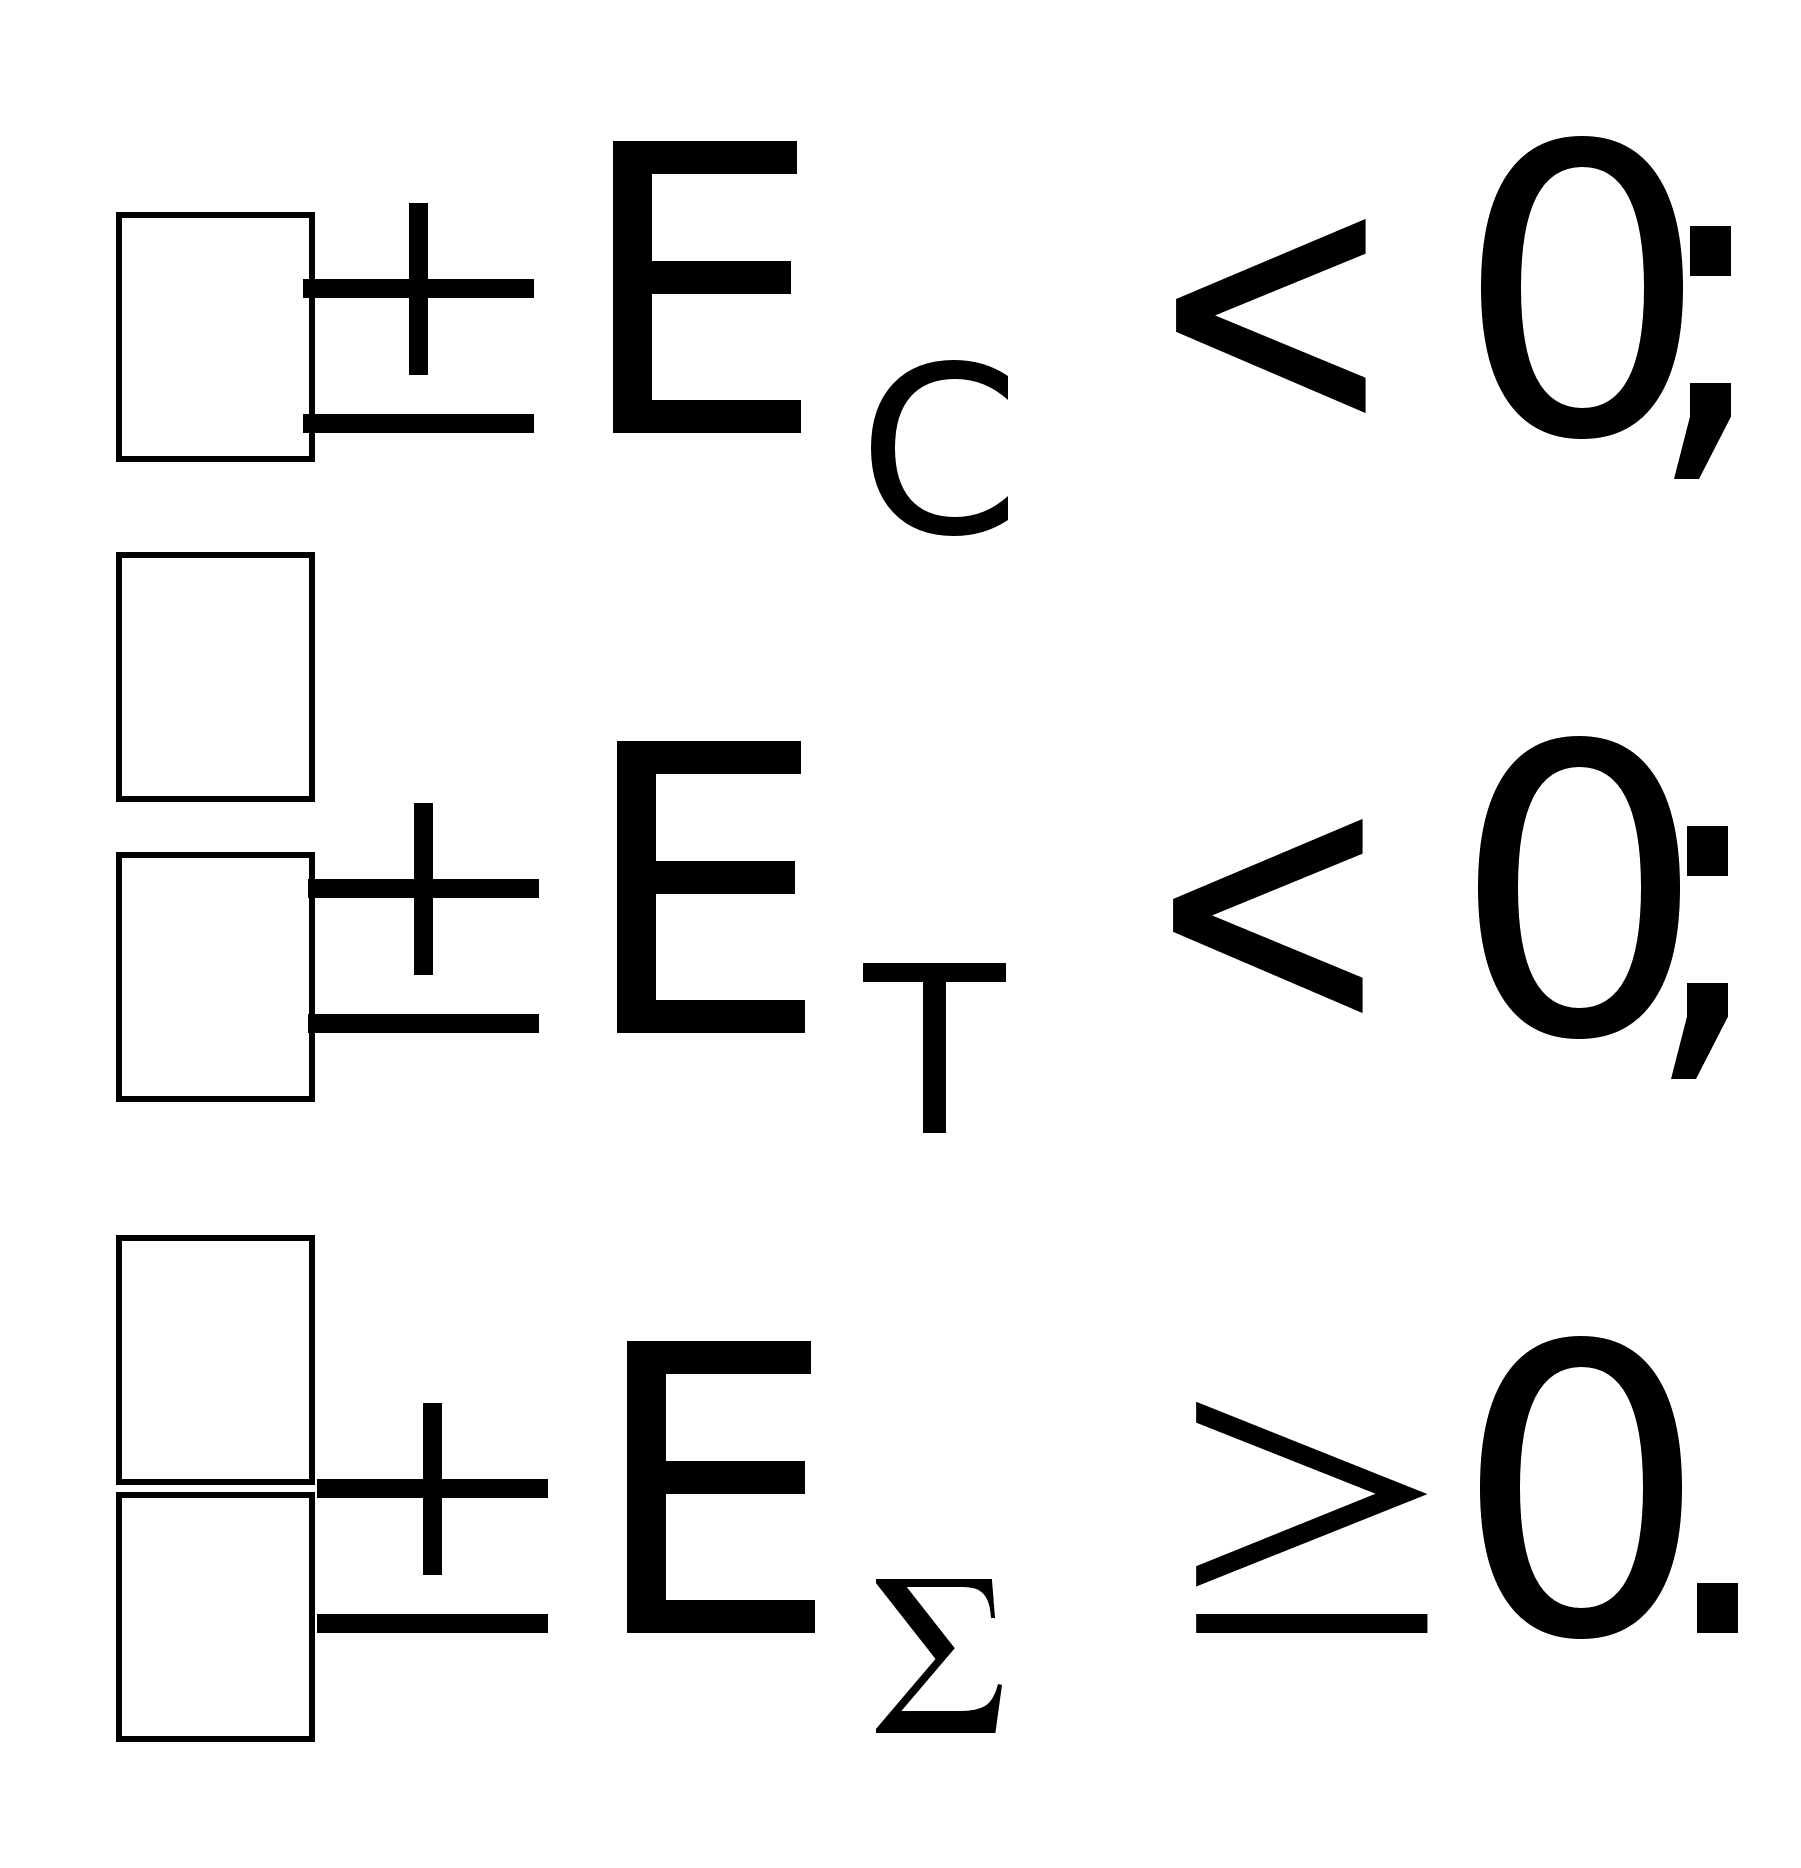 , (12)
Трехмерный
показатель
=(0;
0; l).
Неустойчивое финансовое положение характеризуется нарушением платежеспособности: предприятие вынуждено привлекать дополнительные источники покрытия запасов и затрат, наблюдается снижение доходности производства. Тем не менее, еще имеются возможности для улучшения ситуации.
Таблица 5
Типы финансовой устойчивости
|
Тип финансовой устойчивости |
Трехмерный показатель |
Используемые источники покрытия затрат |
Краткая характеристика |
|
|
Собственные оборотные средства |
Высокая платежеспособность; предприятие не зависит от кредиторов |
|
|
Собственные оборотные средства плюс долгосрочные кредиты |
Нормальная платежеспособность; эффективное использование заемных средств; высокая доходность производственной деятельности |
|
|
Собственные оборотные средства плюс долгосрочные и краткосрочные кредиты и займы |
Нарушение платежеспособности; необходимость привлечения дополнительных источников; возможность улучшения ситуации |
|
|
- |
Неплатежеспособность предприятия; грань банкротства |
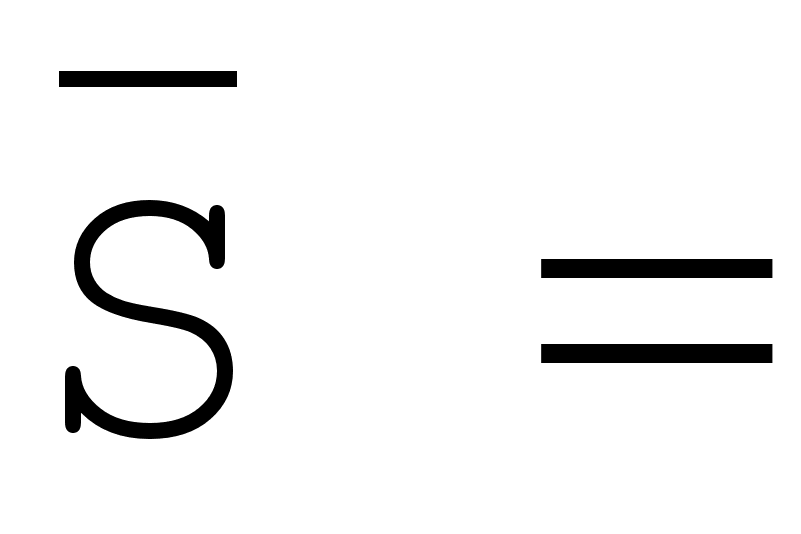 (1,1,1)
4. Кризисное (критическое) финансовое состояние.
Определяется условиями:
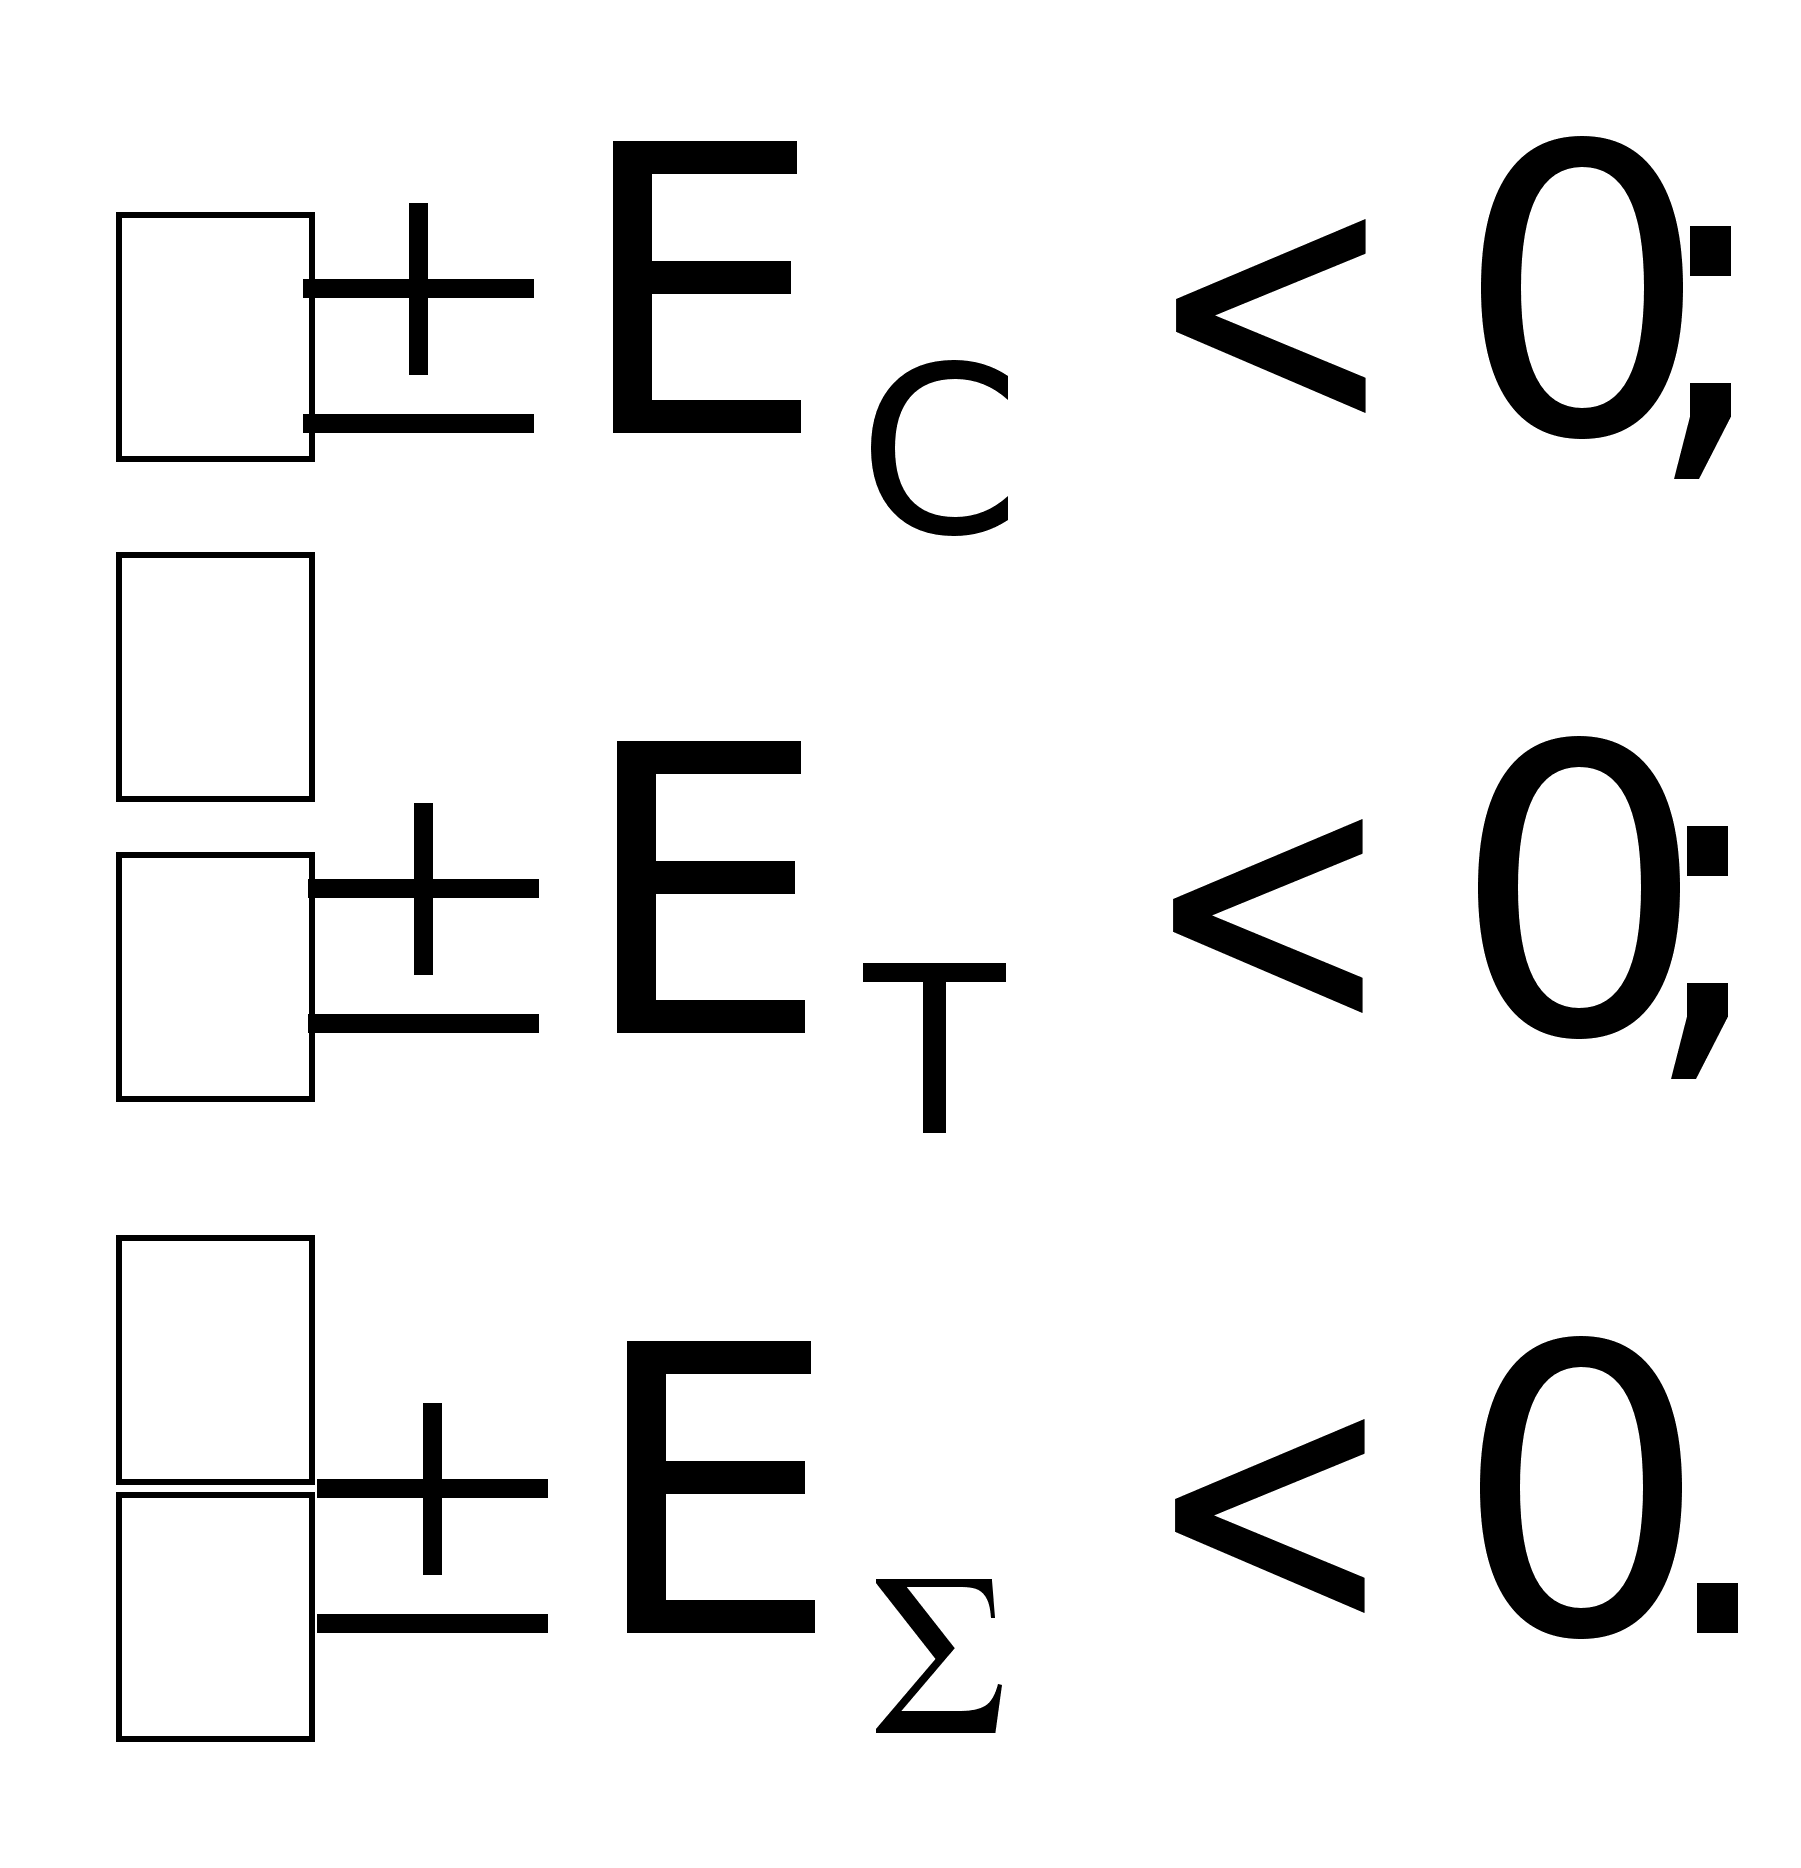 , (13)
Трехмерный
показатель
=(0;
0; 0).
Кризисное финансовое положение – это грань банкротства: наличие просроченных кредиторской и дебиторской задолженностей и неспособность погасить их в срок. В рыночной экономике при неоднократном повторении такого положения предприятию грозит объявление банкротства.
В зарубежных странах для оценки риска банкротства и кредитоспособности предприятий широко используются факторные модели известных западных экономистов Альтмана, Лиса, Таффлера, Тишоу и других, разработанные с помощью многомерного дискретного анализа.
Наиболее широкую известность получила модель Альтмана:
Z=0,717X1+0,847X2+3,107X3+0,42X4+0,995X5 , (14)
где X1 – собственный оборотный капитал / сумма активов;
X2 – нераспределенная (реинвестированная) прибыль / сумма активов;
X3 – прибыль до уплаты процентов / сумма активов;
X4 – балансовая стоимость собственного капитала / заемный капитал;
X5 – объем продаж (выручка) / сумма активов.
Константа сравнения – 1,23. Если значение Z меньше 1,23, то это признак высокой вероятности банкротства, тогда как значение Z больше 1,23 и более свидетельствует о малой его вероятности.
Проведем анализ финансовой устойчивости ООО /////////////////////////////.
Таблица 6
Анализ финансовой устойчивости предприятия ООО /////////////////////////////
(руб.)
|
№ п/п |
Показатели |
2000 г. |
2001 г. |
2002 г. |
Абсолютное |
Абсолютное |
Темп |
Темп |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
1 |
Источники собственных средств (ИС) |
171640 |
158350 |
159590 |
-13290 |
1240 |
92,26 |
100,78 |
|
2 |
Внеоборотные активы (F) |
138360 |
135950 |
139650 |
-2410 |
3700 |
98,26 |
102,72 |
|
3 |
Собственные оборотные средства (ЕС) [1-2] |
33280 |
22400 |
19940 |
-10880 |
-2460 |
67,31 |
89,02 |
Продолжение таблицы 6
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
4 |
Долгосрочные кредиты и заемные средства (КТ) |
- |
- |
- |
- |
- |
- |
- |
|
5 |
Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат (ЕТ) [3+4] |
33280 |
22400 |
19940 |
-10880 |
-2460 |
67,31 |
89,02 |
|
6 |
Краткосрочные кредиты и займы (Кt) |
53518 |
54930 |
51680 |
1412 |
-3250 |
102,64 |
94,08 |
|
7 |
Общая величина основных источников формирования запасов и затрат (EΣ) [5+6] |
86798 |
77330 |
71620 |
-9468 |
-5710 |
89,09 |
92,62 |
|
8 |
Величина запасов и затрат (Z) |
41218 |
53980 |
39460 |
12762 |
-14520 |
130,96 |
73,10 |
|
9 |
Излишек (недостаток) собственных оборотных средств для формирования запасов и затрат (±ЕС) [3-8] |
-7938 |
-31580 |
-19520 |
-23642 |
12060 |
397,83 |
61,81 |
|
10 |
Излишек (недостаток) собственных оборотных средств и долгосрочных заемных средств для формирования запасов и затрат (±EТ) [5-8] |
-7938 |
-31580 |
-19520 |
-23642 |
12060 |
397,83 |
61,81 |
|
11 |
Излишек (недостаток) общей величины основных источников формирования запасов и затрат (±EΣ) [7-8] |
45580 |
23350 |
32160 |
-22230 |
8810 |
51,23 |
137,73 |
|
12 |
Трехмерный показатель типа финансовой устойчивости (9;10;11) |
(0; 0; 0) |
- |
- |
- |
- |
- |
- |
Анализируя и оценивая финансовую устойчивость ООО ///////////////////////////// (таблица 6), можно сказать, что оно находится в кризисном финансовом состоянии, причем это состояние фиксируется с 2000 года по 2002 год. Такое заключение сделано на основании следующих выводов:
запасы и затраты не покрываются собственными оборотными средствами (ЕС). В 2000 г. на покрытие запасов и затрат не хватало 23,85% собственных оборотных средств ((41218/33280)*100%), в 2001 г. – 40,98%, в 2002г. – 97,89%. Т.е. с каждым годом нехватка оборотных средств возрастает;
главная причина сохранения кризисного финансового положения ООО ///////////////////////////// – это превышение темпов роста запасов и затрат над ростом источников формирования. Общая величина источников формирования (EΣ) снизилась в 2001 г. на 10,91%, в 2002г. на 7,38%, собственные оборотные средства в 2001 г. уменьшились на 32,69%, в 2002 г. на 10,98%, а стоимость запасов и затрат в 2001 г. увеличилась на 30,96%, а уже в 2002 г. снизилась на 26,90%;
негативным моментом является неудовлетворительное использование ООО ///////////////////////////// внешних заемных средств. Долгосрочные кредиты и займы не привлекались. Краткосрочные обязательства представлены в отчетности лишь кредиторской задолженностью, хотя в 2001 г. она была увеличена на 2,64%, но уже в 2002 г. снизилась на 5,92%, т.е. ООО ///////////////////////////// не желает, не умеет или не может использовать заемные средства для производственно-хозяйственной деятельности;
у ООО ///////////////////////////// наблюдается недостаток собственных оборотных средств, что свидетельствует о нехватке их в хозяйственной деятельности для покрытия запасов. Необходимо увеличение уровня собственных оборотных средств;
Одна из основных характеристик финансово-экономического состояния ООО ///////////////////////////// – степень зависимости от кредиторов и инвесторов. Владельцы ООО ///////////////////////////// заинтересованы в минимизации собственного капитала и в максимизации заемного капитала в финансовой структуре. Заемщики оценивают устойчивость ООО ///////////////////////////// по уровню собственного капитала и вероятности банкротства.
Финансовая устойчивость предприятия характеризуется состоянием собственных и заемных средств и анализируется с помощью системы финансовых коэффициентов. Информационной базой для расчета таких коэффициентов являются абсолютные показатели актива и пассива бухгалтерского баланса.
Анализ проводится посредством расчета и сравнения полученных значений коэффициентов с установленными базисными величинами, а также изучения динамики их изменений за определенный период.
Базисными величинами могут быть:
значения показателей за прошлый период;
среднеотраслевые значения показателей;
значения показателей конкурентов;
теоретически обоснованные или установленные с помощью экспертного опроса оптимальные или критические значения относительных показателей.
Таблица 7
Финансовые
коэффициенты,
применяемые
для оценки
финансовой
устойчивости
предприятия
|
Коэффициент |
Что показывает |
Как рассчитывается |
Комментарий |
| 1 | 2 |
3 |
4 |
|
Характеризует независимость от заемных средств. Показывает долю собственных средств в общей сумме всех средств предприятия |
Отношение общей суммы всех средств предприятия к источникам собственных средств |
Минимальное пороговое значение на уровне 0,5. Превышение указывает на увеличение финансовой независимости, расширение возможности привлечения средств со стороны |
|
Сколько заемных средств привлекло предприятие на 1 руб. вложенных в активы собственных средств |
Отношение всех обязательств к собственным средствам |
Превышение указанной границы означает зависимость предприятия от внешних источников средств, потерю финансовой устойчивости (автономности) |
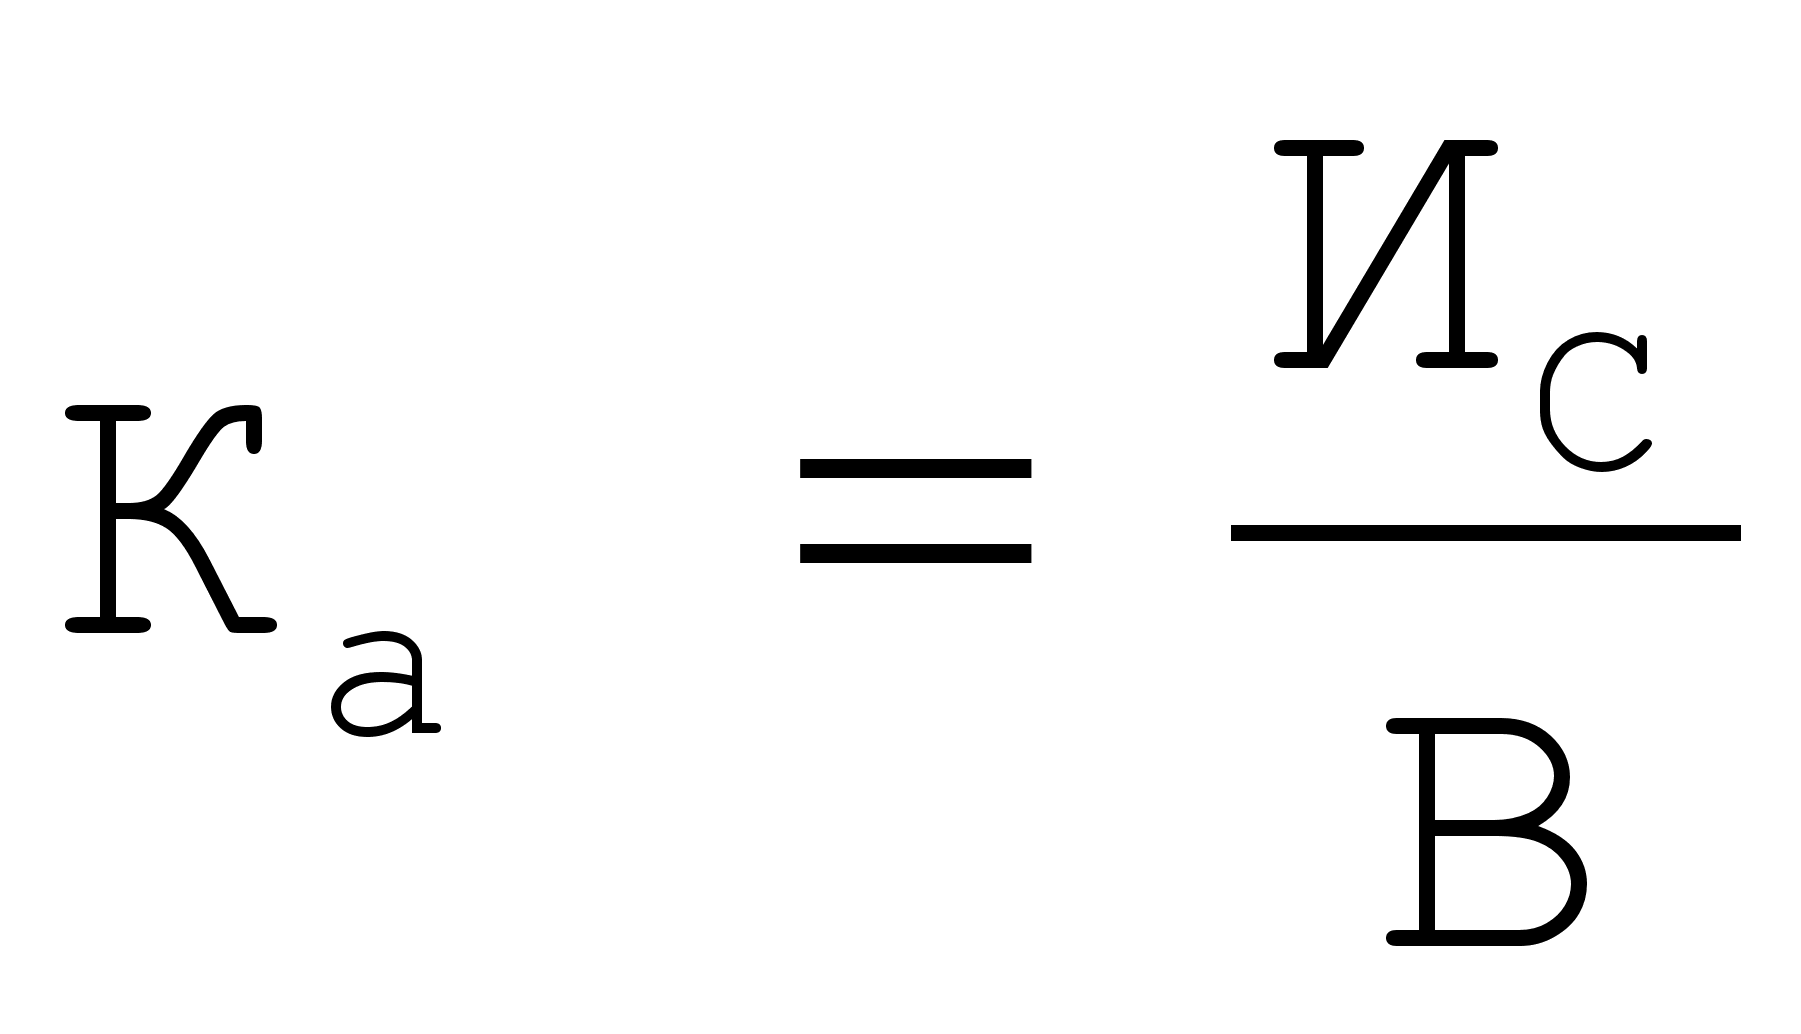
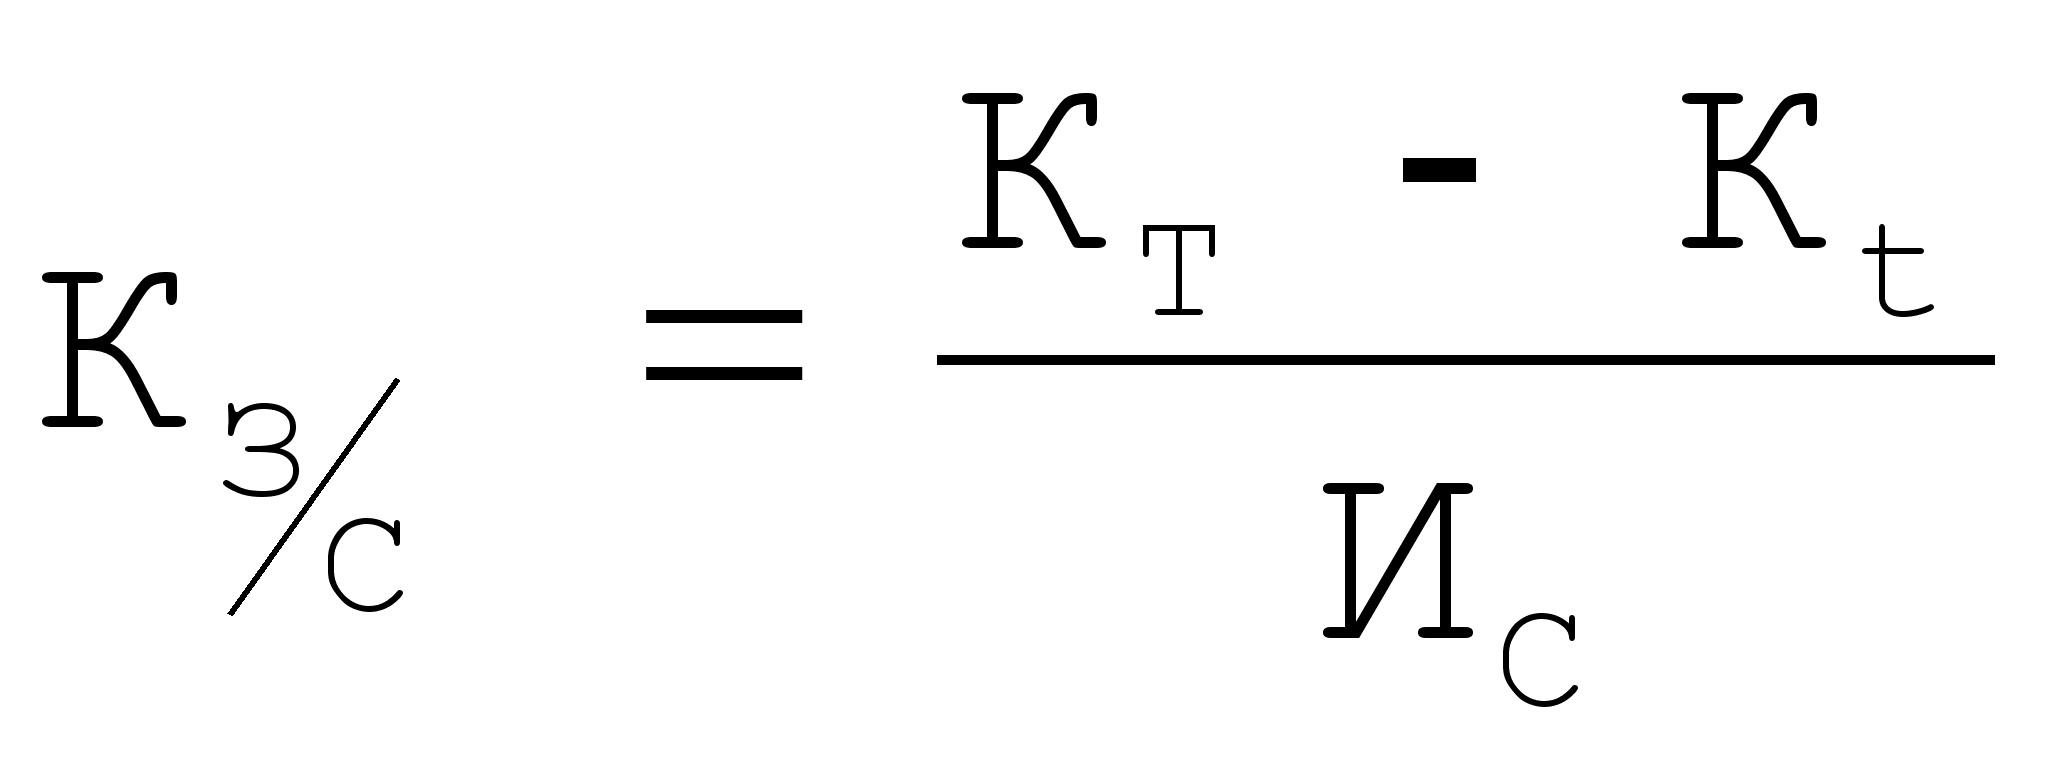
Продолжение таблицы 7
| 1 |
2 |
3 |
4 |
|
Наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости. Критерий для определения неплатежеспособности (банкротства) предприятия |
Отношение собственных оборотных средств к общей величине оборотных средств предприятия |
Чем выше показатель (0,5), тем лучше финансовое состояние предприятия, тем больше у него возможностей проведения независимой финансовой политики |
|
Способность предприятия поддерживать уровень собственного оборотного капитала и пополнять оборотные средства за счет собственных источников |
Отношение собственных оборотных средств к общей величине собственных средств (собственного капитала) предприятия |
Чем ближе значение показателя к верхней границе, тем больше возможность финансового маневра у предприятия |
|
Сколько внеоборотных средств приходится на 1 рубль оборотных активов |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |