Пути финансового оздоровления предприятия с неудовлетворительной структурой баланса
Существуют стандарты оценки, обязательные к применению субъектами оценочной деятельности, утвержденные Правительством РФ от 6 июля 2001 г. № 519 «Об утверждении стандартов оценки». Рыночная стоимость объекта оценки – наиболее вероятная цена, по которой объект оценки может быть отчужден на открытом рынке в условиях конкуренции, когда стороны сделки действуют разумно, располагая всей необходимой информацией, а на величине цены сделки не отражаются какие-либо чрезвычайные обстоятельства.
Виды стоимости объекта оценки, отличные от рыночной стоимости:
а) стоимость объекта оценки с ограниченным рынком - стоимость объекта оценки, продажа которого на открытом рынке невозможна или требует дополнительных затрат по сравнению с затратами, необходимыми для продажи свободно обращающихся на рынке товаров;
б) стоимость замещения объекта оценки - сумма затрат на создание объекта, аналогичного объекту оценки, в рыночных ценах, существующих на дату проведения оценки, с учетом износа объекта оценки;
в) стоимость воспроизводства объекта оценки - сумма затрат в рыночных ценах, существующих на дату проведения оценки, на создание объекта, идентичного объекту оценки, с применением идентичных материалов и технологий, с учетом износа объекта оценки;
г) стоимость объекта оценки при существующем использовании стоимость объекта оценки, определяемая исходя из существующих условий и цели его использования;
д) инвестиционная стоимость объекта оценки - стоимость объекта оценки, определяемая исходя из его доходности для конкретного лица при заданных инвестиционных целях;
е) стоимость объекта оценки для целей налогообложения - стоимость объекта оценки, определяемая для исчисления налоговой базы и рассчитываемая в соответствии с положениями нормативных правовых актов (в том числе инвентаризационная стоимость);
ж) ликвидационная стоимость объекта оценки - стоимость объекта оценки в случае, если объект оценки должен быть отчужден в срок меньше обычного срока экспозиции аналогичных объектов;
з) утилизационная стоимость объекта оценки - стоимость объекта оценки, равная рыночной стоимости материалов, которые он в себя включает, с учетом затрат на утилизацию объекта оценки;
и) специальная стоимость объекта оценки - стоимость, для определения которой в договоре об оценке или нормативном правовом акте оговариваются условия, не включенные в понятие рыночной или иной стоимости, указанной в настоящих стандартах оценки [7, с.2].
Существуют следующие подходы к оценке:
затратный подход - совокупность методов оценки стоимости объекта оценки, основанных на определении затрат, необходимых для восстановления либо замещения объекта оценки, с учетом его износа;
сравнительный подход - совокупность методов оценки стоимости объекта оценки, основанных на сравнении объекта оценки с аналогичными объектами, в отношении которых имеется информация о ценах сделок с ними;
доходный подход - совокупность методов оценки стоимости объекта оценки, основанных на определении ожидаемых доходов от объекта оценки.
Метод оценки - способ расчета стоимости объекта оценки в рамках одного из подходов к оценке.
Итоговая величина стоимости объекта оценки - величина стоимости объекта оценки, полученная как итог обоснованного оценщиком обобщения результатов расчетов стоимости объекта оценки, при использовании различных подходов к оценке и методов оценки.
Мои предложения по продаже части имущества ООО ////////////////////////////////////////// (таблицы 16, 17):
ООО ///////////////////////////// реализует основные средства:
автомобиль ГАЗ 3307 (1999 г.) по рыночной стоимости за 30000 рублей,
офисная мебель по рыночной стоимости за 44000 рублей, компьютеры и оргтехника по рыночной стоимости за 35540 рублей – благоприятный вариант;
автомобиль ГАЗ 3307 (1999 г.) по цене ниже рыночной за 20000 рублей, офисная мебель по цене ниже рыночной за 15000 рублей, компьютеры и оргтехника по цене ниже рыночной за 15000 рублей – неблагоприятный вариант.
ООО ///////////////////////////// добивается погашения дебиторской задолженности путем возврата долга на расчетный счет или товаром, имуществом должника. Возвращает дебиторскую задолженность в полной сумме 25260 рублей - благоприятный вариант, часть дебиторской задолженности 22100 рублей - неблагоприятный вариант.
Таблица 16
Продажа имущества ООО /////////////////////////////
(руб.)
|
Показатели |
Балансовая стоимость |
|
|
|
1 |
2 |
3 |
4 |
Внеоборотные активы |
|||
|
1. ОС и прочие внеоборотные активы |
139650 |
73000 |
51800 |
|
1.1. Нематериальные активы: |
110 |
- |
- |
|
- патенты |
110 |
- |
- |
|
1.2. Основные средства: |
139540 |
73000 |
51800 |
|
- автомобиль ГАЗ 3307 (1999 г.) |
60000 |
30000 |
20000 |
|
- офисная мебель |
44000 |
19100 |
15000 |
|
- оргтехника |
35540 |
23900 |
16800 |
|
1.3. Долгосрочные финансовые вложения |
- |
- |
- |
ООО ///////////////////////////// реализует товары на складе:
с наценкой в 10% в сумме 5962 рубля - благоприятный вариант;
без наценки в сумме 5420 рублей - неблагоприятный вариант.
Таблица 17
Продажа имущества ООО /////////////////////////////
(руб.)
|
Показатели |
Балансовая стоимость |
|
|
|
1 |
2 |
3 |
4 |
Оборотные активы |
|||
|
1. Оборотные средства |
71620 |
31222 |
27520 |
|
1.1. Готовая продукция и товары для перепродажи |
5420 |
5962 |
5420 |
|
1.2. Дебиторская задолженность |
25260 |
25260 |
22100 |
В таблицах 16, 17 представлены варианты реализации имущества ООО /////////////////////////////. Таким образом, в первом варианте продажа части основных средств по рыночной стоимости, приводит к уменьшению внеоборотных активов на 73000 рублей. Ликвидация дебиторской задолженности и реализации товаров на складе не изменяет величины оборотных активов, а приводит к перераспределению средств внутри раздела на 31222 рубля. Во втором случае продажа части основных средств ООО ///////////////////////////// ниже рыночной стоимости приводит к уменьшению внеоборотных активов на 51800 рублей. Ликвидация дебиторской задолженности и реализация товаров на складе не изменяет величины оборотных активов, а приводит к перераспределению средств внутри раздела на 27520 рублей.
Таблица 18
Предложение
к формированию
финансовой
стратегии по
выводу
ООО
///////////////////////////// из
кризисного
финансового
состояния
(руб.)
|
Объект финансовой стратегии |
Составляющие финансовой стратегии |
Предложения |
Влияние на раздел баланса |
||
|
Наименование предложения |
Количественная оценка по вариантам |
||||
|
1 |
2 |
||||
|
Доходы и поступления |
Оптимизация основных и оборотных средств |
1. Продажа основных средств |
73000 |
51800 |
-А1 |
|
2. Реализация готовой продукции на складе |
5962 |
5420 |
|||
|
3. Погашение дебиторской задолженности |
25260 |
22100 |
|||
Дебиторскую задолженность ООО ///////////////////////////// можно реализовать. Для продажи дебиторской задолженности необходимы следующие документы: акт сверки задолженности, подписанный должником и его дебитором, либо заменяющие его документы, с определением сумм основного долга, процентов, а также начисленных экономических санкций. При привлечении специалиста (оценочной комиссии) для оценки действительности и ликвидности дебиторской задолженности - его заключение, поручение о продаже дебиторской задолженности на торгах, иные документы, имеющие значение для реализации дебиторской задолженности.
Продавец дебиторской задолженности после получения документов, поименованных выше: назначает дату, время и место проведения публичных торгов; публикует извещение о проведении торгов; организует прием финансовых средств от участников торгов и их возврат, а также предоставляет возможность ознакомления с предметом торгов; проводит торги в соответствии с установленной процедурой; оформляет права победителя торгов, подписывает с ним имеющий силу договора протокол о результатах торгов; производит в установленном порядке перечисление средств, вырученных по результатам торгов; публикует информационное сообщение об итогах торгов.
В результате продажи части имущества и погашения дебиторской задолженности ООО ///////////////////////////// получаем излишек общей величины источников формирования запасов (таблица 19).
Таблица 19
Расчет по выведению ООО ///////////////////////////// из кризисного состояния
(руб.)
Показатели |
Значение по вариантам |
|
|
1 |
2 |
|
|
1 |
2 |
3 |
|
1. Источники собственных средств (Капитал и резервы) |
159590 |
159590 |
|
2. Внеоборотные активы |
66650 |
87850 |
|
3. Наличие собственных оборотных средств |
92940 |
71740 |
|
4. Долгосрочные заёмные средства |
0 |
0 |
|
5. Наличие собственных и долгосрочных заёмных оборотных средств |
92940 |
71740 |
|
6. Краткосрочные заёмные средства |
0 |
0 |
|
7. Общая величина источников формирования запасов |
92940 |
71740 |
|
8. Запасы и НДС |
8238 |
11940 |
|
9. Излишек (+) или недостаток (-) собственных оборотных средств |
84702 |
59800 |
|
10. Излишек (+) или недостаток (-) собственных и долгосрочных заёмных оборотных средств |
84702 |
59800 |
|
11. Излишек (+) или недостаток (-) общей величины источников формирования запасов (собственные, долгосрочные и краткосрочные заёмные источники) |
84702 |
59800 |
Показателями для оценки удовлетворительности структуры баланса предприятия являются: коэффициент текущей ликвидности, коэффициент обеспеченности собственными средствами, коэффициент восстановления (утраты) платежеспособности.
Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия. Коэффициент восстановления (утраты) платежеспособности характеризует наличие реальной возможности у предприятия восстановить свою платежеспособность в течение определенного периода [8, с.1].
На основе полученных данных произведем расчет этих коэффициентов.
В результате реализации имущества ООО ///////////////////////////// происходит увеличение собственных оборотных средств. В первом варианте увеличение на 84702 рубля, а во втором на 59800 рублей. По полученным данным сформируем структуру баланса ООО ///////////////////////////// для первого варианта и для второго варианта.
Таблица 20
Структура баланса ООО ///////////////////////////// (вариант 1)
(руб.)
|
АКТИВ |
ПАССИВ |
||||
|
Внеоборотные активы |
ВА |
66650 |
Источники собственных средств |
КР |
159590 |
|
Оборотные активы |
ОА |
71620 |
Краткосрочные пассивы |
КЗ |
51680 |
КТЛ = 2,67, КОС=1,30, КВП=1,23
Исходя из данных таблицы 20 получаем значения коэффициентов текущей ликвидности 1,39, краткосрочной ликвидности 1,41, абсолютной ликвидности 1,39. Платежеспособность ООО //////////////////// (КВП) 1,23.
Таблица 21
Структура баланса ООО ////////////////////// (вариант 2)
(руб.)
|
АКТИВ |
ПАССИВ |
||||
|
Внеоборотные |
ВА |
87850 |
Источники собственных средств |
КР |
159590 |
|
Оборотные активы |
ОА |
67918 |
Краткосрочные пассивы |
КЗ |
51680 |
КТЛ = 3,09, КОС=1,00, КВП=0,88
Исходя из данных таблицы 21 получаем значения коэффициентов текущей ликвидности 3,08, краткосрочной ликвидности 1,00 и абсолютной ликвидности 0,89. Платежеспособность ООО /////////////////////////// (КВП) 0,88.
Таким образом, лучшим по результатам анализа является первый вариант, при котором имеется реальная возможность восстановления платежеспособности предприятия. Коэффициенты восстановления платежеспособности, текущей ликвидности и обеспеченности собственными средствами, (КВП=1,23, КТЛ = 2,67, КОС = 1,30) имеют наиболее высокие значения, чем во втором варианте (КВП=0,88, КТЛ = 3,09, КОС = 1,00). Это характеризует наличие реальной возможности восстановить платежеспособность ООО /////////////////////////////.
Определим оптимальный вариант от реализации имущества ///////////////////// на основе экономико-математической модели.
ООО //////////////////// планирует затратить при реализации имущества 7400 рублей и намерено продать часть имущества через магазин, часть имущества через торговых посредников, часть имущества своим работникам. При этом реализация приведет к получению прибыли 15 рублей через магазин, 20 рублей через торговых посредников, 22 рубля своим работникам в расчете на 1 рубль затрат на реализацию. Через магазин ООО ////////////////////// намерено потратить 60% от всей суммы затрат, через торговых агентов и работников не более 30% от всей суммы затрат. Найдем, как следует ООО ////////////////////////// организовать реализацию, чтобы получить максимальную прибыль.
Составим математическую модель задачи.
Цель - максимизация прибыли.
Управляющие переменные:
x1 – количество средств, затраченных на реализацию через магазин;
x2 – количество средств, затраченных на реализацию через торговых агентов;
x3 – количество средств, затраченных на реализацию работникам;
Область допустимых решений имеет вид:
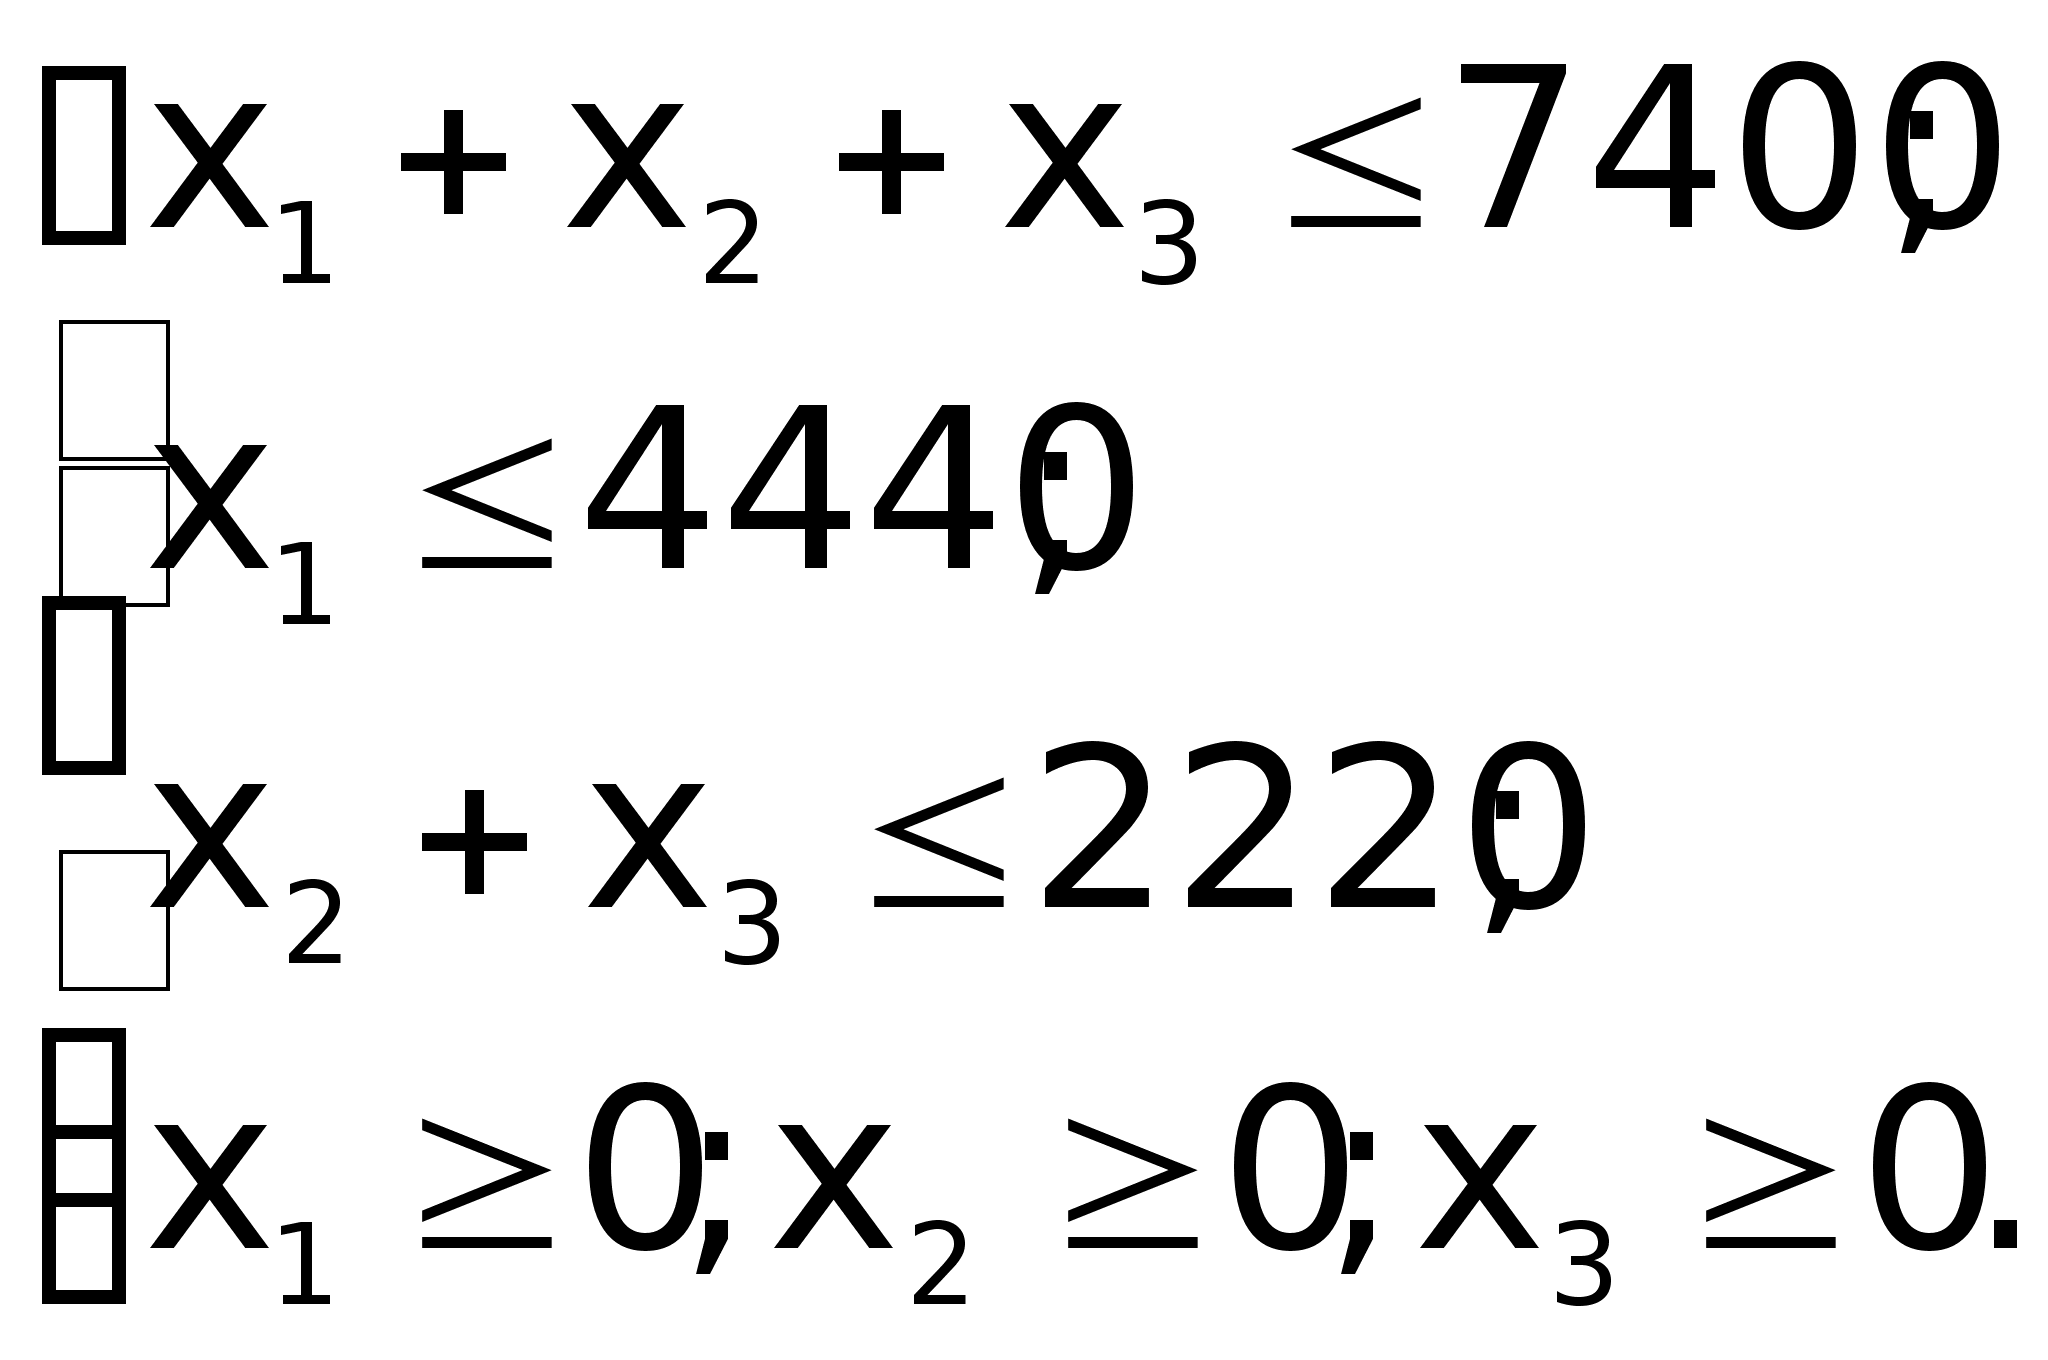 (16)
Она содержит ограничения по общей сумме затрат, предусмотренных на реализацию имущества ОО ////////////////////////// и условия неотрицательности управляющих переменных.
Критерий оптимальности записывается следующим образом:
Р =15x1+20x2+22x3
max. (17)
Формулы 16, 17 – математическая модель задачи организации реализации имущества.
Целевая функция и ограничения линейны по управляющим переменным, следовательно, это задача линейного программирования.
Приведем задачу к каноническому виду, добавив дополнительные переменные к левым частям ограничений. Получим:
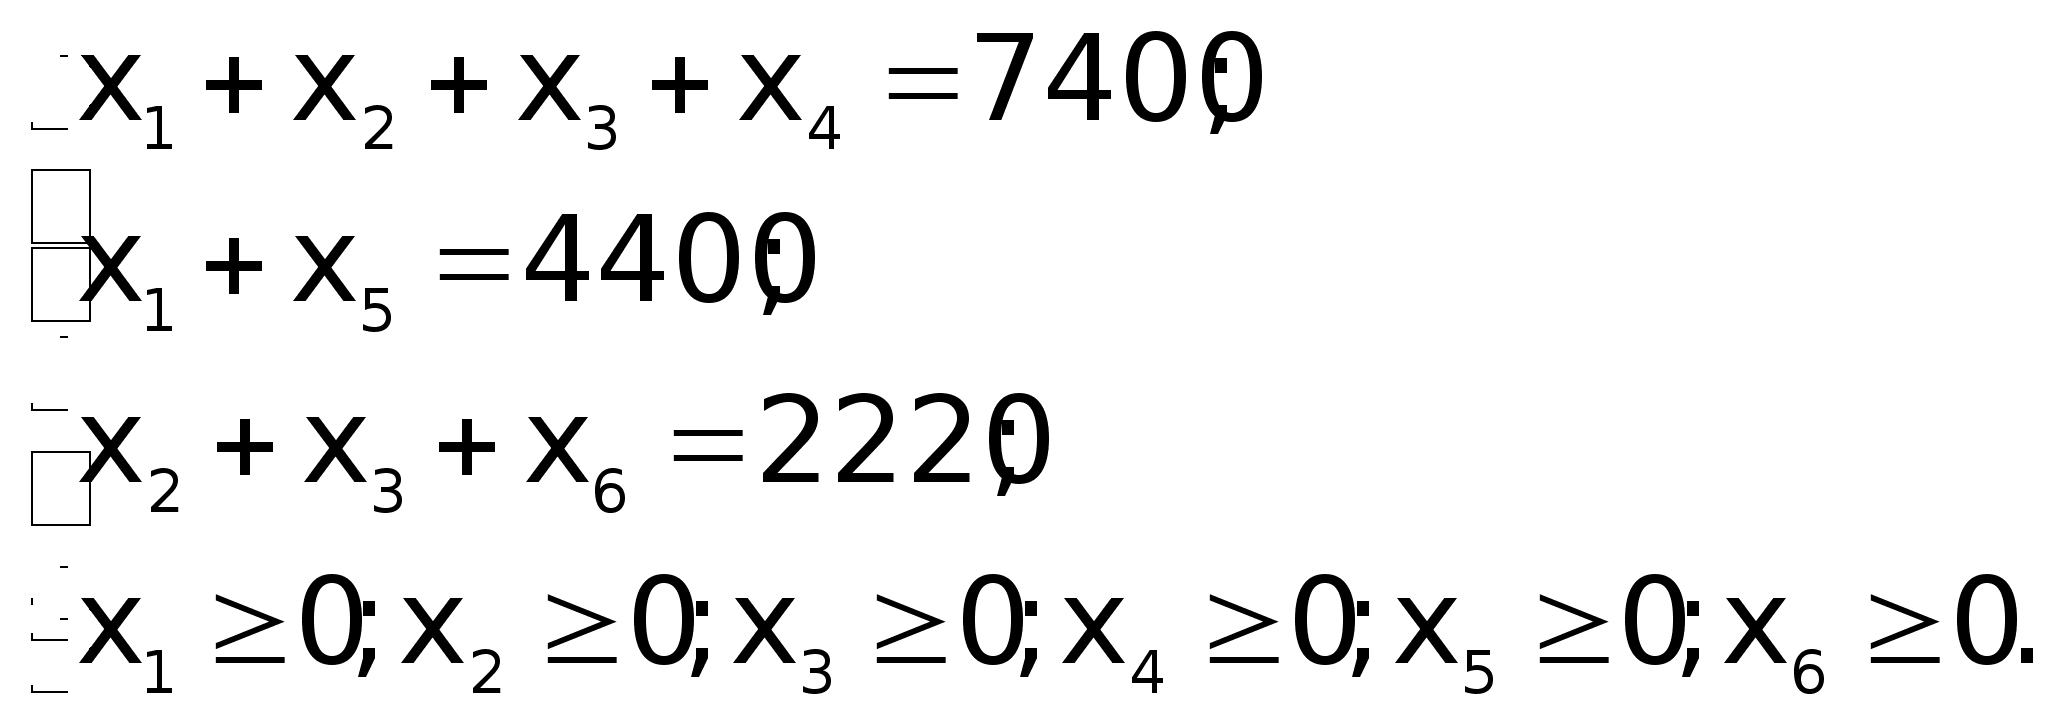 (18)
Задача (16), (18) может быть решена симплекс-методом.
Шаг 1. Получаем начальное решение.
Базисные переменные: x3, x4, x5, x6.
Свободные переменные: x1, x2, x3.
Начальное решение:
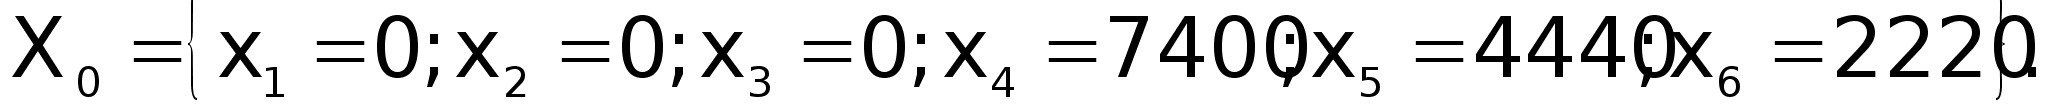
Шаг 2. Функция Р=15x1+20x2+22x3 уже выражена через свободные переменные.
Шаг 3. Проверка решения на оптимальность. Составляем симплекс-таблицу (таблица 22).
Таблица 22
Симплекс-таблица
|
Базисные переменные |
Коэффициенты при переменных |
Свободные члены |
|||||
|
x1 |
x2 |
x3 |
x4 |
x5 |
x6 |
||
|
x4 |
1 |
1 |
1 |
1 |
0 |
0 |
7400 |
|
x5 |
1 |
0 |
0 |
0 |
1 |
0 |
4440 |
|
x6 |
0 |
1 |
1 |
0 |
0 |
1 |
2220 |
|
P |
-15 |
-20 |
-22 |
0 |
0 |
0 |
0 |
Решение неоптимально, так как последняя строка содержит отрицательные числа.
Шаг 4. Получение нового решения.
Максимальное по абсолютной величине отрицательное число последней строки – это –22, следовательно, третий столбец является разрешающим и переменная x3 вводится в список базисных переменных. Найдем переменную, выводимую из списка базисных переменных. Для этого подсчитаем отношения элементов столбца свободных членов к элементам разрешающего столбца и выберем среди них минимальное:
min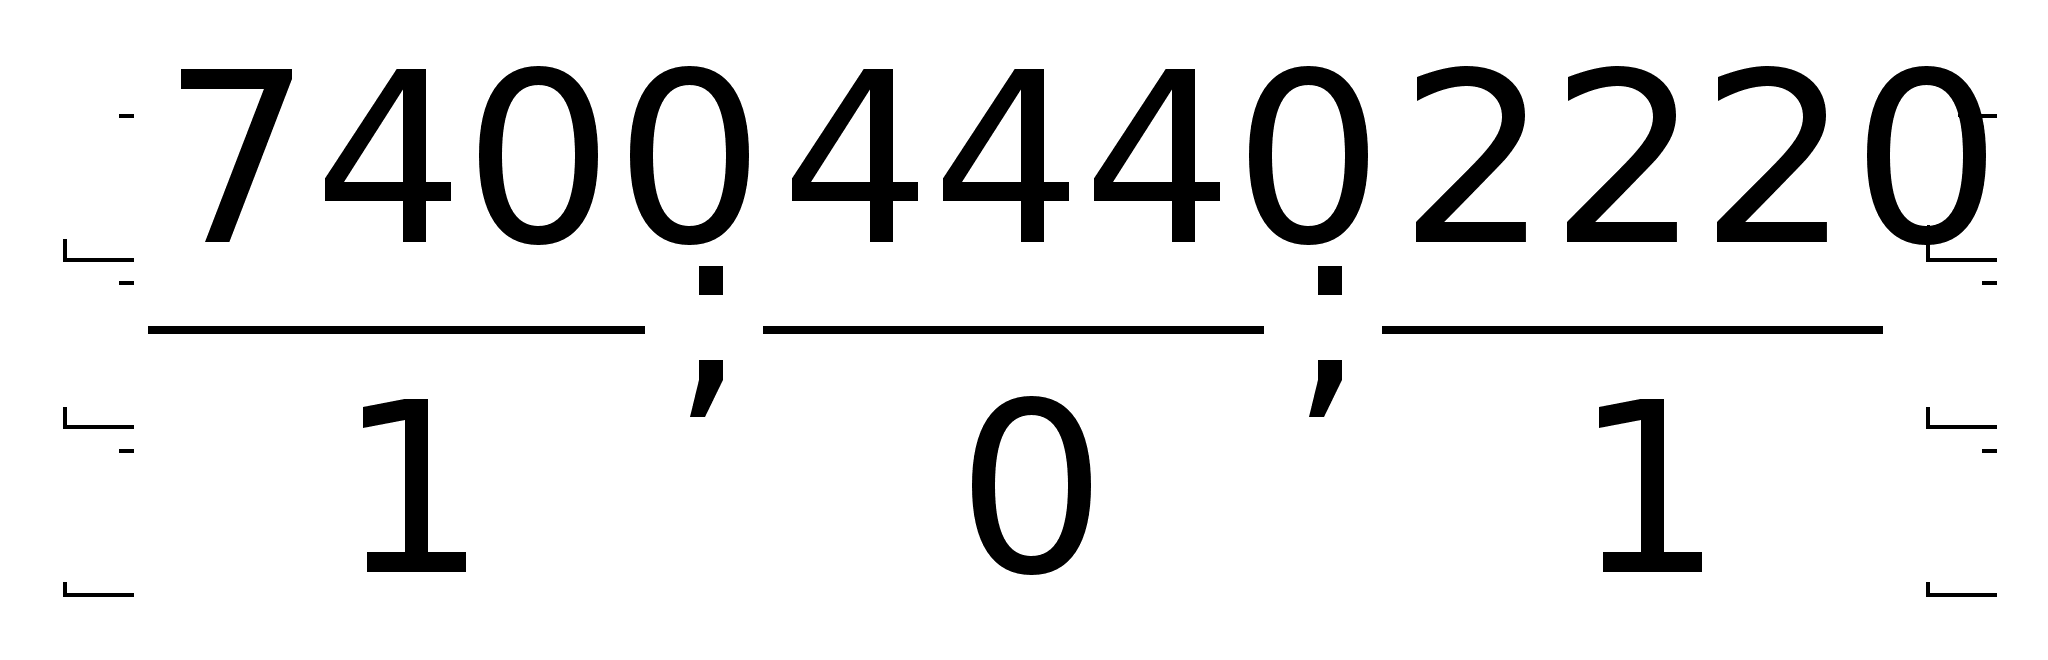 =2220.
Третья строка является разрешающей, и переменная x6 должна быть выведена из списка базисных переменных.
Разрешающий элемент a33=1.
Составим новую симплекс-таблицу.
Новая симплекс-таблица имеет следующий вид (таблица 23):
Таблица 23
Симплекс-таблица
|
Базисные переменные |
Коэффициенты при переменных |
Свободные члены |
|||||
|
x1 |
x2 |
x3 |
x4 |
x5 |
x6 |
||
|
x4 |
1 |
1 |
1 |
1 |
0 |
0 |
5180 |
|
x5 |
1 |
0 |
0 |
0 |
1 |
0 |
4440 |
|
x3 |
0 |
1 |
1 |
0 |
0 |
1 |
2220 |
|
P |
-15 |
-20 |
0 |
0 |
0 |
22 |
31820 |
Новое решение имеет вид:
X1=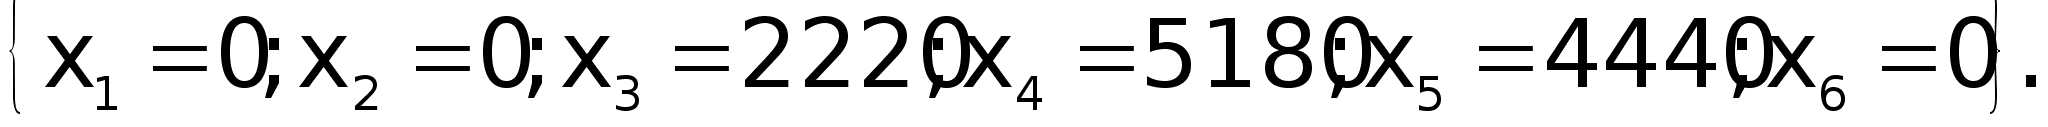
Таким образом, прибыль увеличилась на 58460 рублей. Это решение не оптимально, так как последняя строка содержит отрицательные числа.
Продолжаем оптимизацию.
Разрешающий столбец – второй, так как ему соответствует максимальное по абсолютной величине отрицательное число –20.
min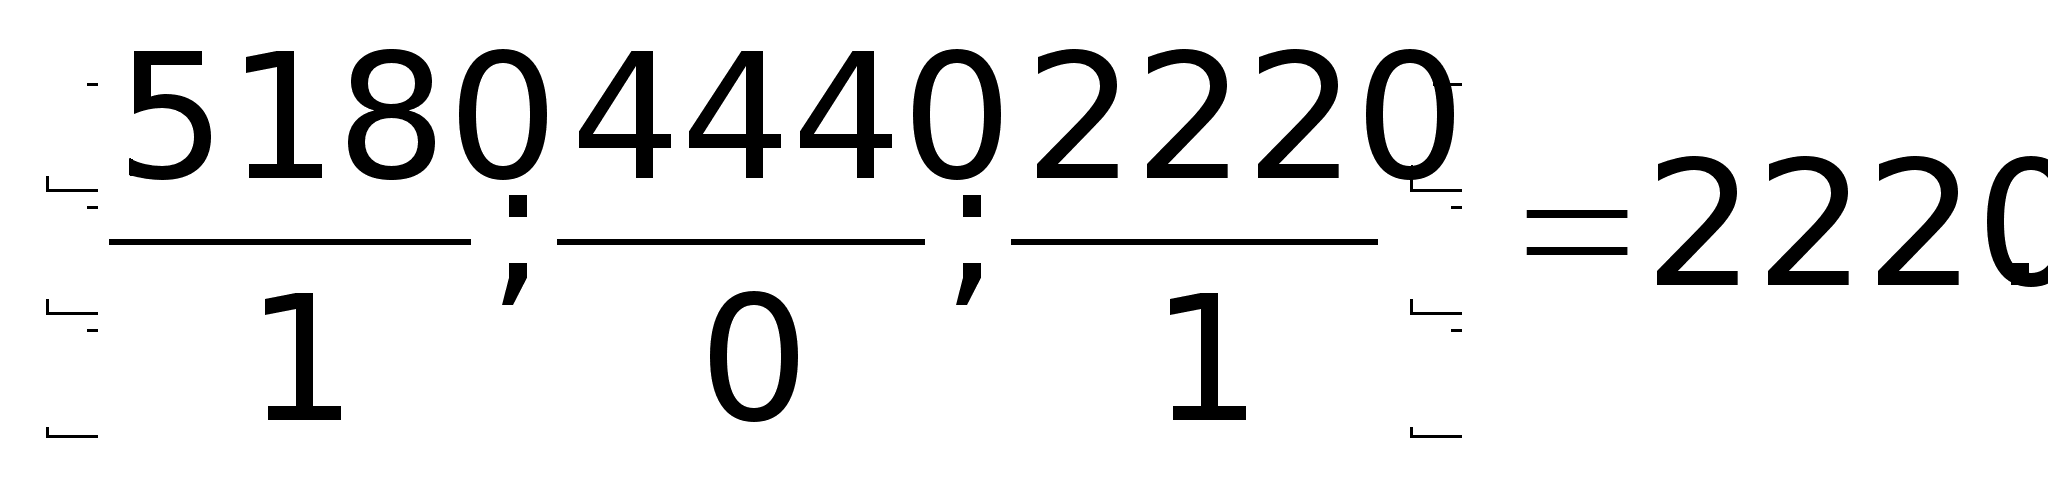
Следовательно, третья строка является разрешающей.
Разрешающий элемент: a32=1.
Перейдем к новой симплекс-таблице (таблица 24).
Таблица 24
Симплекс-таблица
|
Базисные переменные |
Коэффициенты при переменных |
Свободные члены |
|||||
|
x1 |
x2 |
x3 |
x4 |
x5 |
x6 |
||
|
x4 |
1 |
1 |
1 |
1 |
0 |
0 |
5180 |
|
x5 |
1 |
0 |
0 |
0 |
1 |
0 |
4440 |
|
x2 |
0 |
1 |
1 |
0 |
0 |
1 |
2220 |
|
P |
-15 |
0 |
20 |
1 |
1 |
22 |
54020 |
Это решение является неоптимальным, поскольку последняя строка содержит отрицательное число.
Продолжаем оптимизацию.
Разрешающий столбец первый, так как ему соответствует отрицательное число –15.
min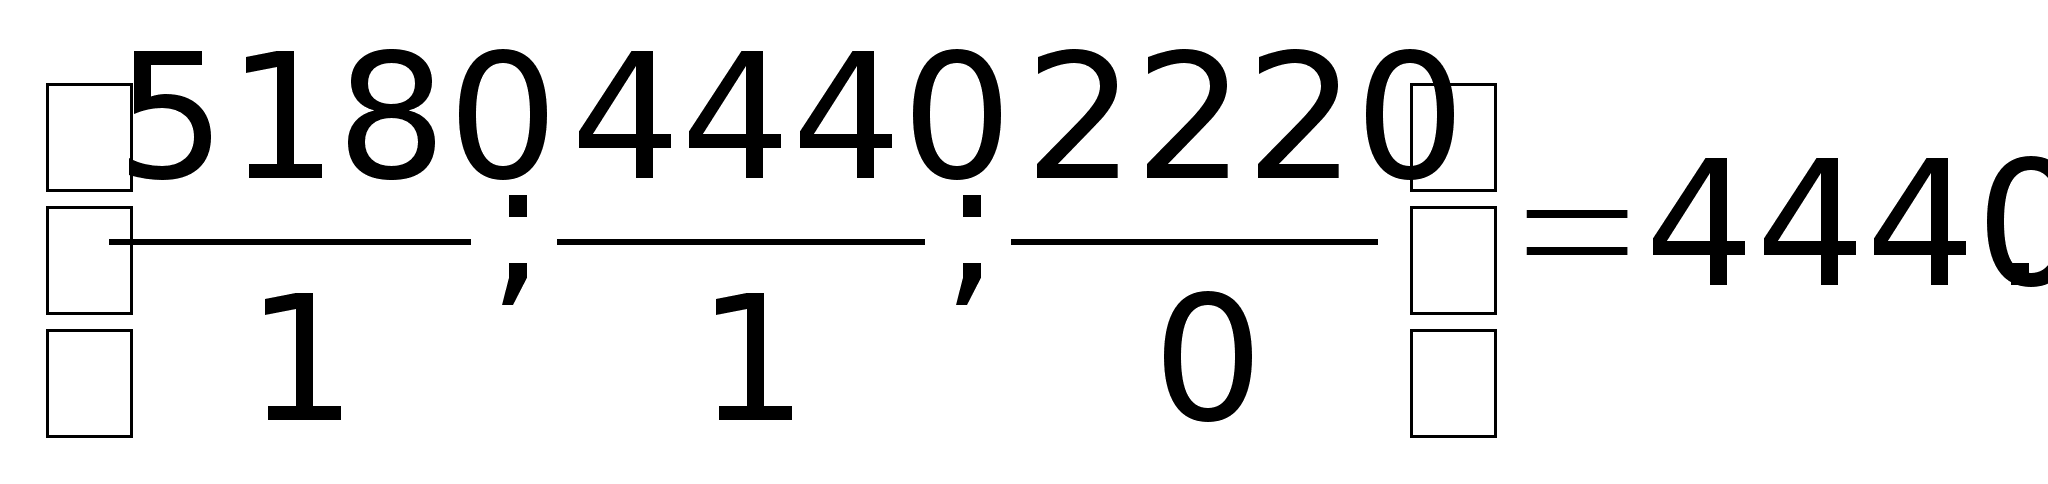
Следовательно, вторая строка является разрешающей.
Разрешающий элемент: a21=1.
Перейдем к новой симплекс-таблице (таблица 25).
Таблица 25
Симплекс-таблица
|
Базисные переменные |
Коэффициенты при переменных |
Свободные члены |
|||||
|
x1 |
x2 |
x3 |
x4 |
x5 |
x6 |
||
|
x4 |
1 |
1 |
1 |
1 |
0 |
0 |
740 |
|
x1 |
1 |
0 |
0 |
0 |
1 |
0 |
4440 |
|
x2 |
0 |
1 |
1 |
0 |
0 |
1 |
2220 |
|
P |
0 |
0 |
20 |
1 |
15 |
22 |
54020 |
Последнее решение является оптимальным, поскольку все числа, стоящие в последней строке, неотрицательны. Это решение единственно, так как все элементы последней строки, соответствующие свободным переменным x3, x5, x6, строго положительны.
X*=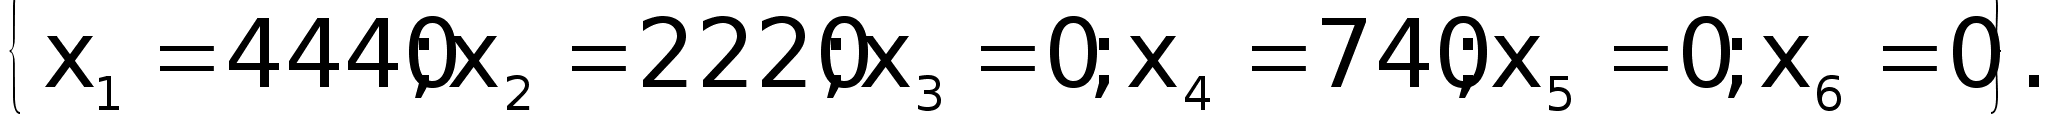
P*=111000.
Таким образом, для получения максимальной прибыли от реализации имущества в размере 111000 рублей ООО ///////////////////// следует реализовать часть имущества при затратах в 4440 рублей через магазин, а часть имущества при затратах в 2220 рублей через торговых посредников. Реализовывать имущество через работников не следует.
3.2. Слияние как способ оздоровления предприятия
Реорганизация юридического лица может быть осуществлена в форме слияния, присоединения, разделения, выделения и преобразования (ст. 57 ГК РФ) [1, с.119]. Правовое регулирование реорганизации юридических лиц различных организационно-правовых форм осуществляется значительным количеством нормативных актов, основополагающее значение для которых имеют положения Гражданского кодекса, устанавливающие основания и порядок реорганизации.
При присоединении обществ, происходит прекращение одного или нескольких обществ с передачей всех прав и обязанностей другому обществу. Общества, участвующие в реорганизации путем присоединения, должны заключить между собой договор о присоединении. Договор подготавливают генеральный директор присоединяющего общества и совет директоров присоединяемого. В течение необходимого времени присоединяемое общество уточняет свою задолженность по налоговым и иным платежам в бюджет и внебюджетные фонды и проводит необходимые согласования в государственных органах по месту регистрации. Присоединяемое общество составляет передаточный акт, содержащий сведения о своем имуществе и обо всех обязательствах в отношении каждого должника и кредитора, включая обязательства, оспариваемые сторонами.
Разделением общества признается прекращение деятельности общества с передачей всех его прав и обязанностей создаваемым обществам. При разделении АО все его права и обязанности переходят к двум или нескольким вновь создаваемым обществам в соответствии с разделительным балансом (основным документом, регулирующим правопреемство при реорганизации). При составлении разделительного баланса допускаются нарушения прав акционеров, если такой документ предусматривает переход большей части активов к одной из создаваемых организаций, а большую часть долгов – к другой. В результате разделения акционерного общества может возникнуть и более двух обществ в зависимости от принятого общим собранием акционеров решения о разделении общества.
Реорганизация в форме выделения признается создание одного или нескольких обществ с передачей части прав и обязанностей реорганизуемого общества без прекращения последнего. Можно выделить следующие основные признаки, которые характеризуют данную форму реорганизации: создается одно или несколько новых обществ, новым обществам передается часть прав и обязанностей реорганизуемого общества, само реорганизуемое общество продолжает существовать. Выделение характеризуется частным правопреемством, при котором, в отличие от общего правопреемства, правопреемник занимает место предшественника не во всех, а только в некоторых правоотношениях. При этом к каждому из выделяемых обществ переходит часть прав и обязанностей реорганизованного в форме выделения общества в соответствии с разделительным балансом.
При преобразовании общества признается изменение его организационно-правовой формы. Акционерное общество вправе преобразоваться только в общество с ограниченной ответственностью или в производственный кооператив. При преобразовании АО к вновь возникшему юридическому лицу переходят все права и обязанности реорганизованного акционерного общества в соответствии с передаточным актом.
Слияние предприятий всегда связано с имущественным правопреемством между юридическими лицами. При проведении слияния существенное значение имеет вопрос об объеме прав и обязанностей, переходящих к правопреемнику, и порядке такого перехода. Права и обязанности реорганизуемых обществ переходят к вновь возникшему обществу в соответствии с передаточным актом. После принятия решения о слиянии предприятия в соответствии с требованиями ГК РФ (ст. 60) [1, с.84], необходимо письменно уведомить кредиторов реорганизуемых компаний. При этом кредиторы вправе потребовать прекращения или долгосрочного исполнения обязательств, должниками по которым являются эти компании, и возмещения убытков.
Основные процедуры реорганизации:
Заключение договора о слиянии обществами, участвующими в слиянии;
Принятие общим собранием акционеров каждого общества (для АО), участвующего в слиянии, решений: о реорганизации в форме слияния; об утверждении договора о слиянии; об утверждении передаточного акта;
Утверждение устава и выборы совета директоров вновь возникшего общества;
Государственная регистрация юридического лица, возникающего в результате слияния;
Государственная регистрация выпуска ценных бумаг, размещаемых при слиянии, и отчета об итогах выпуска ценных бумаг.
Схема размещения ценных бумаг при слиянии коммерческих организаций отображены на рисунке 7.
Основным принципом, лежащим в основе теории слияний, является синергетический эффект от слияния. Стоимость компании, образованной в результате слияния, превышает сумму стоимостей ее составляющих частей, т.е. 2+2 = 5.
Например, если компания А сливается с компанией В, то в формульном выражении это выглядит следующим образом:
V (AB) > V(A) + V(B) , (16)
где V(AB) – стоимость объединенной компании, образовавшейся в результате слияния компаний А и В;
V(A) – стоимость компании А;
V(B) – стоимость компании В.
Таким образом, суть синергетического эффекта заключается в том, что слияние двух компаний порождает дополнительную стоимость объединенной компании.
-
Вариант 1
Вариант 2
Вариант 3


Слияние
АО 1 + АО 2
Конвертация
Акции АО 1 и акции АО 2 в акции АО 3
АО 3
Слияние
КО 1 + КО 2
Конвертация
Облигации КО 1 и КО 2 в облигации КО 3
КО 3
Слияние
ООО (ТДО) + ООО (ТДО) или + ПК
Обмен
Доли ООО (ТДО) или паи ПК на акции АО 1
АО 1
АО – акционерное общество
ООО – общество с ограниченной ответственностью
КО – коммерческая организация
ТДО – товарищество с дополнительной ответственностью
ПК – производственный кооператив
Рис.7. Пути размещения ценных бумаг при реорганизации в форме слияния
Источники увеличения стоимости формируют определенную выгоду для участников сделки слияния, которая и является основным мотивирующим фактором к проведению слияний.
Основные этапы процедуры реорганизации обществ в форме слияния представлены в таблице 26.
Таблица 26
Основные этапы процедуры реорганизации в форме слияния
|
Основные этапы процедуры |
Обязательные
правила, |
|
1. Заключение договора о слиянии обществами, участвующими в слиянии |
Должен быть определен порядок и условия слияния |
|
2. Принятие общим собранием учредителей каждого предприятия, участвующего в слиянии, решений: о реорганизации в форме слияния; об утверждении договора о слиянии; об утверждении передаточного акта |
Решение общего собрания учредителей каждого общества, участвующего в слиянии, принимается только по предложению совета директоров (наблюдательного совета) общества |
|
3. Утверждение устава и учредительного договора, выборы директора вновь возникающего ООО |
Совместное собрание учредителей обществ, участвующих в слиянии |
|
4. Государственная регистрация юридического лица, возникающего в результате слияния |
Для регистрации важно проверить наличие юридически правильно оформленных документов, необходимых на первых трех этапах (договор о слиянии со всеми необходимыми условиями, передаточные акты, соответствующие протоколы общих собраний обществ и т.п.) |
|
5. Определение доли уставного капитала во вновь создаваемом предприятии |
Государственная регистрация коммерческой организации, в результате слияния |
Предложения по слиянию ООО ////////////////////////////.
1 вариант. ООО ///////////////////////// сливается с ООО //////////////, имеющим организационно-правовую форму в виде общества с ограниченной ответственностью и работающем на этом же рынке, что и анализируемое предприятие (продажа компьютерной техники и периферийных устройств, ремонт вычислительной техники, создание компьютерных сетей). Совет учредителей обеих предприятий оговаривает условия слияния, имущественные вклады, долю в прибыли. ООО //////////////////////, имеющее неудовлетворительную структуру баланса, будет иметь долю в прибыли 40%.
Объединяющиеся ООО ///////////////////// и ООО /////////////// обладают рядом схожих функциональных подразделений, таких, как бухгалтерия, управление финансового контроля, маркетинговое управление, рекламные, исследовательские и сбытовые отделы и т.д. Дублирование функций можно избежать, создав единые централизованные управления оптимального размера вместо обычного объединения уже имеющихся в наличии у объединяющихся компаний, что приводит к значительному снижению затрат на их содержание.
Преимущества:
Общий офис – сокращение затрат на аренду помещений;
Общий склад – сокращение затрат на пополнение номенклатуры товаров;
Увеличение заказчиков – объединение заказчиков за счет слияния двух фирм;
Общее сервисное обслуживание вычислительной техники – сокращение затрат на гарантийный ремонт техники;
Общий транспорт – сокращение затрат по транспортным перевозкам, доставке груза до покупателя;
Скидки на закупку товаров у продавца – консолидируем закупку товаров и получаем больший процент скидки от продавца;
Взаимодополняющие ресурсы;
Определенные налоговые льготы существующие у какого-либо предприятия, участвующего в слиянии, но не использованные вследствие отсутствия прибыли, объединяясь с другой компанией, стабильно получающей достаточно большие объемы прибыли. У объединенной компании появляется возможность эффективного использования этих налоговых льгот.
Дополнительным фактором уменьшения себестоимости продукции послужит изменение размера скидки от объема закупки у фирм поставщиков. ООО //////////////////////, является дилером ООО //////// с 1998 года и имеет скидку от розничной цены компьютерной техники 3%. У ООО ///////// существует схема скидок представленная в таблице 27.
Таблица 27
Скидки по закупке компьютерной техники
|
Категории покупателей |
Скидка от розничной цены |
Объем закупки в месяц в долларах США |
|
1 |
2 |
3 |
|
Дилер 1 уровня |
-2% |
5000 |
|
Дилер 2 уровня |
-3% |
10000 |
Дилер 3 уровня |
-5% |
15000 |
|
Дилер 4 уровня |
-6% |
50000 |
|
Партнер |
-10% |
100000 |
После слияния ООО ////////////////// и ООО //////////// выигрыш от объема закупок составит 6%. Т.к. общий годовой объем по закупке техники вырастет, и скидка от розничной цены составит 6% (таблица 28).
Таблица 28
Изменение размера скидки за счет увеличения объема закупок
(руб.)
|
Наименование предприятия |
Годовой объем закупок |
Размер скидки |
|
ООО |
4300000 |
3% |
|
ООО |
16200000 |
5% |
|
Итого: |
20500000 |
6% |
В результате слияния увеличивается годовой объем закупок, который приводит к росту размера скидки до 6%. Благодаря слиянию отсрочка платежа поставщикам увеличится с 10 дней до 3 недель (21 день), что при средней закупки в 5000 долларов США, позволяет иметь дополнительные 2 недели товарного кредита в размере этой же суммы. При совместных годовых закупках экономия составит 200000 рублей. При дальнейшем росте объемов закупок существует вероятность того, что ООО //////////////// и ООО ////////// станут партнерами фирмы-постащика.
2 вариант. ООО //////////////////// сливается с ООО /////////////, имеющим организационно-правовую форму в виде общества с ограниченной ответственностью и работающем на другом рынке. ООО ///////// занимается проектированием в строительстве и архитектуре, продажей сотовых телефонов и оказание телефонных услуг населению. Совет учредителей обеих предприятий оговаривает условия слияния, имущественные вклады, долю в прибыли. ООО //////////////////////, имеющее неудовлетворительную структур баланса, будет иметь долю в прибыли 30%.
Преимущества:
Общий офис – сокращение затрат на аренду помещений;
Увеличение заказчиков – потребители одного рынка товаров и услуг (компьютеры и периферия) особенно корпоративного рынка, становятся клиентами другого рынка (сотовые телефоны) и в меньшей степени наоборот;
Резкое сокращение затрат на покупку компьютерной техники;
Предприятие сливающееся с ООО /////////// может выступать в роли крупного покупателя. Компьютеры для партнера по слиянию могут служить частью комплектации более сложных комплексов и устройств;
Определенные налоговые льготы существующие у какого-либо предприятия, участвующего в слиянии, но не использованные вследствие отсутствия прибыли, объединяясь с другой компанией, стабильно получающей достаточно большие объемы прибыли. У объединенной компании появляется возможность эффективного использования этих налоговых льгот.
Из вышеизложенного следует, что ООО //////////////////////////////// получает от слияния следующие преимущества: сокращение затрат на аренду помещения, сокращение затрат по заработной плате сотрудников, увеличение заказчиков, сокращение затрат на покупку компьютерной техники, сокращение затрат по транспортным перевозкам, доставке груза до покупателя, скидки на закупку товаров у продавца, отсрочка платежей перед поставщиками. Для ООО /////////////////// преимуществен первый вариант слияния с ООО ///////////.
3.3.
Реструктуризация
кредиторской
задолженности
по основным
платежам
в бюджет
Я предлагаю по улучшению финансового состояния ООО ///////////////////// произвести реструктуризацию по платежам в бюджет. Реструктуризация кредиторской задолженности позволит отсрочить сумму в 21670 рублей.
В соответствии с Постановлением Правительства РФ «О порядке и сроках проведения реструктуризации кредиторской задолженности юридических лиц по налогам и сборам, а также задолженности по начисленным пеням и штрафам перед федеральным бюджетом» от 23.05.2001г. № 410, реструктуризация кредиторской задолженности юридических лиц по налогам и сборам, а также задолженности по начисленным пеням и штрафам перед федеральным бюджетом проводится путем поэтапного погашения задолженности, исчисленной по данным учета налоговых органов. Согласно Постановлению Кабинета Министров Республики Башкортостан от 24 сентября 2001 г. № 244 «О порядке и сроках проведения реструктуризации кредиторской задолженности юридических лиц по налогам и сборам, а также по начисленным пеням и штрафам перед республиканским бюджетом», утверждено, что решение о реструктуризации задолженности организаций по обязательным платежам в республиканский бюджет принимается по заявлению организации.
Отсрочка – это перенос срока уплаты налога на срок от 1 до 6 месяцев с последующей единовременной уплатой всей суммы задолженности по истечении этого срока (п.1 ст.64 НК РФ) [3, с.86].
Рассрочка - представляет собой перенос срока уплаты налога на тот же, что и отсрочка срок, но только с поэтапной оплатой задолженности в течение соответствующего срока (1 ст.64 НК РФ) [3, с.85].
Основное отличие отсрочки от рассрочки заключается в различном порядке погашения налоговой задолженности. В первом случае задолженность погашается единовременно и в полном объеме, во втором - поэтапно, в течение периода на который предоставлена рассрочка. В остальном же эти две формы изменения срока уплаты налога (сбора) одинаковы.
И отсрочка, и рассрочка по уплате налога (сбора) могут быть предоставлены как по одному, так сразу и по нескольким налогам. Идентичны порядок и условия предоставления отсрочки и рассрочки по уплате налогов и сборов.
Основанием для предоставления заинтересованному лицу отсрочки или рассрочки по уплате налога может служить любое из ниже указанных обстоятельств: причинение лицу ущерба в результате стихийного бедствия, технологической катастрофы или иных обстоятельств непреодолимой силы; задержка финансирования из бюджета или оплаты выполненного государственного заказа; угроза банкротства лица в случае единовременной выплаты им налога; имущественное положение физического лица исключает возможность единовременной уплаты налога; производство и (или) реализация товаров, работ, или услуг носит сезонный характер; иных оснований предусмотренных Таможенным кодексом РФ в отношении налогов, подлежащих уплате в связи с перемещением товаров через таможенную границу РФ (п.2 ст.64 НК РФ) [3, с.87].
Обстоятельствами, исключающими возможность изменения срока уплаты налога, являются: возбужденное уголовное дело по признакам преступления, связанного с нарушением законодательства о налогах и сборах в отношении лица, претендующего на такое изменение; проведение в отношении указанного лица производства по делу о налоговом правонарушении либо по делу об административном правонарушении, связанном с нарушением законодательства о налогах; наличие достаточных оснований полагать, что это лицо воспользуется этим изменением для сокрытия своих денежных средств или иного имущества, подлежащего налогообложению, либо это лицо собирается выехать за пределы РФ на постоянное жительство (п.1 ст.62 НК РФ)[3, с.83].
Необходимо отметить, что при наличии указанных выше обстоятельств, изменение срока уплаты налога (сбора) не допускается ни при каких условиях, независимо от того, в какой форме планировалось осуществить перенос сроков уплаты налога, будь то отсрочка, рассрочка, налоговый кредит или инвестиционный налоговый кредит.
Перенос предусмотренного налоговым законодательством РФ срока уплаты налога (сбора) на более поздний срок с экономической точки зрения представляет собой своего рода кредит, который предоставляется лицу за счет бюджетных средств. Поэтому Налоговым кодексом РФ было установлено общее правило, согласно которому, на сумму задолженности, по которой предоставляется отсрочка или рассрочка, должны начисляться проценты, исходя из ставки, равной одной второй ставки рефинансирования ЦБ РФ, действовавшей на период отсрочки (рассрочки). Исключение составляют случаи, когда отсрочка