Пути финансового оздоровления предприятия с неудовлетворительной структурой баланса
Налоговым кодексом РФ источник выплаты процентов за предоставление отсрочки (рассрочки) не определен.
Чистая прибыль предприятия будет являться источником выплаты процентов также и в случае предоставления налогового кредита и инвестиционного налогового кредита.
Как правило, как отсрочка так и рассрочка по уплате налогов (сборов) предоставляется только при условии обеспечения налогоплательщиком (плательщиком сбора) исполнения своего обязательства по уплате налога (сбора). В качестве способов обеспечения исполнения обязательств при предоставлении отсрочки или рассрочки может применяться залог имущества или поручительство (п.5 ст.61 НК РФ) [3, с.91].
Комиссия Министерства по налогам и сборам по реструктуризации задолженности юридических лиц по обязательным платежам в федеральный бюджет осуществляет рассмотрение представленных юридическими лицами заявлений о реструктуризации их задолженности по обязательным платежам в федеральный бюджет, а также рассмотрение заявлений об одновременной реструктуризации задолженности по обязательным платежам в бюджет субъекта Российской Федерации и задолженности по обязательным платежам в местный бюджет с реструктуризацией задолженности по обязательным платежам в федеральный бюджет.
В соответствии с Правилами проведения реструктуризации задолженности юридических лиц перед федеральным бюджетом, утвержденными постановлением Правительства Российской Федерации от 14.04.98 г. N 395 ООО «Пи-плюс стандарт» предоставляет в налоговые органы следующие документы:
Заявление о предоставлении отсрочки или рассрочки по уплате авансового платежа и пакет документов, подтверждающий наличие оснований для предоставления отсрочки или рассрочки.
Справку о наличии денежных средств по всем имеющимся счетам за период, включающий последний завершенный месяц и количество дней текущего месяца до момента обращения в органы Налоговой инспекции за отсрочкой или рассрочкой, на основе банковских выписок.
Копию чековой книжки организации.
Справку о движении денежных средств по кассе с указанием статей расходования.
Справку регионального органа МЧС о факте стихийного бедствия, технологической катастрофы или иных обстоятельствах непреодолимой силы и сумме нанесенного организации ущерба (при решении вопроса по п. 1).
Справку об объеме бюджетного недофинансирования из средств бюджетов всех уровней и размере задолженности по выплатам в пользу работников, имеющейся на дату обращения налогоплательщика, заверенную органом, осуществляемым финансирование (при решении вопроса по п.2).
Копию декларации о доходах за предыдущий год, заверенную налоговым органом, а так же копию книги о доходах и расходах за последний квартал перед обращением за отсрочкой или рассрочкой (при решении вопроса по п. 4).
Копию устава, лицензии, свидетельства, иные документы, подтверждающие занятие сезонными видами деятельности (при решении вопроса по п. 5).
Копию договора поручительства по обеспечению обязанности налогоплательщика по уплате авансового платежа третьим юридическим лицом в порядке предоставленной ему рассрочки (отсрочки), заключенного налоговым органом (при решении вопроса по п.2).
Гарантийные обязательства по уплате отсроченного (рассроченного) платежа в виде копии договора с налоговым органом о залоге имущества (при необходимости).
Для организаций, выполняющих государственный заказ, копии договоров на выполнение работ по госзаказу, справка об объеме задолженности по госзаказу, заверенная госзаказчиком и другие документы, подтверждающие факт выполнения работ (при решении вопроса по п. 2).
Другие документы при необходимости, по требованию налогового органа.
Управление, в недельный срок со дня поступления заявления от ООО «Пи-плюс стандарт» о реструктуризации задолженности по обязательным платежам в федеральный бюджет с приложенными документами, осуществляет их рассмотрение на соответствие требованиям, установленным нормативными правовыми и ведомственными нормативными актами и передает их в Федеральную службу России по делам о несостоятельности и финансовому оздоровлению для подготовки заключения.
После получения положительного заключения Федеральной службы России по делам о несостоятельности и финансовому оздоровлению и предоставления от ООО ///////////////////////// договора об обеспечении, заключенного с Российским фондом федерального имущества, Управление передает документы с прилагаемыми к нему материалами, включая указанные заключение и договор, в Комиссию Госналогслужбы России для рассмотрения и принятия соответствующего решения.
Комиссия рассматривает представленные материалы на заседании в 2-х недельный срок со дня получения заключения Федеральной службы по делам о несостоятельности и финансовому оздоровлению и договора обеспечения, заключенного с Российским фондом федерального имущества.
При необходимости к участию в заседании Комиссии привлекаются представители юридического лица, представившего заявление о реструктуризации задолженности, Министерства финансов Российской Федерации, Федеральной службы налоговой полиции Российской Федерации, Российского фонда федерального имущества, Министерства государственного имущества Российской Федерации, федерального органа исполнительной власти, на который возложены координация и регулирование деятельности в соответствующей отрасли (сфере управления), а также иных органов и организаций.
Протокол заседания Комиссии и проект решения о реструктуризации задолженности по обязательным платежам в федеральный бюджет (в случае принятия положительного решения) в 3-х дневный срок со дня заседания Комиссии представляются Руководителю Госналогслужбы России на утверждение. После утверждения Руководителем Госналогслужбы России решения о предоставлении юридическому лицу права реструктуризации задолженности по обязательным платежам в федеральный бюджет, один экземпляр решения направляется в налоговый орган по месту регистрации юридического лица для предоставления ему рассрочки задолженности по обязательным платежам в федеральный бюджет с даты подписания указанного решения.
Таким образом, предприятие ООО //////////////////// согласно Налоговому Кодексу РФ оформляет необходимый пакет документов и передает их в налоговый орган.
Получая отсрочку по платежам в бюджет ООО ////////////////, таким образом, предоставляется кредит.
График погашения кредиторской задолженности по уплате налогов и сборов, а также пеней, образовавшейся по состоянию на 1 января 2002 года, подлежащей зачислению в бюджет представлен в таблице 29.
Таблица 29
График
погашения
задолженности
по платежам
в бюджет
ООО
(руб.)
|
Период погашения задолженности |
Всего |
в том числе по кварталам: |
|||
|
I |
II |
III |
IV |
||
|
2004 год |
5424.27 |
1356.07 |
1356.07 |
1356.07 |
1356.07 |
|
2005 год |
5424.27 |
1356.07 |
1356.07 |
1356.07 |
1356.07 |
|
2006 год |
5424.26 |
1356.07 |
1356.07 |
1356.07 |
1356.05 |
|
2007 год |
5397.20 |
1349.30 |
1349.30 |
1349.30 |
1349.30 |
|
Итого: |
21670 |
5417.51 |
5417.51 |
5417.51 |
5417.51 |
Таким образом, получает отсрочку платежей в бюджет и равными долями в течение 4 лет ООО ////////////////// выплачивает сумму 21670 рублей. В 2004, 2005, 2006 годах ежегодная выплачиваемая сумма задолженности составит 5424 рубля 27 коп., а в 2007 году 5397 рублей 20 коп. Это дает высвобождение оборотных средств у ООО /////////////////////, которые могут быть направлены на закупку новой техники для продажи.
Таким образом, разработанные мною пути финансового оздоровления ООО ///////////////////// возможны за счет продажи части имущества, слияния с ООО /////////////, работающей на этом же рынке и реструктуризации кредиторской задолженности перед бюджетом.
Продажа части основных средств, погашение дебиторской задолженности и реализация товаров на складе позволит обеспечить ООО ////////////////////// собственными оборотными средствами, рассчитаться с кредиторами и восстановить платежеспособность.
Слияние ООО ///////////////////////// с ООО //////////////// позволит сократить затраты, снизить себестоимость продукции за счет скидок на закупку товаров у поставщиков. Позволит сократить затраты на аренду помещения, затраты по заработной плате сотрудников, увеличить число заказчиков, сократить затраты на покупку компьютерной техники и комплектующих, сократить затраты по транспортным перевозкам, доставке груза до покупателя, получить отсрочку платежей перед поставщиками.
Реструктуризация кредиторской задолженности по платежам в бюджет в сумме. Все эти действия непременно отразятся на увеличении свободных оборотных средств ООО /////////////////// и восстановления платежеспособности.
заключение
В современных условиях ведения бизнеса становится очевидным, что предприятия и компании для выживания и сохранения долгосрочной конкурентоспособности должны постоянно корректировать свою деятельность с учетом требований окружающей действительности. Новые условия ведения бизнеса предполагают постоянную готовность к переменам.
Организация должна обладать способностью к правильной и своевременной трансформации структуры бизнеса, оперативно проводить адекватные стратегические и оперативные изменения.
В настоящее время большинство отечественный предприятий испытывают финансовые затруднения, связанные как с внешними общегосударственными проблемами, так и с внутренними проблемами - неэффективный маркетинг, неэффективное использование средств, неэффективный производственный менеджмент, несбалансированность финансовых потоков. Совокупность перечисленных факторов вызывает необходимость постоянной диагностики финансового положения предприятия с целью ранней диагностики кризисного развития предприятия и выработки защитных механизмов антикризисного управления финансами, в зависимости от выявленных факторов и силы их воздействия.
Кризисные ситуации могут возникнуть на любой стадии жизненного цикла предприятия, и это является особенностью существования хозяйствующих субъектов в рыночных условиях. Проведенный анализ экономической литературы позволил уточнить определение и основные функции антикризисного управления: управление направленное на вывод предприятия из кризисного состояния, минимизация потерь от кризиса, осуществление комплекса мер предупреждения кризисных явлений. На сегодняшний день, очевидно, что предприятия для выживания на рынке и сохранения конкурентоспособности должны постоянно вносить изменения в свою хозяйственную деятельность. Организация должна обладать способностью к правильной и своевременной трансформации структуры своего бизнеса, вовремя проводить стратегические и оперативные изменения. Кризисные ситуации могут возникнуть на любой стадии жизненного цикла предприятия, и это является особенностью существования хозяйствующих субъектов в рыночных условиях. Можно выделить различные типы кризисов: кризис стратегии, кризис результатов деятельности, кризис ликвидности. Определение типа кризиса способствует выбору первоочередных задач, направлений и методов преобразований. Несвоевременное выявление кризисных явлений ограничивает сферу деятельности по их преодолению. Основные функции антикризисного управления: управление направленное на вывод предприятия из кризисного состояния, минимизация потерь от кризиса, осуществление комплекса мер предупреждения кризисных явлений. Предприятия должны обладать способностью к правильной и своевременной трансформации структуры своего бизнеса, постоянно проводить адекватные стратегические и оперативные изменения. Ключевая задача финансового оздоровления предприятий в рамках активной стратегии – освоение новых рынков сбыта, в обеспечение которой реализуются меры по проведению маркетинга. Освоение новых рынков сбыта как за счет продвижения на новые территориальные рынки традиционной продукции, так и путем освоения новой продукции для выхода на новые продуктовые рынки, решение задач повышения качества выпускаемой продукции и снижения ресурсоемкости на основе технологического перевооружения, смена поставщиков.
В процессе реформирования своего бизнеса предприятия сталкиваются с различными проблемами. Это продажа имущества, продажа активов, сокращение персонала, потеря кредитов и займов, потеря постоянных клиентов. Сокращение персонала приводит к потере квалифицированных кадров, ухудшает морально-психологическую атмосферу в коллективе. Изучив теоретические основы финансового оздоровления предприятия, в данной выпускной квалификационной работе мною была исследована экономическая необходимость финансового оздоровления. В первой главе были рассмотрены теоретические вопросы финансового оздоровления. Такие как – экономическая необходимость, план финансового оздоровления и проблемы, возникающие в ходе решения этой проблемы. На примерах зарубежных компаний рассмотрены пути выхода из кризисного финансового положения.
В данной работе разработаны пути финансового оздоровления ООО ///////////////////////, стоящего в настоящее время перед проблемой выживания на рынке, в случае не решения которой ООО /////////////////////////// в скором будущем грозит банкротство.
В первой главе выпускной квалификационной работе рассмотрены теоретические основы финансового оздоровления предприятия. Кризисные ситуации могут возникнуть на любой стадии жизненного цикла предприятия, и это является особенностью существования хозяйствующих субъектов в рыночных отношениях. Для выживания на рынке и сохранения конкурентоспособности предприятия должны постоянно вносить изменения в свою хозяйственную деятельность. Каждое изменение несет новые дополнительные возможности для достижения будущего бизнес-успеха. Предприятия должны обладать способностью к правильной и своевременной трансформации структуры своего бизнеса, перманентно проводить адекватные стратегические и оперативные изменения. Для достижения восстановления конкурентоспособности предприятиям необходимо выработать маркетинговую стратегию, адекватную условиям рынка, преобразовать слабые стороны производственных процессов. Также осуществить качественные изменения системы управления. В странах с вполне сложившейся рыночной экономикой и относительно стабильной социально-политической ситуацией, действующими законами о конкуренции банкротство рассматривается как положительное явление, способствующее очищению рынка от неэффективных и слабых предприятий. В России большинство предприятий являются потенциальными банкротами, хотя многие из них имеют возможности для выхода из зоны финансовой несостоятельности.
Во второй главе проведен анализ финансового состояния ООО //////////////////////////. Анализ и оценка финансовой устойчивости ООО /////////////////////// показал, что предприятие находится в кризисном финансовом состоянии, причем это состояние фиксируется с 2000 года по 2002 год. Запасы и затраты не покрываются собственными оборотными средствами. В 2000 г. на покрытие запасов и затрат не хватало 23,85% собственных оборотных средств, в 2001 г. – 40,98%, в 2002 г. – 97,89%. Главная причина сохранения кризисного финансового положения ООО /////////////////////////// – это превышение темпов роста запасов и затрат над ростом источников формирования. Общая величина источников формирования снизилась в 2001 г. на 10,91%, в 2002 г. на 7,38%, собственные оборотные средства в 2001 г. уменьшились на 32,69%, в 2002 г. на 10,98%. Стоимость запасов и затрат в 2001 г. увеличилась на 30,96%, а уже в 2002 г. снизилась на 26,90%. Негативным моментом является неудовлетворительное использование ООО ///////////////////////// внешних заемных средств. Долгосрочные кредиты и займы не привлекались. Краткосрочные обязательства представлены в отчетности лишь кредиторской задолженностью, хотя в 2001 г. она была увеличена на 2,64%, но уже в 2002 г. снизилась на 5,92%, т.е. ООО ////////////////////////////////// не желает, не умеет или не может использовать заемные средства для производственно-хозяйственной деятельности. У ООО ////////////////////////// наблюдается недостаток собственных оборотных средств, что свидетельствует о нехватке их в хозяйственной деятельности для покрытия запасов. Необходимо увеличение уровня собственных оборотных средств.
Анализ финансового состояния показал, что ООО ////////////////////////// имеет убытки в размере 12390 руб. (5,54% к валюте баланса), общий коэффициент ликвидности равен 0,52, то есть предприятие может погасить только 52% своих обязательств. Рентабельность капитала 0,06%, то есть на 1 вложенный рубль ООО ////////////////////// получает 6 копеек прибыли в год. ООО /////////////////////// имеет неудовлетворительную структуру баланса. Коэффициент текущей ликвидности меньше 2, коэффициент критической ликвидности меньше 1, а коэффициент абсолютной ликвидности не попадает в интервал от 0,2 до 0,5. Коэффициент восстановления составил 0,82, что говорит о невозможности восстановить платежеспособность ООО //////////////////////. Низкое значение коэффициента критической ликвидности указывает на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных средств в денежную форму для расчетов. Низкое значение коэффициента абсолютной ликвидности указывает на снижение платежеспособности предприятия.
Учитывая то, что дальнейшая работа ООО /////////////////// без применения мер по улучшению финансовой ситуации, только ухудшит положение и, зная, что предприятие не располагает внутренними ресурсами, в третьей главе были разработаны пути финансового оздоровления. Предлагаемые пути выхода из финансового кризиса следующие: продажа части имущества, слияние с другой компанией и реструктуризация кредиторской задолженности по основным платежам в бюджет.
Первый путь финансового оздоровления ООО ///////////////////// – реализация части имущества. ООО ///////////////////////// реализует имущество по результатам оценки независимых оценщиков. Были представлены два варианта продажи части имущества, продажа части имущества по рыночной стоимости и ниже рыночной. В первом варианте за 73000 рублей, во втором варианте за 51800 рублей. Оборотные средства ООО //////////////////////// пополнятся на 84702 рубля при первом варианте реализации имущества, а во втором на 59800 рублей. Лучшим по результатам анализа является первый вариант, при котором имеется реальная возможность восстановления платежеспособности предприятия. Коэффициенты восстановления платежеспособности, текущей ликвидности и обеспеченности собственными средствами, (КВП=1,23, КТЛ = 2,67, КОС = 1,30) имеют наиболее высокие значения, чем во втором варианте (КВП=0,88, КТЛ = 3,09, КОС = 1,00). Это характеризует наличие реальной возможности восстановить платежеспособность ООО //////////////////////.
На основе экономико-математической модели рассчитан наиболее благоприятный вариант по реализации имущества, при котором ООО //////////////////////////// получает максимальную прибыль в размере 111000 рублей. Планируемые затраты при реализации имущества через магазин, части имущества через торговых посредников, части имущества своим работникам составят 7400 рублей. При этом реализация приведет к получению прибыли 15 рублей через магазин, 20 рублей через торговых посредников, 22 рубля своим работникам в расчете на 1 рубль затрат на реализацию. Через магазин ООО /////////////// намерено потратить 60% от всей суммы затрат, через торговых агентов и работников не более 30% от всей суммы затрат. Для получения максимальной прибыли от реализации имущества ООО /////////////////// следует реализовать часть имущества при затратах в 4440 рублей через магазин, а часть имущества при затратах в 2220 рублей через торговых посредников. Реализовывать имущество через работников не следует.
Продажа части основных средств, погашение дебиторской задолженности и реализация товаров на складе позволит обеспечить ООО //////////// собственными оборотными средствами, рассчитаться с кредиторами и восстановить платежеспособность.
Второй путь финансового оздоровления – это слияние двух компаний. Были рассмотрены два варианта слияния. В первом варианте компания, с которой сливается ООО /////////////////, работает на этом же рынке - продаже вычислительной техники, периферийных устройств, комплектующих, гарантийном обслуживании оргтехники. Во втором варианте ООО ////////////////////// сливается с компанией работающей в другой сфере деятельности - проектирование в строительстве и архитектуре, продажа сотовых телефонов и оказание телефонных услуг. При слиянии ООО //////////////////////// получает следующие преимущества: сокращение затрат на аренду помещения, сокращение затрат по заработной плате сотрудников, увеличение заказчиков, сокращение затрат на покупку компьютерной техники, сокращение затрат по транспортным перевозкам, доставке груза до покупателя, скидки на закупку товаров у продавца, отсрочка платежей перед поставщиками.
При третьем пути финансового оздоровления ООО ////////////////////////////// получает отсрочку по платежам в бюджет. Задолженность по платежам в бюджет составляет 21670 рублей. Таким образом, равными долями на 4 года ООО ////////////////////// получает кредит в сумме 21670 рублей. Задолженность перед бюджетом погашается в течение четырех лет. В 2004, 2005, 2006 годах ежегодная выплачиваемая сумма задолженности составит 5424 рубля 27 коп., а в 2007 году 5397 рублей 20 коп.
Все приведенные мероприятия позволят высвободить оборотные средства у ООО /////////////////////////////, которые могут быть направлены на: пополнение количества товаров на складе, расширение номенклатуры товара, аренду торговых помещений, закупку торгового оборудования, закупку презентационного оборудования, проведение рекламной компании, инвестиционный проект.
Несмотря на трудности сложившиеся в настоящее время я считаю, что они носят временный характер, объясняемый проблемой роста ООО //////////////////////. При грамотном выполнении плана финансового оздоровления и применения структурных изменений ООО ////////////////////////// может добиться конкурентоспособности и устойчивого финансового роста на рынке.
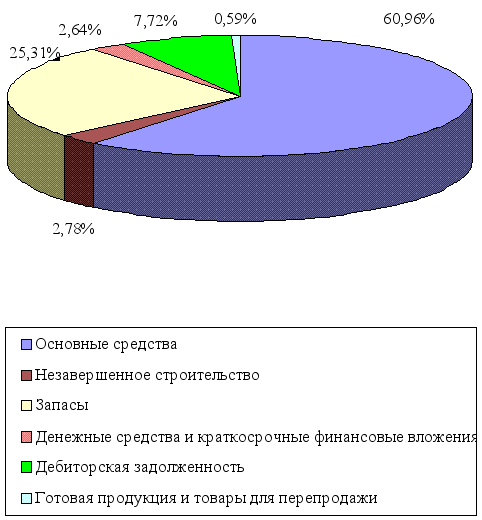
Рис.3. Имущество ООО ///////////////////////////// в 2001 году
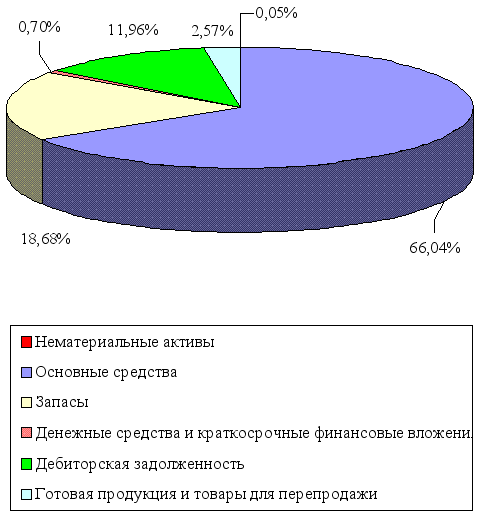
Рис.4. Имущество ООО ///////////////////////////// в 2002 году
Таблица 9
Анализ ликвидности ООО /////////////////////////////
(руб.)
| Актив | 2000 г. | 2001 г. | 2002 г. | Пассив | 2000 г. | 2001 г. | 2002 г. | Платежный излишек (+) / недостаток (–) | Процент покрытия обязательств | ||||
|
2000г. [2-6] |
2001г. [3-7] | 2002г. [4-8] |
2000 г.
[2/6* |
2001 г.
[3/7* |
2002 г.
[4/8* |
||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| Наиболее ликвидные активы, А1 | 22730 | 5630 | 1480 | Наиболее срочные пассивы, П1 | 53518 | 54930 | 51680 | -30788 | -49300 | -50200 | 42,47 | 10,25 | 2,86 |
| Быстро реализуемые активы, А2 | 4750 | 16470 | 25260 | Краткосрочные пассивы, П2 | - | - | - | +4750 | +16470 | +25260 | - | - | - |
| Медленнореализуемые активы, A3 | 59318 | 55230 | 44880 | Долгосрочные пассивы, П3 | - | - | - | +59318 | +55230 | +44880 | - | - | - |
| Трудно реализуе-мые активы, А4 | 138360 | 135950 | 139650 | Постоянные пассивы, П4 | 171640 | 158350 | 159590 | -33280 | -22400 | -19940 | 80,61 | 85,85 | 87,51 |
| Баланс | 225158 | 213280 | 211270 | Баланс | 225158 | 213280 | 211270 | - | - | - | - | - | - |
Уважаемый председатель экзаменационной комиссии, уважаемые члены экзаменационной комиссии, коллеги!
Вашему вниманию предоставлена выпускная квалификационная работа на тему: “Пути финансового оздоровления предприятия с неудовлетворительной структурой баланса (на примере ООО /////////////////////////////)”.
В современных условиях ведения бизнеса становится очевидным, что предприятия и компании для выживания и сохранения долгосрочной конкурентоспособности должны постоянно корректировать свою деятельность с учетом требований окружающей действительности. В настоящее время большинство отечественный предприятий испытывают финансовые затруднения, связанные как с внешними общегосударственными проблемами, так и с внутренними проблемами - неэффективным маркетингом, неэффективным использованием средств, неэффективным производственным менеджментом, несбалансированностью финансовых потоков.
В данной выпускной квалификационной работе разработаны пути финансового оздоровления ООО ///////////////////////////////, стоящего перед проблемой выживания на рынке, в случае не решения которой предприятию в скором будущем грозит банкротство.
На основе действующих законодательных актов, нормативных материалов и специальной литературы в первой главе выпускной квалификационной работы рассмотрены теоретические основы финансового оздоровления предприятия. Из всех рассмотренных путей финансового оздоровления были выбраны следующие: реализация части имущества, слияние с другой компанией, реструктуризация кредиторской задолженности по платежам в бюджет.
Во второй главе мною проведен анализ финансового состояния ООО //////////////////////// с 2000 года по 2002 год. Анализ проводился на основании баланса предприятия (Форма №1).
ООО //////////////////////// было зарегистрировано в январе 1994г. Основными направлениями деятельности является торговля вычислительной техникой, комплектующих к ней и периферийных устройств, сервисному обслуживанию и ремонту офисного оборудования.
По анализу предприятия можно сделать следующие выводы, что в целом предприятие имеет неустойчивое финансовое положение, и неудовлетворительную структуру баланса. Общий коэффициент ликвидности равен 0,52, таким образом предприятие может погасить только 52% своих обязательств. Коэффициент текущей ликвидности меньше 2, коэффициент критической ликвидности меньше 1, а коэффициент абсолютной ликвидности не попадает в интервал от 0,2 до 0,5, коэффициент восстановления составил 0,82. Низкое значение коэффициента критической ликвидности указывает на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных средств в денежную форму для расчетов. Низкое значение коэффициента абсолютной ликвидности указывает на снижение платежеспособности предприятия.
Учитывая то, что дальнейшая работа ООО ////////////////////////// без применения мер по улучшению финансовой ситуации, только ухудшит положение и, зная, что предприятие не располагает внутренними ресурсами, в третьей главе мною были разработаны пути финансового оздоровления. Предлагаемые мною пути выхода из финансового кризиса следующие: продажа части имущества, слияние с другой компанией и реструктуризация кредиторской задолженности по основным платежам в бюджет
Первый вариант финансового оздоровления ООО /////////////////// – реализация части имущества. ООО ///////////////////// реализует имущество по результатам оценки независимых оценщиков. Представлены два варианта продажи: продажа части имущества по рыночной стоимости и ниже рыночной. В первом варианте за 73000 рублей, во втором варианте за 51800 рублей. Оборотные средства ООО ///////////////////////////// пополнятся на 84702 рубля при первом варианте реализации имущества, а во втором на 59800 рублей. Лучшим по результатам анализа является первый вариант, при котором имеется реальная возможность восстановления платежеспособности предприятия. Коэффициенты восстановления платежеспособности, текущей ликвидности и обеспеченности собственными средствами, (КВП=1,23, КТЛ = 2,67, КОС = 1,30) имеют наиболее высокие значения, чем во втором варианте (КВП=0,88, КТЛ = 3,09, КОС = 1,00). Это характеризует наличие реальной возможности восстановить платежеспособность ООО ////////////////////////////////.
На основе экономико-математической модели рассчитан наиболее благоприятный вариант по реализации имущества, при котором ООО /////////////////////////// получает максимальную прибыль.
Второй путь финансового оздоровления – это слияние двух компаний. Были рассмотрены два варианта слияния. В первом варианте компания, с которой сливается ООО //////////////////////////////, работает на этом же рынке - продаже вычислительной техники, периферийных устройств, комплектующих, гарантийном обслуживании оргтехники. Во втором варианте ООО ///////////////////////// сливается с компанией работающей в другой сфере деятельности - проектирование в строительстве и архитектуре. Наиболее благоприятный вариант слияния с компанией, работающей на том же рынке, что и ООО ///////////////////////////. Это обеспечит следующие преимущества: увеличение общего числа заказчиков, сокращение затрат на покупку компьютерной техники, сокращение затрат по транспортным перевозкам, по доставке грузов до покупателя, увеличение скидки на закупку товаров у продавца, увеличение отсрочки платежей перед поставщиками.
При третьем пути финансового оздоровления ООО //////////////////// получает отсрочку по платежам в бюджет. Задолженность по платежам в бюджет составляет 21670 рублей. Таким образом, равными долями на 4 года ООО ////////////////////////// получает ссуду в сумме 21670 рублей. Задолженность перед бюджетом погашается в течение четырех лет. В 2004, 2005, 2006 годах ежегодная выплачиваемая сумма задолженности составит 5424 рубля 27 коп., а в 2007 году 5397 рублей 20 коп.
Все приведенные мероприятия позволят высвободить оборотные средства у ООО //////////////////////////, которые могут быть направлены на: пополнение количества товаров на складе, расширение номенклатуры товара, аренду торговых помещений, закупку торгового оборудования, закупку презентационного оборудования, проведение рекламной компании или участие в инвестиционном проекте.
Несмотря на трудности сложившиеся в настоящее время я считаю, что они носят временный характер, вызванные проблемой роста ООО //////////////////////////. При грамотном выполнении плана финансового оздоровления и применения структурных изменений ООО //////////////// может добиться повышения конкурентоспособности и устойчивого финансового роста на рынке.
| 1 | |||||||
| ПРИЛОЖЕНИЕ 1 | |||||||
| БУХГАЛТЕРСКИЙ БАЛАНС | |||||||
| на 31 Декабря 2000 г. | |||||||
| К О Д Ы | |||||||
| Форма №1 по ОКУД | 0710001 | ||||||
| Дата (год, месяц, число) | |||||||
| Организация | 
|
по ОКПО | |||||
| Идентификационный номер налогоплательщика | ИНН | ||||||
| Вид деятельности | 
|
по ОКДП | |||||
| Организационно-правовая форма / форма собственности | |||||||

|
по ОКОПФ/ОКФС | ||||||
| Единица измерения | 
|
по ОКЕИ | |||||
| Адрес | |||||||
| Дата утверждения | . . | ||||||
| Дата отправки / принятия | . . | ||||||
| АКТИВ | Код строки |
На начало отчетного года | На конец отчетного периода | ||||
| 1 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||